

Объем привлекаемых венчурных средств растет, а доходность снижается? Кризис венчурных инвестиций на фоне бума искусственного интеллекта
Автор: Джерри Нойманн, бывший профессор предпринимательства Колумбийского университета, опытный вышедший на пенсию венчурный капиталист
Подготовка: TechFlow
TechFlow: Некогда известные своим принципом «маленькие и качественные, строгая дисциплина» Benchmark и USV в последнее время резко увеличили объемы сбора фондов, доведя управляемые средства на партнера до исторического максимума. Этот отход от первоначальных ценностей отражает суровую реальность: вся индустрия венчурного капитала сейчас затягивается в гонку вооружений вокруг ИИ и концентрацию гигантских капиталов.
Опытный инвестор Джерри Нойманн, опираясь на концепцию Фрэнка Найта о «риске и неопределенности» и проводя параллели с кризисом 1980-х годов, отмечает, что когда темпы притока капитала значительно превышают когнитивные возможности партнеров, фонды неизбежно отказываются от рискованных проектов с высокой степенью неопределенности и деградируют до поисков гарантированной доходности через leveraged-buyout или инвестиции в растущие компании.
Сверхдоходность венчурного инвестирования по своей сути проистекает из принятия на себя истинной неопределенности, которой никто другой не желает заниматься. Пока крупнейшие игроки увязли в войнах за масштаб капитала и защите от премий к оценке, традиционная модель венчурного капитала вновь движется к локальному угасанию. А надежда на зарождение следующей технологической эпохи снова вернется к рукам гибких небольших фондов, способных рискнуть ради непроверенных ниш.
Отказ от сдержанности: колоссальный разворот двух ранних талисманов индустрии
В 2024 году Benchmark, один из самых успешных в истории фондов раннего этапа, собрал фонд объемом $425 млн, при этом его собственные партнеры дополнительно внесли еще $170 млн. Это означает, что каждому из пяти партнеров пришлось бы управлять суммой порядка $120 млн.
В письме тогдашним ограниченным партнерам (LP) партнеры четко указали, что они намеренно удерживали размер фонда на прежнем уровне, чтобы «выработать самодисциплину и чувство ответственности, сосредоточившись на действительно важных вещах».
Однако в июне этого года Benchmark собрал пул средств общим объемом $2 млрд, включая $750 млн для инвестиций на ранних стадиях и впервые в истории $1,25 млрд фонда роста. Той же пятеркой партнеров этот объем вырос до $400 млн на человека. То самое «действительно важное» постепенно изменило свою суть.
Десять лет назад основатель одного из ведущих ориентиров в ранних инвестициях последних двадцати лет — Union Square Ventures (USV) — Фред Уилсон публично заявлял: «Если заставить USV управлять фондом в размере миллиарда долларов, я, боюсь, буду мучиться бессонницей».
До 2024 года масштабы основного фонда USV строго держались в коридоре $125–200 млн. Однако в октябре этого года USV объявил об завершении сбора нового фонда на $900 млн, состоящего из $500 млн основного фонда и $400 млн фонда возможностей, под управлением пяти инвестиционных партнеров. Уилсон приближается к своему прошлому кошмару о бессоннице на крайне опасной грани.
Значимость Benchmark и USV обусловлена тем, что их всемирная слава и огромная доходность базировались исключительно на прецизионном усилении потенциала стартапов на самых ранних этапах. Выбор собрать фонды, радикально превышающие прошлые размеры, равносилен хождению по лезвию ножа, отрирая то самое мастерство, в котором они были непревзойденны.
Однако это не единичный случай, а лишь отражение общей тенденции отрасли последние годы — бешеного роста сверхкрупных фондов. В 2025 году десять крупнейших венчурных фондов аккумулировали треть всего отраслевого капитала, что значительно превышает показатель 13% в 2021 году.
Этот тренд на концентрацию у лидеров усиливается. С начала 2026 года суперфонды объемом свыше $1 млрд поглотили 72% всего собранного в США венчурного капитала, тогда как в 2025 году этот показатель составлял 34%, а десять лет назад — всего 16%. Тем не менее учреждения, привлекшие гигантские средства, не увеличили штат партнеров пропорционально. Все больший объем капитала сконцентрирован в руках считанных личностей, став общим пейзажем всей индустрии.
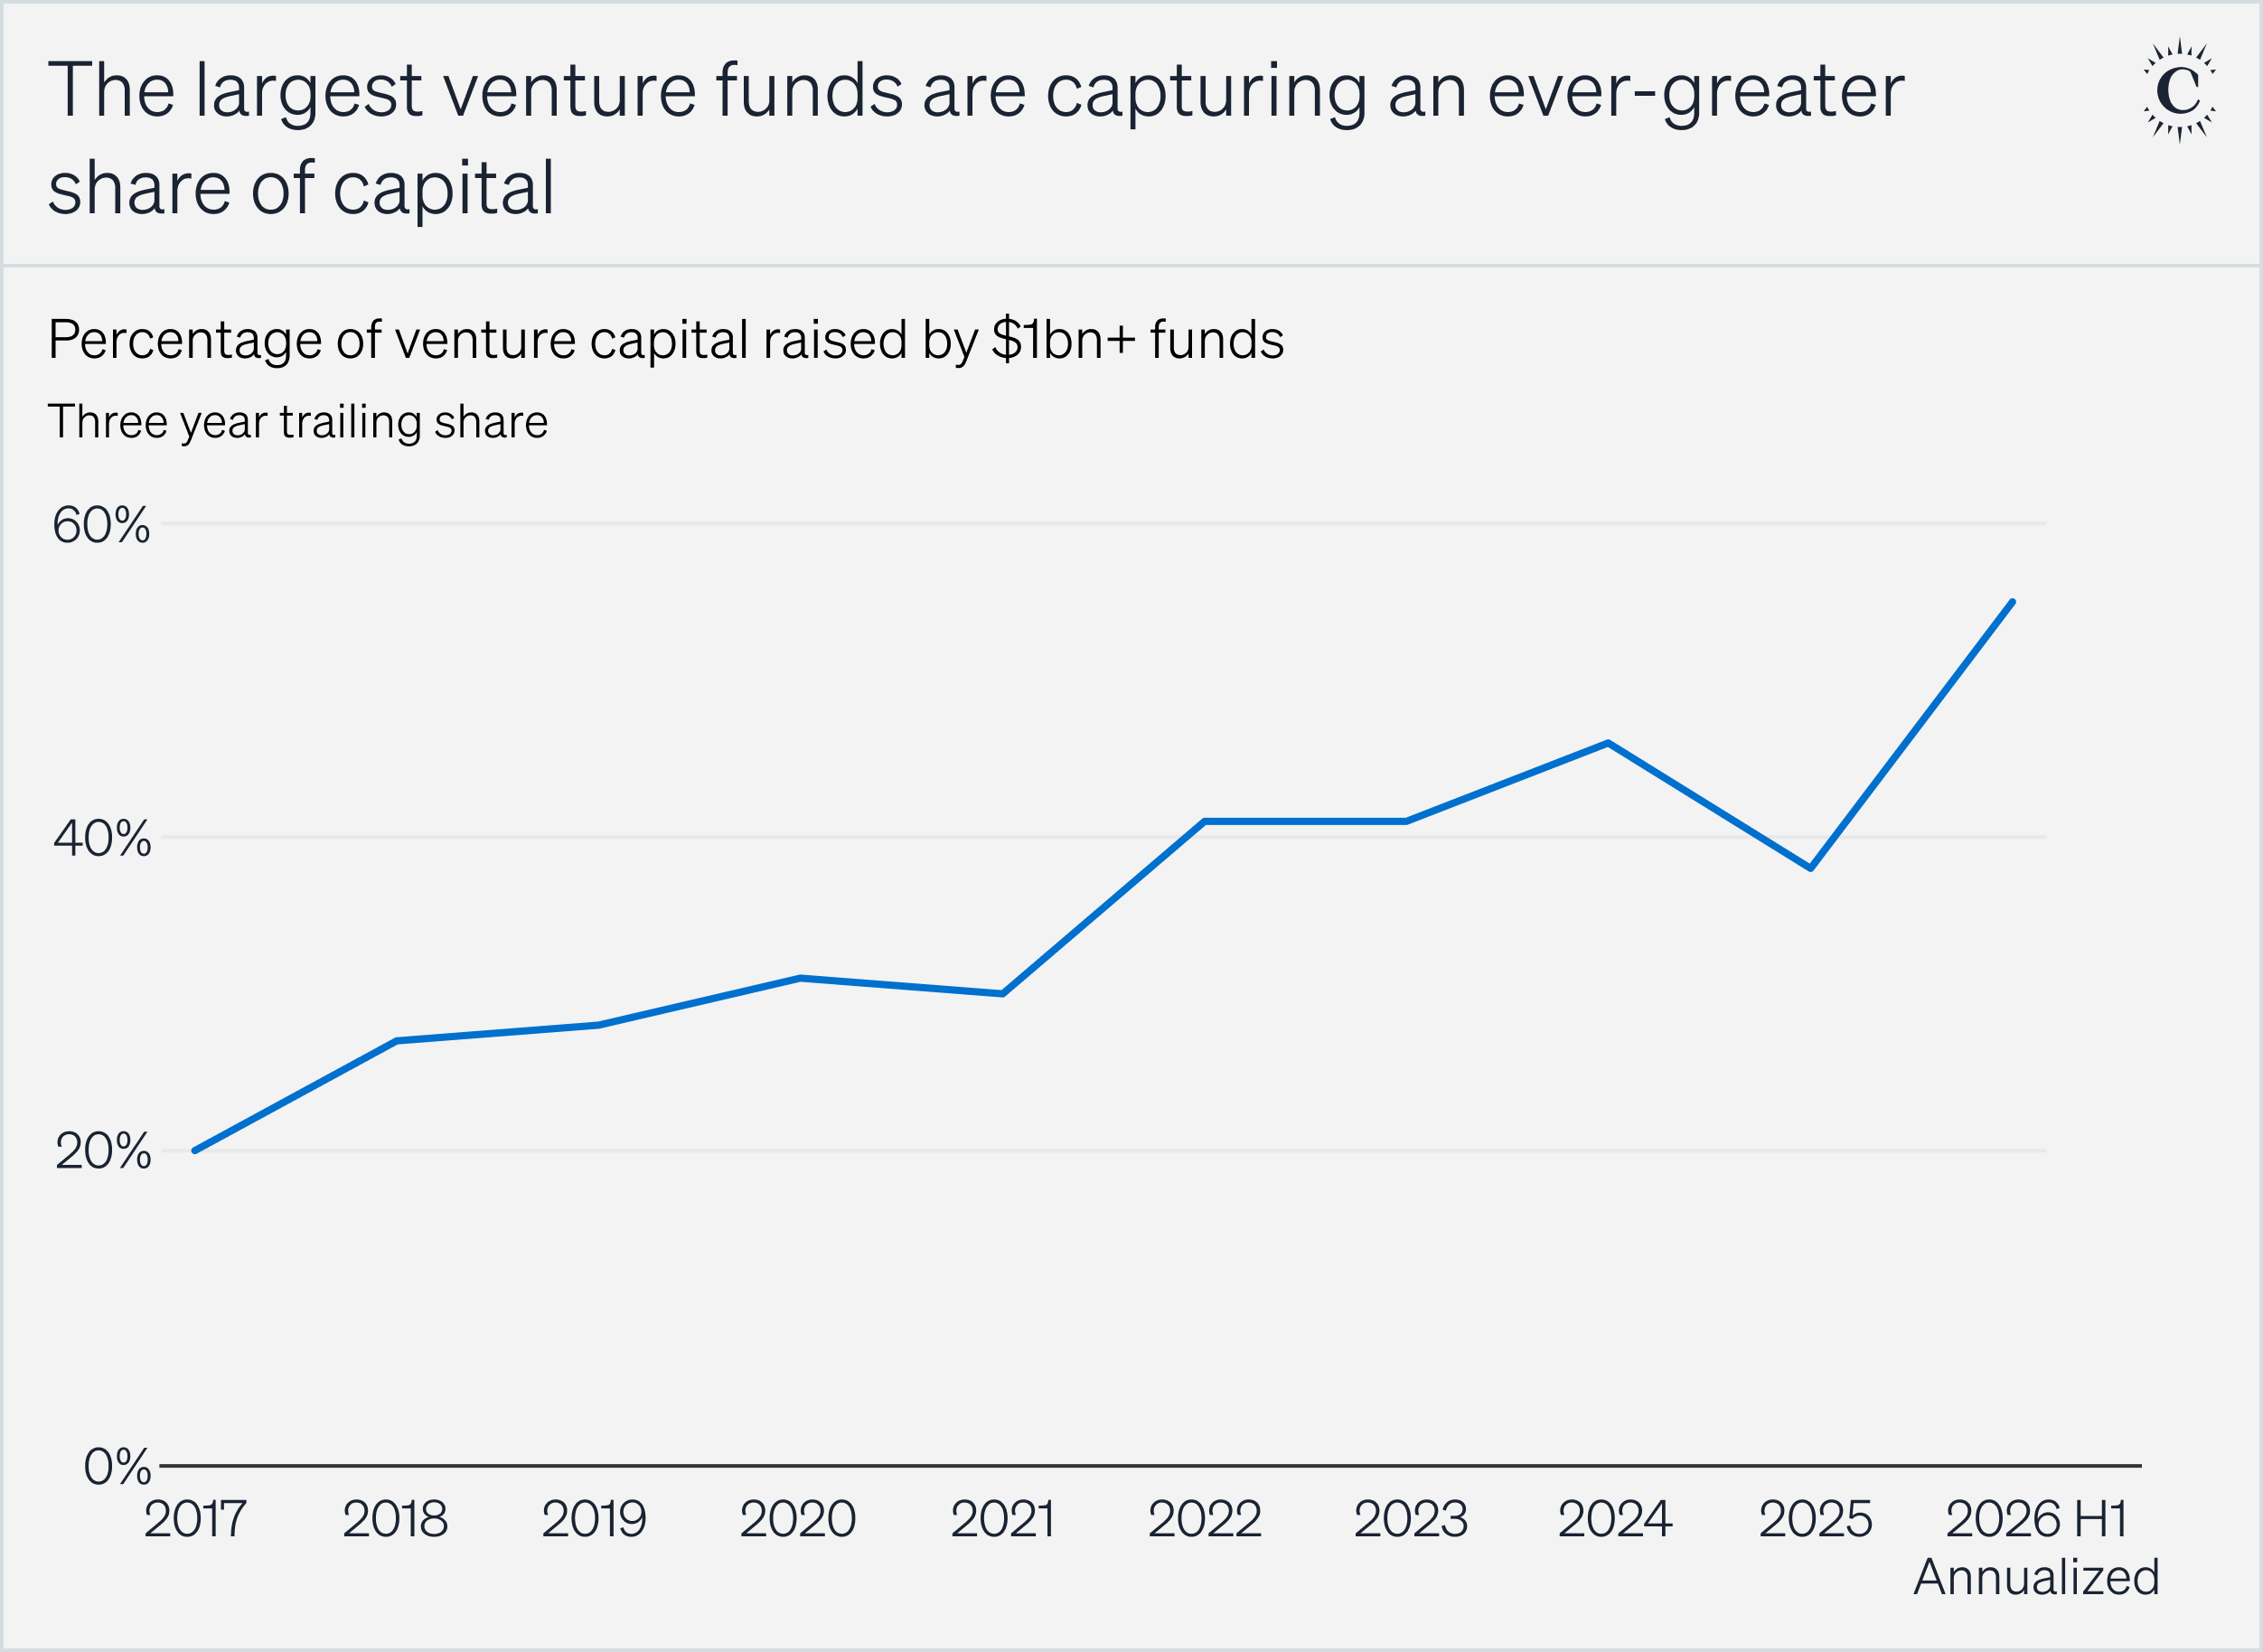
Источник данных: Ежегодник NVCA 2026, Pitchbook
В значительной степени вознаграждение венчурных фондов напрямую зависит от объема управляемого капитала. Для таких легендарных институтов с выдающейся историей, как Benchmark и USV, стремление привлечь больше активов под управление для каждого партнера на основании прошлых успехов выглядит вполне рациональным с коммерческой точки зрения.
Однако базовая логика венчурного инвестирования всегда опиралась на два столпа: во-первых, вложение в микропредприятия, способность которых поглощать капитал имеет объективные физические пределы; во-вторых, необходимость личного и активного управления каждым портфельным предприятием со стороны партнера, которое постоянно подвержено риску рождения и последующего банкротства. При резком росте капитала на одного из этих двух столпов неизбежно сломается. После какой именно критической отметки это вообще перестанет быть венчурным капиталом?
Риск и неопределенность: фундаментальные основы венчурного капитала
Пионеры венчура 1960-х годов сформулировали эффективную стратегию: создание диверсифицированного портфеля из мелких пробных инвестиций с последующими крупными дозаполнениями в те компании, которые доказали свою жизнеспособность. Оба элемента необходимы, поскольку в мире венчурных инвестиций доходность строго следует экстремальному степенному распределению, а стартапы ежедневно сталкиваются с глубокой и укоренившейся экстремальной неопределенностью.
Первопроходец экономической теории предпринимательства Фрэнк Найт дал классическое определение «неопределенности»: когда вы знаете вероятность успеха или неудачи, вы имеете дело с «риском»; когда же вероятности полностью неизвестны, перед вами — «неопределенность».
Зрелые и хорошо работающие компании имеют дело с расчетным риском, в то время как новые предприятия сталкиваются с чистой неопределенностью. Если условия очевидны, компания может получить банковский кредит; если присутствует измеримый риск, вторичный рынок акций и фонды прямого участия самостоятельно придут для оценки.
Но когда наступает истинная экстремальная неопределенность, когда фундамент бизнеса построен на переменных, совершенно непредсказуемых для современного человеческого понимания, только венчурный капитал способен предложить решение. Короче говоря, в этом и заключается весь секрет работы венчурной модели. Венчурные инвесторы могут контролировать неопределенность, диверсифицируя вложения в множество микрокоманд и поэтапно контролируя убытки.
Хорошо управляемые корпоративные гиганты не боятся брать на себя риски: страховщики и банки ежедневно торгуют ими, но они требуют статистически предсказуемых моделей. Следовательно, крупные компании системно исключают проекты с неопределенностью, чья ожидаемая доходность не поддается рациональному расчету.
Это означает, что только отчаявшиеся будут бросаться за маргинальными идеями, полными неопределенности. Эти люди — предприниматели, чье предназначение рождено именно для принятия на себя неопределенности. Такой подход позволяет избежать прямого столкновения с богатыми ресурсами гигантами, обеспечивая стартапам узкое окно развития.
Самые успешные предприниматели в истории часто справлялись с неопределенностью, создавая ранее неизвестные рынки. Верхний предел прибыли на уже существующих рынках ограничен известным размером рынка; однако новые рынки представляют собой совершенно неизведанные пространства с бесконечным потенциалом роста. Когда Apple была основана в 1976 году, никто не представлял, какого размера будет рынок персональных компьютеров.
Такие непредвиденные позитивные результаты формируют очень привлекательное длинное хвостовое распределение бизнес-результатов. Рациональная стратегия работы с экстремальной неопределенностью — это не ставка всех денег сразу на одну компанию на раннем этапе, а построение диверсифицированного портфеля с сохранением прав на последующие докапитализации раундами.
Когда капитал избыточен: двойное проклятие времени партнера и доходности
Предприниматели не способны одновременно вести несколько идей с высокой степенью неопределенности; полная концентрация на одном проекте выматывает их до предела. В этом кроется смысл социального разделения труда в венчуре: управляющие фонды берут на себя управление неопределенностью на уровне портфеля, позволяя предпринимателям на передовой фокусироваться исключительно на своих конкретных задачах.
Партнеры венчурных фондов должны одновременно управлять собственной инвестиционной неопределенностью и помогать стартап-командам отражать внешние риски. Однако энергия партнера имеет непреодолимые биологические пределы. Традиционное эмпирическое правило гласит, что верхняя граница компаний, в которых партнер выступает основным лидером раунда, активно участвует и занимает место в совете директоров, обычно составляет всего 10–12 штук.
Чтобы увеличить объем инвестиций под управлением каждого партнера, учреждение обычно выбирает один из двух путей: либо увеличивать количество инвестируемых проектов, либо искусственно насыщать каждый проект дополнительным капиталом.
Если фонд выберет увеличение количества объектов, партнеру придется выйти из роли глубоко вовлеченного лид-инвестора и слепо следовать due diligence сторонних лидеров. Однако такое поведение «парашютистов» фундаментально разрушает механизм контроля риска банкротства предприятий через глубокое операционное участие.
Альтернативный подход подразумевает увеличение ставки по отдельным сделкам: либо уплатить чрезмерно высокую премию к оценке на ранней стадии любой ценой, либо продвинуть капитал в более поздние раунды. Однако как чрезмерно высокая оценка на старте, так и покупка зрелых объектов, где неопределенность сильно разбавлена, необратимо подрывают долгосрочную доходность капитала.
Инвестиции на стадии роста на поздних этапах эволюционировали в принципиально иной финансовый продукт. Он управляет стандартными рисками с известной вероятностью, а не чистой неопределенностью, которую предстоит исследовать. Это также требует от партнеров тратить колоссальные усилия на переговоры с внешними покупателями прямого участия, что серьезно отвлекает ресурсы, которые следовало направлять на раннее воспитание.
Отголоски истории: кризис внезапной остановки венчурного рынка в 1980-х годах
Явление падения общей доходности из-за чрезмерного объема капитала под управлением каждого партнера уже неоднократно проигрывало полную трагическую стадию в истории венчурной индустрии.
В 1979 году США скорректировали правило prudent man (добросовестного управляющего) в Законе о пенсионном обеспечении сотрудников (ERISA), впервые убрав барьеры для массового притока пенсионных денег в венчурный сектор. Всего за пять лет годовой сбор средств американскими венчурными фондами взлетел в шестнадцать раз, подскочив с $218 млн в 1978 году до $3,6 млрд в 1983 году.
Тем не менее, скорость подготовки профессиональных инвестиционных кадров по всей индустрии никак не могла соответствовать потрясающему потоку входящего капитала. С 1978 по 1987 год объем управляемых активов на сотрудника индустрии венчурного капитала утроился, взлетев с $4 млн до $12 млн.
Самым прямым следствием этого дисбаланса стало вздутие пузырей оценок. В 1983 году The Wall Street Journal писала: «Оценки молодых компаний растут слишком быстро, из-за чего традиционным венчурным фондам на ранних стадиях становится крайне трудно достичь необходимых коэффициентов доходности в 5–10 раз». Медианный коэффициент чистой внутренней нормы доходности (IRR) всей отрасли свободно падал с более чем 30% в 1982 году до примерно 8% к 1988 году.
Раздутые объемы фондов спровоцировали еще более фатальные цепные реакции: на рынке просто не хватало достаточного количества ранних стартапов, способных поглотить такой огромный капитал. В 1988 году газета отмечала: «Колоссальные объемы фондов во многих случаях превратили seed-инвестиции из основной деятельности в бесполезный второстепенный элемент».
Доля ранних seed-инвестиций в общем объеме венчурного финансирования США сократилась вдвое, рухнув с 25% в 1980 году до 12,5% в 1988 году. В качестве ответа многие венчурные фонды просто переключились на leveraged buyout (LBO). Эта категория не занимала практически никакого места в 1980 году, но к 1986 году поглотила целых 23% всех американских венчурных денег.
Многие ветераны индустрии, включая J.H. Whitney, Patricof и Warburg Pincus, либо агрессивно занялись этим, либо полностью трансформировались в фонды прямого участия, специализирующиеся на LBO. Даже знаменитая Sequoia Capital тогда пыталась участвовать в сделках по покупке компаний за счет заемных средств.
Фонды, сохранявшие фасад венчурного инвестирования, начали избегать проектов с неопределенностью, сместив фокус на консолидацию зрелых нишевых рынков, копирование однородных конкурентов и традиционный ритейл без технологических барьеров. Investment в сеть канцелярских магазинов Staples считался удачным, однако в течение последующих двух лет инвесторы хлынули в как минимум 16 аналогичных сетей, вложив почти $200 млн.
Это быстро переросло в разрушительную ценовую войну и волну банкротств. Поскольку венчурный капитал пытался добиться низкого уровня волатильности путем устранения самой неопределенности, в итоге вся отрасль оказалась в полном хаосе.
По мере того как капитал массово покидал технологический источник, уходя в M&A и зрелые сектора, число новых компаний, занятых фундаментальными технологическими инновациями, рухнуло. Количество зарегистрированных в США новых высокотехнологичных компаний, достигшее пика в 1982 году, к 1991 году сократилось на 28%; количество новых независимых разработчиков программного обеспечения за тот же период обрушилось на 76%.
В условиях отсутствия пригодных для инвестирования активов commitment capital, направленный в венчур, между 1989 и 1991 годами сократился на 71%. Марк Андрессен, описывая ситуацию в начале 1994 года, когда он прибыл в Кремниевую долину, откровенно заявил: «Там всё окончательно умерло, это абсолютно мертвая вода».
Если кратко, некогда процветающая индустрия венчурного капитала столкнулась с объемом капитала, многократно превышающим способности к его усвоению из-за либерализации правил; когда темпы роста денег обгоняли приток грамотных инвесторов, доходность начала обрушиваться; чтобы справиться с этим, фонды отступили и отказались от неопределенности, попав в порочный круг с еще более низкой доходностью.
Повторение ошибок под гнетом гонки вооружений вокруг ИИ
Сегодня мы стоим ровно на том же самом историческом перекрестке. Согласно масштабам нового фонда Benchmark 2026 года, каждый партнер должен инвестировать $400 млн, что более чем в три раза превышает размер, который они считали оптимальным для сохранения фокуса двумя годами ранее. Каждый партнер USV сегодня также управляет $180 млн, что также в несколько раз превышает их прошлые объемы управления.
Это далеко не единичный случай. Объем собранного в США венчурного капитала после пика в $223 млрд в 2022 году резко упал до $67 млрд в 2025 году. Несмотря на частичный отскок показателей в этом году, массивы капитала беспрепятственно стекаются к handful сверхкрупных фондов. Если история несет какие-либо предупреждения, мы, скорее всего, находимся накануне боли начала 1990-х годов.
Никто не стремится намеренно уничтожить венчурный капитал. Текущий гигантский раздув по своей сути является неотвратимой гонкой вооружений. Взрыв генеративного ИИ вытолкнул порог входа в капитал и рыночные оценки на нереалистично высокий уровень, будто только суперфонды с мешками золота заслуживают входного билета.
Легендарные исследовательские лаборатории требуют десятки миллиардов долларов на строительство дата-центров и обучение базовых моделей, а многие новые AI-стартапы сразу получают космические суммы в серии Seed, например, Thinking Machines привлекла первую раунд объемом $2 млрд в 2025 году. Но каким бы благородным ни было происхождение, это фундаментально нарушает базовые правила венчурного инвестирования.
На ранних этапах OpenAI имела дело с истинной, никем не изученной неопределенностью. Эта абсолютная неизвестность дала ей возможность спокойно годами исследовать базовые технологии и бизнес-модели, расходуя лишь около $130 млн в первые годы после основания. Большинство же нынешних AI-компаний шагнут уже в высоко насыщенный, охраняемый гигантами зрелый арену.
Они способны привлекать гигантские инвестиции потому, что базовая неопределенность уже раскрыта пионерами; однако одновременно они вынуждены противостоять давлению наиболее ресурсозажженных технологических корпораций мира. Инвесторы словно вернулись в 80-е, упоенно играя на известных рисках в красном море, но не решаясь по-настоящему embracing unknown неопределенность.
Приобретение обычных компаний с известными рисками по космическим оценкам, якобы компенсирующим неопределенность, неизбежно ведет к тому, что реальная доходность при выходе не покроет баснословного порога входа. Как General Motors в разгар ажиотажа вокруг автономного вождения купила Cruise более чем за $1 млрд в 2016 году, но вынуждена была закрыть её в 2024-м, иллюзия блеска рушится, обнажая реальность.
Где большие деньги уходят влево, а венчур вправо: будущие пионеры из пепла
Венчурный капитал по своей сути получает сверхприбыль, принимая на себя экстремальную неопределенность в правом длинном хвосте степенного распределения. Когда фонд распределяет завышенный капитал на каждого партнера, те вынуждены либо соглашаться на плохие сделки с завышенной премией, либо искать спокойствие, лишь снижая степень неопределенности. Первое — дряхлая коммерческая сделка, второе — это вообще уже не венчурный капитал.
В этом смысле венчурный капитал вновь входит в цикл локального угасания. Участие в инвестициях роста или leveraged buyouts само по себе не вызывает претензий, рынок действительно нуждается в таких перевозчиках активов. Однако миру критически необходим настоящий венчурный капитал. Когда мегафонды коллективно уплывают прочь, маленькие гибкие фонды неизбежно возьмут в руки фитиль исследований.
Исторический ритм отчетливо звучит сегодня: Lightspeed учредил фонд свыше $750 млн, специально предназначенный для покупки старых компаний и насильственного нанесения на них AI-упаковки; Thrive Capital потратил $7,6 млрд на leveraged buyout традиционного производителя домашней безопасности ADT, чья история насчитывает 150 лет.
Самые сильные бывшие акулы венчура тратят огромные усилия на упаковку, реструктуризацию и слияния активов, в то время как чистые силы, сосредоточенные на seed и ранних стадиях, испытывают жесткое сокращение.
В то же время, чистые силы, сфокусированные на seed и ранних стадиях, переживают серьезное сокращение. В 2025 году доля первичных фондов (first-time funds) в общем объеме венчурного финансирования США резко упала до исторического минимума в 10,9%; доля ранних микрофондов объемом менее $100 млн также сократилась до жалких 11,7%.
Но помните: именно в период Великой рецессии 1980-х годов именно независимые энтузиасты, такие как Kleiner Perkins и Accel,死死 отстаивавшие раннюю неопределенность, стали впоследствии легендами индустрии 1990-х в эпоху интернет-бума, возглавив грандиозное возрождение человеческих инноваций.
Венчурный капитал не исчез по-настоящему в 80-е, и сейчас не исчезнет. Грандиозные капиталы, привлекающие внимание СМИ, неизбежно займут заголовки, но настоящие пульсы будущего индустрии всегда принадлежат лишь меньшинству инвесторов, сохраняющих трезвый ум и мягко сопровождающих предпринимателей на краю неизвестного, осваивая новые рынки.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ganeumann















