IOSG|Биткоин должен вырасти до 250 тысяч долларов, чтобы майнинг догнал доходность ИИ
Автор: Mario Chow, IOSG Ventures
Цена акций указана на закрытие рынка 13 ноября 2026 года; биткоин торгуется по $64,4 тыс. на 16 ноября. В тексте аббревиатура MW означает критическую ИТ нагрузку, то есть фактическую электроэнергию, подаваемую на серверы. Gross MW указывает на общее потребление электроэнергии комплексом с учетом систем охлаждения и обычно на 20–40 % превышает ИТ нагрузку.
TL;DR
Почему происходит переход.
CoinShares оценивает готовые и полностью арендованные ИИ-ЦОД примерно в 27 млн долл. за каждый MW, тогда как мощность шахтеров с подведенным электричеством, но без арендаторов, оценивается менее чем в 3 млн долл. за MW.
Этот девятикратный разрыв обусловлен не только стоимостью подключения к сети: первый вариант включает капитальные затраты на строительство от 8 до 15 млн долл. за MW. За вычетом этих затрат разница сохраняется на уровне 4–6 раз.
По операционной прибыли на MW: майнинг при текущем hashprice приносит около $230 тыс. чистой прибыли в год, тогда как ИИ-аренда — около $1,9 млн. Биткоин должен вырасти до ~$250 тыс., чтобы сократить эту разницу. Причина кроется в дефиците энергии для ИИ: в самых горячих регионах США новое подключение к электросети занимает три-четыре года, тогда как у шахтеров уже есть готовые мощности с подведенным электричеством.
Промежуточные выборы 3 ноября сделали эти подключения еще более дефицитными: в Техасе избран губернатор, обязующийся приостановить согласование новых ЦОД.
Как осуществляется переход.
Подключения к электросети, трансформаторные подстанции, земельные участки и разрешения можно использовать повторно, а остальное почти полностью демонтируется и перестраивается за 8–15 млн долл. за MW, что сопоставимо со стройкой «с нуля». Шахтеры продают не здания, а экономию двух-четырех лет в очередях на получение разрешений.
Кто участвует в переходе.
Восемь публичных горнодобывающих компаний заключили сделки на общую ИТ-мощность около 6,3 ГВт. Утром после выборов Riot сдала в аренду весь кампус Corsicana на 910 MW; кроме того, у Cipher есть 700 MW gross power. Фактически запущено около 1 ГВт. На долю одного CoreWeave приходится 24 % при отсутствии поручителей по арендной плате.
Арендатор лаборатории ИИ у Riot (по сообщениям, это Anthropic) сейчас занимает 18 %, что практически сопоставимо с долей CoreWeave.
Доходы и затраты.
За вычетом операционных расходов disclosed NOI для договоров составляет от 1,85 до 2,15 млн долл. в год на MW; исключение составляет Galaxy Helios Phase II, чей NOI оценен приблизительно в 2,3 млн долл. исходя из заявленной маржинальности. Годовая рентабельность строительных затрат варьируется в диапазоне 15–20 %.
Договор Riot по Corsicana выходит за рамки этого диапазона, демонстрируя показатель около 33 %, поскольку сами серверные помещения строят арендаторы на участках Riot с уже подведенным электричеством. Разница в номинальной аренде обусловлена преимущественно структурой договора, а не премией за кредитный риск.
Влияние на рынок.
Компании, сохраняющие фокус на майнинге, реализовали около 40 % своих запасов BTC. Остаточное давление продавцов сосредоточено в основном на MARA. Riot продала 20 264 монеты в этом году, оставив лишь 2 418; после завершения квартала MARA продала 13 597 монет для погашения обеспеченного биткоином кредита.
Сейчас совокупный остаток MARA, CleanSpark и Riot составляет около 36 000 монет против 60 500 в августе. Из них около 20 400 монет MARA наиболее вероятно продолжат поступать на рынок. Хешрейт упал, но восстановился; выход шахтеров не ослабил сеть. Акции горнодобывающих компаний больше не выступают прямым бета-вариантом биткоина.
После выборов акции разделились в зависимости от штатов: Riot выросла на 25 % при падении биткоина на 12 %; компании с незавершенными проектами в Техасе и Джорджии упали на 15–18 %.
Мнение IOSG
CoreWeave представляет собой риск без компенсации по аренде, Техас — второй риск.
Galaxy берет у CoreWeave самую высокую по отрасли ренту, но рентабельность строительства минимальна — около 15 % в год; CleanSpark сдает объектам Meta примерно 16 %, Hut 8 инвестиционным арендаторам — от 17 до 21 %. Теоретически, чем слабее кредитный профиль арендатора, тем выше доходность владельца, но на практике все наоборот.
CoreWeave занимает 100 % ИИ-бизнеса Galaxy, около 53 % Core Scientific и 28 % Applied Digital; Hut 8, CleanSpark, Riot и TeraWulf полностью лишены экспозиции на CoreWeave.
Отчет CoreWeave от 10 ноября превзошел ожидания по выручке, на следующий день акции взлетели на 25 %, однако регрессный долг за квартал вырос примерно на 10 млрд долл., достигнув 41,6 млрд. К 13 ноября цена акций вновь вернулась к отметке $53.
Выборы добавили второй фильтр качества. Активы MW компаний с одобренными проектами, арендаторами и капиталом выросли; те, что ждут решений Техаса или Джорджии, снизились. Galaxy не прошла оба теста: бизнес на 100 % зависит от CoreWeave, кампус Helios находится в Техасе, а Helios II все еще не сдан в аренду.
Пока кредитный профиль CoreWeave не стабилизируется, а мораторий в Техасе не получит четких сроков окончания, владельцы с высокой экспозицией должны торговаться с большим дисконтом. Core Scientific — наиболее чистый пример такой экспозиции: акции стабилизировались после голосования, так как из 590 MW сдано CoreWeave уже 485 MW генерируют доход.
Объединяя оба критерия, владельцев недвижимости можно разделить на три группы.
Группа 1: сдано в аренду, не в Техасе/Джорджии, финансирование обеспечено: TeraWulf (Нью-Йорк и Кентукки, Google обеспечивает гарантию по финансированию проекта для арендаторов Anthropic), River Bend от Hut 8 (Луизиана, облигации с ограниченным правом регресса) и Applied Digital (Северная Дакота, залоговые векселя).
Группа 2: сдано в аренду, но в Техасе или Джорджии, последующие очереди зависят от региональных лицензий или нераспределенного финансирования: Rockdale и Corsicana от Riot, Beacon Point от Hut 8, Helios I от Galaxy и Sandersville от CleanSpark.
Группа 3: еще не сдано или не одобрено: Helios II от Galaxy, Matagorda от MARA и резервные проекты Cipher в Техасе. Для первой группы дисконт должен быть минимальным, для третьей — максимальным; Galaxy одновременно попадает во вторую и третью группы, добавляя экспозицию на CoreWeave.
Основными бенефициарами продажи биткоинов, как и ожидалось, остаются компании, сохраняющие фокус на майнинге; остальные распродажи приходятся на MARA.
В августе у компаний, завершивших переход, практически не осталось запасов биткоина, в то время как MARA, CleanSpark и Riot контролировали около 60 500 монет, которым предстояло профинансировать ИИ-проекты.随后 из этих трех две начали распродажу. Riot продала 20 264 монеты за первые девять месяцев (~$1,5 млрд), направляя средства преимущественно на строительство ЦОД, к концу сентября ее остаток сократился до 2 418 монет.
MARA по итогам квартала продала 13 597 монет по средней цене ~$81 тыс., погасив $750 млн обеспеченного биткоином кредита, и заявила о продолжении привлечения капитала для ИИ-направления через продажу BTC. Совместный остаток трех компаний сейчас составляет ~36 000 монет (~$2,3 млрд), то есть продано ~40 %, осталось ~60 %. Будут ли они продавать дальше, зависит от уровня потребности в ликвидности.
Остаток Riot в 2 418 монет уже не играет роли: расходы на Corsicana покрываются денежной наличностью и проектным финансированием. У CleanSpark осталось 13 530 монет без сокращений; проект Sandersville финансируется залогами, поэтому наименее нуждается в распродаже; однако с октября компания прекратила публикацию ежемесячных отчетов об объеме добычи.
Стоит отслеживать именно ~20 400 монет MARA (~$1,3 млрд) как основное давление продавцов: компания анонсировала продолжение продаж; в случае утверждения техасского кампуса потребуется выплата до $600 млн; кроме того, идут переговоры по двум договорам аренды, которые потребуют самостоятельного строительства. Пик распродаж запасов прошел, но процесс продолжается.
Акции горнодобывающих компаний стали инструментом торговли кредитным риском ИИ-инфраструктуры; после выборов добавилась сделка на техасские лицензии.
Компании, завершившие переход, следуют за CoreWeave и Nebius, а не за биткоином: когда биткоин рос в октябре, их акции падали вместе с корпоративными облигациями CoreWeave.
С 3 по 13 ноября биткоин снизился на 12 %, Riot выросла на 25 % благодаря договору на 910 MW в Техасе с уже утвержденным электричеством; Galaxy, Cipher и CleanSpark, имеющие незавершенные проекты в Техасе и Джорджии, потеряли 15–18 %.
Покупка этой корзины акций ставит ставку на финансирование ИИ-ЦОД и получение региональных разрешений; доля биткоина минимальна.
Зачем шахтерам уход из майнинга
Рост цены биткоина ухудшает майнинг
Hashprice — ожидаемый ежедневный доход с единицы мощности PH/s до вычета затрат; он определяет жизнеспособность шахтера, и эта цифра неуклонно снижается.
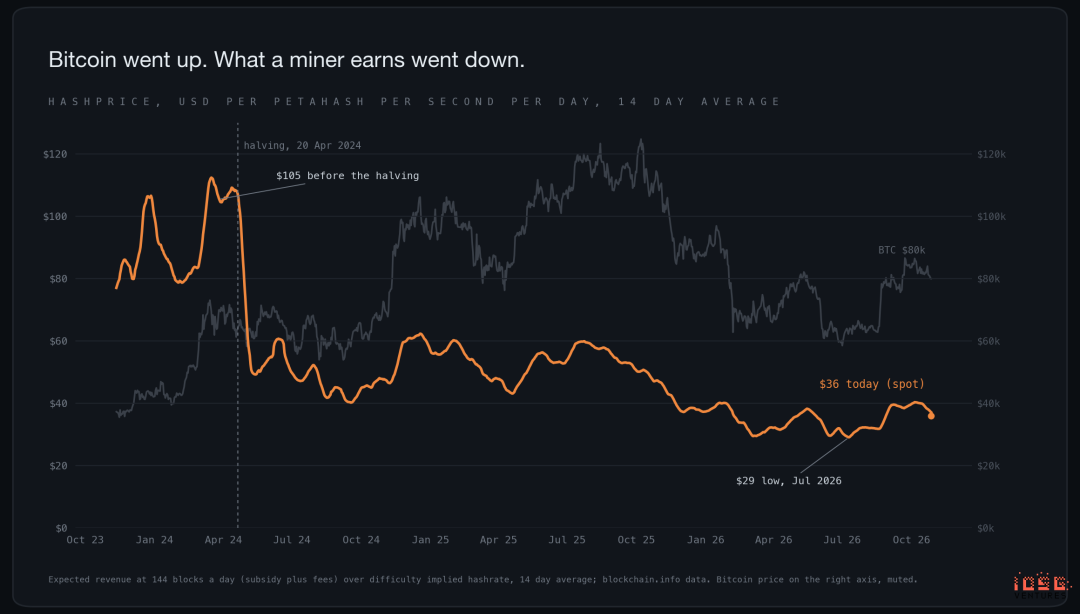
До halving 2024 года 1 PH/s приносила около $105 в день. Сейчас ~$30, хотя цена биткоина вернулась к тому же уровню. Halving сократил вознаграждение за блок вдвое, в то время как общая мощность сети выросла примерно на 70 %, дважды раздавив долю каждой единицы оборудования.
Это близко к минимуму лета: hashprice опускался ниже $30, CoinShares оценивала средние валютные издержки публичных шахтеров в $75,5 тыс. за монету, а цена биткоина была около $60 тыс., отрасль добывала с убытком.
Биткоин поднялся до $84 тыс. в октябре и вернулся к $64,4 тыс. Этого месяца. Ни одно событие не изменило ситуацию, потому что альтернативная доходность слишком высока.
Один и тот же MW, два разных алгоритма
На графике ниже использован hashprice конца октября ~$35; при текущих $30 значение для майнинга будет еще ниже.
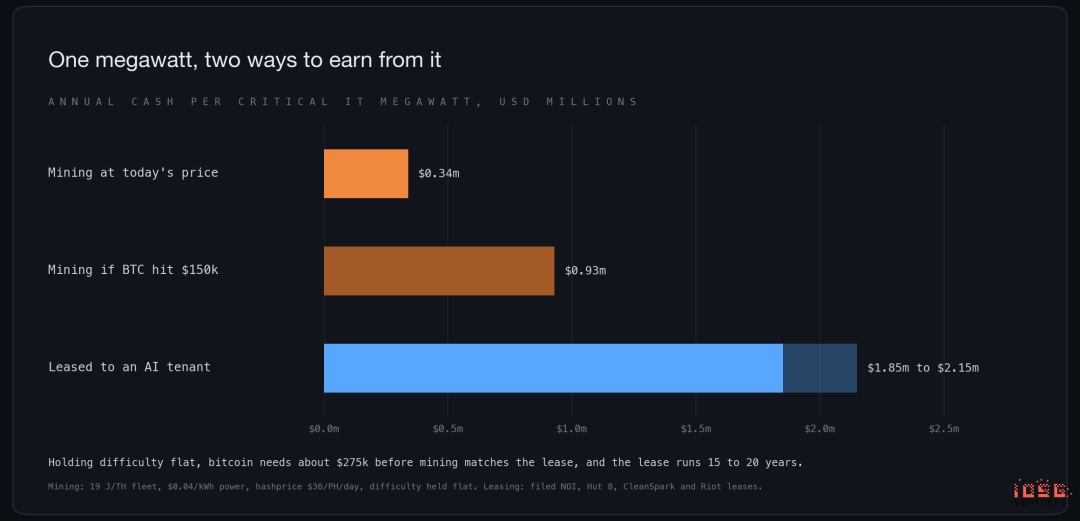
По операционной прибыли на MW: один MW нового поколения ASIC-ферм при текущем hashprice приносит ~$230 тыс. чистой прибыли в год после оплаты электроэнергии, плюс требуется дополнительная закупка следующего поколения оборудования.
При сдаче в аренду ИИ-арендаторам тот же 1 MW генерирует NOI (чистый операционный доход) в размере 1,85–2,15 млн долл. на срок 15–20 лет с ежегодными индексациями арендной платы. Даже если биткоин вырастет до $150 тыс. при неизменной сложности, майнинг принесет лишь ~$1 млн в год без каких-либо контрактных гарантий.
Есть нюанс в пользу аренды: NOI в $1,9 млн требует капитальных затрат на строительство от 8 до 15 млн долл. на MW, тогда как для майнинга нужно всего ~$800 тыс. на MW. Оценки CoinShares нельзя использовать напрямую для окончательных выводов.
Они оценивают готовые и полностью арендованные ИИ-ЦОД в ~$27 млн за MW, тогда как мощностей шахтеров с подведенным электричеством, но без арендаторов — менее $3 млн. Сравниваются разные типы активов, а не стоимость одного комплекса до и после сдачи в аренду.
Если вычесть строительные затраты из оценки арендованного объекта, остается 12–19 млн долл. на MW, что в 4–6 раз превышает оценку нереализованной мощности, но здесь не учтены риски достройки и двухлетний период между окончанием работ и началом аренды. Тенденция очевидна, точный коэффициент не является строгим.
Наиболее убедительным доказательством служит готовность шахтеров платить за выход. Core Scientific потратила ~$42 млн на отмену заказа на новое оборудование мощностью 15 EH/s. Keel (ранее Bitfarms) остановила майнинг в июне. Galaxy перевела весь кампус Helios на новую модель и признала обесценение.
Как Майнинг-комплекс переходит в ЦОД
Сохраняем розетки, остальное перестраиваем
После модернизации останется только всё, что находится за пределами электросчетчика, со стороны сети.
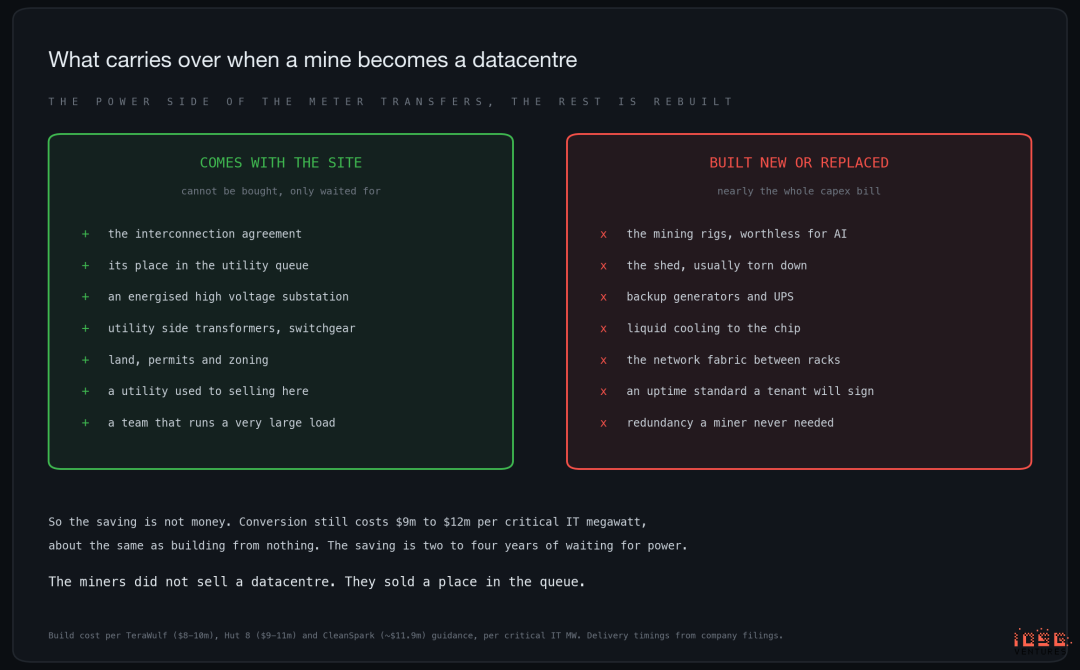
Всё за пределами счетчика может быть использовано повторно, внутреннее оборудование практически полностью списывается. ASIC-майнеры бесполезны для ИИ, ангары обычно сносят. Шахтеры привыкли снижать нагрузку при росте цен на энергию, поэтому никогда не устанавливали резервные генераторы или избыточные линии электропередачи и не могут гарантировать uptime, требуемый ИИ-арендаторами.
Шкаф NVIDIA GB300 потребляет 130–140 кВт, обычный серверный шкаф — около 9 кВт; тепло необходимо отводить через жидкостное охлаждение, подключенное непосредственно к чипам.
Поэтому затраты на переоборудование составляют 8–15 млн долл. на MW: TeraWulf дает ориентир $8–10 млн, Hut 8 — $9–11 млн, CleanSpark — ~$11,9 млн, Galaxy Helios II — ~$15,4 млн,
что фактически равно новой стройке.
Экономия заключается не в деньгах, а во времени.
Три способа монетизации MW
Владелец может сдать пустой контур, сдавать вычислительную мощность или продать комплекс целиком.
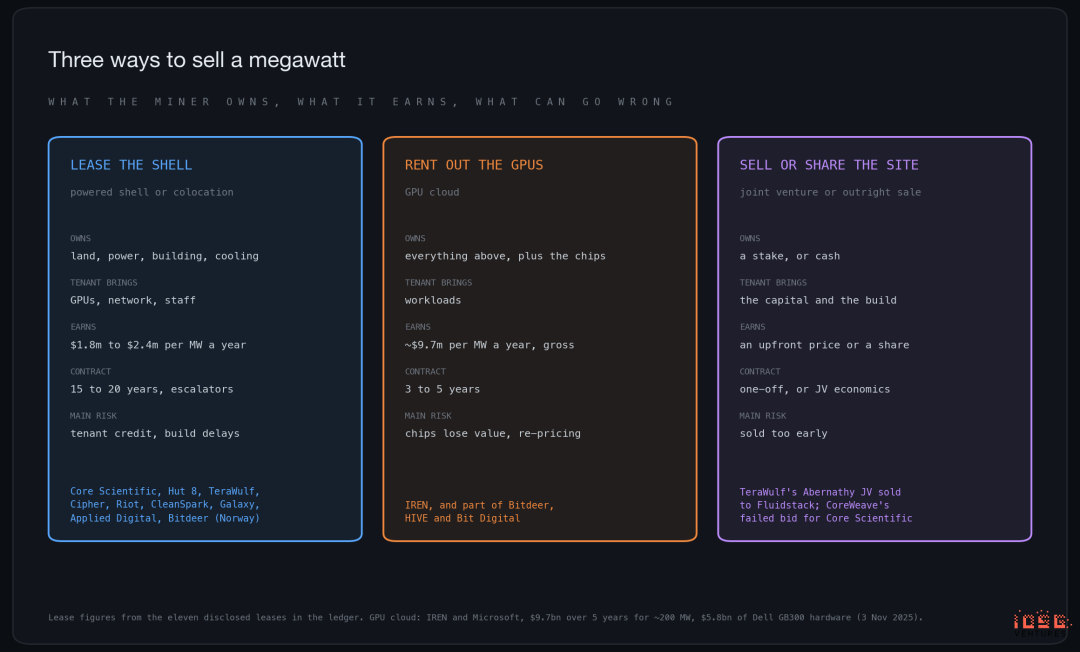
Большинство предложений на рынке — «powered shell» (защищенный контур): земля, электричество, здание и охлаждение поставляются владельцем, GPU, сеть и персонал обслуживания предоставляются арендатором. Такое разделение позволяет оценивать преобразованных шахтеров как недвижимость.
Riot Goes further с Corsicana, продавая «powered land» (землю с коммуникациями): Riot передает только участок, электричество и платформу под стойки; ИИ-арендатор строит и эксплуатирует серверное помещение самостоятельно.
IREN идет по пути сдачи вычислительной мощности: яркий пример — пятилетний контракт с Microsoft на $9,7 млрд, требующий закупки $5,8 млрд оборудования Dell. Ее доход на MW примерно в пять раз выше арендного дохода, но ценность чипов теряется в течение нескольких лет, а срок контракта составляет лишь треть от стандартного договора аренды.
Сравнение IREN и арендодателей исключительно по показателю дохода на MW — типичная ошибка в индустрии.
Третий путь — продажа комплекса. TeraWulf продала долю в совместном проекте Abernathy компании Fluidstack за ~$530 млн, из которых $250 млн поступили в третьем квартале.
CoreWeave планировала полномасштабное приобретение Core Scientific в 2025 году, но акционеры Core Scientific проголосовали против.
Откуда берутся деньги
Строительство комплекса на 200 MW по $10 млн за MW обойдется в $2 млрд, причем капитальные расходы начнутся примерно за два года до начала аренды.
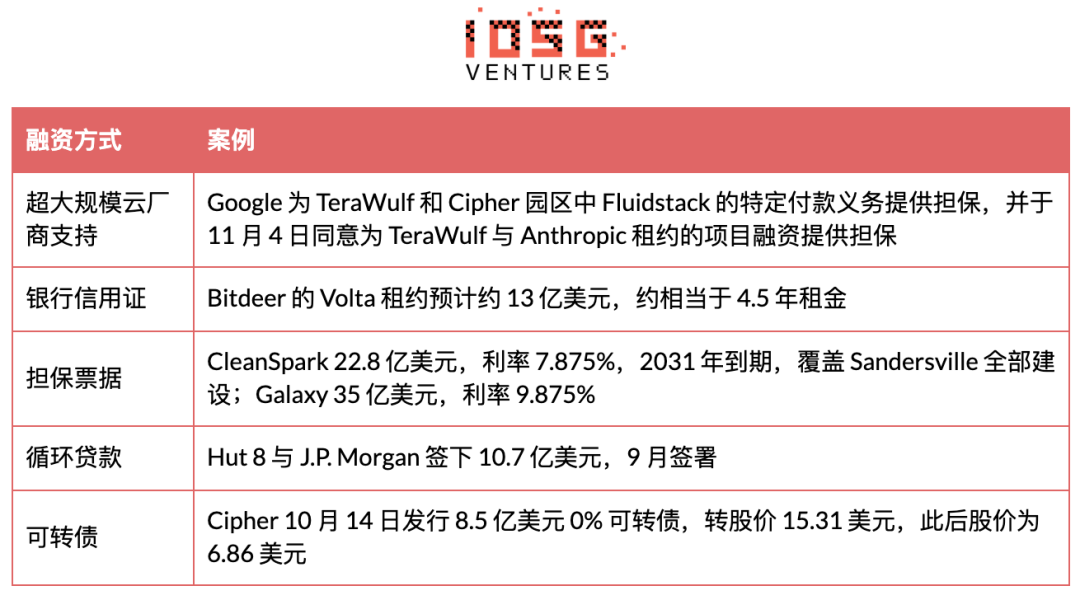
Главный риск времени по-прежнему связан с Riot. Ее bridge-кредит Morgan Stanley на $573 млн истекает 31 декабря 2026 года, но первая очередь Rockdale (96 MW) начнет генерировать доход лишь в декабре 2027 года, а инвестиционная гарантия по контракту на $9,1 млрд находится в стадии finalize.
К концу сентября у Riot было $950 млн наличными и в биткоине; компания заявила о планах не проводить разводнение капитала, проводя переговоры о проектном финансировании для Rockdale и Corsicana. Эти средства должны быть привлечены до начала аренды.
Кто уже работает
Арендодатели: подписано ≠ построено
Договор по Corsicana сделал Riot вторым по величине арендодателем по заявленной емкости, но почти ничего еще не функционирует.
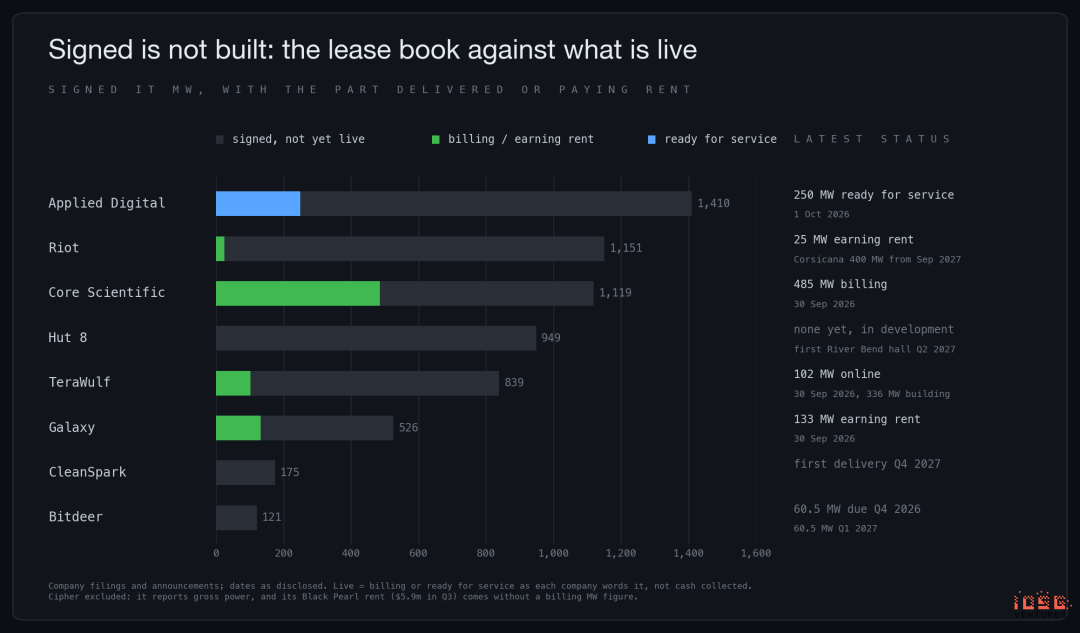
Заявленная MW включает будущие мощности, которые будут сданы в ближайшие годы;计费 MW (Billed MW) — это то, что уже начало приносить арендный доход. Galaxy сдала CoreWeave 526 MW, из которых 133 MW платят аренду. Остальные 393 MW не простаивают в ожидании клиента, они уже сданы в долгосрочную аренду, но находятся в стадии строительства.
По состоянию на 30 сентября у Core Scientific в billing статусе находились 485 MW (против 395 MW на 30 июня); оставшиеся 100 MW Dalton должны запуститься в начале 2027 года.
Подключение к электросети решает только один узкий место; дальше остаются финансирование, строительство, охлаждение, резервирование и приемка арендатором. Низкий уровень计费 емкостей при больших远期 контрактах не свидетельствует о слабом спросе.
700 MW Cipher указаны как общая мощность комплекса (gross power), а не ИТ нагрузка, поэтому мы не включили их в расчет доли мощности. Однако их материалы содержат данные по ИТ нагрузке для договора Amazon Black Pearl на 216 MW, что эквивалентно арендной плате около $1,7 млн на MW в год.
Black Pearl принес $5,9 млн арендных поступлений в третьем квартале, это первые доходы Cipher в сегменте.
Самый крупный контракт в отрасли появился утром после выборов. 4 ноября Riot сдавала весь кампус Corsicana на 910 MW в 15-летнюю аренду той же ИИ-лаборатории в Rockdale за ~$28 млрд.
До этого нововводов не было: с 18 сентября ни один новый договор не был подписан; Cipher продлил договор Barber Lake на 20 лет, увеличив его стоимость на $5,2 млрд, но не добавив ни единого MW.
Арндаторы
С получением Corsicana доля прямой аренды ИИ-лабораторий выросла более чем вдвое.
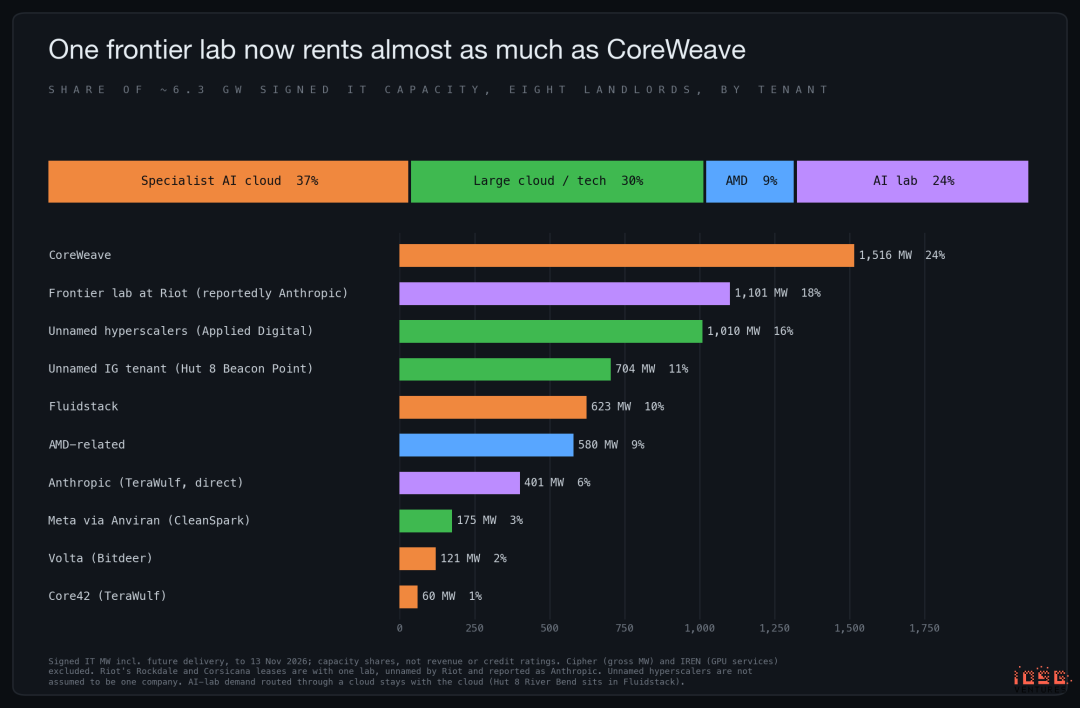
Профессиональные ИИ-облака (neocloud) по-прежнему являются крупнейшей группой арендаторов, занимая ~37 % от 6,3 ГВт. Из них CoreWeave через Applied Digital, Core Scientific и Galaxy арендует 1 516 MW (24 % общего объема), Fluidstack занимает 10 %.
Крупные облачные провайдеры и технологические компании занимают ~30 %, связанные с AMD соглашениями — 9 %, прямая аренда ИИ-лабораторий — 24 % (до Corsicana этот показатель составлял 11 %).
Если арендатор Riot, как сообщается, действительно является Anthropic, то прямая аренда Anthropic составляет ~1,5 ГВт. Прибавляя 245 MW через Fluidstack в River Bend, конечный спрос превышает показатели CoreWeave.
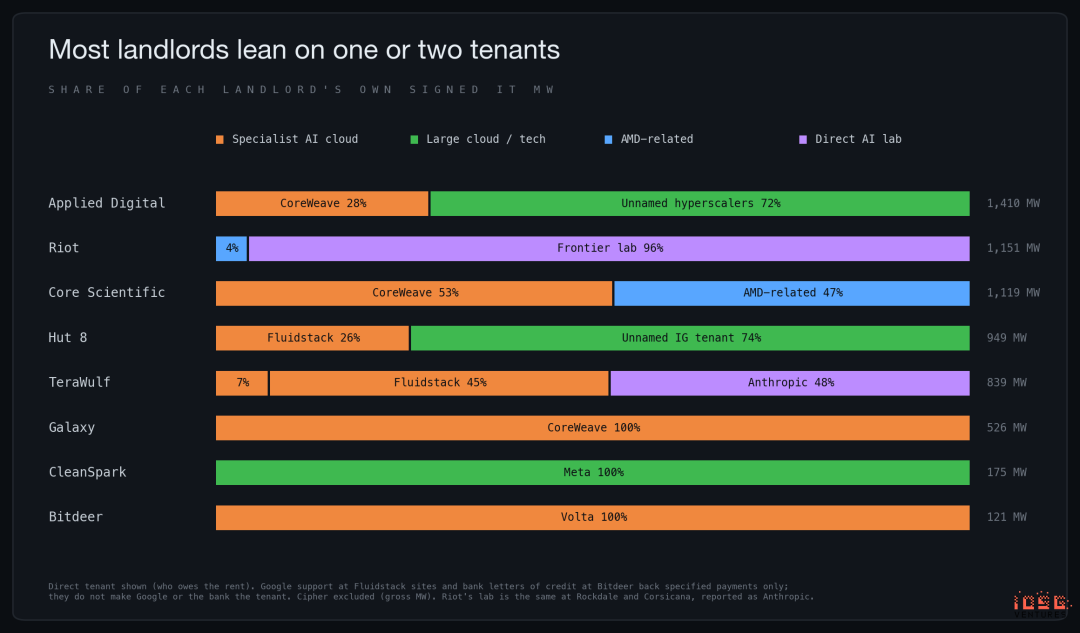
Портфель арендаторов каждого владельца крайне концентрированный. У Galaxy, CleanSpark и Bitdeer по одному клиенту; сейчас 96 % емкости Riot принадлежит одной лаборатории. Ключевой проблемой является концентрация на CoreWeave, поскольку летом кредитная ситуация перевернулась: основным страхом были неположенные ИИ-лаборатории.
С тех пор Anthropic привлекла $65 млрд при оценке в $965 млрд, по слухам, сообщила инвесторам о выручке Q3 2024 в $16,8 млрд, подала заявку на IPO 26 октября, проводит roadshows и оценивается примерно в $1 трлн.
Истинный страх рынка вызывает CoreWeave: рейтинг B+, регрессный долг на конец сентября $41,6 млрд (+$10 млрд за квартал); в середине октября доходность по её облигациям приближалась к 15 %, 5-летний CDS превышал 1 000 базисных пунктов, оставаясь там до отчета 10 ноября.
Самый большой риск среди этих контрактов заключается не в лабораториях, а в посредниках, субарендующих им мощности.
Те, кто продолжает майнить
Массовым майнингом продолжают заниматься лишь немногие: Bitdeer 82 EH/s, MARA ~71, CleanSpark 50, American Bitcoin (под крылом Hut 8) ~25. Они готовятся к обоим вариантам.
Corsican park MARA в Матагоре (2 ГВт) значится в процедуре Batch Zero как «изученная нагрузка»; MARA планирует подписать два контракта до конца года, но отмечает возможность переноса на следующий год. Рядом с фермами CleanSpark уже располагается арендный объект Meta в Джорджии.
Riot формально остается «майнером»: добыча по-прежнему составляет основную часть доходов, однако она уже сдала 1 151 MW, а биткоины практически распроданы.
Доходы и затраты
Сколько арендной платы может принести 1 MW
Номинальная аренда рассчитывается как стоимость контракта, деленная на количество MW и лет. NOI — это средства, оставшиеся у владельца после вычета операционных расходов на эксплуатацию объекта (без учета финансирования, амортизации и налогов). При договоре triple net операционные расходы несет арендатор, поэтому обе цифры практически совпадают; в контрактах с обслуживанием владелец оплачивает эти расходы за счет более высокой арендной платы, отдавая 10–20 %.
По ИТ нагрузке номинальная аренда варьируется от ~$1,44 млн в год за MW (CoreWeave у Core Scientific) до ~$2,6 млн за MW (CoreWeave в Helios II от Galaxy). Один и тот же арендатор присутствует на обоих краях спектра, что явно демонстрирует: номинальная аренда не отражает кредитный профиль.
У Core Scientific большинство отделок серверного помещения оплатил сам CoreWeave, поэтому экономические затраты Core Scientific составили всего ~$1,5 млн за MW. Более низкая аренда компенсируется меньшими капитальными вложениями владельца. Ниже приведены четыре контракта, где раскрыты обе метрики (аренда и NOI), позволяющие понять механику.
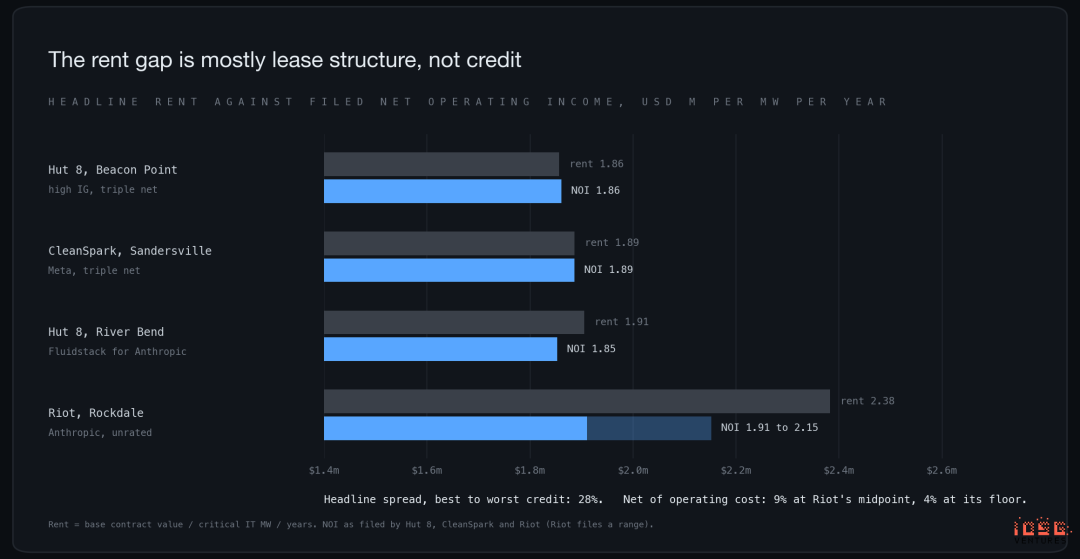
Договор Riot в Rockdale с ИИ-лабораторией (сообщается, Anthropic) показывает номинальную аренду на 28 % выше, чем высокопрофильный тройной net-арендатор у Hut 8. После вычета операционных расходов разница по медианному диапазону Riot составляет всего 9 %, по нижнему пределу — 4 %.
Дополнительная плата покрывает затраты самого владельца и едва оставляет премию за слабый кредитный профиль.
Контракт Riot Corsicana — новейший и отличается продуктовой структурой. 910 MW генерируют ~$1,8 млрд арендных платежей в год, что составляет ~$2 млн за MW (включая индексацию), маржинальность NOI достигает 99 %, попадая в диапазон Rockdale. Изменилась структура затрат.
Riot вкладывает всего ~$6 млн на MW вместо стандартных $8–15 млн, поскольку арендатор строит и владеет помещением. Это первый контракт, ценимый по «утвержденному техасскому электричеству», а не по стоимости строительства. Дата подписания совпала с утренними часами после выборов, как раз когда техасское утверждение стало редким.
Фактор времени может быть важнее кредитного риска. Amazon подписал контракт с Cipher в конце 2025 года (~$1,7 млн за MW); Meta заключила аналогичную сделку с CleanSpark через девять месяцев ($1,89 млн). Оба договора — triple net с лучшими кредитными профилями.
Прямая аренда ИИ-лабораторий, подписанная в середине 2026 года (TeraWulf, Riot Rockdale, Bitdeer), запрашивает $2,37–2,43 млн за MW.
Corsicana, подписанная в ноябре, составила ~$2 млн, нарушив эту закономерность; если смотреть на базовый период, значение будет еще ниже, так как $2 млн включают средний рост арендной платы, тогда как другие цифры не учитывают индексацию. Покрытие зданий также значительно меньше. Все это номинальные показатели разных структур; мы используем паттерн лишь как线索, а не как жесткое правило.
Возврат инвестиций в строительство
Затраты на строительство растут почти так же быстро, как и аренда, поэтому рентабельность проектов стагнирует в узком коридоре. Здесь рентабельность считается как годовой NOI, деленный на строительные затраты (без учета финансирования), что не равно возврату акционерного капитала.
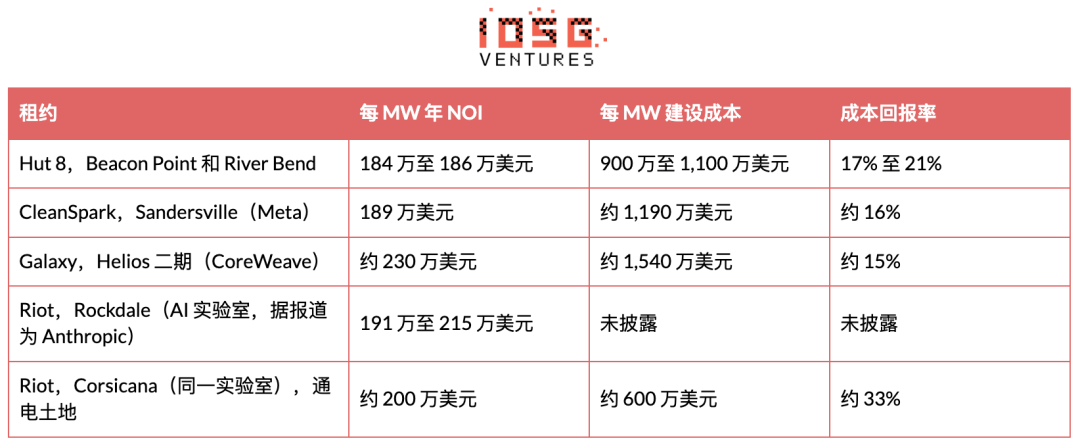
Здание с 15-летним арендатором, обеспечивающее 15–20 % годовых, — отличный актив. Шахтеры смогли заработать эти деньги благодаря контролю над дефицитными ресурсами; Corsicana демонстрирует, сколько может приносить сам этот ресурс, когда здание оплачивается арендатором. Показатель 33 % — внутренний расчет Riot, при условии успешного закрытия проектного финансирования, которое все еще оформляется.
Owner с самым слабым кредитным профилем, Galaxy, оказался в нижней части коридора: самая высокая аренда, самые дорогие постройки, самая тонкая норма прибыли.
Реальная монетизация
По последним данным, по состоянию на 30 сентября Core Scientific биллинг覆盖了 485 MW. Galaxy 30 сентября генерировала доход с 133 MW, уровень стабилизировался на протяжении квартала, вторая фаза запустится во втором квартале 2027 года. TeraWulf запустил 102 MW на 30 сентября, еще 336 MW строятся.
Applied Digital предоставил 250 MW доступных с 1 октября, планирует достичь 300 MW к концу года. Cipher получил первую арендную плату за Black Pearl в Q3, но не раскрыл цифру MW; шесть очередей доставки для Amazon распределены с 30 сентября по 28 февраля 2027 года.
Riot получает доход с 25 MW для AMD со второго квартала.
Остальное — в pipeline поставки.
Две очереди Bitdeer по 60,5 MW будут готовы в четвертом квартале 2026 года и первом квартале 2027 года соответственно, первый датацентр River Bend от Hut 8 — во втором квартале 2027 года, лабораторные мощности Riot Rockdale — в декабре 2027 года,
Corsicana разделена на три этапа с сентября 2027 по июль 2028 года, первая арендная плата CleanSpark — в четвертом квартале 2027 года.
Из-за различий в методологиях датировки и milestones мы не суммируем их в единый отраслевой процент.
Impact
Для биткоина: майнеры, сохраняющие фокус, распродаются
Сначала приведем самый сильный аргумент медведей. Согласно подсчетам Blockware, запасы биткоина публичных шахтеров снизились с ~127 000 монет в начале года до ~99 000 в середине августа, что эквивалентно чистым продажам на ~$1,8 млрд в инфраструктуру ЦОД.
MARA — крупнейший держатель и самый громкий сторонник стратегии «accumulate only»; в марте она изменила политику, разрешив распродажу резервов, и за шесть месяцев сократила Holdings с 53 822 до 35 577 монет. Blockware считает, что это давление недооценивается как фактор слабости биткоина в 2026 году, и этот тезис выглядит обоснованным. Процесс продолжается.
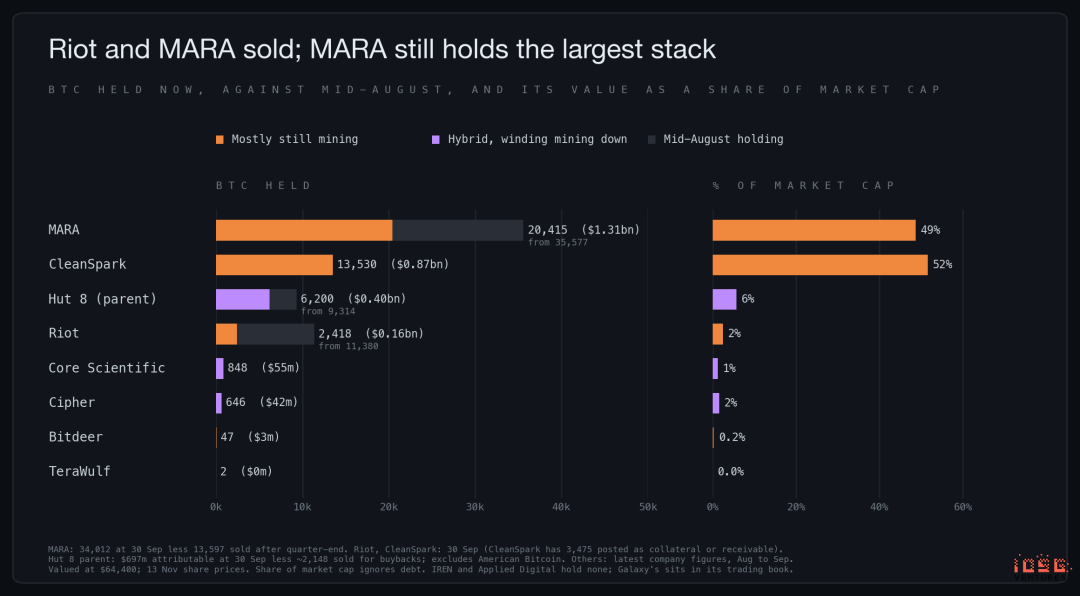
Компании, завершившие переход, давно исчерпали потенциал распродаж: Core Scientific и Cipher контролируют менее 1 000 монет каждая (~1 % от капитализации), TeraWulf, IREN и Applied Digital — практически ноль. Давление продавцов переключилось на тех, кто продолжает майнинг, но начал строить ИИ-проекты.
Riot продала 20 264 монеты за первые девять месяцев, направляя средства на строительство ЦОД, к концу сентября осталось 2 418 монет. MARA по итогам квартала продала 13 597 монет по средней цене ~$81 тыс., погасив $750 млн обеспеченного биткоином кредита, залоговые монеты при этом освободились. Hut 8 распродал ~3 100 монет для buyback акций.
Остаток CleanSpark в 13 530 монет — единственный из сохраняющих майнинг, который не сокращает позиции; компания приостановила выпуск ежемесячных отчетов об добыче с октября. Совокупный остаток MARA, CleanSpark и Riot составляет ~36 000 монет (~$2,3 млрд по текущей цене), против 60 500 в августе. Это снижение на 40 %, а не полная ликвидация.
U MARA осталось ~20 400 монет, и она объявила о продолжении распродаж для финансирования ИИ; строительство CleanSpark обеспечено долговым размещением, а последние 2 418 монет Riot уже не играют роли.
Запасы — не единственный источник предложения. Сеть ежедневно эмиссирует ~450 BTC; сколько оставлять шахтерам — их выбор, но transition смещает этот выбор в сторону распродаж. MARA изменила стратегию в 2025 году, разрешив продажу добытых монет, в 2026 году расширила это правило на резервы; Riot продала в этом году больше BTC, чем добыла сама.
Данные CryptoQuant показывают, что 26 октября шахтеры перевели на Binance 21 140 монет — шестой случай превышения дневного барьера в 20 000 с февраля, резервы шахтеров близки к пятiletним минимумам. Этот объем включает частных майнеров и пулы, а перевод на биржу не означает немедленную сделку: это указывает на подготовку монет к продаже, а не на свершение самой продажи.
После этого биткоин снизился с ~$84 тыс. в конце октября до $64,4 тыс., опустившись до минимума с августа; параллельно наблюдались отток средств в спотовые ETF, ястребиные заявления ФРС и распродажа ИИ-акций после объявления Джесона Хуана об уходе с поста CEO NVIDIA 12 ноября. Продажа биткоина майнерами добавила предложение в эту волну спада, но не стала его причиной.
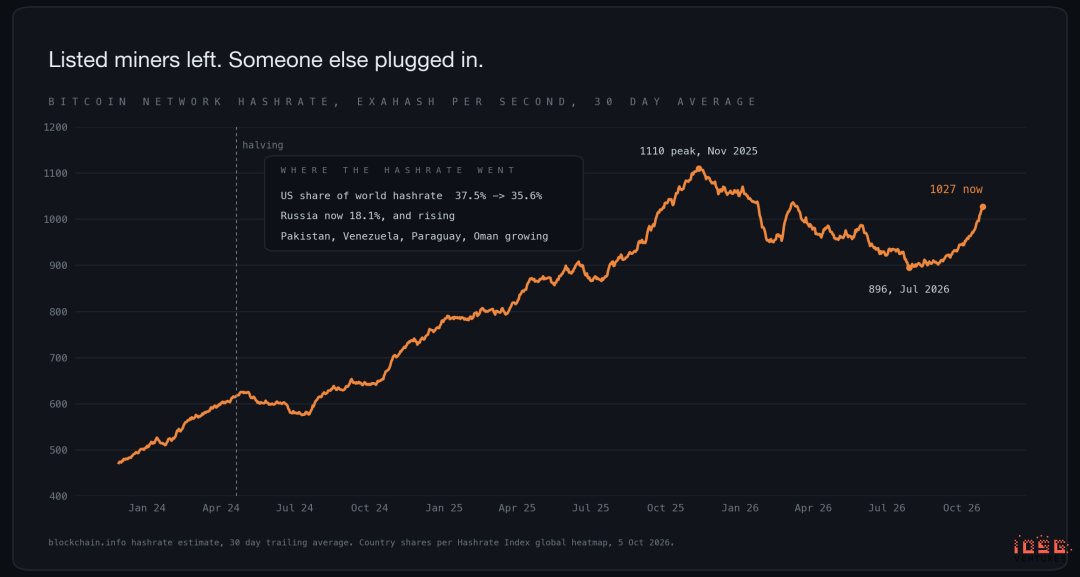
Сеть спокойно поглотила этот уход. Хешрейт упал на 19 % с пиков ноября прошлого года до июля текущего, но в октябре снова превысил 1 000 EH/s; по оценке середины ноября на основе актуальной сложности он составил ~965 EH/s. Корректировка сложности сработала: после выключения публичных шахтеров остальные майнеры получили больше BTC на единицу мощности, новые мощности присоединились из других регионов.
Более долгосрочный вопрос касается бюджета безопасности. В этом году комиссии составили лишь 0,63 % от доходов майнеров, снижаясь пятнадцатый месяц подряд ниже 1 %, доходы почти полностью зависят от вознаграждения за блок, которое снова уменьшится вдвое в 2028 году. Томас Бэк утверждает, что конкуренция между майнингом и ИИ — это арбитраж, который в конечном итоге достигнет баланса при равной доходности сторон; восстановление хешрейта в этом году поддерживает этот взгляд.
Halving 2028 станет настоящей проверкой: при текущей цене биткоина, даже после двойного снижения награды, при тарифе $0,04/кВт·ч новое оборудование не покроет даже затраты на электроэнергию, что вынудит больше шахтеров передавать мощность ИИ. Опыт этого года показывает, что сеть справляется с оттоком ресурсов, так как освободившиеся мощности мгновенно поглощаются новыми участниками.
Для крипто-рынка: акции шахтеров больше не являются прокси биткоина
С 3 августа биткоин растет, а каждая горнодобывающая компания падает.
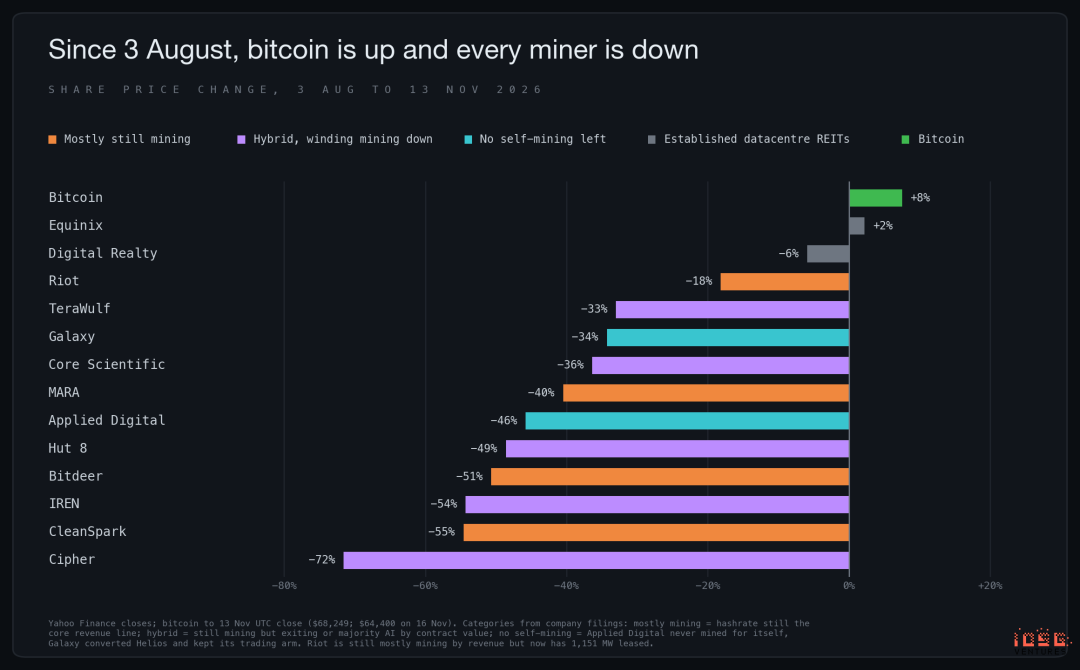
С 3 августа по 13 ноября биткоин вырос на 8 %, при этом все шахтеры показали отрицательную динамику: от -18 % у Riot до -72 % у Cipher. Как continuing miners, так и pivoted игроки снизились одинаково сильно, поэтому рынок не наказывает за transition. Причины пять.
Во-первых, временное рассинхронизация: акции шахтеров достигли пика в июне вслед за инфляционной инфраструктурной трендом, в то время как биткоин нашел дно в начале августа на уровне $63 тыс. Во-вторых, теперь у всех, включая preserving miners, есть ИИ-проекты, требующие финансирования; акции оцениваются сквозь призму капиталовыделений. В-третьих, кредитный кризис CoreWeave в октябре затронул все активы, связанные с долгами ИИ-инфраструктуры.
Четвертое: поддержка роста цены биткоина оказалась меньше, чем казалось, поскольку hashprice никогда существенно не превышал $35. Пятое: промежуточные выборы 3 ноября применили дисконт ко всем проектам, ожидающим утверждения в Техасе или Джорджии.
За тот же период Digital Realty и Equinix колебались в пределах −6% – +2%, что подтверждает: проблема в самих шахтерах — финансирование, лицензии, delivery timelines и кредитное качество арендаторов.
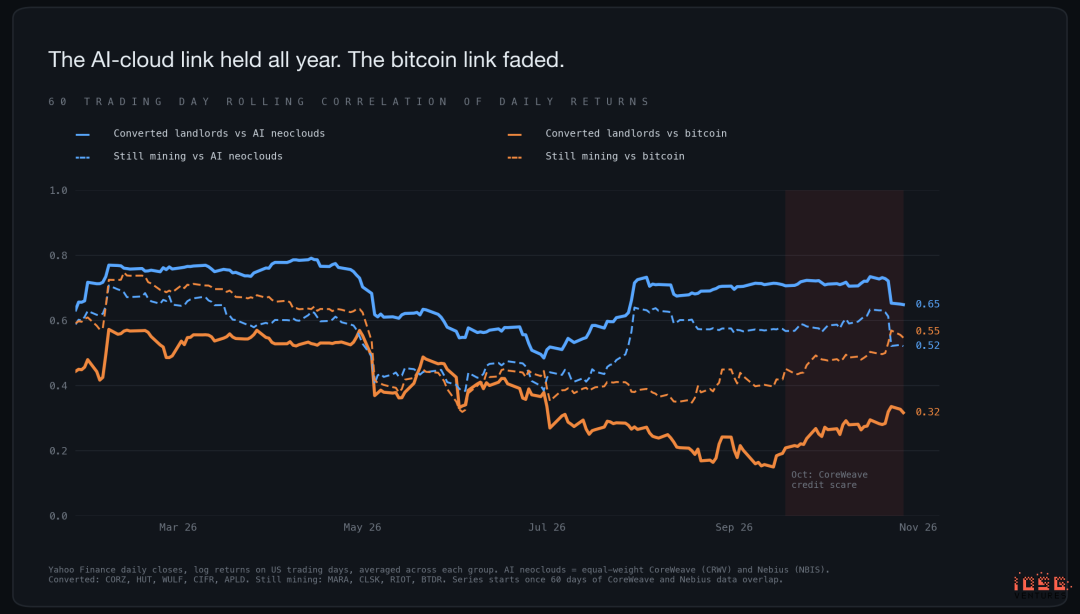
По 60-дневному скользящему корреляционному окну pivoted landlords демонстрируют годовую корреляцию с CoreWeave и Nebius на уровне 0,6–0,8, значительно теснее, чем с Digital Realty или биткоином. Связь с биткоином оборвалась: снизилась с ~0,55 весной до 0,15 к середине сентября.
По данным CryptoSlate, бета-коэффициент Hut 8 по отношению к биткоину упал с 1,18 до 0,53, Cipher — с 1,13 до 0,58.
Выборы дополнительно разделили сектор. С 3 по 13 ноября биткоин упал на 12 %, Riot выросла на 25 %, Core Scientific — на 2 %, TeraWulf — на 1 %; Galaxy потеряла 15 %, Cipher — 16 %, CleanSpark — 18 %.
Bernstein снизила target prices для семи горнодобывающих компаний на 35–54 %, оценивая ИИ-housing бизнес сейчас по мультипликатору 12x к ожидаемому EBITDA следующего года из-за сужения фондового рынка и неопределенности в Техасе.
Morgan Stanley предпочитает TeraWulf, Hut 8 и Applied Digital, указывая на географию вне Техаса, хотя Beacon Point от Hut 8 на самом деле расположен в Техасе.
Продажи начались с компаний, сдающих ИИ-мощности в аренду под заемные средства, и распространились на весь ИИ-сектор. С 3 августа CoreWeave упал на 38 %, Nebius — на 46 %, NVIDIA — на 21 %; значительная часть падения NVIDIA произошла после анонса ухода Хуана с поста CEO.
14 октября произошел распродажа облигаций CoreWeave, в тот же день Cipher установил параметры конвертируемых нот. Сам день обернулся падением Cipher на 12 %, остальные бумаги сектора потеряли 5–10 %.
Крупнейшая известная ETF для шахтеров WGMI теперь имеет топ-позиции в Cipher, Nebius, CoreWeave и Hut 8, из которых два не добывали ни одной монеты. Для крипто-инвесторов корзина публичных шахтеров перестала быть чистым открытием в биткоине; теперь это кредитный риск ИИ-инфраструктуры с минимальной долей биткоина.
Для ИИ: реальная емкость, ориентированная в основном на training
JLL подсчитал, что объем строящихся дата-центров в Северной Америке составляет ~66 ГВт; однако согласно данным BNEF, ежегодный прирост нагрузки данных центров, способных получить новое подключение к электросети в США, ограничен ~7,1 ГВт. До 2029 года значительная доля реально подключенной мощности будет приходиться на долгосрочные аренды шахтеров, поскольку сетевые интерфейсы уже развернуты.
Промежуточные выборы凸显了这个事实: новые губернаторы Техаса, Джорджии и Огайо взяли предвыборные обещания заморозить строительство ЦОД, что делает уже имеющиеся арендные договоры дороже. Ограничения рассмотрены в следующем разделе.
Риски
Техас.
ИИ-кампусы Riot, Galaxy и Cipher расположены в Техасе, а также Beacon Point от Hut 8 и новый комплекс MARA.
Tолько у Riot, Beacon Point от Hut 8 и Galaxy суммарно 2,4 ГВт, что составляет 38 % от общего объема подписанных контрактов, не считая техасских объектов Core Scientific и Cipher. Техас уже froze развитие инфраструктуры при республиканском губернаторе.
3 августа Грег Эбботт приказал провести аудит очереди на подключение крупных нагрузок; ERCOT немедленно остановил исследования Batch Zero и новое утверждение подключения энергозатратных объектов ИИ. 21 сентября он заморозил экологические разрешения штата для ЦОД. Рынок ожидал смягчения после выборов.
В итоге 3 ноября победила демократка Gina Hinojosa, которая обязалась приостановить все согласования ЦОД до принятия новых законов законодательным собранием штата. Мораторий потерял дату окончания. Она вступит в должность 19 января, на неделю позже начала сессии legislature.
Ее полномочия имеют ограничения: члены Commission Public Utility all appointed by Abbott; ее кандидатуры требуют согласия двух третей State Senate, где республиканцы сохраняют多数 19 к 12. Мы прогнозируем, что мораторий продлится как минимум до середины 2027 года, а итогом станут ужесточенные требования, а не полный запрет.
Ближайшие вехи: отчет ERCOT 10 декабря и hearing Комиссии 17 декабря. Заявленная емкость на уже утвержденное электричество пока стабильна: Riot подписывала Corsicana, когда электричество было уже fully approved.
Риск для участков, нуждающихся в подключении или permits: Galaxy не сдала остальные 830 MW Helios; оплата за Matagorda от MARA зависит от утверждения питания; а также необходимые permits для резервного генерирования по уже подписанным проектам.
Джорджия, где находится арендный контракт CleanSpark с Meta, видит желание нового губернатора временно остановить все объекты; Commission Public Utility также ожидается под контроль демократов к 2027 году.
Сдвиг спроса в сторону inference.
Эти комплексы изначально проектировались как training sites: шахтеры искали дешевую электроэнергию, часто располагаясь далеко от пользователей. Gartner прогнозирует, что в 2024 году ИИ-оптимизированные расходы на облачные услуги по inference превысят training (23,3 млрд против 19,0 млрд), а к 2027 году доля inference достигнет 59 %.
OpenAI уже свернул часть собственных планов: в марте отказалась от расширения Abilene на 800 МВт, в апреле paused Stargate UK. Однако емкости Abilene и Норвегии перешли под управление Microsoft; спрос не исчез, а переориентировался. Контраргументы устойчивы: batch inference, агенты и RL не чувствительны к задержкам, границы между двумя load types размываются.
Тем не менее, договор на 15–20 лет означает долгосрочную ставку на то, что потребность в training и inference будет持续重叠.
Кредитный риск посредников.
Около 37 % мощности передано professional AI clouds, которые субарендуют laboratoires. CoreWeave занимает 24 %; под аренду нет guarantors, регрессный долг $41,6 млрд, в октябре котировалась как distressed bond; менеджмент заявил, что при текущих spreads не планирует выпускать unsecured notes. Fluidstack занимает 10 % — неположенная частная компания; Google поддерживает лишь специфические обязательства по договорам TeraWulf и Cipher, не покрывая полную exposure. Volta dependency от Bitdeer требует conditional bank letters of credit.
При банкротстве посредников владелец останется с недостроенным зданием и единственным субарендатором, никогда не подписывавшим direct contract с terminal laboratory.
Финансирование.
Большинство этих контрактов еще не оплачено; капитал либо получен из акций, обесценившихся более чем на треть с августа, либо из долга, priced off spreads CoreWeave. VanEck оценивает remaining funding gap отрасли примерно в $50 млрд, Bernstein также отмечает сужение рыночной liquidity.
Неограниченный cash у Hut 8 упал до $157 млн за квартал, Bitdeer имел $214 млн на конец сентября, а Tydal requires hundreds of millions in remaining CapEx. Bridge loan Riot, истекающее 31 декабря, становится следующим стресс-тестом.
Выводы
Transition реален, решения в основном приняты. Подключения к электросети, находящиеся у шахтеров, — самый дефицитный элемент ИИ-инфраструктуры. После ввода в эксплуатацию и сдачи в аренду комплекс оценивается примерно в $27 млн за MW, без арендаторов — менее $3 млн; за вычетом строительных затрат, арендованные интерфейсы стоят в 4–6 раз дороже. Чтобы изменить операционную математику, биткоин должен вырасти до ~$250 000,
поэтому даже сохраняющие фокус на майнинге компании диверсифицируют портфели.
Выборы повысили цену этого элемента, разделив его пополам. Добавление 1 MW в США стало дороже и дольше, поэтому approved, leased and funded MW ценятся выше, а MW, зависящие от решений Техаса или Джорджии, обесценились.
Контракт Riot Corsicana, подписанный утром после голосования, стал самым прозрачным pricing mechanism для первого варианта: при самостоятельном строительстве арендатором рентабельность капитала достигает ~33 % в год.
Еще не завершено строительство. 6,3 ГВт подписано, ~1 ГВт запущено, остальное потребует финансирования в этом и следующем годах. При норме возврата затрат 15–20 % в год эти договоры становятся хорошей бизнес-моделью; разница в аренде между strong and weak tenants обусловлена структурой договоров. Это обнадеживает, но создает проблему: владельцы с наибольшей экспозицией к CoreWeave не получают дополнительной премии.
Для биткоина: пик распродаж запасов пройден, но процесс продолжается. Первыми распродавали pivoted companies, затем Riot и MARA. Три сохраняющих компанию сейчас держат ~36 000 монет, из них ~20 400 монет MARA наиболее вероятны к дальнейшему притоку на рынок. Хешрейт восстановлен, сеть успешно消化了过去 exit.
Для крипто-инвесторов: акции шахтеров перестали быть путем владения биткоином. Теперь они отражают кредитный риск ИИ-инфраструктуры и лицензионные риски Техаса; присутствие биткоина минимально.
Методология и примечания
Данные по мощности охватывают раскрытые ИИ-арендные договоры по состоянию на 13 ноября 2026 года,不含 IREN контракт GPU cloud. Заявленная емкость включает future deliveries. Deliverable, delivered и billed statuses listed separately per company terminology; dates vary across issuers, поэтому мы не выводим единый industry-wide billed percentage.
Доля мощности рассчитана как процент от подписанных ИТ-MW, а не от revenue или credit rating. Anonymous hyperscale cloud buyers не assumed единый entity; demand routed through cloud providers remains归类ed under cloud vendors.
Два контракта лаборатории Riot не раскрывают имя арендатора; Bloomberg сообщал, что арендатор Rockdale — Anthropic, Riot подтвердила идентичность арендаторов Corsicana.
700 MW Cipher указано как gross power, а не IT load, поэтому не включено в расчет долей мощности.
Согласно investor materials Cipher от февраля 2026 года, Black Pearl имеет 300 MW gross power / 216 MW critical IT load; поэтому 15-летний контракт Amazon на $5,5 млрд эквивалентен ~$1,7 млн за IT-MW в год (или $1,22 млн за gross-MW).
Cipher начала получать арендную плату за Black Pearl в августе, но не раскрыла billed MW.
Номinal rent рассчитана как стоимость базового периода контракта, деленная на critical IT MW и years, без учета escalations; Corsicana исключена, так как Riot раскрыл только средний value inclusive of increases. NOI использует строго disclosure figures от Hut 8, CleanSpark и Riot.
NOI для Galaxy Phase II посчитан как >90 % margin, умноженный на reported revenue. Return-on-building cost использует guidance capital expenditures по компаниям; для Corsicana применяется цифра Riot $6 млн за MW, включающая $4 млн, возвращаемые арендатору.
Texas allocation включает Riot (Rockdale и Corsicana), Hut 8 Beacon Point и Galaxy Helios; не включает texan facilities Core Scientific (раскрыты aggregate) и Cipher.
Mining economics assumptions: mining efficiency 19 J/TH (52.6 PH/s per MW), electricity rate $0.04/kWh, continuous operation, constant difficulty, income minus electricity only.
Hashprice calculated based on expected daily revenue from 144 blocks/daily difficulty-adjusted network hash rate; current snapshot uses mid-November difficulty of 134.8T and price of $64.4k. Correlation uses daily log returns on US trading days. BTC holdings reflect latest disclosures per company as of chart date, valued at $64.4k.
Contract details
IG denotes Investment Grade, n/d denotes not disclosed. Baseline Value is contract value within the base period. “Not disclosed” indicates absence of NOI figures in reviewed filings.
Sources
Майнинг и сеть
CoinShares, Bitcoin Mining Report Q2 2026
Hashrate Index, September 2026 lookback
Blockware Intelligence, public miners sell about 28,000 BTC; CoinDesk analysis on $1.78bn selling pressure
CoinDesk, miners selling BTC to fund the AI transition
CryptoQuant, miners send 21,140 BTC to Binance
Charles Edwards and Adam Back on the AI pivot and security
Network data: blockchain.info and mempool.space API
Рынки и кредиты
CryptoSlate, miners no longer pure crypto proxies
WGMI holdings
CoreWeave: Q3 2026 results; Tech Times on recourse debt; CNBC preview on debt, 10 November; Q2 2026 results
CNBC, CoreWeave CDS at distress levels, 15 October; Bloomberg, CoreWeave risk gauge at a record, 15 October; Bloomberg, CoreWeave bonds tumble into distress, 14 October
Anthropic Series H; Reuters, 14 October 2026, “Anthropic's Q3 revenue surges 45% to nearly $17 billion”; Anthropic S-1, 26 October 2026; Reuters on IPO valuation target, 10 November
Bitcoin and Nvidia in November: CoinDesk, 13 November; Yahoo Finance on the Nvidia CEO change
Analysts after the election: CoinDesk on miner target cuts; Yahoo Finance on Bernstein's cuts; Reuters via The Star on sector moves
Market data: Yahoo Finance daily closes to 13 November 2026
Электричество, спрос ИИ, Техас и выборы
JLL North America Datacentre Midyear 2026 via Network World
BNEF via Bloomberg Law, US Datacentre Power Demand
GB300 NVL72 rack power
Gartner, AI-Optimised IaaS Forecast, 10 August 2026
OpenAI pullbacks: Bloomberg on Abilene; CNBC on Stargate UK; CNBC on Norway
Texas: Utility Dive on interconnection pause and ERCOT audit; Baker Botts on Batch Zero; Texas Tribune on permitting halt, permits issued since and Hinojosa plans, 4 November; Beveridge & Diamond, Texas Data Center Watch on what is paused
Election: CBS Texas on Texas House flip; Georgia Recorder on Georgia PSC; Scripps News on governors and data centers
The Block, Bernstein's "Follow the Gigawatts"
CoinDesk, VanEck on the $50bn funding gap
Corporate Filings and Announcements
Applied Digital: Fiscal Q1 2027 Results, Fiscal Q4 2026 Results
Core Scientific: Q3 2026 10-Q Summary, Q3 2026 Call, Q2 2026 Results, Q2 2026 Deck, CoreWeave HPC Agreement June 2024, AMD Partnership 529 MW
Hut 8: Q3 2026 Results, Q2 2026 10-Q, $1.07bn Revolver 8-K, River Bend Lease, Beacon Point Second Lease
TeraWulf: Q3 2026 Results, Q2 2026 Investor Presentation, Anthropic Lease at Justified, Fluidstack and Google Support (DatacenterDynamics)
Cipher: Q3 2026 Business Update, Black Pearl Deck February 2026, Investor Deck 13 October 2026, Barber Lake Amendment, $850m Convertible Notes
Galaxy: Q3 2026 Results, Q3 2026 Overview Deck
Riot: Q3 2026 Results and Corsicana Lease, Q3 2026 10-Q, Q2 2026 Results and Rockdale Lease, Morgan Stanley Facility 8-K, The Block on Bloomberg naming Anthropic
CleanSpark: Sandersville Lease, Investor Presentation Naming Meta September 2026, Notes Indenture $2.276bn Senior Secured Notes September 2026 Operational Update
Bitdeer: Q3 2026 Results, Tydal Lease with Volta
MARA: Q3 2026 Shareholder Letter, Q3 2026 10-Q, Texas Site Acquisition 8-K
IREN: Microsoft AI Cloud Contract, Fiscal 2026 10-K
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures