

Дает ли сбой модель MicroStrategy? Компания-подражатель, владеющая 30 тысячами биткоинов, столкнулась с массовым отказом инвесторов в финансировании перед IPO.
Автор: Клод, TechFlow
Введение от TechFlow: Компания BSTR, основанная соучредителем Blockstream Адамом Беком для формирования корпоративной казначейской позиции в биткоинах, совместно с SPAC-компанией Cantor Equity Partners I (тикер на Nasdaq — CEPO) объявила 8 июля о том, что стороны не будут проводить слияние в соответствии с первоначальным соглашением от июля 2025 года. Также отменяется обязательство по закрытию частного размещения (PIPE), связанного с этой сделкой. Запланированное на 10 июля собрание акционеров отложено на неопределенный срок. Изначально эта сделка предполагала листинг с портфелем из 30 021 биткоина и привлечение до 1,5 млрд долларов США через фиатное PIPE. По текущим оценкам, цена биткоина составляет около 64 000 долларов, что практически вдвое ниже исторического максимума в 126 000 долларов, зафиксированного в октябре прошлого года. После исчезновения премиума к стоимости акций, обеспечивавшего рентабельность модели «корпораций-накопителей», вопрос о возможности перезапуска этого финансового механизма зависит исключительно от следующего документа SEC.
Создатель хеш-алгоритма Hashcash Адам Бэк, владеющий 30 000 биткоинами, столкнулся с невозможностью привлечь капитал на финансовых рынках.
8 июля Cantor Equity Partners I подала форму 8-K в SEC, раскрыв информацию о том, что она ведет переговоры с BSTR Holdings о пересмотре структуры сделки и ее условий, чтобы «лучше отражать текущую рыночную конъюнктуру». Ключевая фраза документа гласила: стороны не будут завершать сделку согласно первоначальному соглашению о поглощении, подписанному 16 июля 2025 года, и больше не обязаны выполнять обязательства по связанному с ним частному размещению.
В同日 выпущенном пресс-релизе компании были добавлены два уточнения: внеочередное собрание акционеров, назначенное на 10 июля, откладывается на неопределенный срок; акции публичных инвесторов, по которым уже поданы заявления на выкуп, будут возвращены владельцам без проведения процедуры выкупа.
Не рухнул сам биткоин, рухнула структура финансирования, предназначенная для его покупки.
Масштаб первоначальной сделки: 30 000 биткоинов
Главным торговым преимуществом BSTR с самого начала выступал масштаб.
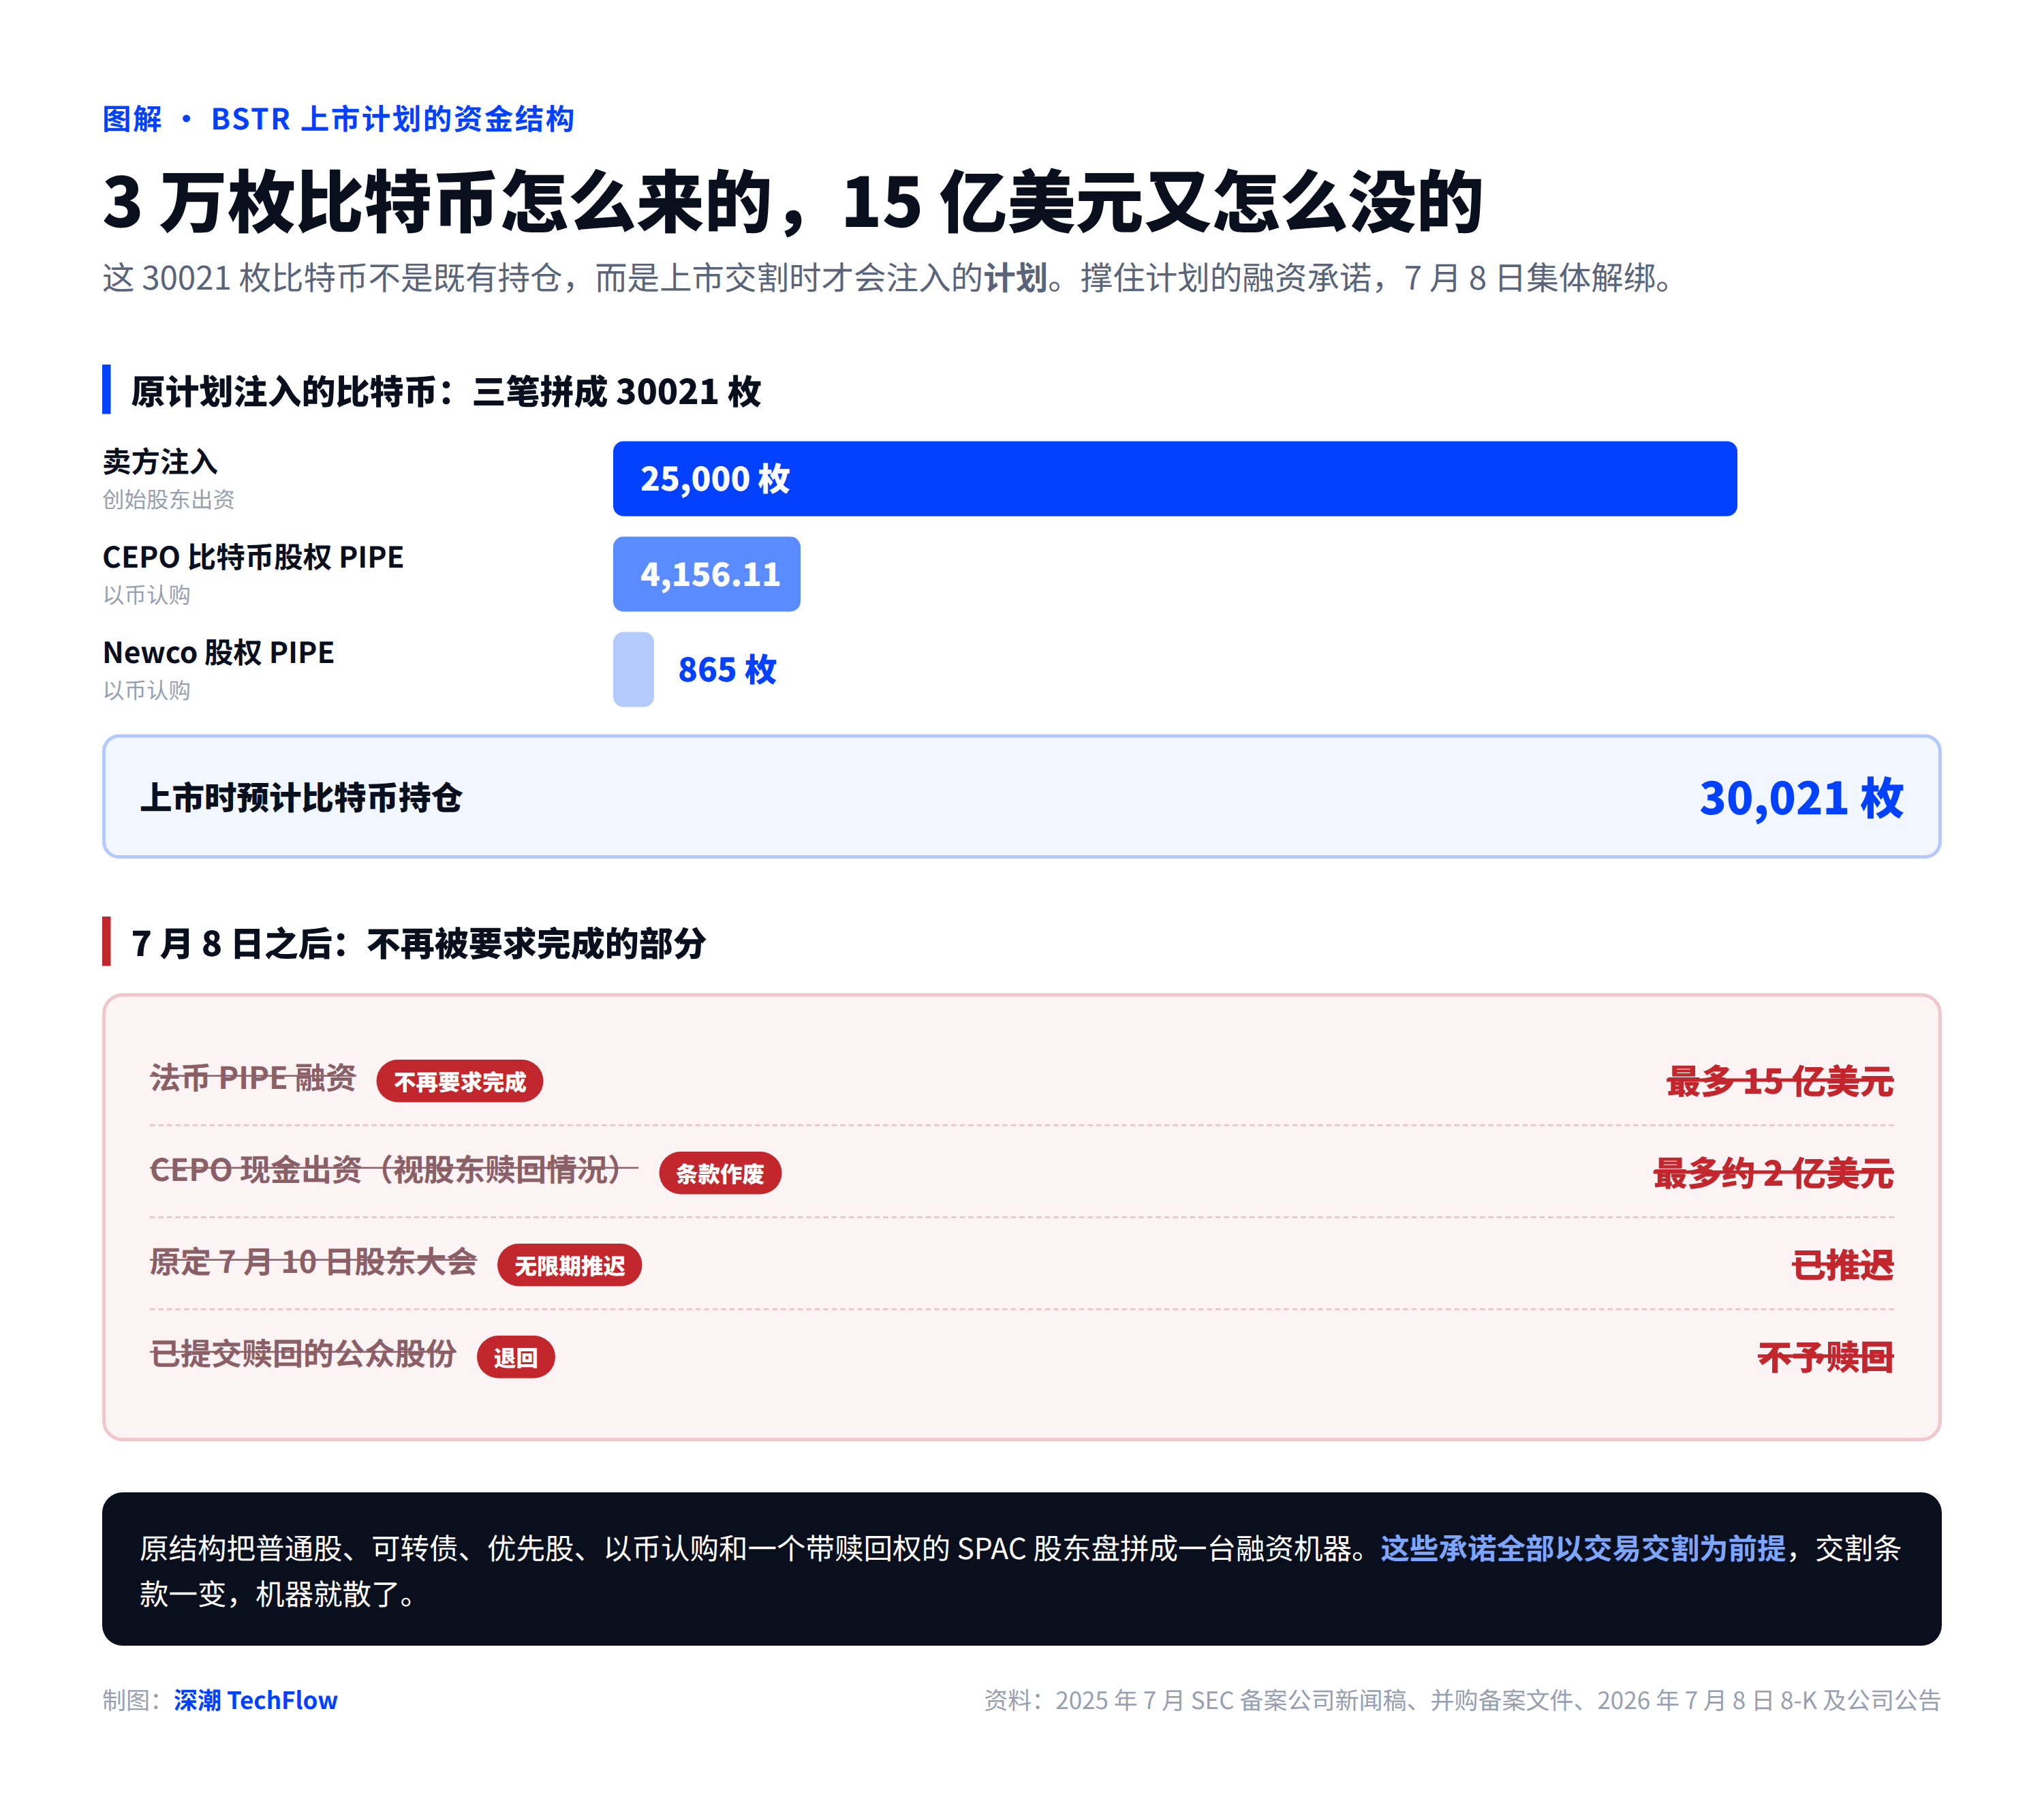
Согласно пресс-релизу компании, поданному в SEC в июле 2025 года, при выходе на биржу баланс BSTR должен был содержать 30 021 биткоин. Дополнительно планировалось привлечь до 1,5 млрд долларов США через фиатное PIPE, 5021 биткоин через PIPE в натуральной форме, а также получить 25 000 биткоинов от учредительских акционеров. Помимо этого, от Cantor Equity Partners I ожидалось поступление до примерно 200 млн долларов в наличной форме (в зависимости от объема заявок на выкуп со стороны акционеров).
Цифра 30 021 не является единой суммой: детальный документ о сделке разбивает её на три компонента: 25 000 биткоинов, внесенных продавцом; 4156,11 биткоина от PIPE на акции CEPO; и 865 биткоинов от PIPE на акции Newco. Кроме того, в структуре присутствовали обязательства по денежным акциям, конвертируемым облигациям, привилегированным акциям и опционам на покупку в биткоинах, причем все они ставились в зависимость от успешного закрытия сделки.
Именно эти обязательства становились настоящим несущим каркасом. Они превращали простой набор биткоинов в механизм привлечения капитала для публичного рынка: обыкновенные акции, конвертируемые облигации, привилегированные акции, биткоин-коллы и базу акционеров SPAC с правом выкупа — пять различных источников фондирования были объединены в единую структуру.
Сам Адам Бэк занял пост генерального директора BSTR. Сюжет сделки строился вокруг показателя «биткоинов на одну акцию» (Bitcoin per share), а не простого пассивного накопления.
После того как в заявлении от 8 июля было сообщено об освобождении от обязательств по закрытию PIPE, вопрос свелся к тому, позволят ли новые условия вернуть это финансирование.
Двигатель системы — это премиум к цене акций, а не курс биткоина
Логика работы модели «корпораций-накопителей» фактически не зависит от того, растет курс биткоина или падает.
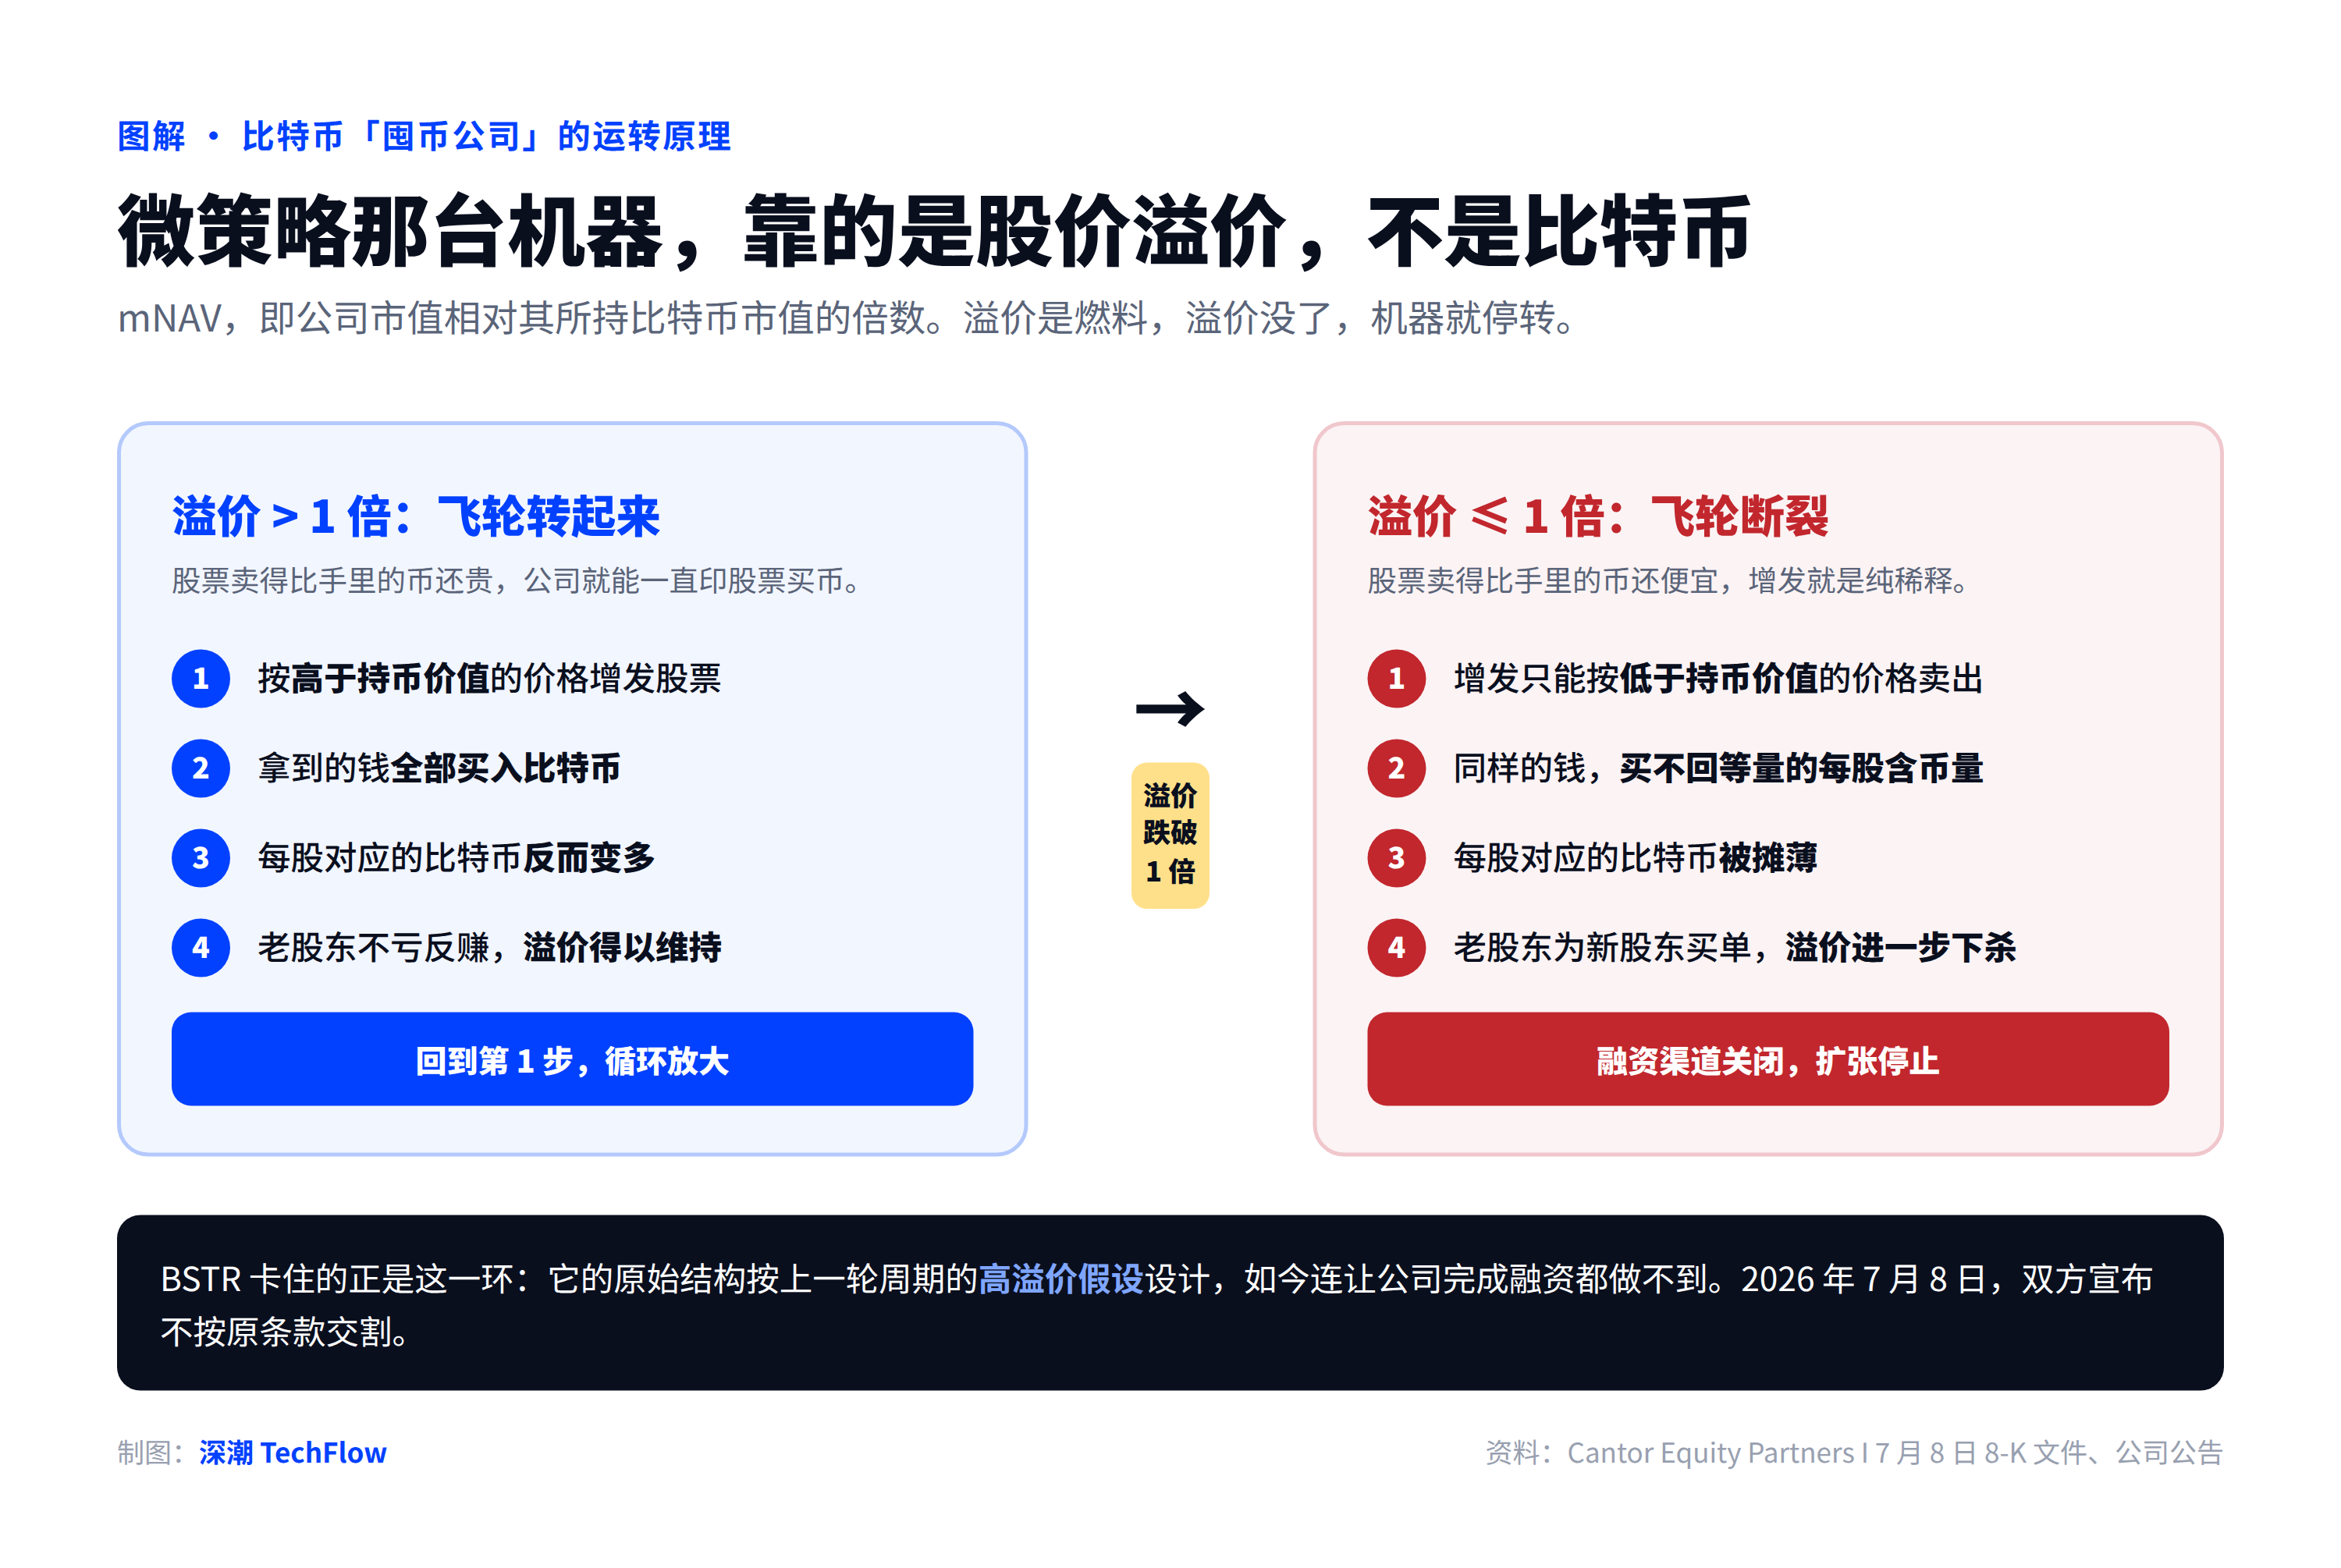
Ключевым индикатором здесь выступает mNAV, означающий отношение рыночной капитализации компании к рыночной стоимости ее портфеля биткоинов. Если капитализация компании в два раза превышает стоимость ее биткоинового резерва, то mNAV равен 2. Этот премиум выступает топливом для всего механизма: компания выпускает дополнительные акции выше их чистой стоимости активов, направляет выручку на покупку новых биткоинов, что приводит к росту показателя биткоинов на акцию. Акционеры в итоге остаются в выигрыше, после чего цикл повторяется. Именно по такой схеме набирала обороты MicroStrategy (ныне Strategy).
Стоит этому премиуму снизиться до единицы или упасть ниже нее, как цепь ломается. Дополнительные эмиссии для покупки монет перестают увеличивать их долю на акцию, а наоборот, размывают долю существующих владельцев. Механизм останавливается.
Проблема BSTR заключается именно здесь. Исходная структура проектировалась на основе предположений о премиуме предыдущего цикла, которые сегодня никто не готов оплачивать. Поэтому сейчас речь идет не о том, «сможет ли компания поддержать премиум после листинга», а о том, что самого предполагаемого премиума недостаточно даже для успешного привлечения капитала компанией.
Весь сектор испытывает давление
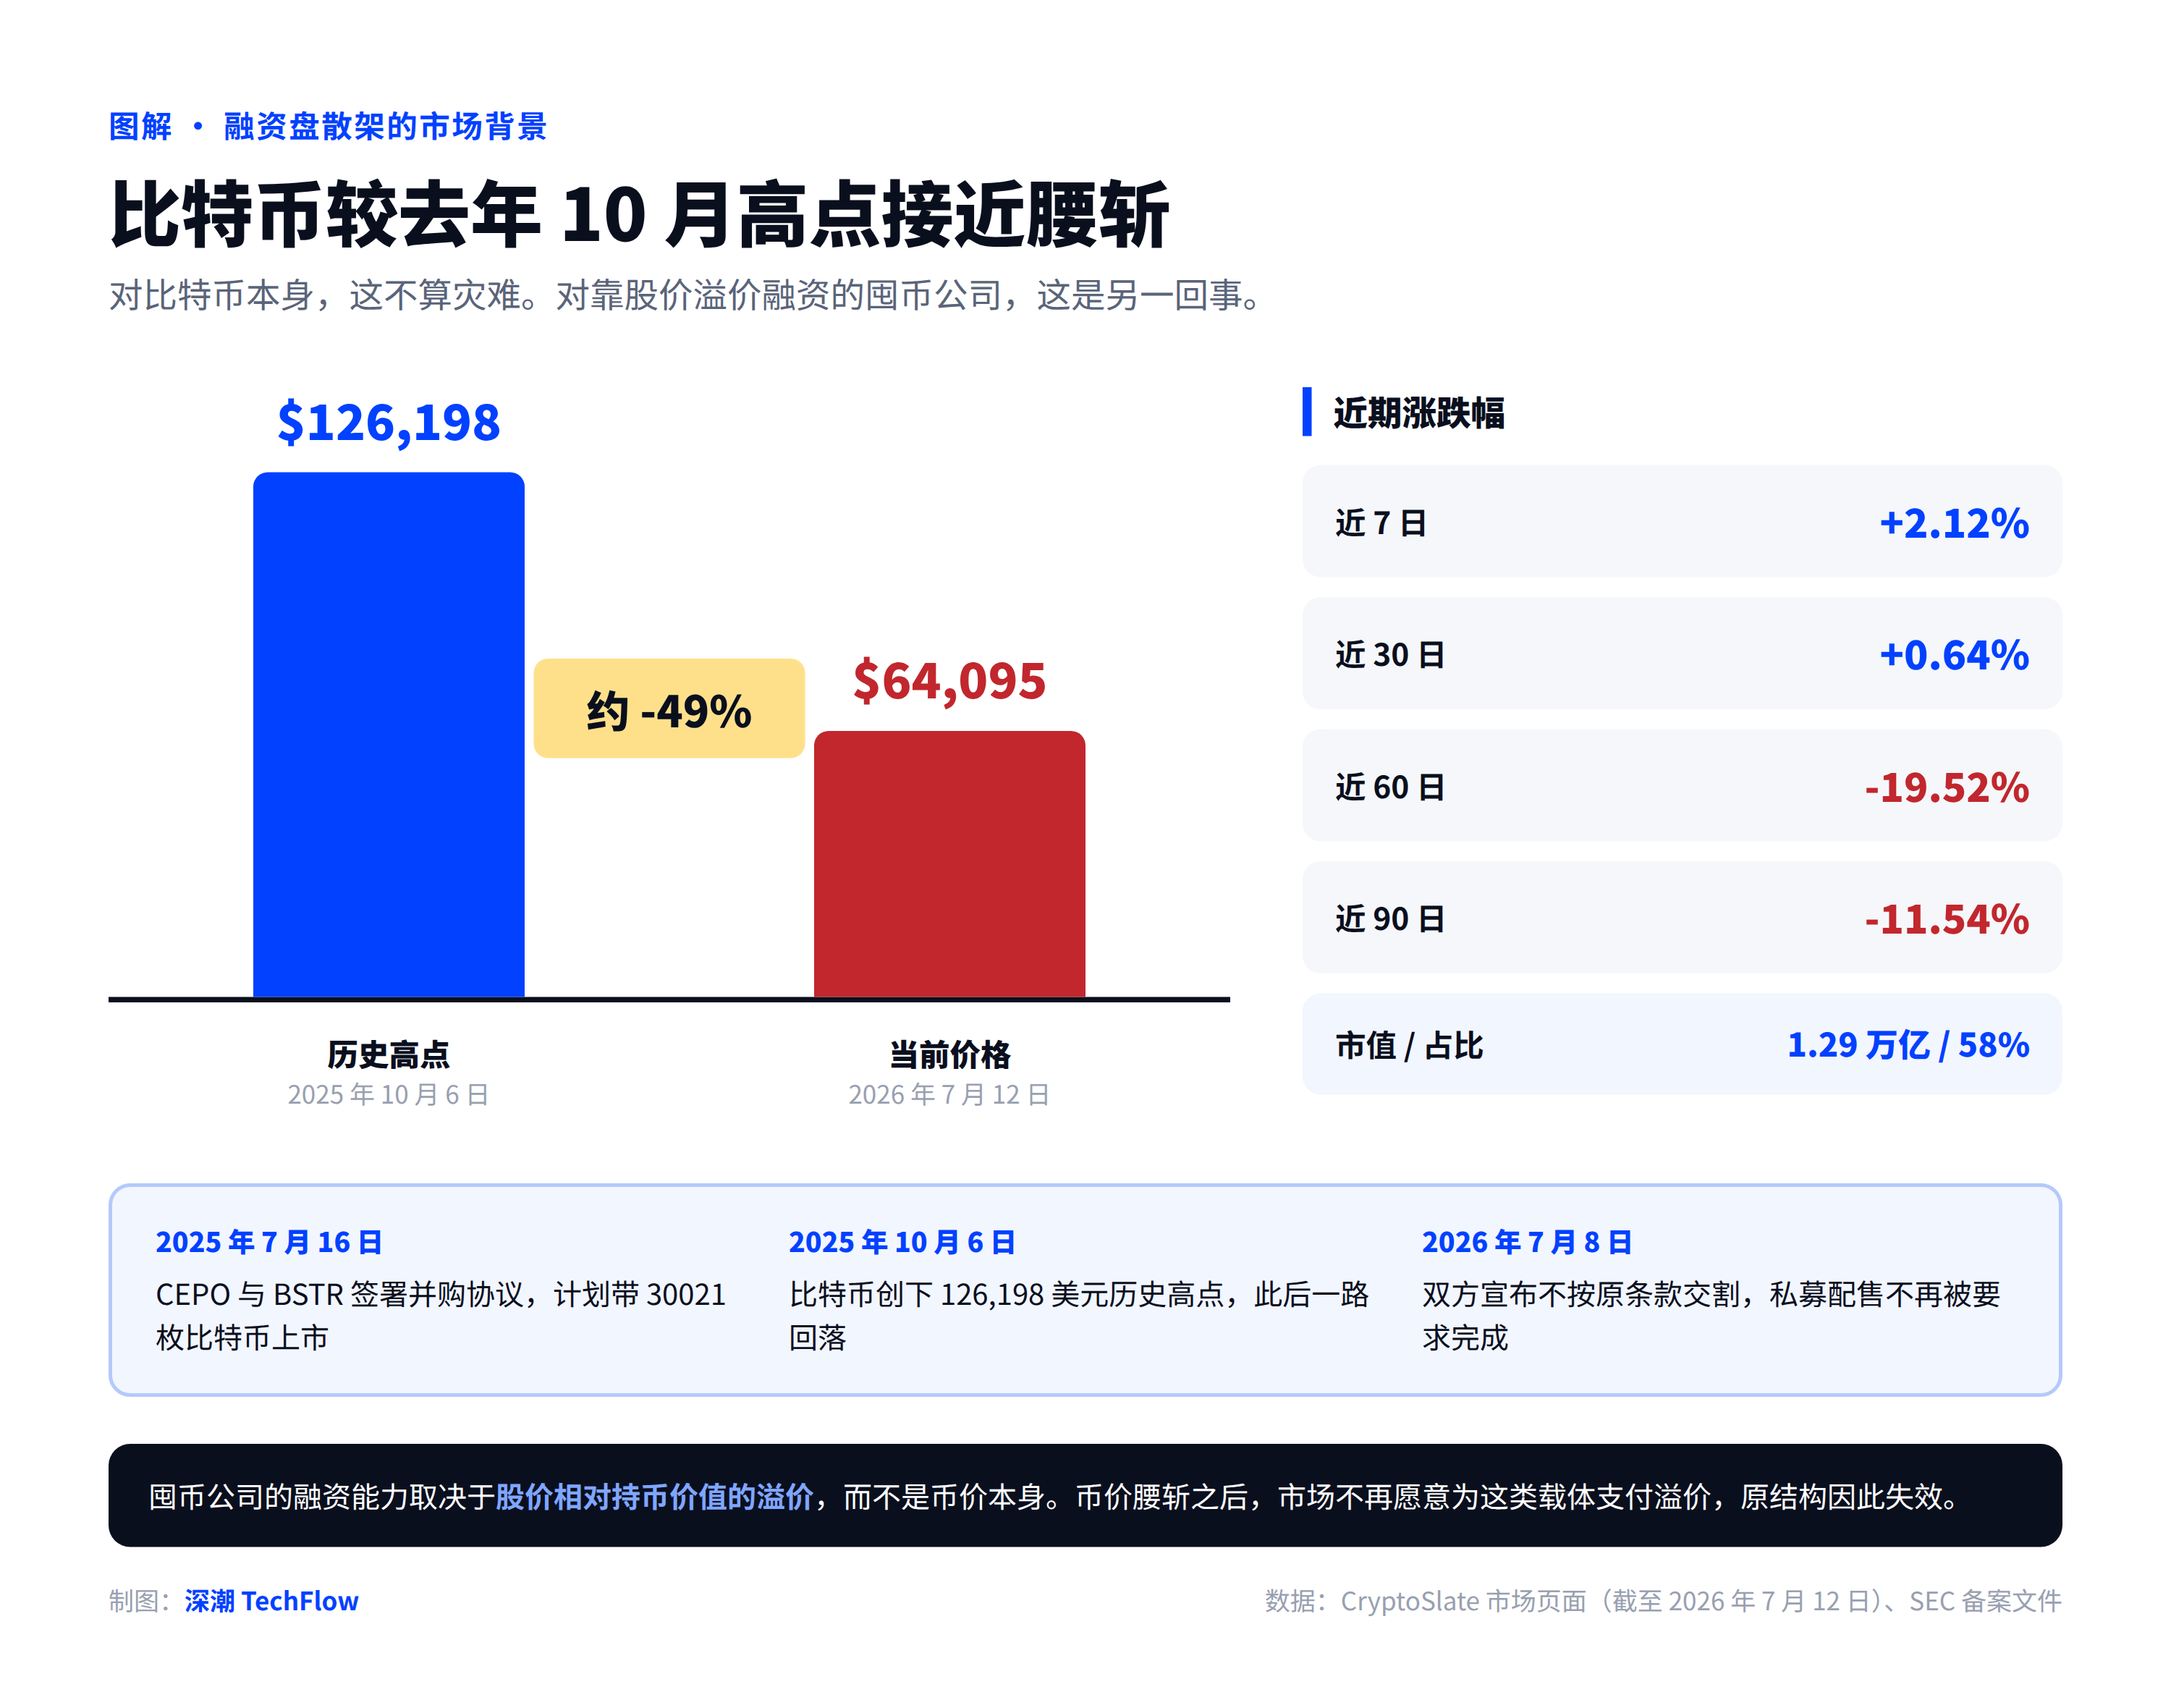
По состоянию на 12 июля цена биткоина составляла около 64 000 долларов при рыночной капитализации порядка 1,27 трлн долларов, что занимает около 58% доли рынка криптовалют. Данная оценка удалена примерно на 49% от исторического максимума в 126 200 долларов, зафиксированного 6 октября прошлого года, и показывает падение примерно на 19,5% за последние 60 дней.
Для самого биткоина это не катастрофа. Для корпораций-накопителей, зависимых от премиума для привлечения финансирования, ситуация выглядит совершенно иначе.
События той же недели служат отличным ориентиром. Участвующая в проекте Эрик Трамп American Bitcoin была вынуждена провести обратный сплит акций в пропорции 1 к 15 ради соблюдения минимальных требований списка Nasdaq, управляя при этом портфелем примерно в 8000 биткоинов. Привилегированные акции Strategy в июне временно торговались ниже номинальной стоимости. Цена акций японского Metaplanet уже опустилась ниже стоимости их корпоративного резерва биткоинов. В начале июля еще одна американская компания-накопитель ликвидировала весь свой биткоин-портфель под давлением долговой нагрузки и проблем с соблюдением правил биржи Nasdaq.
Тем временем капитал перетекает в иные сферы. Компания по предоставлению AI-вычислительных мощностей CoreWeave только что закрыла раунд финансирования объемом 20 млрд долларов.
Истинный вердикт будет вынесен в следующем документе SEC
Переговоры между Cantor и BSTR продолжаются, однако первоначальные условия утратили силу.
При заключении нового соглашения стороны представят новый отчет в SEC для внесения изменений или дополнений в регистрационную декларацию и материалы голосования по доверенности. Данный документ даст ответы на три вопроса: какой объем от изначальных 30 021 биткоина сохранится, какие обязательства по PIPE останутся в силе и по какой цене инвесторы теперь готовы вносить средства.
Согласно рыночным данным, приведенным TFTC, текущая цена акций CEPO находится в районе 10,5 долларов США, что близко к их доверительной стоимости. Сама по себе эта отметка служит сигналом: рынок не заложил в котировки никакой премии по данной сделке.
Перечень рисков, самостоятельно озвученный в документе от 8 июля, фактически совпадает с повесткой предстоящих переговоров: выкуп акций публичными акционерами, доля свободно обращающихся акций, ликвидность, условия листинга на бирже, волатильность цены биткоина, конкуренция, регуляторная неопределенность, а также усложнение процесса наращивания резервов биткоинов и управления казначейством.
Для читателей, инвестирующих в акции подобных корпораций-накопителей, последствия данного события можно разделить на два сценария:
Если новые условия договора позволят сохранить объем в 30 000 биткоинов, удержать значимые обязательства инвесторов и не переложить основные затраты на новых акционеров, это означает, что данная модель способна пережить переоценку в условиях низкого премиума и продолжить существование.
В случае если новые условия приведут к сокращению портфеля биткоинов, удорожанию заемных средств, ослаблению защиты прав инвесторов или большей зависимости от эмиссионного размывания для финансирования, это будет означать, что новому поколению корпораций-накопителей больше не удастся пользоваться премиями предыдущего цикла. Инвесторы, покупающие подобные бумаги, по сути, оплачивают процесс реструктуризации чужих ошибок.
Сейчас BSTR проходит публичный стресс-тест всего сектора. Результат этого теста записан в следующем документе SEC.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














