


MicroStrategy: борьба за выживание крупнейшего в мире кита биткоина
Автор: Клоу
670 тысяч биткоинов, что составляет примерно 3,2% от общего мирового предложения.
Это количество биткоинов, удерживаемых MicroStrategy (теперь переименованной в Strategy Inc.) по состоянию на середину декабря 2025 года. Являясь первой публичной компанией в мире, включившей биткоин в качестве основного резервного актива, этот бывший провайдер программного обеспечения для бизнес-аналитики полностью трансформировался в «операционную компанию со структурированными финансовыми инструментами вокруг биткоина».
Смена названия — это не просто обновление бренда, а окончательное заявление о полном переходе корпоративной стратегии на «биткоинный стандарт».
Однако, войдя в четвертый квартал 2025 года на фоне усиления рыночной волатильности и потенциальных изменений в правилах индексных агентств, эта модель, которую основатель Майкл Сейлор назвал «революционным финансовым инновационным продуктом», сталкивается с самым серьезным испытанием с момента своего запуска в 2020 году.
Итак, откуда MicroStrategy на самом деле берет деньги? Может ли ее бизнес-модель быть устойчивой? Каковы основные риски?
От программной компании к «биткоинному банку»
В 2025 году MicroStrategy официально переименовалась в Strategy Inc., что ознаменовало кардинальную смену её статуса.
Основная логика этой компании проста: используя премию акций по отношению к их доле в чистой стоимости биткоина, путем постоянного привлечения капитала она докупает биткоины, достигая тем самым последовательного роста объема биткоинов на каждую акцию.
Говоря простым языком: пока рынок готов оценивать акции MSTR дороже, чем стоимость биткоинов, которыми владеет компания, она может выпускать новые акции и покупать дополнительные биткоины, благодаря чему объем биткоинов на долю каждого старого акционера не уменьшается, а увеличивается.
Как только запущен этот «эффект маховика», образуется положительная обратная связь: рост котировок→эмиссия новых акций для покупки криптовалюты→увеличение объемов удержания BTC→дальнейший рост цен.
Однако у этого маховика есть фатальное условие: котировки акций должны постоянно оставаться выше чистой стоимости биткоина. Как только эта премия исчезнет, вся модель мгновенно остановится.
Откуда берутся деньги? Три главных инструмента финансирования
Внешний мир давно интересуется источниками финансирования постоянных покупок биткоинов MicroStrategy. Изучение документов формы 8-K, предоставленных компанией в Комиссию по ценным бумагам и биржам США (SEC), четко показывает, что её модель финансирования трансформировалась из ранних единичных выпусков конвертируемых облигаций в разнообразный капитал.
Первый инструмент: программа ATM —— печатный станок для захвата премии
Наиболее важным источником финансирования MicroStrategy является её программа предложений по рыночной цене (At-the-Market Offering, ATM) для обыкновенных акций класса A (MSTR).
Логика работы предельно проста: когда рыночная цена акции MSTR превышает её долю в чистой стоимости удерживаемого биткоина, компания реализует новые акции на рынке и использует полученные денежные средства для покупки биткоинов.
В течение недели с 8 по 14 декабря 2025 года компания заработала около 888,2 миллиона долларов чистой прибыли за счет продажи более 4,7 миллиона акций MSTR.
Привлекательность такого метода финансирования заключается в том, что при условии превышения котировок над чистой стоимостью биткоина каждая новая эмиссия приводит к увеличению доли биткоина на акцию для существующих владельцев, а не к её размытию.
Второй инструмент: матрица бессрочных привилегированных акций
В 2025 году MicroStrategy сделала важный шаг в инновациях капитальных инструментов, выпустив серию бессрочных привилегированных акций для привлечения инвесторов с разной толерантностью к риску.
В отдельные недели декабря указанные привилегированные бумаги приносили по 82,2 миллиона долларов каждая через STRD.
Данные привилегированные акции обычно структурированы так, что выплаты представляют собой «возврат капитала», что делает их налоговую структуру выгодной для инвесторов, поскольку позволяет отложить уплату налогов как минимум на десять лет.
Третий инструмент: «План 42/42» —— амбиции на 84 миллиарда долларов
MicroStrategy в настоящее время находится на этапе реализации своего амбициозного «Плана 42/42».
Эта программа предполагает сбор 42 миллиардов долларов за счёт эмиссии акций и ещё 42 миллиарда долларов посредством долговых ценных бумаг в течение трёх лет с 2025 по 2027 год. Все собранные 84 миллиарда долларов будут направлены исключительно на покупку биткоинов.
Данный план представляет собой обновлённую версию предыдущей программы «21/21» и демонстрирует крайнюю уверенность руководства в способности финансового рынка абсорбировать выпускаемые ею ценные бумаги. Подобные масштабные финансовые операции фактически превращают MicroStrategy в закрытый фонд с плечевым воздействием на биткоин, однако статус операционной компании обеспечивает ей гибкость в привлечении капитала, недоступную традиционным фондам.
Правда о слухах о продаже биткоинов
Недавние утечки информации о возможной распродаже биткоинов MicroStrategy выглядят несостоятельными на фоне финансовых отчётов и блокчейн-данных.
В середине ноября и начале декабря 2025 года инструмент мониторинга цепочки блоков (такой как Arkham Intelligence) зафиксировал массовое перемещение средств с кошельков, контролируемых MicroStrategy. Согласно данным, около 43 415 биткоинов (примерно на 4,26 миллиарда долларов) были переведены с известных адресов на более чем 100 новых адресов. Это вызвало панику в социальных сетях, в результате чего курс биткоина временно опустился ниже отметки 95 000 долларов.
Однако последующие профессиональные аудиты и разъяснения руководства показали, что речь не шла о снижении позиций, а лишь о штатной «ротации кастодианов и кошельков». Для минимизации кредитного риска одного контрагента и повышения безопасности компания перевела свои активы с таких традиционных платформ, как Coinbase Custody, на множество новых защитных адресов. Аналитики Arkham отмечают, что подобные действия обусловлены необходимостью обновления адресов в целях безопасности, а не ликвидацией активов.
Исполнительный председатель MicroStrategy Майкл Сейлор неоднократно опровергал эти слухи публично и в декабре дал чёткое пояснение в Twitter и интервью CNBNCECNBC. "Мы покупаем, и объём наших закупок довольно значителен".
Фактически, во второй неделе декабря компания увеличила свои запасы на 10 645 биткоинов по средней цене 92 098 долларов за монету, что прямо опровергло догадки о распродаже.
Кроме того, недавно созданная компанией резервная подушка в размере 1,44 миллиарда долларов (USD Reserve) дополнительно доказывает, что ей не нужно продавать биткоины для выплаты дивидендов или процентов по долгам: данного запаса хватит для покрытия как минимум 21 месяца операционных расходов.
Забвенное программное направление бизнеса
Несмотря на то что сделки с биткоинами привлекают всё внимание прессы, программное подразделение MicroStrategy по-прежнему остаётся важной основой для сохранения статуса публичной компании и оплаты текущих финансовых обязательств.
В третьем квартале 2025 года общая выручка программного направления составила 128,7 миллиона долларов, показав рост на 10,9% в годовом исчислении, что превысило ожидания аналитиков.
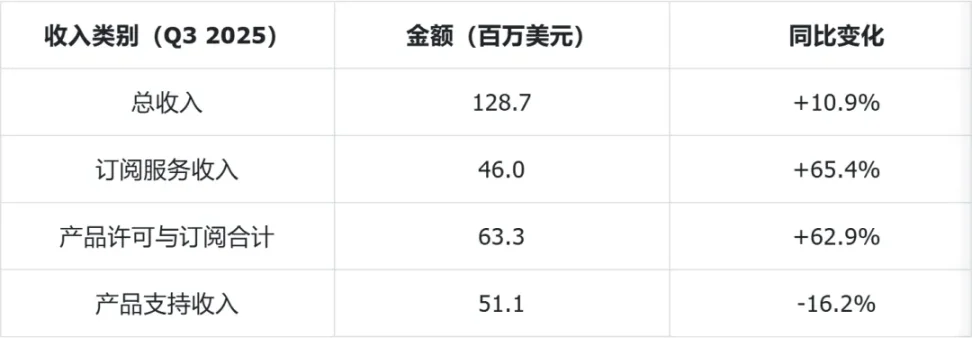
Хотя доходы от подписки значительно выросли, из-за постоянных инвестиций компании в исследования и разработки в сфере ИИ и облачную инфраструктуру данное направление не сгенерировало положительного денежного потока от операционной деятельности за первые шесть месяцев 2025 года. Свободный денежный поток за третий квартал составил минус 45,61 миллиона долларов, что означает сохранение убыточности на операционном уровне и полную зависимость от внешнего финансирования для дальнейшего наращивания позиций в биткоине.
С 1 января 2025 года MicroStrategy начала применять стандарт ASU 2023-08, который требует переоценки удерживаемого биткоина по справедливой стоимости с отражением изменений в чистой прибыли отчета за период. Данная корректировка сделала бухгалтерскую прибыль компании крайне волатильной. В третьем квартале 2025 года из-за роста курса биткоина компания зафиксировала нереализованную прибыль в размере 3,89 миллиарда долларов, благодаря чему квартальная чистая прибыль достигла 2,8 миллиарда долларов.
Три меча Дамокла, висящие над головой
Несмотря на то что сложные финансовые схемы снизили риск краткосрочной принудительной ликвидации, в будущем MicroStrategy всё равно предстоит столкнуться с рядом системных рисков, способных动摇 её фундамент.
Риск первый: исключение из индекса MSCI
Наиболее непосредственная угроза, стоящая перед MicroStrategy сегодня, исходит от проверки индексного агентства MSCI.
MSCI инициировало официальный процесс консультаций, предлагая переквалифицировать предприятия, у которых доля цифровых активов превышает 50% стоимости总资产, в категорию «инвестиционных инструментов», а не «операционных компаний». Поскольку биткоин занимает абсолютную подавляющую часть активов MicroStrategy, данная норма приведёт к исключению компании из глобального стандартного индекса MSCI (GIMI).
Подобное исключение может спровоцировать вынужденную распродажу акций фондами пассивного управления на сумму от 2,8 до 8,8 миллиарда долларов. Массовый вынужденный сброс напрямую обрушит котировки, сузив таким образом премию NAV акций MSTR. Если премия NAV исчезнет или обернётся дисконтом, «маховик» выкупа биткоинов за счёт дополнительного выпуска акций полностью остановится.
Риск второй: сужение премии NAV и остановка финансирования
Вся логика наращивания позиций MicroStrategy строится на готовности рынка платить премию сверх её чистой стоимости активов.
К концу 2025 года данная премия продемонстрировала высокую нестабильность. В начале декабря на фоне опасений рынка относительно исключения из индекса котировки MSTR временно упали на 11% ниже стоимости находящихся в распоряжении биткоинов.
При появлении дисконта акций любое новое привлечение капитала через акции приведет к размытию количества биткоинов на акцию для действующих держателей, что вынудит компанию прекратить накопление активов и даже столкнется с сомнениями кредиторов в целостности баланса. Именно поэтому MicroStrategy впервые приостановила свою программу ATM в сентябре 2025 года, что ярко свидетельствует о высокой чувствительности руководства к множетелям оценки.
Риск третий: долговое давление и теоретическая цена ликвидации
По состоянию на конец третьего квартала 2025 года общий объем задолженности MicroStrategy составил около 8,24 миллиарда долларов, ежегодные процентные платежи по которым достигают 36,8 миллиона долларов, а размер дивидендных выплат по привилегированным акциям превышает 638,7 миллиона долларов ежегодно.
Хотя её конвертируемые облигации не содержат положений о залоге биткоинами, что снижает прямой риск маржин-колла в случае падения рынка, экстремальный обвал курса биткоина всё равно подвергнет серьёзному испытанию способность компании обслуживать свой долг.
Итоги
Текущая ситуация MicroStrategy на рубеже 2025 года наглядно демонстрирует возможности и трудности, с которыми сталкивается предприятие, решающее переосмыслить границы корпоративных финансов.
Её намерение продолжать наращивать позиции осталось неизменным, а создание резерва в долларах США объемом 1,44 миллиарда долларов позволило компании возвести защитный вал на случай потенциального кризиса ликвидности.
Однако основной риск MicroStrategy исходит вовсе не от колебаний стоимости самого биткоина, а от точек соединения с традиционной финансовой системой —— индексируемости и премии NAV.
Если такие структуры, как MSCI, окончательно решат исключить компанию из категории традиционного акционерного капитала, MicroStrategy должна будет найти способ доказать инвесторам, что её роль «структурированной платформы финансирования под биткоин» сохраняет потенциал роста независимо от притока средств через индексные пассивные потоки.
Успех дальнейшей реализации «Плана 42/42» будет зависеть от способности компании непрерывно создавать инвестиционные продукты с доходностью, привлекательной для институциональных инвесторов, в процессе финансовой интеграции биткоина, параллельно сохраняя базовую финансовую устойчивость на фоне болезненной трансформации облачных сервисов программного направления.
Это отнюдь не изолированный эксперимент одной корпорации, а симпатоматичное отражение всего процесса интеграции криптоиндустрии с классической финансовой системой.
В этой беспрецедентной авантюре единственное достоверное утверждение гласит: никому неизвестна финальная глава этой истории.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 白话区块链














