


Ончейн-платежи стейблкоинами пересматривают парадигму Web2
В 2008 году под тенью финансового кризиса биткоин привлёк первых обычных пользователей, разочарованных фиатной системой, и вышел за пределы узкого сообщества криптопанков.
В то же время термин FinTech (финансовые технологии) также постепенно стал набирать популярность начиная с 2008 года, практически совпадая по времени с биткоином; возможно, это просто случайное совпадение.
Ещё более удивительно, что в 2013 году, когда пришёл первый бычий цикл биткоина и его цена преодолела отметку в 1000 долларов, FinTech также начал мейнстримизацию. Тогда ещё процветающие Wirecard и P2P-платежи впоследствии пали, система доходности интернет-эры была определена Yu’ebao, а новая платёжная схема Jack’a, основателя Twitter, Square достигла оценки свыше 6 млрд долларов.
Это не искусственно созданный процесс. С 1971 года темпы роста цен на золото и масштаба госдолга США синхронно двигались практически одинаково — 8,8% против 8,7%. После золотого долара пришёл нефтяной доллар. Станет ли цифровой доллар стейблкоином?
Для регуляторов финтех — это спасение банковской отрасли: переосмысление или дополнение финансовой системы с использованием подхода интернета, надежда создать цифровую финансовую систему заново в условиях сложных переплетений политического и бизнес-интересов.
Фокус на платёжной сфере стал всемирным консенсусом. Приём платежей, агрегация, P2P-переводы, трансграничные расчёты и микрофинансирование, преодоление границ и диверсификация операций породили либо бесконечный расцвет, либо кризисы.
К сожалению, как часто бывает, непреднамеренные действия привели к неожиданным результатам. На самом деле традиционную финансовую систему и банки меняет именно блокчейн: от маргинальных экспериментов до мейнстрима всё происходит вне рамок регулирования.
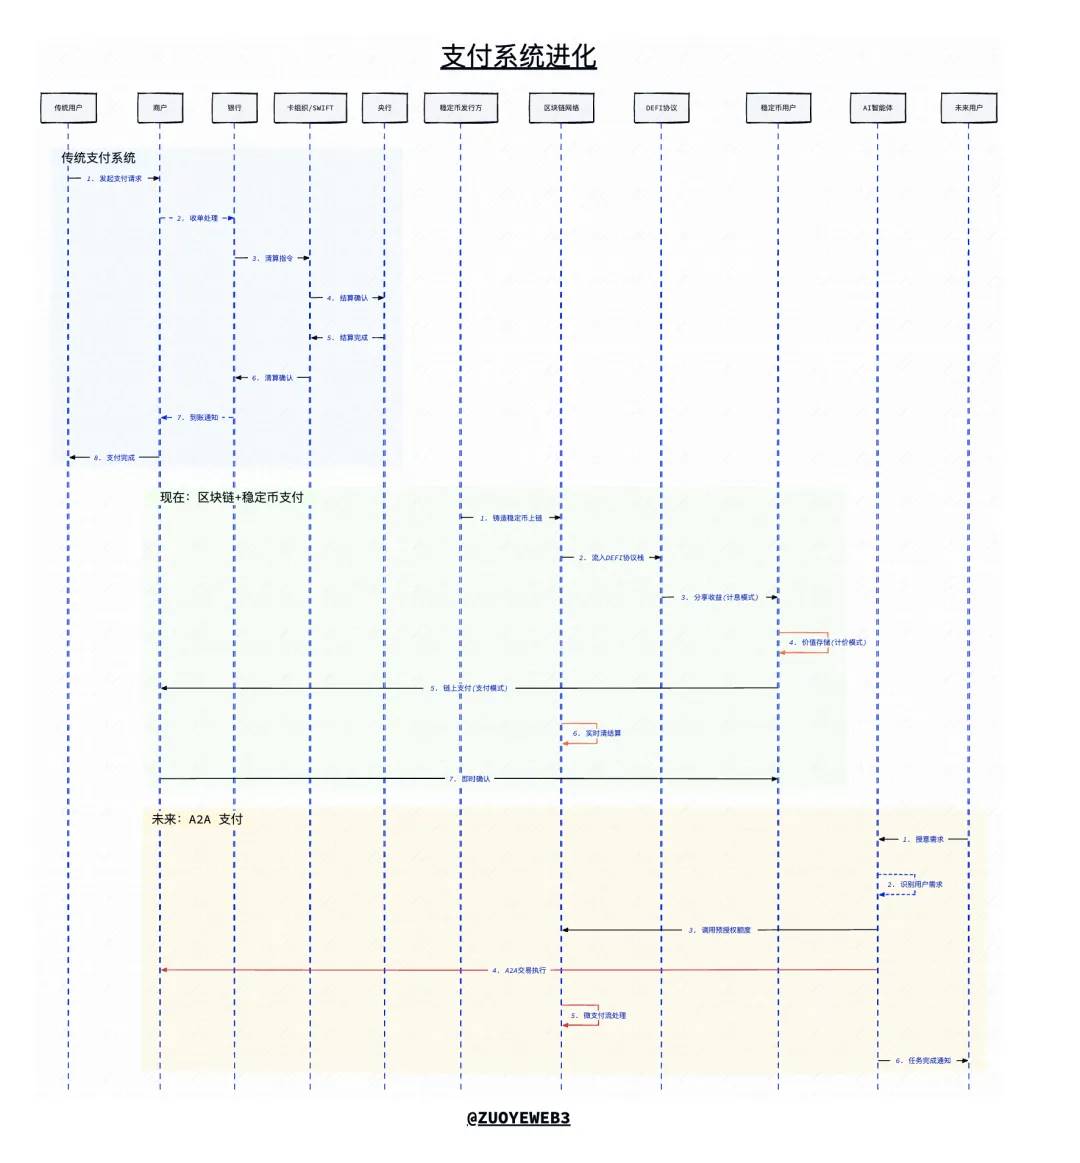
Подпись к изображению: Эволюция платёжных систем
Источник изображения: @zuoyeweb3
Платежи укоренены в коде, а не в финансах
Признаком зрелости стейблкоинов с доходностью является начало выплаты дивидендов в USDT.
На протяжении многих столетий платёжная система работала исключительно в центре банковского сектора. Любая электронизация, цифровизация или интернет-ориентация лишь укрепляли позиции банков вплоть до появления блокчейна.
Блокчейн, особенно стейблкоины, сформировал перевернутый мир, полностью изменив порядок платежей, клиринга и расчетов. Платежный процесс завершается только после подтверждения возможности проведения клиринга и расчетов.
Внутри традиционной банковской системы платёжные вопросы сводятся к разделению процессов фронт-офиса (переводов) и бэк-офиса (клиринга), при этом банки занимают абсолютный центр.
В парадигме финтеха платёжный процесс представляет собой агрегацию и услуги для B2B-сектора. Интернет-подход к привлечению клиентов требует максимизировать любой платёжный трафик. Именно трафик определяет уверенность финтех-компаний перед банками. Принцип fake it till you make it здесь приводит к тому, что подключённые сети платежей и обеспечение резервами становятся окончательными результатами принятия отрасли.
В блокчейн-логике системы стейблкоинов, таких как USDT, Tron выступает в роли первого L1 для стейблкоинов, а Ethereum служит системой расчётов по крупным сделкам, реализуя ту самую «программируемость», которую должен был реализовать интернет.
Изолированность платформ между собой — это лишь внешнее проявление борьбы за рынки. В основе лежит недостаточная степень цифровизации доллара: выход в сеть всегда оставался лишь дополнением к фиатной системе. Однако для блокчейна стейблкоины являются нативным форматом активов: USDT на любой публичной блокчейне можно обменять без потерь, а транзакционные издержки зависят исключительно от ликвидности.
Следовательно, благодаря особенностям блокчейна, подтверждение платежа происходит только после проверки возможности проведения клиринга и расчетов. Комиссия Gas Fee формируется рыночными механизмами, а после подтверждения средства перемещаются в реальном времени.
Противоречащий здравому смыслу вывод: блокчейн породил систему стейблкоинов не из-за отсутствия регулирования и арбитража, а потому, что эффективность, обеспеченная программируемостью, одержала верх над традиционной финансовой системой.
Important
Платежи представляют собой открытую систему, укоренённую в коде, а не в финансах.
Можно привести контрпример: традиционные банковские переводы требуют много времени. Требования к комплаенсу и устаревшая сетевая архитектура — лишь видимые причины. В основе лежат потребности участвующих банков в «удержании» средств: огромные объёмы генерируют непрерывный доход, время пользователя превращается в пассивный сложный процент для банковской отрасли.
С этих позиций, после принятия Genius Act, банковский сектор продолжает отчаянно препятствовать проникновению доходных систем в банковскую инфраструктуру. Поверхностная причина по-прежнему связана с прибылью: выплата процентов пользователям может исказить механизм депозитов и кредитов, что в конечном итоге приведёт к системному кризису в финансовой сфере.
Программируемость доходных систем в блокчейне в конечном итоге вытеснит саму банковскую отрасль, а не создаст больше проблем, чем она уже имеет, поскольку речь идёт об открытой системе.
Традиционная прибыль банков строится на разнице ставок между депозитами клиентов и кредитами корпоративным/частным лицам. Это фундамент всей банковской деятельности.
Механизм процентной разницы даёт банковской отрасли двустороннюю власть выбора клиентов: слева они формируют группу unbanked (необслуживаемых потребителей), справа отбирают предприятия, не соответствующие «стандарту».
В конечном счёте убытки от цепочек долгов или финансовых кризисов, порождённых банками, несут обычные пользователи. В определённом смысле это отражается и в USDT: пользователи принимают на себя риски USDT, тогда как Tether забирает доход от выпуска.
YBS (стейблкоины с доходностью), такие как Ethena, эмитируются не через доллар, не работают в рамках механизма банковской процентной разницы, а полностью базируются на блокчейн-инфраструктуре типа Aave и осуществляют платёжные эксперименты на публичных сетях, таких как TON.
Сегодня системы стейблкоинов с доходностью создают глобально мобильные платёжные, начисляющие и учётные системы. Банковский сектор становится объектом трансформации со стороны стейблкоинов не через изменение способа участия в платёжных процессах, а путём пересмотра их посреднической роли в создании кредита.
В атаке стейблкоинов с доходностью первыми страдают мелкие банки. Minnesota Credit Union уже пыталась выпустить собственный стейблкойн, а некогда популярные нео-банки стремительно переходят в блокчейн: например, Nubank вновь начал экспериментировать со стейблкоинами.
Даже платформы вроде SuperForm начинают трансформироваться в банковскую систему на основе стейблкоинов, распределяя доход между пользователями и банком, чтобы исправить искажённую банковскую модель.
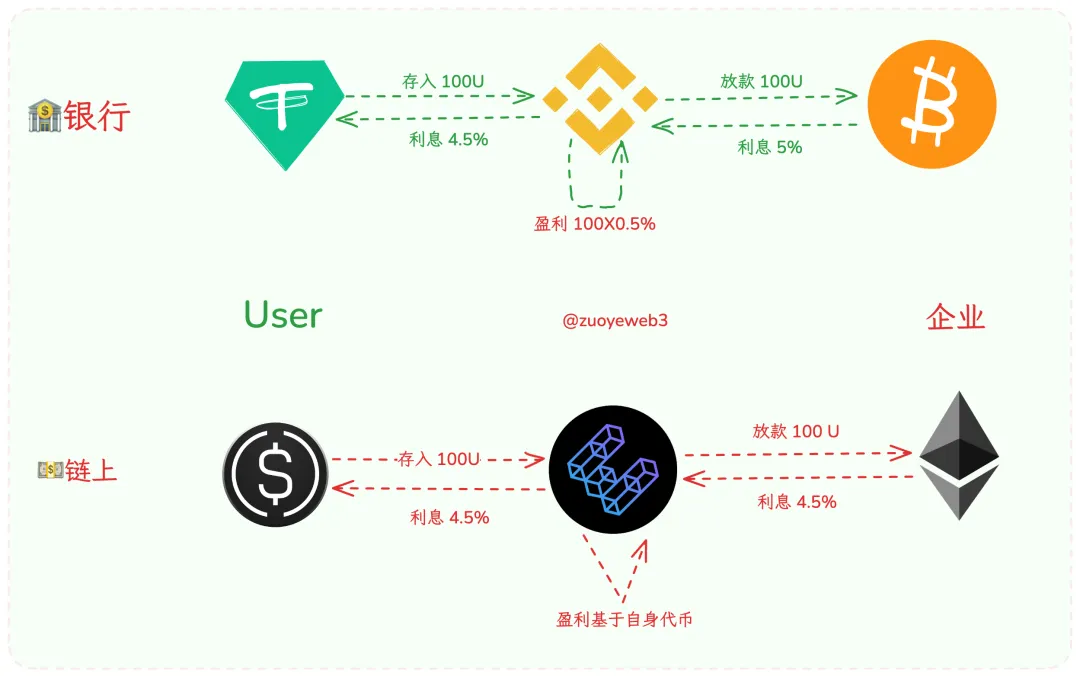
Подпись к изображению: Воздействие YBS на банковский сектор
Источник изображения: @zuoyeweb3
Короче говоря, стейблкоины с доходностью (YBS) — это не инструмент привлечения клиентов, а предвестник перестройки банковского дела. Перенос создания кредита в блокчейн представляет собой более глубокую трансформацию, чем просто платёжный функционал стейблкоинов.
FinTech не заменил роль банков, а усовершенствовал те участки, которые банки не желали или не могли охватить. Однако блокчейн и стейблкоины заменят само определение банка и денег.
Предположим, что YBS станут новой системой обращения доллара. Платёж сам по себе становится синонимом онлайн-платежа. Обратите внимание: речь не о простой цифровизации доллара, отличной от выхода доллара в интернет. Цифровой доллар в блокчейне и есть фиатная система.
На текущем этапе взгляды традиционной платёжной системы на стейблкоины ограничиваются клирингом/расчётами и трансграничными переводами — это абсолютно ошибочный стереотип. Дайте свободу стейблкоинам, переставайте встраивать их в устаревшие платёжные системы прошлого века.
В блокчейне изначально отсутствуют различия по территориальному признаку, картам/счетам, физическим/юридическим лицам, приёму/оплате. Всё это естественные расширения и вариации одной транзакции. Корпоративные счета или конфиденциальные переводы стейблкоинов L1 — всего лишь детали программирования, строго следующие базовым принципам блокчейн-транзакций: атомарности, необратимости и неизменности.
Существующие платёжные системы остаются закрытыми или полузакрытыми. SWIFT отвергает клиентов из определённых регионов, Visa/Mastercard требуют специфических лицензий и оборудования. Проведём аналогию: банки отказывают клиентам с низкой маржинальностью (формируя unbanked), Square и PayPal блокируют определённые группы пользователей, тогда как блокчейн принимает всех без исключения.
Закрытые и полуоткрытые системы в конечном итоге уступят место открытым: либо Ethereum станет L1 для стейблкоинов, либо L1 для стейблкоинов станет новым Ethereum.
Здесь нет арбитража правил блокчейна. Это удар с более высокого уровня из-за повышения эффективности. Никакая закрытая система не способна замкнуть круг: комиссии будут снижаться на каждом этапе борьбы за клиента, либо монополия будет использовать свои позиции для роста прибыли, либо регуляторное соответствие — для подавления конкурентов.
В рамках открытой системы пользователь обладает абсолютным контролем. Aave стал отраслевым стандартом не из-за монополии, а потому, что децентрализованные биржи и модели кредитования от таких протоколов, как Fluid и Euler, ещё не достигли полного потенциала.
И всё же, ончейн-банк — это не токенизированные депозиты коммерческих банков, а токенизированные протоколы, перезаписывающие само определение банка.
Warning
Замена банков и платёжных систем не произойдёт мгновенно. PayPal, Stripe и USDT были созданы 20, 15 и 10 лет назад соответственно.
Текущий объём выпуска стейблкоинов составляет около 260 млрд долларов. Мы увидим объём в 1 трлн долларов в течение следующих пяти лет.
Платежи Web2 — невозобновляемый ресурс
Обработка случаев мошенничества с кредитными картами в значительной степени опирается на накопленный опыт и ручные операции.
Платежи Web2 станут топливом для платежей Web3, в конечном итоге полностью вытеснив их, а не просто дополнив или сосуществуя параллельно.
Выбор стратегии участия в будущем через Tempo на базе Stripe является единственно верным решением. Любая попытка интегрировать технологии стейблкоинов в текущий платёжный стек будет раздавлена инерцией рынка — снова вопрос эффективности. Ончейн YBS разделяют права на получение дохода и пользования, тогда как оффчейн-стейблкоины предоставляют лишь право пользования. Капитал естественно стекается в русло приумножения.
Отбирая у банков социальный статус, стейблкоины одновременно проводят зачёт устоявшемуся мышлению Web2-платежей.
Как упоминалось ранее, выпуск стейблкоинов постепенно выходит за рамки простого копирования USDT. Хотя полное освобождение от доллара и банковской системы пока кажется далёкой перспективой, это уже не полная фантазия. От краха SVB до создания Lead Bank всегда найдутся банки, готовые работать с крипто-бизнесом, требуя кропотливой долгосрочной работы.
В 2025 году стейблкоины интегрируются не только в банковский сектор. Преграды, долгое время затруднявшие развитие блокчейн-платежей, постепенно исчезают. Звук биткоина уже превратился в мощный гул стейблкоинов.
-
• Ввод/вывод средств: больше нет гонки за фиатной финальностью. Люди готовы держать USDC/USDT для получения дохода, тратить напрямую или хранить как защиту от инфляции. Например, MoneyGram объединяется с Crossmint для обработки переводов в USDC.
-
• Клиринг и расчеты: Visa завершила клиринг объёмом 1 млрд долларов в стейблкоинах. Пилотной площадкой стала Rain, партнёром которой выступает Samsung. Тревога старых гигантов станет источником финансирования для платежей в стейблкоинах.
-
• Крупные банки: RWA (токенизированные реальные активы) или токенизированные депозиты — лишь прелюдия. Конкуренция с DeFi уже совсем близко. Эволюция — это вынужденная адаптация традиционных финансов, а такие интернет-альянсы, как Google AP2 и GCUL, — выражение неприятия и борьбы бывших господствующего класса.
-
• Эмиссия: от Paxos до M0 традиционные модели комплаенса и офшорные блокчейн-решения развиваются параллельно, обязательно учитывая механизмы доходности. Хотя проект Paxos USDH провалился, направление на наделение пользователей правами и токенами стало общим вектором.
Можно подвести итог: этап захвата позиций для ончейн-платежей стейблкоинами завершен, начинается этап комбинации усилий, то есть вопрос глобального масштабирования сетевого эффекта стейблкоинов.
В определенном смысле USDT уже продвинул стейблкоины в регионы Азии, Африки и Латинской Америки. Географических пространств для нового роста больше не осталось, остались лишь «сценарии использования». Если текущие сценарии будут дополнены игроками платёжного рынка логикой «+блокчейн».
Тогда остаётся только искать новые сценарии «блокчейн+» / «стейблкойн+». Это мастерское применение интернет-методов в Web3: покупка трафика ради роста и формирование нового поведения. Будущее определит историю сегодняшнего дня, и Agentic Payment неизбежно воплотится в жизнь.
После смены баланса сил в банковском секторе и платёжных системах перейдём к глубокому обсуждению будущего платежей, ориентированных на AI-агентов. Обратите внимание: в дальнейшем мы вообще не рассматриваем варианты «+блокчейн» или «+стейблкойн» — это пустая трата чернил, так как у нынешних платёжных гигантов в будущем не останется ни одного рыночного пространства.
Системы доходности могут мотивировать конечных пользователей, но новое платёжное поведение требует сопутствующих сценариев потребления. Например, использование криптовалют для покупок во встроенном мини-приложении Binance вполне обоснованно, однако оплата банковскими картами внутри WeChat Mini Programs выглядит абсурдно.
Абсолютно новые сценарии, по мнению Google, Coinbase и даже Ethereum, могут существовать только как A2A (Agent-to-Agent) — без глубокого участия человека. Платежи Web2 становятся невозобновляемым ресурсом, ведь в будущем платежи будут повсюду.
Проще говоря, в будущем люди будут иметь множество агентов для решения разных задач, а протокол контекста моделей (MCP) будет настраивать ресурсы внутри агентов или вызывать API. В результате мы увидим взаимный подбор агентов и создание ими экономической ценности.
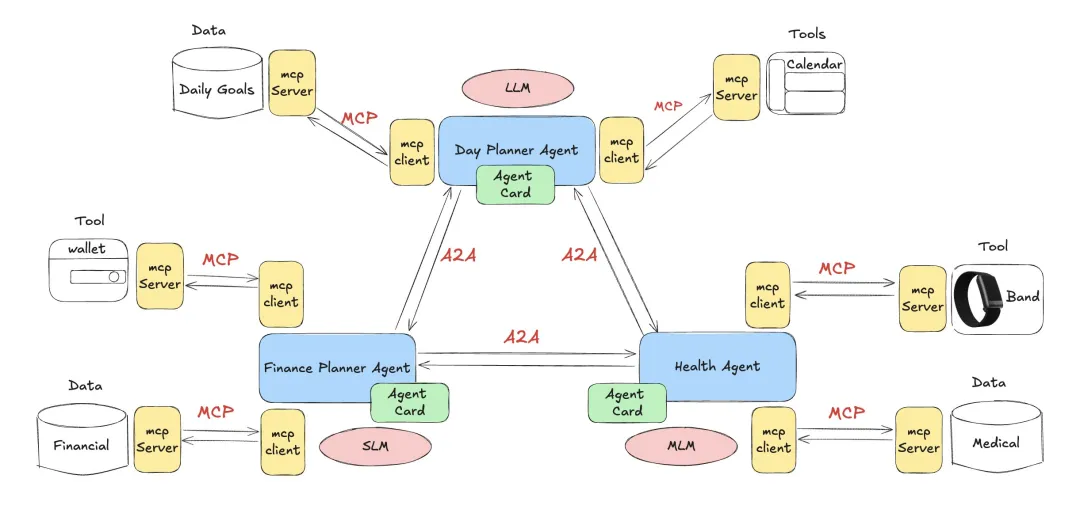
Подпись к изображению: Связь между A2A и MCP
Источник изображения: @DevSwayam
Человеческое поведение будет всё чаще проявляться как передача инструкций, а не простое предоставление прав доступа. Чтобы AI-агент мог удовлетворить ваши скрытые потребности, необходимо передать ему многомерные данные человека.
Note
• Ценность человека заключается в предоставлении полномочий
• Работа машин не знает усталости
Текущие процессы предварительной авторизации и предоплаты, buy-now-pay-later (BNPL), приём карт/выпуск, клиринг и расчеты перейдут в блокчейн, однако операторами станут агенты. Например, если обработка краж по кредитным картам раньше требовала ручного вмешательства, то агент сможет интеллектуально распознавать злонамеренные действия.
С точки зрения существующих платёжных стеков и архитектуры «центробанк — коммерческий банк» описанные идеи действительно могут показаться завышенной самооценкой. Но не забывайте: концепция «мгновенной оплаты и перевода» в цифровом юане также родилась из соображений доходности, став в конечном итоге компромиссом для банковской системы.
Это не вопрос нежелания делать, а вопрос физической невозможности.
Протокол AP2, созданный при участии Google, Coinbase, EigenCloud и Sui, уже глубоко интегрирован с шлюзовым протоколом x402 от Coinbase. Связка «блокчейн + стейблкоины + интернет» на сегодня является оптимальным решением. Целевой фокус направлен на микроплатежи. В их концепции реальными сценариями выступают потоковое облачное использование и платные информационные барьеры.
Как бы то ни было, мы можем быть уверены, что будущее принадлежит AI-агентам, способным выйти за рамки традиционных каналов клиринга и расчётов. Тем не менее, конкретный путь их воздействия на человечество остаётся неизвестным.
Сфера DeFi до сих пор испытывает недостаток кредитного рынка, что идеально подходит для развития корпораций. Однако в долгосрочной перспективе главную роль играют розничные трейдеры и частные лица благодаря механизмам избыточного обеспечения, что само по себе является аномалией.
Технологическое развитие никогда не позволяет заранее просчитать точный путь реализации, можно лишь очертить его базовое определение. Так обстояло дело с FinTech, так же обстоит с DeFi, и так же будет с Agentic Payment.
Caution
Необратимость стейблкойн-платежей неизбежно породит новые формы арбитража, последствия которых нам трудно представить.
Кроме того, существующие каналы распространения не станут главным полем боя для массового внедрения стейблкоинов. Одно лишь количество пользователей, вредящее потенциалу доходности от взаимодействия с ончейн-стеком DeFi, — это всё равно что фантазировать, будто император станет пахать поле золотой тяпкой.
Только после того, как стейблкойн-платежи вытеснят банки и существующие каналы распространения, мы сможем говорить о полноценной платёжной системе Web3.
Заключение
Опираясь на моё видение, путь реализации будущего небанковского платёжного аппарата: доходность + клиринг/расчеты + розничные инвесторы (сетевой эффект) + потоковые платежи агентов (после самоочищения от влияния старых гигантов).
Текущие потрясения сосредоточены преимущественно на FinTech и банковском секторе; прямая замена централизованной банковской системы пока минимальна. Это обусловлено не технической нереализуемостью, а тем, что ФРС всё ещё выполняет роль кредитора последней инстанции (берущего на себя ответственность за системные сбои).
В долгосрочной перспективе каналы распространения — это лишь промежуточный этап. Если стейблкоины смогут заместить банковские депозиты, ничто не сможет удержать ликвидность. Однако отсутствие входа и ограничений пользователей в ончейн-DeFi может спровоцировать ещё более разрушительный финансовый кризис?
СССР не смог искоренить теневой рынок, США не смогли запретить биткоин. Независимо от того, грозит ли всепоглощающий потоп или благодатный берег, человеческому роду нет дороги назад.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3
















