


Ставка Western Union на стейблкоины: сможет ли 172-летняя традиционная компания совершить эффектную трансформацию?
Автор: Stablecoin Blueprint
Перевод: TechFlow
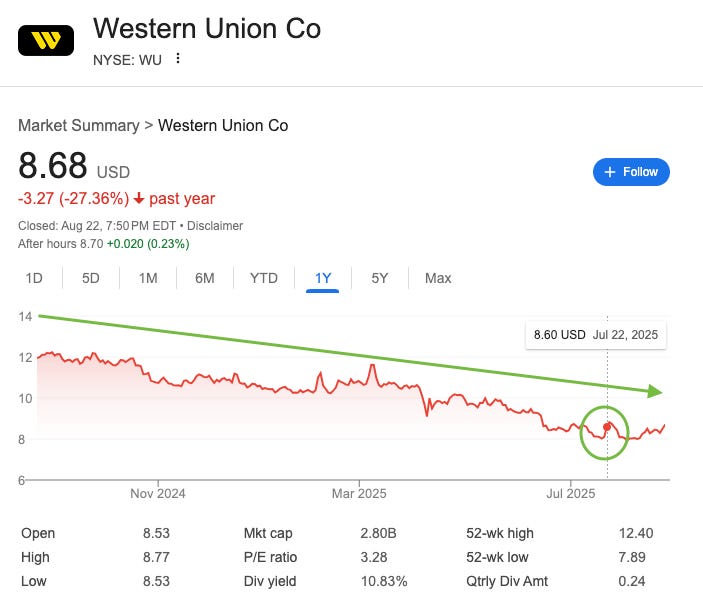
22 июля Western Union будто бы наконец увидела долгожданный рассвет. После того как её генеральный директор в интервью Bloomberg заявил о намерении компании активнее исследовать рынок стейблкоинов, акции этого традиционного платежного гиганта стремительно взлетели, закрыв день ростом почти на 10%, что вызвало волну покупок на просадке, которой инвесторы не наблюдали уже много лет. Однако эта надежда оказалась недолговечной. Спустя неделю опубликованная компанией финансовая отчетность вновь не оправдала ожиданий аналитиков, и стоимость акций тут же рухнула до минимумов, полностью нивелировав предварительный рост.
Этот кратковременный рыночный ажиотаж касается не только Western Union, но и отражает новую симпатию Уолл-стрит к стейблкоинам. На фоне принятия знаменательного GENIUS Act и беспрецедентного пятикратного роста акций эмитента стейблкоинов Circle у инвесторов практически сформировался условный рефлекс: стоило лишь услышать слово “стейблкоин”, как участники рынка сразу же бросались покупать. Однако этот всплеск интереса к “стейблкоинам” скорее продиктован недопониманием модного термина, чем выверенной бизнес-стратегией. Стейблкоины не спасут основной бизнес Western Union, однако при правильных действиях компания способна использовать их как ключ к совершенно новому будущему.
Закат гиганта
Основанная в 1851 году Western Union некогда являлась мировым лидером на рынке денежных переводов, однако ее финансовые результаты рассказывают историю гиганта, борющегося с вызовами новой эпохи. В последнее время Уолл-стрит сравнивает эту крупнейшую в мире компанию по отправке денег с медленно тающим “ледяным кубиком”, и данные полностью подтверждают эту аналогию: с 2021 года выручка компании сократилась со свыше 5 млрд долларов до ожидаемых 4,1 млрд долларов в 2025 году, а её рыночная доля постепенно уходит под удары цифровых конкурентов. Эта деградация очевидна и на графике акций — с максимума в 26 долларов в 2021 году котировки рухнули и теперь колеблются в коридоре 8–9 долларов.
Главная опора этого 172-летнего гиганта — глобальная сеть из почти 400 тысяч физических агентских офисов — сегодня превратилась в его самую серьёзную структурную уязвимость. Зависимость от сетевой модели обходится крайне дорого, составляя около 60% всех операционных расходов Western Union. Данная сеть исторически ориентирована на ключевую категорию клиентов: рабочих-иммигрантов, которые пользуются исключительно наличными и, как правило, лишены доступа к классическим банковским продуктам. Именно эта модель десятилетиями служила несокрушимым защитным рвом компании.
Однако по мере ускорения глобальной цифровизации эта клиентская база, привыкшая к наличным деньгам, находится на пути к долгосрочному структурному спаду. Что же касается цифровой среды — главного поля будущих сражений — то результаты Western Union существенно уступают показателям конкурентов. В последнем квартале выручка от цифровых услуг под брендом Western Union выросла всего на 6%, в то время как темпы роста таких игроков, как Wise и Remitly, составили 20–30% и более. Будучи некогда бесспорным лидером индустрии переводов, сегодня компания проигрывает цифровую битву конкурентам одно за другим.
Соблазнительное, но flawed решение
Если смотреть поверхностно, предложенный Western Union план использования стейблкоинов кажется всеобъемлющим. Во время последнего созвона для инвесторов после отчета компания озвучила четыре ключевые стратегии:
-
оптимизировать собственное финансовое управление;
-
осуществлять глобальные платежи через стейблкоины;
-
предоставить функции покупки, продажи и хранения активов в цифровых кошельках;
-
и что самое важное, использовать свою глобальную сеть в качестве портала для входа и выхода в криптоэкосистему.
Однако в настоящий момент фокус компании явно смещён в сторону первой стратегии. Как отметил генеральный директор Девин МакГранэхан, “мы направляем большую часть нашего времени и усилий именно на это направление” — решение проблем эффективности фоновых операционных процессов с помощью стейблкоинов.
Привлекательность этой стратегии не вызывает сомнений. МакГранэхан подчеркивает, что стейблкоины способны “значительно ускорить процесс клиринга и сократить объем авансовых платежей, требуемых от партнеров”. В качестве примера он привел недавнюю ситуацию с нехваткой ликвидности в Индии в выходные дни, которая привела к задержкам платежей. Использование стейблкоинов позволяет оперативно пополнять ликвидность в режиме реального времени и оказывать услуги круглосуточно, что кардинально улучшает клиентский опыт.
Тем не менее, хотя оптимизация финансовых операций с использованием стейблкоинов выглядит благоразумной целью, она не гарантирует долгосрочного конкурентного преимущества. Главные соперники Western Union, например MoneyGram и Remitly, уже активно внедряют схожие settlement-стратегии на базе стейблкоинов. Любая возможная экономия средств может быть легко нейтрализована жесточайшей конкурентной борьбой, особенно среди цифровых платформ с изначально низкими операционными издержками. Из-за этого эта инновация рискует превратиться лишь в рутинную “коммерческую операционную статью расходов”, которая никак не остановит структурный спад компании.
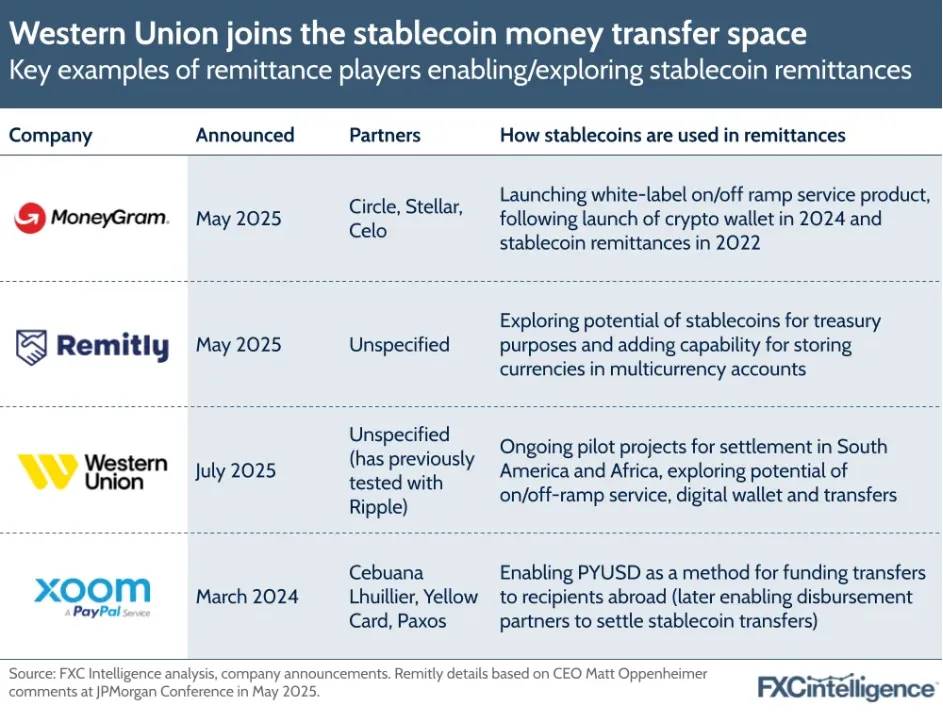
Источник: FXC Intelligence
Настоящая возможность: денежный мост в цифровую экономику
Будущее Western Union заключается не в попытках догонять конкурентов в цифровом пространстве, а в утверждении роли, которую невозможно дублировать: главным мировым шлюзом конвертации наличных в стейблкоины. Компании необходимо в полной мере использовать свои 400 тысяч физических агентских пунктов, рассматривая их как важнейший стратегический актив. Усиливая данную сеть и опираясь на заслуженный бренд, Western Union сможет закрыть одну из ключевых задач финансовой инфраструктуры: обеспечить плавную интеграцию между физическими наличными и глобальной цифровой экономикой, услугами в которой катастрофически не хватает многим развивающимся рынкам.
Реализация этой стратегической трансформации возможна двумя путями. Первый: собственный трафик.
Western Union может напрямую интегрировать функцию конвертации наличных в стейблкоины в свое высоко оцениваемое мобильное приложение. Пользователь может прийти в проверенный офис Western Union, сдать местную валюту с высокой волатильностью и в течение нескольких минут зачислить долларовый стейблкоин на свой цифровой кошелек. Для тех пользователей, кто стремится защитить свои сбережения с помощью долларовых стейблкоинов, особенно проживающих в регионах с нестабильными валютами, это станет крайне привлекательным решением.
Более перспективный и мощный подход связан с привлечением платформенного трафика.
Наиболее перспективным шагом станет предоставление открытого доступа к своей агентской сети третьим сторонам — кошелькам и финтех-компаниям — через API. Такие партнеры смогут прямо в свои приложения добавлять кнопки типа “Оплатить через Western Union” или “Вывести средства через Western Union”. Спрос на подобный формат уже проявился. МакГранэхан на созвоне для инвесторов сообщил, что компания испытала приятное удивление от “внезапно возросшего спроса” на услуги депозитов и снятия наличных. Подобная архитектура трансформирует Western Union из закрытого сервиса денежных переводов в открытую инфраструктуру, становясь ключевым звеном “последней мили” между стремительно растущей цифровой экосистемой и реальным миром.
Даже только за счет комиссий от услуг внесения и снятия средств Western Union может рассчитывать на существенную финансовую отдачу. Опираясь на действующие тарифные ставки и модель агентской экономики (с учетом ценовой власти компании в наличных транзакциях), только 1 млрд долларов оборота по направлениям депозитов и вывода может принести около 80 млн долларов операционной прибыли, что станет значительным скачком относительно текущей общей прибыли компании примерно в 800 млн долларов. Для сравнения: у цифрового конкурента Remitly объем транзакций за последний квартал увеличился на 5 млрд долларов по сравнению с прошлым годом.
Помимо торговых комиссионных, используя точку входа через свой цифровой кошелек, Western Union сможет предлагать широкий спектр финансовых продуктов: карты для онлайн-покупок, кредитные продукты, а также сервисы сбережений и инвестиций. Более того, компания уже рассматривает возможность выпуска собственного стейблкоина, где интеграция цифрового кошелька с разветвленной сетью приема и выдачи наличных сформирует невероятно привлекательный пакет услуг и удобные каналы дистрибуции. Важнее то, что целевая аудитория этих сервисов, в отличие от западных потребителей, обладает меньшей чувствительностью к процентным ставкам, что позволит Western Union аккумулировать значительно большую долю маржи.
Данные новые функциональные возможности фундаментально изменят роль агентских пунктов Western Union. Они перестанут быть просто местом получения единичных переводов и превратятся в эффективные точки обслуживания в эпоху цифровизации. Для миллионов людей, не имеющих доступа к банкам или пользующихся ими с трудом, локальные представительства Western Union станут физическим мостом к глобальным цифровым кошелькам, что в конечном итоге выполнит главное обещание компании — “предоставлять банковские услуги не обслуживаемым банками слоям населения”.
Необходимая трансформация, сопряженная с рисками
Эта стратегическая трансформация полна вызовов: от масштабных рисков исполнения, с которыми сталкивается компания, насчитывающая 172 года истории, до долгосрочного снижения популярности наличных денег и угрозы со стороны неформальных P2P-сетей. Тем не менее, именно структурный упадок основного бизнеса делает подобный переход не просто желательным, а жизненно необходимым.
Параллельно с защитой традиционных направлений деятельности, Western Union остро нуждается во внесении нового импульса роста благодаря стратегии приема и вывода средств. Этот подход не только погружает компанию глубже в стремительно расширяющуюся экономику цифровых активов, но и благодаря сильнейшему дифференцирующему преимуществу — глобальной физической сети — дает ей драгоценное время для закрепления в роли незаменимого денежного моста будущего — при условии успешной реализации.
nedavno Western Union сообщила о покупке за 500 млн долларов компании Intermex, специализирующейся на наличных переводах в Латинской Америке, что свидетельствует о выборе стратегии консолидации синергии падающего бизнеса и конверсии пользователей, полученных с низкой стоимостью привлечения, в активных цифровых клиентов. Хотя слияние потребует колоссальных временных и управленческих ресурсов, создавая еще один риск на пути трансформации Western Union, расширенная сеть розничных точек в итоге может стать стратегическим активом, идеально коррелирующим с её будущей ролью универсального денежного моста.
Заключение
Будущее Western Union нельзя гарантировать простыми косметическими улучшениями старой бизнес-модели с помощью новейших технологий. Сегодня стратегический выбор абсолютно очевиден: либо продолжать обороняться, играя по правилам навязанных цифровыми лидерами правил; либо решительно трансформироваться, став неотъемлемым денежным мостом между физическим миром и стремительно развивающейся экономикой цифровых активов. Стейблкоины сами по себе не спасут традиционную экономику денежных переводов, но именно они являются ключом к двери платформенной экономики будущего. Одна дорожка приведет к изящному завершению истории; другая откроет путь к обретению принципиально нового смысла существования.
















