

暗号資産業界で稼ぐことが、なぜ次第に難しくなっていますか?
著者:ポール・クレイ、Begin Capital ベンチャーパートナー
翻訳:TechFlow
TechFlow解説:かつての暗号資産市場は内部流動性と情報の非対称性に支えられ、多様な参加者がWin-Winを実現していたが、ここ2年間、このエコシステムは体系的に再構築されつつある。複数の利害関係グループは単に参加するだけでは満足せず、ルール作成者である「カジノの経営者」を争奪し、閉鎖的なインサイダー情報フローを設計することで、市場内の個人投資家の元本を継続的に吸水し続けている。
Begin Capital ベンチャーパートナーのポール・クレイ氏は大規模な一次事例に基づき、政治家によるインサイダー取引から先物取引でのティッカー(極値更新)犯罪、過大評価の偽装、Memeコイン収取まで、業界を支配する4つの主要な手法を深く解体し、業界が盲信的な富生成幻想を早急に離れ、真にビジネスモデルを完結した価値構築へと転換すべきであることを警告している。
過去数年間、私たちは暗号資産市場で様々な収取手法のローテーションを繰り返し目撃してきた。これらの綿密に設計されたメカニズムこそが、大きく作用し、かつて暗号資産業界に金鉱脈が広がっていたように容易に収益を上げられる時代をほぼ終焉させたと考えられる。また、そうした簡単な一攫千金の機会が戻ってくる可能性は極めて低いだろう。
ここではビットコインの価格や出来高について一般的に語るつもりはないし、私も市場アナリストではない。したがって、今後述べる全てを、業界観察に基づく私の個人的見解として受け取ってほしい。
所謂する「お手軽儲け」は、他の人が代金を払い損失を引き受ける場合にのみ成立しうる。過去長期間、大多数の暗号資産市場参加者は本質的に投機家であった。もちろん、この業界には真に革新的な技術と実際の活用シーンが存在するのは事実だが、終日チャートを見つめ、全てのホットプロジェクトに参加し、暗号資産をフルタイムワークとしている人々は、自分自身をいかに美化しようと、その本質は投機家に他ならない。
あの時期であれば、他人より少し賢く、情報を先に手に入れ、手中的ポジションを次の参入投資家に売り渡せば、後の投資家がセカンダリーマーケットで一般個人投資手に売り出す際に利益を得られたわけだ。たとえ最初に参入して先駆者の利益を独占するのでなくても、依然として相当な確率でその利益の一欠片を掴むことが可能だった。
より重要なのは、この人たちが利益を上げた後、その大多数が資金を引き上げて退場するのではなく、選んで直接資金を暗号資産エコシステムへ再投入することだ。伝統的なカジノと同じく、彼らはチップを、もっと多く儲けられると思う次の賭卓へ持ち運ぶのである。
しかし当時、これらは比較的オーガニックな好循環の中で起こっていた。誰もが儲かる機会を持ち、全員が損失を被る側にもなり得た。市場には特定の利益団体だけが持続的に全利益を独占するということは存在しなかった。
しかし伝統的なカジノでは、常に最も稼いでいるのはカジノ経営者であり、ハウスである。
そこでいくつかの利害関連グループが役割を完全に転換することを決め、自ら「カジノ経営者」となることを決意したのである。彼らは市場全体の激しい変動から如何にして巨額の利潤を絞り取るかを把握し、その実資を完全に暗号資産エコシステム外へ引き揚げた。
彼らにとって最も優れている点は、自身が手建てしたカジノにおいて、ほとんど負けるリスクがないことだ。彼らが成し遂げているのは、満たされることのない大衆の貪欲を精密に利用することに過ぎない。
次に、私が決定的な破壊力を持つ最も一般的な4つの収取手法について深く解体していく。
政界の影響とインサイダー取引
トランプ氏が自身が暗号資産市場と米国株式市場の両方の動向に同時に影響を及ぼす巨大な影響力を握っていることを認識し、非常に積極的に関与している。ここでは主に暗号資産分野に焦点を当てる。なぜなら伝統株式市場と比較して暗号資産市場はその規模が遥かに小さく、安定性も低く、わずかな発言数によって容易に操縦されやすいからである。
発言一つで市場全体の上昇或いは下落の方向性を決定できる人間となった時、あなたと最も近い周囲の人々は無二の絶対的な情報の優位性を手に入れることになる。
この戦略は論理的に極めてシンプルだ。どの方向で市場を売り下げたり買い上げたりするのが最大の利益をもたらすか事前に計算し、対応するポジションを事前に構築しておき、公開市場で声明を出し、流動性が許す範囲内で可能な限り多くの利益を収奪するのである。
大衆があなたの発言に対して完全に耐性を付ける前、依然としてあなたの公開コメントに激しく反応する場合、あるいは市場にまだ絞り取り可能な流動性が残っている限り、このゲームは何度でも繰り返すことができる。
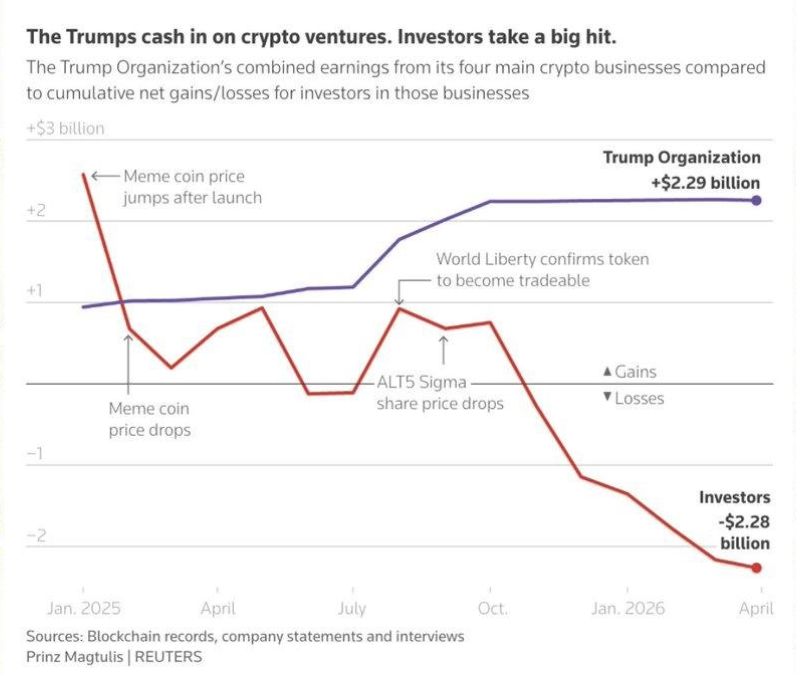
図:公開発言とインサイダー取引が市場動向に与える影響
しかし問題は、市場の流動性が底なしではないことだ。ゲームに参加するトレーダーの数に限界があり、彼らのポケットにある元本の額にも限りがある。絶対的な発言権を持つインサイダーが自身の市場操縦能力を背景に恣意的に収取を行う際、彼らは莫大な資金を吸い上げ、巨額の财富を数人の手中に集中させる。そして吸い上げられたこの流動性は、決して暗号資産エコシステムへ再流入することはない。
加えて、トランプ氏とその家族メンバーも直接参画して複数のトークンプロジェクトの販売を行い、これは別の性質を持つ直接的なキャッシュ化である。そのため、暗号資産コミュニティが大統領選挙期間中に歓喜し業界の全面的勝利と捉えた出来事は、結果的に業界全体において最も破壊的な悪夢へと展開する可能性がある。
先物取引の操縦とターゲット型強制清算犯罪
このモデルの本質的論理はインサイダー取引と瓜二つであり、唯一の違いは、価格操縦をするために米国大統領になる必要がない点にある。あなたは特定のトークンの大部分の流通量を絶対的に支配し、そのトークンを主要な上位取引所でコンストラクト(先物)取引としてリストアップさせておけばよい。
これは標準化されたアッセンブリライン作業だ:
まずプロジェクトのコンセプトを整え、有名ベンチャーキャピタルから早期資金調達の支援を引き出し、調達資金を架空の出来高の水増しやフォロワー購入による世論形成に叩き込む。その後、本来存在しない実質売上データを偽造し、それを用いてさらに高いバリュエーションで第2陣の資金調達を行い、これをカードに主要取引所と交渉して上場させる。取引所が直接ユニバーサル・パワースワップ(永約)を同時にリストアップしてくれれば完璧だが、そうでなければ追加資金を投じて現物の出来高を天文数字まで水増しし続け、取引所がコンストラクト取引を提供するまで粘り強く要求する。
この段階に至れば、ほぼ無限に紙幣を刷り出すかのような収取マシンが完成してしまう。
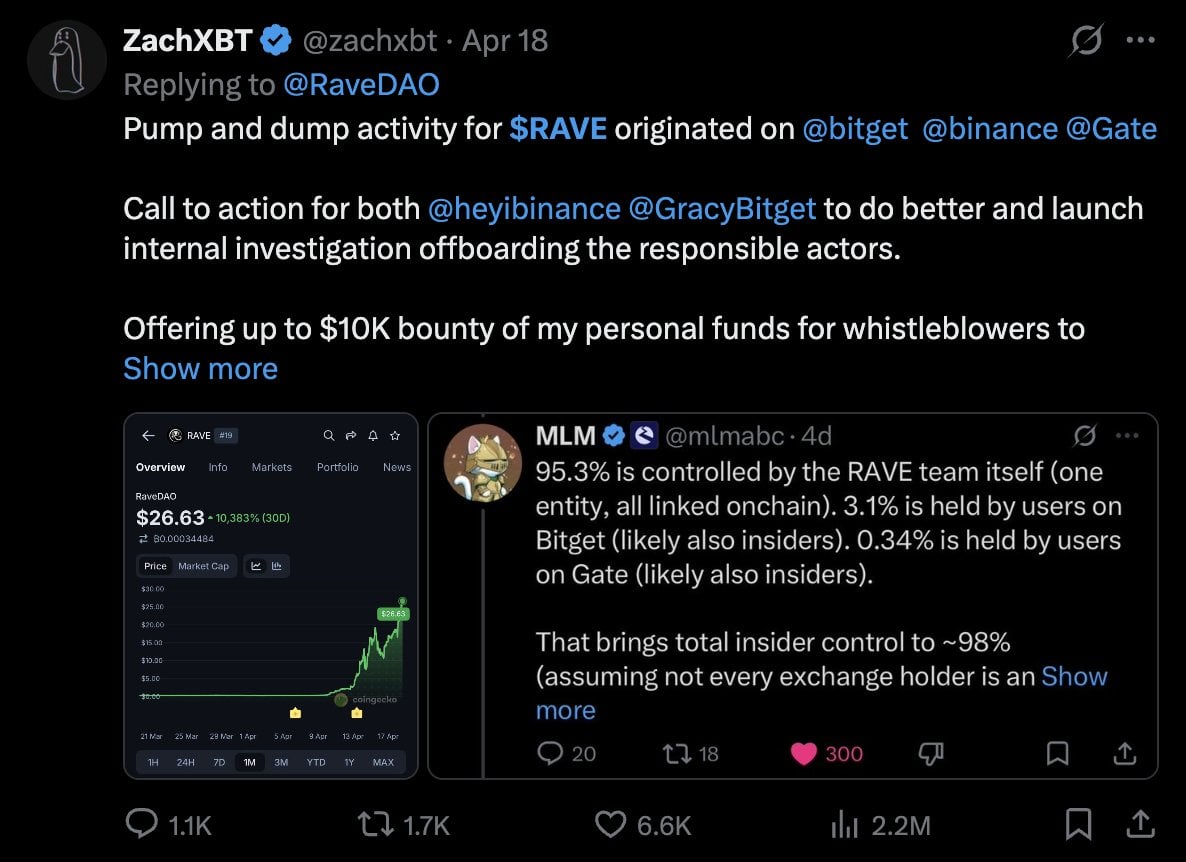
図:相場支配による先物ロング・ショート強制清算を操る典型チャート
コンストラクト取引が開始され、かつ大部分のスポットトークンが完全に手中にある場合、バックエンドのロング・ショートの保有データはあなたにとって完全に透けて見える。今この瞬間に市場で実際に誰がいく人数がショートを持っているのか、誰がロングを持っているのかを正確に把握できる。あなたは個人投資手の保有ポジションと逆向きでポジションを取り、手中に眠るスポット筹码を駆使して強烈に売り押ししたり買い上げたりし、相手側の大型ポジの強制清算(爆倉)を精密にトリガーし、自然と巨額の利潤を懐に納めるのである。トークンが取引所から強制削除されていない限り、またはこのやり方が個人投資手に完全に看破されていない限り、あなたは日を追うごとに同じループで収取を繰り返すことができる。
このゲームに規模の経済効果をもたらすための核心キーは、主要なトップ取引所の先物セクションに必ず登録することであり、あそこしか十分な規模の個人投機的流動性を保有していないからである。プロジェクトの本質がどれほど平凡乃至ゴミであっても、一流取引所の先物ペアに入ることができるだけなら、簡単に億単位のドル規模の情熱的なギャンブル資金を集めることができる。
過大評価とエアドロップ偽指標による自己造血の罠
暗号資産業界はまだ比較的新しい分野であるため、多くのプロジェクトは創生期において極めて高いバリュエーションプレミアムを獲得しがちである。伝統的な業界では、市場による検証を経て否定された商業仮説は最終的に破産清算へ向かうものである。しかし暗号資産分野には、本質的に致命的な二つの歪みが存在する:
第一に、所謂する収益創出メカニズムである。
暗号資産市場はそもそも投機属性に満ちており、参入者の大多数は即座にお金を儲けようとする心理でやってくる。そのため、多くのプロジェクトは現実世界の実際の痛みを解消しているというよりは、むしろ「いかに投機家に配給するか」という問題の解決に特化しているとさえ言える。創設者はエアドロップの見返りとしてユーザーに豊かなリターンを約束し、それによって製品への頻繁なインタラクションを誘導する。ユーザーは確かに群れをなして殺到し使用したが、それはテクノロジーが実際の業務上の課題を本当に解決したからではなく、純粋にそこから利益分配ができると期待しているだけであった。創設者はその後、膨張したアクティブアドレスとインタラクションデータを美しいピッチデッキに包装しベンチャーキャピタルに提出し、それをもとにより大規模な資金調達を完了させ、最終的にトークン発行と上場へと推進する。トークン発行とエアドロップが履行されると、製品のチェーン上インタラクション活発度は往々にして一晩で数百倍乃至数千倍急落し、それ以前に集まった全ユーザーが最初から最後まで財務的報奨のみのために集まってきたからである。
第二に、歪曲されたトークン発行による退出経路である。
従来の物理企業やインターネットスタートアップでは、一度プロジェクトが失敗すると会社は即座に撤退・解散となる。投資家は損失を認めて降板し、創設者は時間を消耗する。しかし暗号資産の世界では、ベースレイヤーの構想が既に市場によって完全に否定されていても、緩やかな業界規制と説明責任の欠如の現状が、なお外部に対して平和を保つ偽装を続けることを許容する。あなたは非常に煽情的な新しいマクロナラティブを作り上げ、ファウンデーションズのサポートが全くない状態で、数十億ドル規模の過大評価された完全希釈評価額(FDV)をもってトークンを発行することができる。理解に苦しむのは、市場には絶えず新しく人々が買い支えに応じて支払いをするのが常である。創設者は現金化して袋を膨らませ、初期投資家は回収に成功するか、甚至是大きな利益を得る。数ヶ月前には既に破産清算を迎えるはずだったゾンビプロジェクトが、代わりにセカンダリーマーケットにおいて凱旋的な大脱走を成し遂げたのである。これは本質的に、厳格なコンプライアンス審査がなく、実質的なデューデリジェンスが行われない「偽IPO」に他ならない。あなたがリストアップ経路を買収するために資金を払う意志があれば、自由にトークンを発行して現金化でき、外界からの真剣な監視と追及は極めて少ない。
私の同業者が以前に非常に優れた分析ツール「Valueverse AI」を構築しており、このツールはプロジェクトのチェーン上実質収益と市場バリュエーションを直接比較することで、真に割安な資産を探し出す仕組みになっている。このツールは、市場に出回る殆どのトークンが発行後に一方方向へ延々と下がる陰的な推移を示す理由を明確に示しており、ごく稀に例外の相場で動くものはあったとしても、それは概ね高度な相場支配操縦によるものであり、実質的なエンドユーザー需要由来ではない。同時に、真に堅固な収益力を備えた企業の多くは、むしろトークン発行するのを全く気にかけないのである。
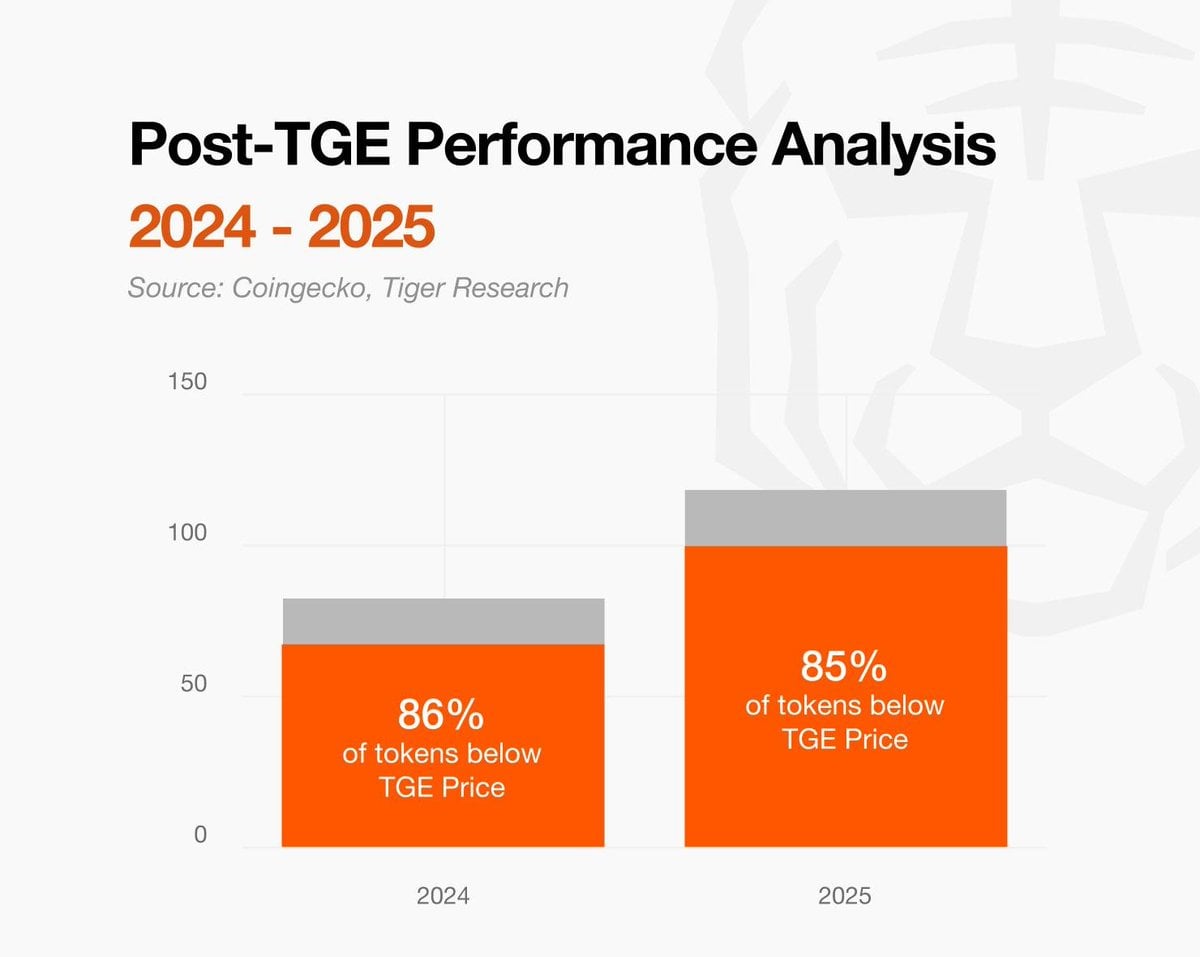
図:実需に支えられていないトークンは上場後しばしば一方的な下落を見せる
市場の最も根本的な需給原則に戻ると:この浮遊した建築物モデルが持続し得るのは、常に新しい外部の引き資金が市場に流入するという前提条件があってこその話である。しかし理論的には、本質的な価値を創造しないビジネスモデルが長期維持することは絶対にありえない。誰もが儲かりたいと考えているが、ゼロサムゲームにおいては必ず誰かが損失を負担しなければならない。そのため、創設者はアッセンブリライン工場の如くプロジェクトをバルク生産し始め、トークン発行を自身の利益確定・離脱のための唯一の手段と位置づけた。私には多くのスタートアップチームを知っているが、彼らはかつて乃至今でもなお、毎週のように複数の新プロジェクトを発信するスピードでバルク的にパッケージチェンジを行っている。このシナリオを想像してほしい:毎週新しいトークンプロジェクトが登場するのである。彼らは単に古いコードに新しいパッケージを施し、一見輝かしいデータ指標を捏造し、費用を投じてTwitter KOLを雇い網羅的に注文呼びをかけ宣伝した上で、容易く収取して離脱するのである。
Memeコインのバルクローンチと勝算なき一方的収取
上記のケースでは、まだバリュエーションが数倍に膨らんだプロジェクトについて議論していた。実際の指標によれば本来わずか1,000万ドルしか価値がないものが、嘘っぱちのパッケージングで10億ドルの時価総額に仕立て上げられていた。そしてこのタイプのモデルでは、完全に純粋なアッセンブリラインによる大量Memeコインのローンチへと変貌してしまった。市場にはバルクトークン発行と収取に特化した専門の工房があふれている。彼らが損失を被る確率はほぼゼロであり、何故なら最初から彼らがトークンの大部分の初期供給を固く支配しており、いつでも躊躇なく売り圧力をかけて現金化できるからである。彼らがバルクでローンチした数百種類のMemeコインのうち、ほんの数個がタイミングよく感情ヒートアップに乗せてピークに達すれば、彼らは想像を絶する暴利を撈取できるのである。真実は極めてシンプルで野暮ったいものである。ここで創造される実質的な商業価値は皆無である。それはただ純粋な投機的欲望を満たすための場所を提供するだけであり、カジノのスロットマシンと何ら変わりはない。しかし唯一の違いは、たとえ伝統的な正規のカジノでも、ハウス(ディーラー)は短期的に運勢の不良に見舞われ損失を蒙る可能性があるのに対し、これらのトレーダーによるMemeローンチ会場では、ハウスがルールを設計する際に下方リスクを完全に排除しており、一般トレーダーが勝利する実際の確率は、実体のカジノでルーレットの前に座するよりもはるかに低いことである。
結び:苦痛の後の真の価値回帰
上述种种の収取手法が氾濫した正是だからこそ、全体の暗号資産市場は不可逆的に加速度的に分裂・再編されている。流動性は真に機関レベルの受信能力と実質的な活用シーンを備えたプロダクトへと、ますます確固たる勢いで流れている。単に魅力的な物語を語り、幾つかの概念的なパイを描いただけで空しく裏腹を狙おうとした時代は、完全に二度と戻ることはない。かつてこのようなナラティブ・バブルと共に到来した容易一攫千金の機会も、一緒に霧散していった。これは暗号資産業界全体が成熟へ向かうための避けて通れない道だと言うこともでき、私もこの判断に完全に同意する。しかしこの進化過程において、一部の利益集団は市場から極めて龐大な流動性を既に吸収し尽くしており、現在の暗号資産市場は初期のような野蛮な成長でありながら多角的なWin-Winを実現していた雰囲気とはまったく異なるものとなっている。この幻滅は避けられない。なぜなら、その持続不可能なバトンタッチ式ポンジ構造は初日から長く続くことが運命づけられていたからである。
しかし苦痛の余韻の中でも、私は依然として暗号資産業界が計り知れない巨大なポテンシャルを秘めていると信じている。長期的視点に立てば、業界全体が引き続き拡大発展する必然性があると固く信じており、ただかつてのような稚拙な形態で繰り返されることは決してないだろう。
過去の暗号資産エコシステムには基本的な商業常識を欠きながらも四方で偽のエコシステムを構築しようとする投機家が多数蔓延し、狂気の流動性バブルの中ではあったものの、市場は居然として彼らへ絶え間なく資金を注ぎ込んでいたのである。彼らは調達した巨額の資金を携え、私がこれまで目にした中でプロフェッショナルな素養が最も低いという所謂スペシャリストを雇用しながら、市場で最も荒唐無稽な高額報酬を支払っていた。
現在、これらの投機家たちや混迷の中から魚を漁るような人々の大部分は既に冷酷なまでに市場から洗出されており、業界全体の長期的な健全性にとっては間違いなく天地の幸運である。目を瞑って商業的ロジックを一切持たないチームへ資金を提供するような時代は完全に終焉した。
こうしたカードのshuffleは、テーブルに残った一人ひとりに強制し、真に現実の問題を解決し、堅固な自己造血機能を備えた真の商業エンティティを築くためには心を落ち着けなければならないと迫っている。そしてこれが、まさに暗号資産業界の次の10年において、真に根深く前向きな再構築をもたらすことになる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @PaulKlayVC









