なぜか毎回『GTA』の発売が金融危機と重なるのか?今回の『GTA 6』もAnthropic就上場と同日に
執筆:Lucas、TechFlow
2026年11月19日、『GTA 6』が主机プラットフォームで解禁された。同日、Anthropicはナスダックに上場し(証券コード:ANT)、一株あたり83ドルでの初値取引となった。日上げは115.10ドルを付けた後、終値は97.17ドルで取引を終えた。
ソーシャルプラットフォームではすぐに、「GTA発売年と金融危機の対応表」といったネタが拡散され、1997年のアジア通貨危機、1999年のITバブル、2001年のバブル崩壊、そして2008年のサブプライムローン危機まで全てこのゲームのせいにされる事態となった。
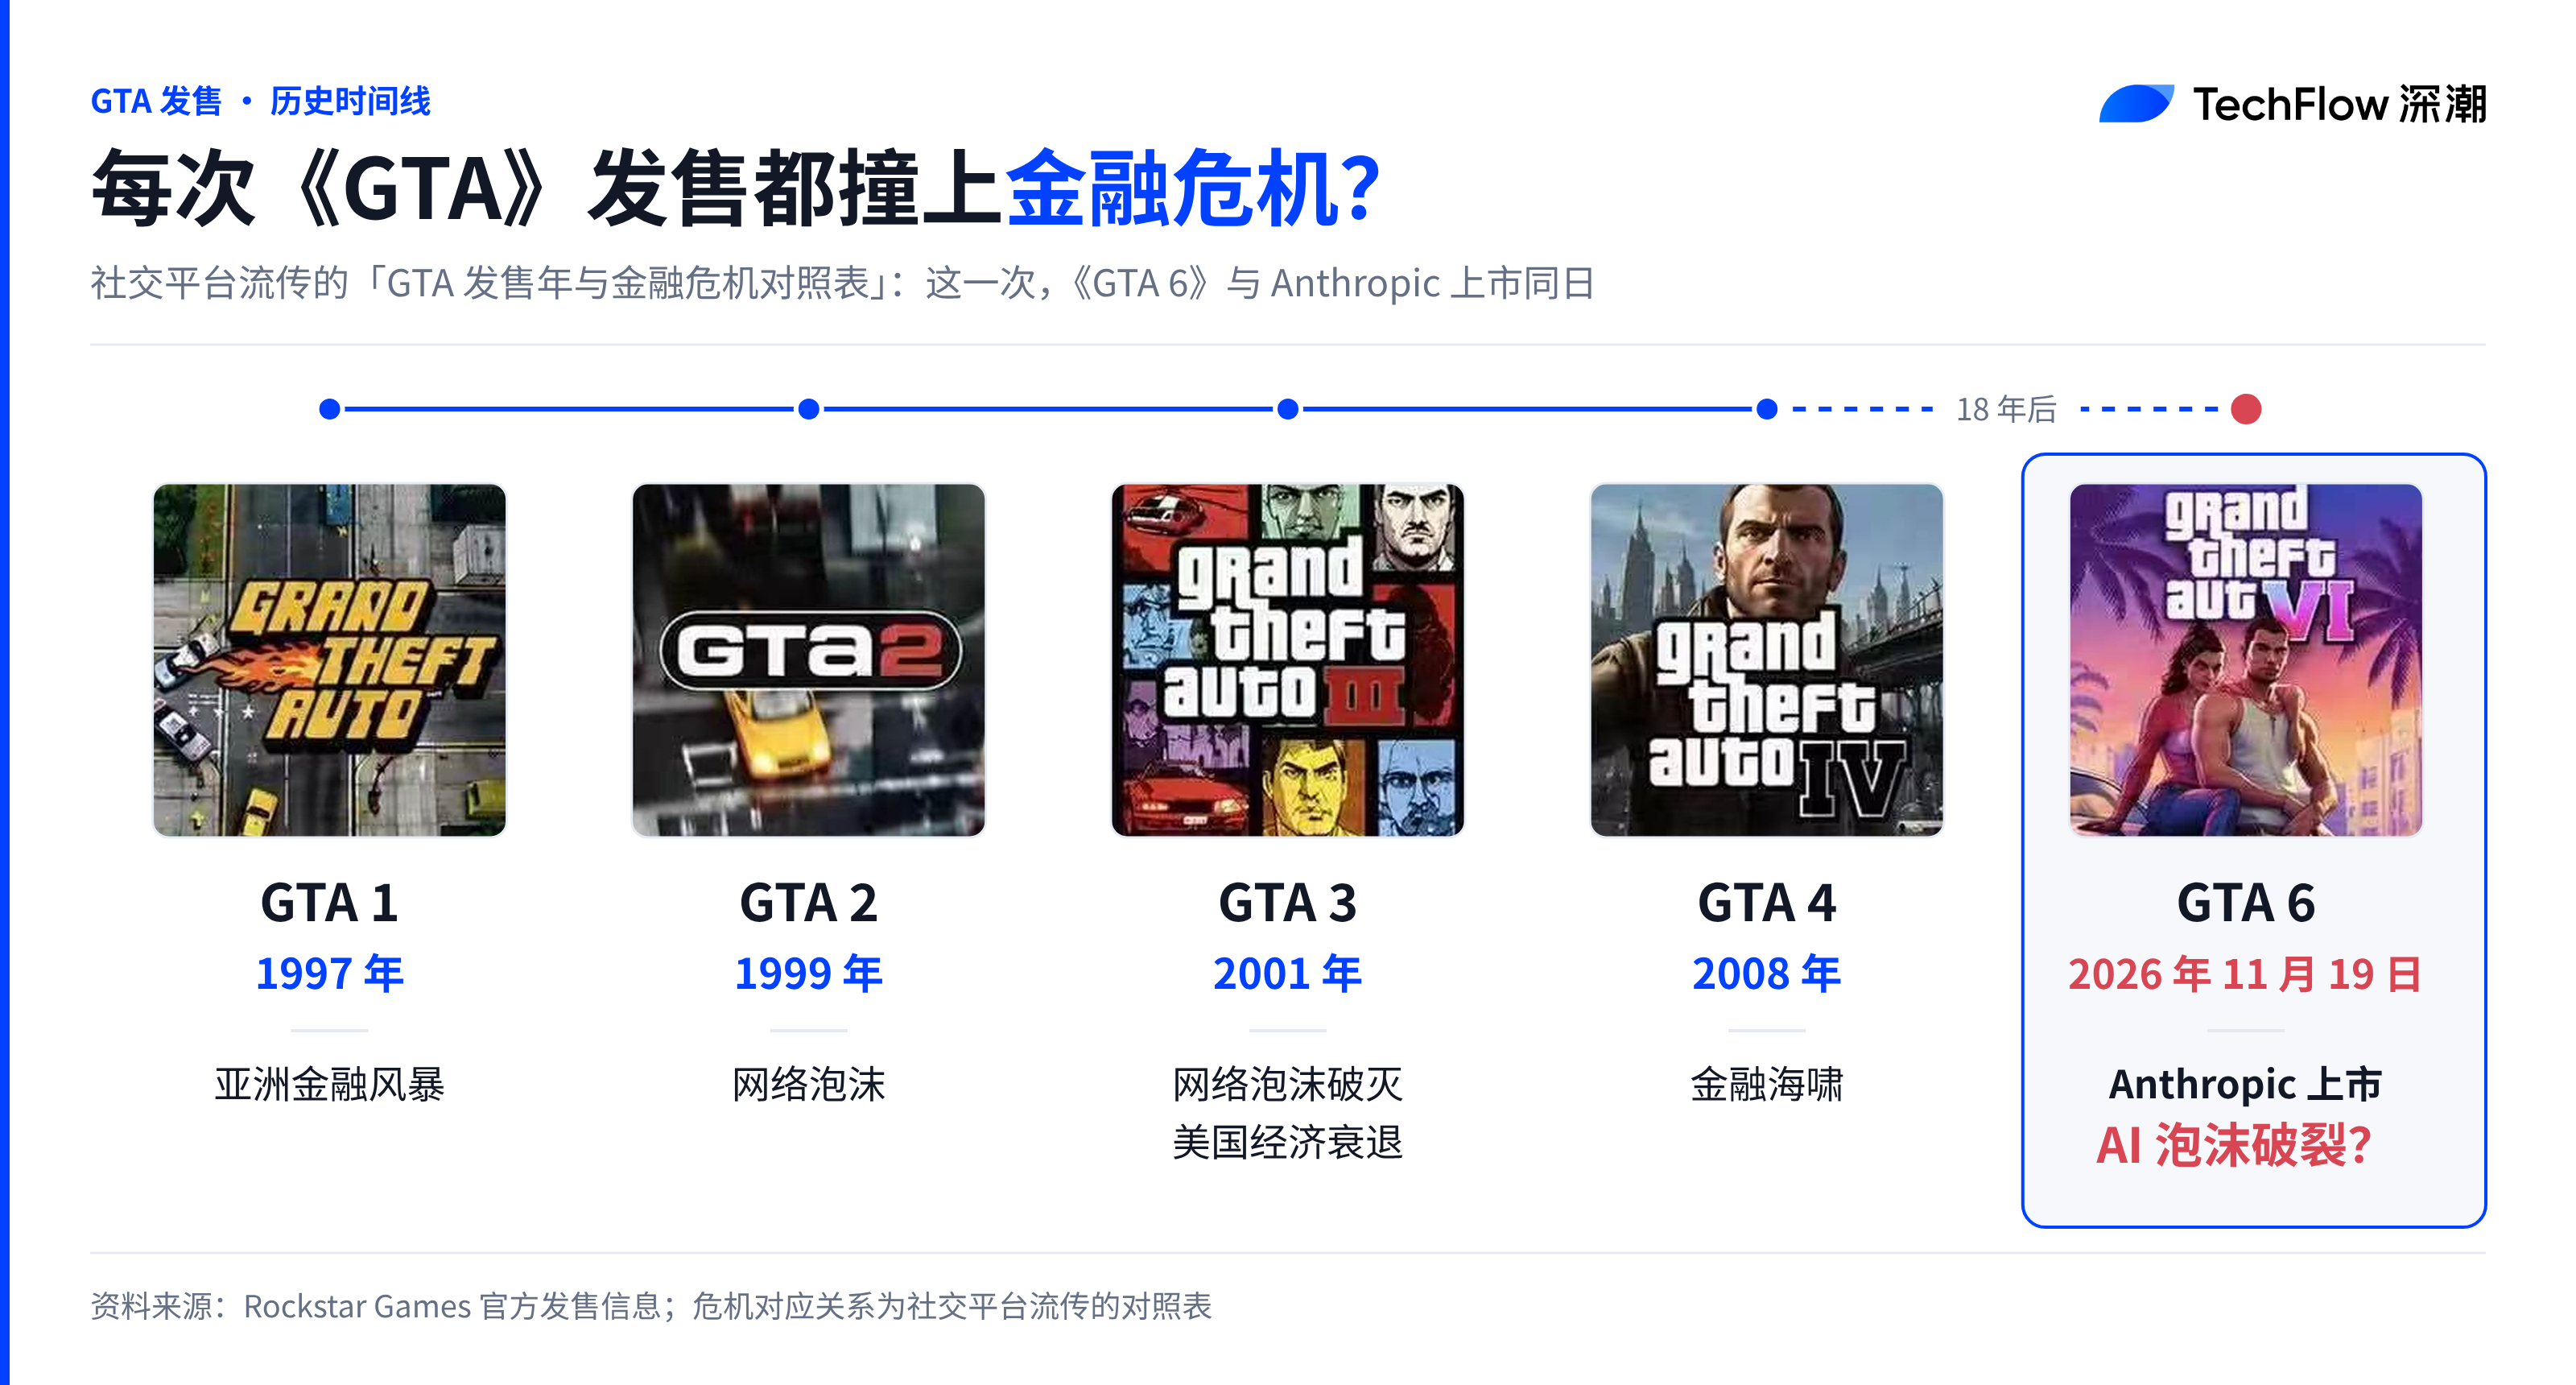
ゲームのネタとして戯れるのは食事後の暇つぶしに過ぎず、人間史最大のIPO背後で行われているAIバブルの損益計算こそが、ウォールストリートが真正面から注視している焦点である。
巨大企業が資金を投入しつつ、同時にチップ代金も回収する
過去1年間、ウォールストリートがAIを金融ゲームだと疑う最大の理由は「循環融資(サーキュラファイナンス)」と呼ばれるものにある。
通常の取引では顧客が資金を出してサプライヤーの製品を購入する。しかし2026年のAI演算力チェーンにおいてはその構造が異なり、アップストリームのチップメーカーやクラウド巨頭が大規模言語モデル(LLM)企業にまず資金を注入し、そのLLM企業がその資金を長期間のクラウドサービス契約およびチップ調達契約に変えて再びアップストリーム側の財務諸表へと還流させるのである。
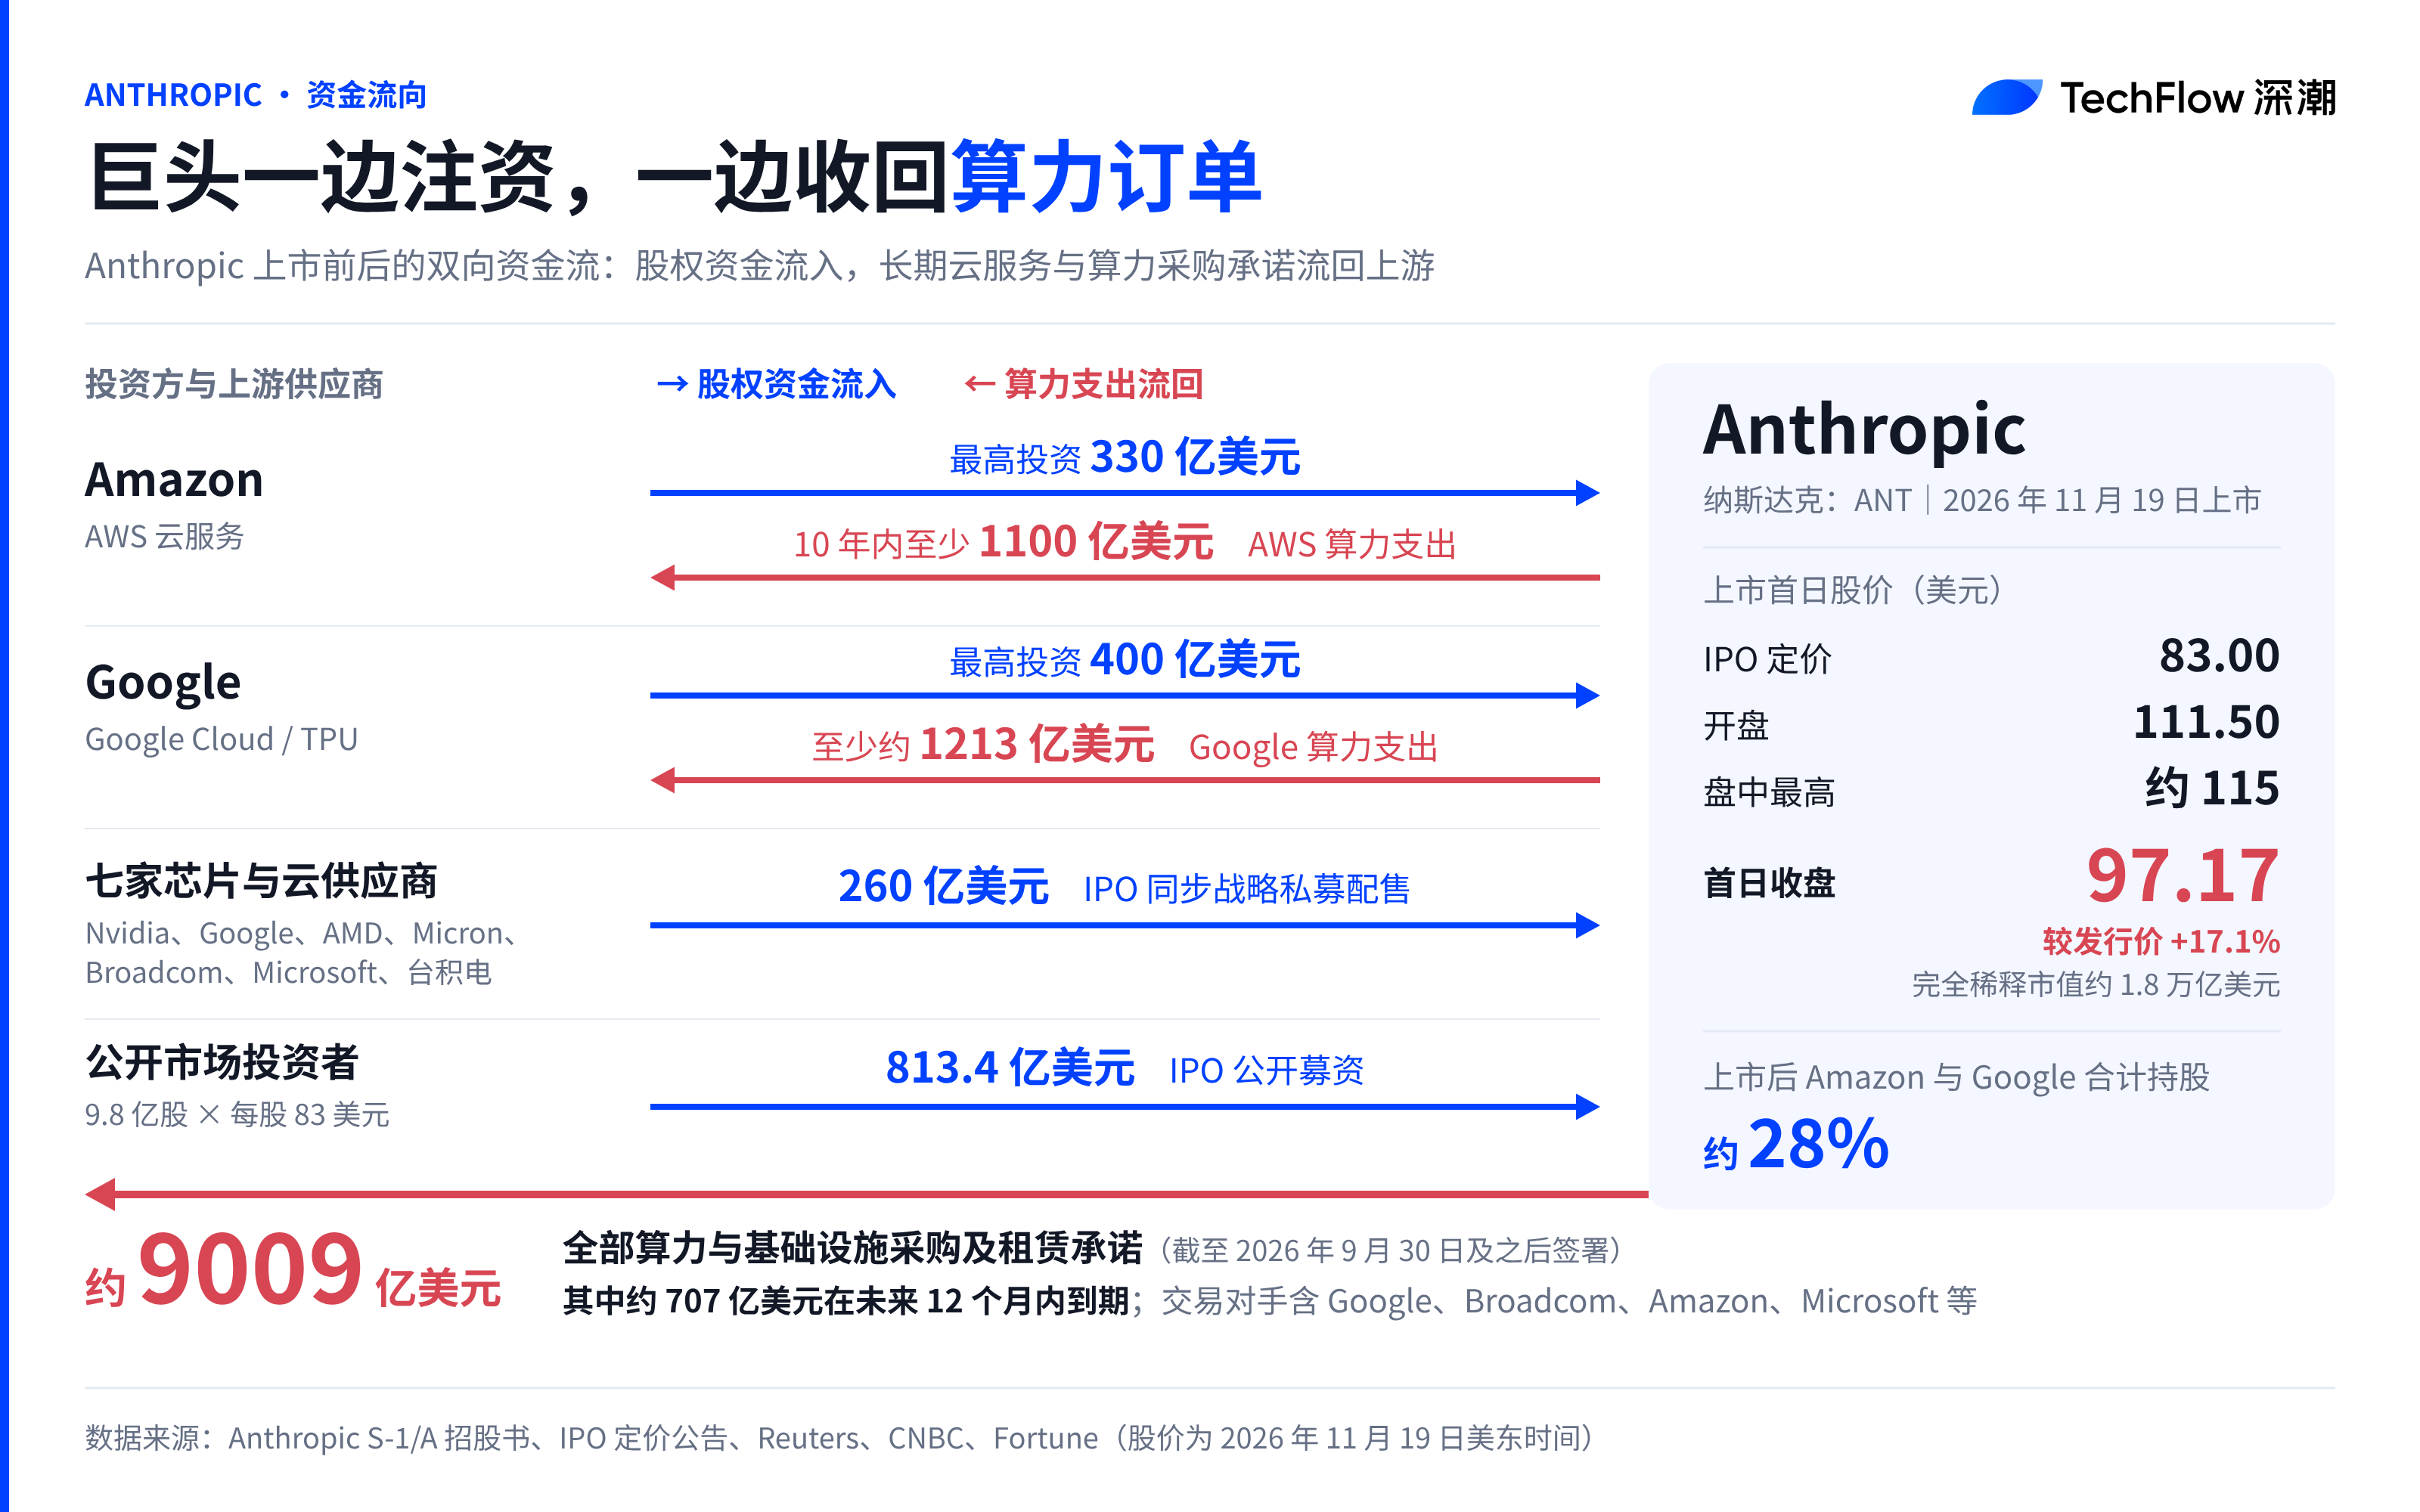
Anthropicの新版S-1目論見書には具体的な数値が記載されている。AmazonはAnthropicに対して最高330億ドルを出資し、Anthropicはその後10年間でAmazon Webサービス(AWS)へ最低1100億ドルを支出することを約束した。Googleは最高400億ドルを出資し、AnthropicはGoogle Cloudへ最低1210億ドルを支出すると表明している。
この循環取引は11月19日上場当日に頂点を迎えた。
本回のAnthropicによる公開株式発行額は813.4億ドルであり、同時に260億ドルの戦略的プライベートエクイティ引受けも実施された。資金提供元はまさにNvidia、Google、AMD、Micron、Broadcom、Microsoftという6社のコアチップ・クラウドサプライヤーである。
上場後、AmazonとGoogleの合計持分比率はAnthropicの約30%となり、同社が財務的に負っている総演算力調達コミットメント額はその莫大な約900.9億ドルに達した。そのうち約69.8億ドルは将来の12ヶ月以内に支払い期限を迎える。
モルガン・スタンレー元トレーナーでWeiss Multi-Strategy Advisers会長のJordi Visser氏は11月10日の分析の中で、Nvidiaが循環融資の中核的な推進力であると直接的に指摘した。彼は、サプライヤーが顧客に資金提供またはリース保証を行い、顧客がその資金でチップを調達するという閉鎖ループは、それ単体でクラッシュを引き起こすわけではないものの、産業チェーン全体を財務レバレッジで密接に結びつけていると述べている。
誰が真の資金を拠出して支払いをしているのか?
もしこのチェーン全体が巨頭同士の資金の出し入れだけで成り立っているのであれば、このゲームが上場日の鐘打ちまで持ちこたえることはなかっただろう。Anthropic目論見書が明らかにしているもう一つの微視的な顧客データが、これとは真逆の証拠を示している。
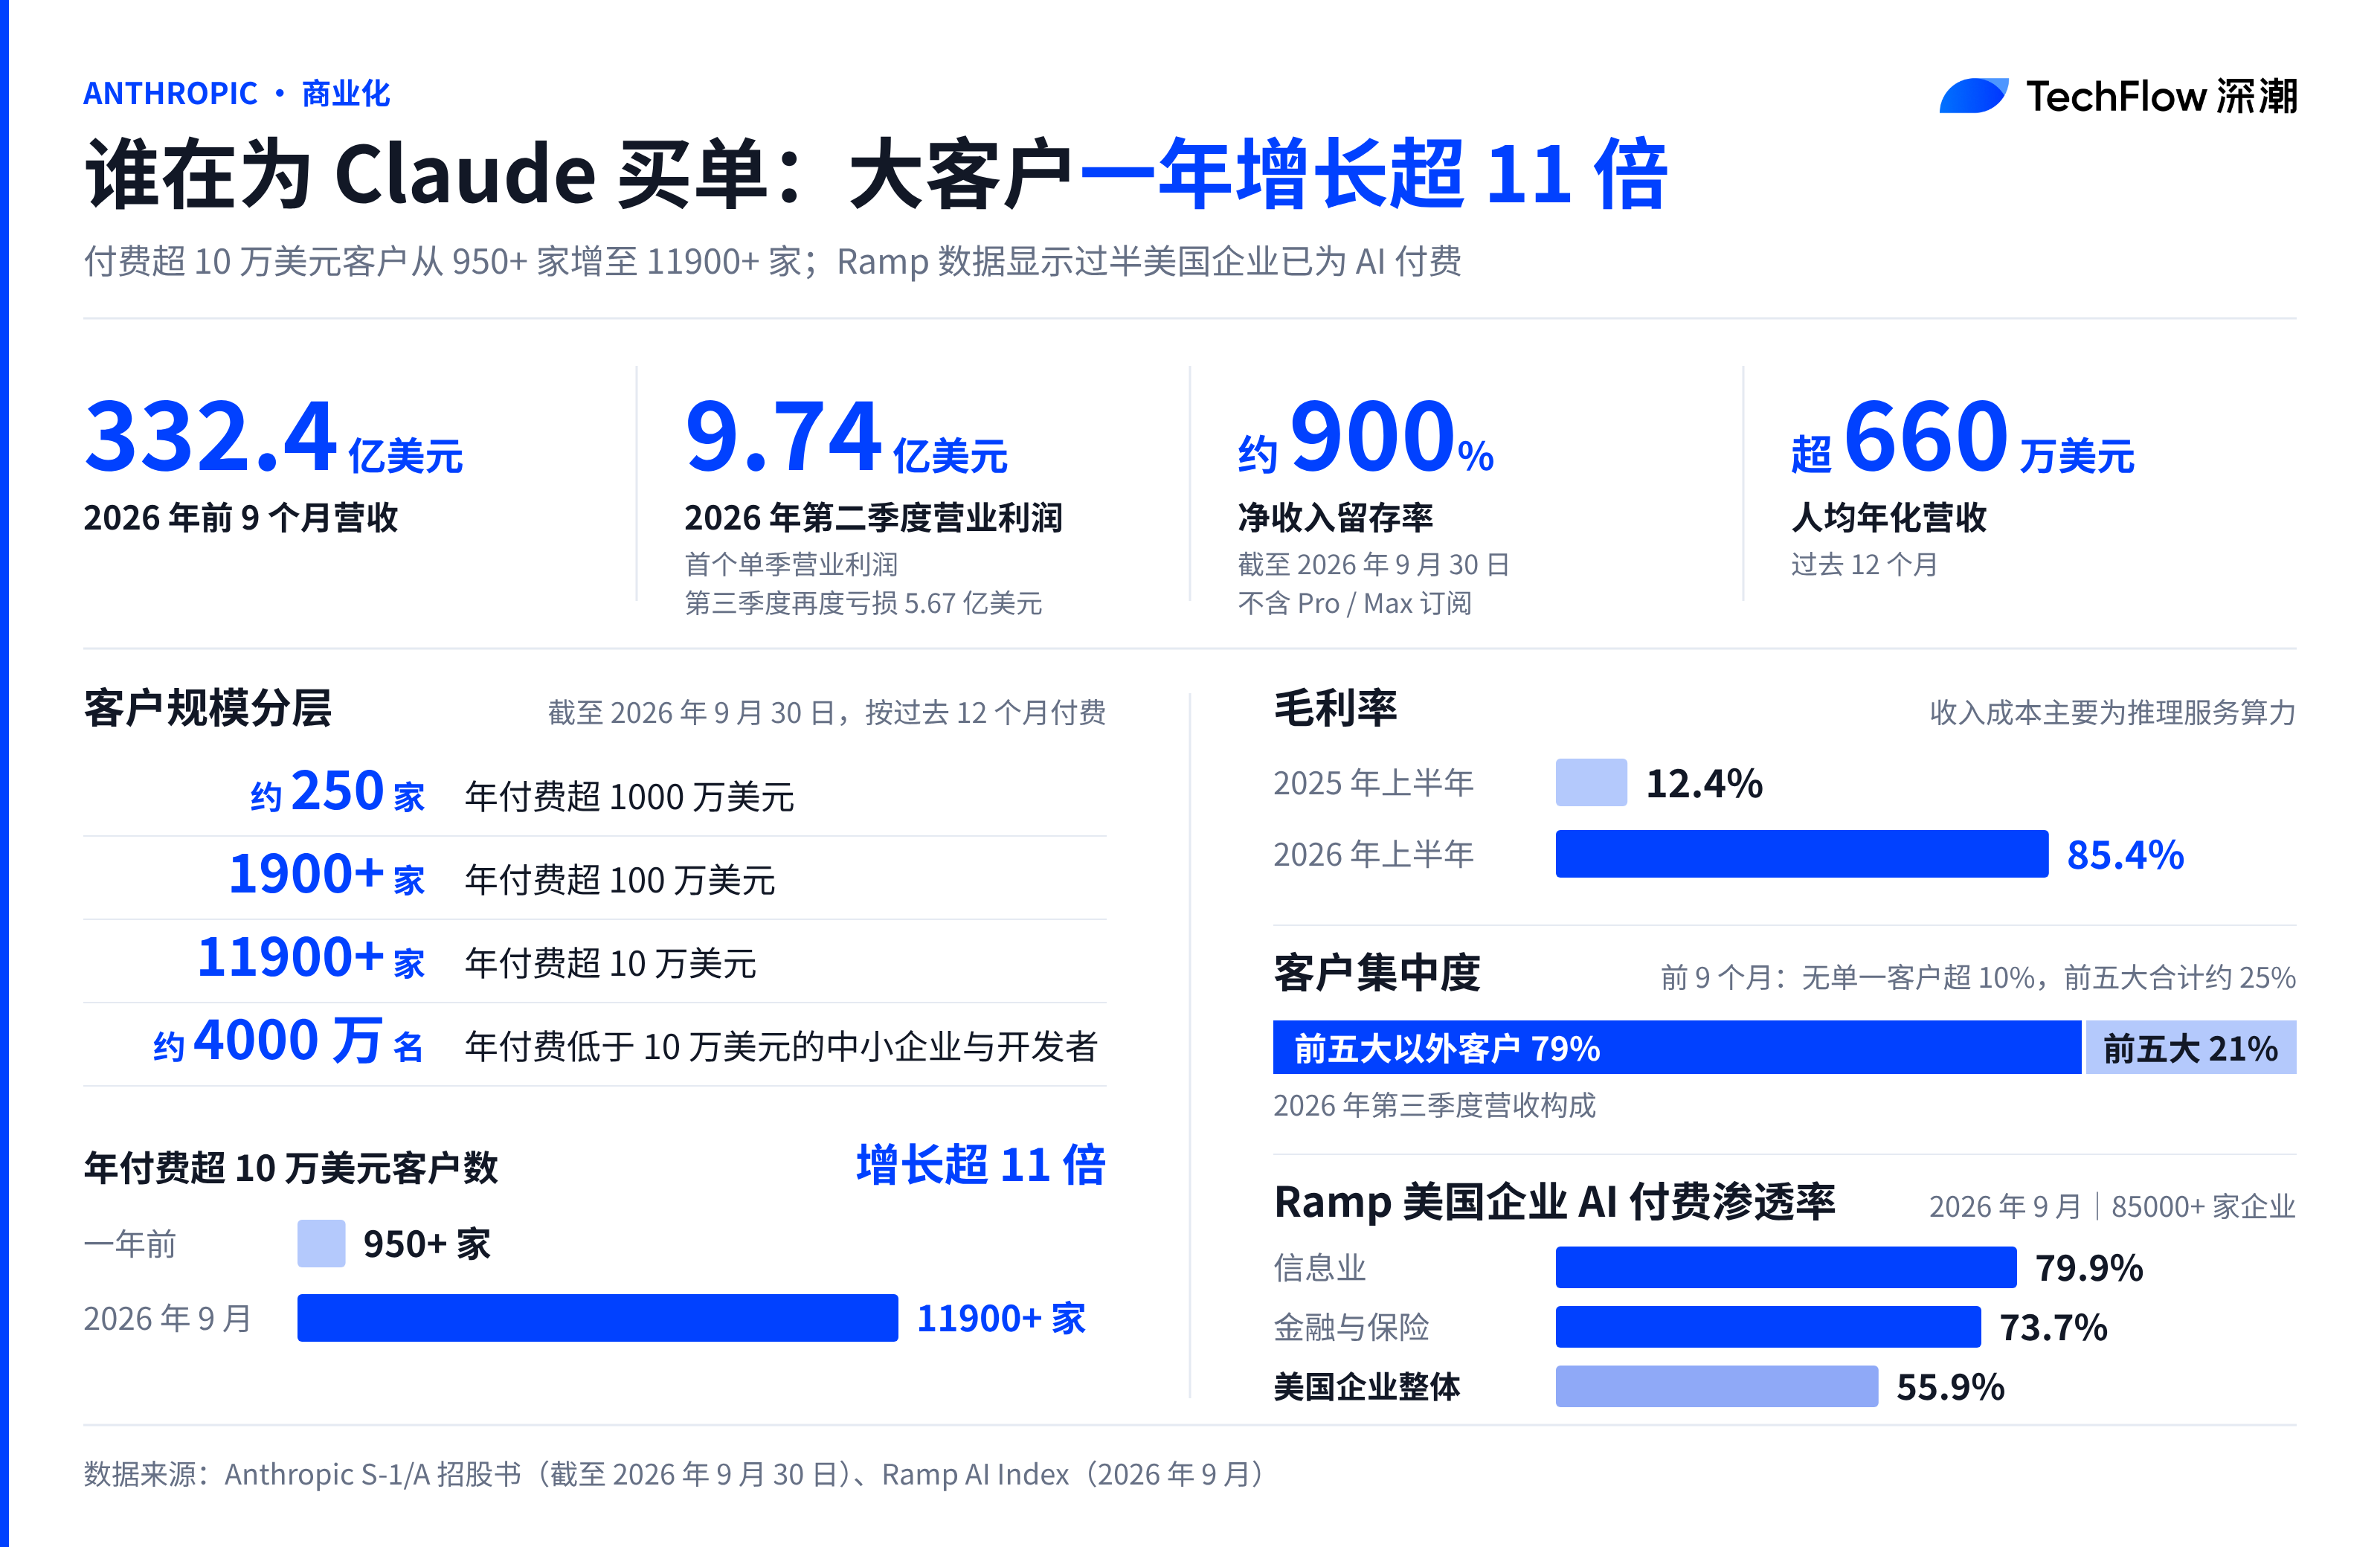
2026年9月30日時点で、Anthropicに対し過去12ヶ月で10万米ドル以上の支払いを行った機関顧客は1万1900社を超え、前年同期の950社程度と比較して11倍以上増加している。年間支払いが100万米ドルを超える顧客は1900社を突破し、年間支払いが1000万米ドルを超えるトップクラスの大型顧客も約250社に達した。
さらに同社には、年間支払いが10万米ドル未満の中小企業および個人開発者が約4000万人存在する。従業員1人あたりの年平均売上高は実に660万米ドルに及ぶ。
収益構造においても、わずかな大手スポンサーに頼って建前を繕っているわけではない。
2026年通期の9ヶ月間における総売上高332.4億米ドルのうち、単一顧客が占める割合が10%を超えるケースはない。上位5顧客の合計比率は約25%まで低下しており、第3四半期においては全体の約79%の収益が上位5社以外の広範な顧客層から生み出されている。
利益黒字でもビジネス化の速度は順調だ。同社のネットインカムリテンション率は約900%に達し、今年上半期の推論マージンは前年同期の12.4%から85.4%へ急上昇、第2四半期には過去単季度最高となる9.74億米ドルの営業利益を記録した。
エンタープライズ支出管理プラットフォームRampが2026年9月に発表した『AI採用指数』も、需要浸透を裏付けるものだ。同プラットフォーム上に登録された8万5000社を超える米国企業のうち、すでに55.9%が実際のAIソフトウェアの有料導入を行っており、情報技術(IT)業界への浸透率は79.9%、金融保険業界では73.7%に達している。
クラウド巨頭がお互いに資金供給し合う表層的な構造の下で、コーディング支援とエンタープライズワークフローにおいては確かに実質的な課金対象となるビジネス需要が成立している。
本当に脆弱なのは、支払を負担する側の財源である
巨頭の循環取引と企業の支払動向を把握すれば、資金チェーンで最も脆弱な部分が実はミドルレイヤーに潜んでいることが明らかになる。
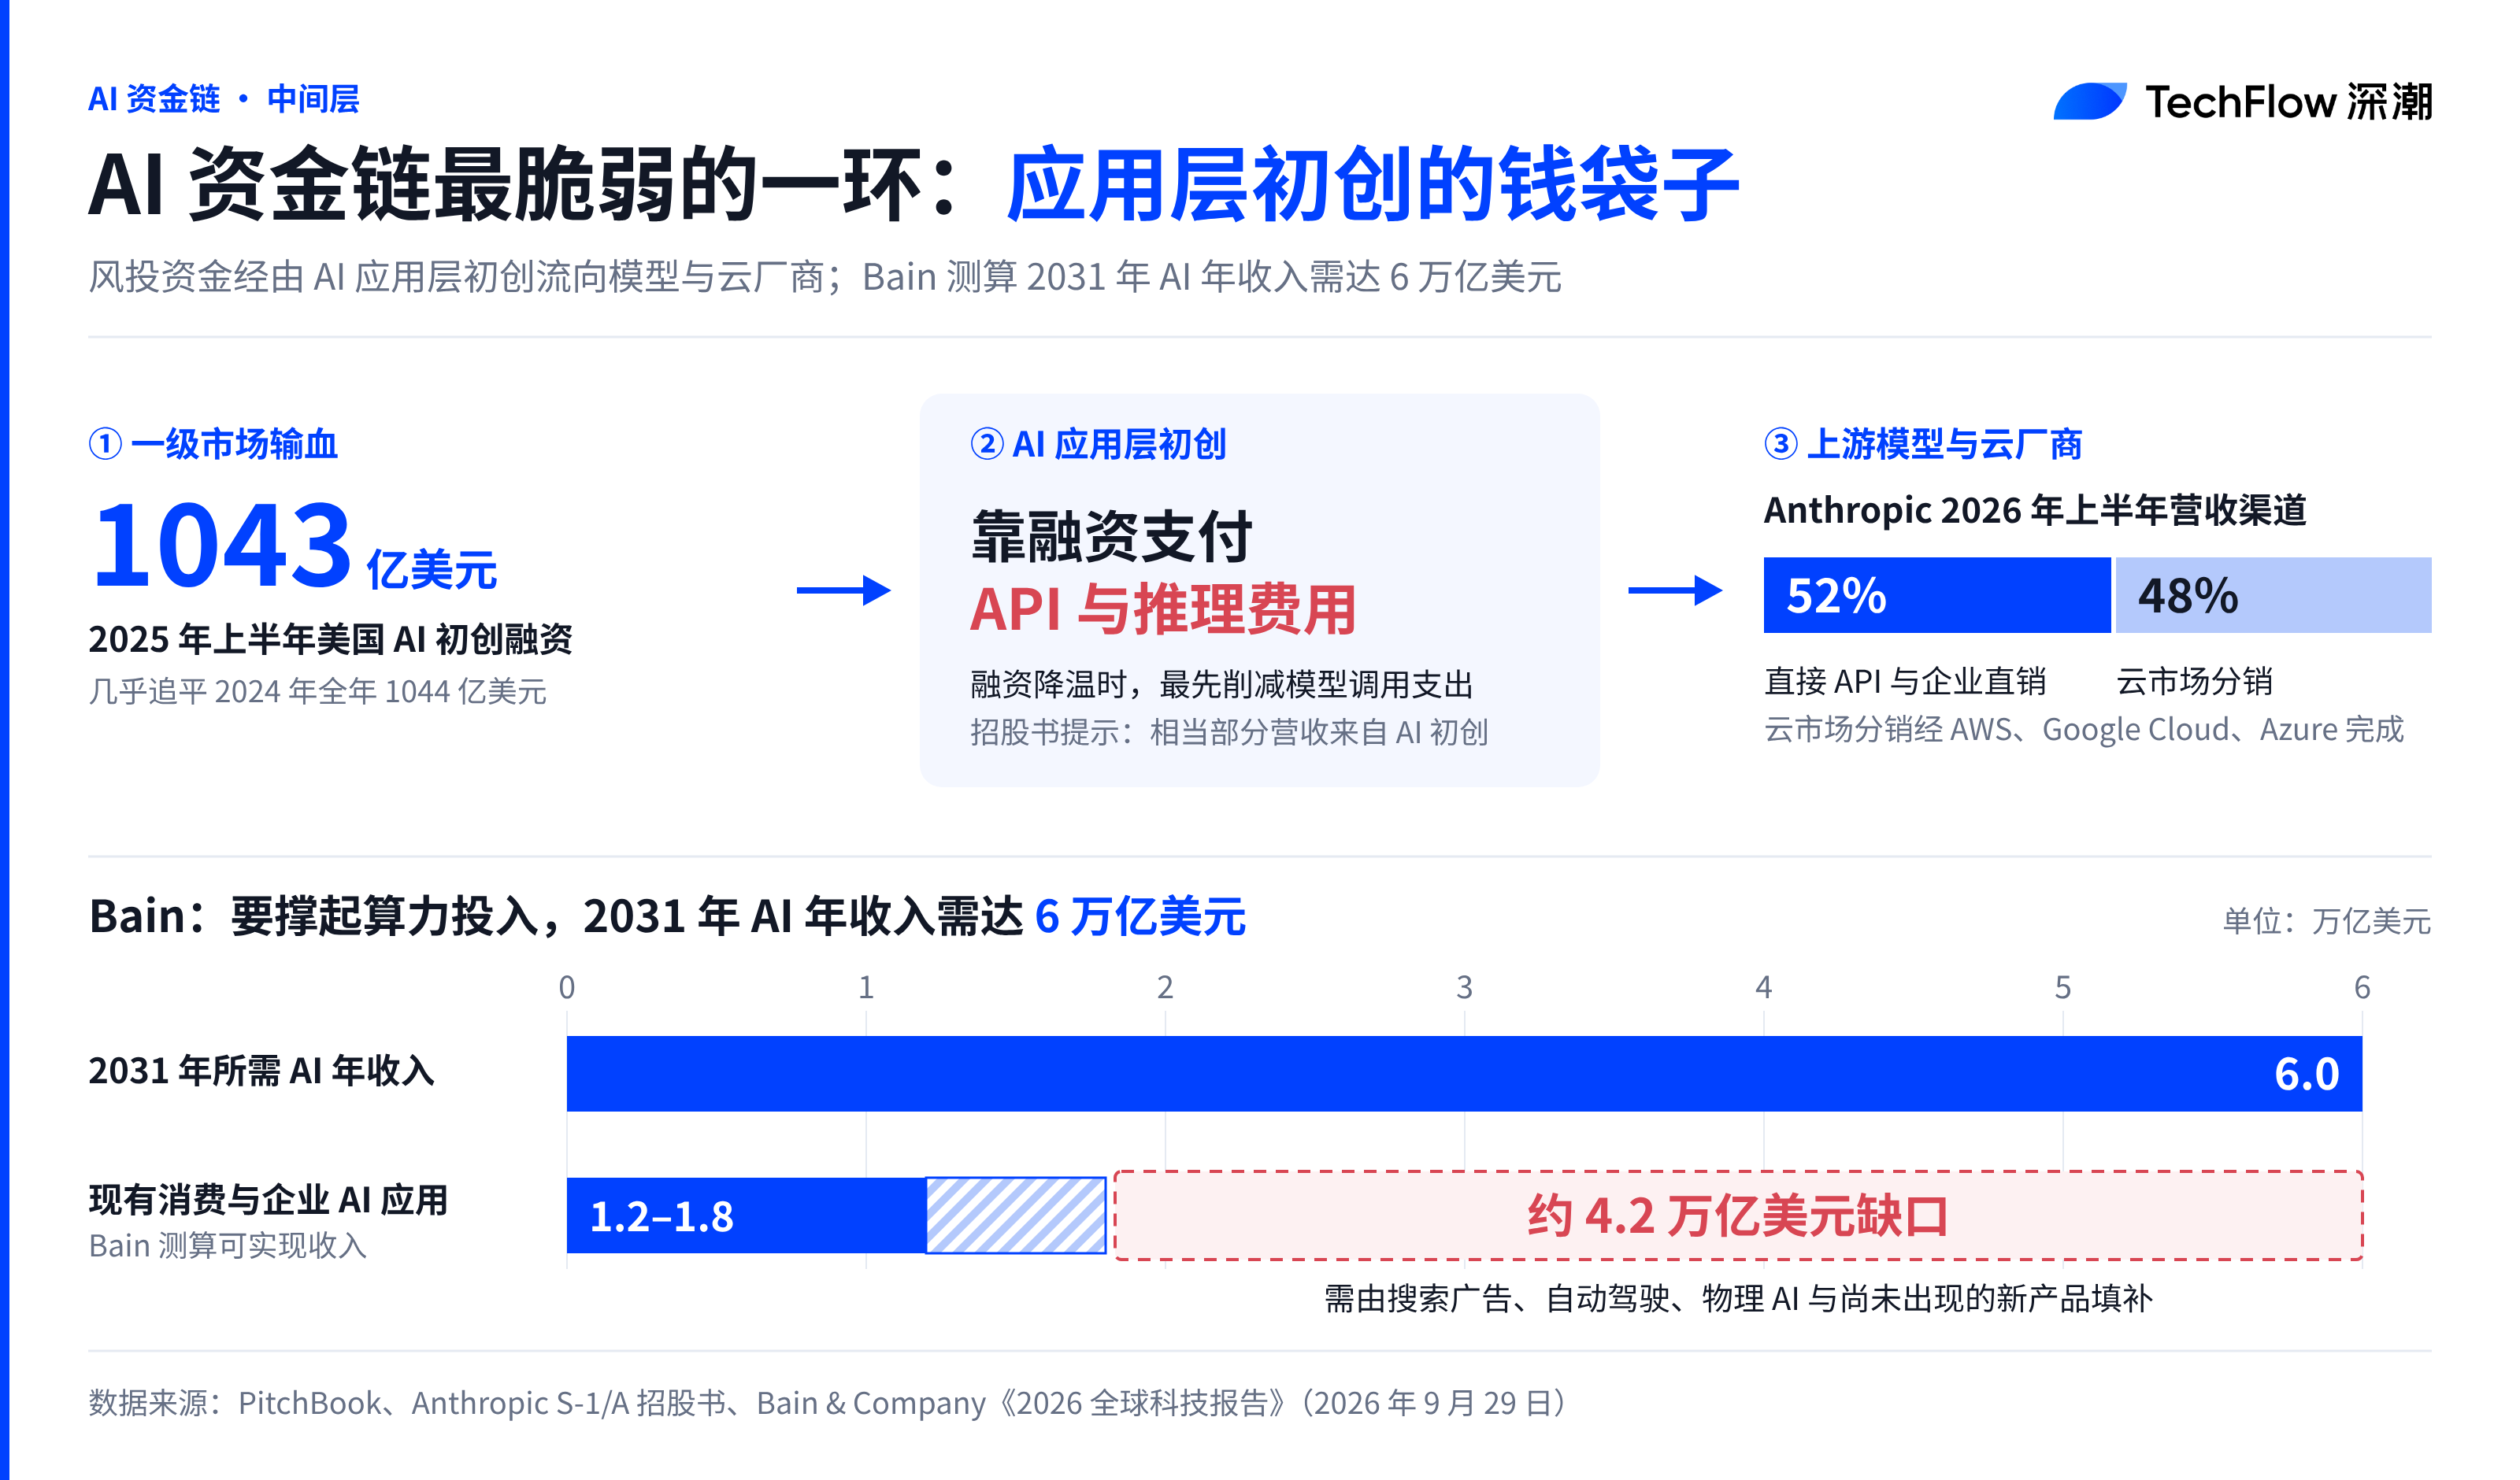
Anthropicは目論見書の「リスク要因」セクションで明確に警告しており、同社の収益の大部分が各種AIスタートアップ企業やテック企業から生じていることを示している。目論見書はこの層の正確な比率を「VC支援の有無」で個別に開示していないものの、チャネルの詳細については明記しており、2026年上半期には売上の52%が直接API呼び出しおよびエンタープライズ向けダイレクト販売、残りの48%がクラウドコンピューティングマーケットプレイス経由の販売であった。
これらのAIアプリケーション層スタートアップ企業が毎月高額なClaude API利用料を支払える資金を持てている背景には、ベンチャーキャピタルファンドおよびテック巨頭からの継続的な株式資金調達が存在している。
PitchBookのデータによれば、わずか2025年上半期だけでも全米のAIスタートアップ企業は104.3億ドルの資金調達を実施し、それは前年度通年の合計額にほぼ迫る規模であった。またa16zとシー夸資本によるAIアプリ企業への調査・試算では、成長段階のAIスタートアップ企業が調達した資金の30%から50%が直接、モデル事業者およびクラウド事業者へのAPI呼び出しコストおよび推論コストに充当されるという結果が出ている。
もし一次市場での資金調達の熱気が冷めれば、これらの起業会社は即座にモデル呼び出し支出の削減または延期を図ることになる。
コンサルティングファームBainが2026年に発表した演算力試算報告書は、より大規模な収益ギャップを指摘している。現在の業界全体が急速に拡張しているデータセンター建設コストを賄うためには、2031年までにグローバルAI市場が年間6兆米ドルの実質エンドユーザー収入を生み出す必要があるが、2026年時点の既存アプリケーションが生み出す収益規模は1.2兆米ドルから1.8兆米ドル程度に留まっており、その間にはまだ4兆米ドルを超える商業ユースケースが発明されていない。
バブルそのものが必ずしも悪ではない
たとえこの4兆米ドルの遠期収益ギャップが存在しても、高バリュエーションを直ちに破壊的なクラッシュと同一視することは、むしろテクノロジー史の法則を見落としていることになる。
資本が5年先を見据えて演算力インフラへ数千億ドルを投じる理由は、演算力が人力を代替し、ソフトウェアの配布権限を再構築する究極シナリオがすでに十分に明らかになっているからだ。
ビジネスの世界では、新たな技術が今後10年の汎用インフラであることを確定させられるや、市場は必ず集団的な先行投資を開始する。生産過剰や評価額の使い切りを甘受しつつも、決して勝負の舞台から脱落することを恐れるのだ。
Amazon創設者であるJeff Bezos氏はイタリアで開催されたテクノロジーウィークにおいて、現在のAIブームを純粋な金融バブルではなく「産業バブル」と定義づけている。
彼によれば、金融バブル崩壊後は往々にして荒廃するのみだが、産業バブルはよいアイデアも悪いアイデアも共に過度な資金を得ることになっても、最終的には1990年代のインターネットバブルが残した光ファイバー網やバイオテクノロジーバブルが残した救命薬と同様、社会全体に確固たる演算力インフラを蓄積させることにつながると述べている。
オークス・キャピタル共同創業者のHoward Marks氏も2026年11月11日に公表したメモ『アマチュア視点のAI』にて、冷静な対照を示している。AI技術が決して幻想ではないことを認めつつも、投資家に対してバフェットのインターネット時代に関する洞察を思い出させるよう促している。破壊的な技術にもたらされる効率向上は、最終的には消費者および社会全体に恩恵をもたらすのが常であり、それが現在の主要企業の長期的な超過利益へ必ずしも転換されるわけではないと警告している。
急速に進化する技術ロードマップに向き合い、Howard Marks氏は現状価格で大幅にAIにベットすることは本質的に「極めて多くの場合、一種の信仰に近い」と直言している。
11月19日のAnthropic初値高騰後下落傾向はこの合理的な価格設定を物語っている。初値終値97.17ドルは約1.75兆米ドルのフルディリュージョンバリュエーションに相当し、第3四半期ベースの年間換算収益の約25倍という水準である。これは第二市場が依然として実質的な売上高成長率に資金を提供する用意がある一方、制限なく遠期の演算力コミットメントに対するプレミアムを支払う意思はすでにないことを示している。
バブルが必ずしも2001年のように瞬間的に崩壊するとは限らないが、状況は「目を閉じて札束をまく状態」から「四半期ごとに決算照合を行う状態」へと移行しつつある。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow