アンソープリック上場、投資家は実際に何倍の利益を得たのか?
著者:クウリー、TechFlow
TechFlow解説:
Anthropicが最終的に83ドルのIPO発行価格を決定したことにより、時価総額1兆4000億ドルと評価されるAIユニコーンは、背後の資本陣に最大8611億ドルに及ぶ含み益の帳簿を提示した。初期エンジェル投資家が322倍のリターンで頂点へ、アマゾンとグーグルは低金利転換社債を活用して合計約3700億ドルの帳簿上の資産を収めた。しかし、この華やかなイベントで最も皮肉だったのは、投獄されたSBFの状況にある。当時FTXが5億ドルを投入した株式はIPO初日に370億ドルに評価されていたにもかかわらず、清算チームは既に2024年初頭に13億4000万ドルという安値で売却処分を下していた。つまり、シリコンバレーは史上最も濃密な富の創造神話を経験した一方で、金融史上もっとも重厚な「売り逃げ」の悲劇を残したということだ。
資本市場では極めて珍しい利益配分のシーンが展開された。
83ドルの発行価格を基準にすると、Anthropicの完全希釈ベースの時価評価額は確かに1兆4000億ドルの高止まりとなった。過去5年間で各資本が同社に投入してきた元本の1423億ドルは、上場直後に鮮やかに8611億ドルのポートフォリオ総額へと膨張した。
5年の期間で、総合リターン倍率は6倍以上となった。
資産評価のバブルと演算能力への焦燥感が渦巻くこのサイクルにおいて、Anthropicは厚手に仕立て上げた招股書をもって、シリコンバレーの全投資家に約1兆ドル規模の小切手を現金化した。
ただし、タイムラインを逆に辿ってみれば、この史上最も巨大な利益分配の宴が常識外れの展開を見せたことがわかるはずだ。
エンジェルの賭けとギャンブラーのチップ:序盤2ラウンドには本格派VCは一味もいなかった
現在では誰もがAnthropicの株主名簿に名前を刻みたいと考えているが、資金が最も必要だった創業からの2年間、シリコンバレー主流のベンチャーキャピタル組織はほぼ集団的に欠席していた。
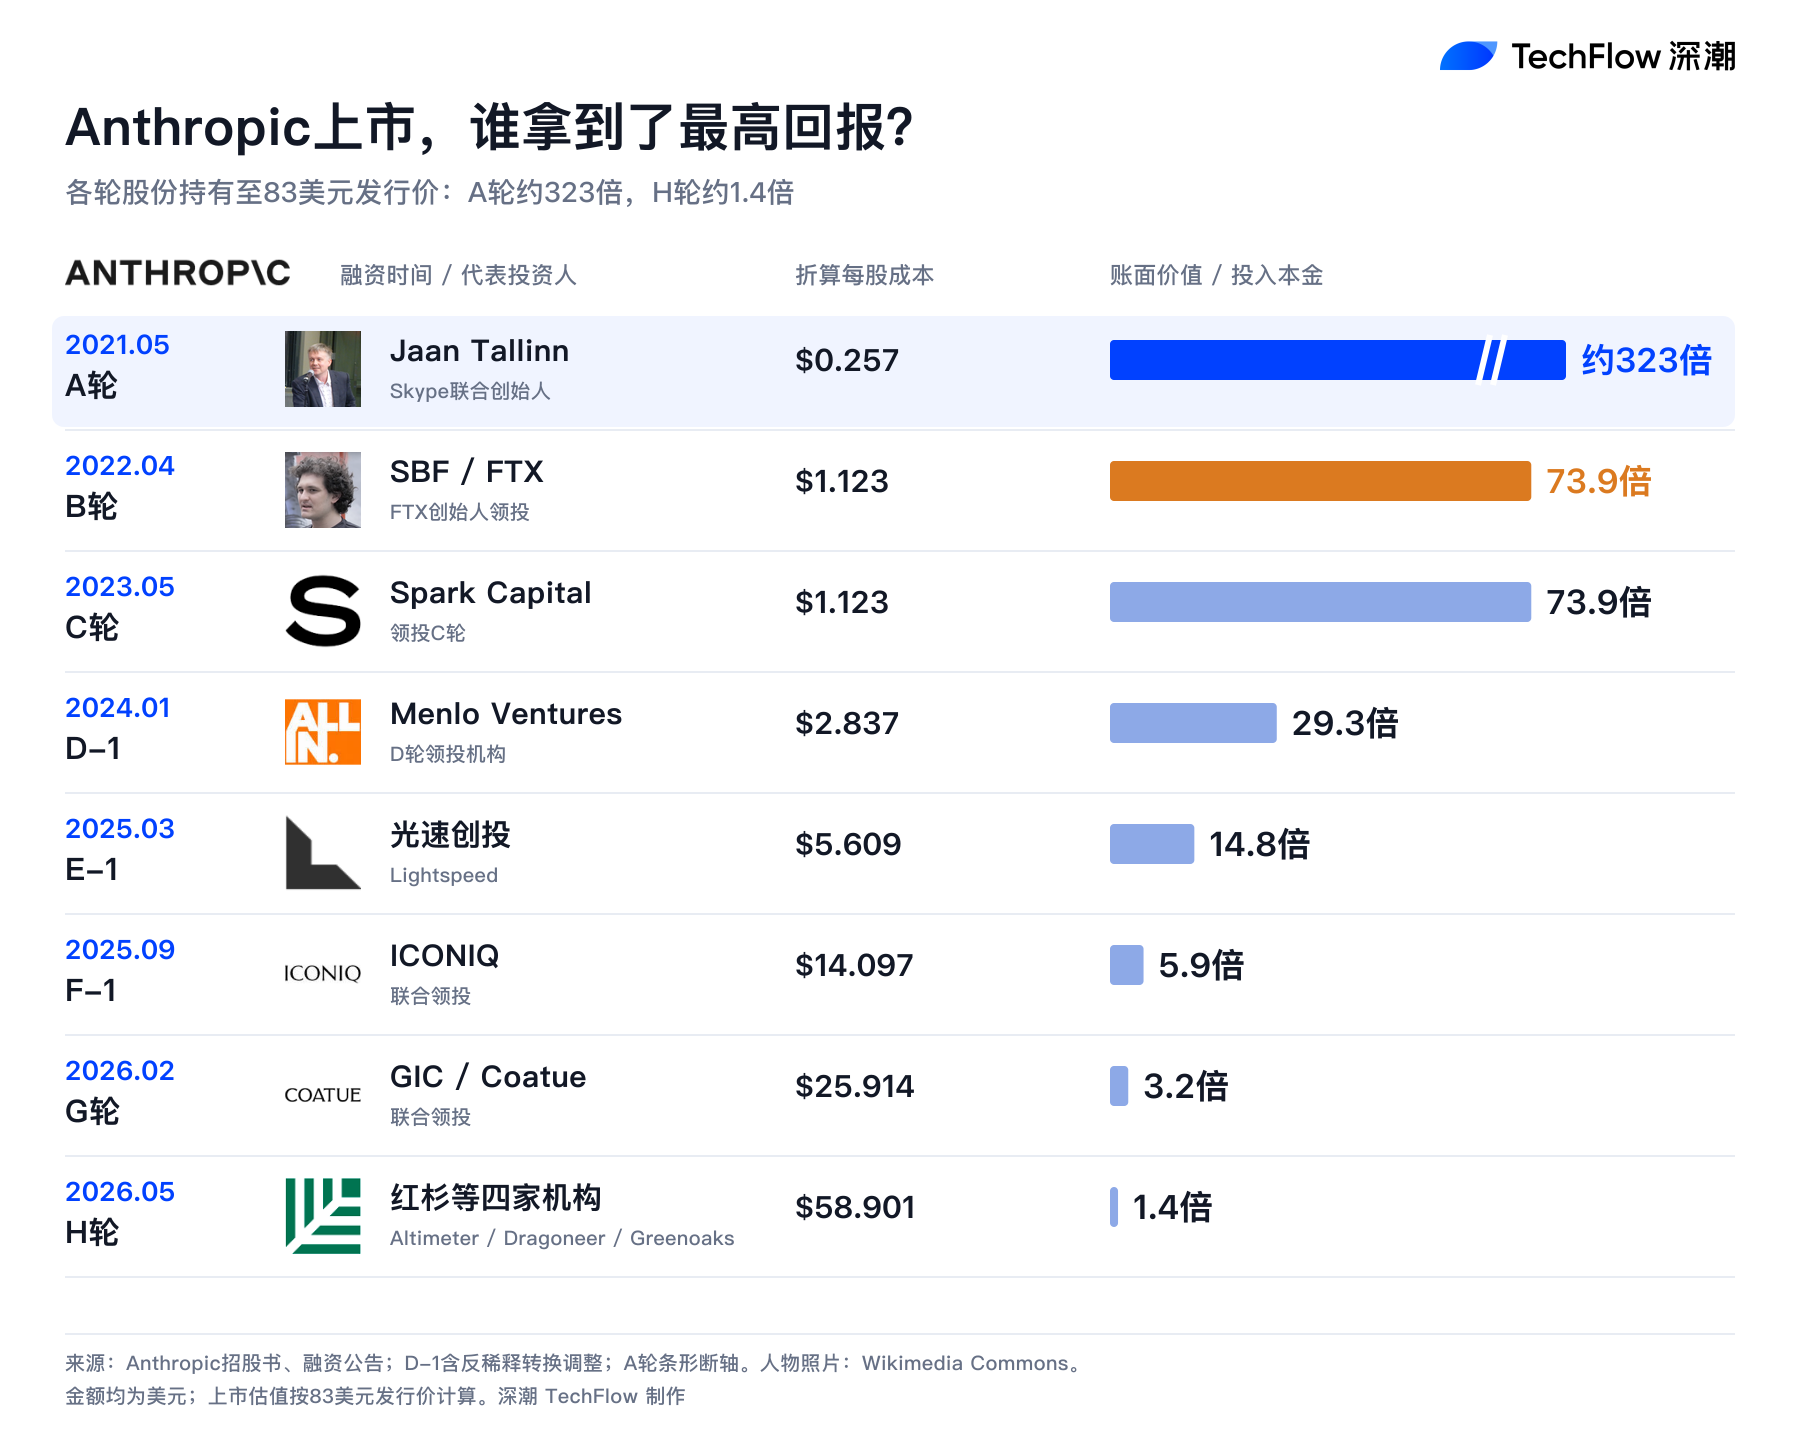
2021年5月、Anthropicは1億2400万ドルのシリーズA調達を完了した。リード投資にはシークエンスキャピタルでもアンドリーセン・ホロウィッツでもなく、Skype共同創業者のヤーン・タリンの名があり、それに続きFacebook共同創業者のダスティン・モスコヴィッツとGoogle元CEOのエリック・シュミットが資金を投入した。
これは純粋にテック界の古参資本と技術信仰者たちが支えたエンジェルラウンドだった。当時Anthropicの1株当たりの価格はわずか0.257ドルであった。
83ドルの発行価格を基準にすれば、最初に参画した連中は驚異的な322.5倍のリターンを獲得している。当初プールに投げ込まれた1億2000万ドルは、現在では帳簿上で403億ドルを上回る価値になった。
シリーズAよりさらに奇跡的だったのは、2022年4月のシリーズB調達である。
当時、大規模言語モデルはまだChatGPTによる爆発的ブレイクの瞬間を迎えておらず、Anthropicのセキュリティ研究は主要なVCたちにとって資金を食い潰すだけで商業化まで長丁場になるラボプロジェクトとして捉えられていた。9億8200万ドル規模の今回の調達では、当時暗号通貨界の王者たるSBFとそのFTXが台頭し、引き受け役として主導権を握った。
SBF個人が署名した小切手の金額は5億ドルに上った。83ドルの価格で換算すれば、Bラウンド投資家のリターン倍率は73.9倍となり、FTXが手中にしたこのポートフォリオは上場当日に実に370億ドルの価値を持つに至った。
本来なら、これほど歴史に残る反則級の大当たり案件はベンチャーキャピタル史に教科書として記載されるべきであった。
しかし運命は、この破綻した取引所に残酷な冗談をかけた。2024年初頭、債権者への返済資金を調達するため、FTXの破産管財人チームは13億4000万ドルの対価でAnthropicの株式を分け売りに出し、アブダビ主権基金MGXやSBFの前職であるセンプル・キャピタルを含む複数の買主に急遽売却した。
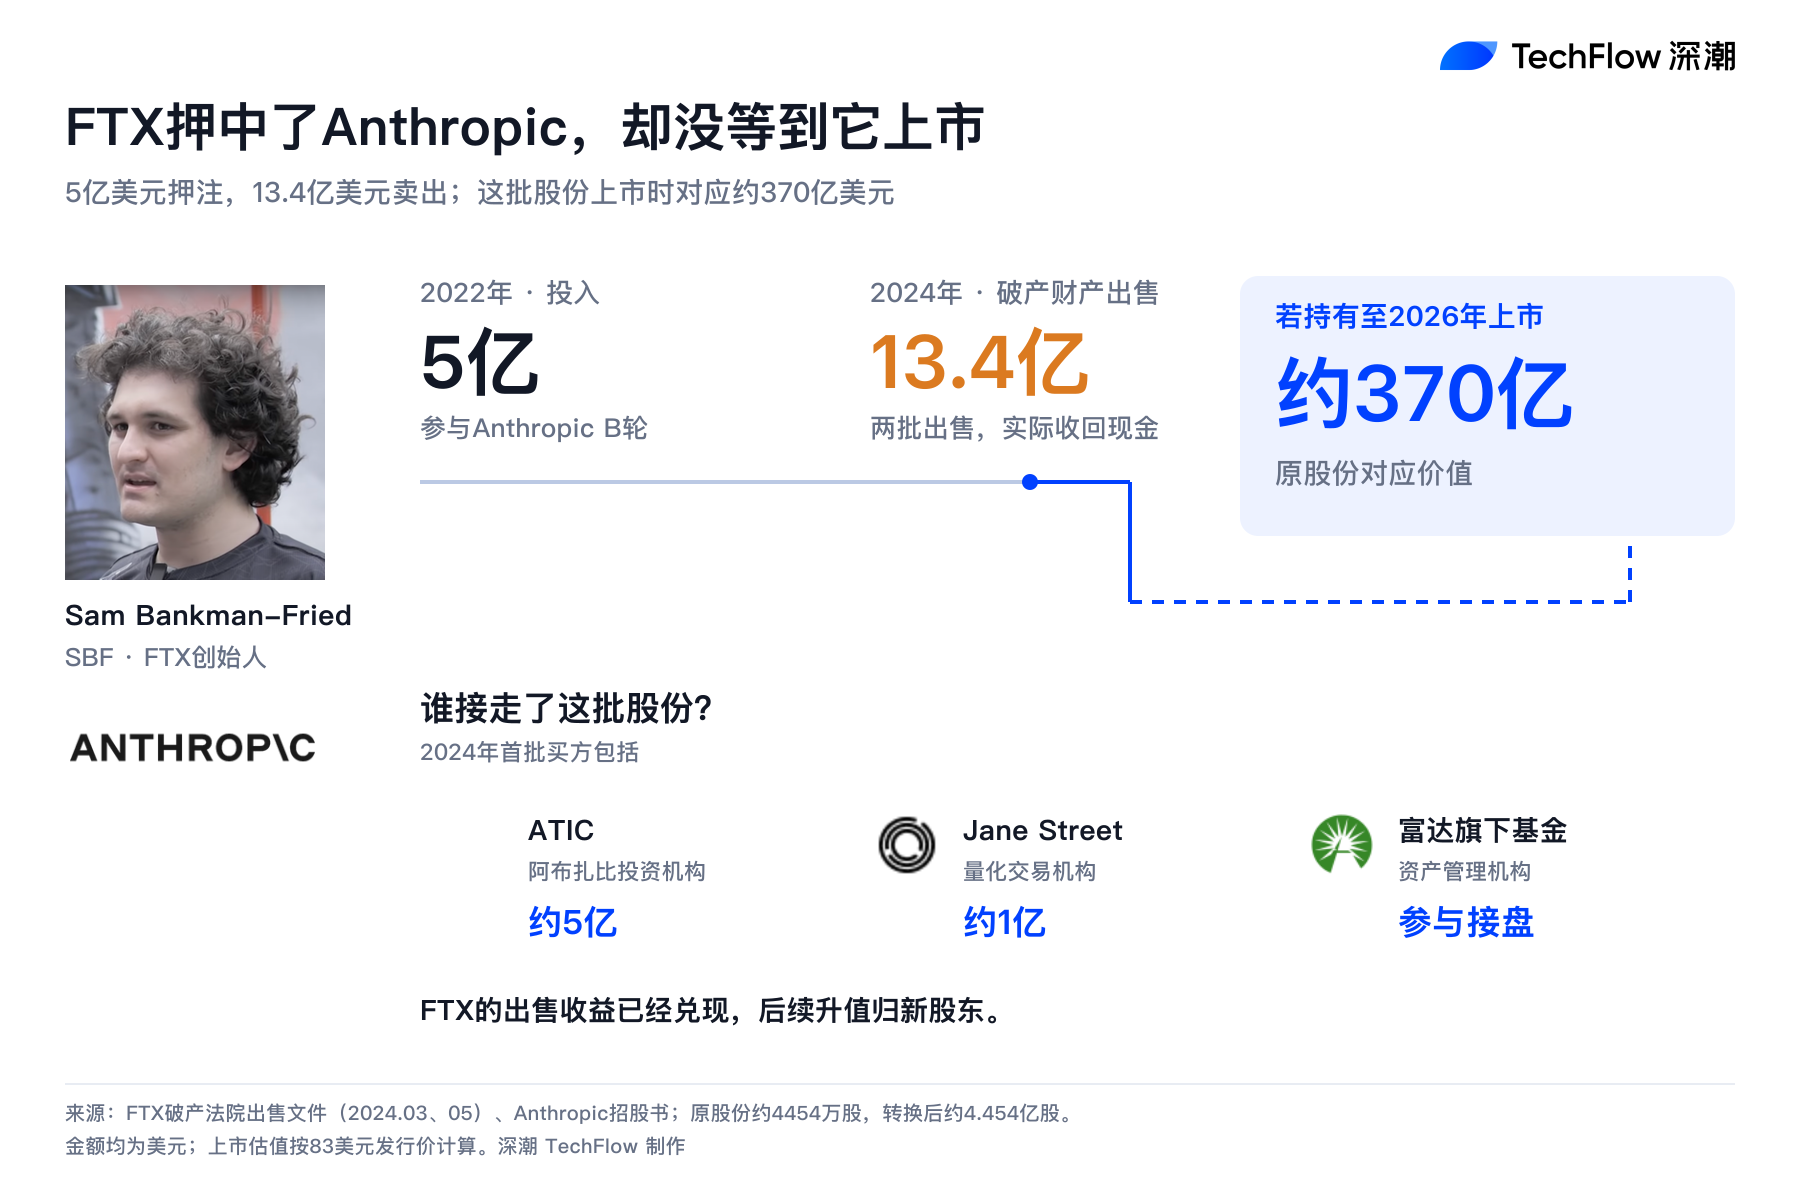
管財人は当時の当該取引を債務処理における重大な成果として外部に報告した。本日開市の鐘が鳴り響きようやく帳簿が明らかになったが、管財人チームが売り逃げして逃した含み益は実に357億ドルに達していた。
もしこのチップが手中に残されていれば、Anthropicという一枚の株だけでも、FTXは全債権者の元利金を完全弁済した後でもなお、数百億ドルの実現利益を残せただろう。SBFは当時の最高のリターンを生むテックアセットに的中しながら、顧客資金の横領という自らの失策により、夜明けに最も近づいた瞬間に自ら倒れたのだ。
大手テック企業の陽謀
SBFが後悔のまま撤退し、初期エンジェル投資家が配当を待つ間、本当にこの富の宴を極限まで高めたのは、自社プラットフォームと演算資源を持って参戦した二人のテック覇者であった。
投資家リスト全体の中で、最大の含み益を記録したのは単体企業のアマゾンである。
アマゾンは合計約180億ドルを投入しており、その大部分は転換証券としての形での進入であり、転換コストは1株あたり約2ドルに固定されていた。83ドルの発行価格と比較すれば、この投資戦略は帳簿上16倍以上のリターンを生んだ。アマゾンはAnthropicの約21%の株式を保有しており、上場当日の帳簿価値は実に2900億ドル近くに達した。
グーグルも負けじと躍動した。初期の転換社債および後続の出資を背景に、グーグルの保有株式価値は約780億ドルまで急騰した。
両クラウド巨人を合わせると、Anthropicから約3700億ドルの時価総額という切り込みを行い、IPO全体の収益のおよそ半分を占めるに至った。
さらに素晴らしい点は、大手企業が獲得するのは株式という一筆だけではないということだ。
株式価値の膨張と同時に、AnthropicはAmazon Web Servicesへの1100億ドル超、Google Cloudへの1110億ドル超の計算機資源調達に関する長期契約を締結済みである。巨人たちは数十倍という投資リターンを獲得しただけでなく、将来のデータセンター計算資源を不可撤廃の強固な契約により前売りしたという寸法だ。
資本と事業の両面での緻密な計算の下、大手企業は真に「二度勝ち」を達成したのである。
VCが列をなして買い支え、獲得コストはもはや安くない
また、判断が遅れたトップVCたちも、上昇し続ける評価額の中で、このリレーレースの最後の担ぎ手となるしかなかった。
2023年5月、スパーク・キャピタルがシリーズCをリード投資し約74倍のリターンを獲得。その後も全ラウンドで継続して追随購入を続け、累計7億7700万ドルを投じた結果、現在では100億ドルを超える豊穣な実りを手にした。2024年初頭、メンロ・ベンチャーズがシリーズDをリードし約28倍のリターンを得、2025年にはライトスピード・ベンチャーズがシリーズEをリードしたが、リターンは15倍に收窄した。
ラウンドが進むにつれて、獲得コストのプレミアムはいっそう驚異的なものになっていった。
今年2月のGICとコトゥー・マネジメントによるシリーズGリード投資時は、投資倍率が既に3.2倍に縮小。今年5月にシークエンスキャピタルを始めとする古参の巨人たちがシリーズHの引き受けに参加した際の入場コストは1株あたり58.9ドルに達し、上場当日の帳簿含み益はわずか1.4倍にまで低下した。
VCたちはこれまで堅持してきた評価額の閾値を破り、兆ドル規模の評価額の高値帯で次々と入金リストに名前を並べた。その本質は、高額なチケットを購入することで、初期のゲキー、ギャンブラー、そして大手テック企業に対する最後の流動性への信頼を示すことだった。
資本だけでなく、この富の拡大現象は社内従業員にも及びあった。
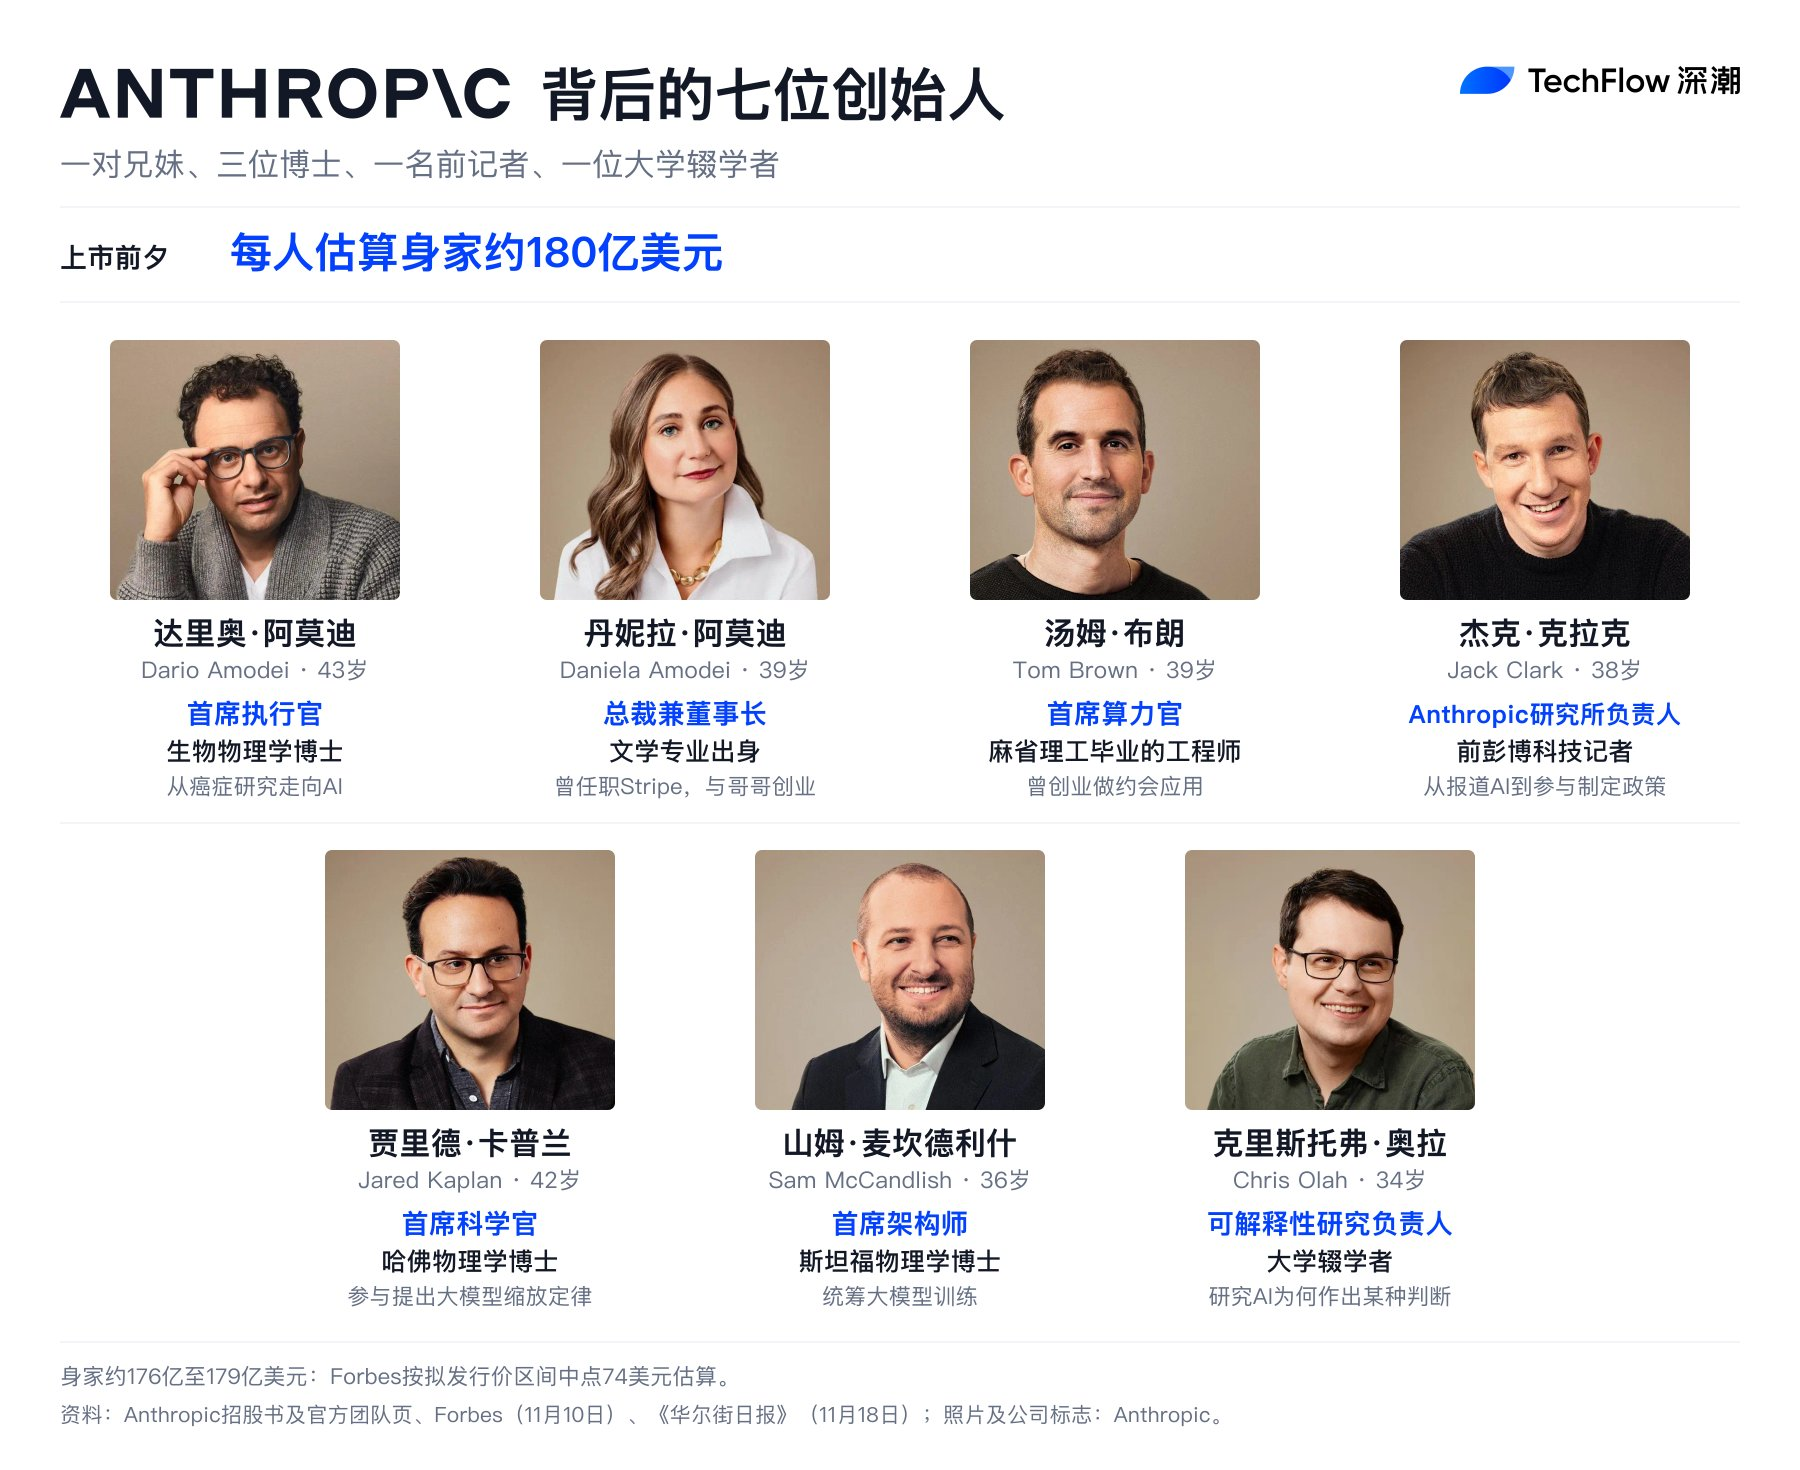
Anthropicの7人の共同創業者はそれぞれ約2億4千万株を保有し、資産価値は約200億ドルに相当。全従業員およびエンジニアチームは総額約3350億ドルの株式とストックオプションの恩恵を享受し、初期Google以来テクノロジー業界で最も壮大な従業員階級の富裕化を成し遂げた。
25セントの協議書から83ドルの兆ドル帝国へ。Anthropicのこの利益分配の明細書は、シリコンバレーのもっとも生々しい生存哲学を色濃く反映している。
それは技術の波が押し寄せる際、先進的な認識が何百倍もの巨利をもたらすことを証明する一方、基盤整備を掌握する巨人がいかに容易にその成果の大部分を吸収できるかをも如実に示している。
しかし、市場に最も深い印を残したものこそは、おそらくまだバハマで摘発された若者、SBFなのであろう。
資本の賭卓において、良質なカードを引いたとしても必ずしも最終勝利につながるわけではない。椅子に活着座ったままチップを現金化し続けられる者だけが、この饗宴に浴する資格を有するのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow