市值1兆8000億への急騰の背景――アントロピックが計算資源ホスティング事業者に9000億の債務を抱える
著者:库里、TechFlow
TechFlow解説:
Anthropic($ANT)のIPO初日の時価総額は1兆8000億ドルを超え、グローバルなテック株史上最大のIPO記録を樹立しただけでなく、AI産業の頂点と見なされている。しかしその400ページを超える公開説明書を開いてみると、そこには実際にはテクノロジーサプライチェーン全体が連携して作り上げたクローズドな大局が広がっているのである。
総資金調達額1073億ドルを獲得する一方で、Anthropicは最大9009億ドルに及ぶ剛性的なコンピュートキャパシティ調達コミットメントを締結している。そのうち2000億ドル以上は主要株主であるAmazonとGoogleに直接拘束される。これは、クラウド大手と半導体企業が商業的な株式投資として資金を提供し、それを直ちにキャンセル不可能なクラウド請求書と流通チャネルの手数料を通じて確実な利益として回収することを意味しており、半導体の減価償却、コンピュートの遊休化、商業化が期待通りに進まないという重圧は、すべて第二次市場に参入したばかりのAnthropicに押し付けられることになる。
米国株式市場で歴史に残る一幕が繰り広げられた。
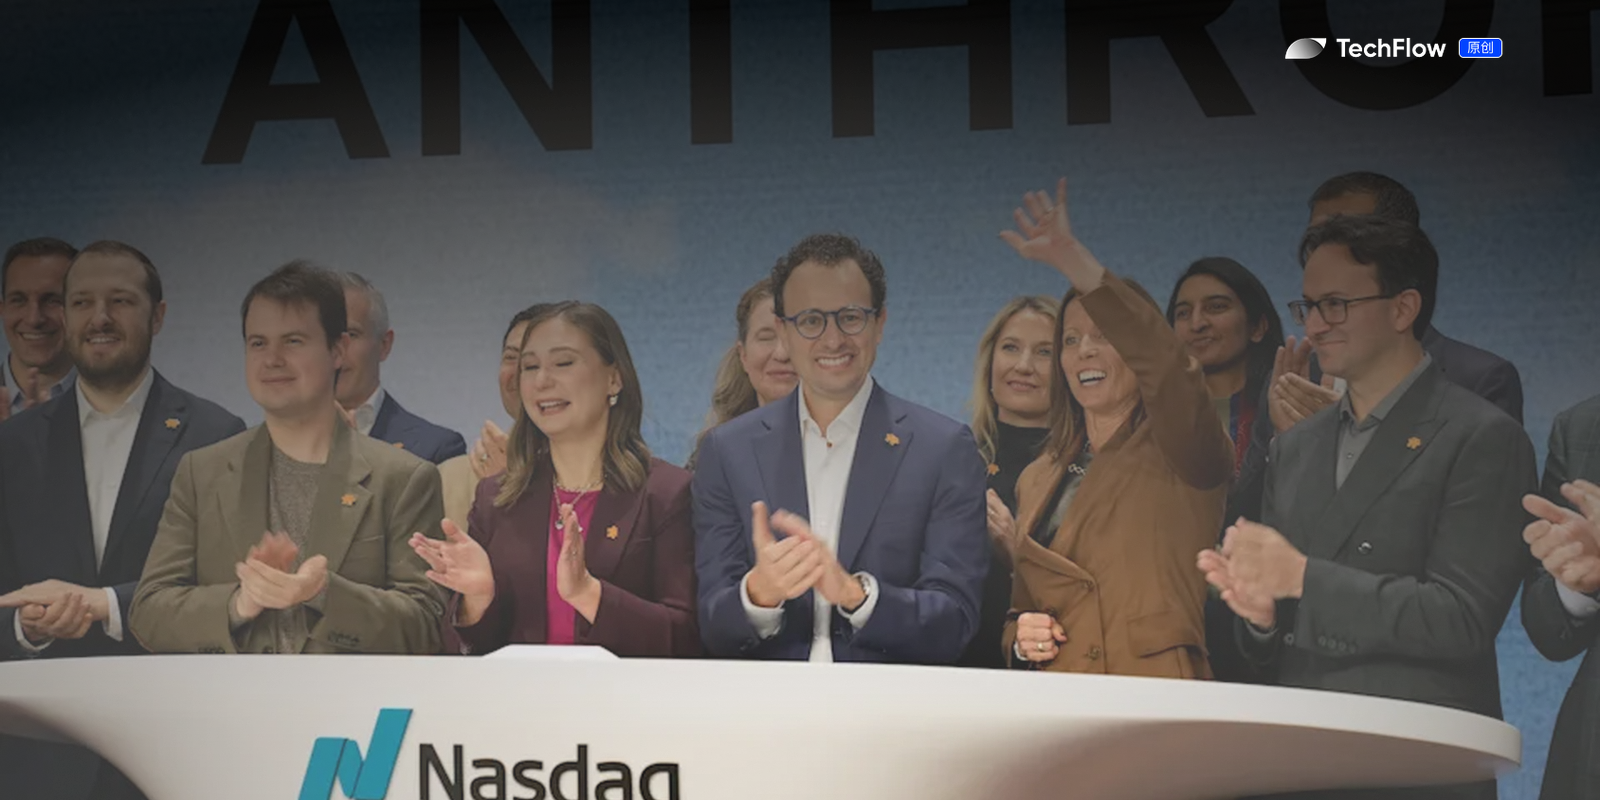
コード名ANTを持つAnthropicはNASDAQ上場初日に株価が大きく上昇し、日中時点の時価総額は一時1兆8000億ドルのハードルを超え、BroadcomとTSMCを直接追いつく形で、数社いる兆ドル級テック巨頭の次に位置するスーパーエンタティティへと成長した。5年前にOpenAIを離れた理想主義科学者たちによって、世界中の資本市場史上最多規模となるIPOが手がけられた。
公報された調達金額だけをみれば、これはほぼ完全無欠の勝利だった。
Anthropicは公募市場での発行により813億ドルを調達し、同時に最大260億ドルのプライベート・プレイスメントを実施し、単一の資金調達総額が1073億ドルを突破した。
だが誰もがこのAIによる富創造神話に対して乾杯をしている間に、わずかでも立ち止まってその数百ページにも及ぶS-1公開説明書をめくる人は少なかった。その細部まで凝縮された議決権と契約の別表には、この繁栄において最も過酷なビジネスの底色が潜んでいる。あなたの評価を支える株主、あなたに道具を売るサプライヤー、あなたから手数料を引き取るチャネルパートナーは、みな同じ連中なのである。
評価を支える株主は、家賃を徴収する大家でもある
シリコンバレーのテック企業史において、株主名簿がサプライヤーやチャネルパートナーとこれほどまでに重複する第二の企業をほとんど見つけることはできない。
最大260億ドルに及ぶプライベート・プレイスメントの申込者リストは、まさにグローバルなコンピュート産業の「全員集合写真」とも言える。NVIDIAが100億ドル、Googleが100億ドルを出資し、残りの60億ドルはMicrosoft、Broadcom、AMD、TSMC、Micronによって完全に分配された。もしIPO以前から保有していた既得株を含めると、AmazonとGoogleの両社が合わせてAnthropicの28.4%の議決権を確実に握っている計算になる。
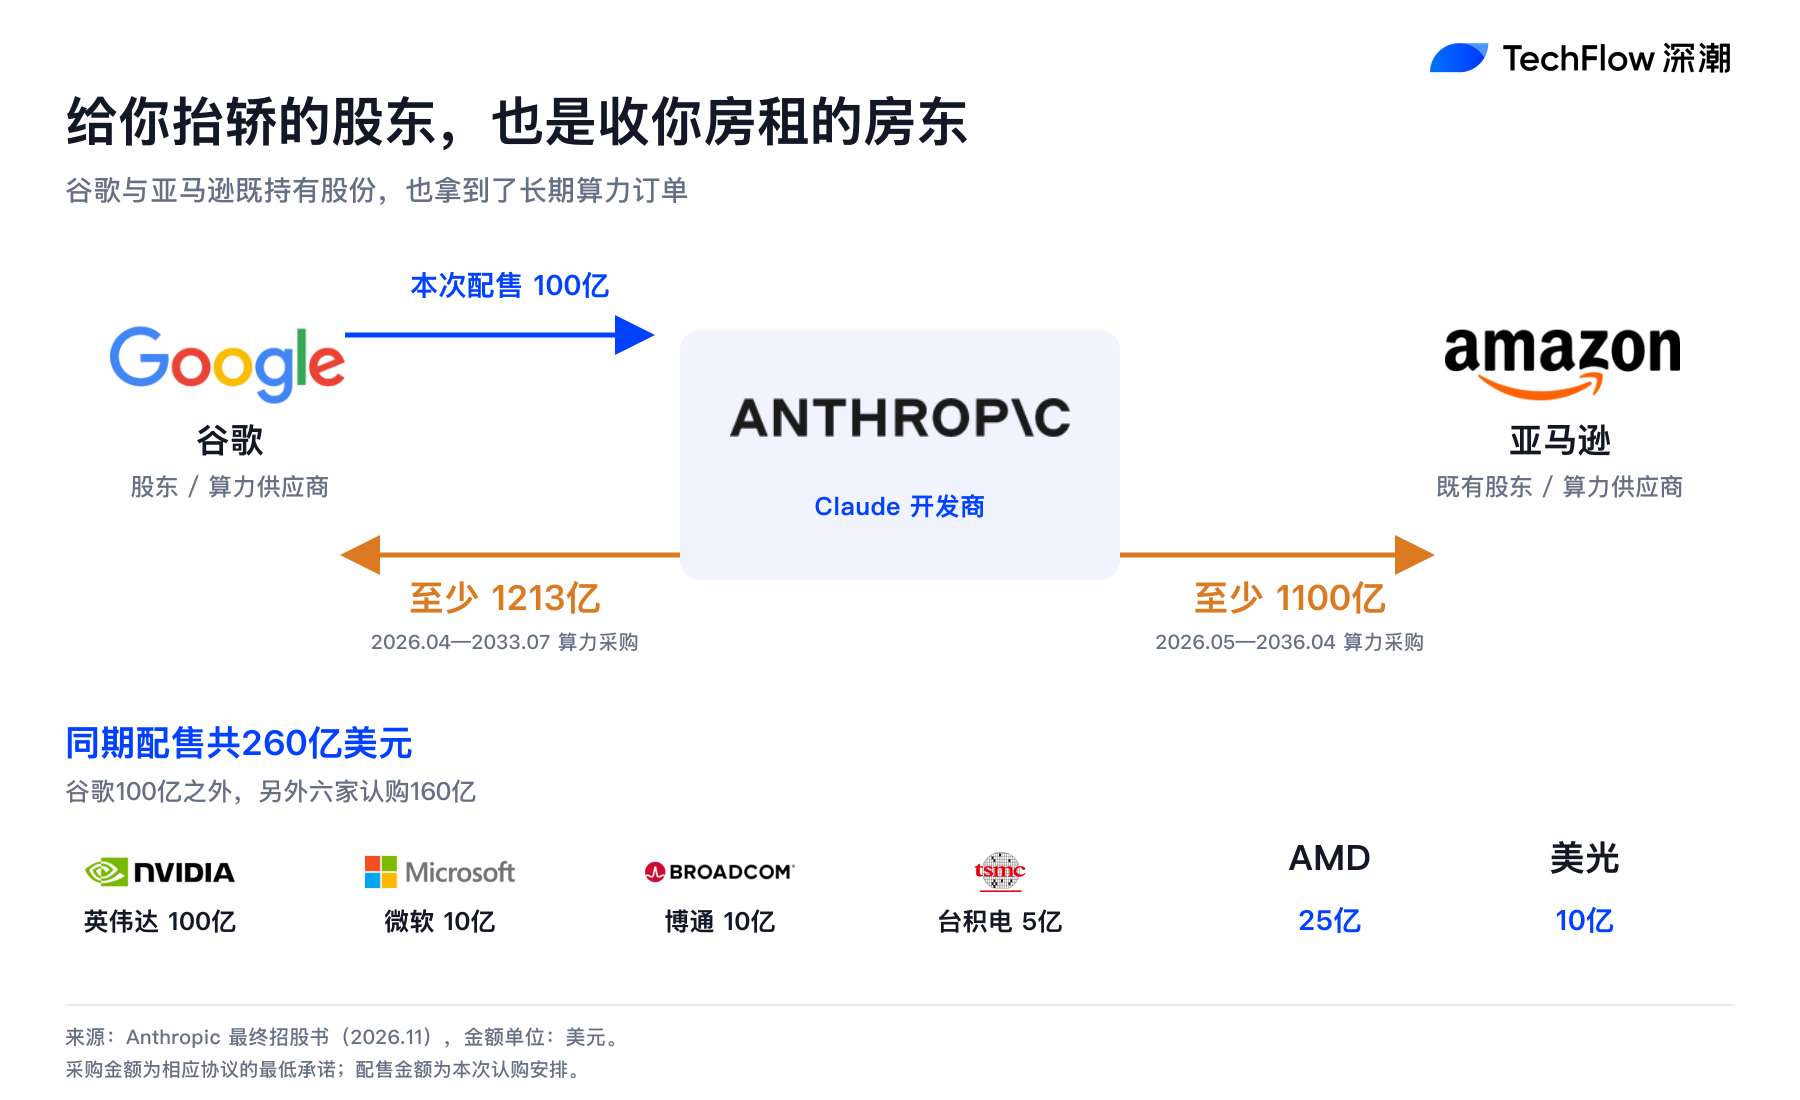
巨頭たちが自らの資金でバリュエーションを持ち上げるという外見の裏で流れているのは、単純な財務投資のロジックではなく、精密に設計された産業内の資金還流メカニズムそのものである。
これらのチップ覇者やクラウド巨頭たちは資金を株式に包装し、大勢となってAnthropicの口座へ振り込む。資本市場から見れば、これはトップティアの産業資本によるバックアップと捉えられるが、巨頭たち自身の財務モデルでは、このお金は外側を一巡しただけで、より高い倍率とより確実なキャッシュフローとしてすぐに自社の決算書に戻っていく仕組みだ。
なぜなら、これらの資金を得ると同時に、Anthropicは自ら一枚の超大きな借状(コミットメント)に署名しているからである。
上流はTake-or-Pay、下流は随時解約
公開説明書で開示された最も驚くべき数字は、9009億ドルに及ぶ長期的な調達およびリースのコミットメントである。
このほぼすべての支出がコンピュートとデータセンターインフラに紐づく膨大なコストは、今後約20年にわたって横断する。そのうち2030年末までに実現しなければならない額が実に4516億ドルに達し、2027年9月時点で終了する次の12ヶ月間におけるAnthropicの剛性的な現金支出額は707億ドルに達する。
さらに厄介なのは、契約条項の冷徹な属性である。
この桁違いの調達量のなかで、AmazonとGoogleの両社に対する最低保証契約だけでそれぞれ1100億ドル、1213億ドルを超えている。これらの契約の大部分は、業界標準のTake-or-Pay(引き受けまたは支払)条項に分類される。
Take-or-Payの意味は至ってシンプルだ。将来の大規模モデル推論コストが何倍低下しようと、最先端の研究がコンピュートの天井にぶつかろうと、仮に賃貸した数万台のGPUラックが丸々一月稼働せずとも、この天文学的なレンタル料は四半期ごとに大手中堅にフル額で支払われなければならない。
上流で剛性的に固定される「抜け目ない縛り契約」と最も明確な対照をなすのは、Anthropicの極めて脆弱な下流向けビジネス防線である。
決算データによれば、Anthropicのソフトウェア売上の約48%はAWSとGoogle Cloudのクラウドマケットプレイス販売チャネルに深刻に依存している。エンタープライズ顧客がクラウド経由でClaudeを利用する際の請求書は一括で2つのクラウド巨頭に通行料として徴収され、しかも下流側の大部分のエンタープライズ顧客はオンデマンド課金またはいつでも調整可能な短期柔軟契約を締結している。
上流は数千億ドルの取り消し不可能な剛性の地代であり、下流は顧客が少しでも風向きが変わればいつでも切り捨てられるコンピュート予算である。Anthropicはこの非対称なリスクの天秤の最中に無理やり挟み込まれている。
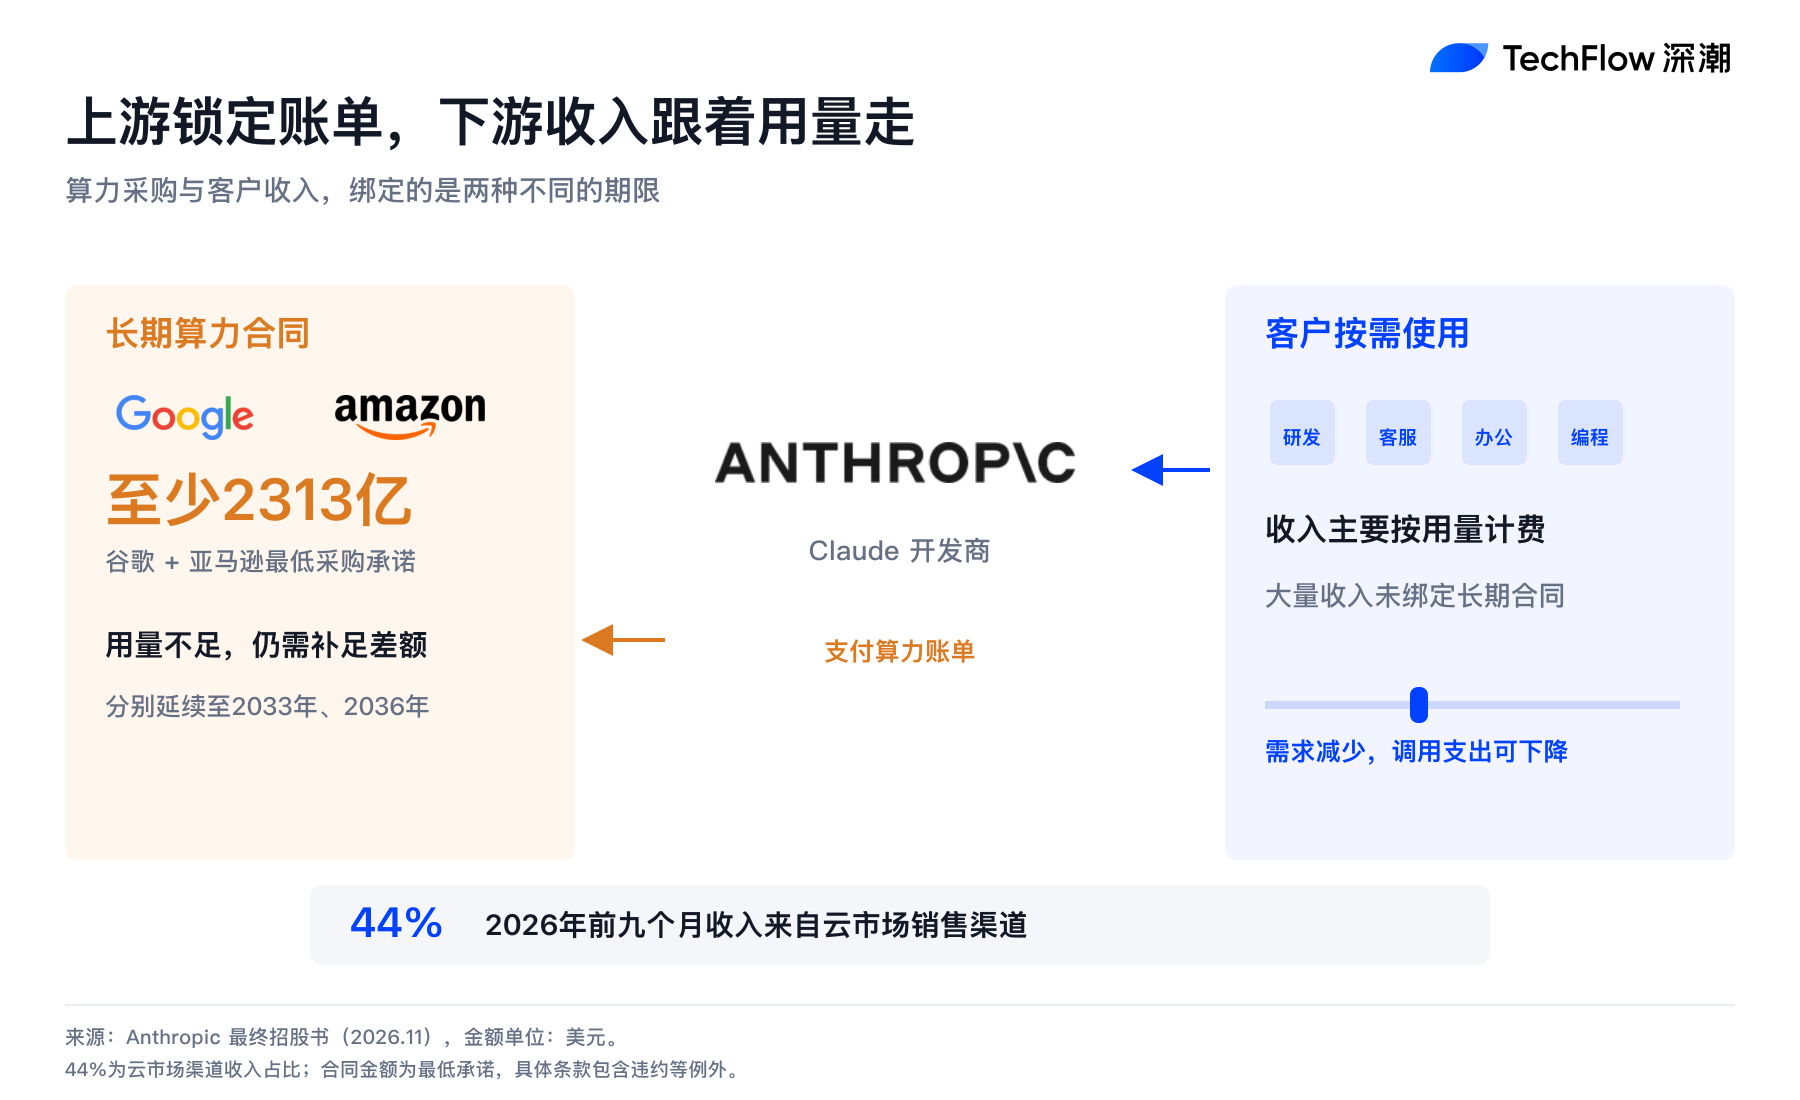
サプライチェーン全体の利益構造を真っ直ぐに引き延ばせば、このコンピュート騒ぎにおける利益配分の実態が完全に露見する。
クラウド大手は少量の株式資本をレバレッジとし、Anthropicが今後数年間で実現しなければならない数千億ドル規模の確定的なクラウドサービス注文を叩き出した。これらの注文はクラウド大手の決算書において利益率が極めて高いRemaining Performance Obligations(RPO:残余履行義務)として正確に計上され、そのままテック巨頭の自社株価拡大を直ちに支えることになった。
その後、クラウド大手はこうした確定的な将来のコンピュート需要を背景に、上流向けにNVIDIAのアクセラレーターカード、Broadcomのカスタムネットワークチップ、TSMCの先進プロセス、Micronのメモリチップを大量に調達する。配当に参加した半導体巨頭たちも、同じタイミングで最高ランクのチップ出荷シェアを確保することに成功した。
このクローズドループにおいて、究極の代償を負わされているのはAnthropicだけである。
ハードウェア業界には可逆性のない自然法則が存在する。チップは日々急速に減価償却し、プロセス技術は1年半から2年ごとに世代交代する。ハードウェアを購入または長期リースする顧客は、超高負荷の実業務を運転することでなければ、償却速度に打ち勝つことができない。
現在、巨頭たちは最も重い減価償却の負担を、このスターテナントに残している。機械の遊休化による毀損リスクはAnthropicのものであり、モデル競争で敗北するリスクもAnthropicのものだ。一方でサプライチェーン上流で魚得利を貪るクラウド大手たちは、すでに今後数年間のソフトウェア収益分割、サーバー室レンタル料、ハードウェア利潤を既に手に収めている。
制御された巨獣と頭上に垂れ下がるカウントダウン
初日の17%の上昇幅と兆ドル級の時価総額の光环の下、Anthropicはすでに未来を手に入れた汎用人工知能の覇者に見える。
だがスポットライトが消えると、逃げ場のないユニコーンは直ちに日単位でカウントダウンされる負債一覧表と対峙せざるを得なくなる。年間を通じて剛性的に返済すべき700億ドル。平均すれば目覚めるたびに、自分たちの株主兼大家である相手に1日あたり約2億ドルのコンピュート家賃を支払わなければならない計算だ。
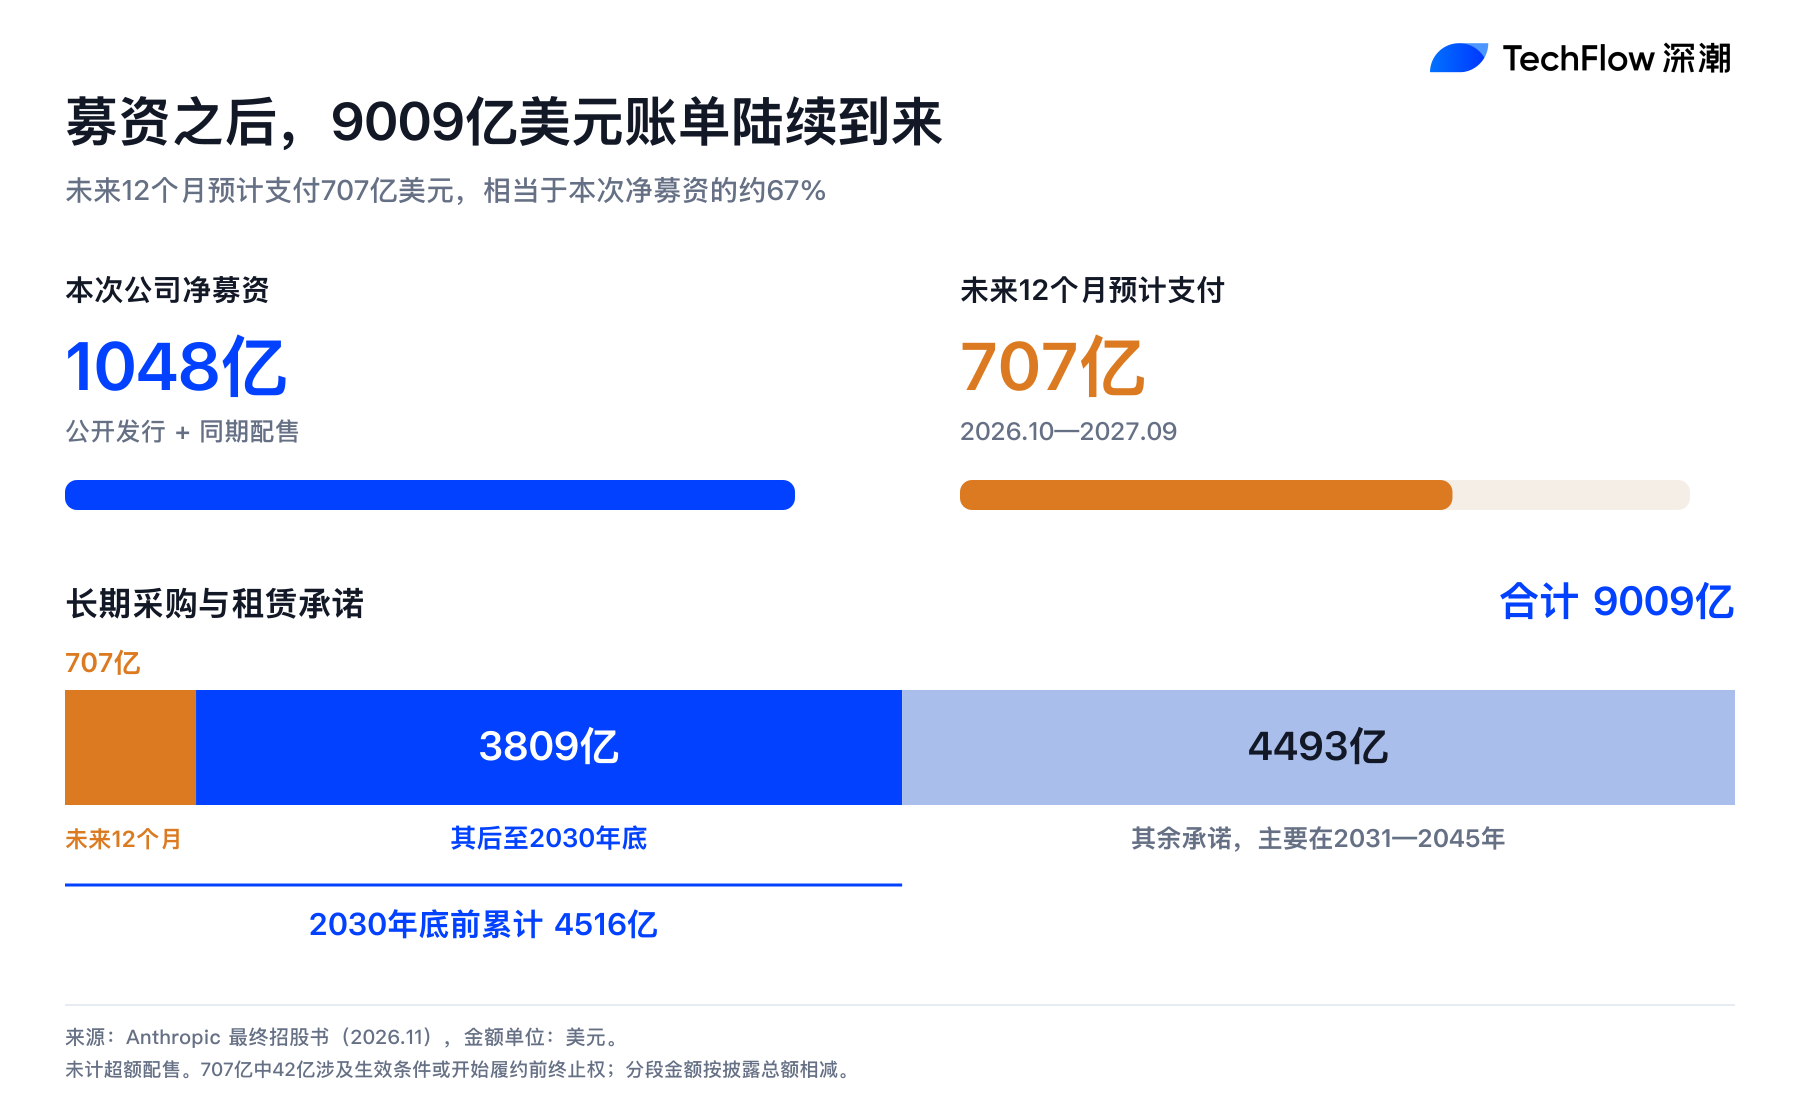
巨頭たちは教科書的な事例のようにリスク移転に成功した。華やかな上場を一手に引き受けることで、本来自社の貸借対照表の上に積もっていた多額の設備投資費用と償却リスクを、公開市場の個人投資家と公共証券投資基金へ見事に引継いだのである。
既存の資本家は確実な現金と注文を手中にし、Anthropicに残されたものは、9000億ドルものコンピュートの穴埋めのために数倍の実質利益成長を必要とする一種の大型ギャンブルである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow