ゴールドマン・サックス、ブロードコム決算プレビュー:買い格を維持し、目標株価を460ドルに引き下げ
ブロードコム(AVGO)が最新の決算発表を控える中、ゴールドマン・サックスは12ヶ月目標株価を540ドルから460ドルへ下方修正し、「買い」評価を維持した。ゴールドマン・サックスの半導体アナリスト、ジェームズ・シュナイダー(James Schneider)氏は2026年11月18日付のレポートで、同社の直近業績とガイダンスが市場予想を若干上回る可能性があるとしつつ、株価の方向性を決める鍵は2028年のデータセンター展開における先行きの明確さ、およびメディアテックなどの競合によるカスタムチップシェア奪取の課題にあると指摘している。
業績は市場予想を若干上回る見込み、バリュエーション低下により目標株価が押し下げ
市場の今回の決算予想は全体的に低調だ。
ただし、直近1週間の株価パフォーマンスが相対指数を上回ったことから、市場センチメントは回復基調にある。
ゴールドマン・サックスは、ブロードコムの2026会計年度第4四半期(FY4Q26)および2027会計年度第1四半期(FY1Q27)の業績とガイダンスがともに市場予想を若干上回ると見込んでいる。
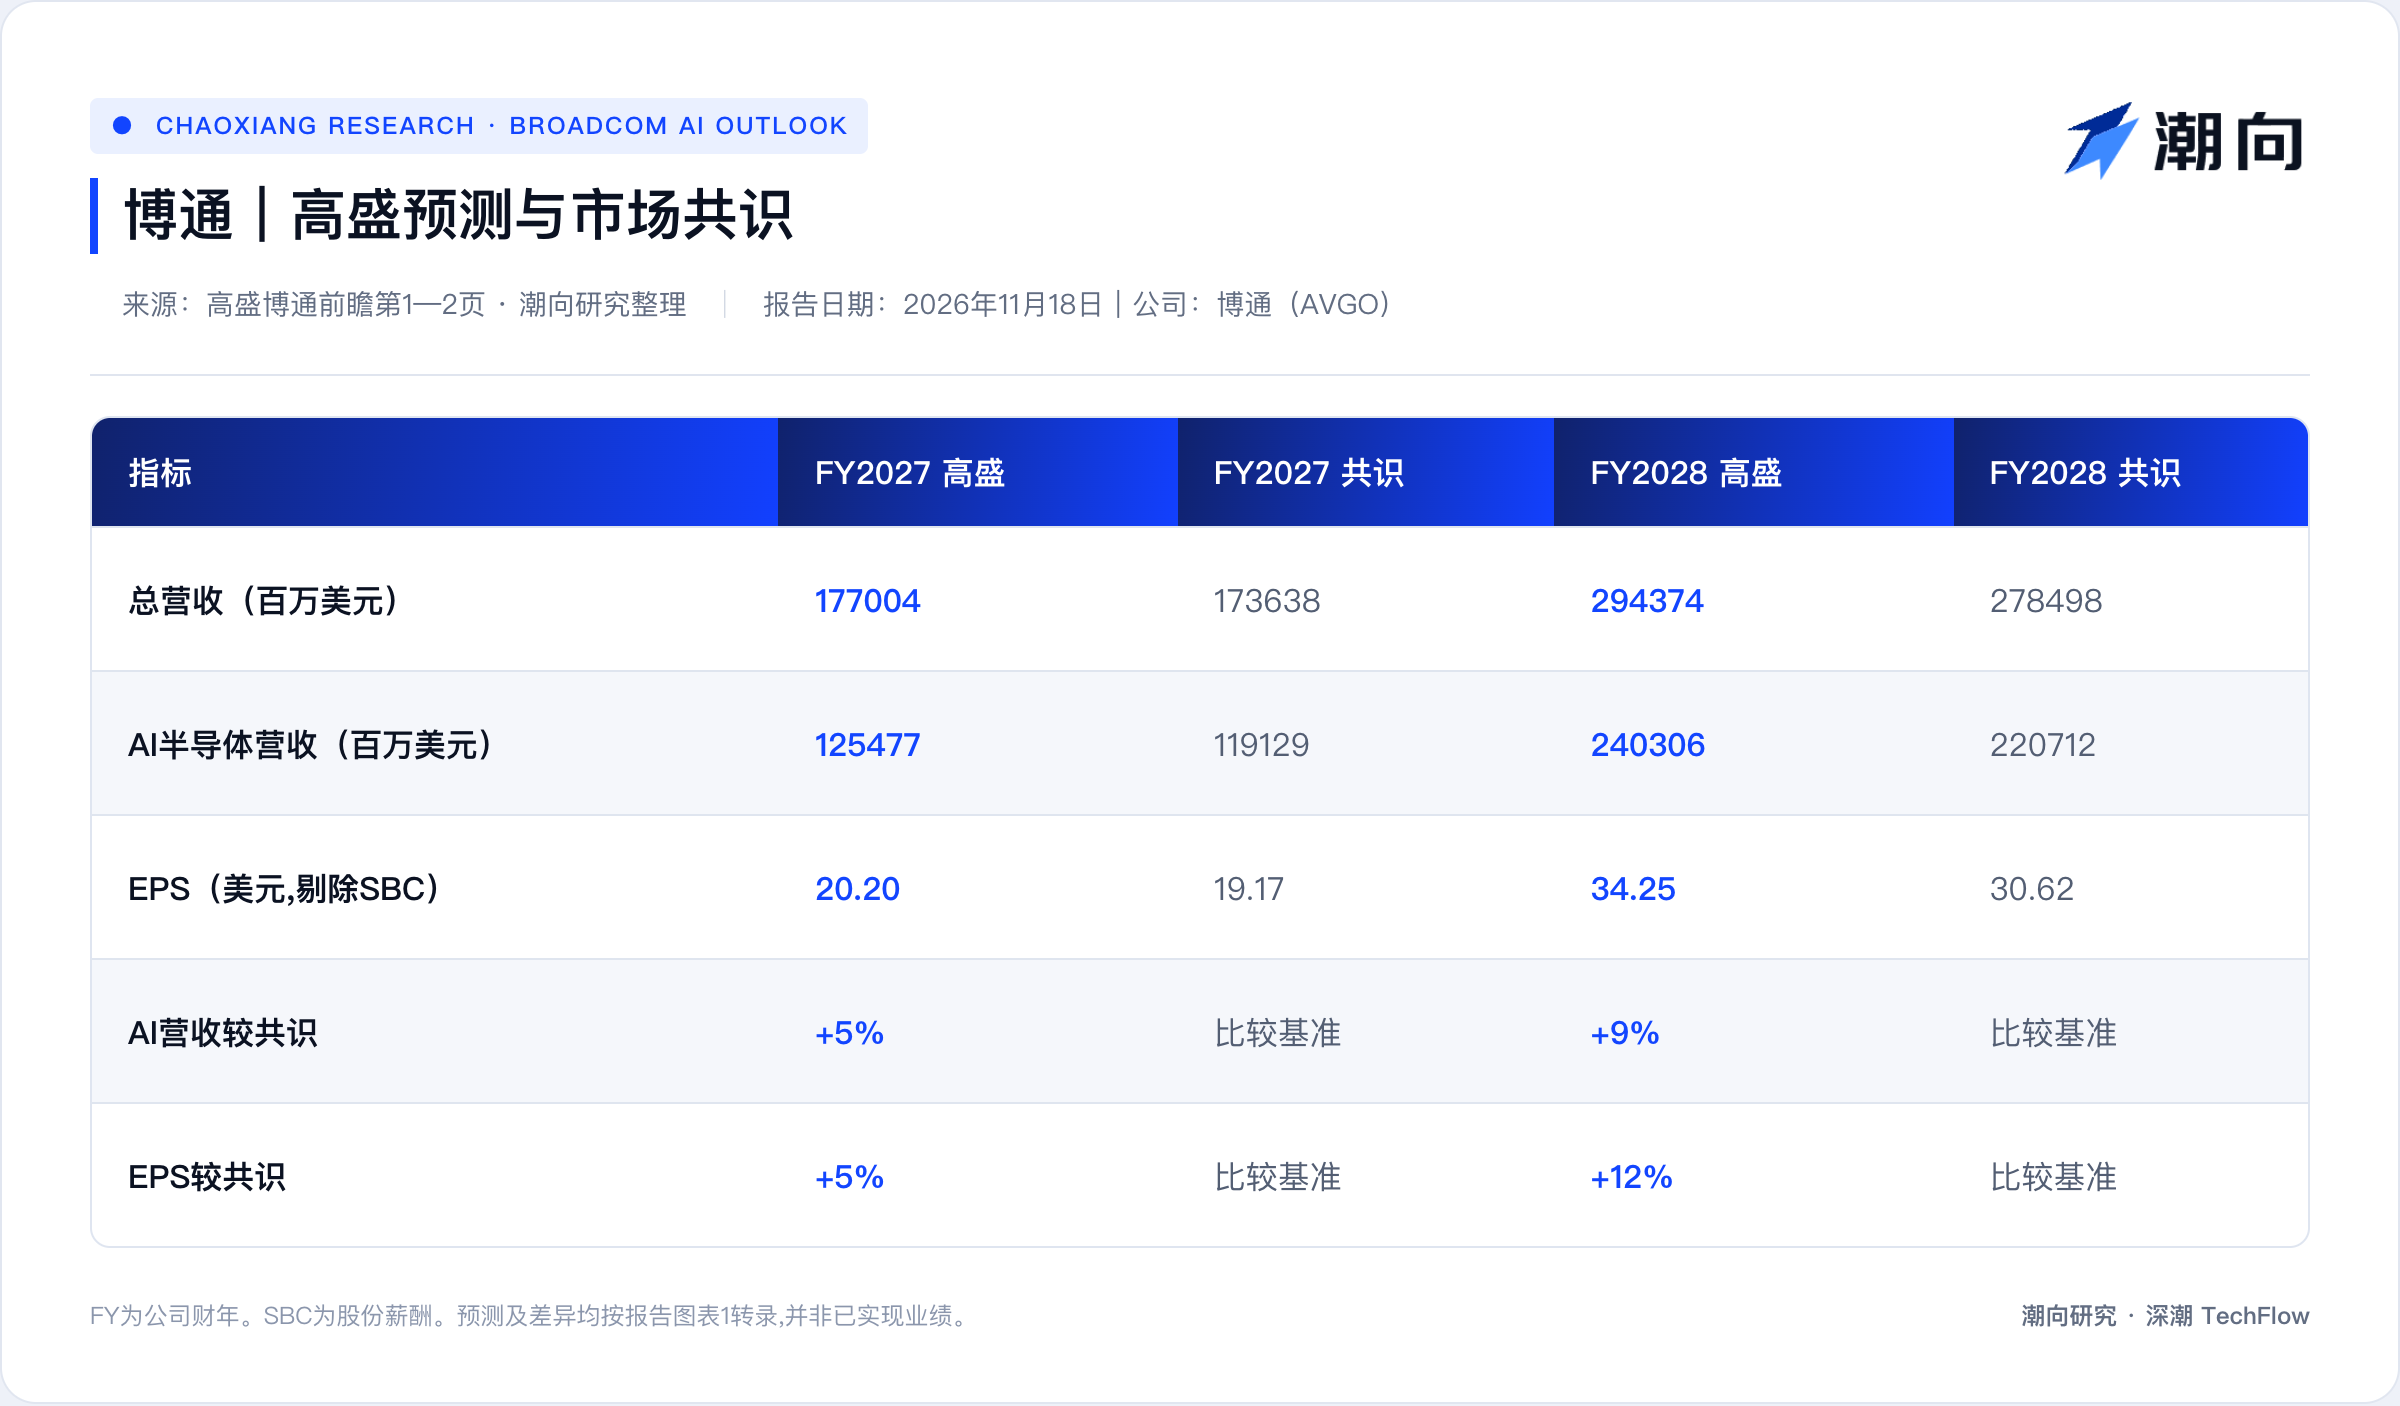
具体的な財務予測では、ゴールドマン・サックスはブロードコムの2027会計年度総売上高を1770億0400万ドルと見積もり、これは市場コンセンサスの1736億3900万ドルを上回る。EPSは20.20ドルと予想され、コンセンサスを5%上回る。2028会計年度には総売上高が2943億7400万ドルまで伸張し、EPSも34.25ドルに達すると見込まれ、それぞれコンセンサスを6%および12%上回る計算になる。
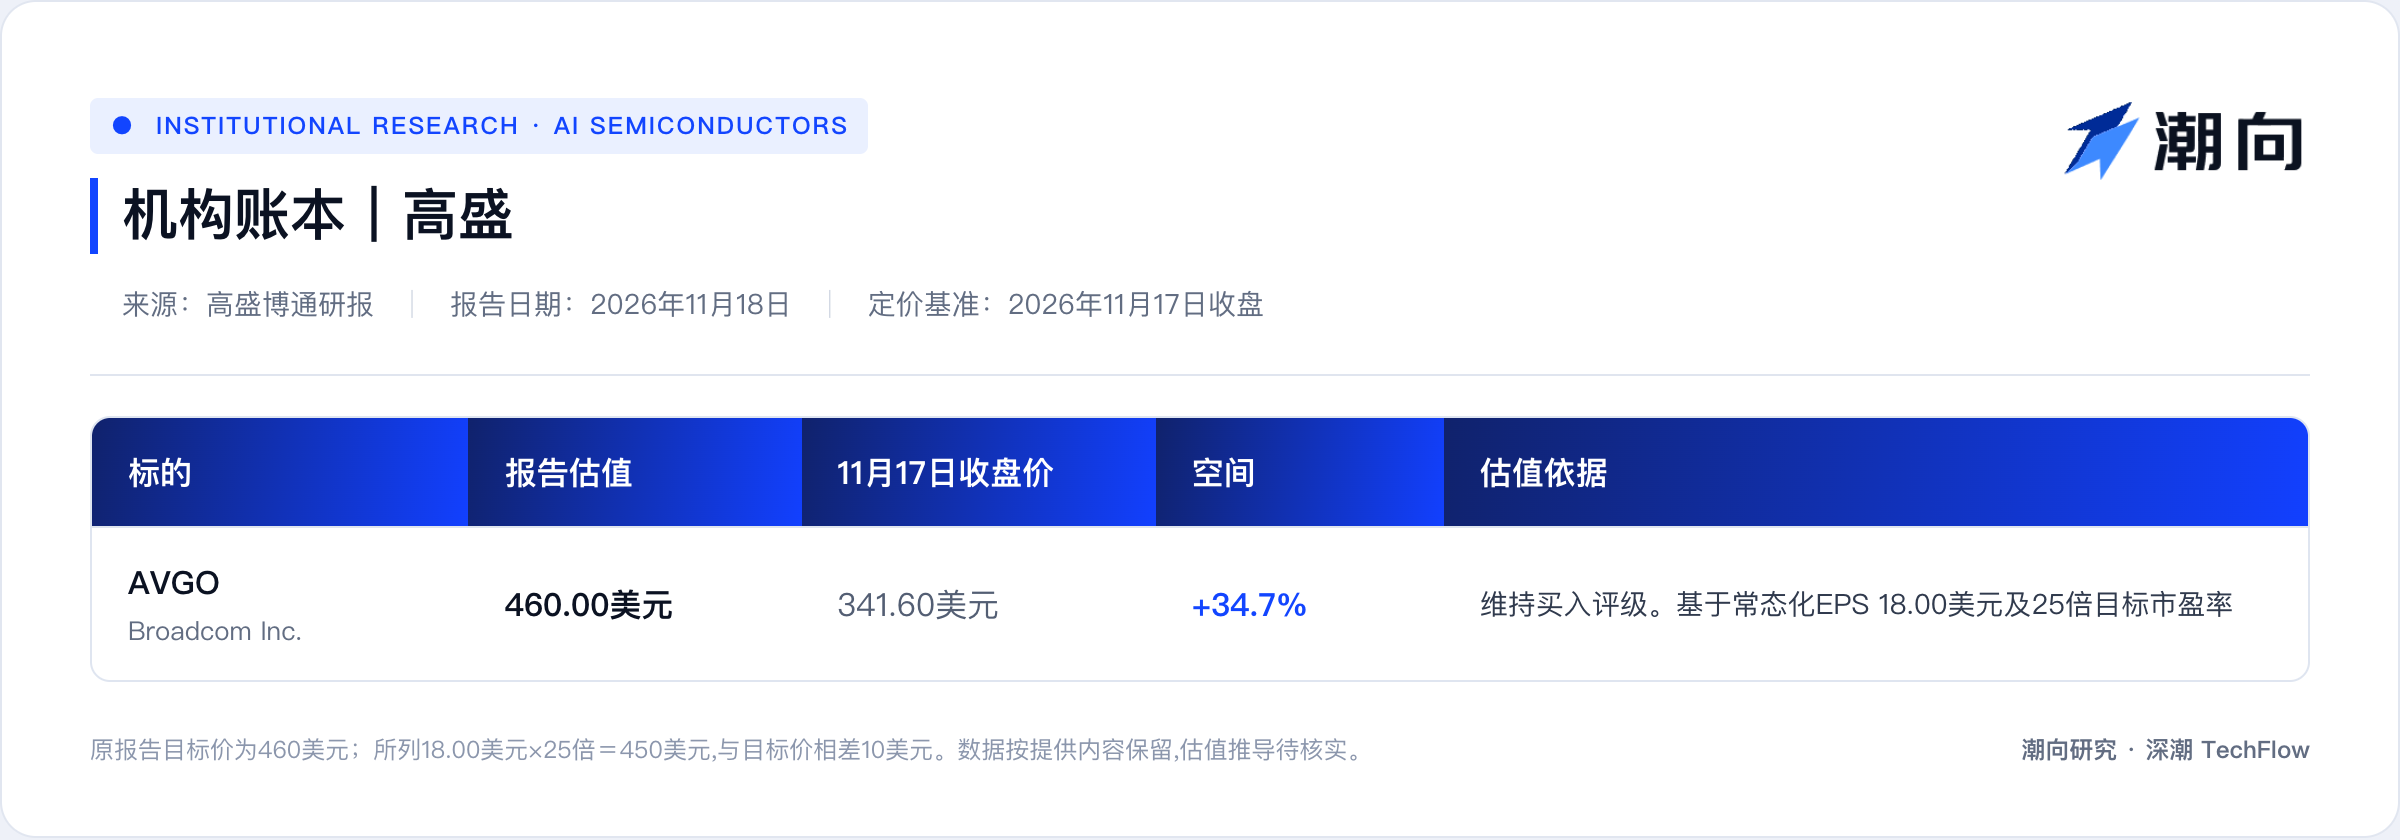
利益予想は依然として堅調である一方、目標株価は引き下げられた。ゴールドマン・サックスはブロードコムの12ヶ月目標株価を540ドルから460ドルへ下方修正しており、2026年11月17日の終値341.60ドルに基づく場合、約34.3%の上方余地に対応する。
引下げの理由は業界全体のバリュエーション中枢の低下にある。ゴールドマン・サックスはブロードコムの通常利益EPS予想を18.00ドルで据え置く一方、目標バリュエーション倍率は30倍から25倍へ引き下げた。
新興クラウドがカスタムチップの7割を担い、資金調達と電力が不確定要因に
決算電話会議において長期の先行きがより明確に示されるかどうかが、株価の変動に直結する。
AI事業は依然としてブロードコムの中核成長エンジンだ。ゴールドマン・サックスは2027会計年度のAI半導体売上高を1254億7700万ドルと予想し、2028会計年度にはさらに倍増して2403億0600万ドルになるとの見通しを示している。これらはそれぞれ市場コンセンサスを5%および9%上回る。AI以外の半導体およびインフラソフトウェア事業は比較的平坦な推移が予想され、ゴールドマン・サックスはこれらの2027会計年度売上高予測をコンセンサスそれぞれ5%および3%下回ると見積もっている。
この高い成長を支える基盤となるのが、大規模なカスタムアクセラレーションチップ(XPU)導入計画だが、購買側の資金力とインフラボトルネックが市場の懸念を生んでいる。
ゴールドマン・サックスの発表によると、ブロードコムが2027会計年度に計画する約10ギガワット(GW)のカスタムXPU導入量のうち、新興超大規模クラウド企業(Emerging Hyperscalers)が約6.3ギガワットを占める。2028会計年度にかけて、ブロードコムのカスタムXPU導入目標は2倍の20ギガワットに拡大し、うち新興クラウド企業の占める割合はさらに約75%まで上昇する。
米国中間選挙後、投資家の間では2028年のデータセンター用地、電力、機房シェルター(LPS)供給逼迫状況に対する関心が顕著に高まっている。加えて、新興クラウド企業は外部調達への依存度が高く、その資金チェーンの安定性が注文の定期納品可否に直結する。ゴールドマン・サックスは、経営陣が電話会議で具体的詳細を開示し、2027年の出荷実績および2028年の20ギガワット目標達成への懸念を払拭できれば、これが株価の上昇にとって重要な触媒となえるとみている。
メディアテックの参入で競争激化、グーグルのシェア動向が注目
物理インフラと資金調達の制約に加え、カスタムチップ分野における競争環境にも変化が生じている。
AI演算需要のカスタマイズ志向が強まるにつれ、メディアテックなどの競合他社はASIC市場への参入を加速させている。ゴールドマン・サックスは、投資家が注目しているのは次世代XPU製品サイクルにおける顧客ロイヤルティの高さであり、とりわけグーグルなどの主要大口顧客におけるシェアの安定性だと指摘している。
経営陣が次世代カスタムチッププロジェクトにおける長期的なパートナーシップの進捗をさらに開示できれば、シェア流出への懸念緩和に資するだろう。
決算発表後の市場トレンドを見渡すと、ゴールドマン・サックスは投資家がいまだ以下の2つの核心的な課題をめぐる駆け引きを続けるとみている。1つは外部資金調達が引き締まる中での新興クラウド企業の2027年の実際の手取り能力、もう1つは2028年のデータセンター電力および敷地ボトルネックの解消進展具合だ。同時にレポートは4つの下方リスクを警告しており、これにはAIインフラ支出の減速、カスタムコンピューティング事業におけるシェア喪失、非AI半導体の在庫消化が遅れること、そしてVMwareソフトウェア事業をめぐる競争激化が含まれる。
本記事は潮向リサーチが第三者証券会社リサーチレポートを編集・解説したものである。文中に記載された評点、目標株価、利益予測及び関連する判断はすべて当該証券会社アナリストの見解であり、同機関の立場のみを反映するものであり、潮向リサーチの見解を表すものではなく、また何らの投資助言を構成するものでもない。
市場にはリスクが存在し、意思決定は個別に行う必要がある。本記事はあらゆる証券の売買根拠として使用すべきではない。TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo