J.P.モーガン リサーチレポート解説:2028財年の売上高を7415億米ドルに上方修正、目標株価を230米ドルへ引き上げるも依然として3つの懸念材料が残る
エヌビディア(NVDA)は2027会計年第3四半期(Q3)の営業収入が1158億ドルに達し、2028会計年度の総営業収入は7415億ドルを超えると見込まれる。JPモルガンのハーマン・サー(Harlan Sur)アナリストは11月18日付レポートで「オーバーウエイト(購入)」評価を維持し、2027年12月目標株価を215ドルから230ドルへ上方修正した。業績は全面的に市場予想を上回ったものの、同行は経営陣交代、規制当局の調査、長期資金調達という3つの不明点が残っていると指摘している。
新アーキテクチャ量産初四半期に販売額200億ドル突破
2026年10月末で終わる2027会計年第3四半期の英伟达の総営業収入は1158.44億ドルとなり、前期比20%増、前年同期比103%増となった。この数字は会社ガイダンスの中値である1080億ドルを78億ドル上回り、ウォール街のコンセンサス予想である1091億ドルを約5%上回っている。当該四半期の調整後EPSは2.68ドルに達し、コンセンサス予想の2.08ドルを大幅に上回った。
データセンター事業は引き続き成長の牽引役を果たし、単四半期の営業収入は1076.10億ドルに達し、前期比21%増、前年同期比110%増で、市場コンセンサスの1019億ドルを大きく上回った。
この予想超過の核心動力となったのは次世代Vera Rubinアーキテクチャだ。Vera Rubinは完全な量産四半期の初めにして約200億ドルの営業収入をもたらしました。英伟达の歴史において最速の製品投入記録を更新した。これを受け、ハイパースケールクラウドプロバイダの営業収入の前期比成長率は第2四半期の13%から再び23%に加速し、単四半期の収入は601億ドルに達し、前年同期比71%増となった。
AIクラウド及び企業顧客(ACIE)事業の単四半期営業収入は475億ドルに達し、前期比18%増、前年同期比ほぼ3倍増となった。これは主に新興クラウド事業者(ネオクラウド)によるVera Rubinチップの一括購入と、最先端大規模言語モデルラボが独自の大規模データセンターの構築を開始したことによるものだ。
ソブリンAIとフィジカルAI事業の同業比成長率はいずれもほぼ3倍に達した。ネットワーク事業の単四半期営業収入は210億ドルを超え、コパッケージドオプティクス(CPO)による水平展開ソリューションは大規模量産段階に入った。Blackwellワークステーションの好調な販売を背景に、エッジコンピューティング事業の単四半期営業収入は82億ドルとなり、前期比14%増、前年同期比42%増となった。
収益性も依然として堅調だ。製品構造の改善により、第3四半期の調整後粗利益率は74.9%に達し、市場コンセンサスの74.1%を上回った。当該四半期の英伟达の営業キャッシュフローは483億ドルに達し、第2四半期の241億ドルから倍増した。単四半期を通じて220億ドルの自社株式買い戻しと60億ドルの配当により、約280億ドルの現金を株主に返還した。期末時点での手元現金及び有価証券残高は977億ドルに達した。
第4四半期ガイダンスには追加週の影響を含む
英伟达が提示した2027会計年第4四半期の営業収入ガイダンス中値は1300億ドルであり、前期比12%増で、市場コンセンサスの1240億ドルを明確に上回っている。
JPモルガンはレポートでこのガイダンスのカレンダー面細部を分解した。第4四半期の決算サイクルには追加会計週(エクストラウィーク)が含まれており、それが単四半期の営業収入と営業費用に追加貢献をもたらしたとしている。
より重要な変化は中国市場に関する前提条件だ。第4四半期ガイダンスでは中国のデータセンター用計算チップ関連収入をゼロとし、承認済みのHopperチップの出荷分もすべて除外されている。中国地区の変動影響を除くと、英伟达第4四半期のコアビジネスにおける暗黙的な前期比成長率は約15%となる。
粗利益率については、会社は第4四半期の調整後粗利益率が71〜72%の範囲(中値71.5%)に低下すると見込んでおり、前期比で約340ベースポイント下落する一方、市場コンセンサスの71.9%をやや下回る水準となる。
レポートは、粗利益率の回落は従来経営陣が設定した移行軌道に沿っており、会社が以前の価格で事前に締結した発注書を履行しているためだと説明している。経営陣は第4四半期を粗利益率の底辺と位置づけており、新製品の価格設定が徐々に効いてくるにつれ、2028会計年度の粗利益率は72〜73%の範囲まで回復すると述べている。第4四半期の調整後営業費用は追加会計週と製品アーキテクチャ切替コストの影響を受け、約107億ドルへと増加すると見込まれる。
2028会計年度の営業収入見通しを7415億ドルに上方修正
第4四半期の粗利益率が圧迫される中、英伟达は予期せぬ形で2028会計年度(2027年暦年に対応)の長期成長フレームワークを引き上げた。経営陣は2028会計年度の営業収入同業比成長率が約75%に達すると見積もり、従来示していた約70%の予想を上回る数値となった。
すでに大幅に引き上げられた2027会計年度の業績ベースの上でさらに加速することは、英伟达2028会計年度の総営業収入が約7415億ドルに達することを意味し、ウォール街のコンセンサスを約6%上回る数値となる。
この長期の見通しはクラウド事業者とサプライチェーンの双方からの検証に基づいている。レポートによると、ハイパースケールクラウドプロバイダの業界バックログは3か月前の2兆ドルから2.5兆ドルに上昇した。
アップストリーム生産能力を確保するため、英伟达は第3四半期末時点での総合サプライチェーン関連コミットメント金額が2790億ドルから3900億ドルへと急騰し、新規部分は主に長期的なメモリチップ調達契約となっている。経営陣は同時に、2028会計年度のCPU及びエンタープライズ級事業の営業収入がいずれも2倍以上の成長を実現すると予想している。
アメリカ商務省が11月18日付の週に新たな輸出管理規定を発表したにもかかわらず、経営陣は世界の演算需要が供給力を大幅に上回っており、外部受注が規制による影響を十分に吸収できると表明した。
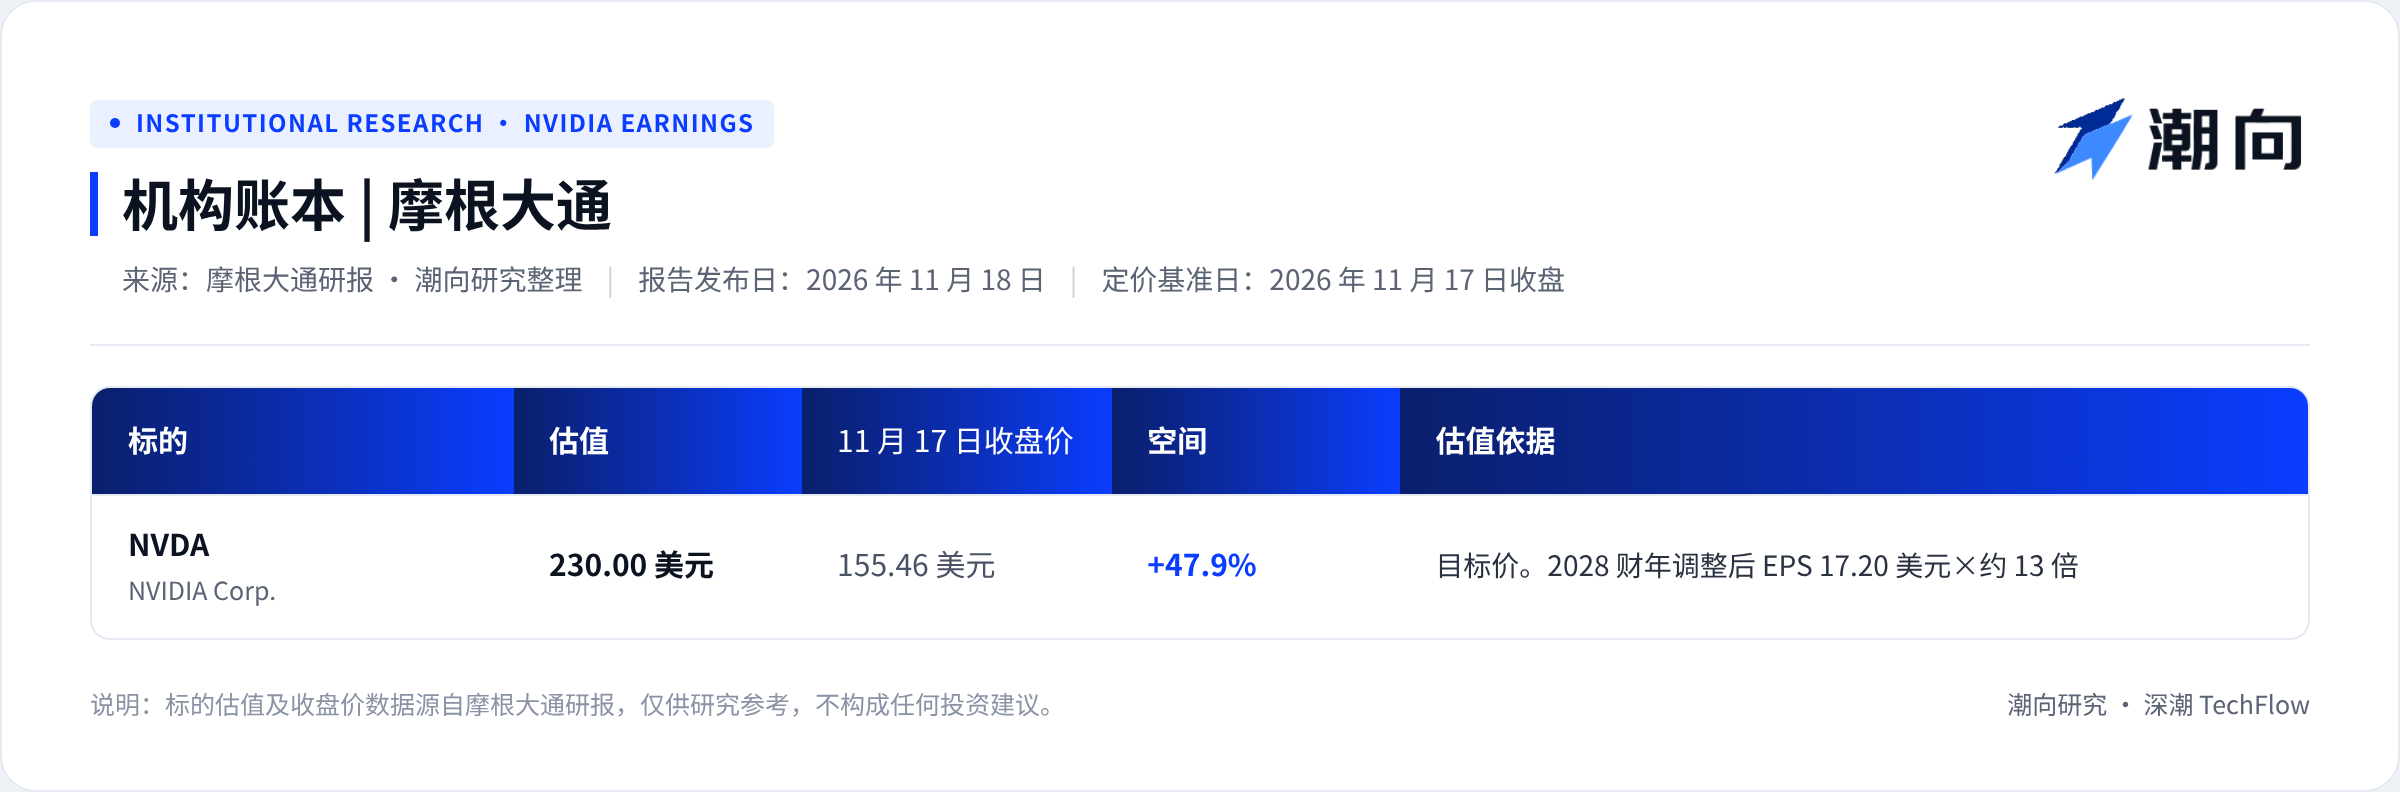
これを受けてJPモルガンは英伟达の2027会計年度調整後EPS予測を10%引き上げ9.66ドルとし、2028会計年度調整後EPS予測は大幅に19%引き上げて17.20ドルとした。これに対応する営業収入予測は7415.11億ドルに達している。
3つの懸念事項は依然として未解決
基本面に全体的な強さが現れているものの、JPモルガンはレポートで明確に警戒を示し、英伟达の株価は短期的に依然として激しい変動に見舞われるだろうと指摘している。その理由は、3つの核心的な問題に対する解答が見いだされていないからだ。
まず第一に経営陣交代と執行リスクがある。取締役会は決算電話会議でジェンスン・ホアン(Jensen Huang)がCEOの座に戻ることはないことを確認し、現在、永続的な後任者を探している段階だ。暫定CEOのコレット・クレス(Colette Kress)氏は3年間の製品ロードマップに変更はないと強調し、Vera Rubin Ultraは2027年に予定通り発売され、次世代Feynmanアーキテクチャは2028年の登場が決定していると述べた。ただし、領導層の過渡期に毎年1世代のチップ発売ペースを維持し、広大なサプライチェーンを統括し、トップクラスのR&D人材を留保し続けることは、どの企業にとっても厳しい試練となる。
次に、規制当局の調査という影が消えていないこと。英伟达は中国へのHopper製品の出荷停止と業績ガイダンスからの中国除外を実施したが、レポートは米国証券取引委員会(SEC)と司法省(DoJ)がチップの転売ルート移管を巡って行っている調査の範囲は中国市場に限定されないとし、関連する規制懸念は引き続き市場感情を抑制し続けると指摘している。
最後に2028年(暦年)のインフラ融資と電力ボトルネックの問題だ。経営陣はエコシステム融資支援に触れる際により慎重なトーンになり、チップ生産能力の配分は今や顧客が土地、電力、そしてデータセンター筐体の準備状況を基準に行われるようになったと明確に表明した。
現在の英伟达株価は155.46ドルで、JPモルガンの2028会計年度調整後EPS見通し17.20ドルに基づくダイナミックPERはわずか9.0倍である。同行は13倍PER(同社の直近月の11〜16倍という取引レンジに適合)を基準に230ドルの目標株価を設定しており、強力な需要と加速する株主還元を裏付けに、株価にさらなる回復余地があると見ている。
機関投資家目線
本記事はTechFlowが第三者の証券会社のレポートを整理・解釈したものである。文中で引用された評価、目標株価、利益予測、及び関連する判断はいずれも当該証券会社アナリストの見解であり、同研究所の立場のみを代表するものであり、TechFlowの見解を代えるものではなく、何ら投資助言を構成するものでもない。
市場にはリスクが伴います。投資判断は各自で行ってください。本記事はいかなる証券取引の根拠としてもご利用いただけないことをご留意ください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo