NVIDIAはチップ、AnthropicはAIを売る:世界初の10兆ドル企業はどちらになるか?
著者:Jon Ma、Artemis Research
編訳:TechFlow
TechFlow解説:Anthropic は近々、単体当たり約 85 ドルの価格で新規上場し、総企業価値は約 1兆5400億ドルと見込まれる。元 IVP 及び Whale Rock の投資家である Jon Ma が綴ったメモでは、同社がなぜ 4 年以内の世界初となる時価総額 10 兆ドル企業へと成長する可能性があるのか、体系的に考察されている。
本稿は実際のユースケースに基づき、同社のコード生成からエンタープライズレベルのエージェントへの浸透経路を解きほぐすとともに、エネルギー消費および推論コスト、ARR 成長率、SaaS 評価モデルを組み合わせ、ジェンセン・ファン(黄仁勲)退任後の Nvidia の状況変化における二大独占企業の堀(バリア)について深く考察し、トークンのコモディティ化やコンピューティングリソースの国有化などの潜在的なダウサイドリスクを客観的に提示している。
父親への手紙:なぜ私は上場初日に Anthropic を買い入れるのか
Anthropic は今まさに単体当たり約 85 ドルの価格で公開市場への上場を果たそうとしており、対応する時価総額は約 1兆5400億ドルとなる。あなたは以前、同社の上場初日に株式を購入すべきかどうかを私に尋ねた。
私のテクノロジー分野への投資経験は 10 年以上にわたり、キャリアの第一歩は Institutional Venture Partners(IVP)のソフトウェア投資チームで始まった。その後、Whale Rock でテクノロジーヘッジファンドの投資家として、パブリックマーケットへの投資に注力してきた。
2026 年 8 月には、実際に Anthropic のために 2 つの完全な財務予測モデルを構築したことがある。当時 Twitter(X)上で大きな反響を巻き起こし、多くのテクノロジー業界関係者や同行たちが私たちの分析ロジックを高く評価していた。
過去 10 年の投資人生において、私が出会ったどの企業とも匹敵しない会社がある。それは人類のビジネス史において、最も速く ARR(年間継続収益)1000 億ドルの壁を突破した企業であるだけでなく:
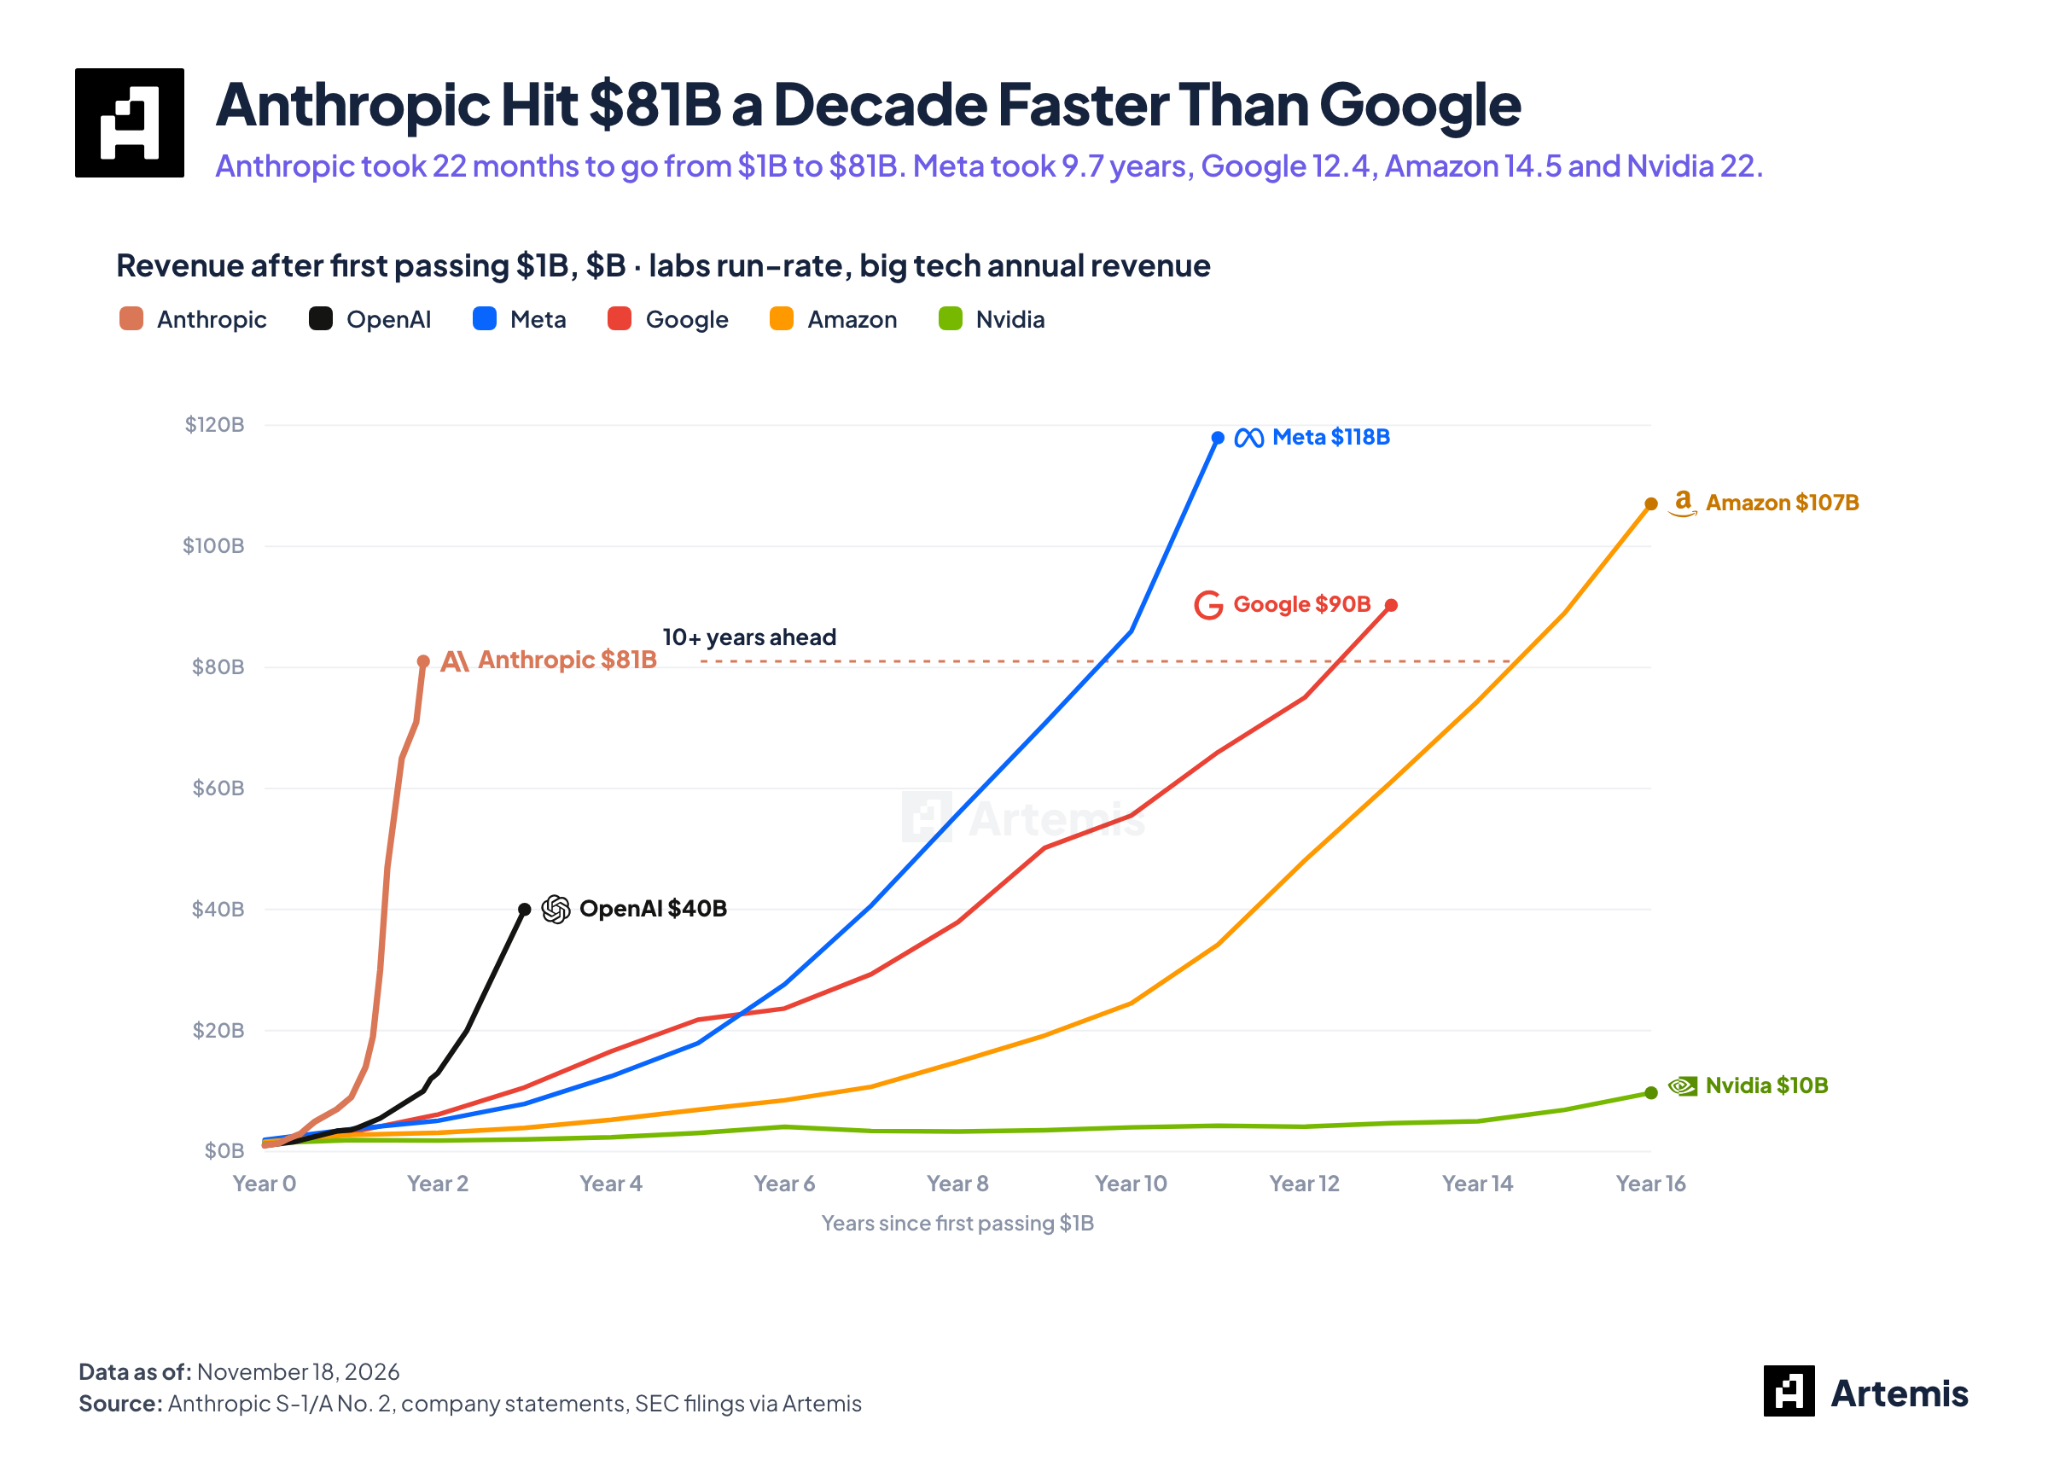
さらにこれは、公開資本市場において、年間収益が 810 億ドルに達しながらも依然として 10 倍の成長ペースを維持するスーパー巨頭が初めて登場したことを意味する。過去 40 年のパブリックマーケットにおいて、これほど同規模でありながら爆発的な勢いを持つ企業はかつて存在しなかった。
もっとも魅力を感じるのは、共同創設者の Dario Amodei と Daniela Amodei、そして全体のコアチームにある。彼らを深く知るにつれ、彼らが決して一般的なテック起業家ではないと改めて痛感している。
エフェクティブ・アリティリズム(効果的利他主義)の理念とミッションドリブンな働き方は、Anthropic を企業顧客にとって最も信頼性の高い汎用インテリジェンス提供企業へと押し上げるだろう。
以下が、私が Anthropic が今後 4 年で時価総額 10 兆ドル規模の企業へと成長する可能性があると判断した核心的なシナリオである。唯一のリスクは、Anthropic の上場初日の企業価値が直接 3 兆ドル(株価 160 ドル超)を突破した場合、値下がりを待ってエントリーする選択をするということだ。
核心的な論点:世界初の時価総額 10 兆ドル企業への道筋
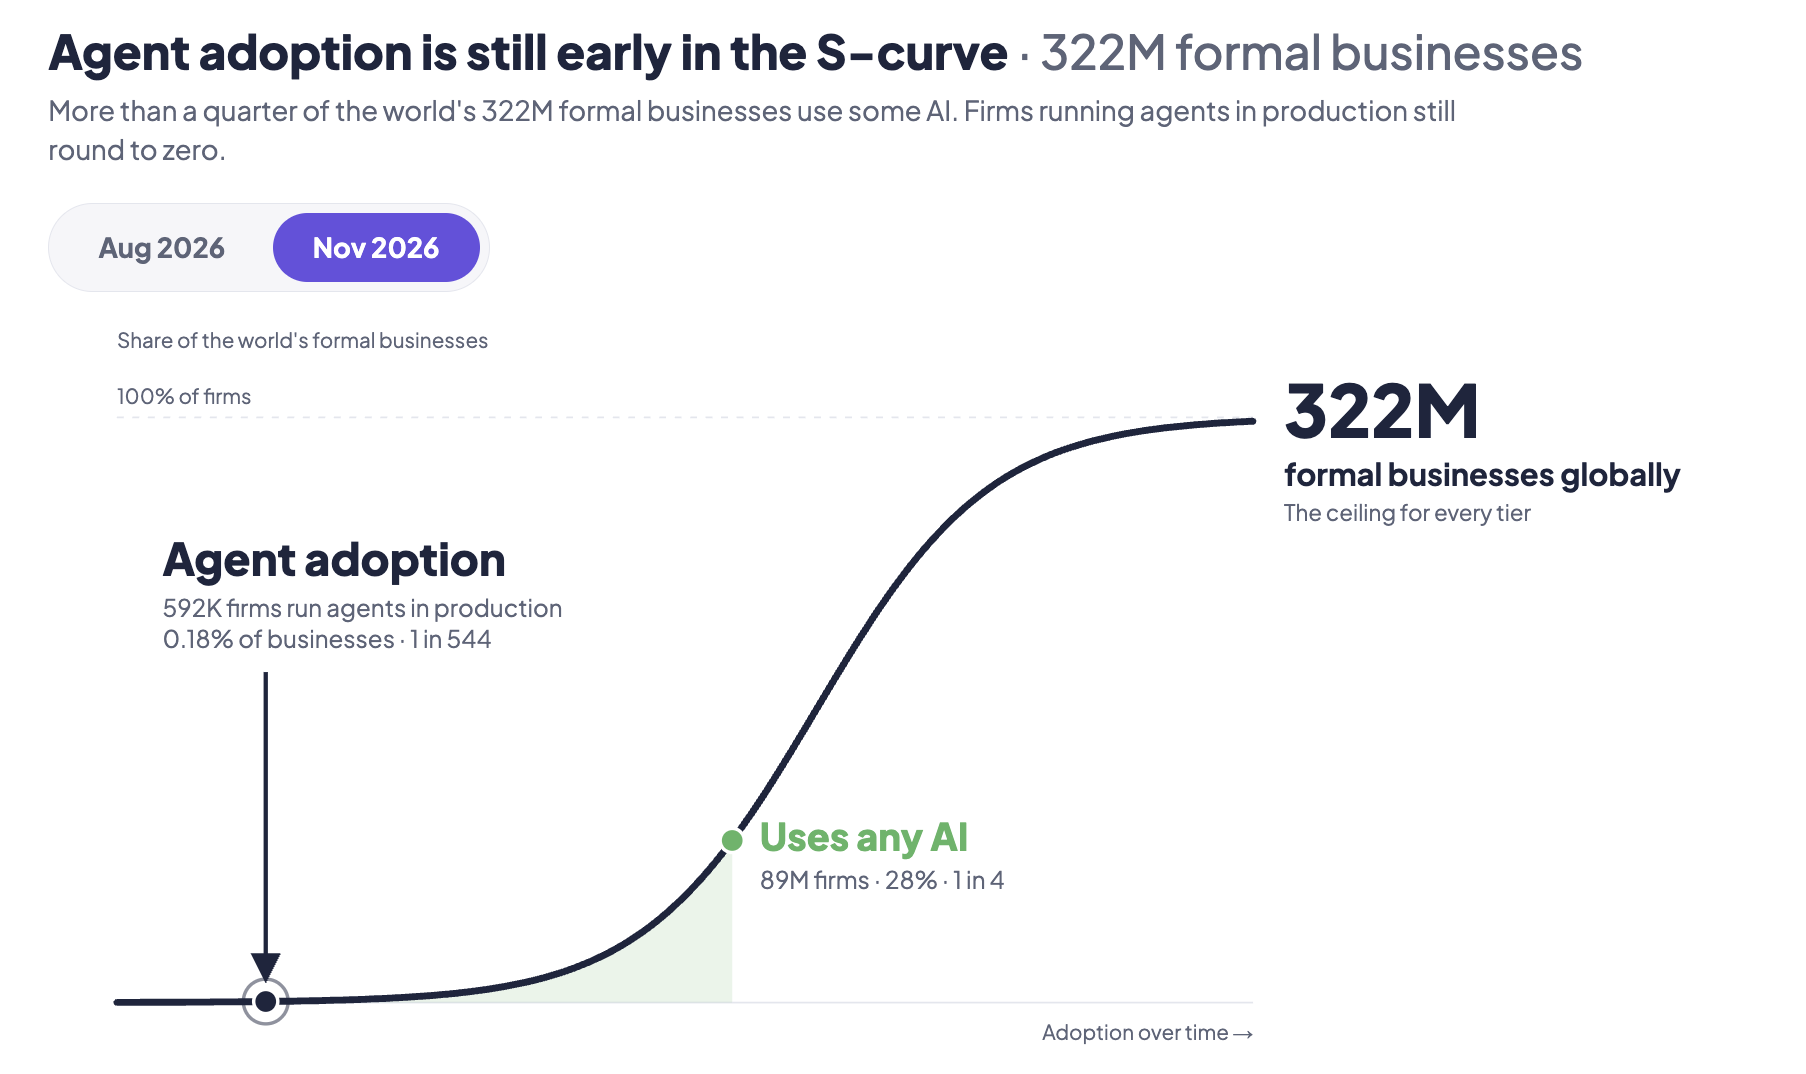
Whale Rock の創設者である Alex Sacerdote は私たちに教えてくれた、テクノロジーの普及率を示す S カーブの極めて初期段階においてコア資産を見つけるべきだと。
企業が実際に AI エージェントを使って人間の業務を置き換える時期という観点から見れば、現在のエージェント(Agents)は明確に採用曲線の最底部、つまり初期段階にあると言える。
確かに、Ramp の企業決済データによれば、2026 年 10 月時点で全米の企業のうち 56.8%が何らかの AI サービスに対して支払いを行っているが、その予算の大部分は依然として月額 20 ドル程度の単純なライセンス(席)費用にとどまっている。
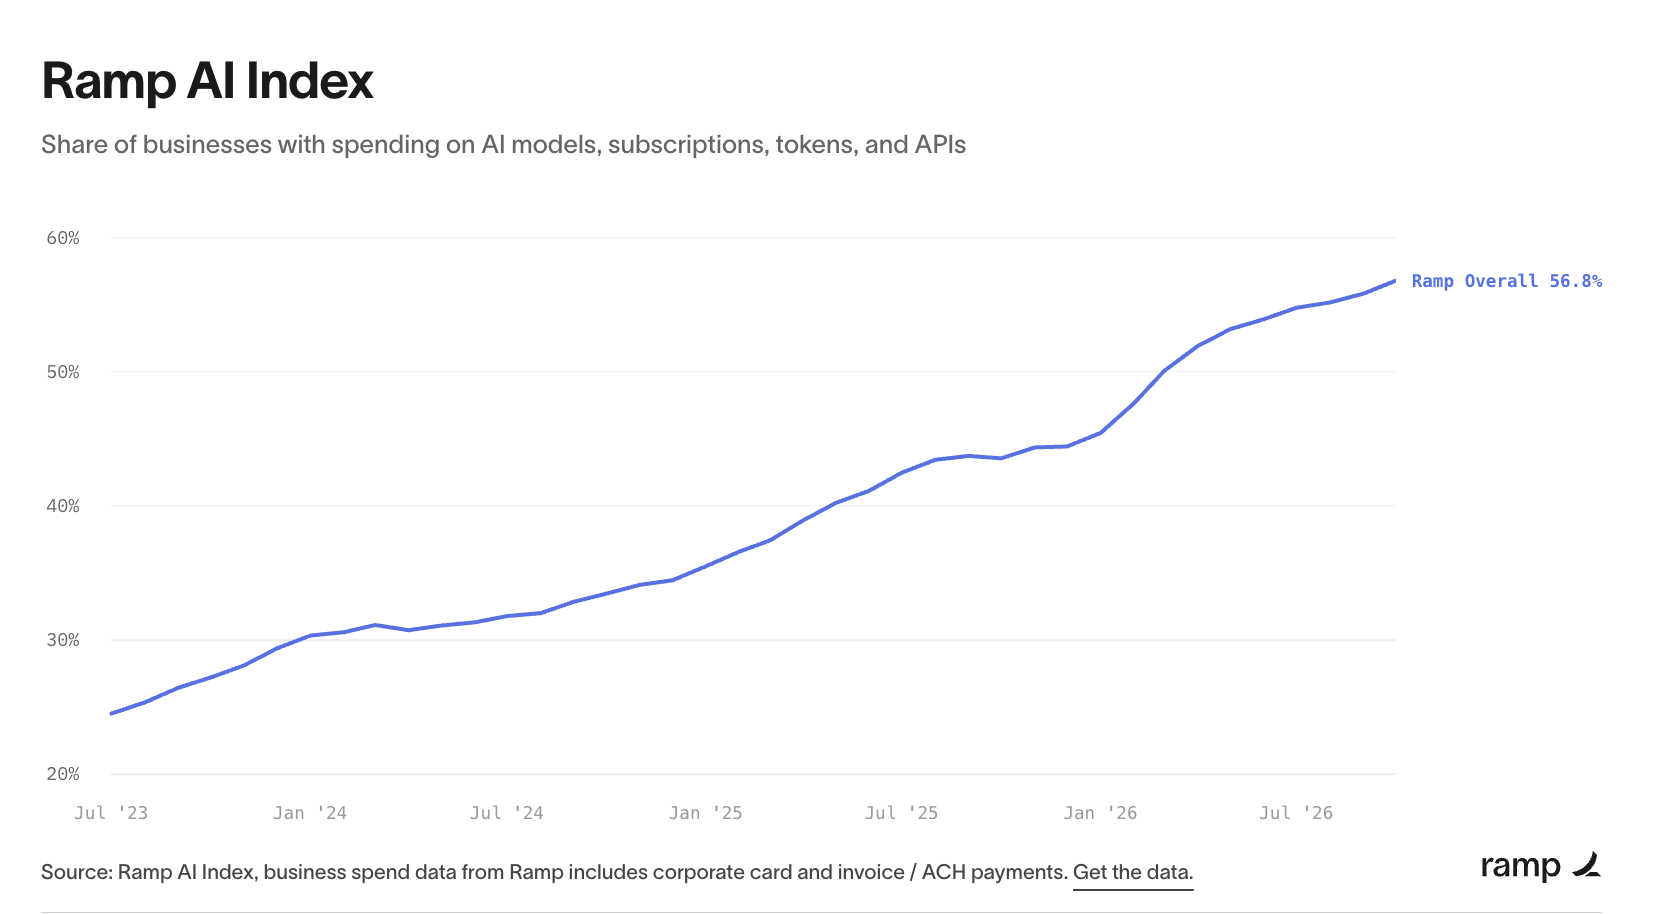
これらのライセンス費用が補助ツールから、ソフトウェアや人的労働力を直接的に代替するエンタープライズグレードのエージェントへと昇格するとき、市場全体の拡大率は幾何学的に跳ね上がるだろう。
2026 年 1 月、私は Artemis チーム内で Claude Code の本格導入を行った。技術系ではないバックグラウンドを持つ創業者として、パラダイムシフトの徹底性をほぼ即時に知覚した。
過去に数年かけて構築していたスタートアッププロジェクト「Public Comps」も、今では Claude Code を使うことで数分で基幹コアアーキテクチャの再構築が完了する。
Artemis ではフルタイムの従業員数を 25 名から 8 名に圧縮したが、製品の納品機能やイテレーションの速度はむしろ 5 倍以上向上した。
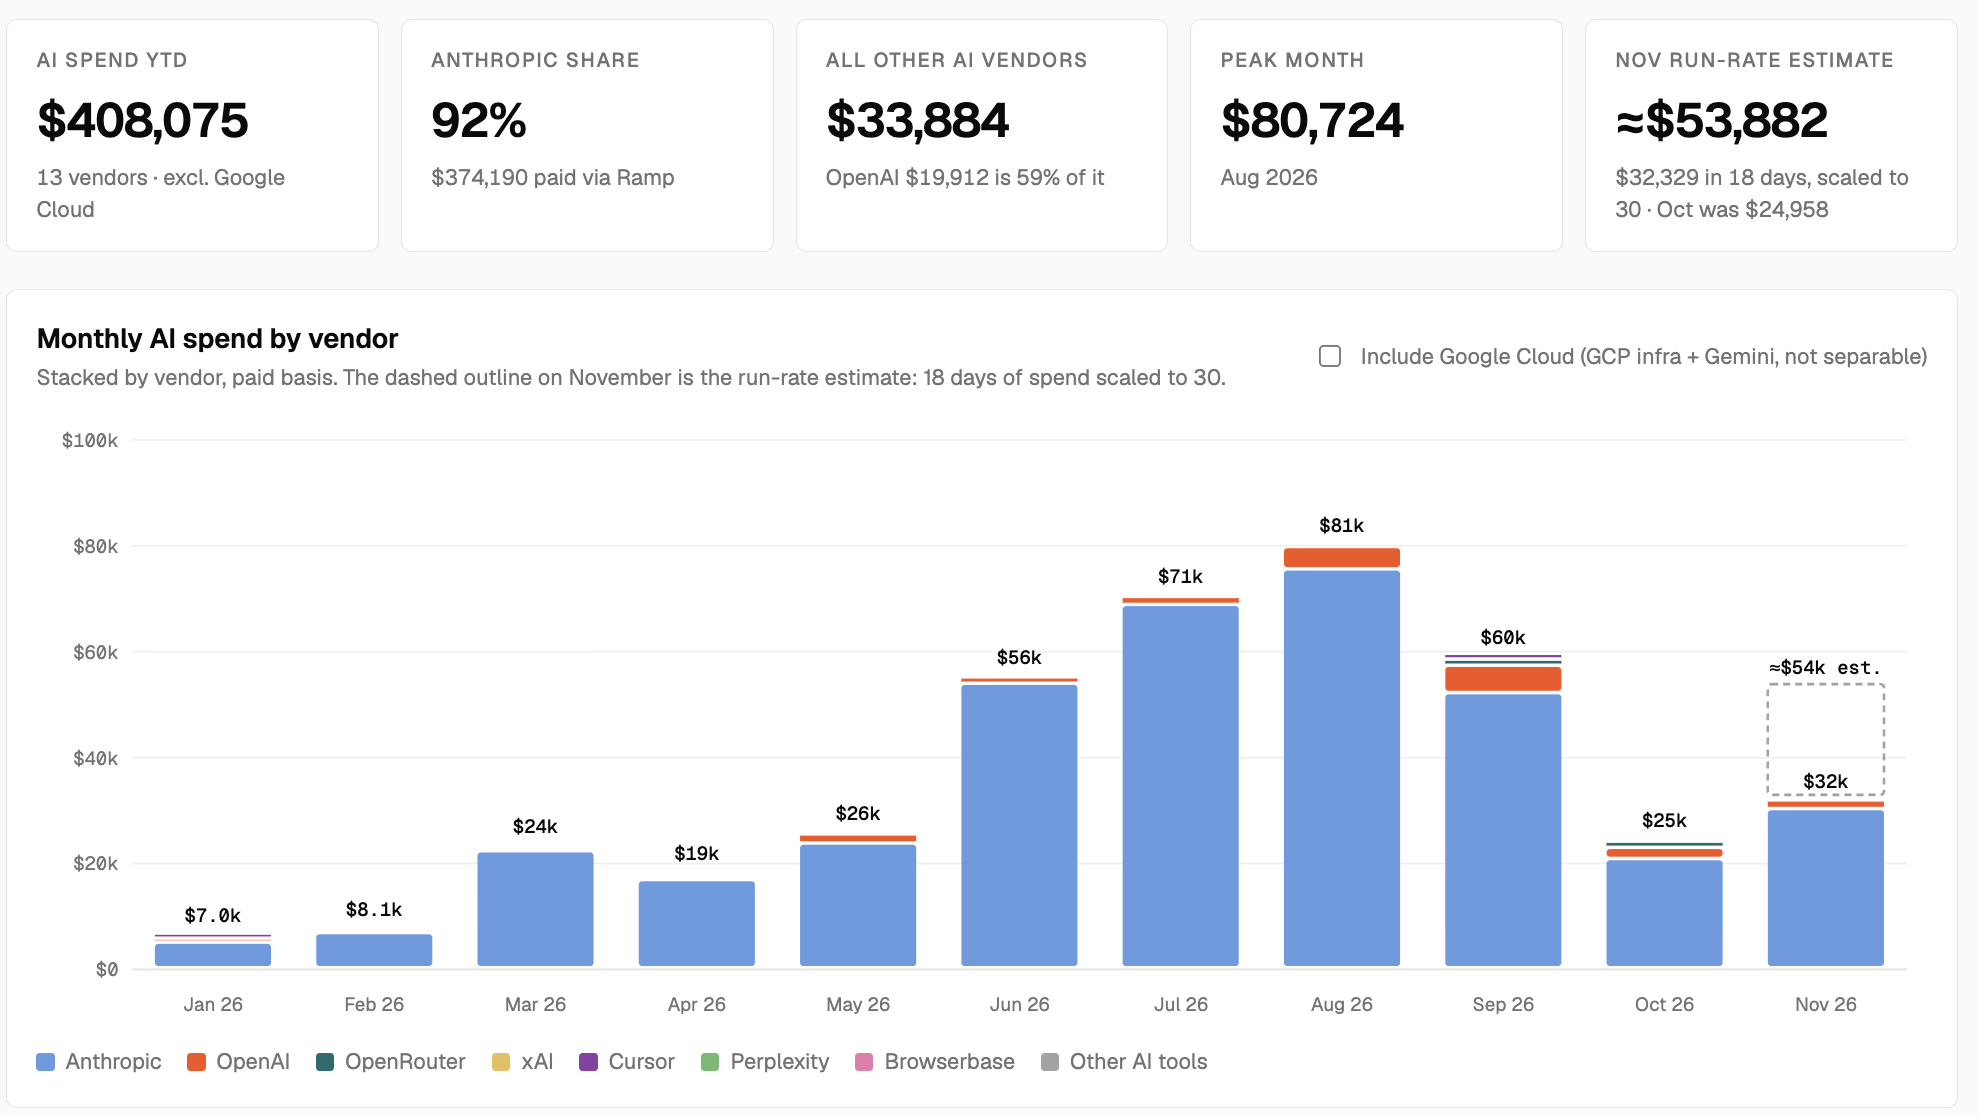
今年、トークン消費支出に約 40 万ドルを費やし、そのうち実に 92%が Anthropic に回された。ほとんどの企業やデベロッパーはプログラミングシーンにおいて、Claude に対する非常に高いローヤルティ(粘着性)を見せている。
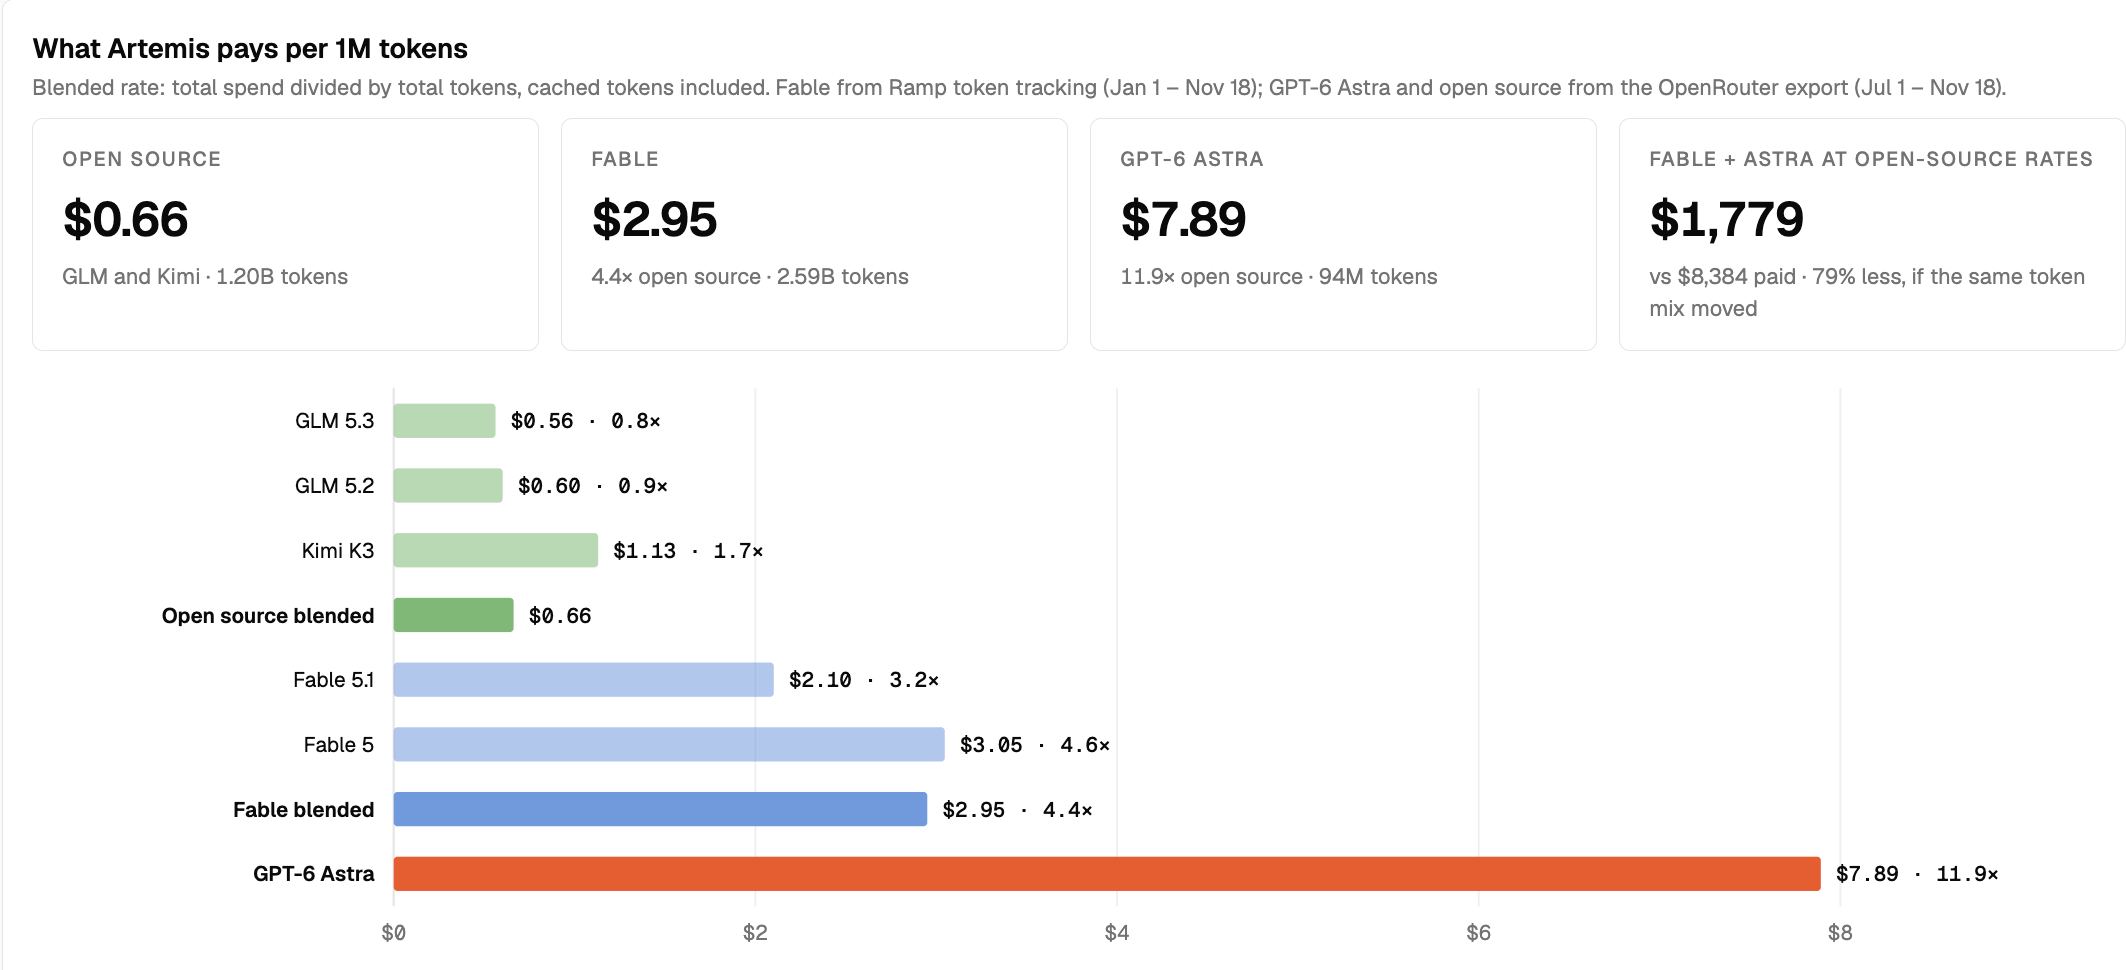
GLM や Kimi といったオープンソースモデルを試験かつ深くテストした経験もあるが、複雑なフルスタック開発、金融モデリング、長文コンテキストでの指示順守において、それらの精度は常に Claude に及ばなかった。
Anthropic は単にコード生成とコラボレーションという一点のコア機能だけで、既に ARR 810 億ドルという実績を残しており、それは Fortune 500 企業のわずか一部にすぎない技術チームへの浸透に過ぎないのに。
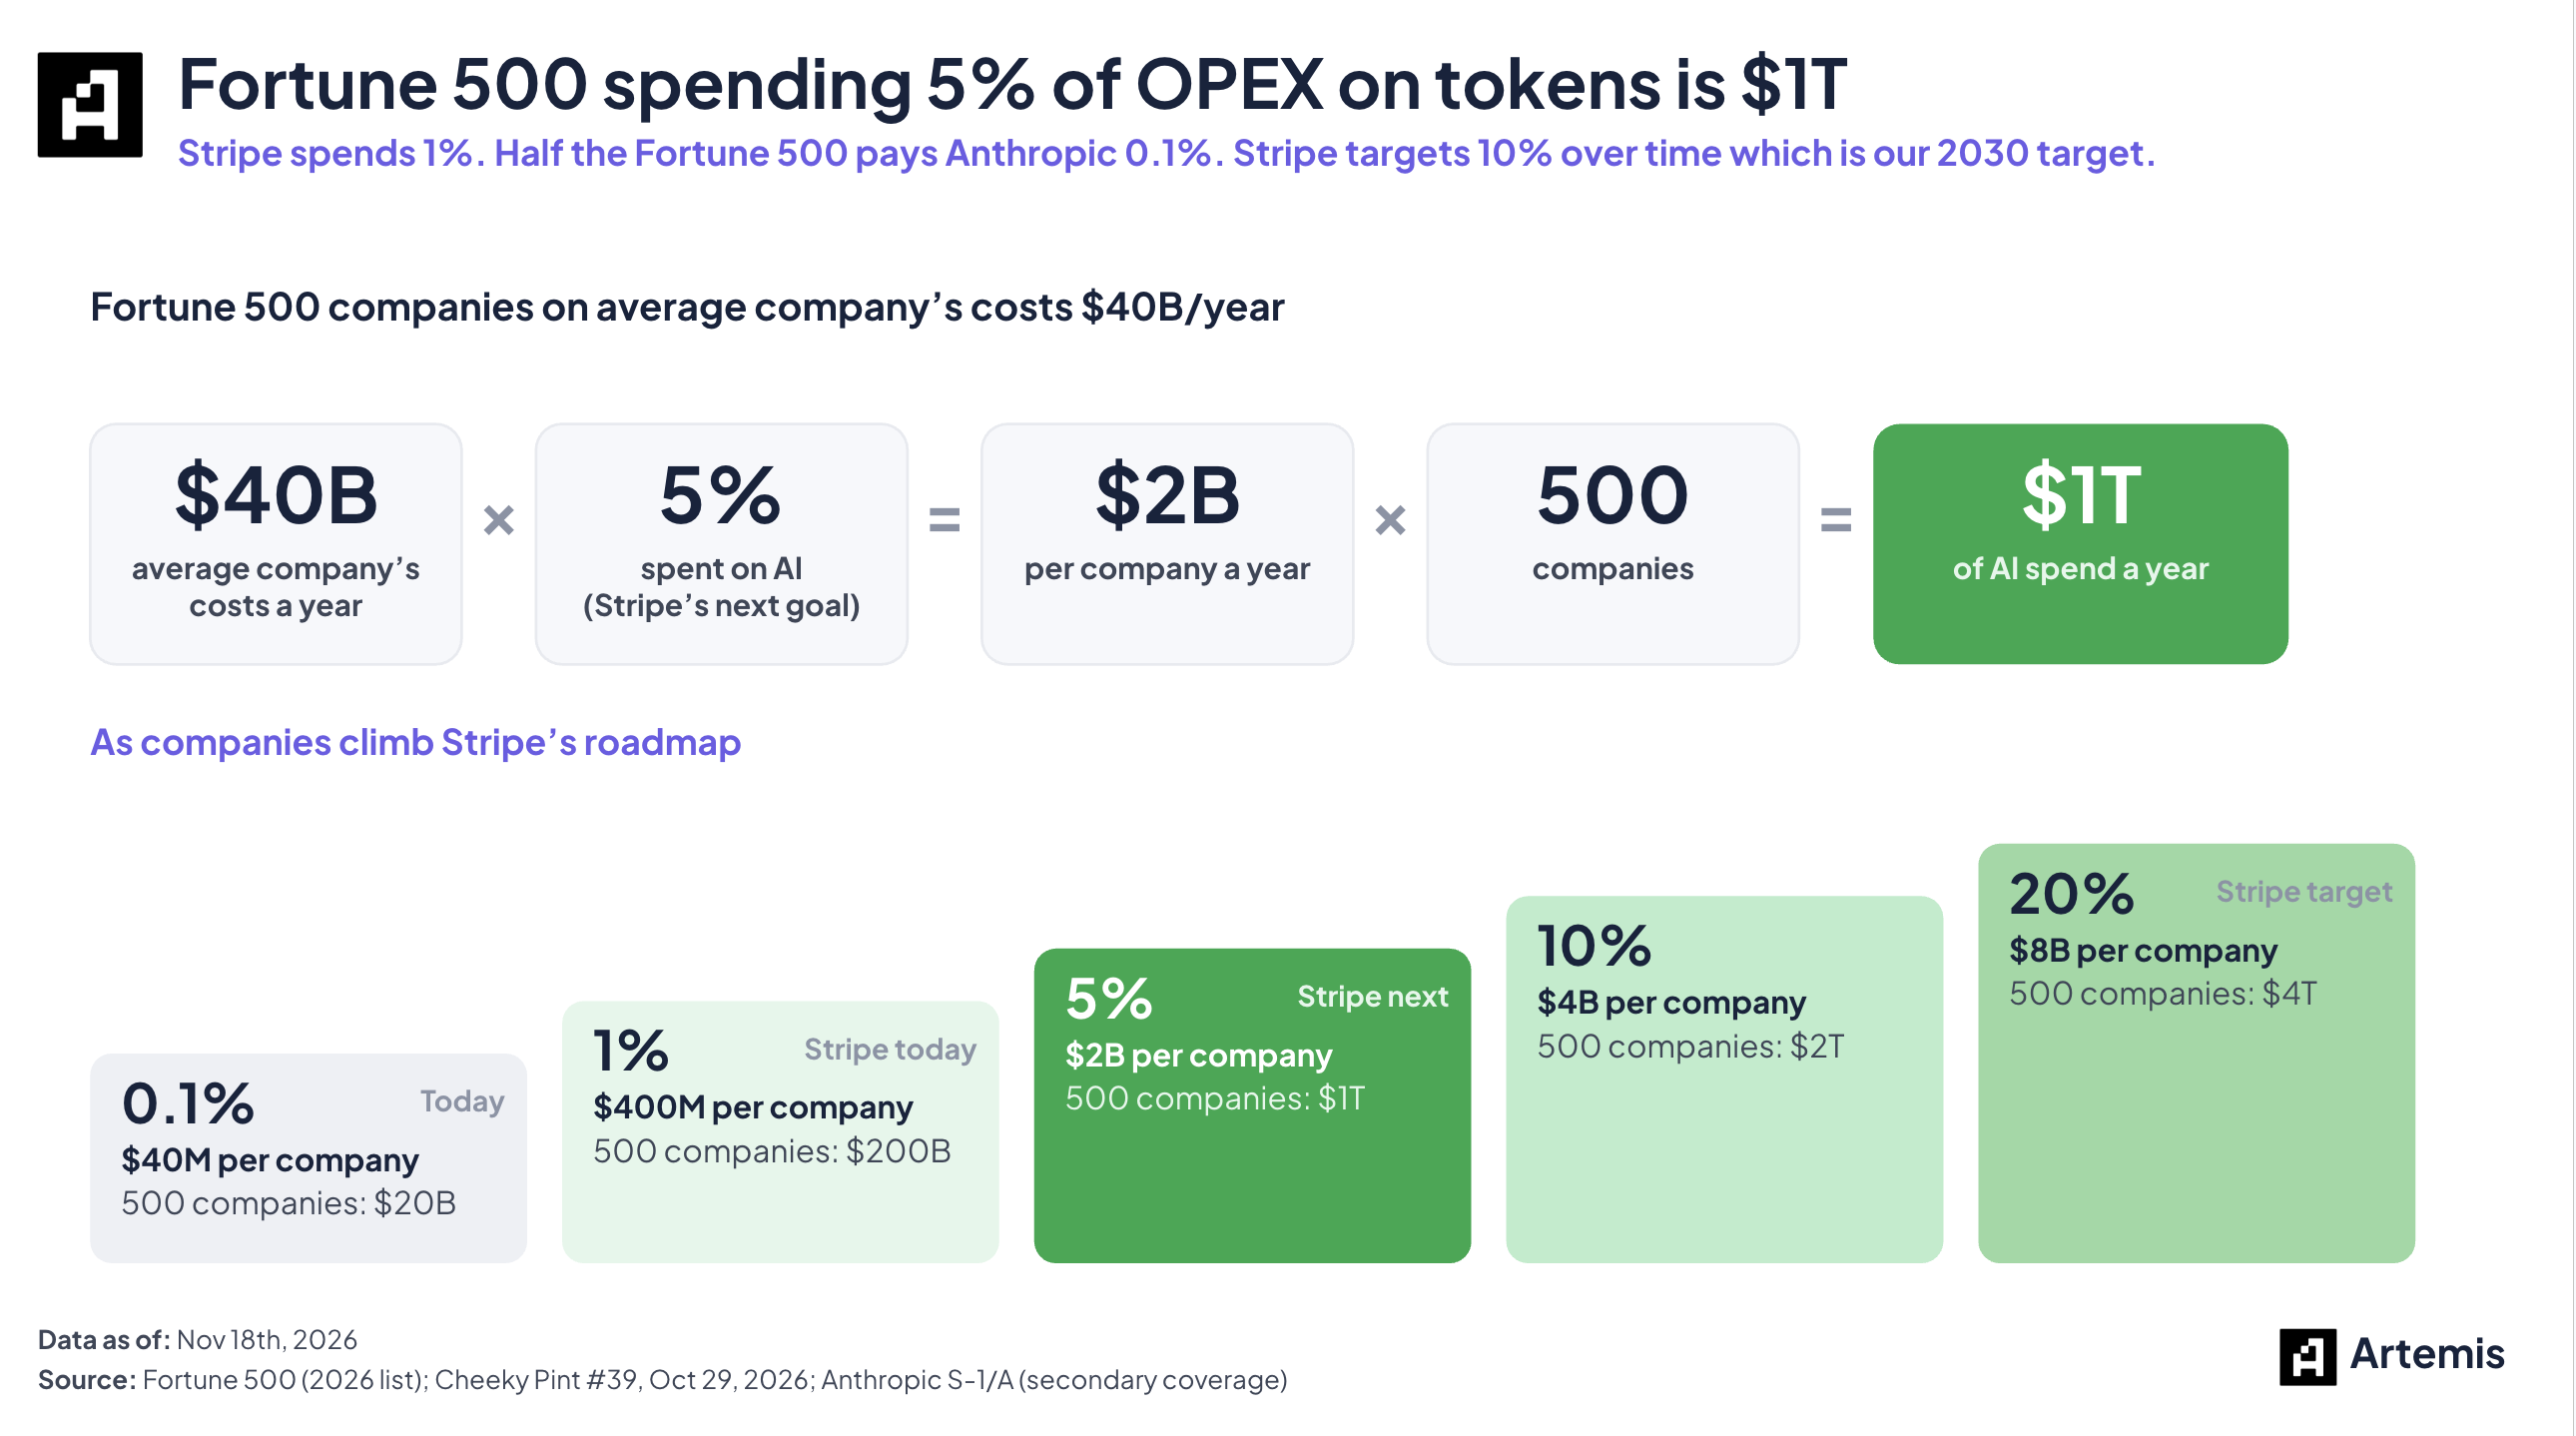
フィンテック最大手の Stripe は現在、年間技術予算の 1%をトークン呼び出し(API トークン利用)に充当しており、この割合が今後 10%から 20%へ引き上げられる見込みであると明確に示している。
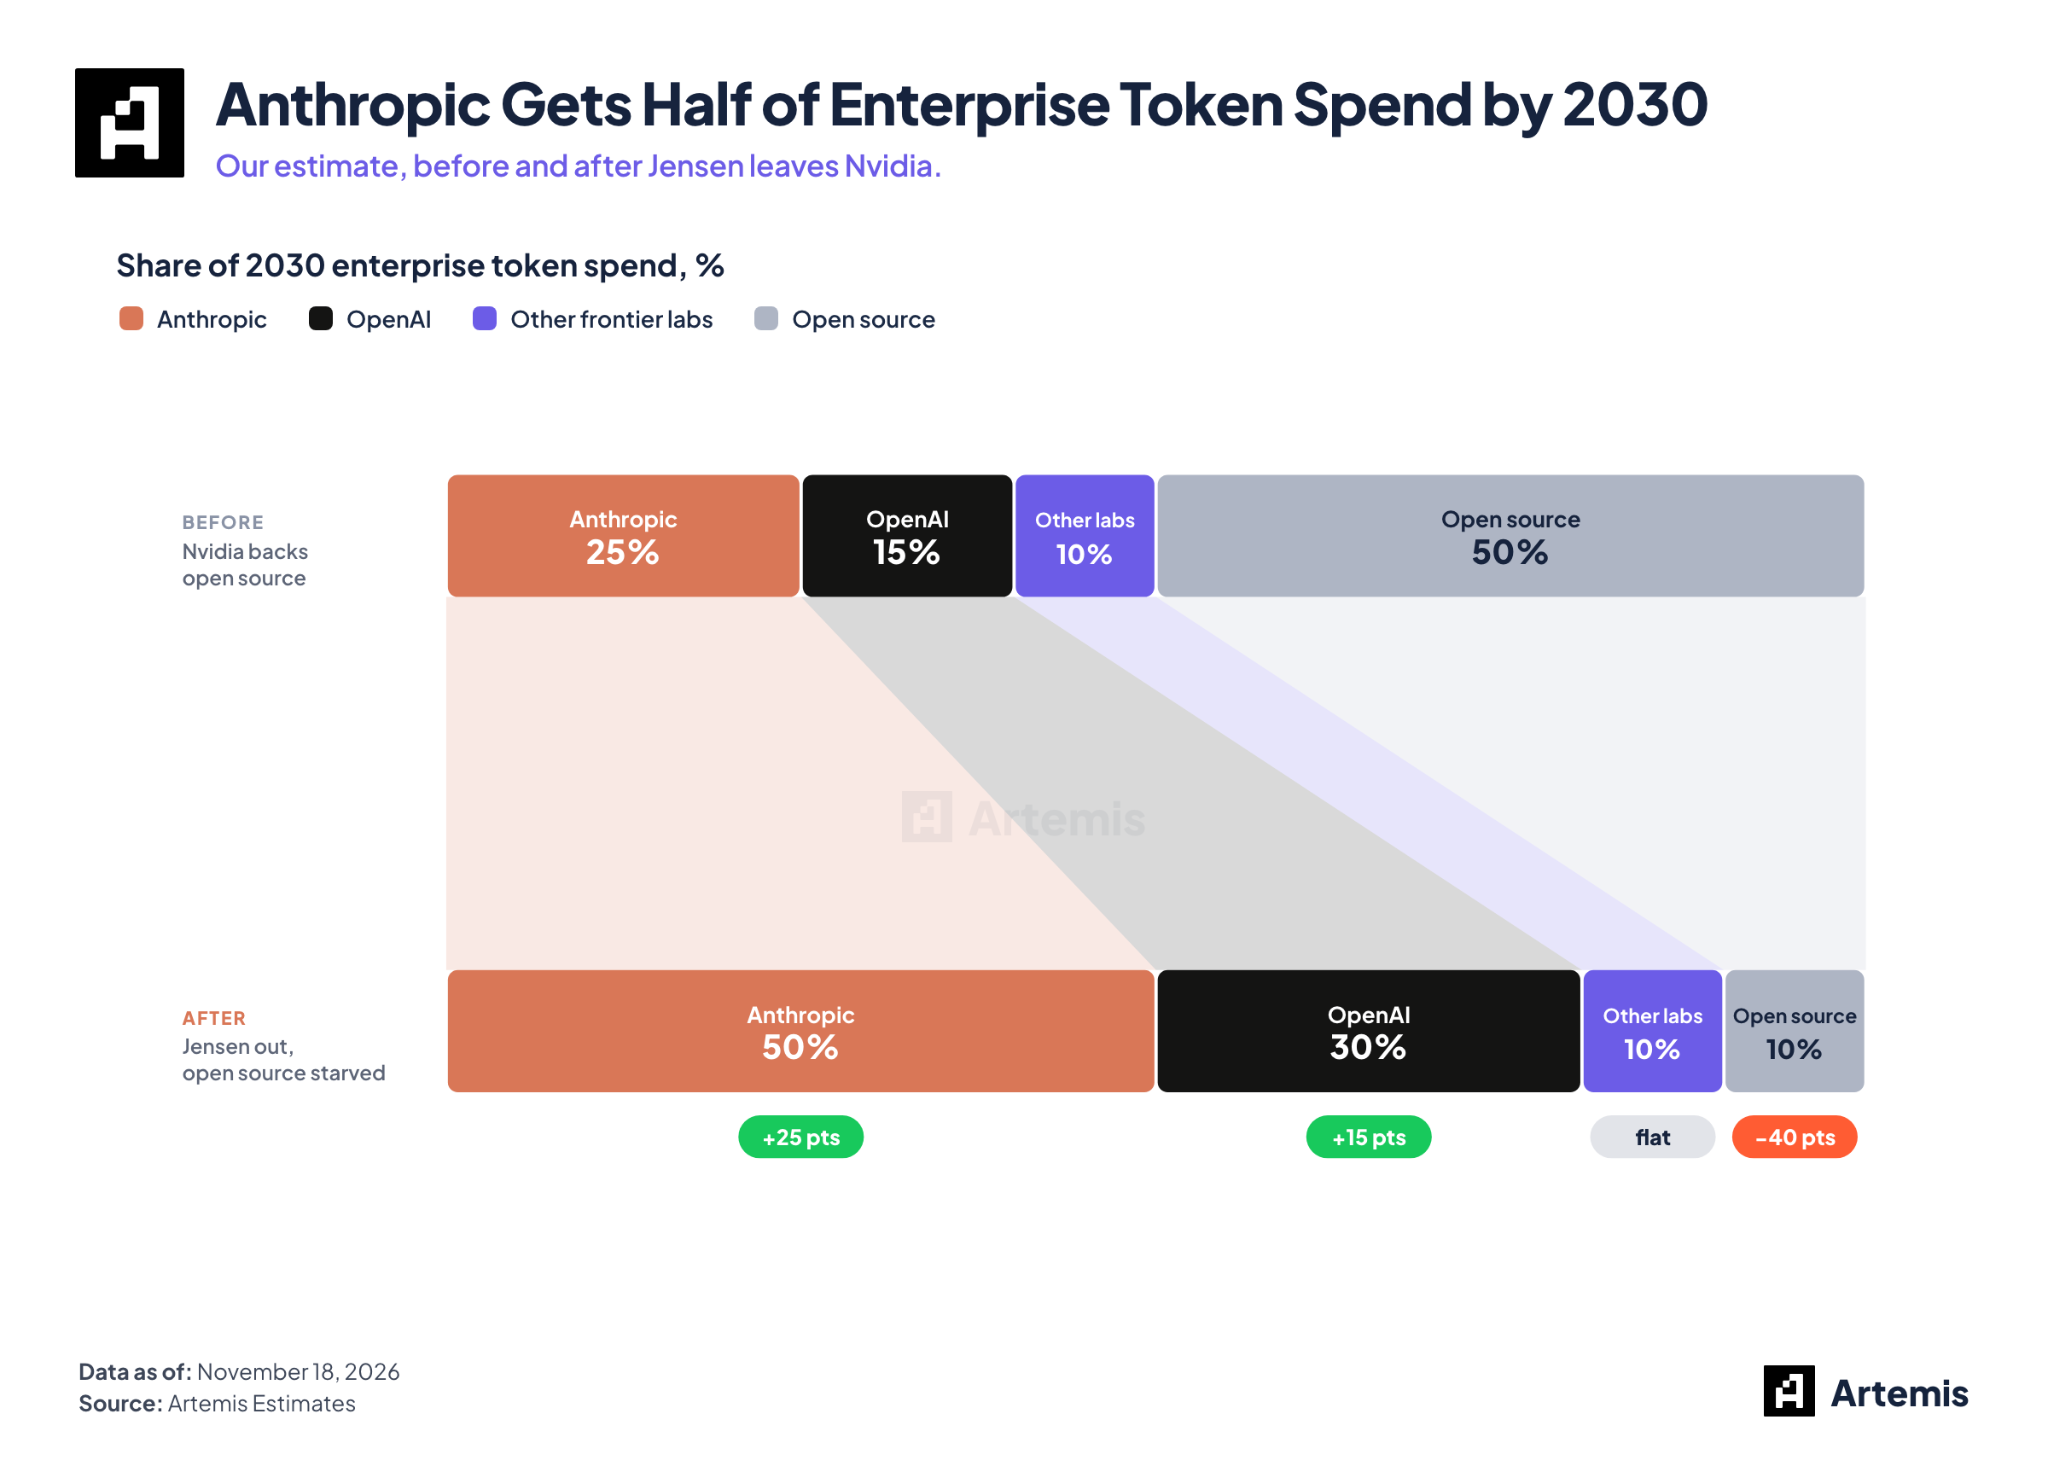
黄仁勲(ジェンセン・ファン)が Nvidia の CEO 職を辞任したことに伴い、私たちはオープンソース陣営が Nvidia 公式より安価なコンピューティングリソースやアルゴリズム補助を直接獲得する配当効果が減衰しつつあると考えている。Anthropic に対するオープンソース競争のプレッシャーは大幅に鈍化するだろう。
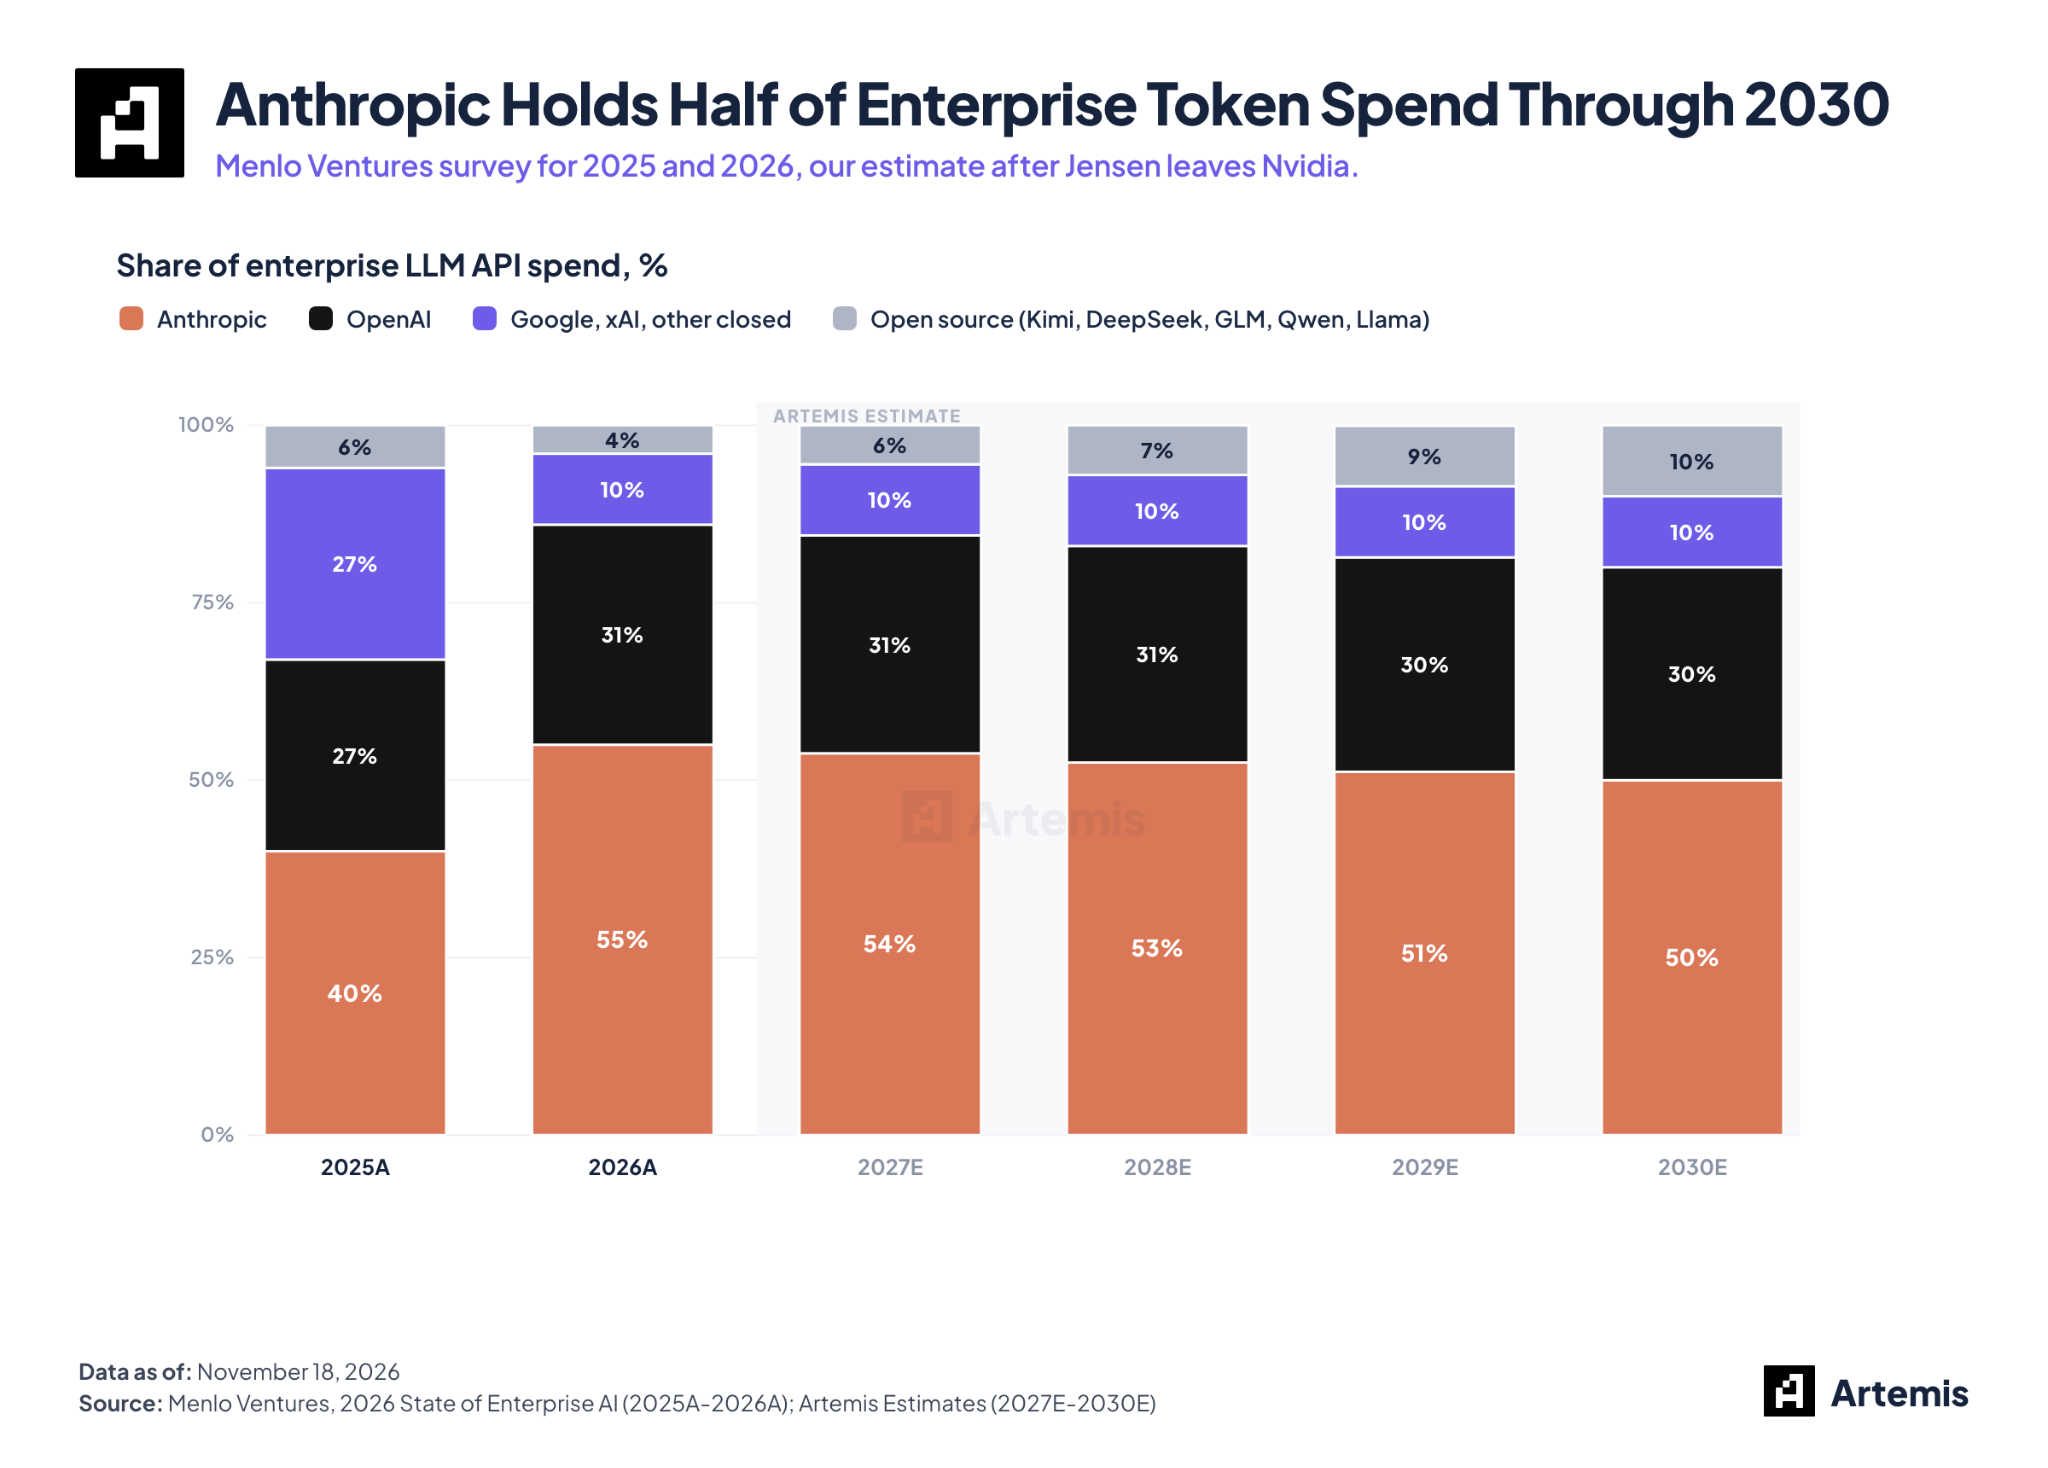
要約すれば、Anthropic は比類なきモデルインテリジェンス水準と推論の信頼性により、グローバルなエンタープライズ市場における最も中核的なインテリジェント・コンピューティング・プロバイダーへと躍り出る。
Nvidia Nemotron などのオープンソース体系が苦戦する中で、オープンソース大規模言語モデルがコンピューティングリソースやカスタムチップに対する依存度を一段と高めており、クローズドソースのリーダー企業の壁は固まっている。
多くのパブリック市場の投資家は往々にして、Anthropic の核心的なミッションが持つ重要性を見落としがちだ。それは「安全で制御可能、かつ企業業務ロジックを最も熟知した汎用エージェント」を作り出すことである。
評価対比:なぜ現状の株価における Anthropic はまだ割安なのか
テクノロジーのビジネス史を振り返ると、画期的なスーパーアセットは後から見て往々にして深刻に過小評価されていたことがわかる。
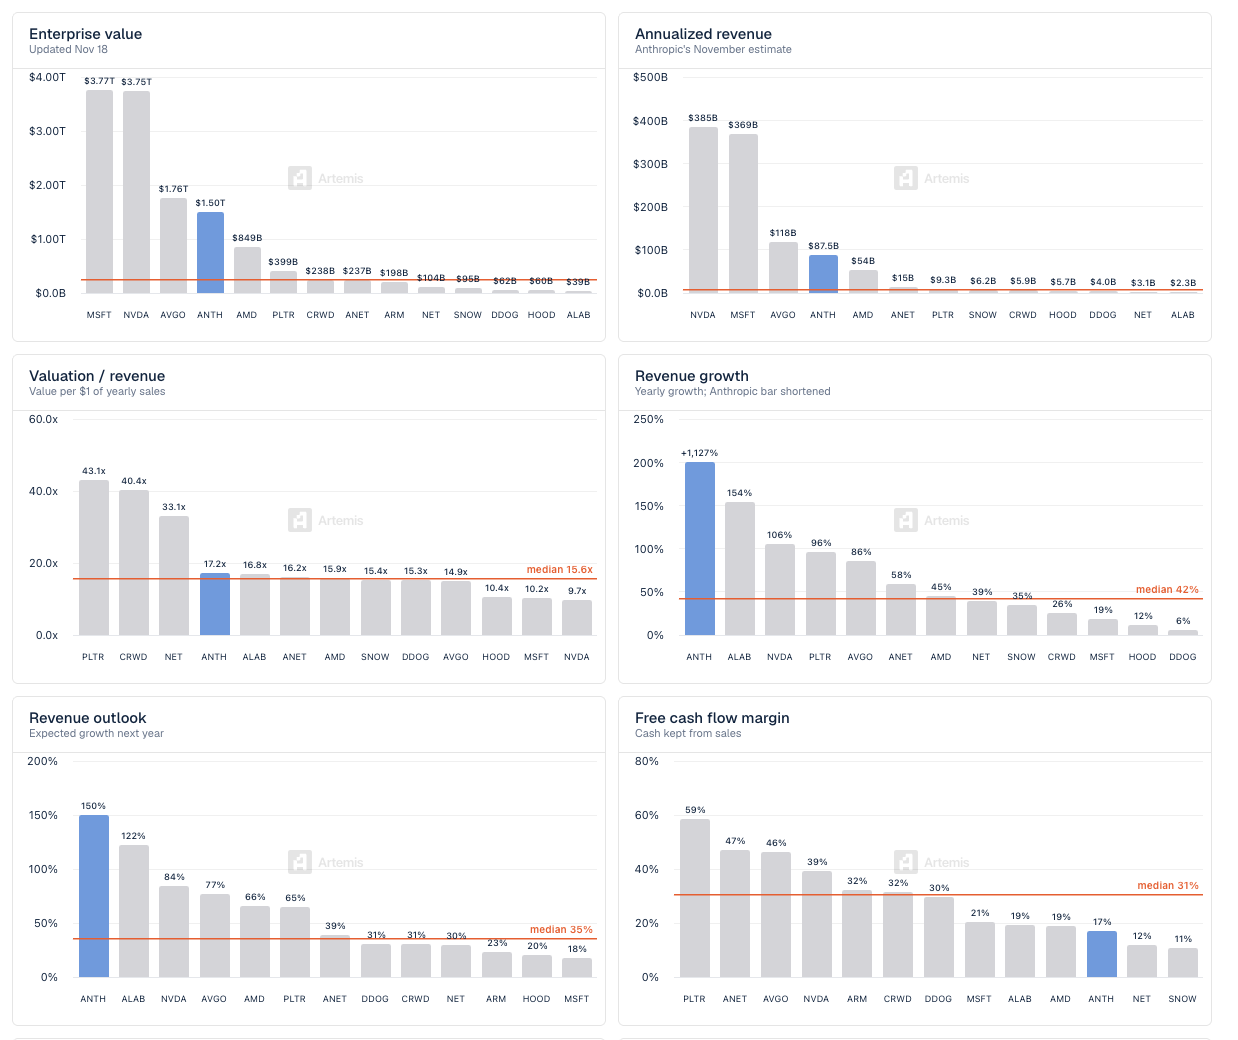
Anthropic が最終的に 85 ドルの価格で上場する場合、対応する総企業価値は約 1兆5400億ドルとなる。その爆発的な収益成長率を踏まえると、この評価水準は実際には極めて魅力的である。
現在の市場での横断比較に基づけば、この価格は Anthropic が 2027 年予想売上高の 9.8 倍、2028 年予想売上高の 5.0 倍という倍数で取引されていることを意味する。
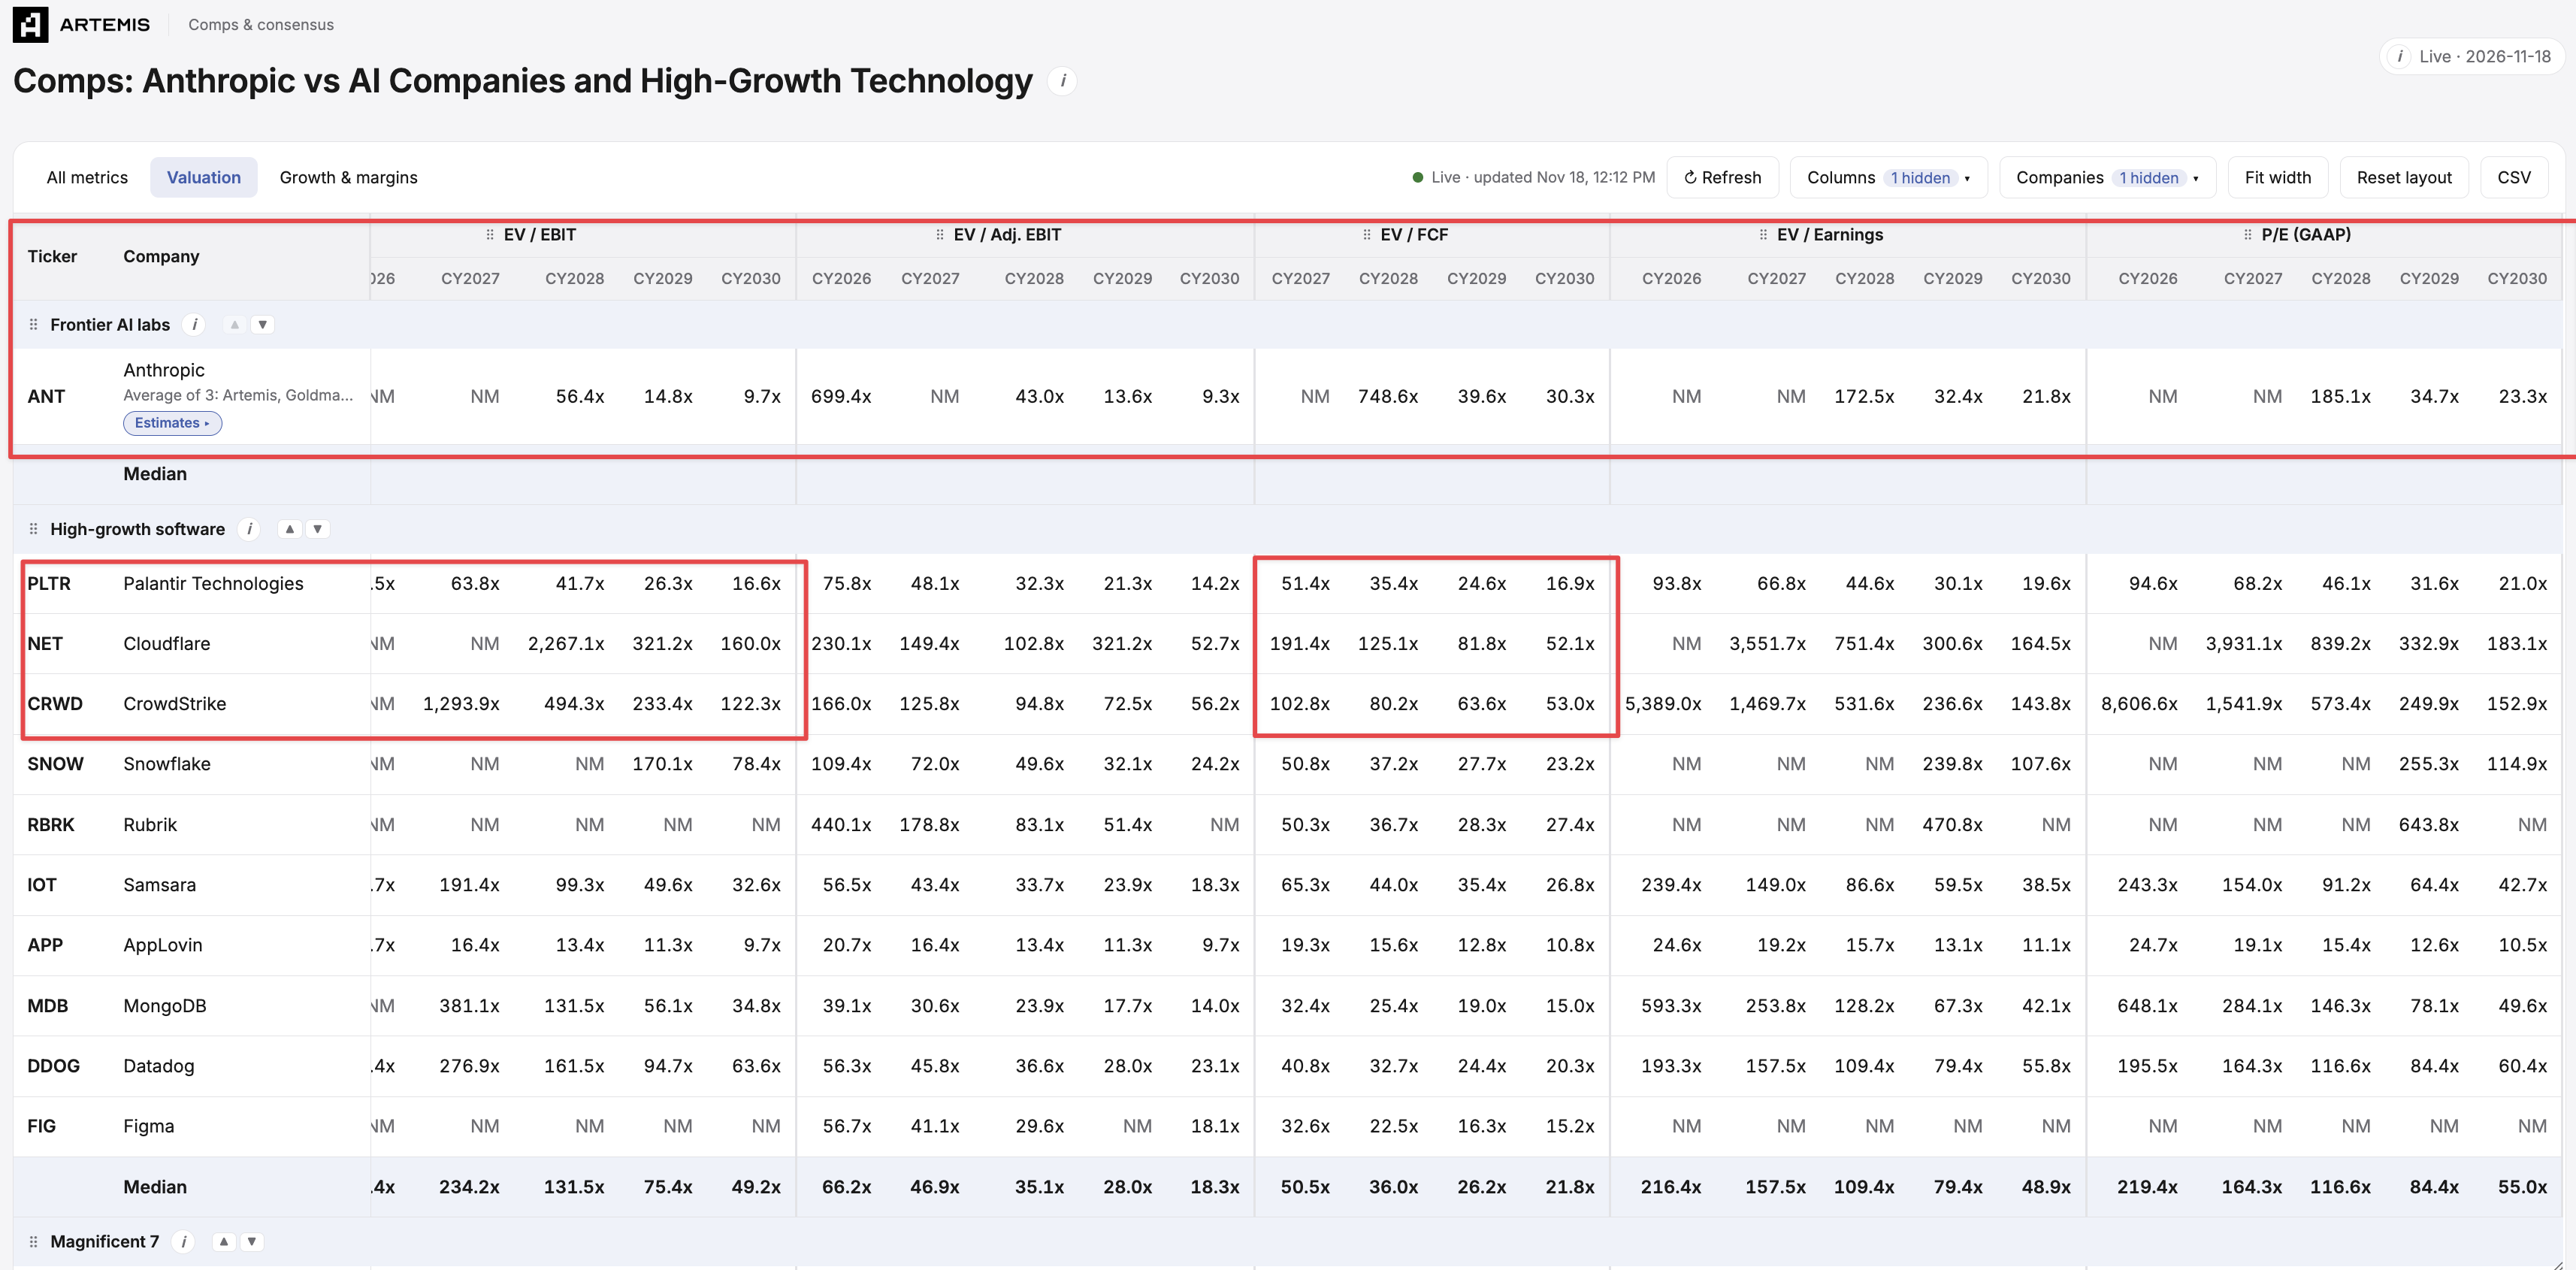
一方、パブリック市場における高成長ソフトウェア企業(Palantir、Cloudflare、CrowdStrike など)は、売上高伸び率 20〜30%においても、取引評価倍数は概ね 30 倍から 50 倍以上に達している。
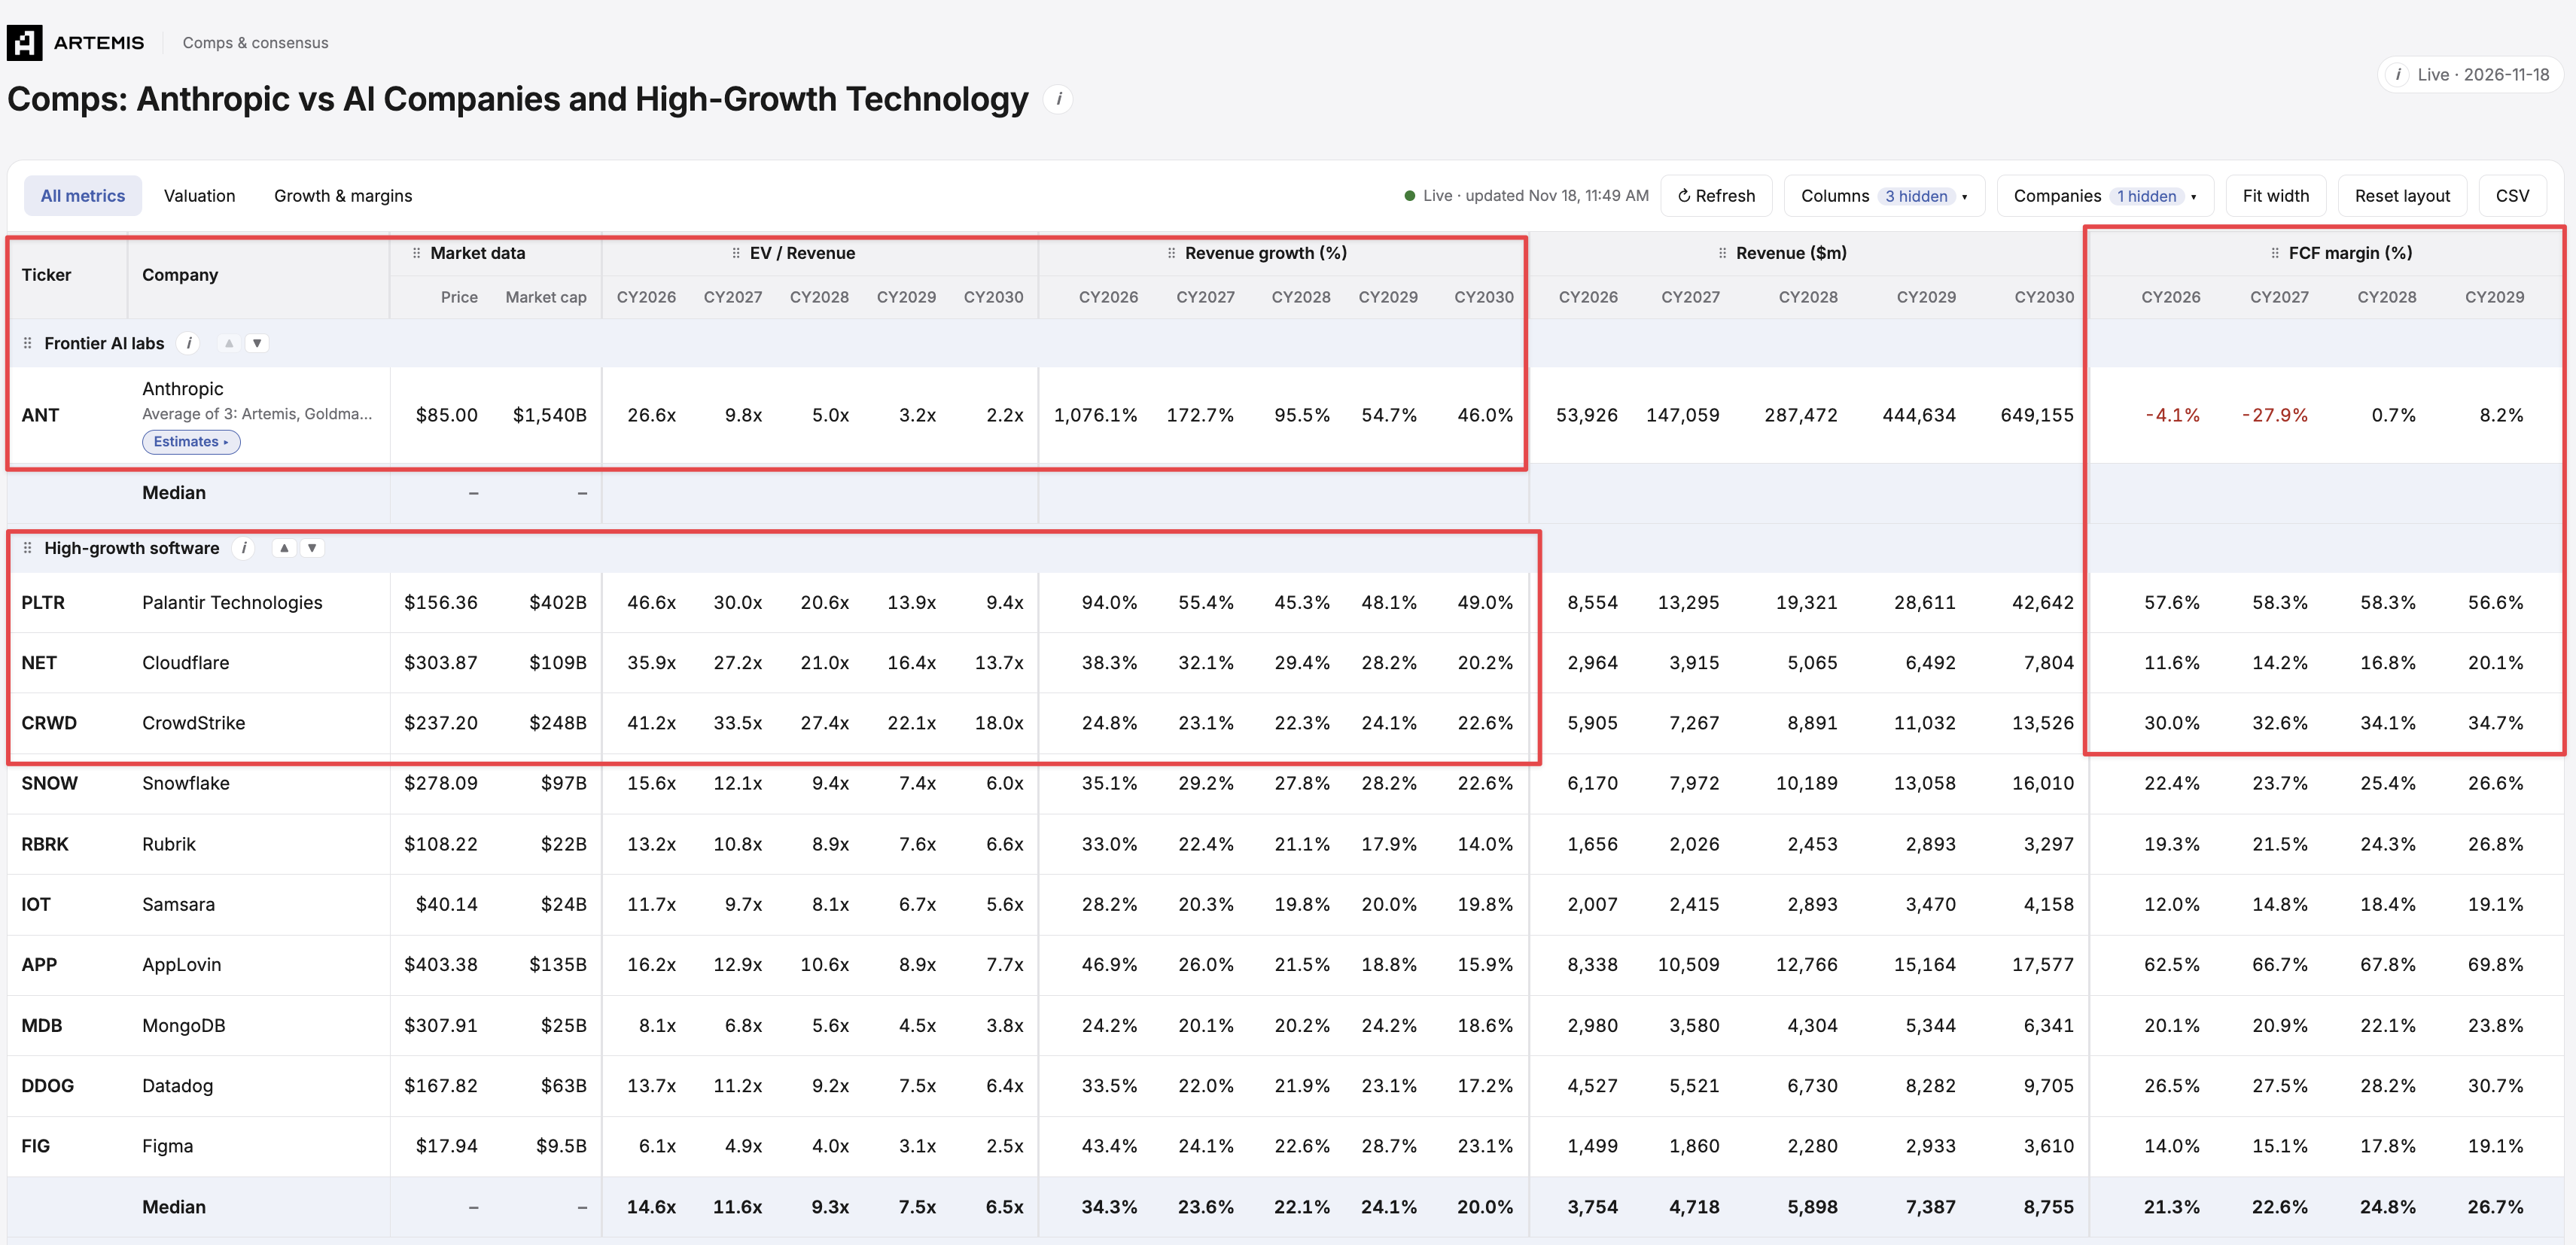
両者の核心的な違いは、Anthropic が今後数年間で推論インフラ建設のために巨額の資本支出を必要とするため、キャッシュフローが依然として消耗フェーズにある点である。
フリーキャッシュフローや純利益を正確に算出することは確かに難しいが、資本支出をすべて割引済みにしても、Anthropic の評価倍数はまだ妥当な範囲、あるいは優位性のあるゾーンのままである。
財務モデル:今後 4 年の成長とエネルギー消費曲線をシミュレート
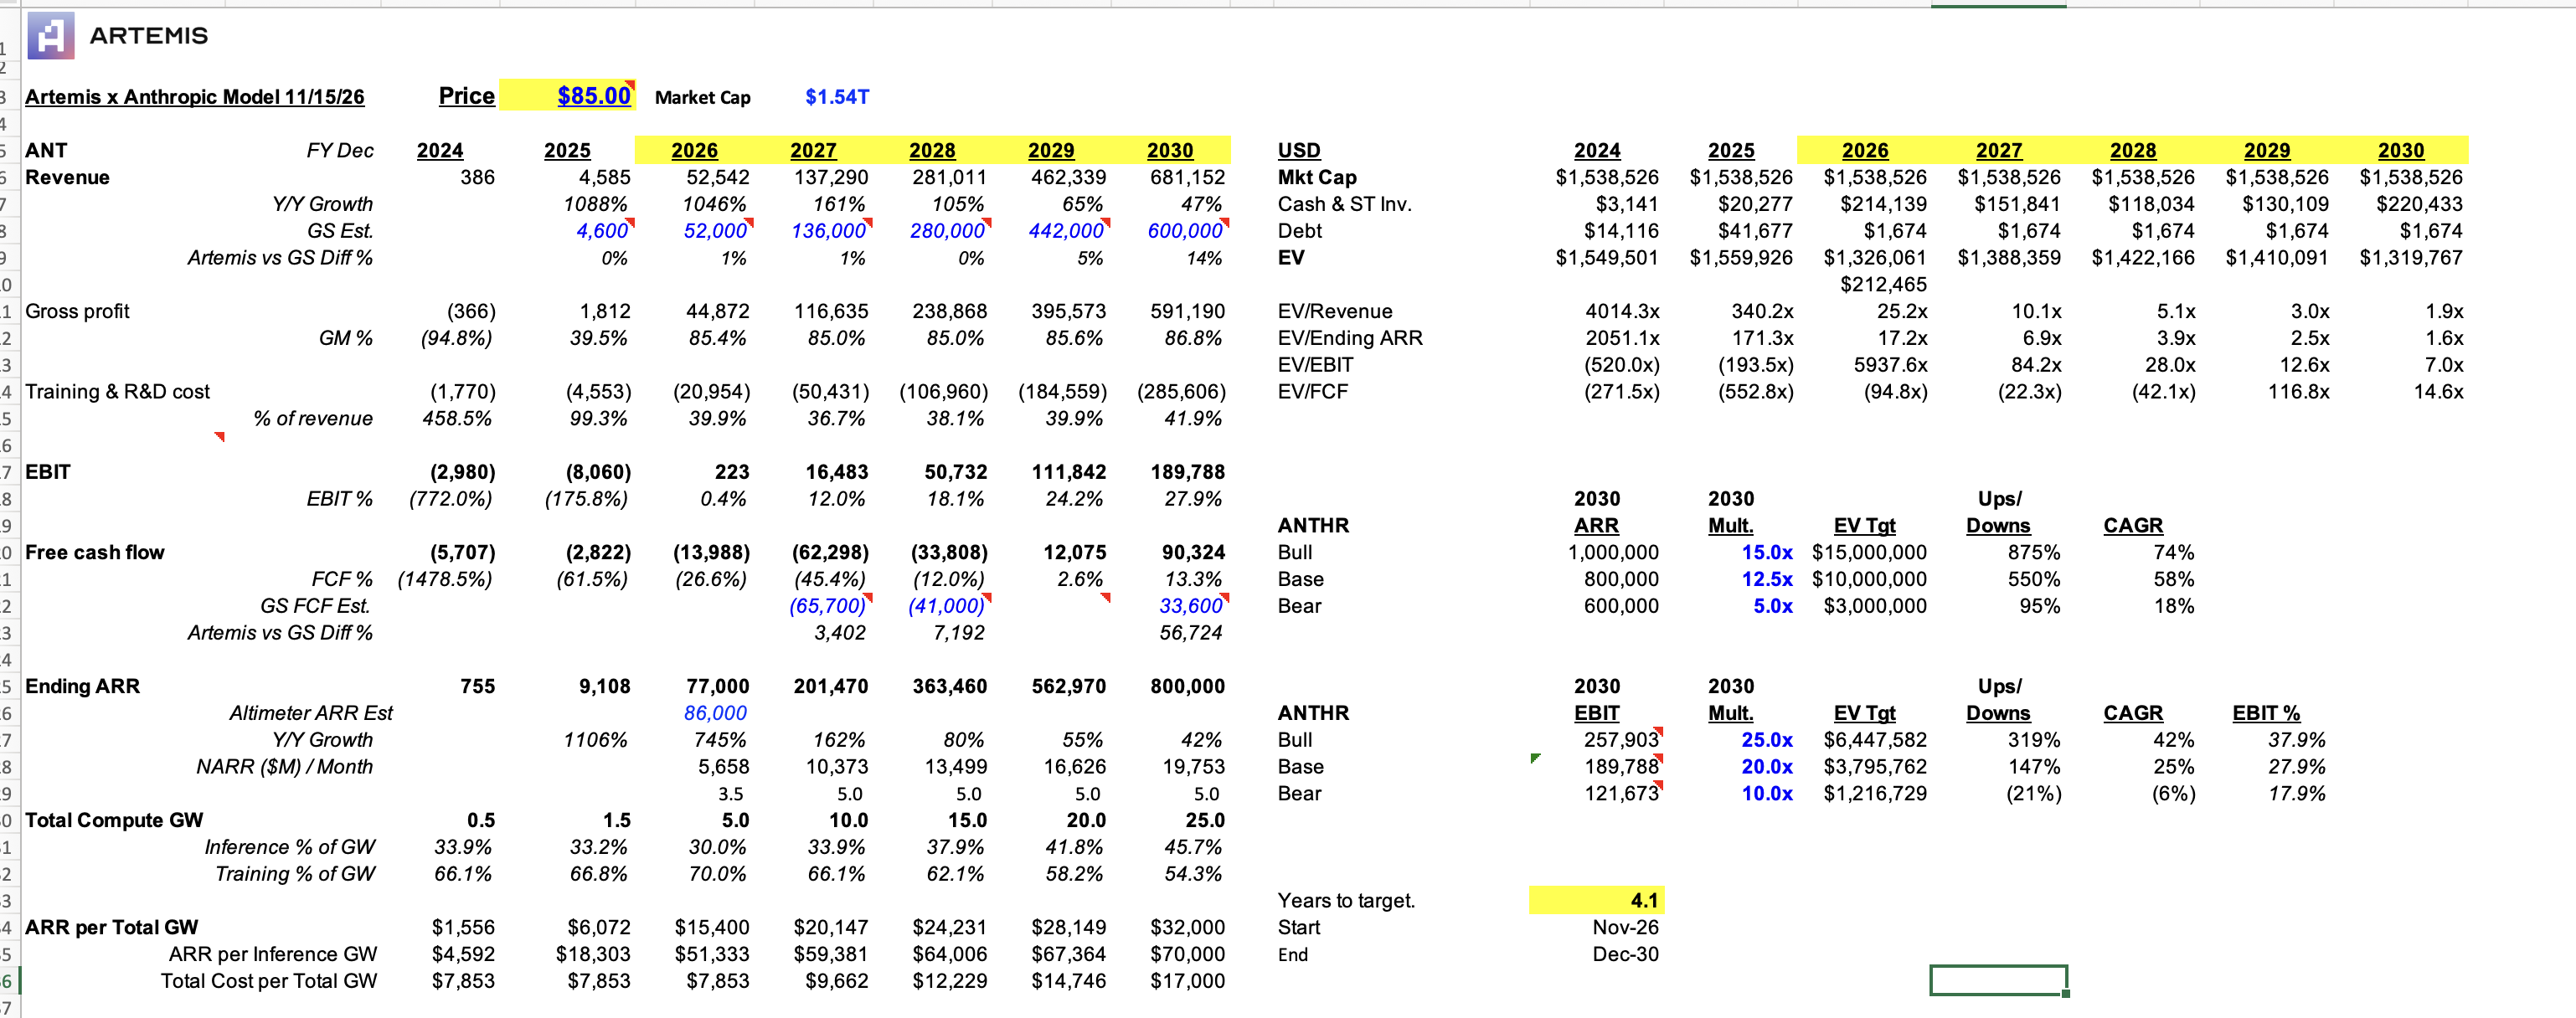
これは私が Anthropic のために作成した今後 4 年間の詳細な財務予測モデルであり、核心的な論理は企業向け IT 支出の移行と推論に伴うエネルギー変換効率に基づいている。
モデルの核心的な前提条件は、以下の主要な柱によって構成される:
収益面では、2030 年までにグローバルなエンタープライズ AI への総支出が 1兆8000億ドルに達すると推測され、2026 年の予測値と比較して約 10 倍の成長が見込まれる。
シェア面では、Anthropic が 2030 年までに全米およびグローバルなエンタープライズ AI 支出の 50%を占据し、極めて深いエコシステム上の参入障壁を築くと予想している。
コンピューティングリソースと電力消費の仮定においては、2030 年までにギガワット(GW)単位の推論電力あたり約 700 億ドルの ARR を生み出すと見込まれる(Altimeter の試算によれば 2026 年第 4 四半期では約 860 億ドルであった)。
Anthropic Direct の直接接続サービス、自社データセンターの建設・直接リースを通じて、ギガワットあたりの建設コストは現在の超高水準から約 170 億ドルまで圧縮されると見込まれる。
2026 年末時点で Anthropic は 5 GW の電力供給を確定しており、追加で 11 GW の予備容量を計画している。将来の全体的な運用には約 14 GW の電力が必要となる見通しだ。
電力コストが段階的に GW あたり約 100 億〜150 億ドルまで低下していく中で、推論効率の継続的な最適化が同社にもたらすマージン利潤の拡大は極めて驚嘆すべきものになるだろう。
市場パニック:なぜそれが Anthropic にとって実は大きな追い風なのか
ここ数週間、第二市場において AI セクターを取り巻いて複数のパニック感情が立ち込めている:
一方で、米議会の中選挙以降に民主党が上下両院を掌握したことに伴い、各自治体が大規模 AI データセンターの高消費電力プロジェクトに対してより厳しい公聴会と環境規制を実施している。
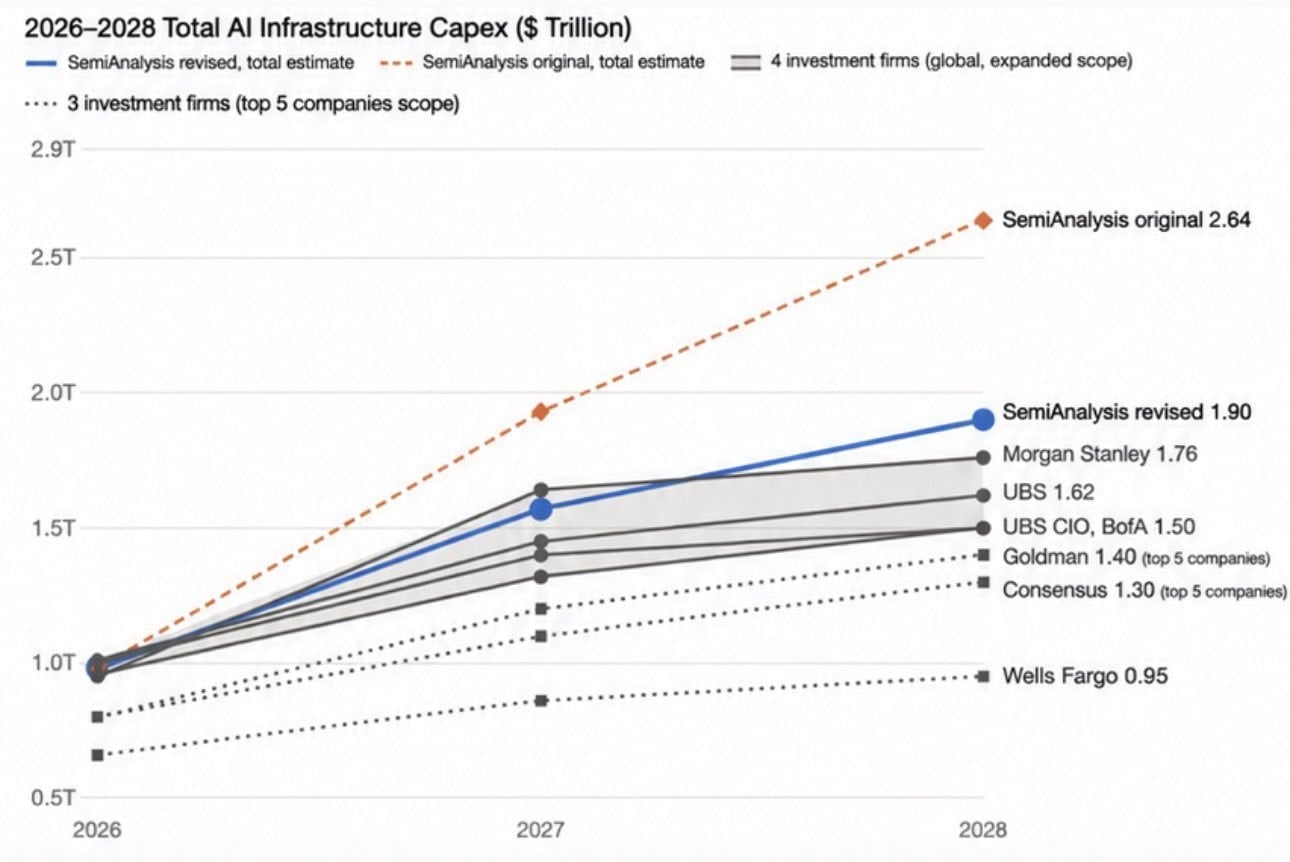
他方で、黄仁勲の Nvidia 離脱は、投資家に半導体巨人の成長天井やハードウェア向け資本支出持続性に対する普遍的な懸念を引き起こした。
しかし産業の論理から捉えれば、これらの象徴的な出来事は Anthropic にとってはむしろ顕著な好材料となり得る。
第一に、オープンソース陣営による Anthropic への脅威は、Nvidia 側の人事情変とコンピューティングリソースの規制によって大幅に弱体化している。最上位の計算資源を支えられないオープンソースチームは、継続的なイテレーションを維持するのが困難になるだろう。
最先端の Nvidia チップへの直接調達経路を失ったことで、海外および国内の一部オープンソースチームは代替チップへの転換を余儀なくされており、大規模モデル生態系における開発の分断度が大きく上昇している。
第二に、グローバルな AI 資本支出は加速度的に Anthropic と OpenAI の二大頂点企業に収束しつつあり、これら二社は極大なスケールメリットを活かしてハード購入および電力調達コストを引き下げられる。
独占禁止法の規制が実質的な分割に至らない限り、Anthropic と OpenAI は今後 5 年間でエンタープライズ級汎用インテリジェンスに関する利潤の大半を二分することが極めて高い確率で想定される。
潜在的リスク:見過ごせないダウサイドとブラックスイーン要因
Anthropic の成長軌跡は壮観と呼ぶにふさわしいものの、投資家は客観的で理性的な姿勢を保ち、潜在的なダウサイドリスクを密かに注視する必要同样にある:
一つ目はトークン呼び出しのコモディティ化リスクである。もしオープンソース陣営がアーキテクチャの最適化を通じてハードウェア封鎖を突破できれば、モデル推論プレミアムは急速に侵食されかねない。
二つ目は創業者の理念リスクである。コア創設チームには強い技術的安全志向とミッション指向があり、将来的な商業化のペースセッティングと安全理念が激しく衝突した場合、ガバナンス上の摩擦を生む可能性がある。
三つ目は上場後の人材流出リスクである。コア研究員が IPO での現金化後に億万長者となる中、その後も高度な科研攻堅を維持し続けられるかについては不確かさが残る。
四つ目は黄仁勲の Nvidia 復帰の可能性である。もし彼が復帰して Nvidia チップ生態系の再編を進め、オープンソースへの補助を継続すれば、Anthropic の競争環境が再び逼迫するかもしれない。
五つ目は IPO のタイミング選定のピークリスクである。現在の資本市場センチメントは過剰興奮状態にあり、Anthropic が業界景気感度の最高峰時に上場すると、その後は成長減速による苦しみ(産みの苦しみ)に直面する可能性がある。
六つ目は政府による国有化と強すぎる監管である。トップクラスの AI 研究所の収益規模がトリリオン・ドル級に達し、重要な計算資源を掌握した場合、公共事業として指定され国家的統制下に置かれるリスクが急増する。
最後に戦略的フォーカスのリスクである。コード生成、エンタープライズワークフロー、汎用エージェント、そして基盤のカスタムチップ設計を同時に推進しようとする巨人組織は、組織実行の面でかつてない試練に直面することになるだろう。
結び:スーパーサイクルの世代交代
ちょうど 3 週間前まで、私は Nvidia が世界初となる 10 兆ドルの時価総額ハードルを突破するテクノロジー企業になると考えていたくらいだ。
しかし、Meta の Muse のデイリーアクティブユーザー(DAU)がようやく 1000 万人を突破した今、市場における AI ビジネスモデルの実装に関する議論は劇的な質的変化を起こしつつある。
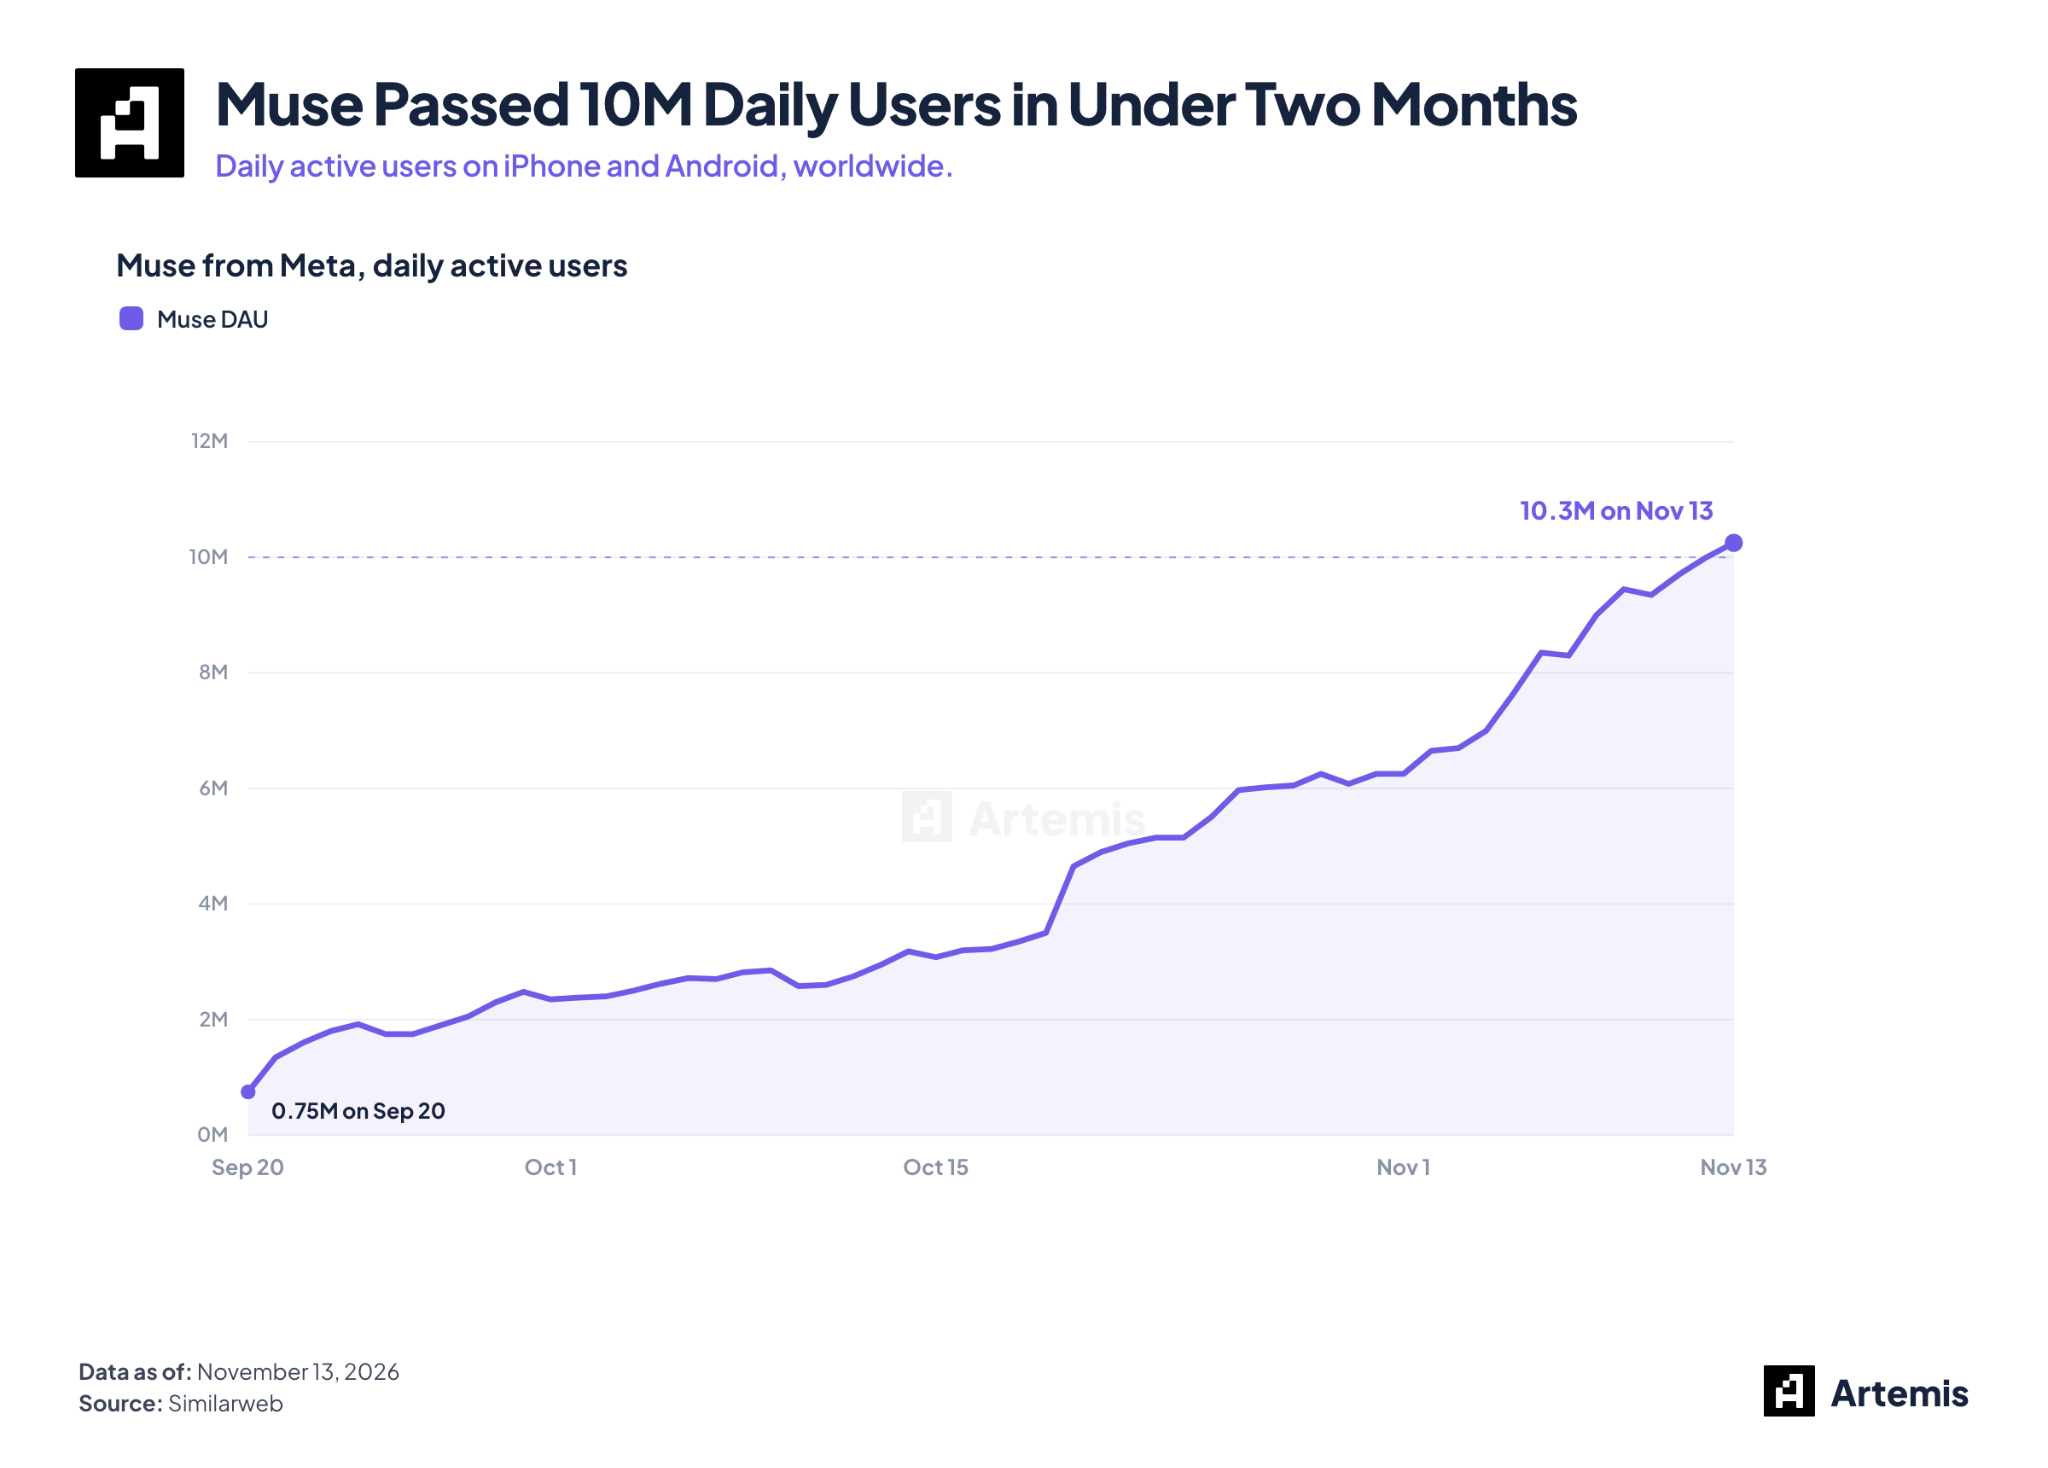
資本市場におけるコンセンサス賭けは、底層の「シャベルとピッケル」(AI ハードウェアインフラ)から、頂層のコアアプリおよびエージェント操作層へと全面的にシフトしつつある。
Anthropic はチップのエネルギー効率設計やデータセンターのカスタマイズにも関わっているが、何より重要なのは、企業向けアプリエコシステムにおいて最も重要なインテリジェンス生産層を確実に支配している点だ。
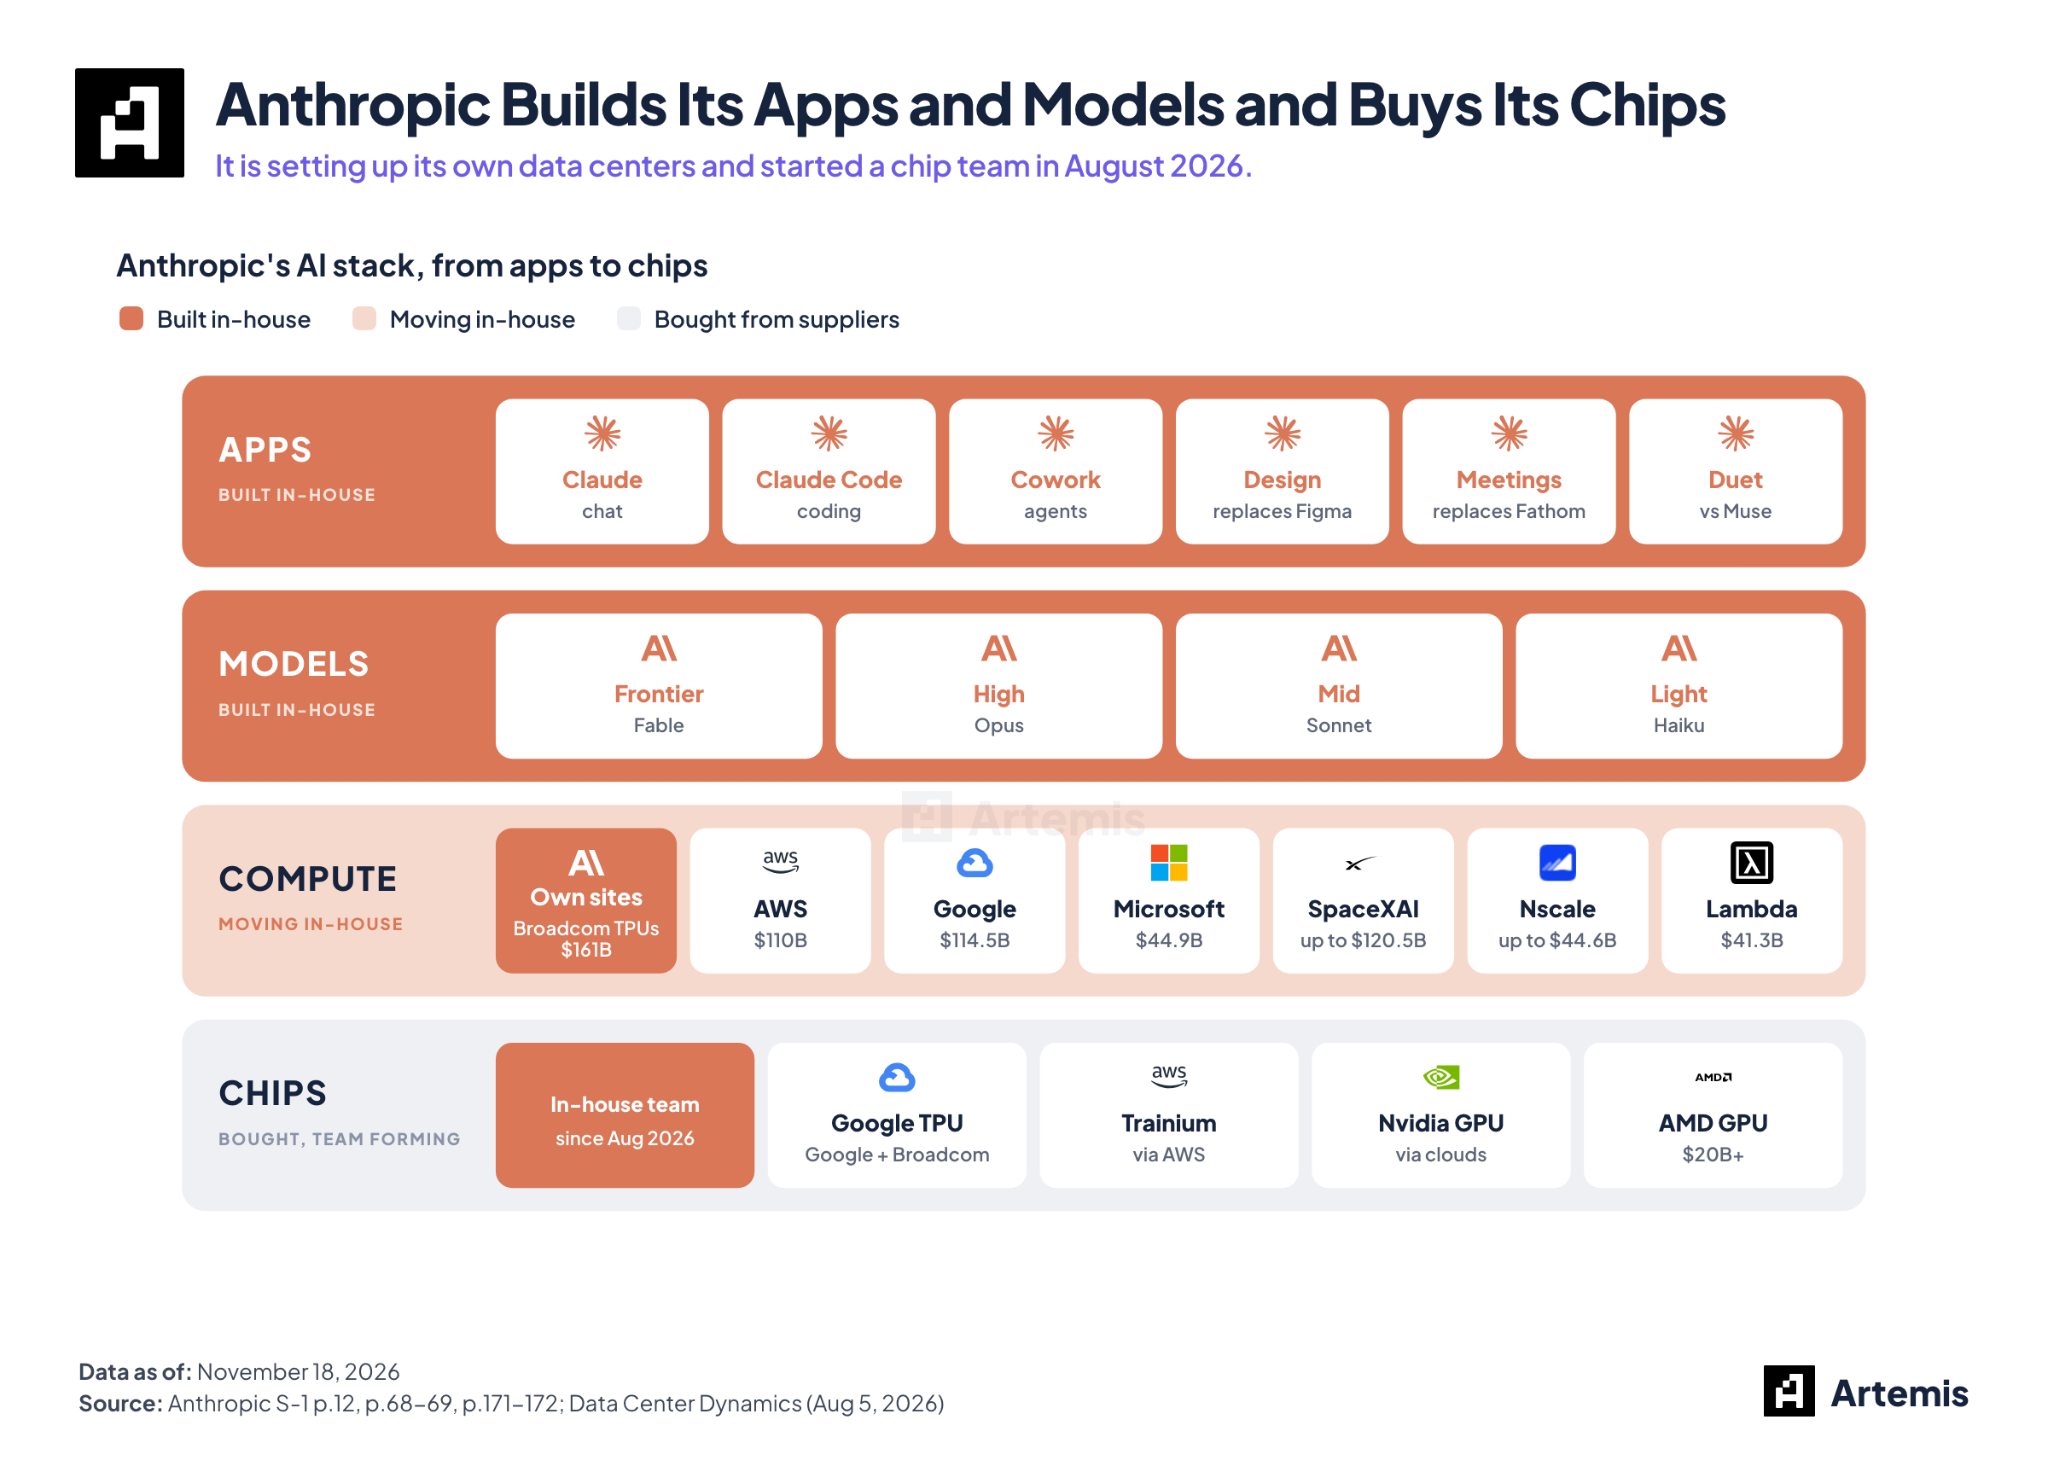
膨大な資金と企業予算は AI の実際の適用シーンへと加速度的に流入し、その大多数が最終的に Anthropic に対して計算資源およびインテリジェンスの使用料を支払うことになるだろう。
私は信じている。世界初の時価総額 10 兆ドル企業は、間違いなくハードウェアやデータ基盤フェーズではなく、エンタープライズ・エージェント OS の統治者に帰属することだと。
私たちは深信している。その会社が Anthropic であることを。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @artemis__xyz