ドイツ銀行、市場に「トリプル・ダウンスイド・リスク」警示:下落要因は相殺される可能性があるも、反発がFRBのハワーカー姿勢を刺激する恐れ
著者:肖燕燕、ジンシデータ
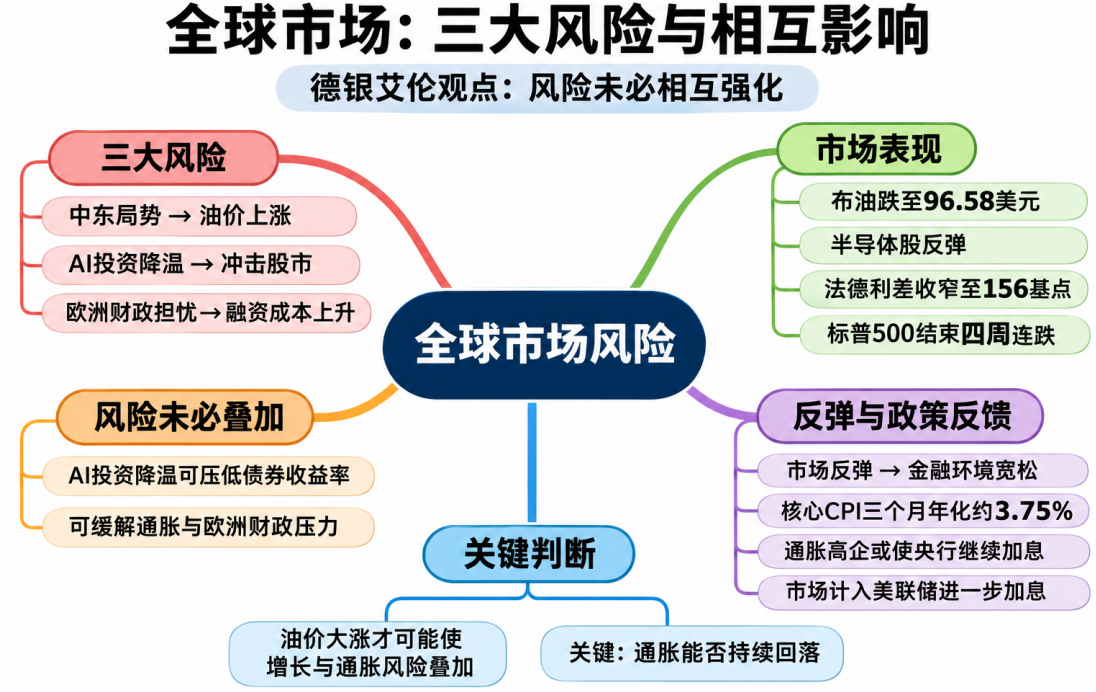
ドイツ銀行は、中東のエネルギーショック、AI投資サイクルの減速、欧州債務リスクという3つの市場脅威を分析し、これらが必ずしも互いに強化されるものではなく、むしろ互いに相殺され得ると指摘している。しかし、リスク緩和によって生じる市場反騰は、常に金融環境の緩和を招き、連邦準備制度理事会(FRB)のハワーカー的な姿勢を再び喚起する可能性がある。
世界市場は今、中東情勢の緊迫化による原油価格の高騰、AI投資サイクルの冷却による株式市場への打撃、および欧州財政への懸念による政府調達コストの上昇という3つのリスクに直面している。
ドイツ銀行のマクロストラテジスト、ヘンリー・アレン氏は最新のレポート『ベアリッシュ・リスクが互いにどのように相殺され得るか』(How the Bearish Risks Can Offset Each Other)で、投資家はこれら3つのリスクが互いに強化されると考えがちだが、実際の状況はそうではないと指摘している。あるリスクによる負の影響は、別のリスクによる市場効果によって部分的に相殺されうる。
AI投資の冷却は、かえって債務とインフレ圧力を緩和させる可能性
アレン氏は、この3つのリスクのうち、AI投資の鈍化と他の2つのリスクの間には独特の関係があると考えている。
AI投資が大幅に冷え込めば、まずテクノロジー株が打撃を受けるだろう。半導体やデータセンター、関連インフラへの需要が減少する可能性があり、企業の収益と今後の生産性成長見通しにも影響が及ぶ。
一方、AI投資の減少は2つの好意的な市場効果をもたらす可能性もある。
まず第一に、AI投資の鈍化は経済成長見通しを弱め、投資家を対象国債などの安全資産へ移動させる動機づけとなり、債券価格の上昇と利回りの低下を促すだろう。低い債券利回りは欧州の多債務国の調達負担を軽減し、市場の主権債務への懸念を和らげる。
次に、AIインフラ整備には多大なエネルギー消費が必要であり、高級ストレージチップなどの製品需要を喚起する。投資の鈍化はこれらの分野での需要を減少させ、結果として一部のインフレ圧力を緩和させる可能性がある。
したがって、AI投資の冷却は株式市場には不利ながら、同時に債券利回りを押し下げ、インフレを緩和し、一定の財政負担も軽減する可能性がある。3つのリスクは必ずしも同じ方向へ進むわけではない。
市場反騰がもたらす新たな問題:中央銀行は金利追加引上げの可能性
最近の市場動向では、すでにこうしたリスクの相殺現象が見られる兆候が出ている。
10月末以降、中東情勢の緊張緩和が進み、ブレント原油価格はバレルあたり113.43ドルから96.58ドルへ下落し、欧米の短期的なインフレ期待もそれに伴って後退した。
同時に、半導体株は11月5日の安値水準から反騰し、その後の金曜日までの間にフィラデルフィア半導体指数は累計12%以上上昇した。米国と欧州のクレジットスプレッドも縮小し、AI投資リスクが資金調達市場へ波及することへの懸念が市場内でやや軽くなったことを示唆している。
欧州の債務圧力も同様に緩和を見せている。フランスの10年物国債とドイツ国債とのスプレッドは、10月22日の約174ベーシスポイントから156ベーシスポイントまで縮小した。
こうした変化によりS&P500指数は4週連続の下落トレンドに終止符を打ち、過去4週間で初となる週間上昇を記録した。
しかし問題は、株式市場とクレジット市場の反騰が金融環境の緩和を意味している点にある。インフレが依然として高い水準のままならば、中央銀行がこれまでの市場圧力ゆえに金融政策を緩和する必要はなく、むしろさらに金利を追加で引き上げる可能性すらある。
米国の10月時点におけるコア消費者物価指数の3ヶ月間年率変動率は約3.75%に達し、2024年4月以降最高の水準を更新した。インフレ圧力が再び頭をもたげ始め、市場はFRBのさらなる金利追加引上げの可能性を織り込み始めており、場合によっては12月の引上げ幅を50ベーシスポイントと予想する声さえ出ている。
アレン氏は、投資家は株価下落や経済成長鈍化と中央銀行の金利引き下げを結びつけやすいため、もう一つの可能性、つまり株式市場の反騰やクレジットスプレッドの縮小もまた、中央銀行にとってより大きな金利追加引上げの余地を生み出し得る点を見過ごしがちだと指摘する。
これが現在の市場が抱える最も矛盾したポイントである。市場の信頼回復が進めば進むほど、逆に金融政策の緩和転換が難しくなり得るのだ。
原油価格上昇こそが三つのリスクを真に重畳させる
AI投資の鈍化とは異なり、中東情勢の緊迫化と原油価格の大規模な上昇は、経済成長を打撃すると同時にインフレを上昇させる可能性がある。
エネルギー価格の上昇は世帯消費や企業の生産・輸送コストを増大させ、経済活動を鈍化させるとともに、インフレ期待と金利を上昇させる。政府の調達コストもそれに伴って高まり、欧州債務圧力を一層悪化させる可能性がある。
このような状況はAI投資の冷却とは全く対照的である。後者は経済成長見通しや債券利回りを押し下げる可能性があるが、エネルギーショックは経済成長鈍化とインフレ上昇を同時に引き起こし、中央銀行の政策判断をより困難にする可能性がある。
アレン氏はさらに、2022年から2023年の利上げサイクルを例に挙げ、市場は何度も中央銀行がすぐに利上げを停止すると予想しながらも、頑強なインフレと堅調な経済活動がこの予測を次々と覆してきたと指摘する。2023年のシリコンバレーバンク(SVB)の破綻や地域銀行セクターの混乱も、FRBや欧州中央銀行(ECB)による政策の引き締め継続を止めるには至らなかった。
現在、市場は2027年9月時点でのFRBによる累積利上げ幅が約113ベーシスポイントに達すると予想しており、これは今回の引き締めサイクル開始前に予想されていた95ベーシスポイントを上回る水準だ。
これは、市場が将来の金利に対する見通しを段階的に上方修正していることを示している。
ドイツ銀行の分析の核心は、中東エネルギーショック、AI投資冷却、欧州債務リスクは単純に足し合わせられるものではなく、AI投資の鈍化はインフレと財政負担を緩和させる可能性があるものの、もし原油価格が再び大幅に上昇するか、あるいは株式市場の反騰が金融環境の過剰緩和を招く場合、市場はいまだにより厳しい金融政策に直面する可能性があるということだ。
最終的に市場の方向性を決定づける鍵は、依然としてインフレが持続的に下落するか否かである。インフレ圧力が本当に緩和されてこそ初めて、株式市場の反騰と中央銀行の金融政策緩和が同時に実現可能になる。