バーンスタイン研究レポート解説:AI事業を除いても133ドルの価値、オラクルが市場で過度に過小評価されている
執筆者:潮向リサーチ
Oracle(ORCL)の株価格は年内に累計41.0%下落し、市場はその大規模なAIデータセンター事業に対して負の評価を与えつつある。
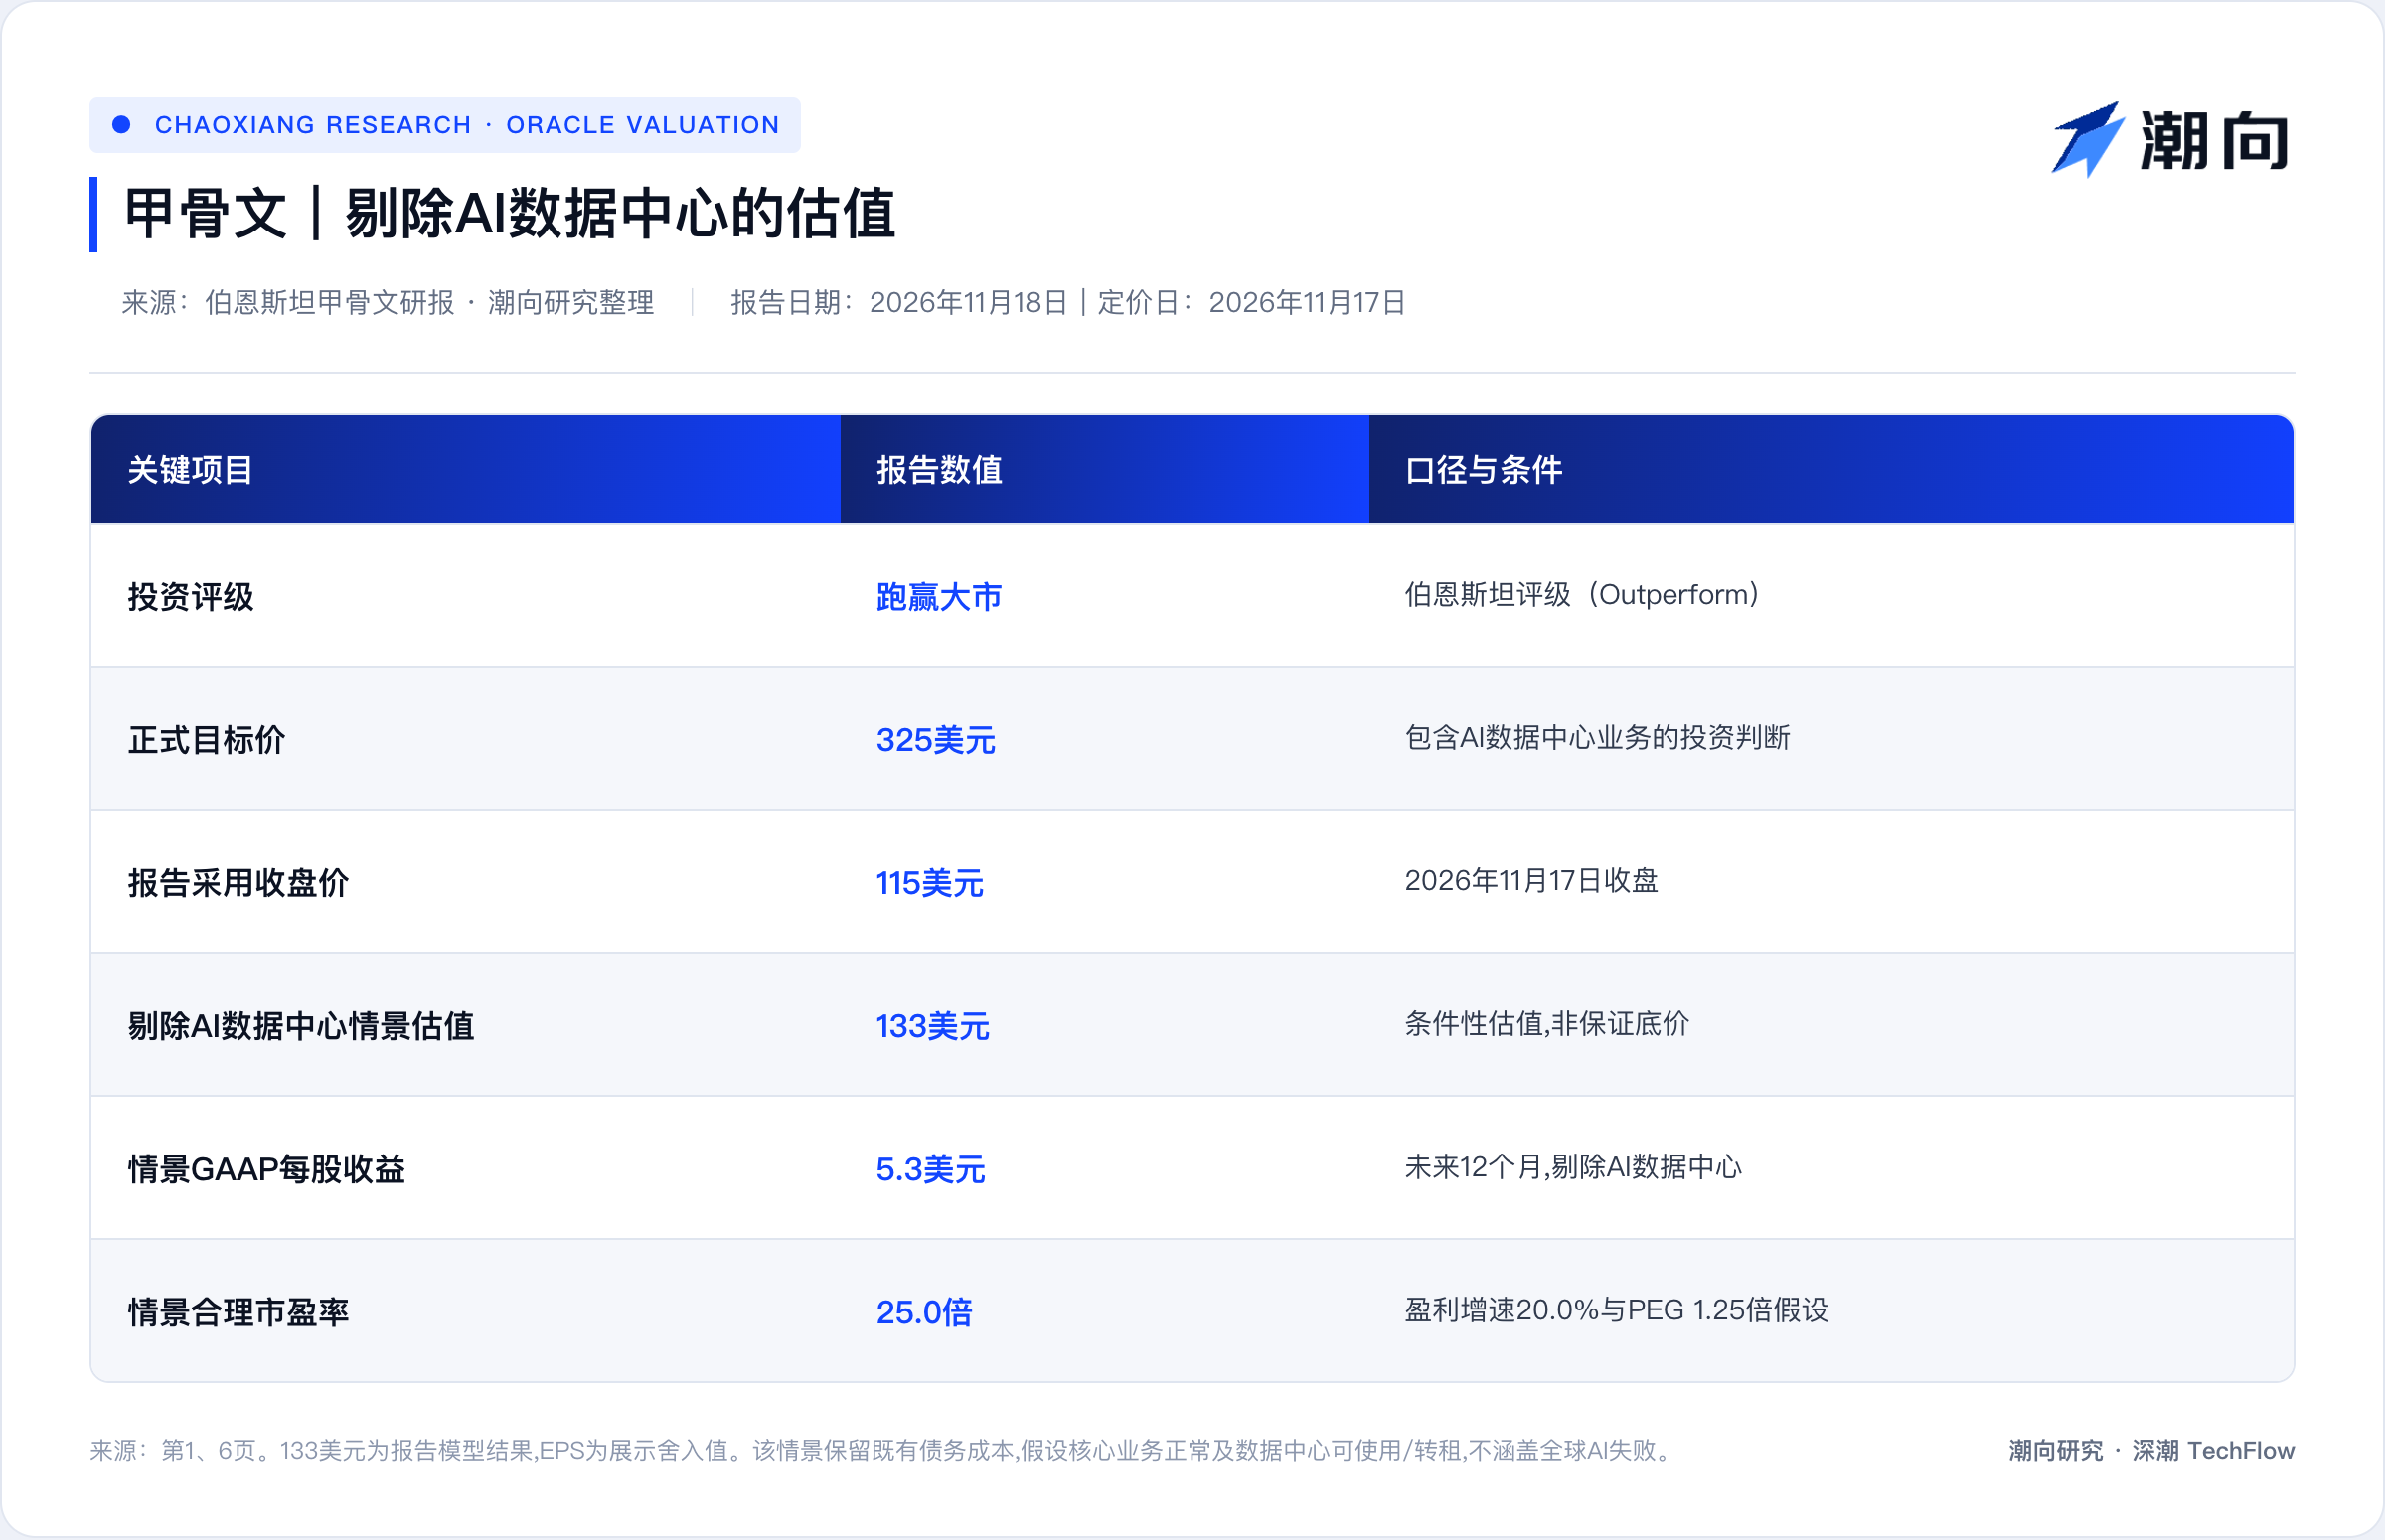
バーンスタインのグローバルソフトウェアアナリストであるマーク・L・モエドラー氏は、2026年11月18日に発行した詳細レポートにおいて、すべてのAIデータセンター契約不履行および既製ハードウェアの無価値化、さらに同社による関連債務の全額負担を想定しても、従来型のコア事業のみで評価すべき価値は133ドルに達すると分析。これは当日の終値115.00ドルに対し約16%の高い水準となっている。
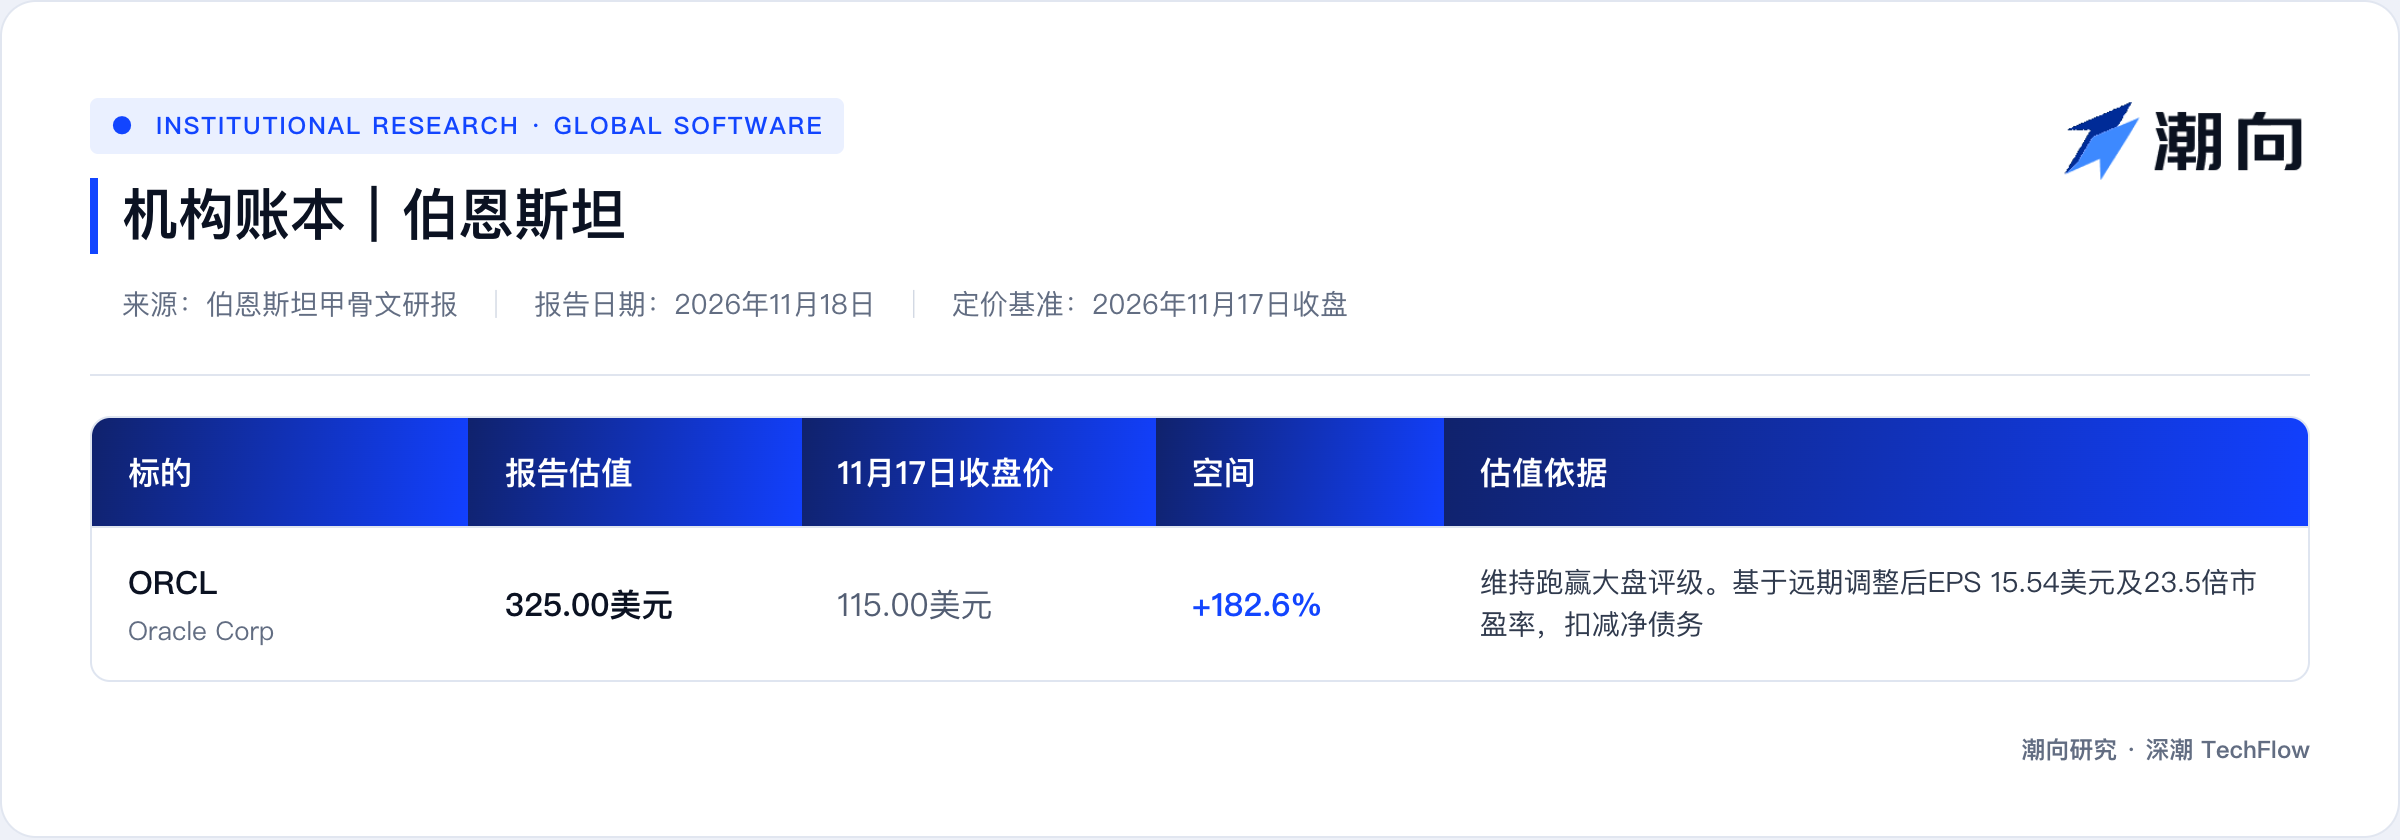
同社はOracleに対して「アウトパフォーム」評定点どおりとし、目標株価を325.00ドルと設定。現在のリスクリワード比率は上昇トレンドへ極めて傾斜しているとみている。
極端なストレステスト:AI要因を除外しても133ドルの価値あり
市場のOracleのAIへの資本支出および顧客実行能力に対する懸念は、すでに株価を実質的なバリュエーションの下限値以下に抑え込んでいる。
投資家の「最悪シナリオ」への問い合わせに応えるため、バーンスタインは極めて厳格なヴァリュエーション・フロアモデルを構築した。このモデルでは、OpenAI、Meta、NVIDIA、AMD、ByteDanceなどのAIデータセンター顧客すべてが即座にデフォルトし違約金を一切支払わないと仮定し、Oracleの2027財年第1四半期の確定済みAI収益もゼロになると設定している。
同時に、モデルではOracleが建設中のハードウェア在庫(サーバー、ネットワーク、電源、冷却システムなどを含む)総額約400億ドルを現金化できないこと、またAIデータセンター建設のために増えた利息負債と株式希薄化コストを全額負担し続けることを想定している。
これほど極端な条件即便如此、AIを除外したOracleのコア事業(データベース、SaaSエンタープライズアプリケーション、従来のCPUクラウド事業)は着実に拡大を続けている。バーンスタインの見通しでは、非AI事業の売上高は2026財年の610億ドルから2030財年の980億ドルへと安定的に増加し、今後24ヶ月間のGAAP(米国一般会計基準)決算1株当たり利益の年間複合成長率は20.0%に達すると予想される。
マイクロソフト、SAP、セールズフォース、サービスナウといったソフトウェア業界の同業者が現在歴史的な低バリュエーション水準にあることを参考とし、バーンスタインはOracleの次期12ヶ月間の非AI決算1株当たり利益5.3ドルにPER25.0倍を適用し、保守的なフローリング・ヴァリュエーションとして1株あたり133ドルを算出。この価格は2026年11月17日の終値115.00ドルに対し依然として約16%高い水準だ(2026年2月の試算値137ドルから若干下方修正されたのは、直近の追加借入とハードウェア投資の影響を主な理由とする)。
2880億ドルのリース契約と400億ドルのハードウェア在庫リスクは管理可能
投資家がOracleに対して空売りを行う最大の理由は、巨額のデータセンターリースコミットメントとハードウェア調達リスクにある。
OpenAIをはじめとする顧客との間に約3170億ドルのキャンセル不能な履行残余義務(RPO)を確保した上で、Oracleは総額約2880億ドルのデータセンターリース契約を締結した。市場では、主要顧客が一斉に発注を取消した場合、これらのキャンセル不能なリース契約が同社の自由キャッシュフローを完全に枯渇させるのではないかと懸念している。
バーンスタインは、この懸念がリースの期限構造と業界の需給実態を見落としていると指摘。まず、これらのデータセンターは2029財年末までに3年から20年かけて段階的に納品されるものであり、一括で供給されるものではない。次に、個別の契約期間は15年から19年に及び、換算すると毎年最大のキャッシュ支出エクスポージャーは150億ドルから190億ドルにとどまる(2030財年にピークを迎えると見られる)。
さらに重要なのは、世界的に生成AIが完全に機能停止する「AI寒波」が発生しない限り、電力インフラが整ったデータセンターは依然として希少資源である点だ。バーンスタインの試算では、将来的なAI推論用コンピュートへのグローバル支出はトレーニング用コンピュートの少なくとも5倍に達すると見込まれ、加えて非AIクラウドインフラ市場(IaaS/PaaS)の浸透率が現在50%未満であることを考慮すれば、Oracleは空きキャパシティを自社クラウド事業の拡大に充てるか、他のメガクラウド事業者に再賃貸する余裕がある。
ハードウェア在庫リスクも同様に管理可能である。Oracleが1ドルのAI年間収益を創出するために必要なコンピュート資産への投資は約2.5〜3ドルであり、通常データセンターの運用開始3〜6ヶ月前にハードウェアを購入するため、どの時点で暴露しているリスクのあるハードウェア資産も最大でも1〜2年分のCAPEX規模にとどまる。業界標準のGPUやネットワークストレージコンポーネントを採用しているため、部分的な契約不履行が生じても、該当設備は既存クラウド事業へ迅速に割り当て直すか、転売して現金化することが可能だ。
フリーキャッシュフロー2028年に黒字化、目標株価325ドル
株価を抑圧する悲観的なセンチメントが払拭されれば、Oracleは明確なバリュエーションと業績のダブルアップ(同時回復)を迎えるだろう。
AIデータセンター事業を含むベースラインシナリオにおいて、バーンスタインはOracleの合計売上高が2026財年の673.58億ドルから2030財年の2340億ドルに急伸し、年率33%(2025~2030財年基準)の複合成長率达すと見通す。AI事業が総合粗利益率を低下させる見込み(2026財年の66%から2030財年の47%へ減少)ながらも、スケールメリットにより営業利益は2030財年には800億ドルに達する見込みである。
キャッシュフローの転換点は既に鮮明に姿を現している。Oracleは直近で200億ドルの追加資金調達(株式100億ドル、債務100億ドル)を終えたことで、外部からの調達を不要とした。バーンスタインは、同社のフリーキャッシュフローが2028財年後半(約15〜18ヶ月後)に正式に黒字転換し、2029財年には約300億ドル、2030財年にはさらに810億ドルまで伸張すると予測している。
次期1年後の調整後EPS15.54ドルにPER23.5倍を適用し、1株当たりの純負債40.7ドルを控除した結果、バーンスタインはOracleに対して325.00ドルの目標株価と「アウトパフォーム」評定点を再主張している。報告書では、投資家の認識転換には時間を要する可能性がある一方、今後18ヶ月間で株価が強力に回復する可能性があると指摘。主なダウンサイドリスクとしては、顧客依存度の高まり、世界的な生成AIの「AI寒波」、従来型データベースに対するクラウド置換圧力、および主権クラウドの展開が期待を下回ることが挙げられている。
本記事は潮向リサーチが第三者の証券会社向けリサーチレポートを編集・解説したものである。文中で引用されている評定点、目標株価、収益予測、ならびに関連する判断は、すべて当該証券会社のアナリストの見解であり、所属機関の立場のみを表すものであり、潮向リサーチの見解を代弁するものではなく、いかなる投資助言ともならない。
市場にはリスクが伴い、意思決定は自己責任で行う必要がある。本記事はいかなる有価証券の売買を行うための根拠として利用すべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo