


モルガン・スタンレー米国株式戦略レポート:Q3組替幅縮小、ヘッジファンドが小盤エネルギー株を大幅に買い増し
著者:潮向研究所
米株市場の2026年第3四半期13F保有報告書の開示完了に伴い、ウォール街機関の最新の保有状況の動向が浮かび上がってきた。モルガン・スタンレーの米株ストラテジーチームであるマイケル・ウィルソン(Michael J. Wilson)氏とニコラス・レンティニ(Nicholas Lentini)氏は、2026年11月19日に発表したレポートで、第3四半期の機関によるポートフォリオ調整幅は第2四半期に比べて明確に縮小しており、資金はセクターの上昇傾向に合わせてテクノロジー、ヘルスケア、エネルギーへの追加保有を進めるとともに、インダストリアルおよびコンシューマー・ディスクリショナリーへの割当を削減したと指摘している。スモールキャップ株分野では、エネルギーセクターは第2四半期に大量売り越しの対象だったのが一転して第3四半期の追加保有首位となり、ヘッジファンドは大規模にスモールキャップテクノロジー株を売却した。
大型株のポートフォリオ調整が鈍化、資金はテクノロジー・ヘルスケア・エネルギーへ追加保有
第3四半期の米株大型株市場は全体的にボラティリティが収まり、S&P500指数は単季で微増2%にとどまったものの、セクター間の分化は極めて顕著であった。
米国債利回りの上昇と連邦準備制度理事会(FRB)による2026年9月の利上げが重荷となったため、ユーティリティ(-12.4%)やインダストリアル(-9.7%)は市場平均を大きく下回る結果となり、一方でエネルギー(+17.2%)、IT(+7.2%)、ヘルスケア(+6.5%)が強力に主導権を握った。
機関の保有状況の変化はこの市場パフォーマンスにほぼ完全に追従している。モルガン・スタンレーが、AUM上位100社およびヘッジファンド上位100社の2026年9月30日時点の13F保有状況を統計したところ、大型株投資家の第3四半期における主な追加保有セクターはIT(+1.3%)、ヘルスケア(+0.5%)、エネルギー(+0.4%)であり、一方、インダストリアル(-0.8%)、コンシューマー・ディスクリショナリー(-0.6%)、ユーティリティ(-0.3%)からの削減が進んだ。
追加保有のペースは明らかに鈍化した。第3四半期のテクノロジーセクターに対する機関の1.3%の加重幅は、第2四半期の5.8%を下回っている。モルガン・スタンレーは、買い増しの対象となった4大セクターはまさに市場平均を上回る急騰セクターでもあり、保有ウェイトの上昇は主に株価上昇による受動的な影響であり、機関が積極的に大規模なポートフォリオ再構築を行ったものではないと指摘している。
ヘッジファンドの運用ペースも大型株全体の動きと高度に一致しており、大型株の中でヘルスケア(+0.9%)とIT(+0.8%)への集中的な追加保有を行い、インダストリアル(-0.8%)とコンシューマー・ディスクリショナリー(-0.5%)を削減した。金融セクターは唯一長短の見方が分かれた領域となり、ヘッジファンドは逆張りで0.3%を追加保有したものの、すべての13F報告者がまとめた全体としては0.2%の純売却となった。
第3四半期に追加保有が進んだものの、テクノロジー株は依然として機関にとって「アンダーウエイト(低配分)が目立つ領域」と見なされている。S&P500指数におけるITセクターの基準ウェイトが38%から40%へと引き上げられたことを踏まえ、全機関はこのセクターに対して1.0%のアンダーウエイトを維持しており、ヘッジファンドのアンダーウエイト幅は第2四半期の6.3%からさらに拡大し7.2%に達した。
小型株のスタイル激変、エネルギーがヘッジファンドの最優先に
大型株の穏やかな調整とは対照的に、小型株は第3四半期において激しいスタイルの切り替えを経験した。
ロッセル2000指数は2026年第3四半期に7.5%下落し、第2四半期の伸びの一部を押し下げた。小型株関連の資金は概ねヘルスケア(+1.1%)とエネルギー(+1.0%)に集中し、一方、インダストリアル(-1.1%)、IT(-0.6%)、コンシューマー・ディスクリショナリー(-0.6%)からの撤退は劇的であった。
エネルギーセクターは最も劇的な反転を示した。第2四半期にエネルギーは小型株内で最も酷く売り込まれたセクターであり(長期ファンドが1.0%、ヘッジファンドが1.3%売り越し)、第3四半期にはヘッジファンドが一転して小型エネルギー株に1.3%の追加を行い、ヘッジファンドにおける小型株最大の追加保有方向に躍り出た。
小型テクノロジ株はヘッジファンドによって容赦なく切り捨てられた。ヘッジファンドは小型ITセクターの保有枠を0.8%削減し、第2四半期の1.8%の追加保有という姿勢を完全な逆転させ、小型ヘルスケアに対する追加保有幅も第2四半期の4.3%から急落し0.1%となった。
追加保有のペースを落としつつあるものの、ヘッジファンドの小型ヘルスケアに対する割当率は依然として驚くべき高水準にある。2026年9月30日時点で、ヘッジファンドは小型株運用規模の39%をヘルスケア分野(主に小型バイオテック株に集中)に配置しており、これはロッセル2000指数の21%という基準ウェイトを大幅に上回り、アンダーオーバー幅は実に18ポイントに達する。これら資金は主に金融(-7.9%)、インダストリアル(-6.5%)、消費(-3.3%)といったサイクル株を大幅にアンダーウエイトに切り替えることで捻出されたものである。
マイクロソフトとNvidiaがヘッジファンドに買い増され、海外資金の割合は安定
グローバル資金分布を見ると、米株の保有構造は依然として非常に地元主体である。
米国本土登録ファンドがS&P500指数の機関保有枚数の81%を占め、欧州・中東・アフリカ(EMEA)ファンドが16%、アジア太平洋地域ファンドが3%となっており、いずれも第2四半期とほぼ同水準である。エネルギーは北米資金の支配力が最も高いセクター(割合86%)であり、不動産は国際化度合いが最も高いセクター(海外資金21%)となっている。
個々の銘柄レベルでは、モルガン・スタンレーは上位100ヘッジファンドのアクティブ保有ウェイト変動幅が最も大きかった銘柄に重点を絞って選別した。S&P500の上位25銘柄のうち、Microsoft(+1.0%)、Nvidia(+0.8%)、Meta(+0.5%)が第3四半期のヘッジファンドによる買い増し相手として最も注目され、Google Aクラス株(-0.3%)およびTesla(-0.2%)は小幅だが売却が進んだ。
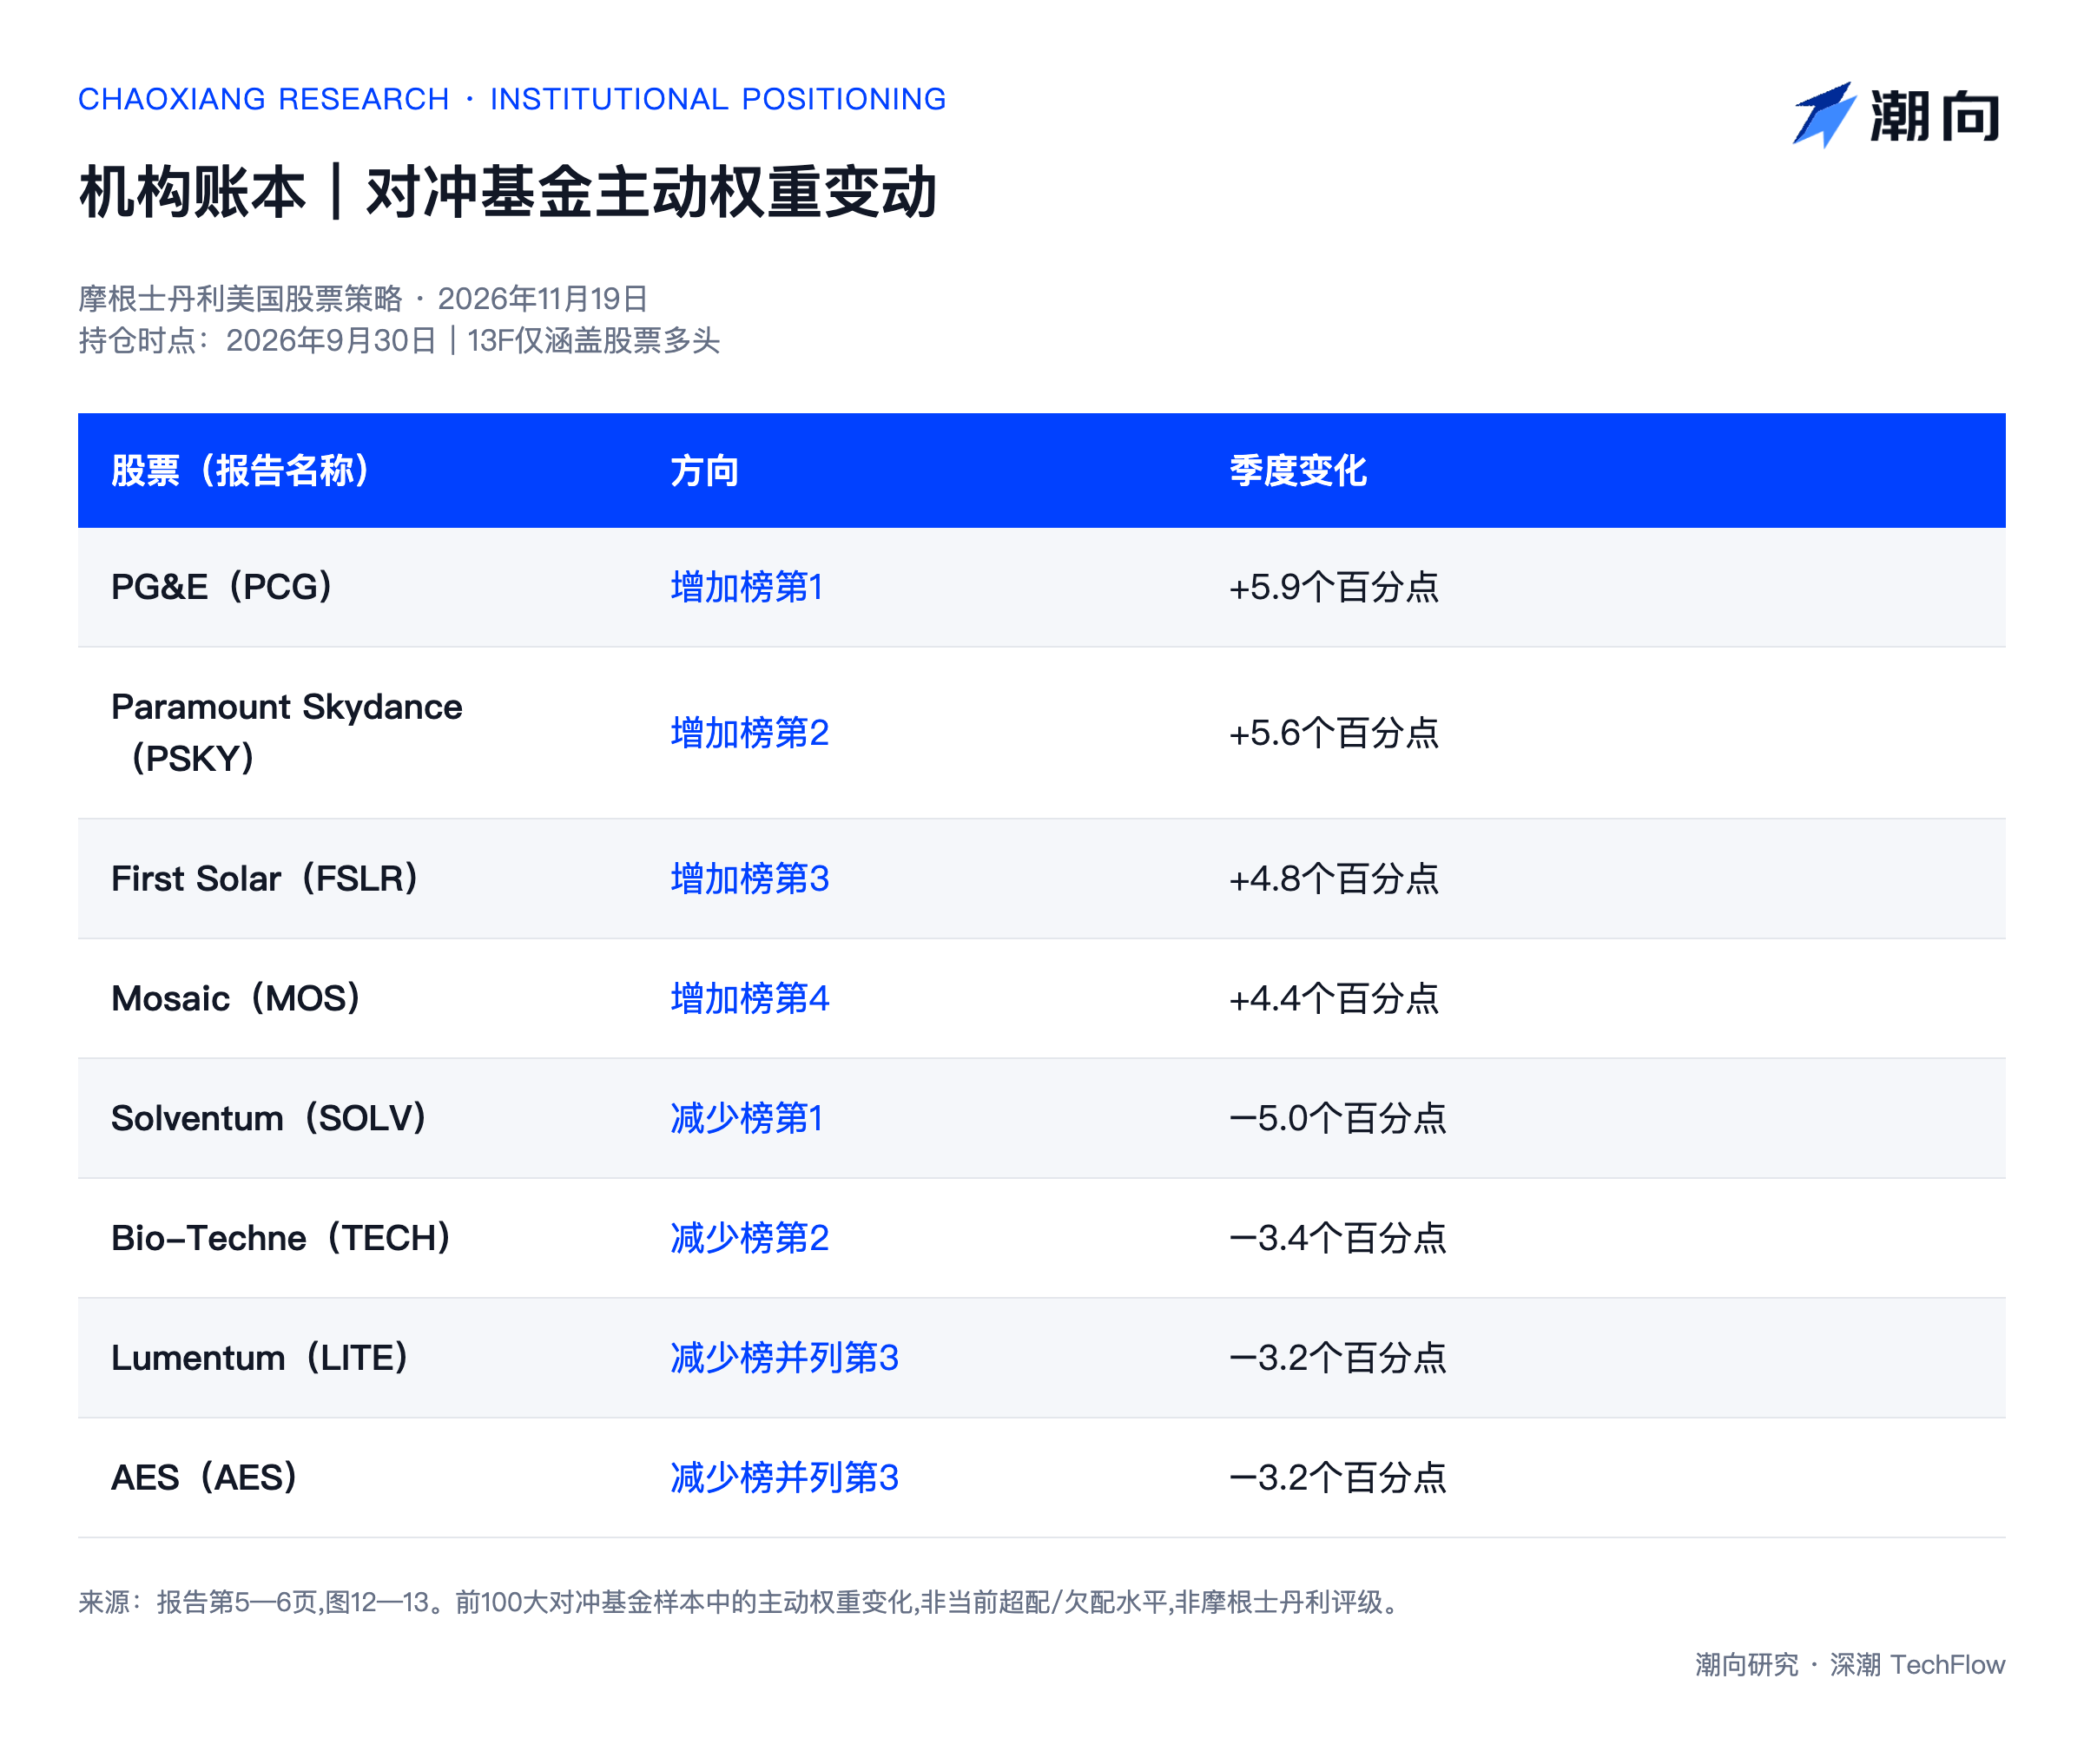
S&P500全構成銘柄に目を広げれば、ユーティリティのパシフィックガス&エレトリック(PG&E、+5.9%)、パラマウント・スカイダンス(+5.6%)、ファースト・ソーラー(+4.8%)、モザイク(+4.4%)がヘッジファンドのアクティブウェイト増加率でトップを務め、医療機器メーカーのソルベンタム(-5.0%)、バイオテックネ(-3.4%)、光通信機器メーカのルメンタム(-3.2%)が売却ランキングの上位に名を連ねた。
モルガン・スタンレーは最後に警告し、13F報告書は2026年9月30日時点のエクイティ・ロングポジションのみを対象としており、デリバティブやショートポジションは含まれていないこと、そして第4四半期以降は市場スタイルが金利変動に伴ってさらに進化していることから、投資家は最新の変動価格と併せて総合的に評価する必要があると注意を促した。
本稿は潮向研究所が第三者の証券会社によるリサーチレポートを整理・解説したものである。文中に引用されている評級、目標株価、収益予測および関連する判断はいずれも当該証券アナリストの見解であり、所属機関の立場を代表するものであり、潮向研究所の見解を代弁するものではなく、いかなる投資助言でも構成するものでもない。
市場にはリスクが存在し、判断は独自に行う必要がある。本稿はあらゆる有価証券の買付または売付の根拠として用いるべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo













