モルガン・スタンレー研究レポート解説:AIテーマの動揺がバスメタルを押し下げ、銅とアルミニウムのファンダメンタルズは分岐へ
著者:潮向研究
FRBの利上げ再開とAI取引による激しい市場変動が重なり、金属市場では投機ポジションの大規模な再編が進行している。モルガン・スタンリーの総合商品ストラテジスト、アミ・ガワー(Amy Gower)氏は2026年11月18日に発表したレポートで、米国ですでに利上げが実施され、かつ市場が12月の追加利上げを織り込んでいること、それにドル強気とAI演算力インフラ構築ペースへの懸念が相まって、以前から基本金属やゴールドに流入していたロング資金の流出が加速していると指摘した。モルガン・スタンリーは2027年に銅において物理的な供給不足が発生すると見ており、もし大幅な安値調整があれば買いの絶好の機会になるとしながらも、ロングポジションが過飽和であり需給緩和の見通しがあるアルミニウムについては警戒感を維持している。
利上げとAI波動のダブルパンチ、メタルロングの全面撤退
金属資産の黄金期は、通常、低金利と強力なテーマが共振する時期に訪れる。
2024年から2025年にかけての利下げサイクルに、AI演算力インフラ整備の熱狂と諸外国による戦略鉱物への関心が高まったことが重なり、グローバルなメタル投機ポジションは過去2021〜2022年の水準まで回復した。しかし現在、マクロ環境の風向きは完全に転換している。
米国での利上げ完了および2026年12月の追加利上げをマーケットが織り込んでいるため、無利子資産の保有コストが急増している。金利上昇は資金調達コストに敏感な建設・自動車分野の最終需要を直接的に圧迫し、強力なドル相場はさらにコモディティ下落圧力を増幅させている。
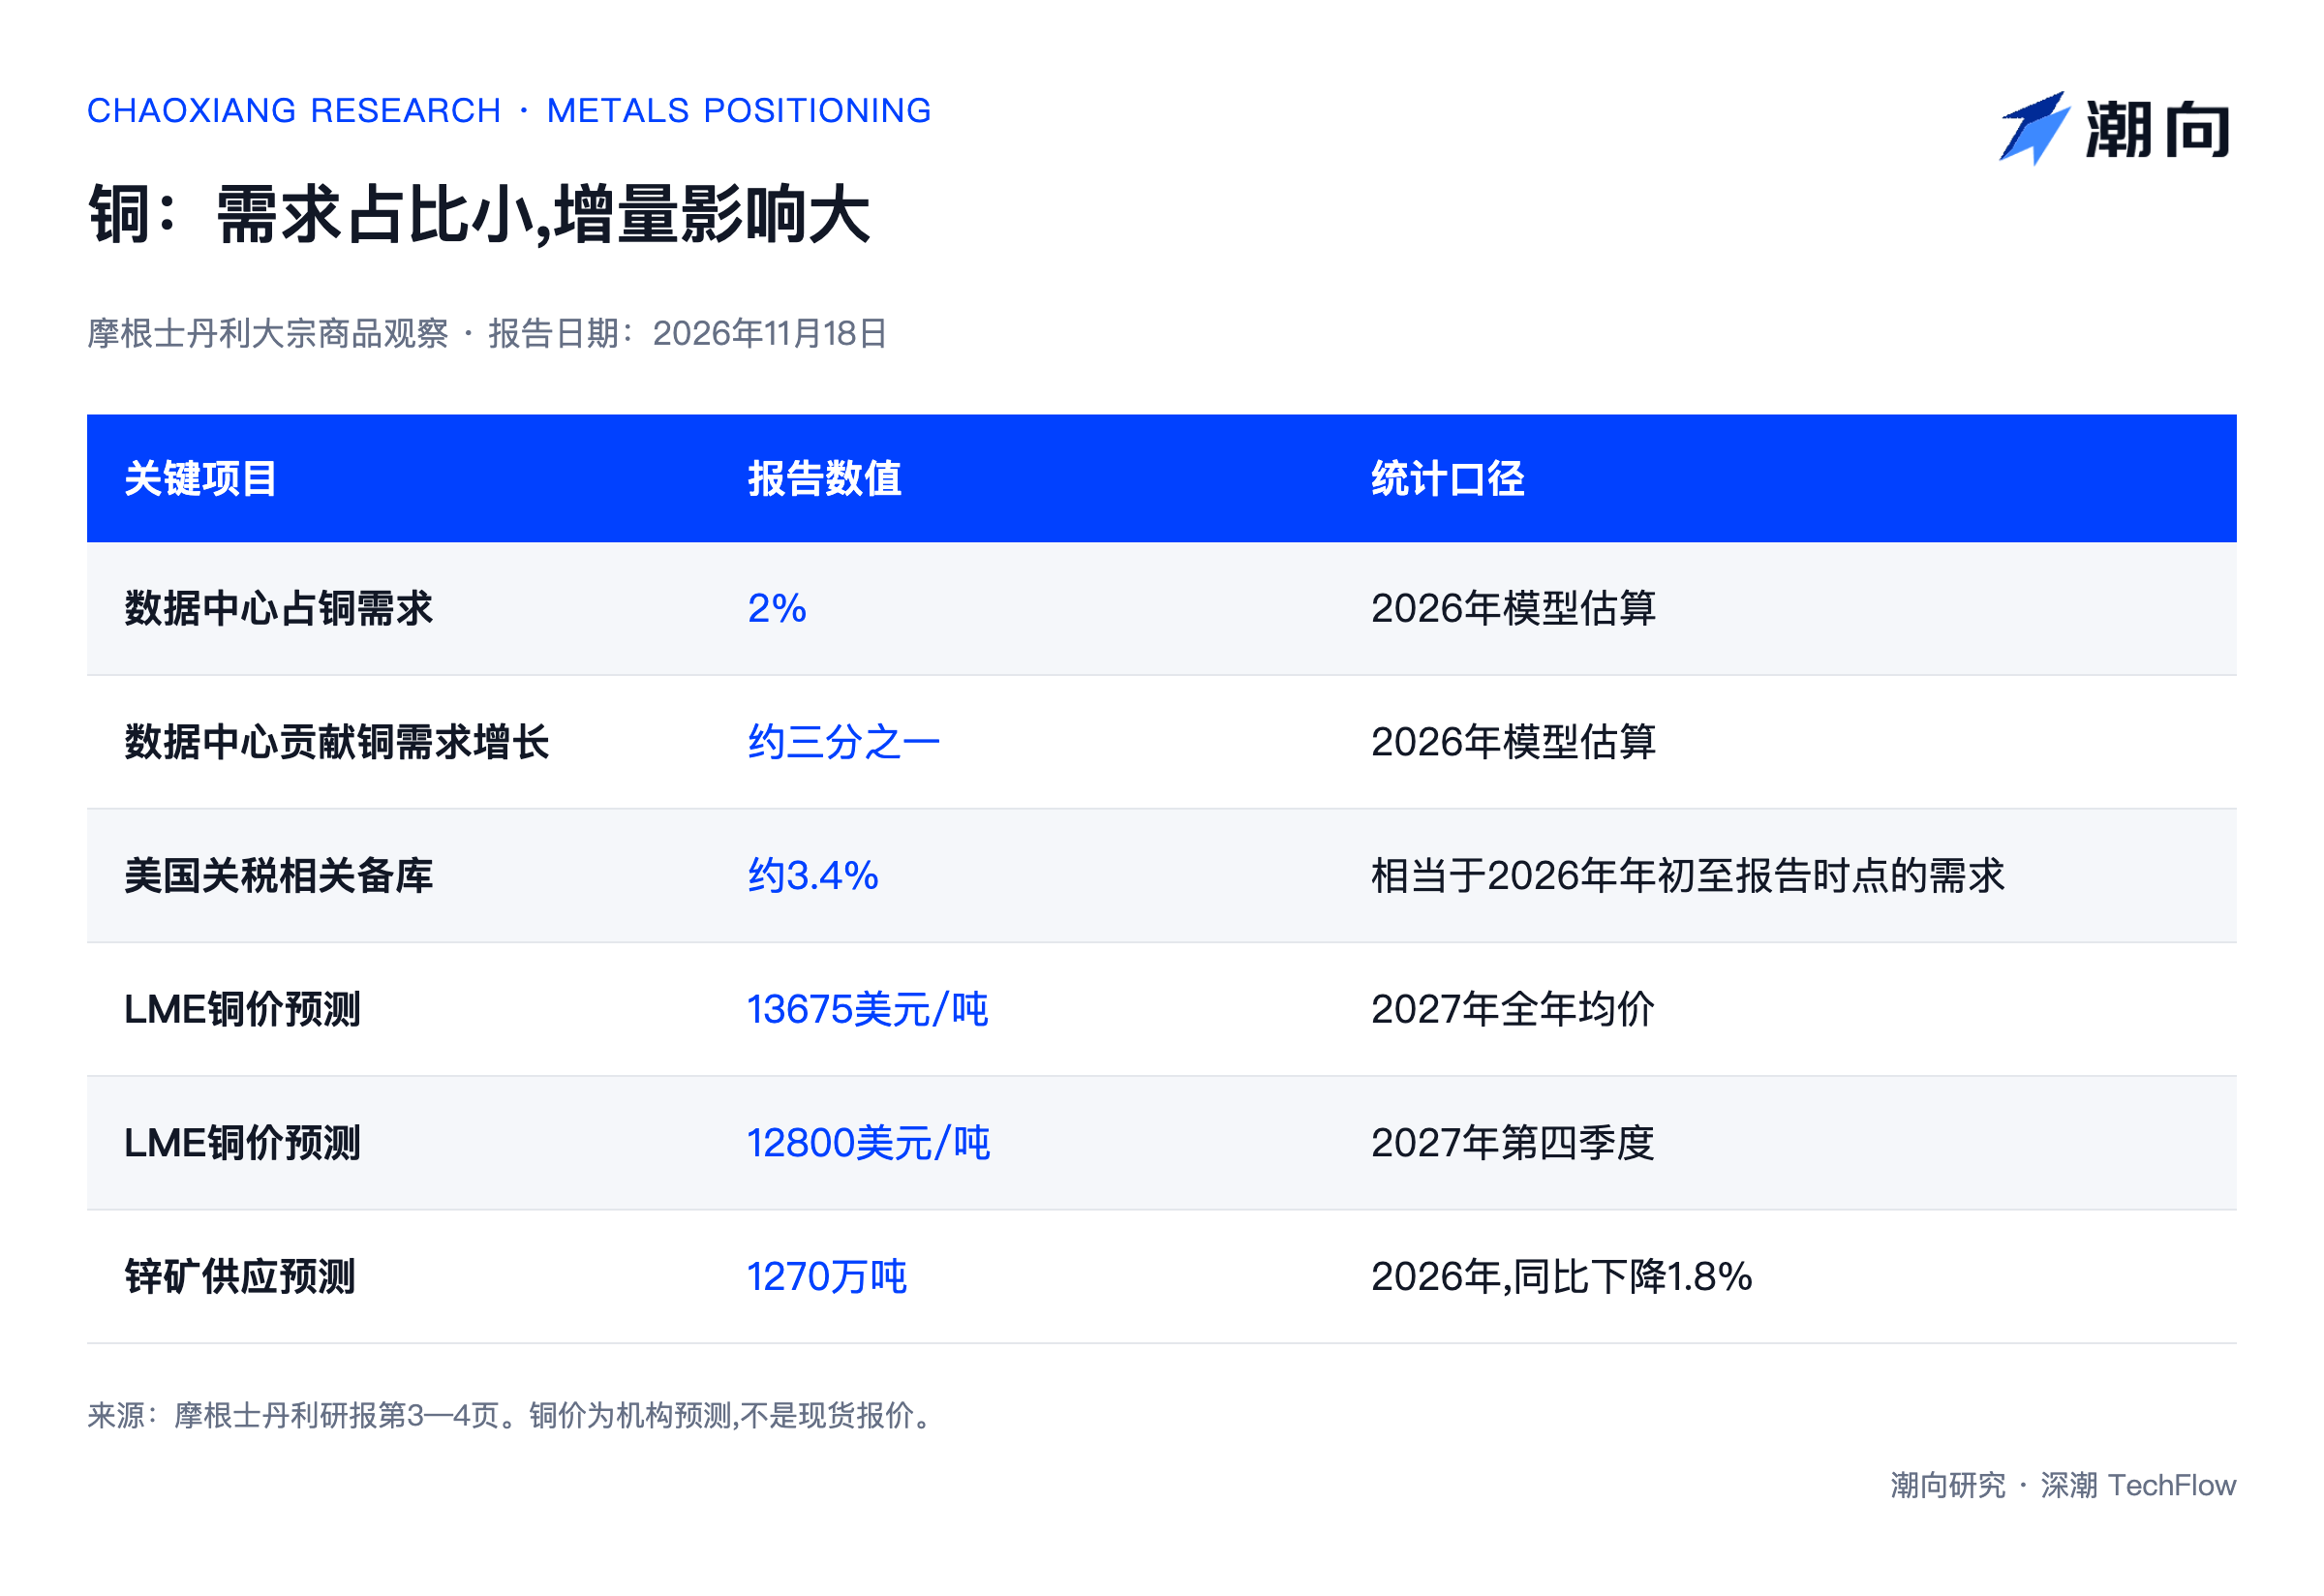
以前はAI演算力インフラ整備による買い要因を支えていたロジックにも亀裂が入っている。米テクノロジー大手「Mag7」と高い相関を持つコア資産として、銅は最近のAIセクター売却ラッシュを激しく押し付けられた。モルガン・スタンリーによれば、2026年にはデータセンターが世界の銅総需要のわずか2%を占めるものの、需要増加分の3分の1を担っており、端境価格決定権が極めて高い。そのため、データセンター建設ペースへの懸念がロングポジションの一斉売却を直接引き起こす結果となった。
銅の供給不足論は変わらぬまま、アルミニウムのロング飽和により下落余地が残る
資金流出の激しさは、金属銘柄によって明確に二極化している。
銅をめぐるマクロ逆風は予想より強烈だったが、需給のファウンデメンタルは依然として堅調だ。前期には米国の潜在的な関税政策を刺激され、貿易業者が米国向けに備蓄のための前倒し輸送を行った。この在庫補充需要が、2026年頭からの世界銅需要の3.4%を貢献した。現在、2027年1月1日の関税適用期限が近づくなか、米国向けの船積みは鈍化しており、場合によっては中国現物の高いプレミアムを背景に、一部の銅在庫がアジアへ流戻す現象も起きている。
それでもモルガン・スタンリーは2027年の銅需給緊縮予測を修正していない。2027年のLME銅平均価格を1トンあたり1万3675米ドル(第4四半期は1万2800米ドル)と見積もっている。第3四半期の決算シーズンには複数社が生産ガイダンスを引き下げたほか、チリ国立銅業委員会(Cochilco)は約40万トンの供給予測を下方修正した。スクラップ(廃銅)の供給も逼迫しており、モルガン・スタンリーは明確に「感情的な売却圧力によって銅価格が過剰売られ状況になれば、魅力的な買いエントリー機会となる」と述べている。
アルミニウムはこれとは対照的な状況にある。直近で現物が逼迫し一時的にスプレッドを持ち上げたものの、9月までにアルミ価格はトン3000米ドル台前半を堅く保っていた。しかしモルガン・スタンリーは、インドネシアとアンゴラの新生産能力投入、中東での操業再開、欧米における中小製錬所の稼働再開などを背景に、2027年のアルミ需給緩和政策を維持している。LMEにおけるアルミのロングポジションは全基本金属中で最も過飽和状態にあり、再加上高金利が景気後退を牽引する影響も受け、アルミ価格はさらなる下落リスクに直面している。
亜鉛は需給構図において多空が激突する展開となっている。モルガン・スタンリーは2026年の世界亜鉛鉱山生産量が1.8%減の1270万トンに後退すると予想しており、これは2015年水準を下回る。また2027年の増加分は主に下半場に集中するため、短期的な供給は依然として逼迫している。だが世界的な需要成長率は1%未満にとどまり、LMEにおける亜鉛の両サイドともに大口ポジションが積まれており、高ボラティリティの常態化が避けられない。
ニッケル・鉛・鉄鉱石が強さを示す一方、ゴールドは短期的に圧力を受けるも長期上昇トレンドは維持
全般的な下落相場の中で、以前からショートポジションが重かったり原価ラインに近い銘柄こそが、相対的に底堅い動きを示している。
ニッケルと鉄鉱石はともにマージナル・コストによって強力な支えを受けている。モルガン・スタンリーの試算によると、現在のニッケル現物は世界全体のC1キャッシュ・コスト曲線上の第90百分位を11%下回っており、エネルギー・硫黄コストの高騰に伴い一部インドネシアの鉱山企業が減産姿勢を示唆している。市場は間もなく発表されるインドネシアの2027年採掘割当量(RKAB)に注視しており、LMEニッケルのポジションもニュートラル水準にあるため、底堅い特性が浮き彫りになっている。
鉄鉱石もまた2022年末以来の安値圏まで落ち込み、シンガポール証券取引所(SGX)のネット・ショートポジションは2023年の記録開始以来最高を更新した。中国鉄鋼生産の鈍化とギニアのシマンドゥ(Simandou)鉄鉱山の操業加速がファンダメンタルズを圧迫しているものの、高額な海上運賃と灯油コストが原因でブラジルの一部高コスト鉱山が少量ながら減産を余儀なくされ、さらなる下落余地を制限している。鉛は歴史的低水準に近いショートポジションと極めて低いAI関連曝露のため、今回のポジション整理において安定した推移を見せている。
ゴールドは市場流動性の「ATM」としての役割を担っている。利上げ期待の高まり、10年物米国債実質利回りの反発、そしてドル指数が2025年以来の高値更新を受けた影響から、COMEXゴールドのネット・ロングポジションは2024年初頭の水準まで押し下げられている。しかし現物買いはまだ健闘しており、中国人民銀行は2026年10月にゴールドを26トン増額購入し、世界各国中央銀行の年間購買枠は2025年水準を上回る可能性がある。ゴールドETFの売却活動も極めて抑制的である。
モルガン・スタンリーは、ゴールドの主権債務および財政持続可能性への懸念によって牽引されている長期論理は依然として健全であると分析している。原油価格がさらに下落した場合、あるいは市場がFRBの利上げサイクル終焉を確認すれば、ゴールドは再び上昇軌道に乗るだろう。ただしFRBによる利上げ停止を明確に示す兆候が出るまでは、金属セクター全体における激しいボラティリティは続くものと見ている。
本稿は潮向研究が第三者の証券会社のリサーチレポートを編集・解説したものである。本文中に記載されているRating、目標株価、利益予測および関連する判断は、当該証券アナリストの見解であり、所属機関の立場のみを表すものであり、潮向研究の見解を代表するものではなく、また投資提案を構成するものではない。
市場にはリスクが存在し、意思決定は自立して行う必要がある。本稿はいかなる証券売買の根拠として用いるべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo