ゴールドマン・サックス調査レポート解説:アリババクラウドの成長率が53%に急伸、利益が2倍以上に増加したアリババに2倍の上昇余地を提示
阿里クラウドコンピューティングおよびコンピュートパワーサービスの四半期売上高は前年同期比53%増となり、商業化利益率が14.5%へ急騰。これによりアリババグループの2027会計年度第2四半期調整後営業利益(EBITA)は前年同期比260%増の大幅拡大となった。
阿里クラウド単四半期売上高53%急伸、利益率14.5%に跳躍
2026年9月末で終了する2027会計年度第2四半期において、アリババの総売上高は人民元2,715億1,900万年に達し、前年同期比10%増となった。これはゴールドマン・サックスおよび市場コンセンサスの予想におおむね合致する結果だ。
グループの調整後営業利益は人民元326億3,600万を記録し、前年同期比260%増と大きく拡大。ゴールドマン・サックスの予想を6%超え、市場コンセンサスよりも16%高い水準を更新した。
想定を超える業績を引き上げた核心的な牽引役は、阿里クラウドコンピューティングおよびコンピュートパワーサービス部門であった。該部門の四半期売上高は人民元609億7,300万に達し、前四半期の45%からの成長ペースがさらに加速して53%となった。これはVisible Alphaによる市場コンセンサスを約3ポイント上回る数値だ。
成長の原動力は外部からの有料需要の爆発的増加にある。阿里クラウドの外部顧客収入は前年同期比64%増となり、コンピュートデバイスソリューションを除く定常的な外部収入の成長率は67%に達した。AI関連製品の収入はすでに連続13四半期にわたり三段階(三桁)の前年同期比成長を維持している。
スケールの経済性は損益計算書に迅速に反映された。第2四半期の調整後営業利益率は14.5%となり、ゴールドマン・サックスの予想(12.5%)を上回り、前四半期の11.6%も明確に凌駕した。部門利益は前年同期比121%増の人民元88億3,800万に達し、ゴールドマン・サックスの予想を16%上回った。ゴールドマン・サックスの試算によれば、阿里クラウドの当四半期のインクリメンタル・マージンは実に23%に達する。
ハードウェア層の強化も同時に進展している。テッド(T-Head/平頭哥)はこの四半期内に次世代「真武V900」AIチップを発表するとともに、スーパーノードアーキテクチャのアップグレードとAIエージェント向けネイティブクラウドインフラストラクチャの整備を進めた。
フラッシュセールスの損失縮小がEC利益を支えるが、純利は税率に足を引っ張られる
過去複数の四半期にわたりグループ収益性を圧迫してきた即時小売ビジネスは、第2四半期で損失縮減の結果を残した。
統合後のECグループの四半期売上高は人民元1,972億3,700万(前年同期比2%増)だった。そのうち顧客管理収入(CMR)は人民元750億3,300万で、名目上は前年同期比5%減となった。これは主に新規出品者インセンティブ計画による収入相殺の影響によるものだ。この会計上の相殺を除外すると、同一基準での顧客管理収入は実際には前年同期比1%増となり、ゴールドマン・サックスの予想を満たす結果となった。
利益面では強力な反落が見られた。即時小売のユニットエコノミクスが改善したため、同事業は市場シェアの安定を維持しながら損失を縮小。四半期売上高は前年同期比22%増の人民元588億に達した。これによりECグループの調整後営業利益は前年同期比243%増の人民元388億5,100万となり、利益率は19.7%へ上昇。ゴールドマン・サックスの予想(18.8%)を上方更新した。
AIラボおよびアプリケーションセグメントも同様に関業化の加速を図っている。同セグメントの四半期売上高成長率は前四半期の16%から51%へ急騰し、人民元44億3,500万となった。これはゴールドマン・サックスの予想を24%超える数値だ。一方、同セグメントの調整後営業利益損失は人民元105億300万と、前四半期の人民元138億6,100万の損失から大幅に縮小した。
唯一の不透明な点(欠点)は純利益面に現れた。営業利益が想定を大幅に上回ったものの、グループの第2四半期調整後純利益は人民元200億3,100万にとどまり、ゴールドマン・サックスの予想(人民元277億2,800万)を下回った。調整後米預託証券(ADR)あたりのEPSは人民元8.10円で、市場コンセンサスを24%下回った。ゴールドマン・サックスは、これが主に当四半の有効税率が前年同期の23%から37%へ急上昇したことによると指摘している。
CAPEXは予想割れ、キャッシュフローの純流出が縮小
過去1年間、ウォール街がアリババに対して抱いていた最大の懸念は、AIインフラへの資金投下が際限ない赤字化へとつながることだった。第2四半期のキャッシュフローデータは、その懸念を緩和させるサインを提供した。
当四半のアリババ資本支出(CAPEX)は人民元504億7,700万で、前年同期比60%増となった。成長ペースは前四半の75%から鈍化したほか、ゴールドマン・サックスの予想(人民元628億300万)も20%程度下回った。横軸比較で見ると、この規模はテンセントの同規模における人民元650億の現金資本支出を下方更新している。2026年9月末時点で、契約済みだが未払いの資本約束合計額は人民元620億となっている。
クラウドインフラへの継続的な投資が続くなか、即時小売の損失縮小とクラウド顧客の前払金増加を受け、グループの第2四半フリーキャッシュフロー(FCF)の純流出は人民元345億へと縮小。前四半期の人民元447億の純流出と比較して100億元以上改善した。経営陣は決算資料において、投資Capital効率(ROIC)を重視するAI投資規律を堅持し、最終的にフリーキャッシュフローを黒字化させる方針を改めて表明した。
決算説明会で注目される6大焦点とバリュエーション・スペース
ゴールドマン・サックスのレポートは、今後の電話会議で注視すべき6つの追跡ポイントを列挙しており、其中最も重要なのはコンピュート供給と契約の耐久性だ。
第1に、外部からの高級コンピュートレンタルが制限される環境下において、今後数年間でギガワット級データセンターの拡張を支援するCAPEX計画、およびテッド(平頭哥)が開発した専用集積回路(ASIC)の生産能力増強ペースと、トークン単価のコスト優位性。
第2に、コンピュート契約のロック期間。現在、GPU-as-a-Service(GPUaaS)およびModel-as-a-Service(MaaS)において1年物以上の長期ロック契約が占める割合が、将来業界の供給回復やコンピュート価格下落が生じた場合でも、アリババが5~6年の設備減価償却期間内で順調に3年での回収を実現できるかを左右する。
第3に、AIアプリケーション層の損失が頂点を迎える時期、および企業向け「QwenWork(千問オフィス)」がDingTalk(釘釘)の配信網とテッドのコンピュートコストを活用し、テンセントの「WorkBuddy」やByteDance(バイトダンス)の「Doubao Office(豆包オフィス)」との競争において、有料ユーザー数(ペイイングシート)でどのような実績を上げるか。
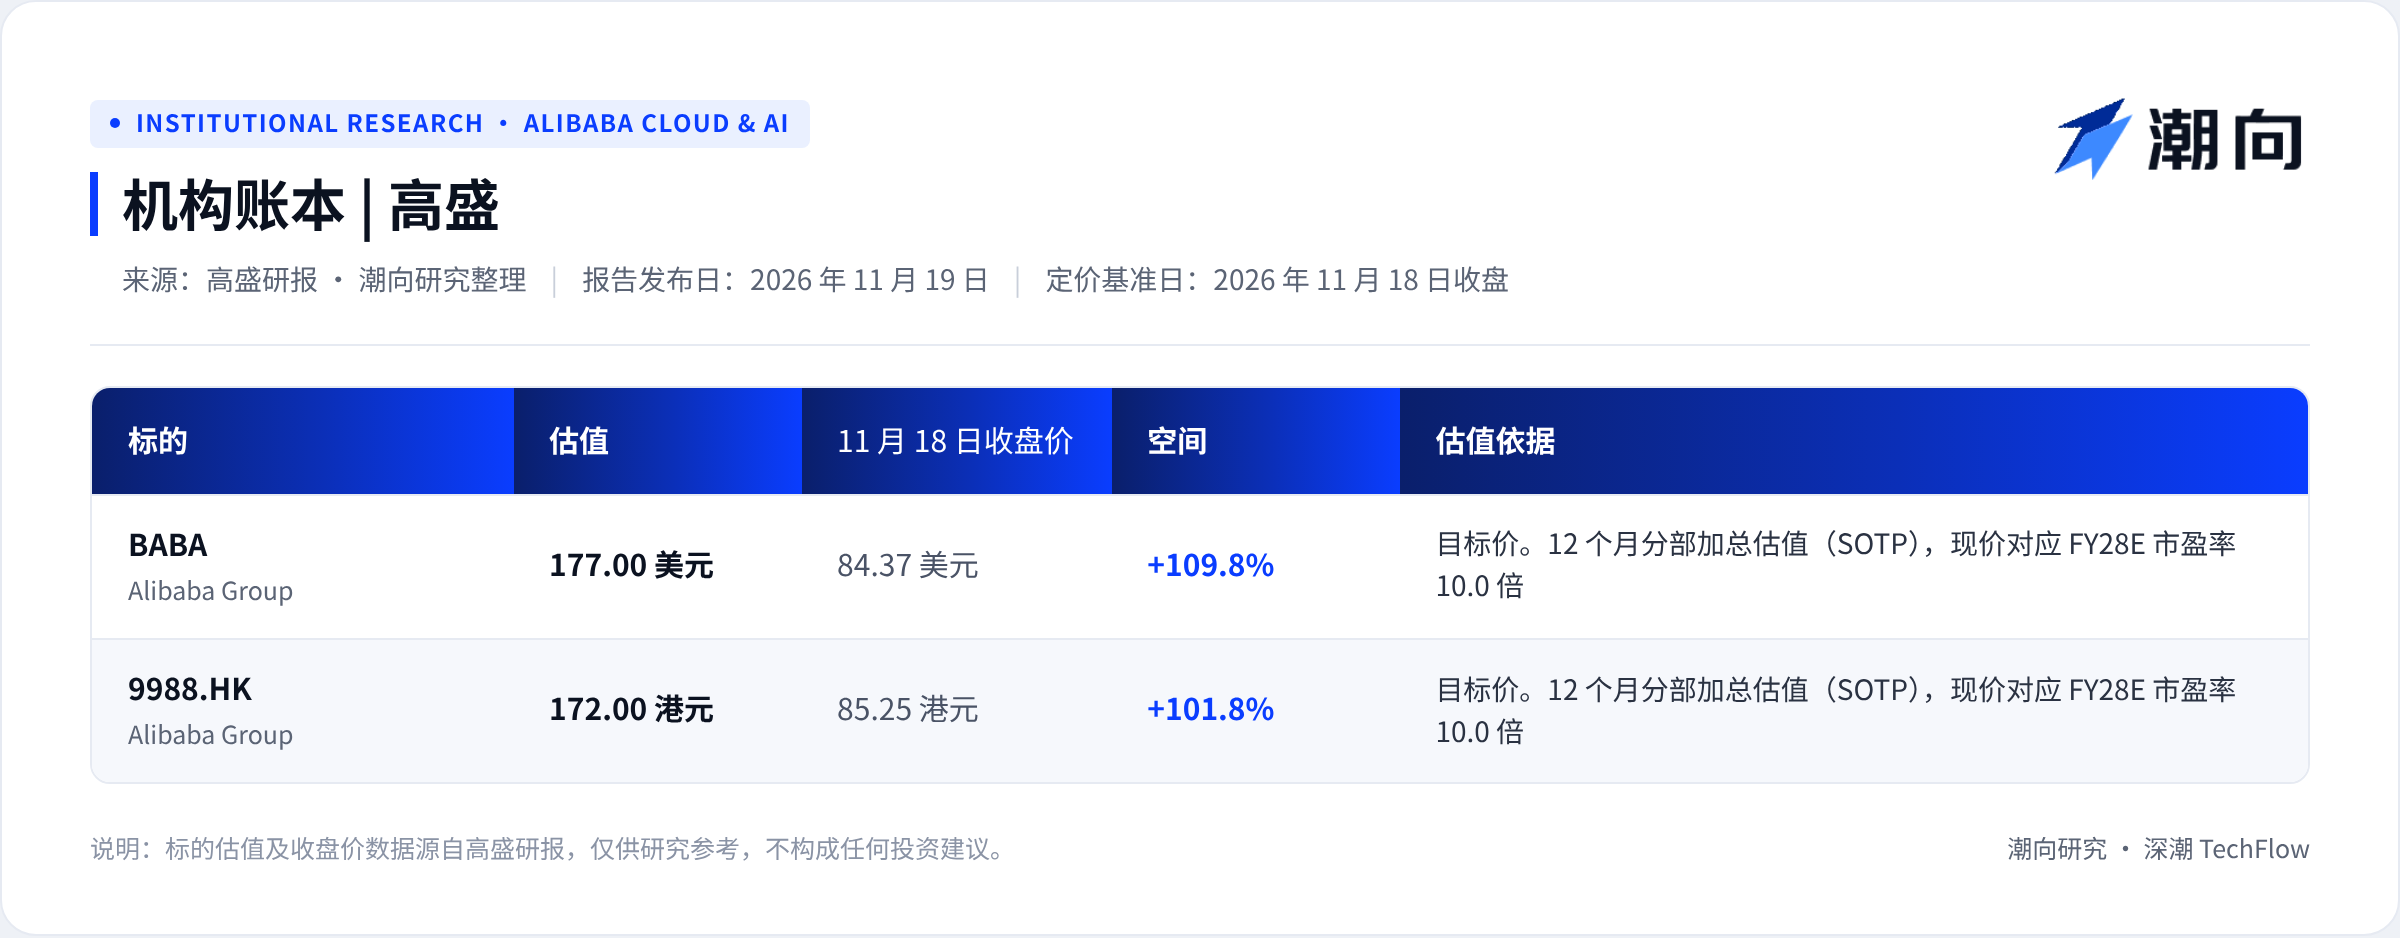
11月18日の終値に基づくアリババの株価は米国市場(BABA)が84.37ドル、香港市場(9988.HK)が85.25香港ドルであり、ゴールドマン・サックスが予測する2028会計年度のEPSを基にしたPERはわずか10.0倍となっている。ゴールドマン・サックスは部門別加算価値(SOTP)に基づき、米国株为目标価格177ドル、香港株为目标価格172香港ドルの12ヶ月ターゲットを提示しており、これらは現状価格から两倍超の上昇余地を内在している。
機関調査メモ
本記事は「潮向研究」が第三者証券会社によるアナライストレポートの整理・解説を行ったものである。本文中で引用されている評価、目標価格、利益予測、および関連する判断はすべて該当証券会社アナリストの見解であり、所属機関の立場のみを表すものであり、「潮向研究」の見解を代弁するものではなく、いかなる投資助言としても構成されないことを付記する。
市場リスクが存在するため、意思決定は独立して行う必要がある。本記事はいかなる証券の売買の根拠として使用すべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo