比特幣不再跟漲 AI:芯片股暴漲 85%,BTC 卻跌 39%,「數字黃金」敘事迎來轉折?
作者:DWF Labs
編譯:深潮 TechFlow
深潮導讀:長久以來,比特幣一直被冠以“數字黃金”的美譽,但其在真實資產負債表與交易終端中的聯動軌跡卻往往背道而馳。自 2020 年流動性大放水以來,比特幣在極長週期內實質上演變為高貝塔科技股的影子資產,與納斯達克指數呈現出緊密的同向共振。
然而隨著近期半導體芯片股搶佔波動率王座、AI 敘事分流風險資本,比特幣正展現出前所未有的資產分化跡象:一邊與芯片股呈現負相關,另一邊與傳統黃金的 90 天相關性創下十年新高。本文通過十餘年量化數據,深度拆解比特幣真正的宏觀聯動密碼。
自 2020 年以來,比特幣與美股的聯動最為緊密。
它與納斯達克指數的相關性從接近於零躍升至 0.4;在納斯達克單日跌幅達到或超過 1% 的交易日中,比特幣有約四分之三的時間跟隨下跌,平均跌幅達 2.0%,而同期傳統黃金僅微跌 0.2%。
與此同時,比特幣的年化波動率自 2017 年以來已近乎腰斬(從 90% 降至 44%)。在 2026 年,半導體芯片板塊的年化波動率甚至在歷史上首次超越了比特幣。
而在近期的宏觀敘事中,比特幣正與 AI 交易出現顯著背離。若剔除納斯達克大盤自身的波動影響,自 2026 年 3 月以來,比特幣與芯片股的相關性為 -0.30:當芯片股跑贏納斯達克時,比特幣往往顯著滯後。自 2025 年 9 月至今,芯片板塊累計大漲 85%,而比特幣卻累計下跌 39%。
但另一面,比特幣與黃金的關聯度卻在 9 月創下了十年新高(90 天相關性達 0.59)。
比特幣最廣為人知的標籤是“數字黃金”。但在現實交易中,比特幣究竟在多大程度上與黃金保持同步?如果不是黃金,它真正共振的資產究竟是什麼?
比特幣與美股的聯動最為緊密
從 2016 年到 2019 年,比特幣幾乎獨立於全球絕大多數傳統資產進行交易。
在那幾年裡,它與股票、黃金、美債以及美元指數的相關性始終處於極弱水平,年化相關係數從未高於 0.22,也從未低於 -0.14,在微弱的正負區間內隨機徘徊,毫無持續規律可循。
儘管頭頂“數字黃金”的頭銜,但在過去十年的絕大多數時間裡,比特幣與黃金的相關性始終偏弱:在十個完整年份中,有八年二者的相關係數僅在 -0.05 至 0.15 之間,僅在 2019 年(0.22)與 2020 年(0.30)出現過短期跳升。2026 年迄今二者的相關係數為 0.32,創下歷史最高水平。
這一相關性的激增主要發生在 2026 年夏季。在此之前,二者的 90 天滾動相關性一直徘徊在 0.2 附近,直到 6 月開始快速拉昇,並在 9 月觸及 0.59,創下十年最高紀錄,遠超同期比特幣與納斯達克指數的相關度(0.34)。
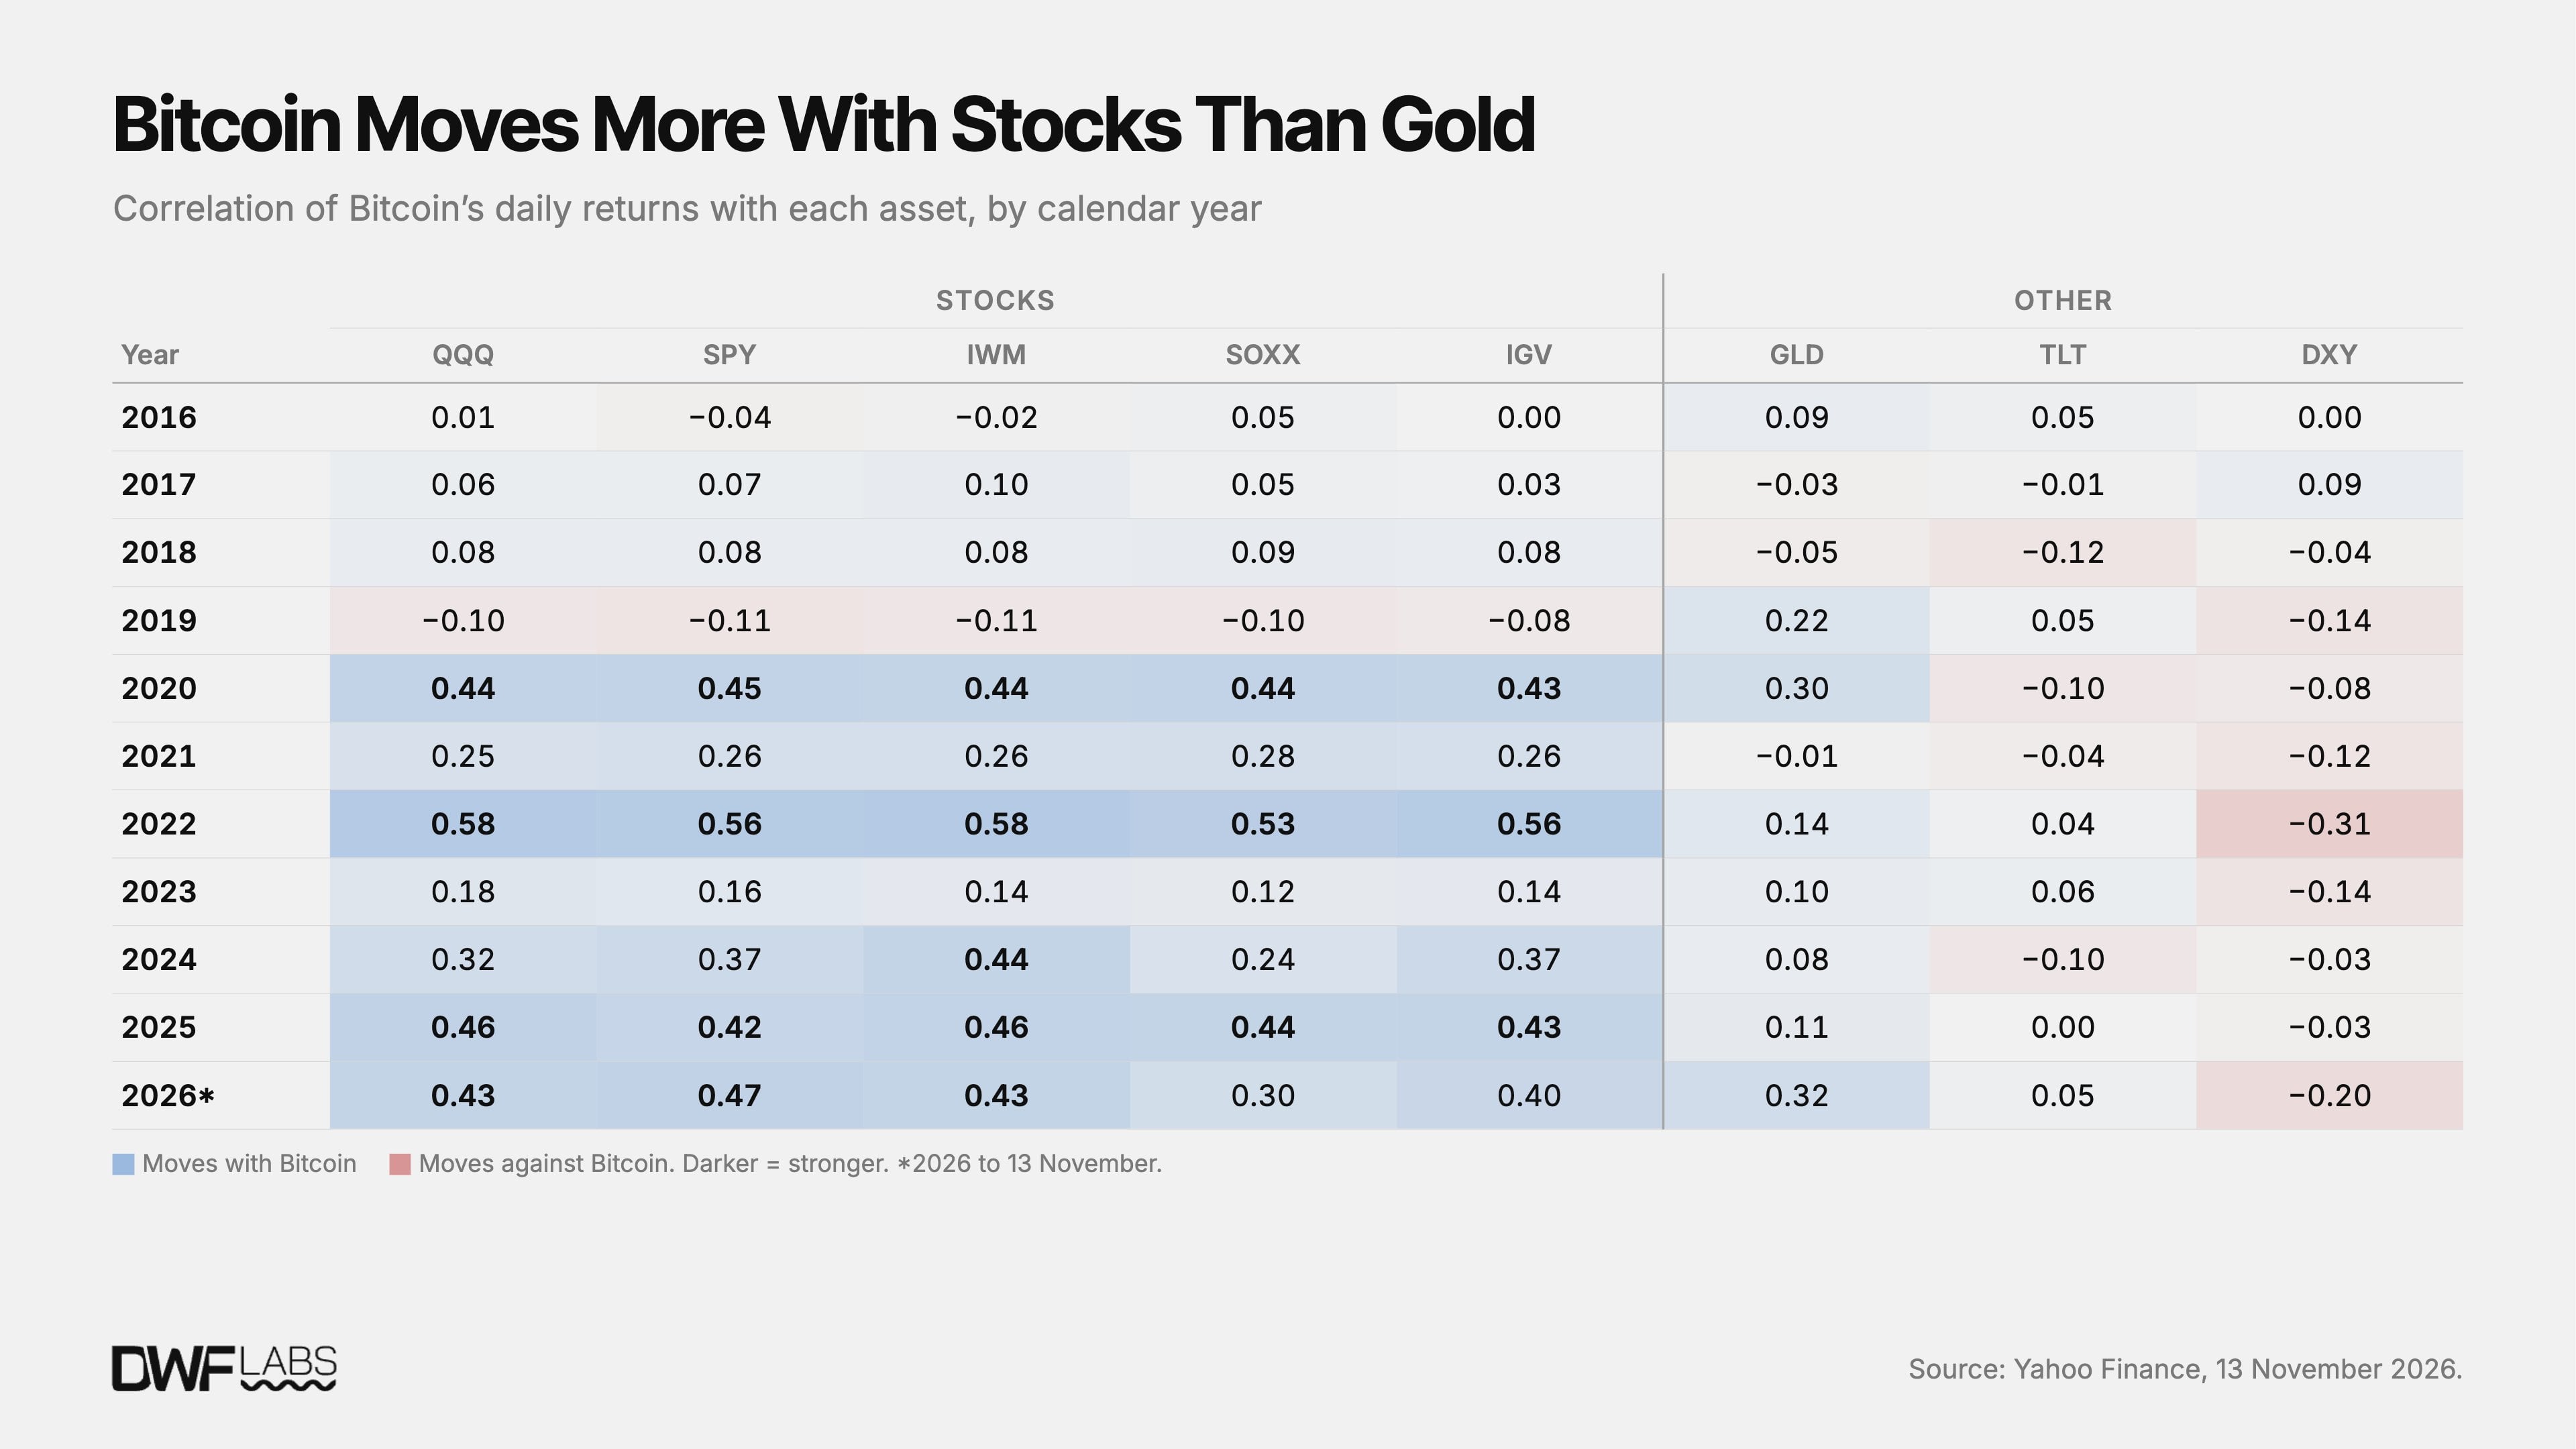
圖:2016 至 2026 年比特幣與主流宏觀資產年化相關性總覽
然而,縱觀全局,美股依然是與比特幣捆綁最深的資產。無論對比標普 500 指數(SPY)還是納斯達克 100 指數(QQQ),比特幣與其相關係數在 2020 年之前僅為零左右,而在 2020 年至現貨 ETF 獲批上市期間迅速攀升至 0.39 至 0.40。在 ETF 上市之後,這一相關性始終穩固維持在 0.39。在 2022 年流動性緊縮拋售潮中,二者的 90 天相關性峰值曾突破 0.6,30 天相關性峰值甚至一度超過 0.8。2020 至 2021 年全球央行釋放的天量廉價流動性,同時湧入了這兩個蓄水池。
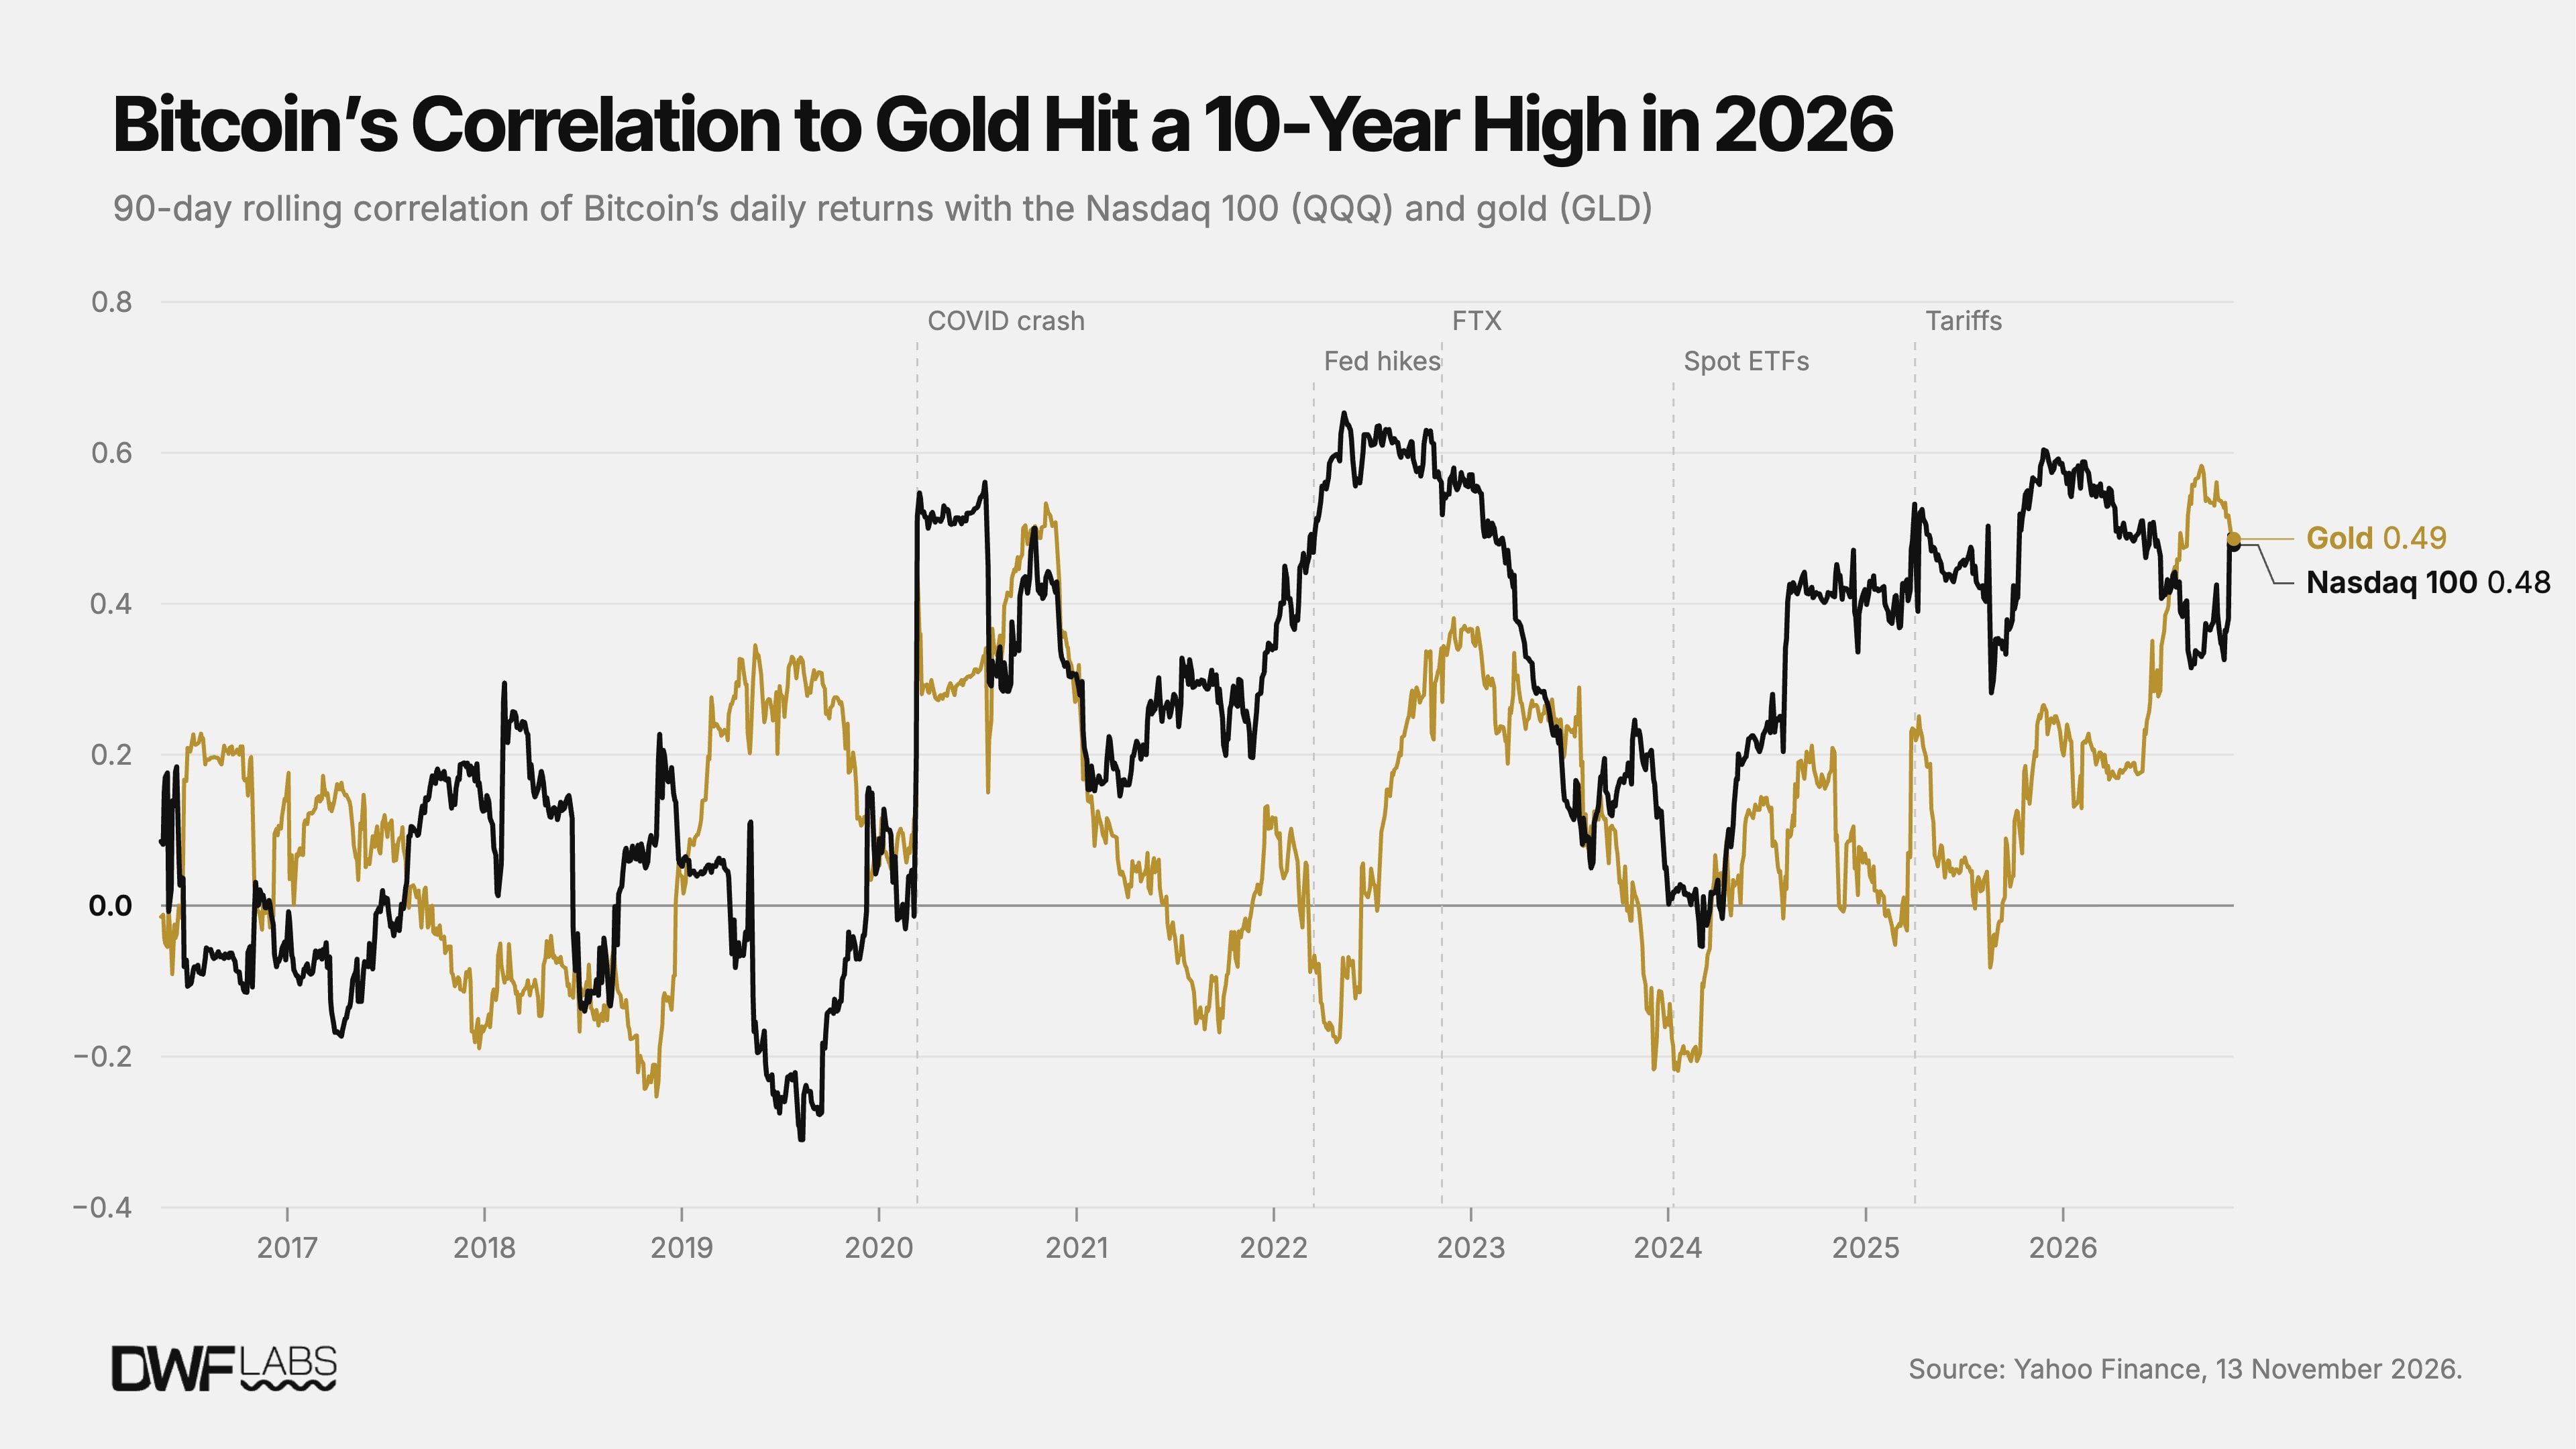
圖:比特幣與納斯達克 100 及標普 500 滾動相關性歷史走勢
0.4 的相關係數屬於中度相關,而非極高相關。股票市場的波動大約只能解釋比特幣約六分之一的日內變動。真正值得關注的是其長期演進趨勢:它從毫無關聯演化為穩定的 0.4,並在歷次系統性去槓桿與拋售中出現劇烈脈衝,2022 年 5 月其 90 天相關度曾一度飆升至 0.65。
美股其他細分板塊也呈現出相似的演化軌跡。小盤股(IWM)、半導體芯片(SOXX)以及企業軟件(IGV)與比特幣的相關性均在 2020 年大幅躍升,並在 2022 年拋售潮中達到最高 0.58 的峰值,隨後在 2023 年短暫回落並重新反彈。不過,芯片板塊近年已開始脫離這一大隊陣營:在 2024 年與 2026 年,芯片股與比特幣的相關性顯著低於其他板塊(分別為 0.24 與 0.30)。
此外,比特幣與美元指數(DXY)呈現微弱的負相關關係,最顯著的時期發生在 2022 年(-0.31)以及今年(-0.20)。與長期美債(TLT)之間則完全沒有穩定的關聯模式,歷年相關度僅在 -0.11 至 0.06 之間窄幅擺動。部分原因在於債券市場自身定位的漂移:2020 年前美債與美股負相關,但自 2021 年起,美債與股票也開始呈現同向運動。
美股下挫時,比特幣跌幅更為劇烈
當納斯達克指數單日跌幅達到或超過 1% 時,比特幣在約四分之三的時間裡同樣隨之下跌:2020 年至現貨 ETF 獲批期間這一比例為 74%,ETF 上市後微升至 77%,平均單日跌幅達 2.0%。
這絕非傳統避險資產或價值儲藏工具在市場恐慌時應有的表現。作為對照,在納斯達克重挫 1% 以上的交易日中,黃金下跌的概率僅為 57%,且平均跌幅僅有 0.2%。
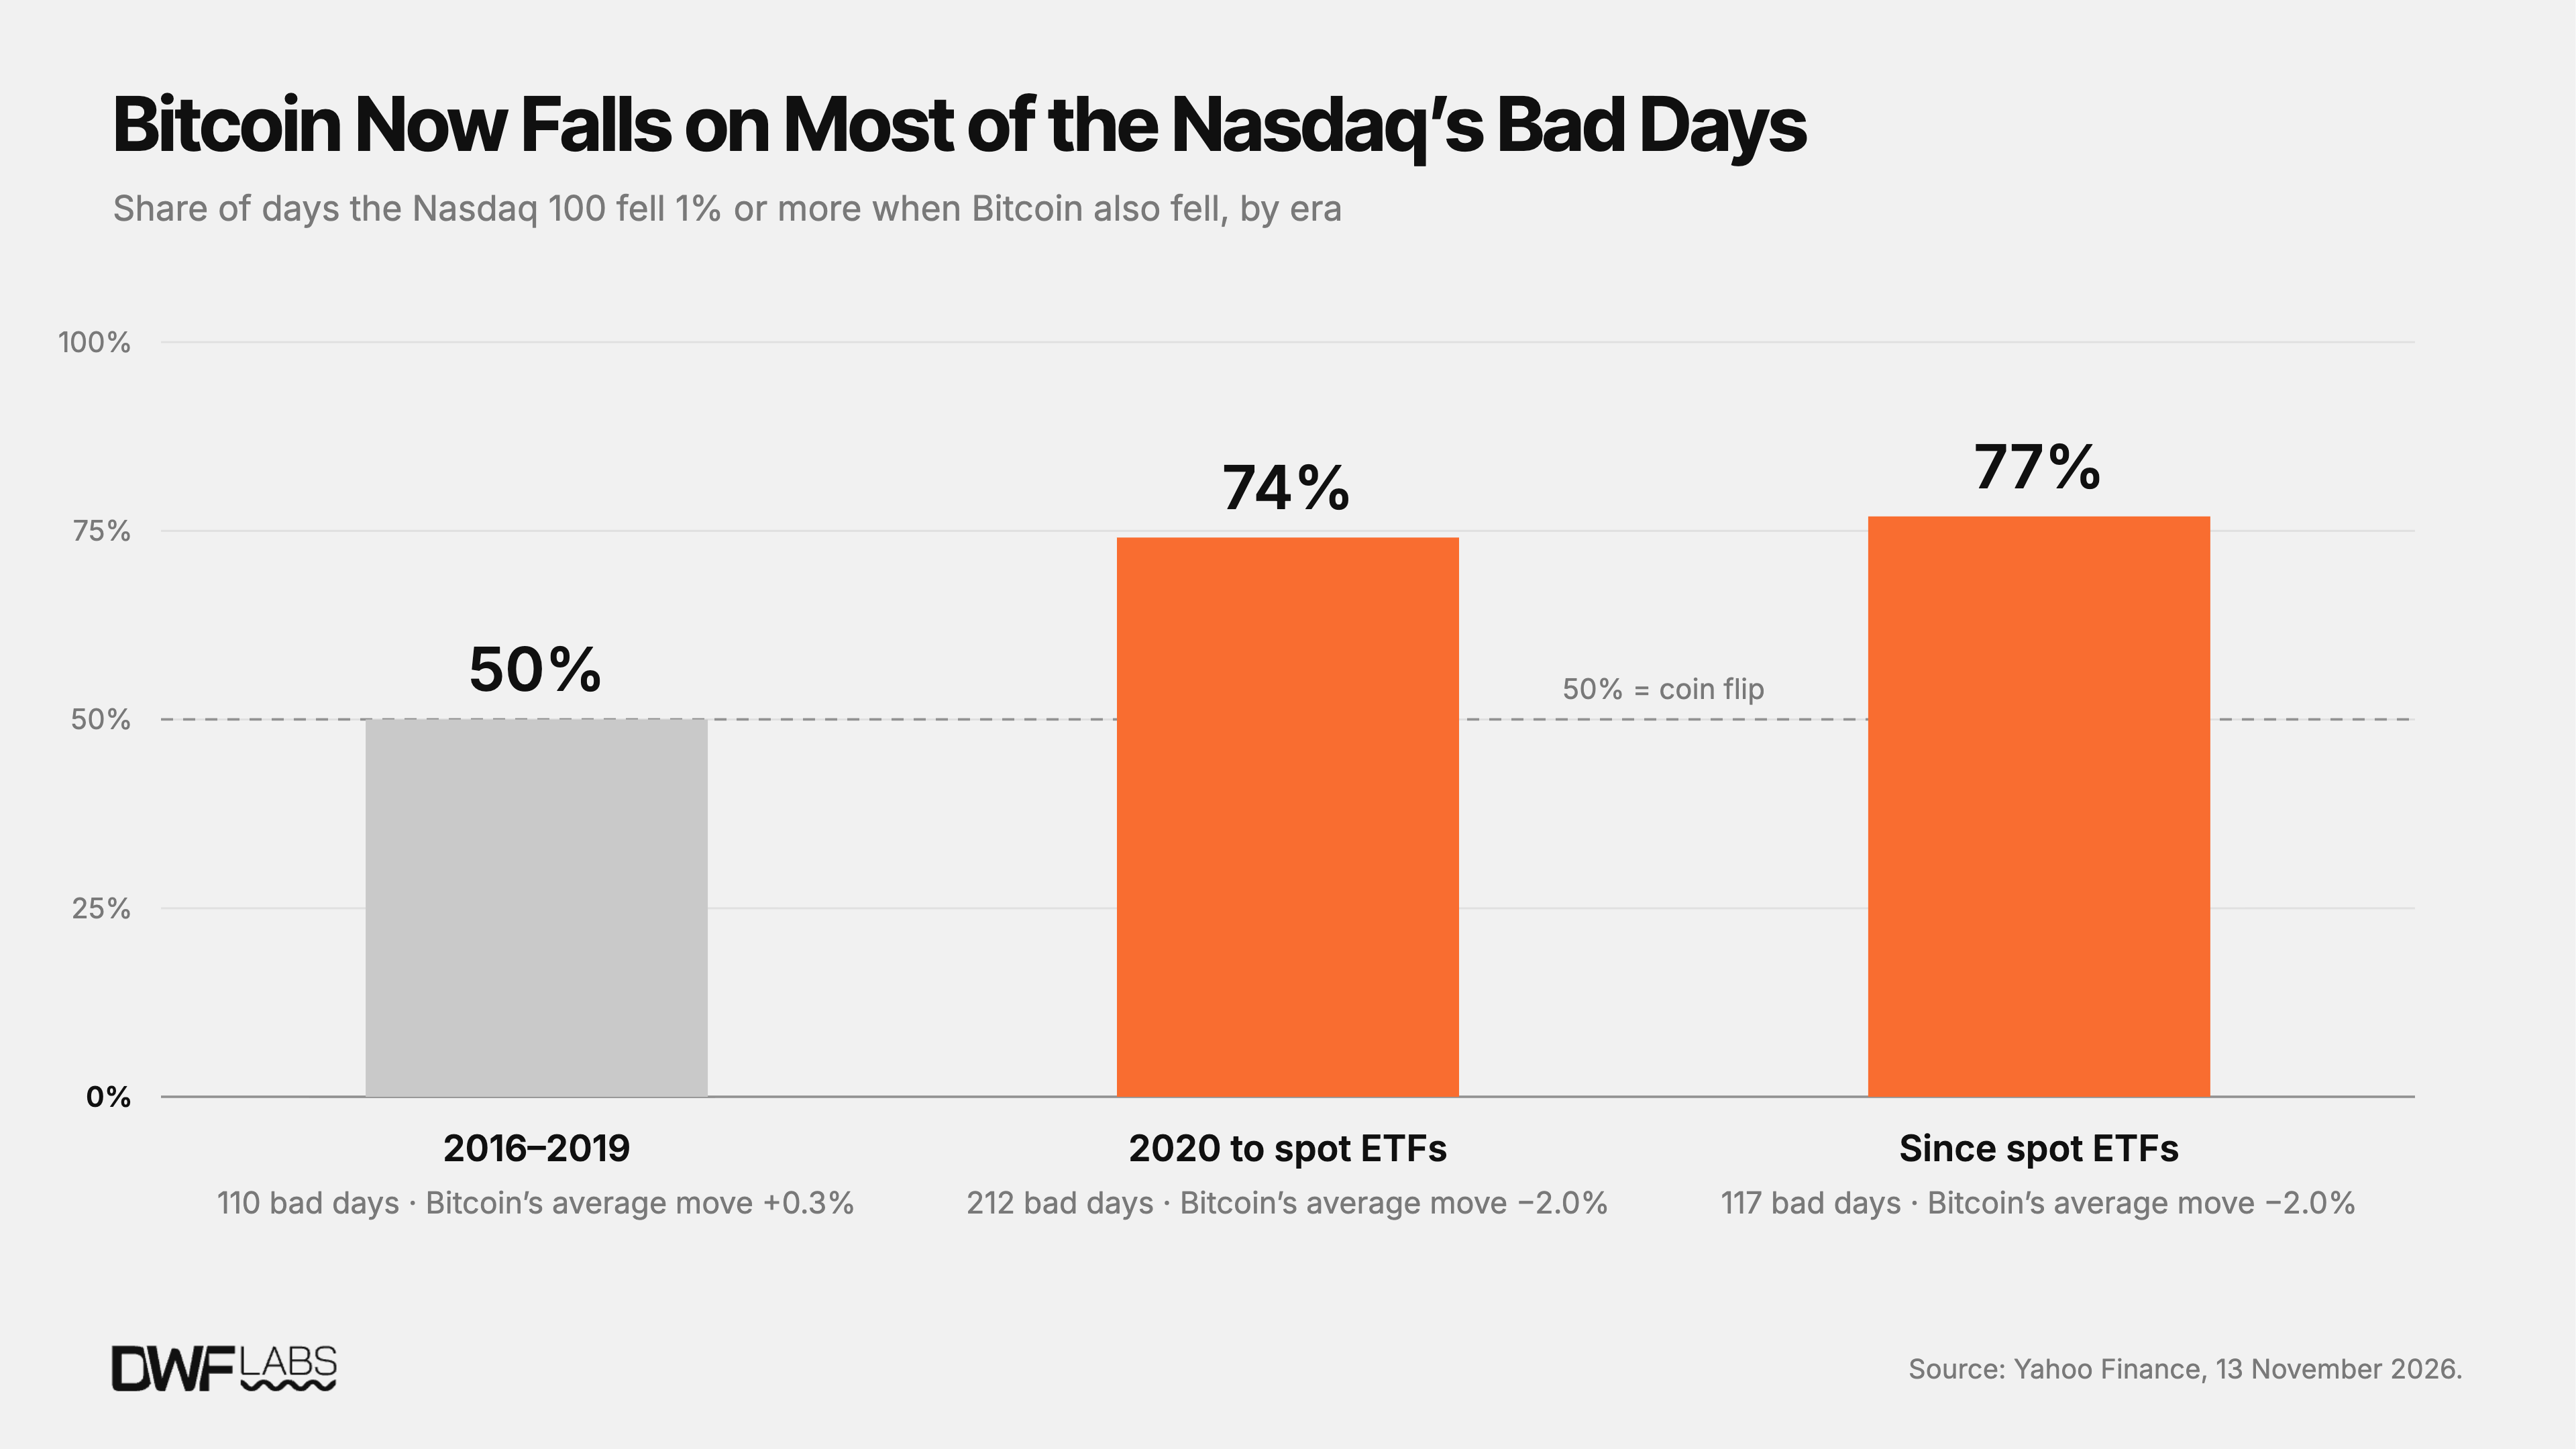
圖:納斯達克大跌日比特幣與黃金的回撤幅度對比
芯片股奪走波動率王冠
2017 年,比特幣的年化波動率曾高達驚人的 90%,相當於同期半導體芯片股的五倍、納斯達克指數的九倍。而在 2026 年迄今,比特幣的年化波動率已降至 44%,在過去十年中僅略高於 2025 年的 40%。即便如此,它目前的波動率依然是納斯達克指數(22%)的兩倍。
最令人意想不到的逆轉來自半導體板塊(SOXX)。2026 年芯片板塊的年化波動率高達 52%,在有量化記錄的十年曆史上首次超越比特幣。在 2016 至 2025 年間的每一個年份裡,比特幣都是所有大類資產中波動最劇烈的一員(2025 年僅以 40% 對芯片的 39% 微弱領先)。
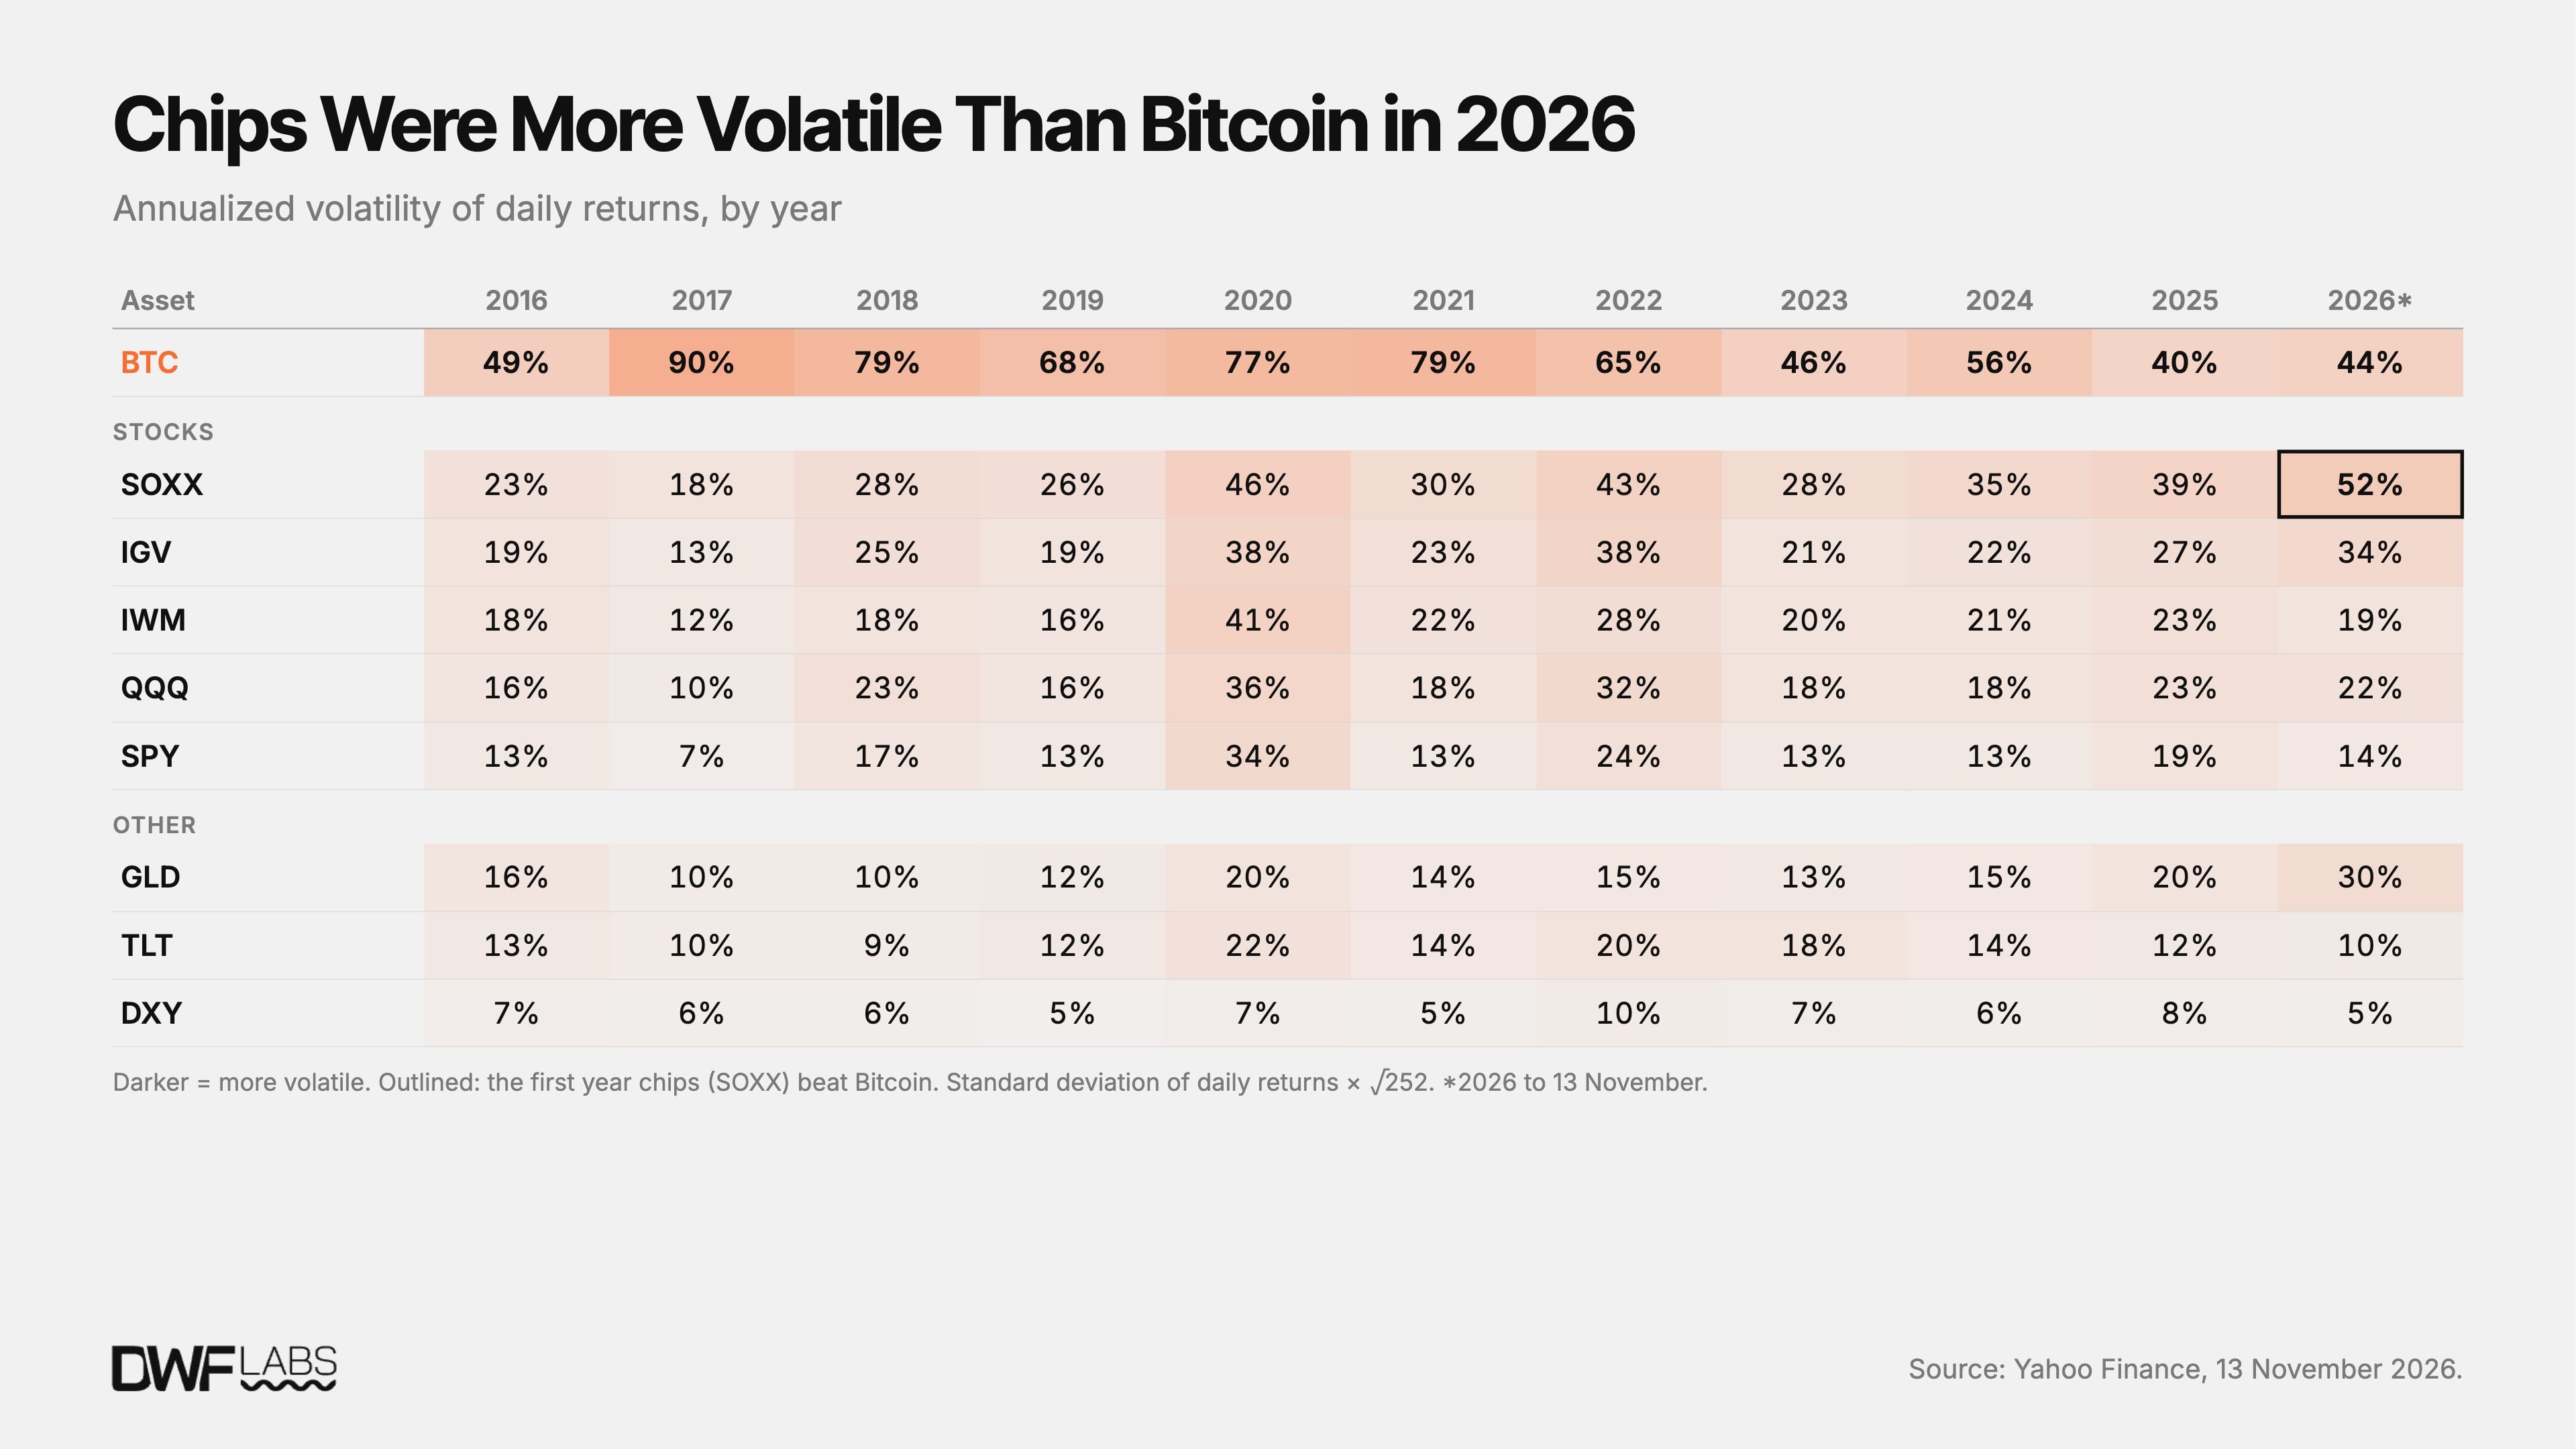
圖:比特幣與半導體、科技股及黃金的年化波動率對比
自 2017 年以來,比特幣的波動率幾乎腰斬(從 90% 降至 44%),除 2026 年出現輕微反彈外,其餘年份幾乎單邊下行。而在同一時期,美股各大細分板塊以及黃金的波動性卻在全面攀升:納斯達克年化波動率從 10% 升至 22%,軟件股從 13% 升至 34%,芯片股與黃金更是直接暴增兩倍,分別觸及 52% 與 30% 的歷史最高水平。僅有長期美債與美元指數的波動率維持相對平穩。
AI 交易狂潮正在將比特幣拋在身後
半導體芯片板塊自 2025 年 9 月起徹底擺脫了納斯達克大盤的引力。截至該月月末,芯片板塊與納斯達克的 60 天滾動相關性驟降至 0.61,創下 2018 年以來的最低紀錄。
自那時起,以算力為代表的芯片股累計狂飆 85%,納斯達克大盤上漲 21%,而傳統軟件板塊下跌 6%,比特幣更是大幅下挫 39%。AI 敘事成為了吸納宏觀風險偏好流動性的絕對黑洞,將加密市場遠遠甩在了身後。
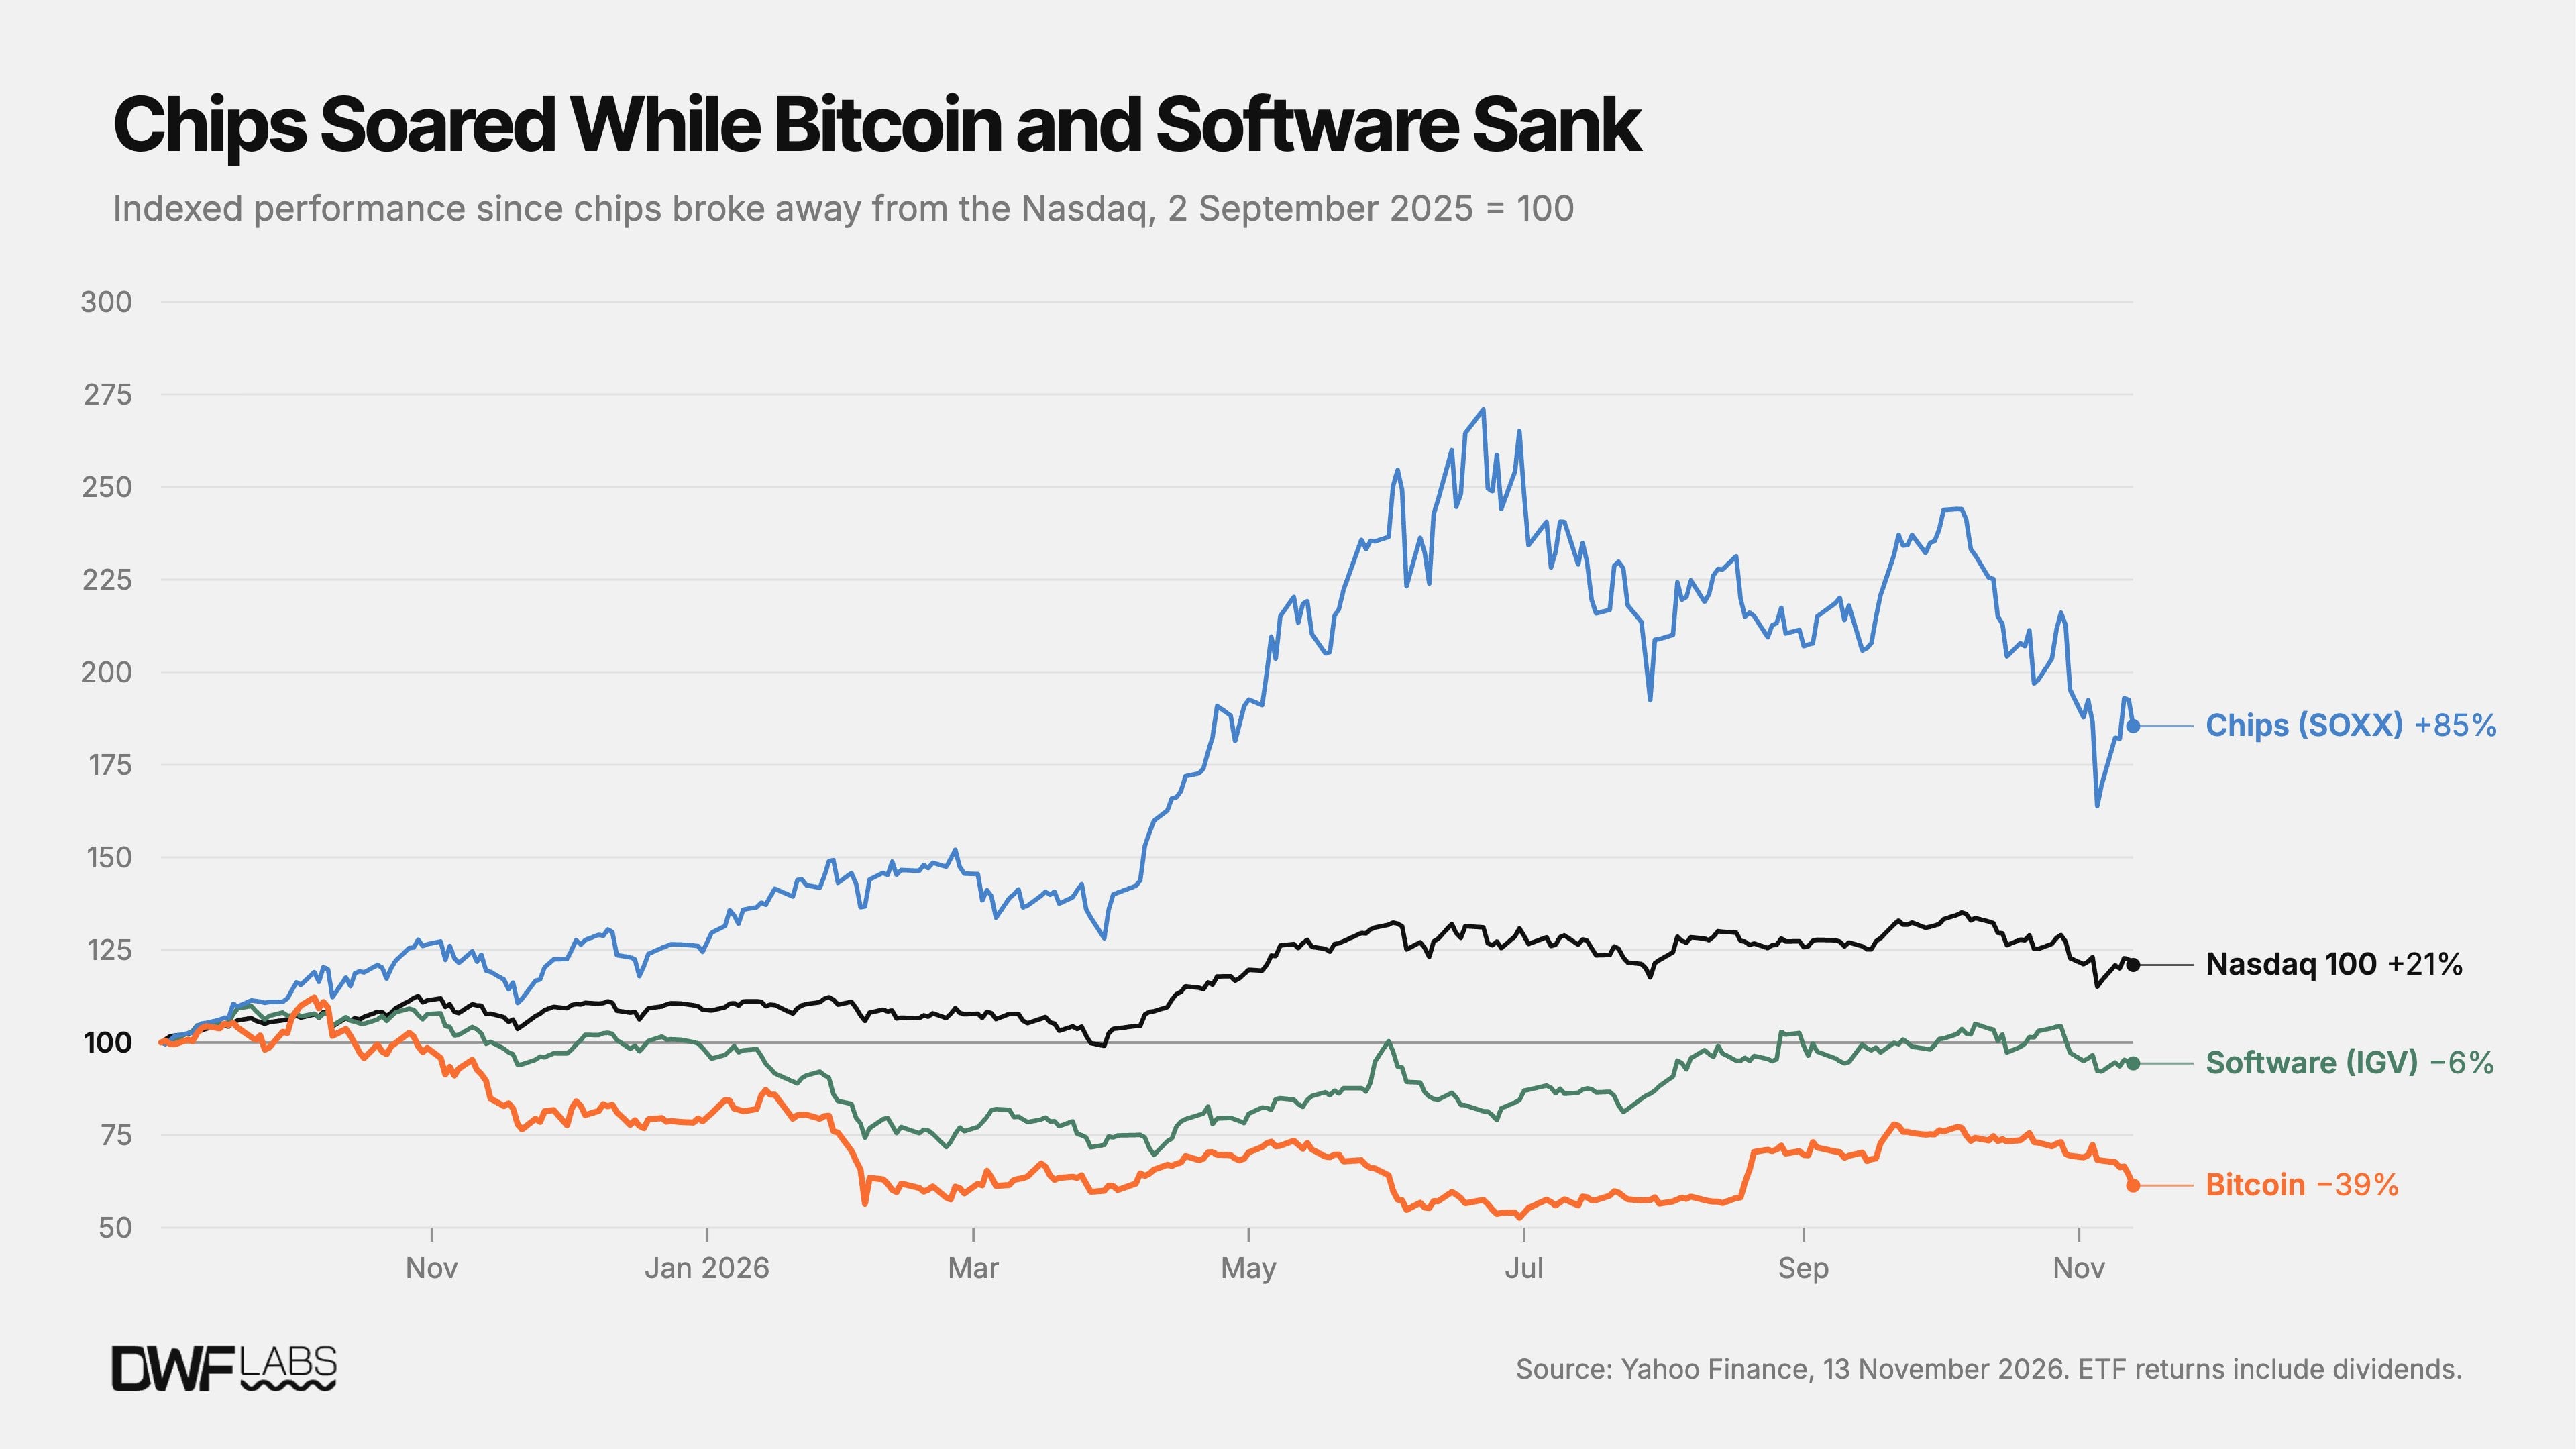
圖:2025 年 9 月以來芯片板塊狂飆與比特幣下挫的鮮明背離
與軟件股同向,與芯片股逆行
在 2026 年表面數據上,比特幣與芯片股(0.30)和軟件股(0.40)依然保持著正相關,但這種表象主要源於納斯達克指數大盤在宏觀層面對三者的共同牽引。
為了徹底剝離納斯達克大盤漲跌的干擾,我們測算了各項資產相對於納斯達克的超額變動:例如,若某日納斯達克上漲 2%,而芯片板塊上漲 3%,則芯片股的相對收益為 +1%。基於這一基準,我們進一步檢驗比特幣的相對超額收益究竟與芯片股共振,還是與軟件股同頻。
在 ChatGPT 問世之前,比特幣的超額走勢與二者均無明顯關聯(與芯片相關度為 0.02,與軟件為 0.03)。在 ChatGPT 爆發後,在芯片股領漲的交易日中,比特幣開始顯著掉隊(相關度為 -0.11)。而自 2025 年 9 月起,比特幣開始全面向軟件股靠攏(+0.35),儘管期間由於 2025 年底科技股普跌拖累,芯片股曾有一段短暫的同向跟隨(+0.18)。但自 2026 年 3 月以來,二者的分化已徹底確立:比特幣與軟件股的超額走勢呈 +0.20 的正相關,而與芯片股則呈現 -0.30 的清晰負相關。
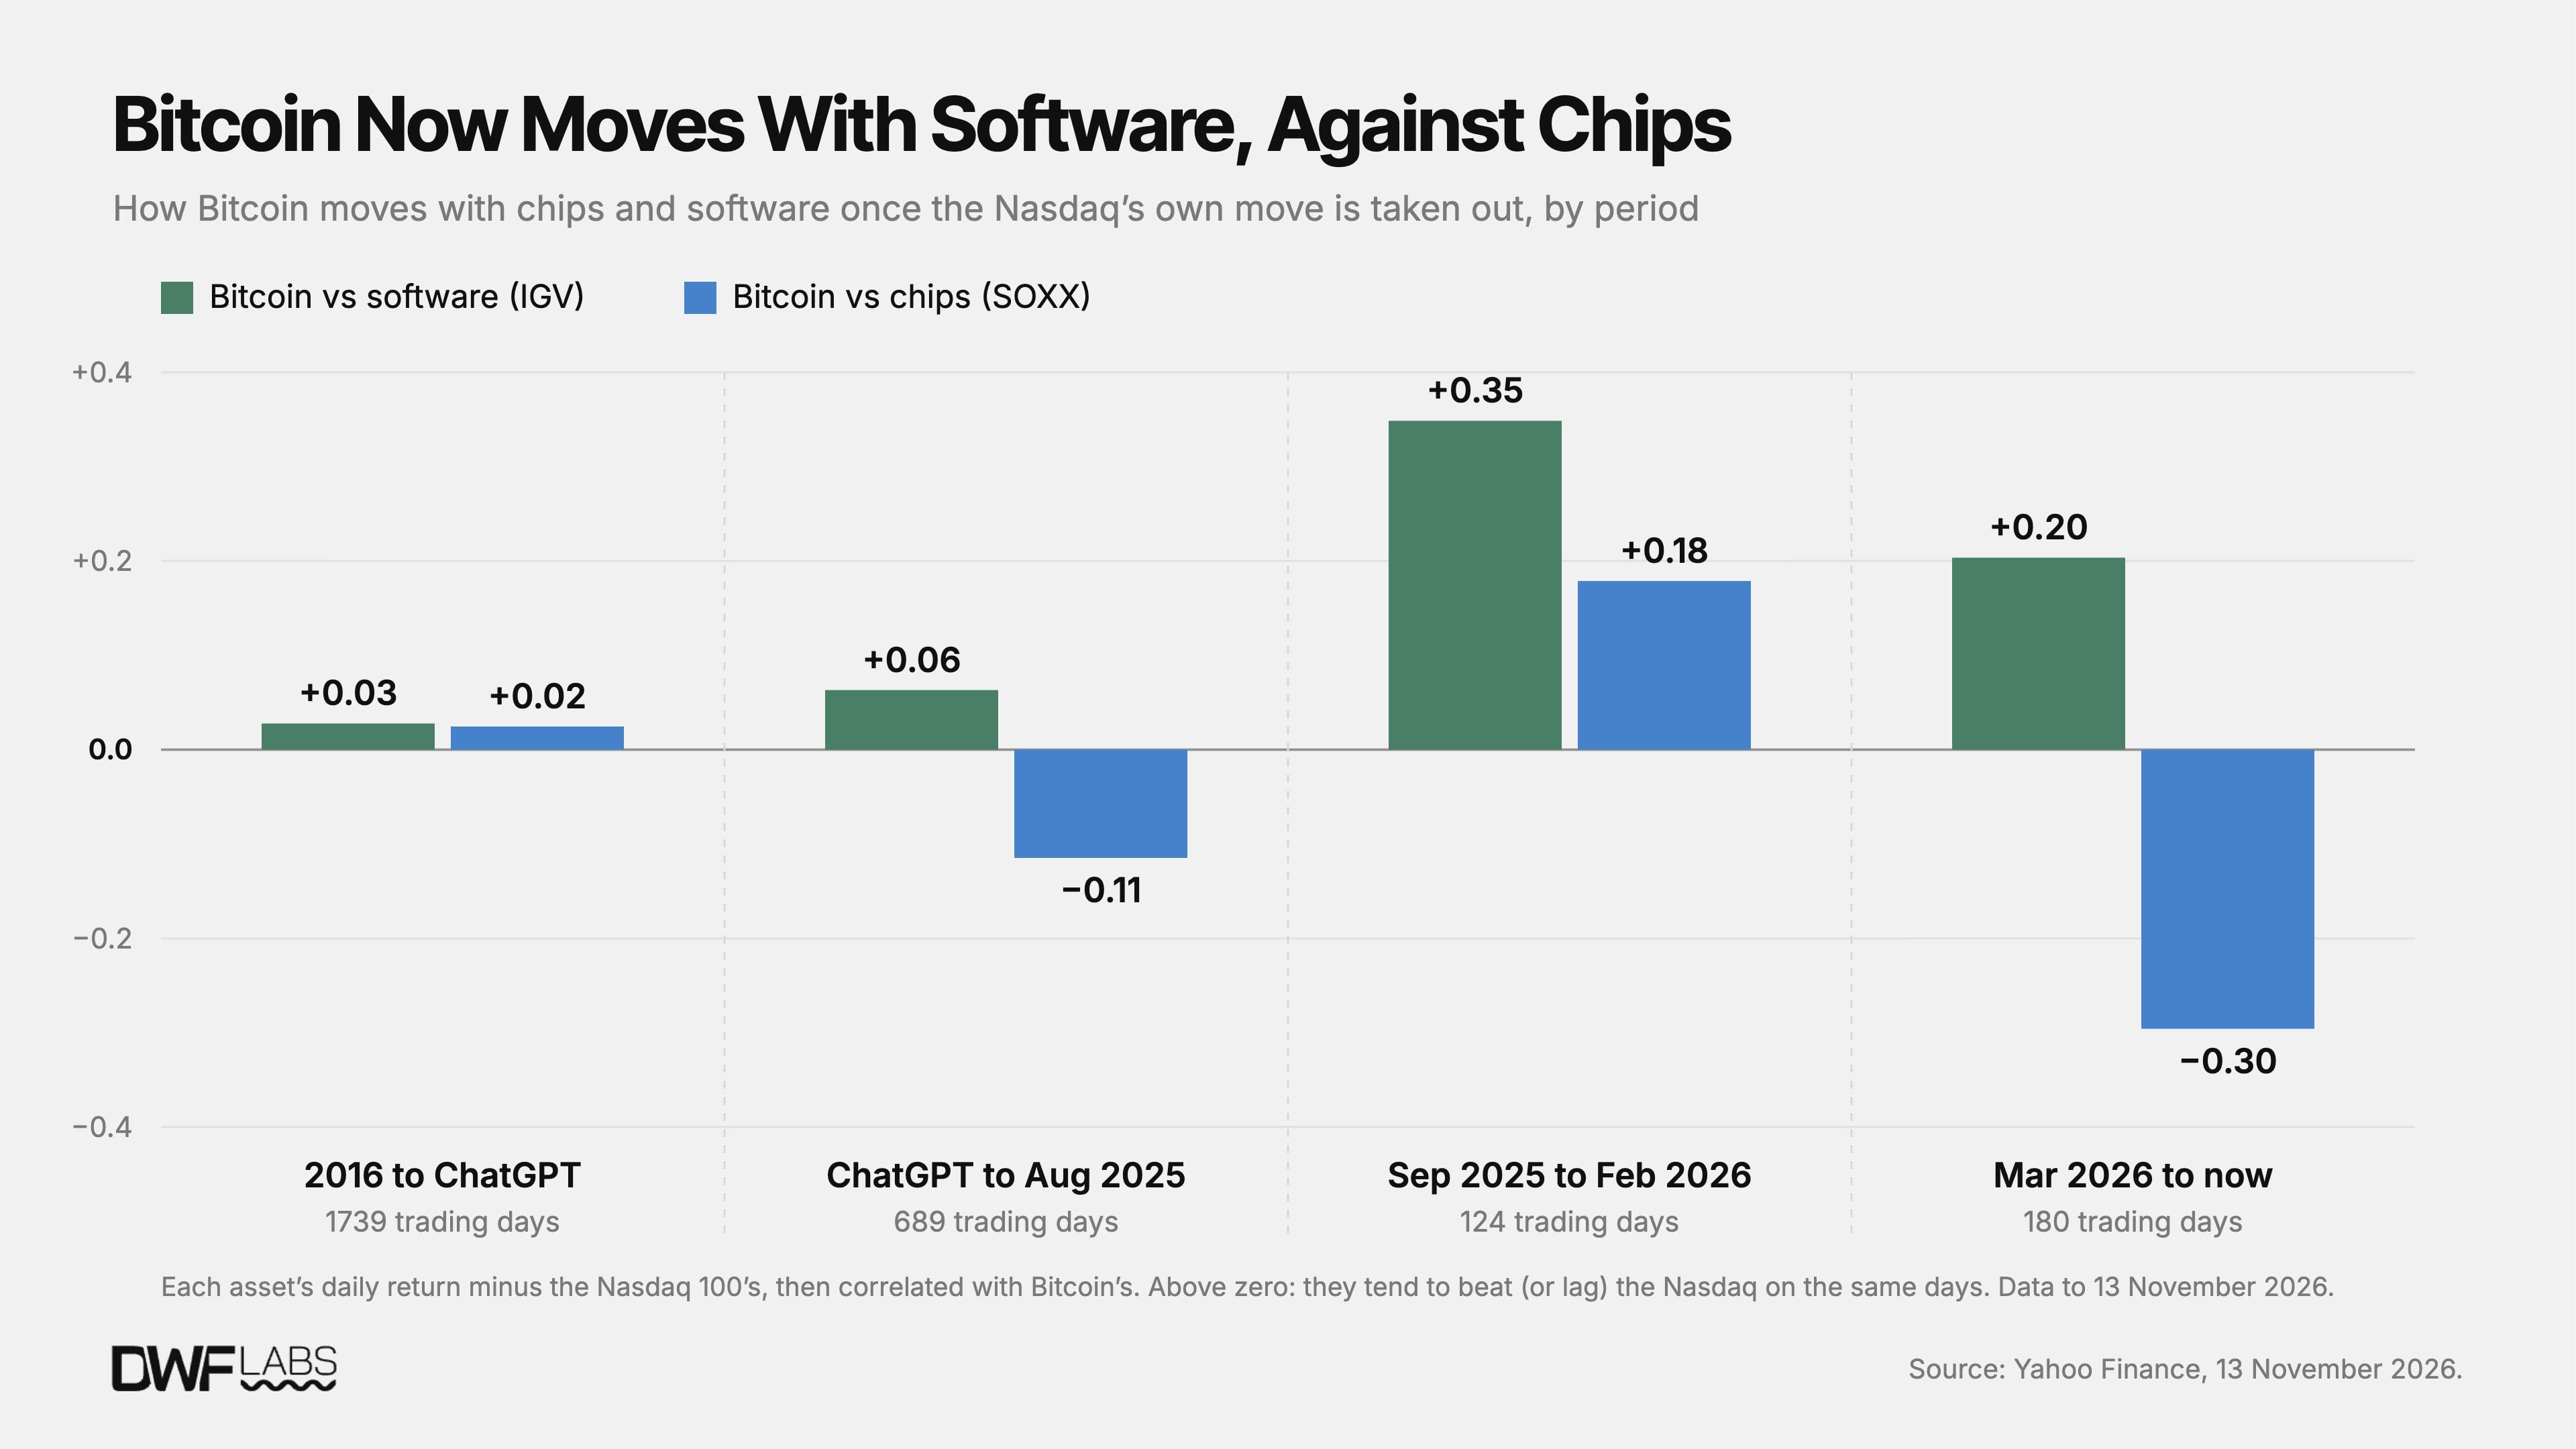
圖:剔除大盤影響後比特幣與芯片、軟件的日度相對收益相關性
以相同方法衡量的月度收益率也指向完全相同的結論。自 ChatGPT 問世以來,比特幣相對於納斯達克的月度收益與芯片板塊呈反向變動(負相關達 -0.33,而此前僅為 -0.07)。在芯片跑贏納斯達克的 22 個月份中,比特幣平均跑輸納斯達克 1.2%;而在芯片滯後大盤的 25 個月份中,比特幣平均跑贏納斯達克 3.6%。在 ChatGPT 出現前,這種行業輪動對比特幣幾乎毫無影響(跑贏月份平均 +3.3%,滯後月份平均 +3.4%)。
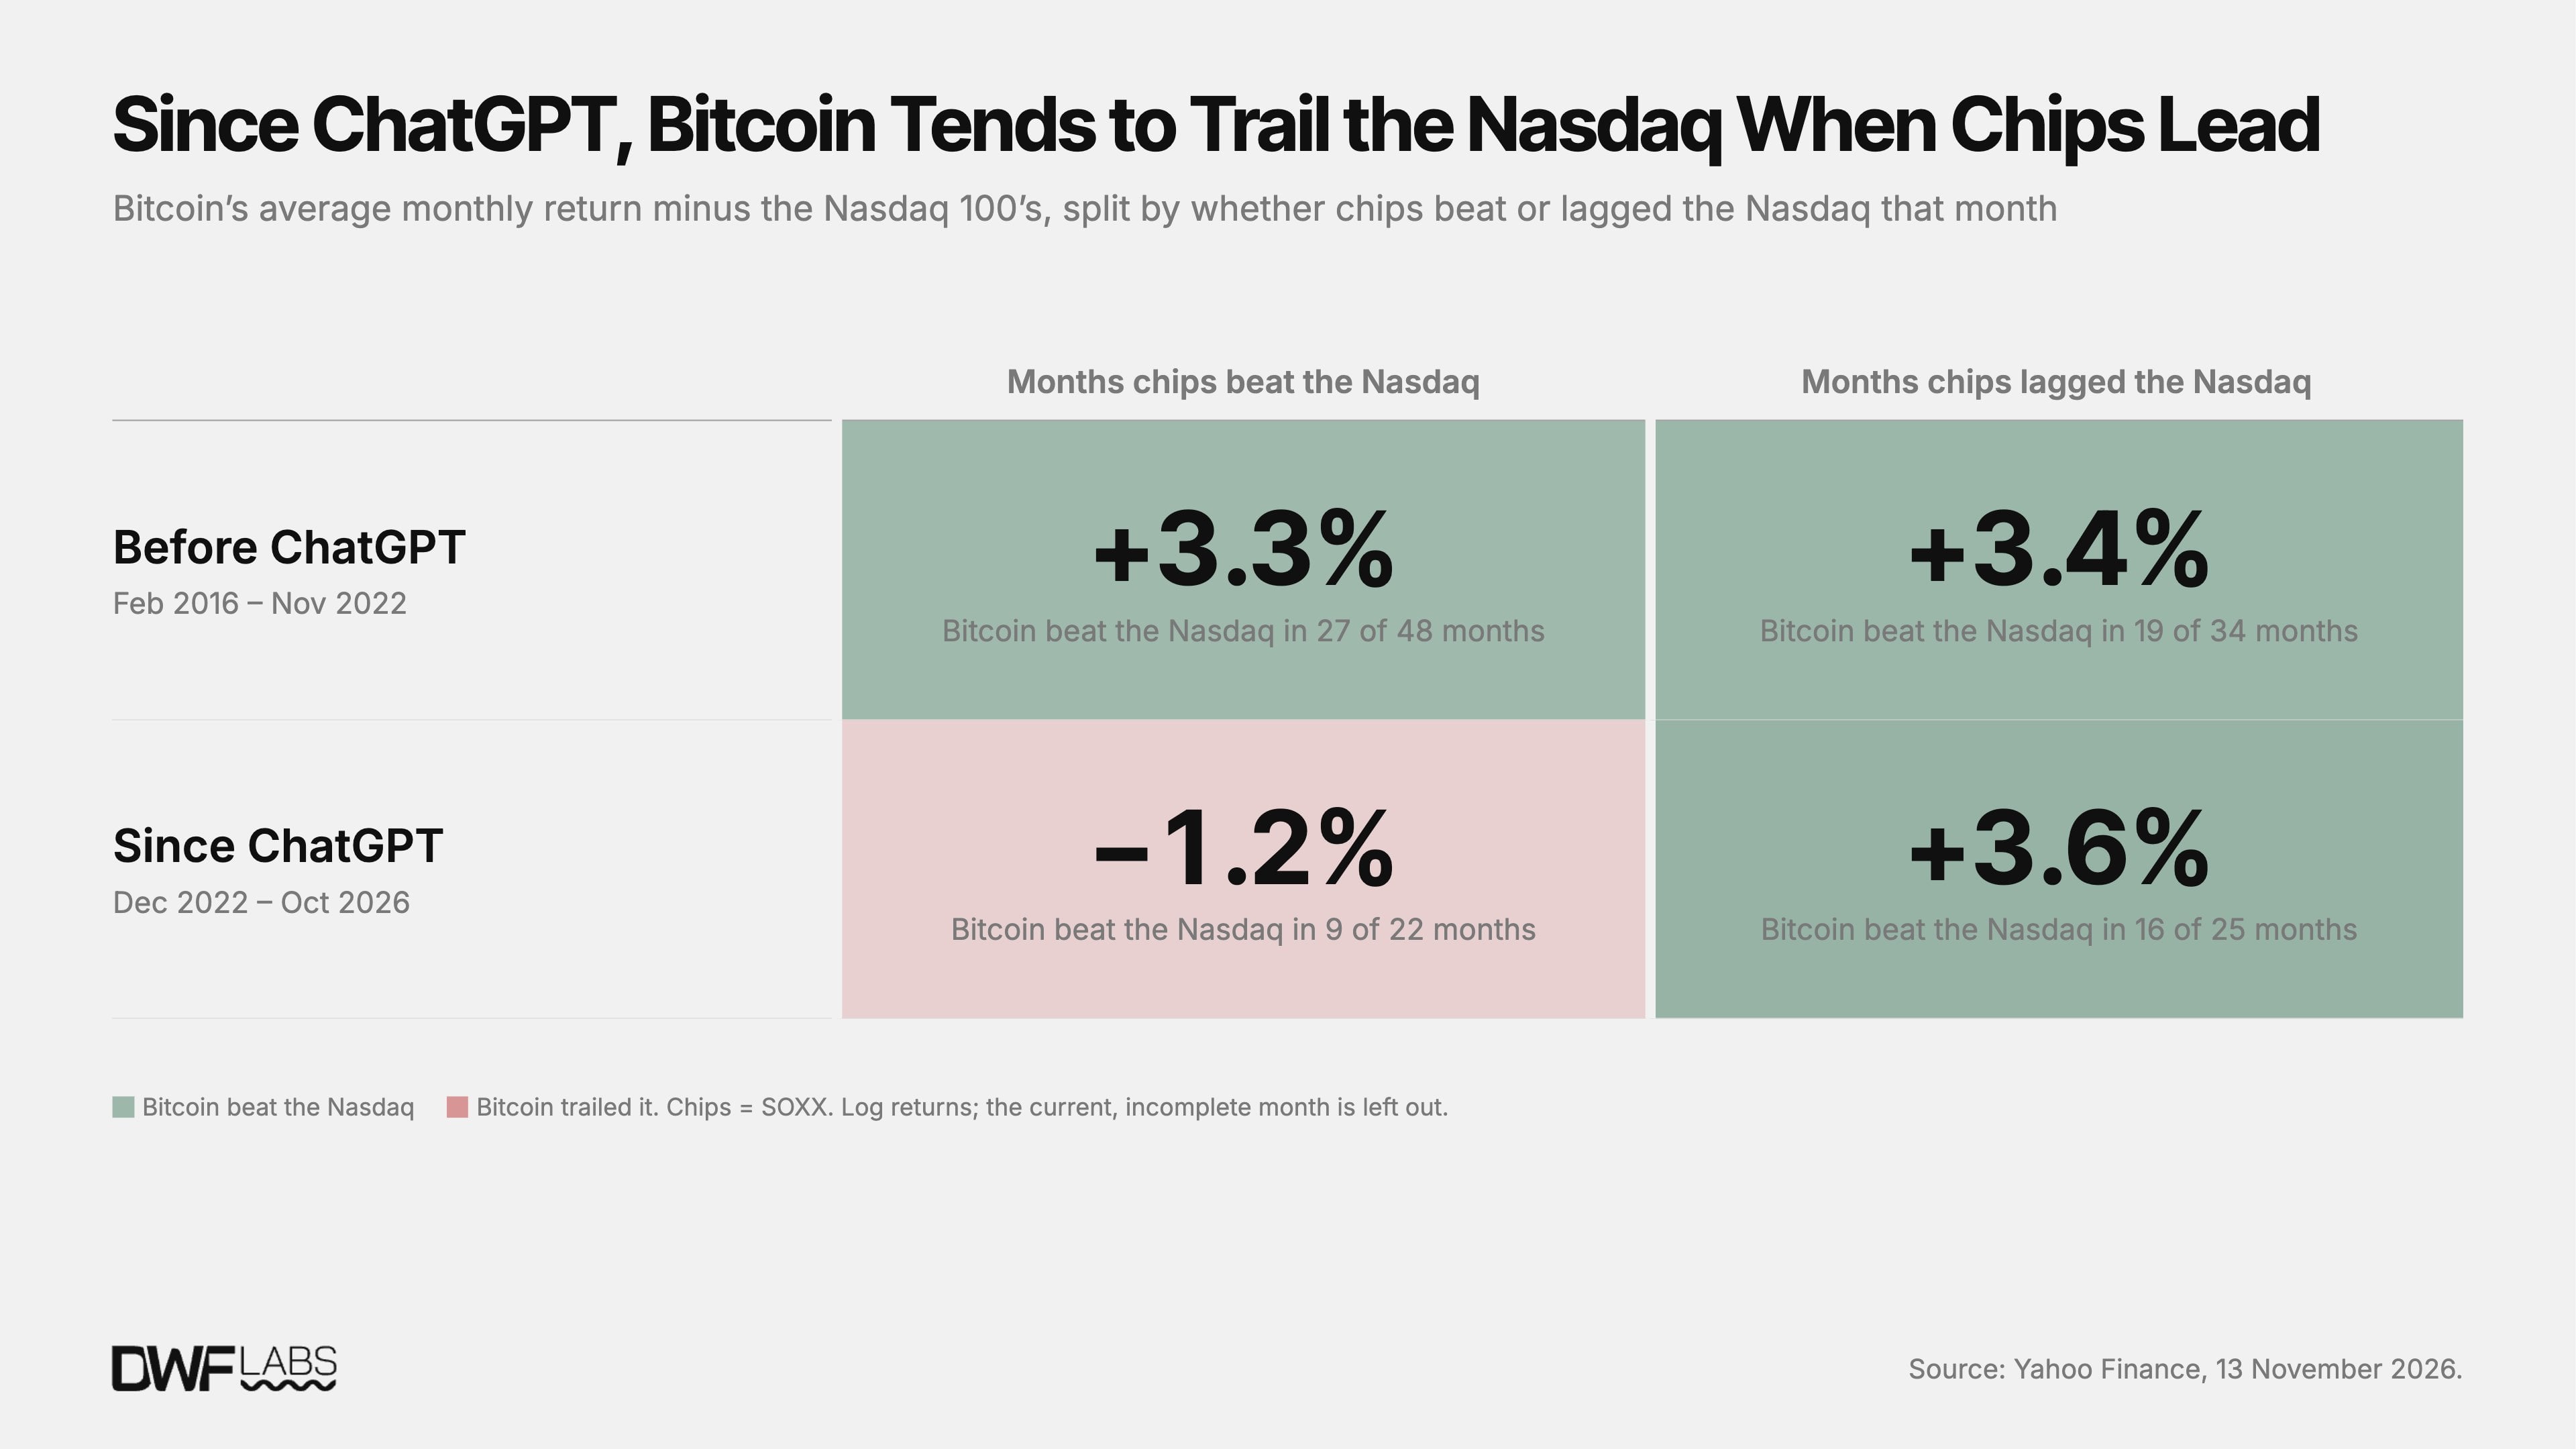
圖:月度視角下比特幣與芯片板塊相對強弱博弈
風險屬性未變,但正向避險資產緩慢靠攏
歷史數據清晰地證明:比特幣在本質上依然是一種風險偏好型資產(Risk-On Asset),而非避險港灣(Safe Haven)。自 2020 年以來,它的步調始終與股票市場最為貼近,而非黃金。
但與此同時,比特幣自身的特質正在經歷蛻變:其絕對波動率已比 2017 年腰斬,並在今年首次將波動率王座拱手讓給了芯片股。儘管它當前的振幅依然相當於納斯達克的兩倍,但整體資產屬性正在明顯降溫平穩化。
過去一年為比特幣的定位增添了兩個耐人尋味的全新變量:其一,它在本輪由 AI 驅動的核心風險交易中被邊緣化,自 2026 年 3 月以來更多跟隨疲軟的傳統軟件板塊共振,而非享受硬件算力繁榮;其二,它與傳統黃金的聯動性創下了近十年來的最高記錄。90 天相關係數在 9 月達到 0.59 的峰值,目前依然維持在 0.49 左右,與納斯達克持平。
如果這種與黃金的正向共振在未來持續深化,且比特幣的波動率繼續穩步收斂,那或許才是它真正具備市場長期所期盼的避險資產特質的破曉時刻。
附錄:統計與量化測算方法
· 數據樣本:取自 Yahoo Finance 每日復權收盤價,時間跨度為 2016 年 1 月 4 日至 2026 年 11 月 13 日(僅統計美股正規交易日)。
· 標的對應:各細分指數均以對應核心 ETF 代替,包括納斯達克 100(QQQ)、標普 500(SPY)、羅素小盤股(IWM)、半導體芯片(SOXX)、軟件行業(IGV)、黃金信託(GLD)、20 年期以上長期美債(TLT)以及美元指數(DXY)。
· 收益與波動率:收益率採用對數收益率計算;年化波動率為日收益率標準差 × √252;相關係數為日收益率的皮爾遜(Pearson)相關係數。比特幣日收盤價取世界協調時 00:00(UTC),約為美股收盤後 3 至 4 小時;周度收益率測算數值略低,但整體規律與結論完全一致。
· 週期分段:歷史劃分為三大紀元,分別為 2016 至 2019 年、2020 年至 2024 年 1 月 10 日、以及 2024 年 1 月 11 日現貨 ETF 獲批上市至今。相對變動定義為各項資產單日對數收益率減去 QQQ 的對數收益率。
· 貝塔調整:經過貝塔敏感度調整(衡量各資產跟隨納斯達克漲跌的斜率權重)後,2026 年測算結果基本保持一致:比特幣與芯片股為 -0.22,與軟件股為 +0.25。月度統計均排除了尚未走完的當月未閉合數據;ETF 收益計算已完整計入分紅再投資。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @DWFLabs