高盛研報解讀:阿里雲增速衝上 53%,利潤暴增兩倍多的阿里巴巴看高一倍空間
阿里雲與算力服務單季營收同比增長 53%,商業化利潤率跳升至 14.5%,帶動阿里巴巴 2027 財年二季度調整後息稅前利潤(EBITA)同比大增 260%。高盛分析師 Ronald Keung 團隊在 11 月 19 日發佈的財報速評中維持「買入」評級,給出美股 177 美元與港股 172 港元目標價。該行認為 AI 商業化正轉化為實實在在的利潤回報,並驅動集團自由現金流(FCF)走出低谷。
阿里雲單季狂飆 53%,利潤率跳上 14.5%
截至 2026 年 9 月底的 2027 財年二季度,阿里巴巴總營收達到 2715.19 億元人民幣,同比增長 10%,基本符合高盛與市場一致預期。集團調整後息稅前利潤錄得 326.36 億元人民幣,同比大增 260%,比高盛預期高出 6%,比市場一致預期高出 16%。
拉動業績超預期的核心引擎來自阿里雲與算力服務。該部門單季營收達到 609.73 億元人民幣,同比增速從上一季度的 45%加快至 53%,高出 Visible Alpha 市場一致預期約 3 個百分點。
增長動力來自外部付費需求的爆發。阿里雲外部客戶收入同比增長 64%,剔除算力設備方案後的經常性外部收入增速更是高達 67%。AI 相關產品收入已連續十三個季度保持三位數同比增長。
規模效應迅速兌現到利潤表上。阿里雲二季度調整後息稅前利潤率達到 14.5%,高於高盛預期的 12.5%,也明顯高於上一季度的 11.6%。部門利潤同比翻倍以上增長 121%,達到 88.38 億元人民幣,比高盛預期高出 16%。高盛據此測算,阿里雲當季的增量利潤率高達 23%。
硬件底層也在同步推進。平頭哥在季度內發佈了下一代「真武 V900」AI 芯片,同時升級了超節點架構與面向 AI 智能體的原生雲基礎設施。
閃購減虧托起電商利潤,淨利卻被稅率拖累
過去幾個季度拖累集團盈利的即時零售業務,在二季度交出了減虧成績單。
合併後的電商集團單季營收 1972.37 億元人民幣,同比增長 2%。其中客戶管理收入(CMR)為 750.33 億元人民幣,表觀同比下降 5%,主要受新商家激勵計劃的收入抵減影響。剔除這一會計抵減後,同口徑客戶管理收入實際同比增長 1%,符合高盛預期。
利潤端則迎來了強勁反彈。由於即時零售單位經濟效益改善,即時零售業務在保持市場份額穩定的同時收窄虧損,單季營收同比增長 22%至 588 億元人民幣。受此帶動,電商集團調整後息稅前利潤同比大增 243%,達到 388.51 億元人民幣,利潤率升至 19.7%,高於高盛預期的 18.8%。
AI 實驗室與應用板塊同樣在加速商業化。該板塊單季營收同比增速從上一季度的 16%跳升至 51%,達到 44.35 億元人民幣,超出高盛預期 24%。板塊調整後息稅前利潤虧損為 105.03 億元人民幣,較上一季度的 138.61 億元虧損明顯收窄。
唯一的瑕疵出現在淨利潤端。雖然營業利潤大超預期,但集團二季度調整後淨利潤僅為 200.31 億元人民幣,低於高盛預期的 277.28 億元。調整後每份美國存托股收益為 8.10 元人民幣,比市場一致預期低 24%。高盛指出,這主要是因為當季有效稅率從去年同期的 23%跳升至 37%。
資本開支低於預期,現金流流出收窄
過去一年,華爾街對阿里巴巴最大的擔憂是 AI 基建燒錢無底洞。二季度的現金流數據給出了緩和信號。
當季阿里巴巴資本開支為 504.77 億元人民幣,同比增長 60%,增速較上一季度的 75%有所放緩,也比高盛預期的 628.03 億元低了 20%。橫向對比看,這一規模低於騰訊同期的 650 億元人民幣現金資本開支。截至 2026 年 9 月底,公司已簽約但尚未支付的資本承諾總額為 620 億元人民幣。
在雲基建持續投入的同時,由於即時零售減虧以及雲客戶預付款增加,集團二季度自由現金流淨流出收窄至 345 億元人民幣,較上一季度 447 億元的淨流出改善了逾百億元。管理層在業績中重申,將堅持注重投資資本回報率(ROIC)的 AI 投入紀律,推動自由現金流最終轉正。
業績會六大焦點與估值空間
高盛在報告中列出接下來業績電話會的六大追蹤方向,其中最核心的是算力供給與合同耐久度。
第一是外部高端算力租賃受限背景下,未來幾年支持吉瓦級機房擴建的資本開支計劃,以及平頭哥自研專用集成電路(ASIC)的產能爬坡速度與單次詞元(Token)成本優勢。
第二是算力合同的鎖定期限。目前 GPU 即服務(GPUaaS)與模型即服務(MaaS)中一年期及多年期鎖定合同的佔比,決定了未來即便行業供給恢復、算力降價,阿里巴巴能否在 5 至 6 年設備折舊週期內順利實現 3 年回本。
第三是 AI 應用層的虧損見頂時間,以及面向企業的千問辦公(QwenWork)依託釘釘分發與平頭哥算力成本,在與騰訊 WorkBuddy 和字節跳動豆包辦公競爭中的付費席位表現。
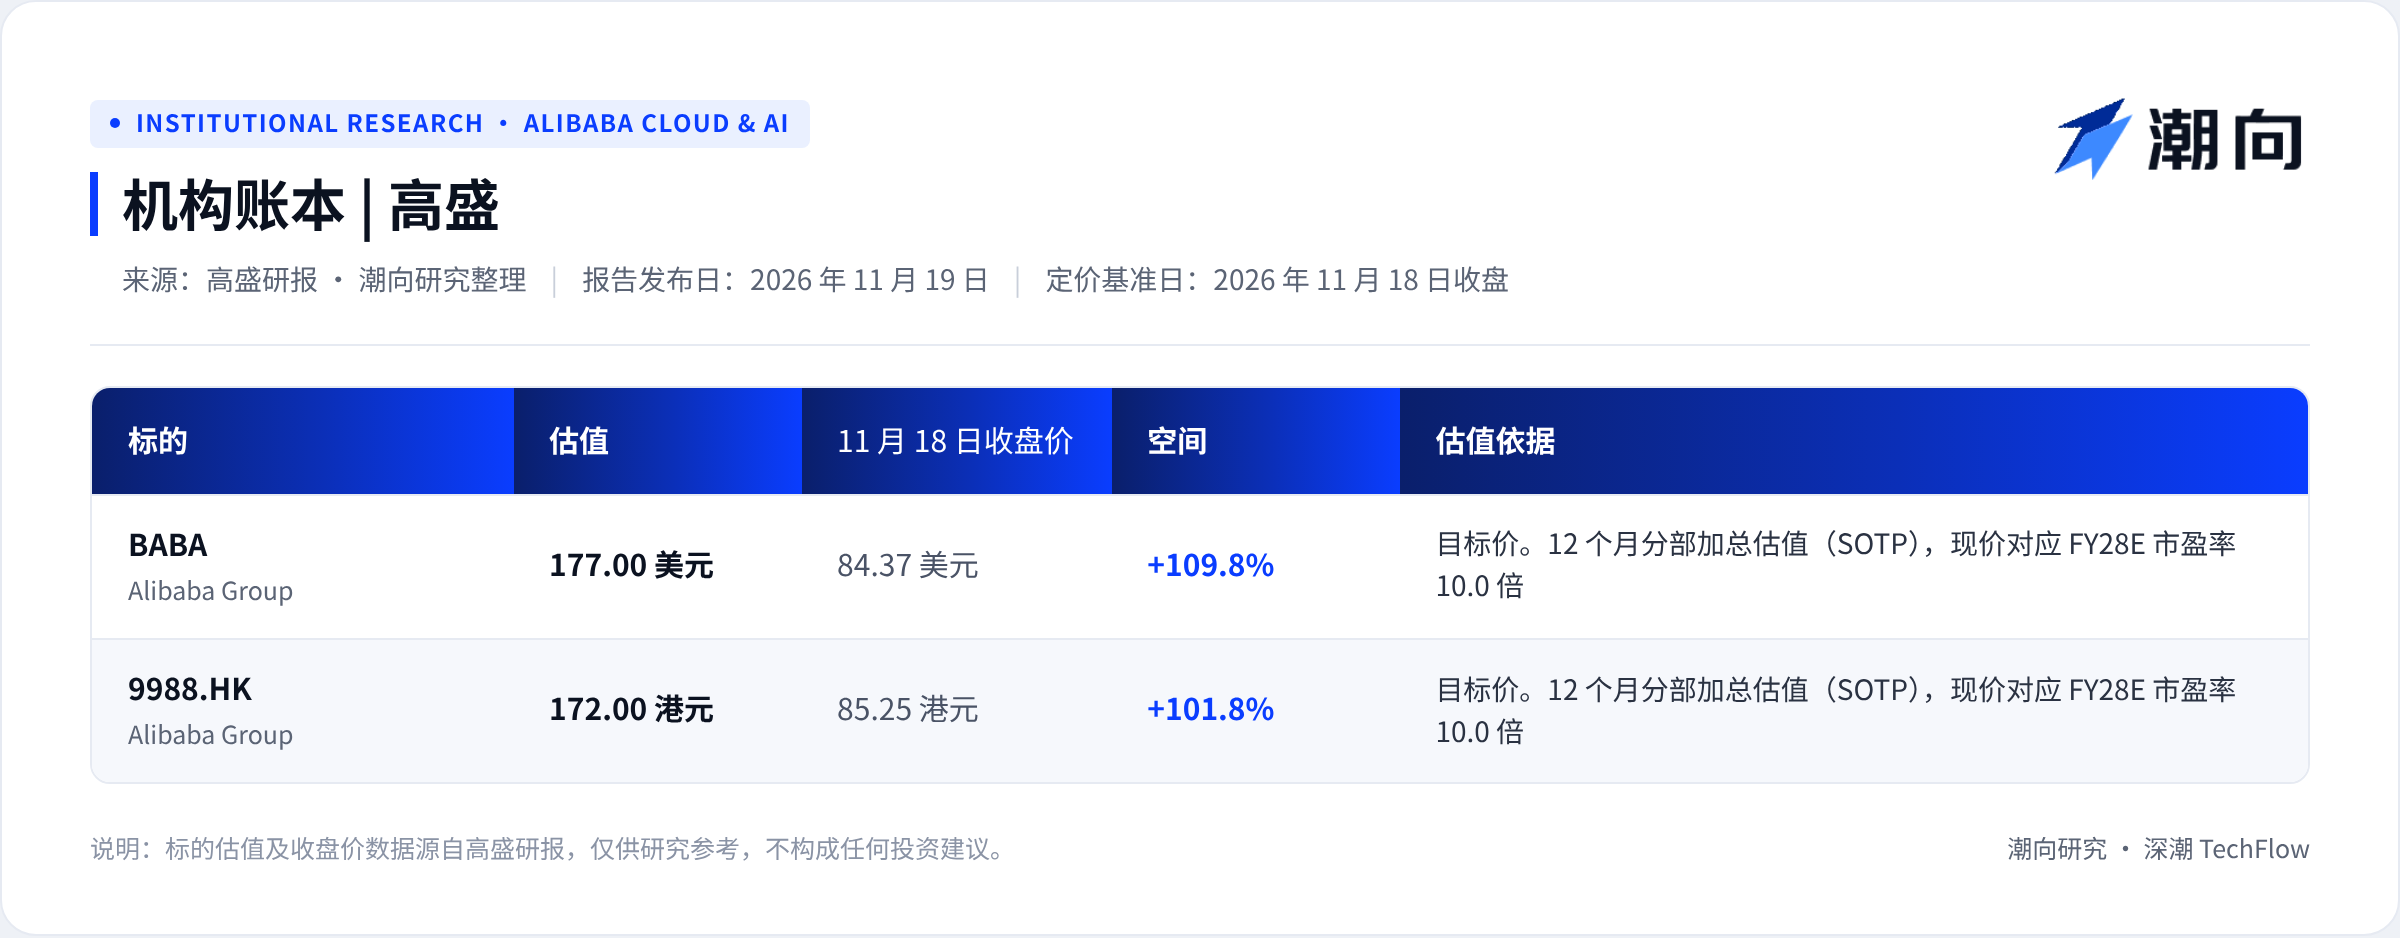
按 11 月 18 日收盤價計算,阿里巴巴美股(BABA)報 84.37 美元,港股(9988.HK)報 85.25 港元,對應高盛 2028 財年每股收益預測的市盈率僅為 10.0 倍。高盛基於分部加總估值法(SOTP),給出美股 177 美元與港股 172 港元 12 個月目標價,隱含超過一倍的上漲空間。
機構賬本
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo