摩根大通研報解讀:2028 財年營收上調至 7415 億美元,目標價升至 230 美元卻留有三大懸念
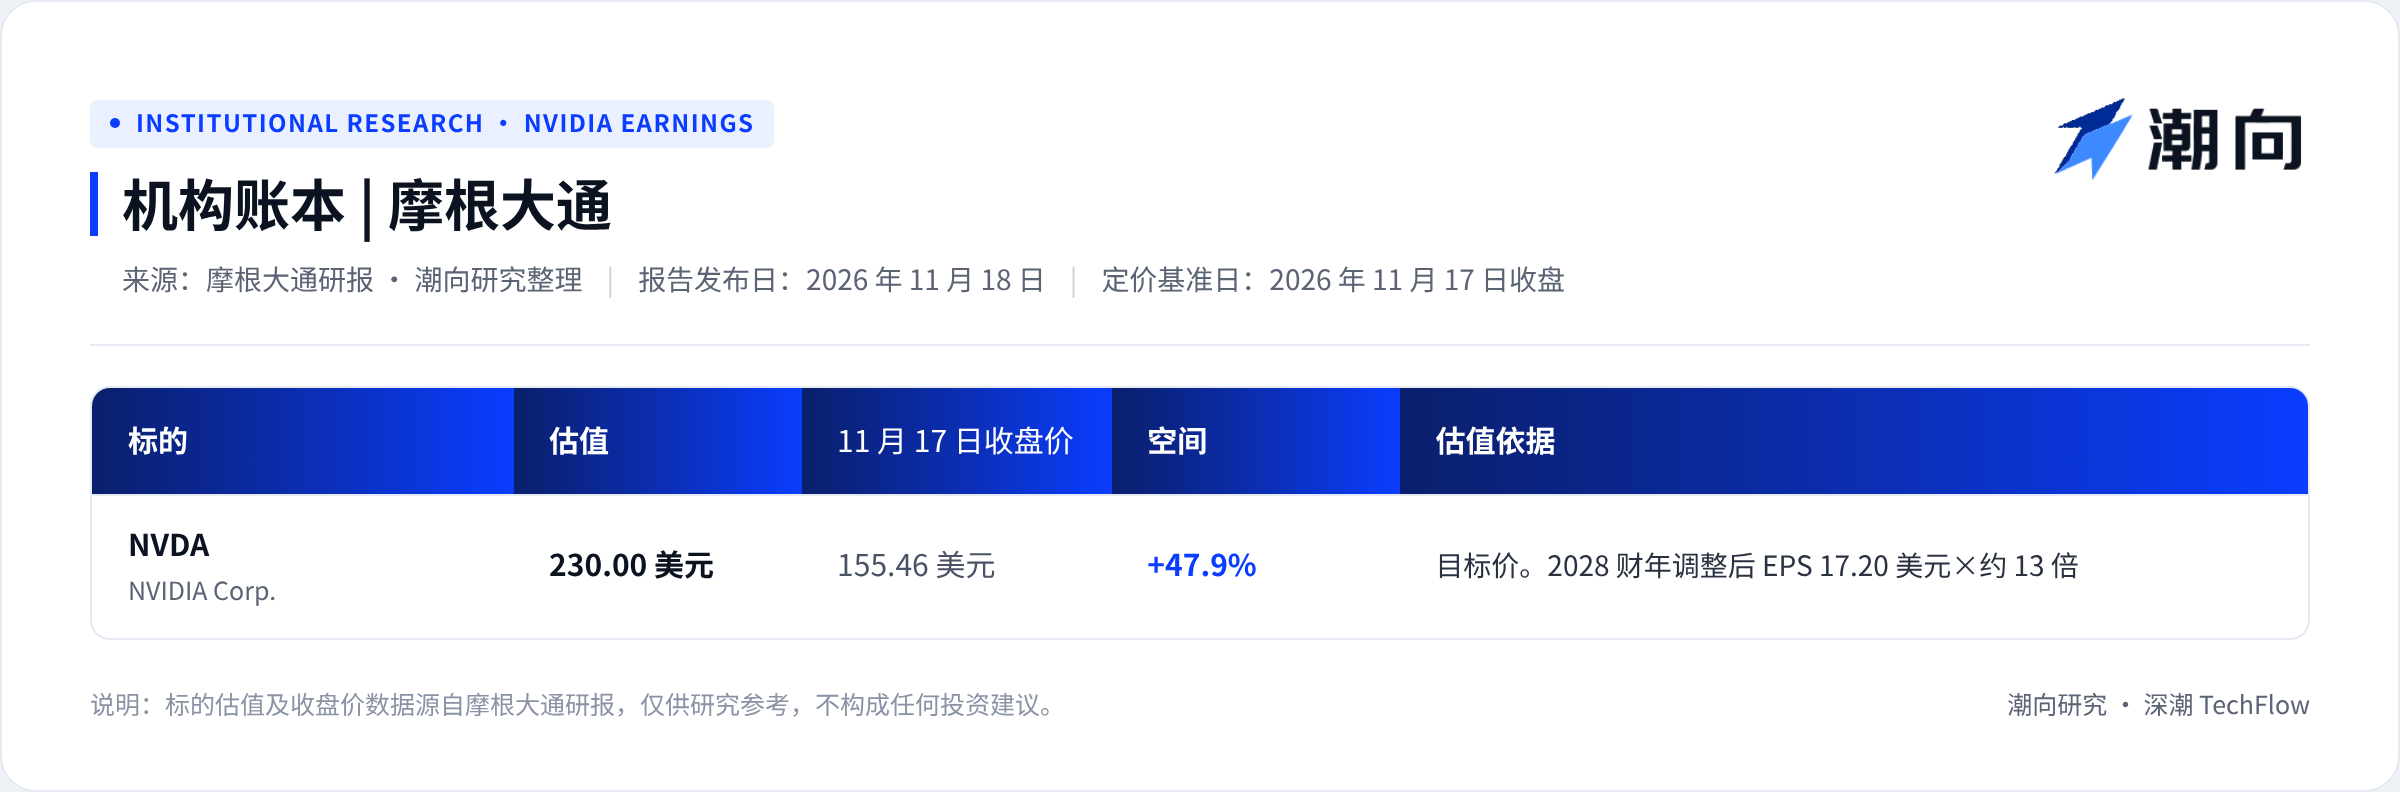
英偉達(NVDA)2027 財年三季度營收衝上 1158 億美元,2028 財年總營收預計突破 7415 億美元。摩根大通分析師 Harlan Sur 在 11 月 18 日的報告中維持「增持」評級,將 2027 年 12 月目標價從 215 美元上調至 230 美元。業績全面超預期,但該行指出領導層交接、監管調查與遠期融資仍存三大未解懸念。
新架構首季狂賣 200 億
截至 2026 年 10 月底的 2027 財年三季度,英偉達錄得總營收 1158.44 億美元,環比增長 20%,同比增長 103%。這一數字比公司指引中值 1080 億美元高出 78 億美元,也比華爾街一致預期的 1091 億美元高出約 5%。當季調整後每股收益達到 2.68 美元,同樣大幅超越一致預期的 2.08 美元。
數據中心(Datacenter)業務繼續扛起增長大旗,單季營收達到 1076.10 億美元,環比增長 21%,同比增長 110%,遠超市場一致預期的 1019 億美元。
推動這一輪超預期的核心動力是新一代 Vera Rubin 架構。Vera Rubin 在首個完整量產季度就貢獻了近 200 億美元營收,創下英偉達歷史上最快的產品放量紀錄。受此帶動,超大規模雲廠商(Hyperscale)營收環比增速從二季度的 13%重新加速至 23%,單季收入達到 601 億美元,同比增長 71%。
AI 雲及企業客戶(ACIE)業務單季營收達到 475 億美元,環比增長 18%,同比增長接近 3 倍。這主要得益於新雲廠商(Neoclouds)批量採購 Vera Rubin 芯片,以及前沿大模型實驗室開始自建大型數據中心。
主權 AI(Sovereign AI)與物理 AI(Physical AI)業務同比增速均接近 3 倍。網絡業務(Networking)單季營收突破 210 億美元,共封裝光學(CPO)橫向擴展方案已進入大規模量產階段。受 Blackwell 工作站熱銷推動,邊緣計算(Edge Computing)業務單季營收 82 億美元,環比增長 14%,同比增長 42%。
盈利表現同樣穩健。受益於更優的產品結構,三季度調整後毛利率達到 74.9%,高於市場一致預期的 74.1%。當季英偉達經營現金流高達 483 億美元,較二季度的 241 億美元翻倍,單季通過 220 億美元股票回購和 60 億美元分紅向股東返還約 280 億美元現金,截至季末賬面現金及有價證券餘額達 977 億美元。
四季度指引含額外一週紅利
英偉達給出的 2027 財年四季度營收指引中值為 1300 億美元,環比增長 12%,明顯高於市場一致預期的 1240 億美元。
摩根大通在報告中拆解了這份指引的日曆細節。四季度財報週期包含了一個額外會計周(Extra Week),這為單季營收和營業費用帶來了額外貢獻。
更關鍵的變化在於中國市場假設。四季度指引中已將中國數據中心計算芯片營收設為零,且剔除了所有已獲許可的 Hopper 芯片出貨。如果剔除中國區變動影響,英偉達四季度核心業務的隱含環比增速約為 15%。
毛利率方面,公司預計四季度調整後毛利率將降至 71%至 72%區間(中值 71.5%),環比下降約 340 個基點,略低於市場一致預期的 71.9%。
報告解釋,毛利率回落符合此前管理層設定的過渡軌跡,因為公司仍在按舊價格履約此前已簽下的採購訂單。管理層重申四季度將是毛利率底部,隨著新產品定價逐步生效,2028 財年毛利率將回升至 72%至 73%區間。四季度調整後營業費用預計增至約 107 億美元,主要受額外會計周和產品架構切換成本影響。
2028 財年營收上調至 7415 億
儘管四季度毛利率承壓,英偉達卻意外上調了 2028 財年(對應 2027 自然年)的長期增長框架。管理層預計 2028 財年營收同比增速將達到約 75%,高於此前給出的約 70%預期。
在已經大幅抬高的 2027 財年業績基數上再提速,意味著英偉達 2028 財年總營收將達到約 7415 億美元,比華爾街一致預期高出約 6%。
這份遠期可見度來自雲廠商與供應鏈的雙重驗證。報告指出,超大規模雲廠商的行業積壓訂單已從三個月前的 2 萬億美元攀升至 2.5 萬億美元。
為了鎖定上游產能,英偉達截至三季度末的總體供應相關承諾(Supply Commitments)已從 2790 億美元飆升至 3900 億美元,新增部分主要為多年期存儲芯片採購協議。管理層同時預計,2028 財年 CPU 與企業級業務營收均將實現翻倍以上增長。
儘管美國商務部在 11 月 18 日當週發佈了新一輪出口管制規定,但管理層表示全球算力需求遠超供給,外部訂單足以抵消管制帶來的影響。
基於此,摩根大通將英偉達 2027 財年調整後每股收益預測上調 10%至 9.66 美元,2028 財年調整後每股收益預測大幅上調 19%至 17.20 美元,對應營收預測達 7415.11 億美元。
三大懸念仍懸而未決
基本面全線走強,但摩根大通在報告中明確警示,英偉達股價在短期內仍將面臨劇烈波動,因為三個核心問題尚未找到答案。
首先是管理層交接與執行風險。董事會在財報電話會上確認黃仁勳(Jensen Huang)不會重返首席執行官崗位,目前正在物色永久接任者。臨時首席執行官 Colette Kress 強調三年產品路線圖保持不變,Vera Rubin Ultra 將於 2027 年按期推出,下一代 Feynman 架構定於 2028 年面世。但在領導層過渡期維持每年一代的芯片發佈節奏、統籌龐大供應鏈並留住頂尖研發人才,對任何企業都是嚴峻考驗。
其次是監管調查陰影並未消散。英偉達雖然停止了向中國發貨 Hopper 產品並將中國排除在業績指引之外,但報告指出,美國證監會(SEC)與司法部(DoJ)圍繞芯片流向轉移的調查範圍遠不止中國市場,相關監管懸念仍將持續壓制市場情緒。
最後是 2028 自然年的基礎設施融資與電力瓶頸。管理層在談及生態融資支持時語氣變得更加審慎,並明確表示芯片產能分配現在取決於客戶在土地、電力和機房外殼方面的就緒程度。
目前英偉達股價為 155.46 美元,按摩根大通 2028 財年 17.20 美元的調整後每股收益計算,動態市盈率僅為 9.0 倍。該行按 13 倍市盈率(契合公司近月 11 至 16 倍的交易區間)給出 230 美元目標價,認為在強勁需求與加速股東回報的支撐下,股價仍具備可觀的修復空間。
機構賬本
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo