美國芯片管制從海外算力延伸至光刻機:為什麼 ASML 可能比英偉達更受傷?
作者:Ozeco,Crack The Market
編譯:深潮 TechFlow
深潮導讀:在黃仁勳辭去英偉達 CEO 職務後僅數日,美國商務部工業與安全局(BIS)於 11 月 16 日突擊發布臨時最終規則,正式將對華半導體出口管制延伸至第三國離岸 AI 數據中心。然而在宏觀投研機構 Crack The Market 看來,這僅僅是前瞻序幕。
文章深入推演了即將由參議院推進的跨黨派《MATCH 法案》,分析其如何將管制由行政自由裁量權上升為硬性聯邦法律。研報尖銳指出,在真正切斷算力獲取前,嚴苛限制將率先反噬 ASML、泛林等上游半導體設備巨頭,並重構全球算力地緣博弈版圖。
引言:華盛頓對華鷹派的反擊
當黃仁勳在上週四突然辭任英偉達首席執行官時,我曾明確指出,華盛頓的對華鷹派已經贏得了階段性博弈,並勢必迅速鎖定這一戰果。
在 11 月 16 日,美國商務部正式發佈了一項針對海外離岸算力的重磅規則,將向特定實體提供高級芯片雲租賃服務的行為,直接等同於實物芯片出口。
如果用一句話概括我的核心研判:過去 6 年的芯片出口管制成功延緩了算力獲取,但即將到來的《MATCH 法案》將在真正限制對手之前,率先重創上游半導體設備製造商。
投資經理核心摘要
新規在法理層面上極為寬泛:向新加坡、馬來西亞、阿聯酋等 5 個關鍵中轉國的海外數據中心出口先進算力芯片,如今同樣需要向商務部申請專項許可證。
美國行政部門依然保留了極大的自由裁量空間:許可證將採取逐案審查機制,這意味著白宮可以根據地緣外交談判的節奏靈活收緊或放寬執行尺度。
即將落地的《MATCH 法案》性質截然不同:這是一項經由國會立法的法定法規,將以不可逆的法案形式鎖定針對半導體光刻機與製造設備的限制標準。
在上一輪半導體下行週期中,海外光刻機巨頭極度依賴特定市場的逆勢採購。荷蘭光刻機巨頭 ASML 的對華出貨佔比曾一度從 11% 飆升至 39%。
英偉達在 2027 年具備較強的抗風險吸收能力:美國本土科技巨頭的自建算力需求依然處於超級週期,完全能夠吸收離岸渠道被壓縮的產能配額。
當前二級市場普遍低估了關鍵原材料反制風險:在稀土元素、關鍵有色金屬出口限制等領域,全球供應鏈依然存在巨大的潛在波動溢價。
11 月 16 日新規具體出臺了什麼
該行政規則的正式名稱為“解決先進半導體遠程訪問問題”(Addressing Remote Access to Advanced Semiconductors),填補了以往只管硬件出口的監管漏洞。
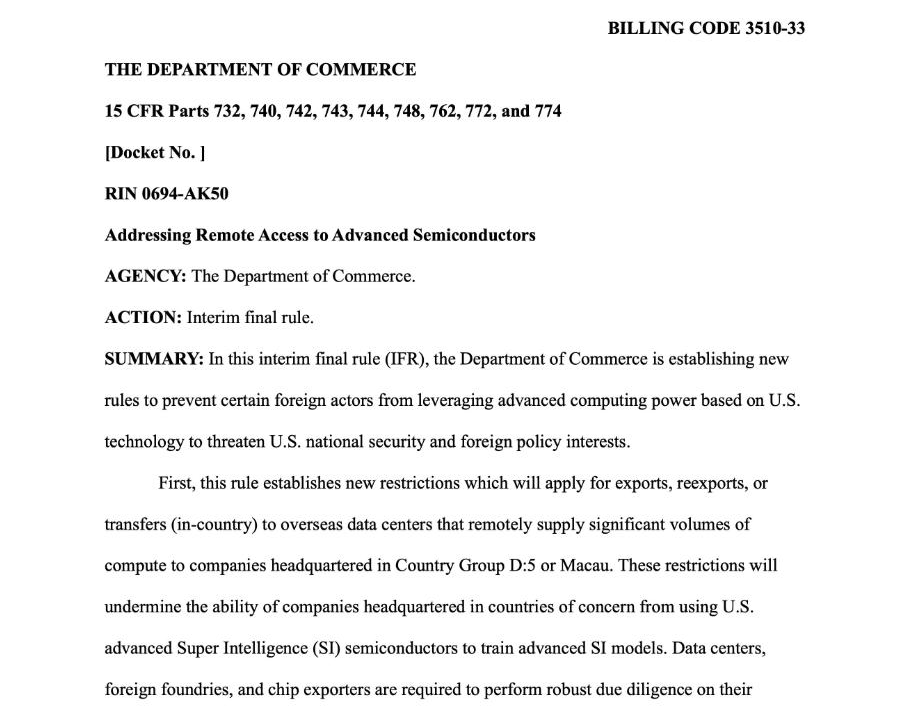
圖:美國商務部工業與安全局發佈的臨時最終規則文件首部截圖
新規的核心條款十分明確:任何企業若向可能為限制實體提供大模型訓練服務的海外數據中心出口先進芯片或高帶寬網絡設備,必須事先取得許可。
監管細節全面封堵了常見的規避路徑:分佈式集群的各個子站點將被合併計算總算力,試圖通過將機房拆分在多地以規避閾值的做法徹底失效。
間接代訓模式同樣被納入管控:海外非受限客戶若代理受限實體進行大模型預訓練,託管機房也將承擔連帶合規責任。
數據中心運營商必須落實嚴格的“瞭解你的客戶”(KYC)審查,徹底穿透租用算力實體的最終實際控制人結構。
目前在海外已經為受限客戶提供算力服務的存量數據中心,被給予了 90 天的過渡緩衝期,必須在期限內補辦合規許可審批。
英偉達的實際風險敞口有多大
英偉達官方在第一時間發佈合規指引,表示正在全面評估規則影響,並堅稱長期需求並未受到根本性破壞。
對於英偉達而言,最直接的監管暴露集中在東南亞市場。在過去數個季度中,以新加坡為代表的區域營收佔到其總收入的約 10% 左右。
然而在 2027 年財年展望中,微軟、Meta、亞馬遜等北美超大規模雲廠商的資本開支指引持續上修,完全有能力吸納任何因離岸許可受阻而溢出的 GPU 產能。
因此對於芯片設計巨頭而言,新規短期內更偏向於合規摩擦成本上升,而非不可逆的收入斷崖式下行。
MATCH 法案:真正的半導體黑天鵝
真正具有顛覆性殺傷力的是國會兩黨正在聯合推進的《MATCH 法案》(Making Advanced Technology Controls Happen Act)。
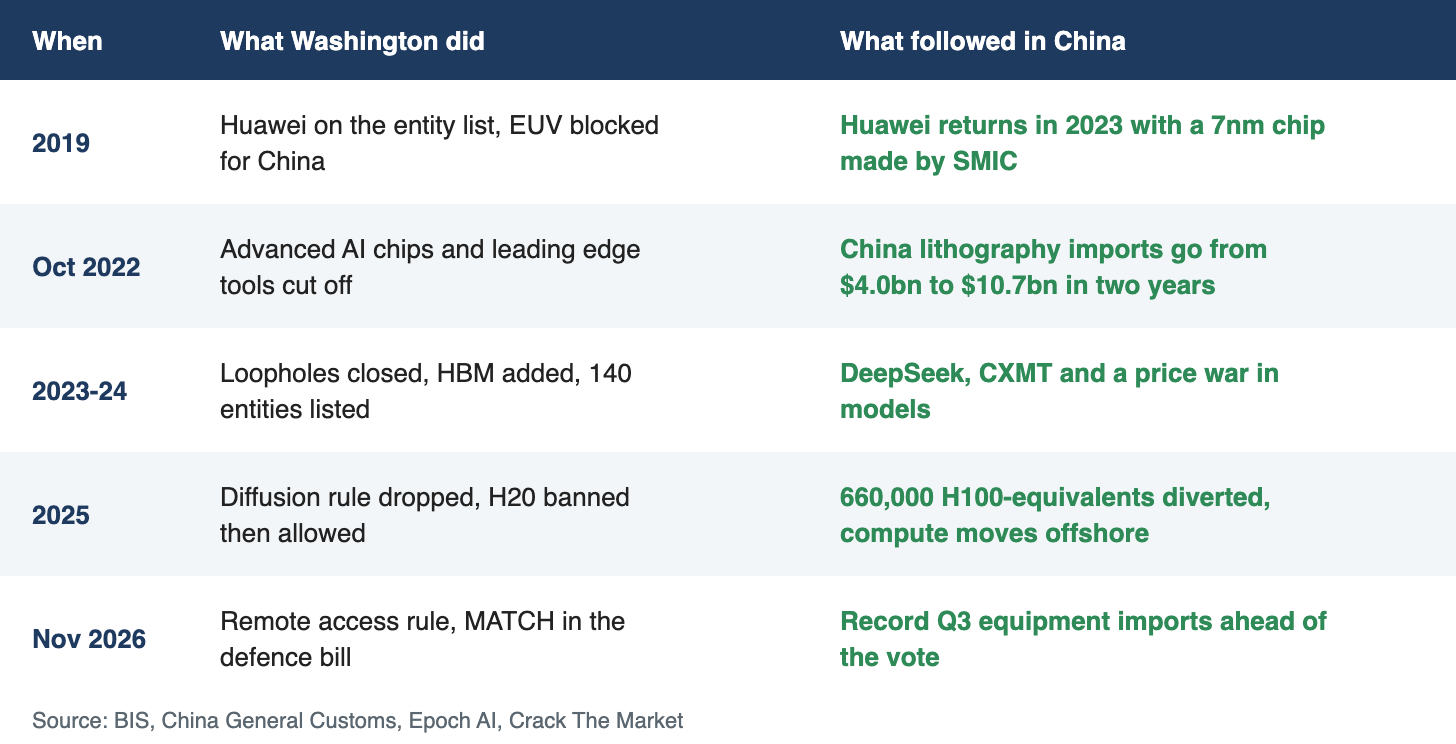
圖:全球主要半導體設備製造巨頭在過去數年間的收入分佈與關鍵地區佔比變動
與行政部門簽署的臨時規則不同,《MATCH 法案》是法定法案,旨在徹底剝離總統團隊在半導體設備管制上的行政談判籌碼,將嚴格門檻永久化。
一旦法案簽署成法,其針對深紫外光刻機(DUV)及高端刻蝕、薄膜沉積設備的限制將不再受外交談判迴旋影響。
首當其衝遭遇重創的並非下游算力租用方,而是 ASML、泛林半導體(Lam Research)、應用材料(Applied Materials)等上游半導體設備龍頭。
在缺乏足夠本土晶圓廠擴產補貼彌補的前提下,強制切斷最大的現金流採購源,將使全球半導體設備行業率先承受利潤與估值的雙重重壓。