美股機構仍低配七巨頭 124 個基點,但重倉扎堆存儲與半導體設備 | 摩根士丹利最新研報解讀
2026 年三季度末,美國主動型機構對七大科技巨頭的平均低配幅度為 124 個基點,僅比二季度末的 129 個基點收窄 5 個基點。
摩根士丹利分析師 Erik Woodring 團隊在 11 月 17 日的報告中追蹤了前 100 家主動管理機構對 28 只美股大型科技股的 13F 持倉數據。該行發現機構資金在三季度依然重倉押注存儲與半導體設備等 AI 算力瓶頸環節,同時大幅低配傳統軟件股。
報告引用歷史量化回測指出,在剔除市值與盈利超預期因素後,主動機構低配程度越深的股票,後續往往存在顯著的均值迴歸拉昇動力。
七巨頭整體依然欠配,特斯拉成唯一超配標的
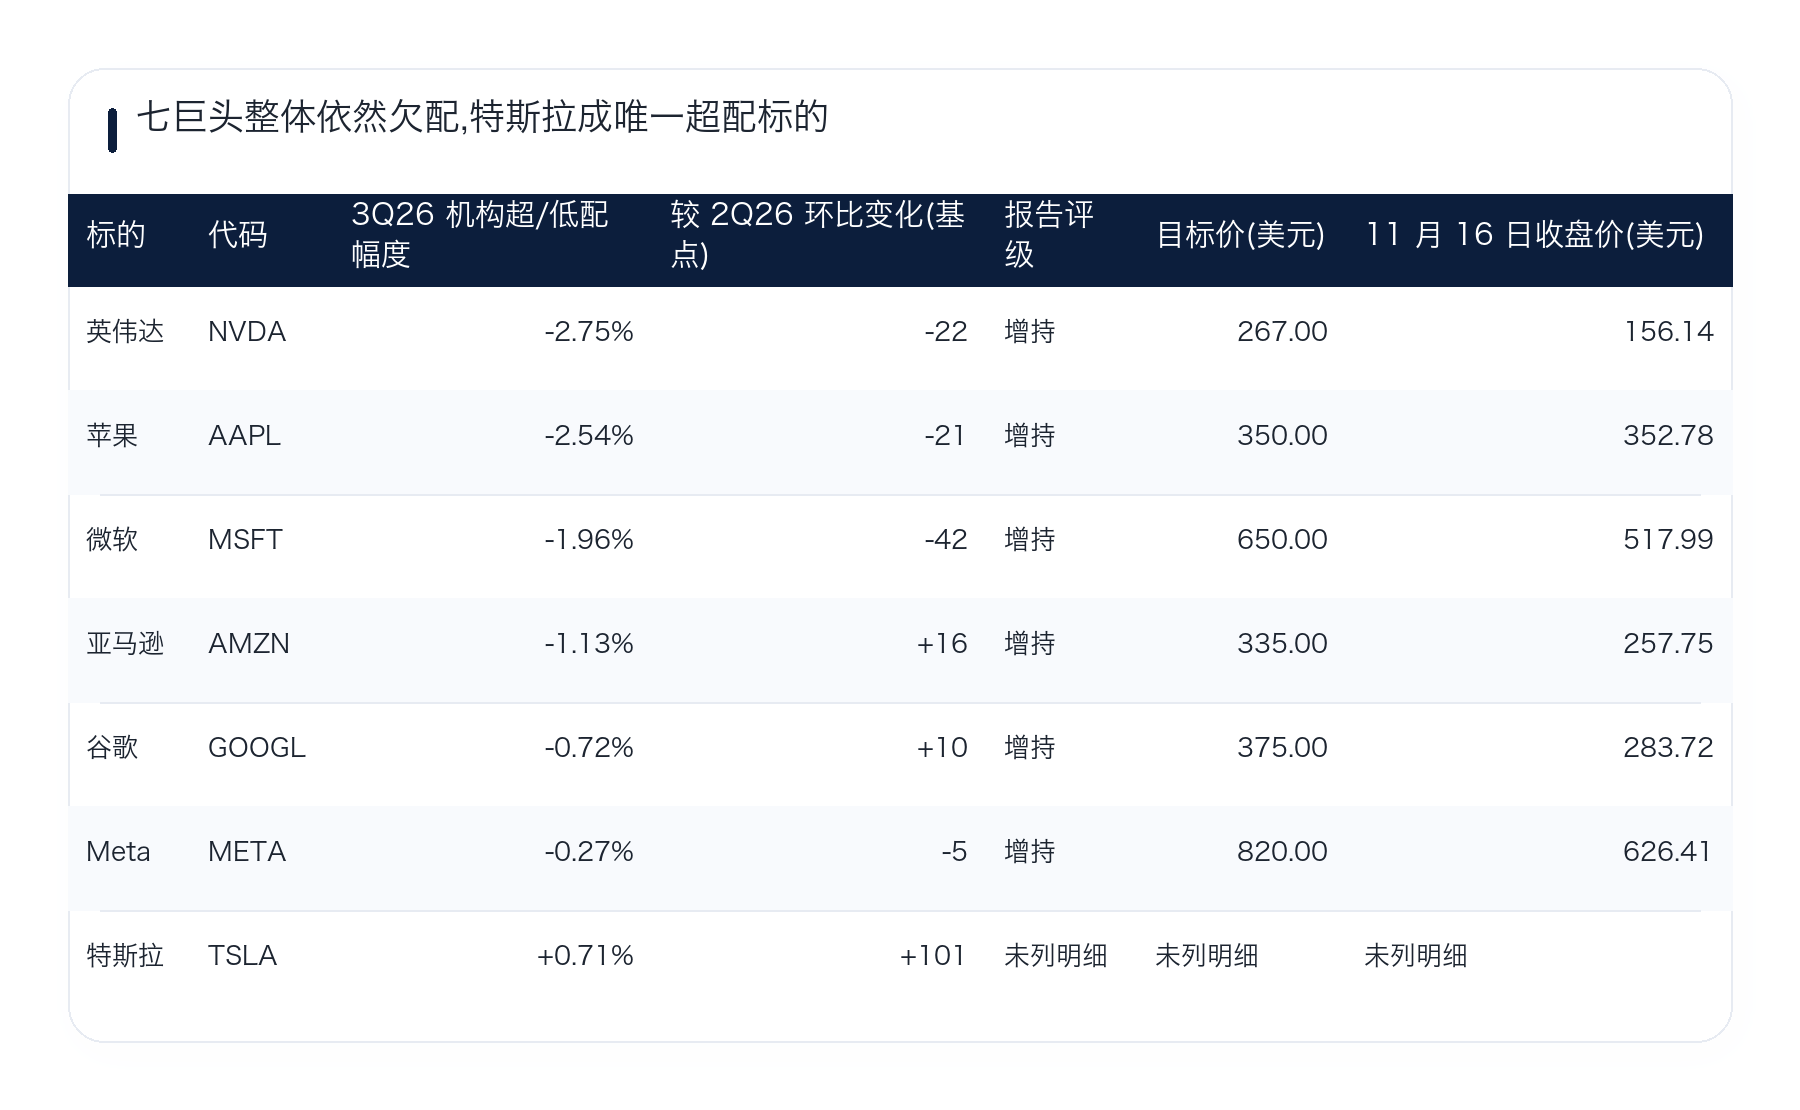
儘管三季度主動機構對七大科技巨頭(Mag 7)的加倉速度略高於標普 500 指數權重變化,但七巨頭整體仍處於明顯的低配狀態。
英偉達(NVDA)在三季度末的低配幅度擴大 22 個基點至-2.75%,創下歷史最深低配紀錄。蘋果(AAPL)與微軟(MSFT)緊隨其後,低配幅度分別為-2.54%和-1.96%。
七巨頭中唯一的例外是特斯拉(TSLA)。三季度機構對特斯拉的相對配置大幅提升 101 個基點,使其從低配逆轉為超配 0.71%。
摩根士丹利提示,由於三季度末至今英偉達股價在 45 天內下跌了 32%,而同期蘋果股價上漲了 6%,當前時點蘋果很可能已經取代英偉達成為主動機構低配最深的科技巨頭。
資金扎堆存儲與半導體設備,拋棄傳統軟件股
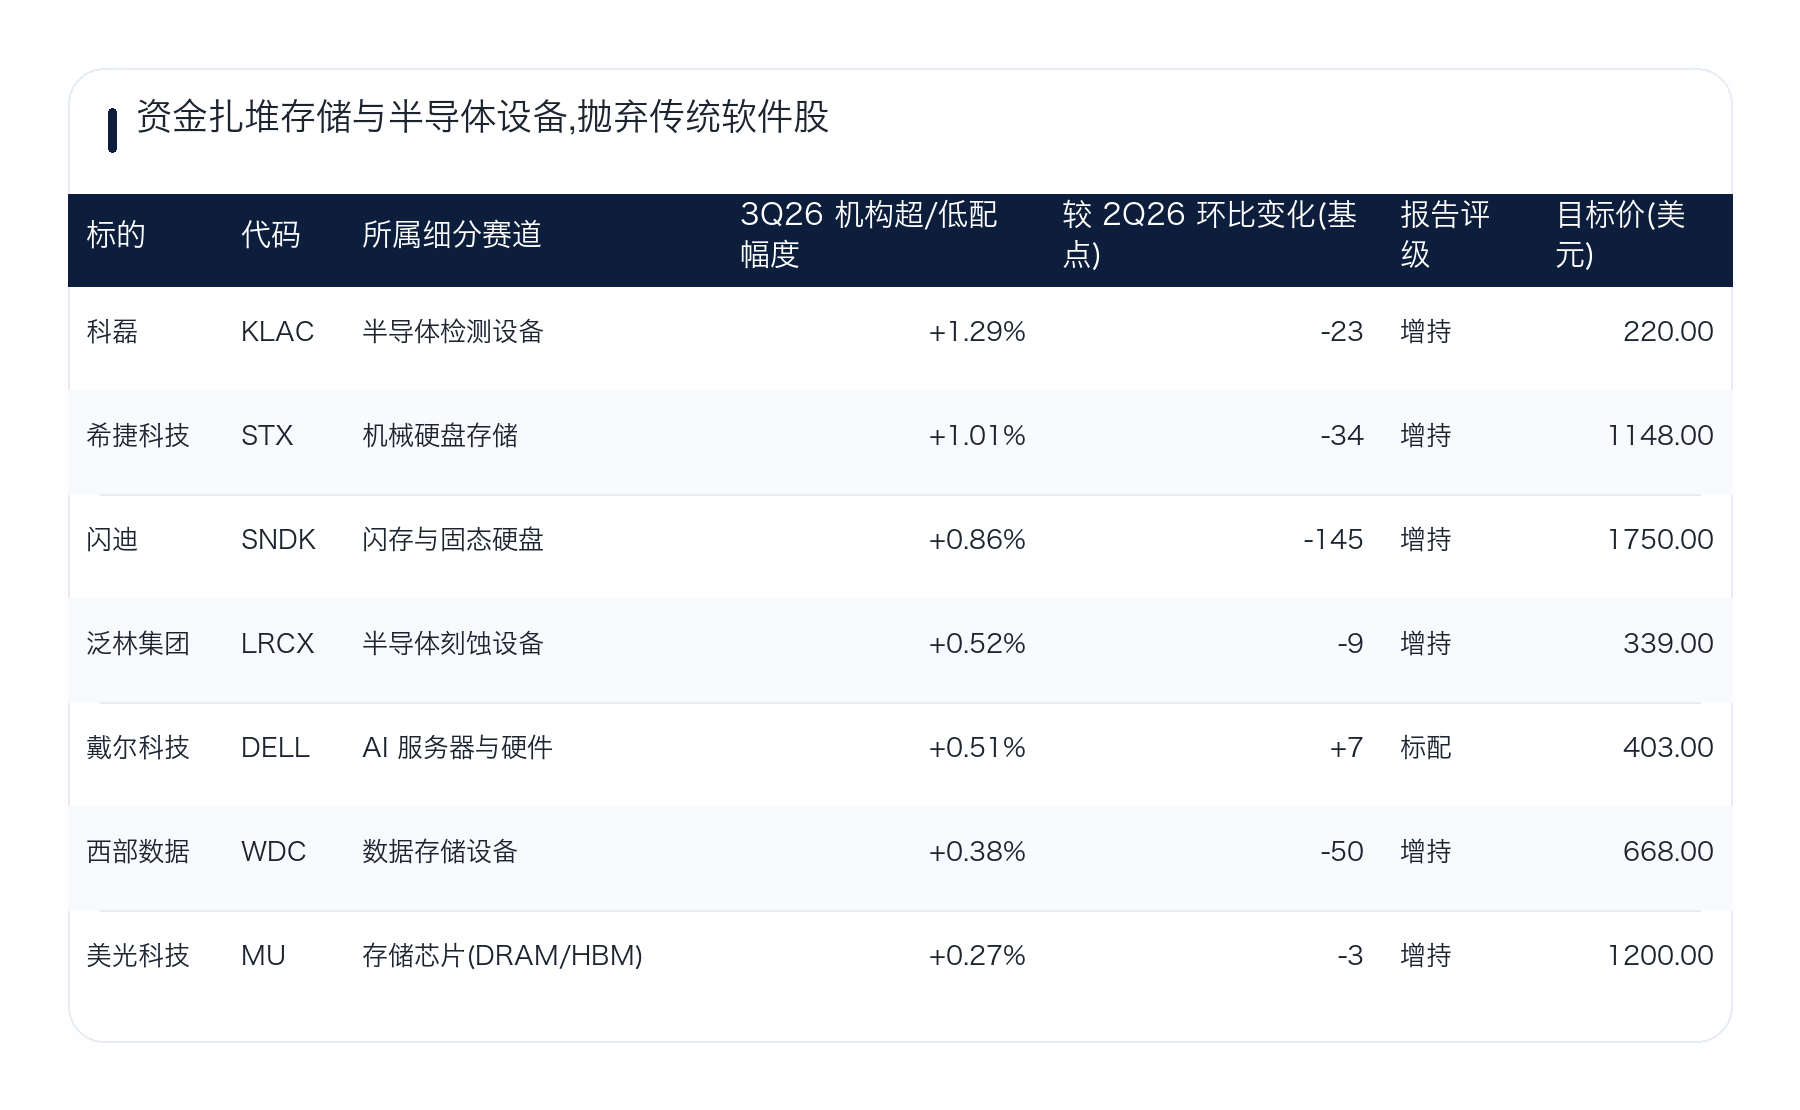
在七巨頭之外的 21 只大型科技股中,三季度末主動機構的平均超配幅度為 28 個基點,較二季度末的 39 個基點小幅回落 11 個基點。
資金分佈呈現明顯的「重硬件瓶頸、輕軟件應用」分化。主動機構在三季度末超配比例最高的前三隻科技股全部集中在晶圓檢測設備與數據存儲領域,分別是科磊(KLAC)、希捷科技(STX)和閃迪(SNDK)。
不過部分存儲股的擁擠度在三季度末已出現鬆動。存儲與硬盤板塊整體的超配幅度在三季度環比下降 41 個基點至 0.63%,其中閃迪的超配幅度單季收窄 145 個基點,西部數據(WDC)收窄 50 個基點。
與存儲設備形成鮮明對比的是傳統軟件板塊。除微軟外,其餘 6 只追蹤軟件股在三季度末的平均超配幅度僅為 0.26%。
派拓網絡(PANW)、Adobe(ADBE)、甲骨文(ORCL)和 ServiceNow(NOW)的超配幅度均不足 0.20%,IBM 甚至處於低配 0.06%的狀態。摩根士丹利指出,三季度末這種極端擁擠的倉位結構,正是進入四季度以來半導體與基建股跑輸軟件股的重要誘因。
機構持倉
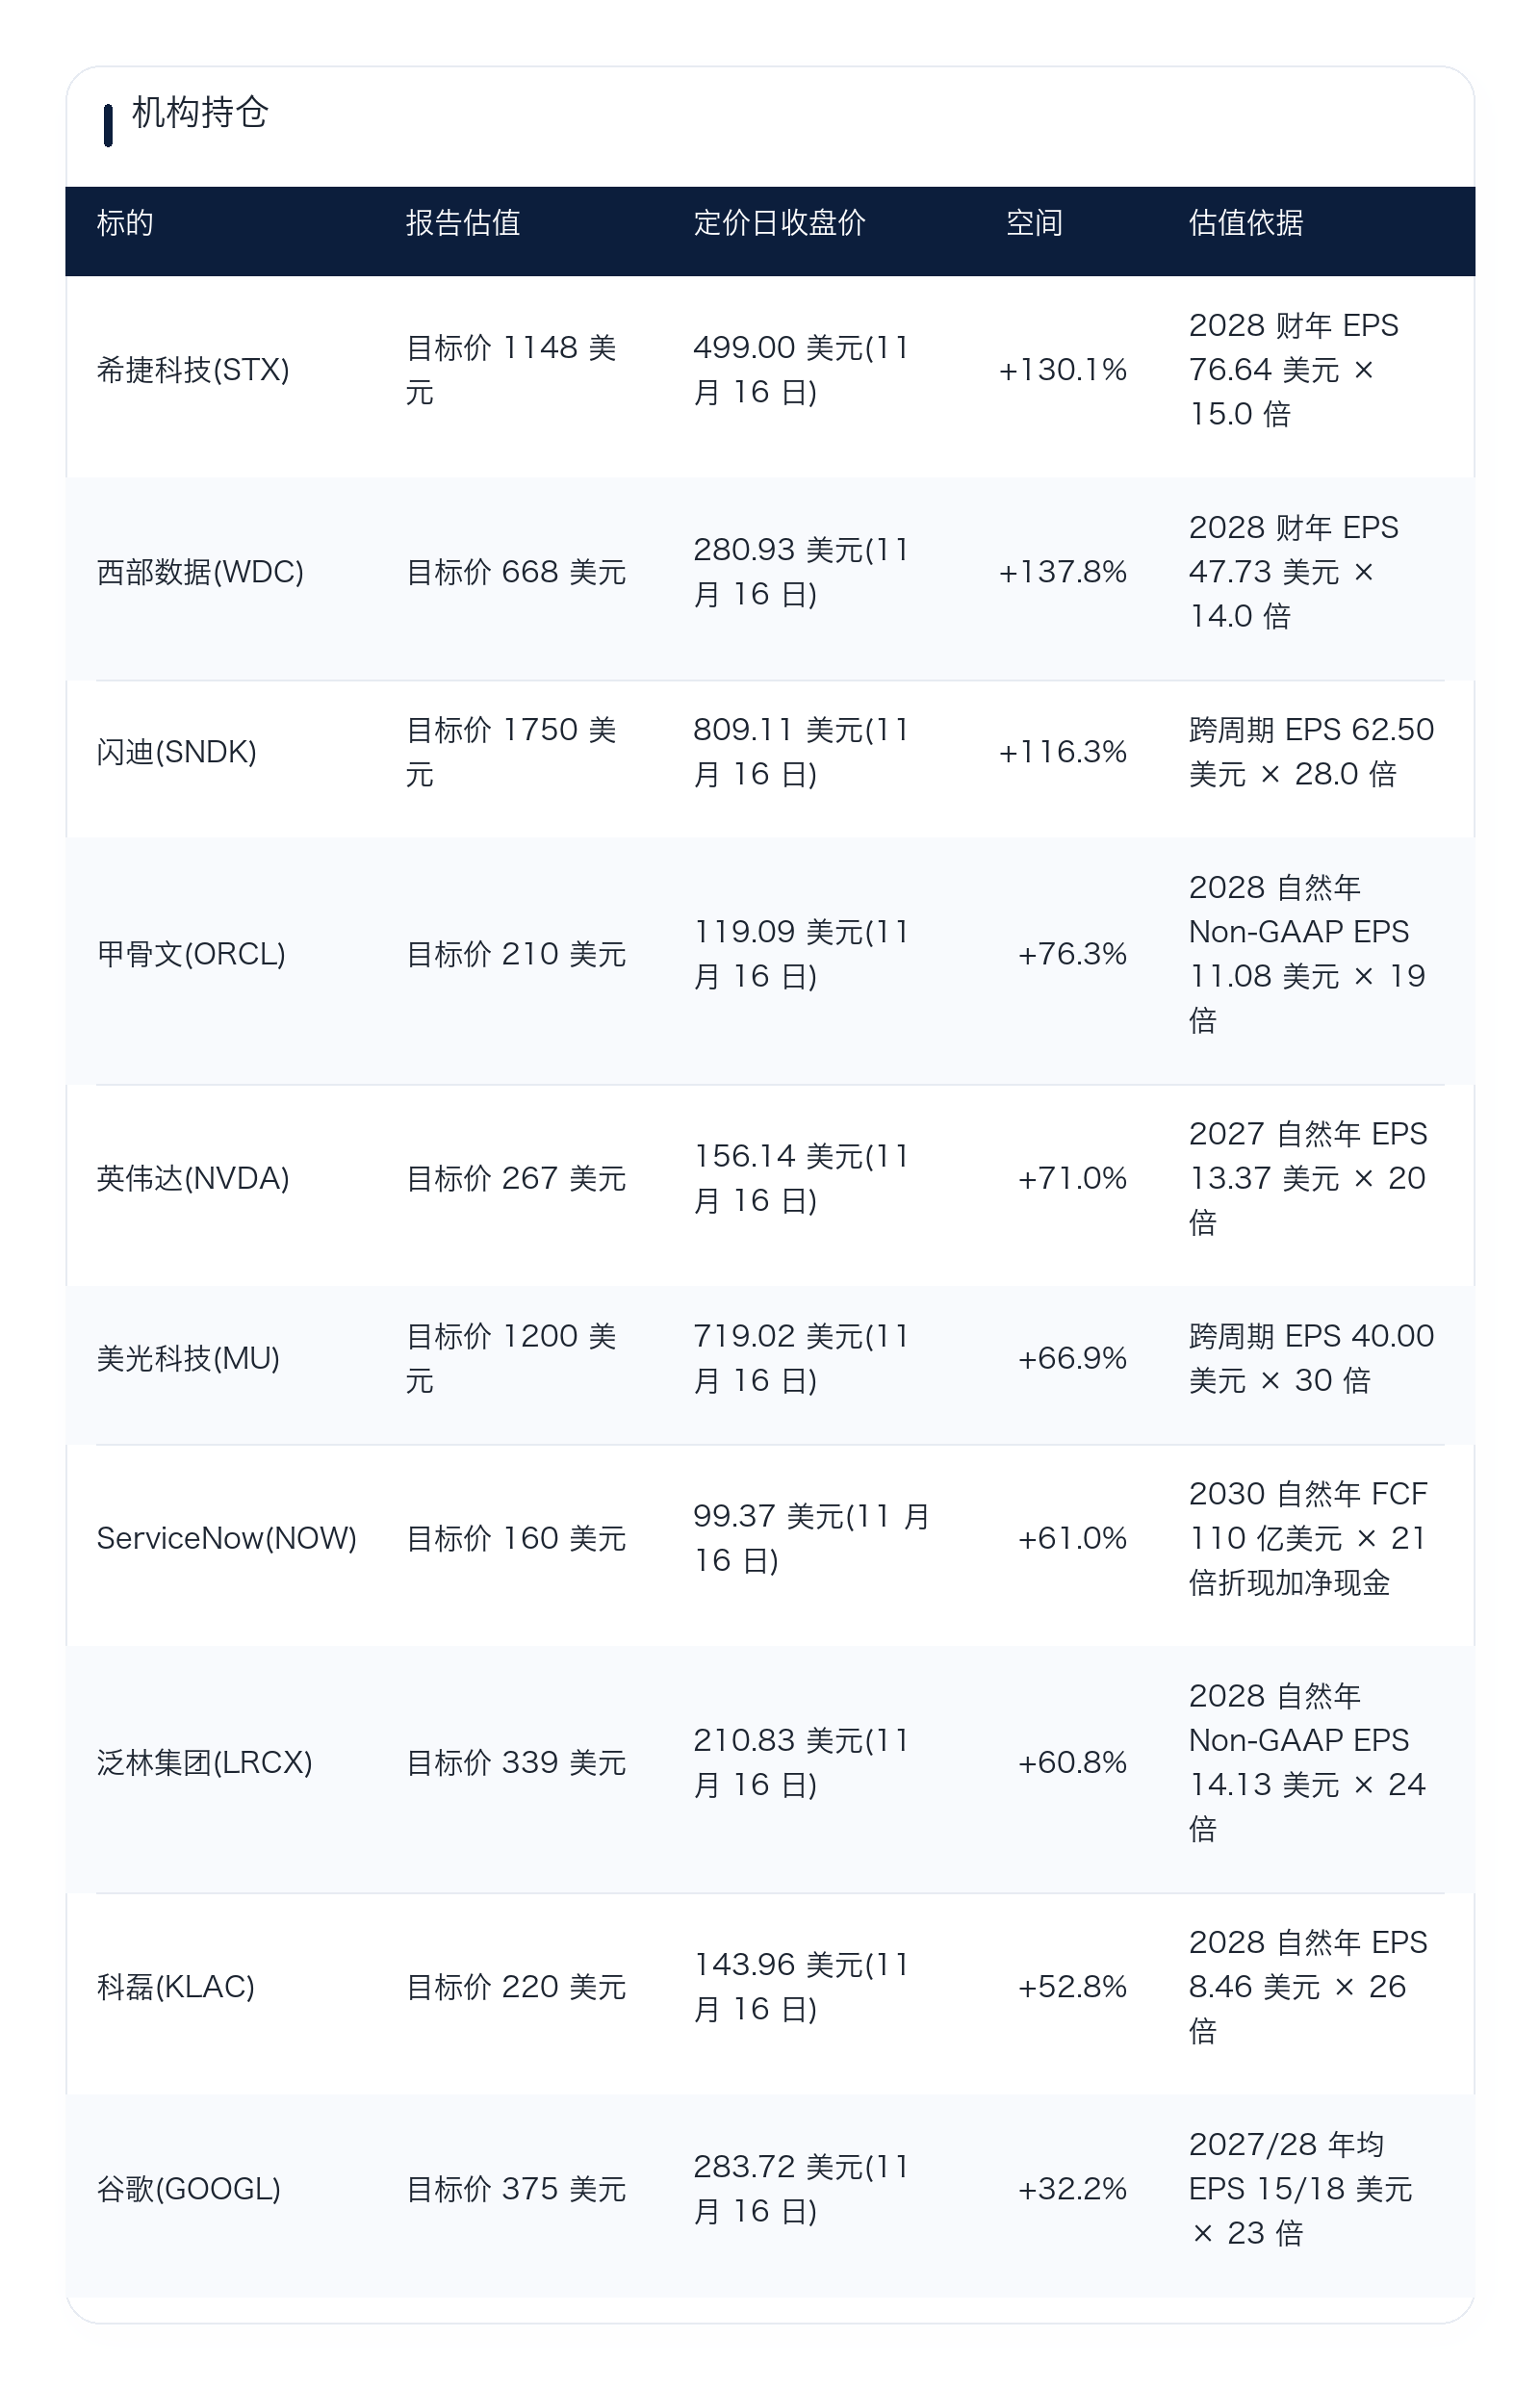
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo