Arm 數據中心版稅近翻倍增長,但自研芯片 2031 年營收目標被砍三分之一 | 摩根士丹利最新研報解讀
2027 財年 Arm 數據中心版稅收入預計接近翻倍,但自研 CPU 的 2031 財年收入預測被下調至不足 100 億美元,低於管理層 150 億美元的目標。
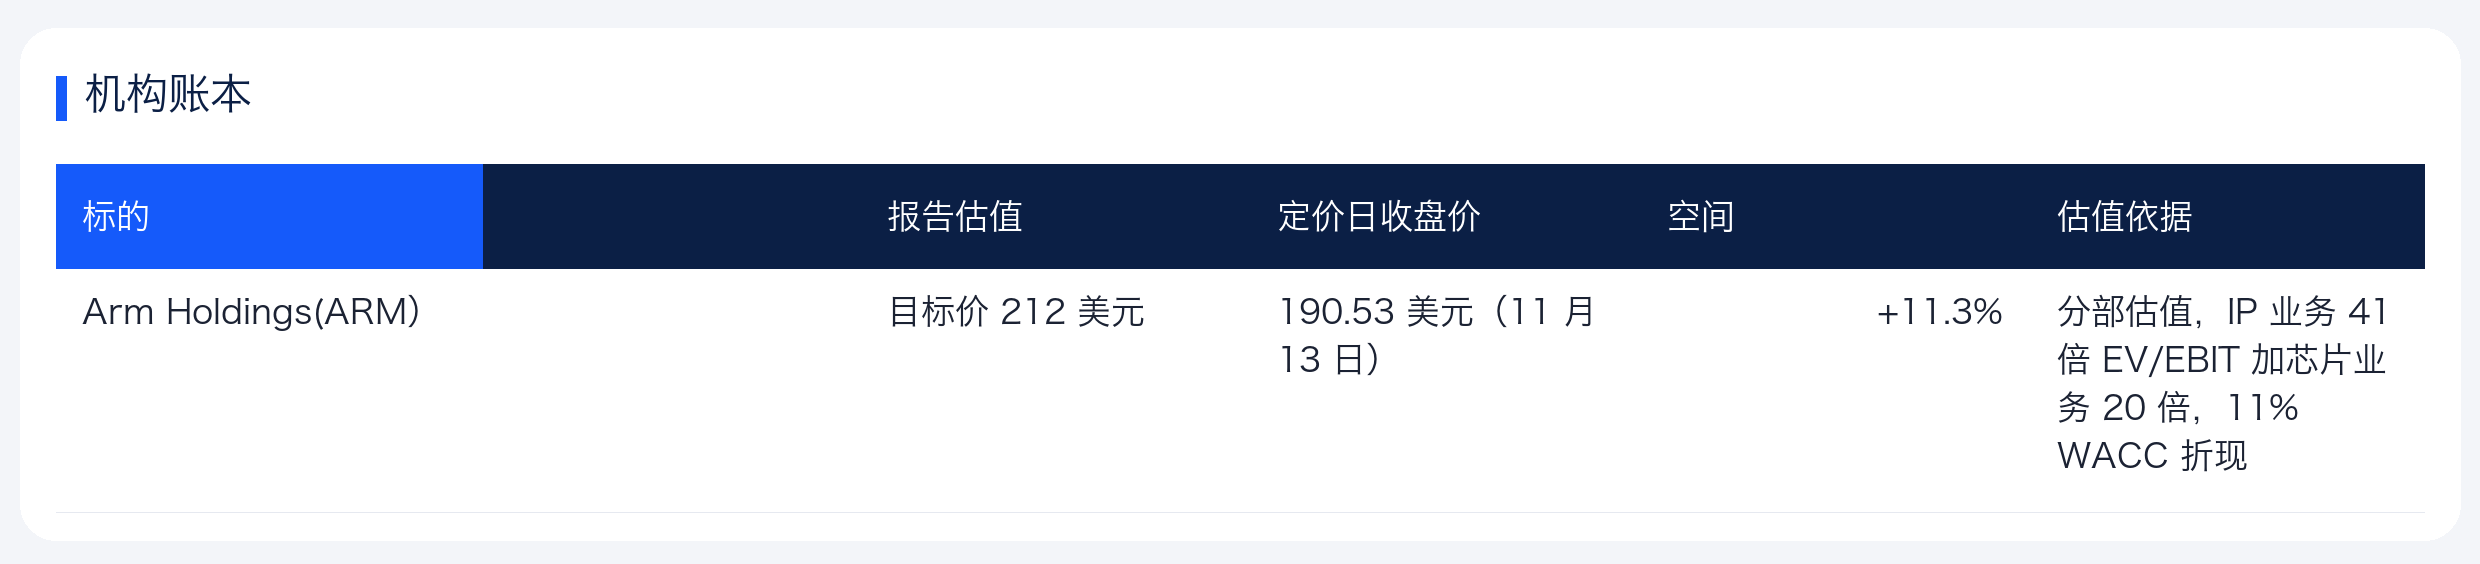
摩根士丹利分析師 Lee Simpson 團隊在 11 月 16 日的報告中上調了雲計算版稅預測,同時下調了手機版稅與遠期自研芯片預期,維持 Arm Holdings(ARM)「標配」(Equal-weight)評級與 212 美元目標價。
該行認為,在自研芯片拉低毛利率的轉型期,只有經營槓桿與 2030 年部署目標得到驗證,股價才具備進一步上調空間。
手機業務踩下剎車,數據中心接過增長棒
手機依然是 Arm 版稅的基本盤,但增速正在放緩。受全球智能手機出貨走弱影響,摩根士丹利預計 Arm 2027 財年手機版稅收入僅增長約 3%,遠低於 2026 財年約 28%的增速。
到了 2028 財年,蘋果出貨趨穩以及 v9 與計算子系統(CSS)架構滲透率提升,預計帶動手機版稅增速回升至約 14%。屆時智能手機對總版稅的貢獻佔比將降至約 37%。
真正的增長引擎已經轉向雲端數據中心。
隨著超大規模雲廠商在 AI 加速器旁大量部署 Arm 架構 CPU,加上單芯片核心數增加推高了單顆芯片版稅,摩根士丹利將 2027 財年數據中心版稅預測上調 9%至 6.86 億美元,2028 財年上調 17%至 11.5 億美元。
報告預計整個雲 AI 版稅在 2027 財年同比增長 86%,數據中心在總版稅中的佔比將從 2026 財年的 14%躍升至 2028 財年的 31%。亞馬遜 Graviton、谷歌 Axion 以及英偉達 Vera 芯片在集成與獨立推理系統中的放量,是這輪上調的核心依據。
缺電卡住機房落地,自研 CPU 遠期目標縮水三成
版稅收入走強的同時,Arm 親自下場造芯片的遠期預期卻被摩根士丹利潑了一盆冷水。
該行維持 2028 財年 Arm 自研芯片收入預測基本不變(約 15 億美元),但將 2031 財年自研 CPU 收入預測大幅下調 38.2%,壓低至接近 100 億美元,明顯低於管理層約 150 億美元的內部目標。
電力缺口是卡住遠期部署的第一道物理門檻。
摩根士丹利美國科技策略團隊測算,2026 年至 2028 年美國數據中心面臨 44 吉瓦的淨電力缺口,佔同期電力總需求的 38%。機房通電進度受阻,直接限制了推理編排 CPU 的落地節奏。
報告模型測算,全球推理編排 CPU 的可觸達市場規模將從 2027 財年的約 4 吉瓦增至 2031 財年的約 19 吉瓦,Arm 在其中的份額有望從約 7%提升至約 42%。但即便市佔率順利爬坡,價格戰依然會吃掉一部分收入空間。
由於定製芯片賽道競爭加劇,摩根士丹利假設 Arm 自研 CPU 每代產品的單核心平均售價將下降約 5%,這與管理層寄望通過整合網絡與輸入輸出接口來維持定價韌性的設想存在明顯分歧。
造芯片拉低毛利率,經營槓桿面臨大考
從純賣知識產權(IP)轉向同時銷售實體芯片,Arm 的利潤表結構正在發生劇烈變化。
在 2026 財年,Arm 的整體毛利率高達 97.5%。隨著第一代自研 CPU 開始出貨,受晶圓代工產能、測試環節以及存儲芯片供應緊張制約,摩根士丹利假設該業務毛利率僅為約 35%。
低毛利硬件放量將直接拉低公司整體盈利水平。
根據報告預測,Arm 的整體毛利率將從 2026 財年的 97.5%逐年下滑至 2027 財年的 95.4%、2028 財年的 86.9%,並在 2029 財年進一步降至 85.0%。與此同時,研發費用仍在快速膨脹,預計從 2026 財年的 27.76 億美元增至 2029 財年的 41.28 億美元。
盈利節奏因此出現明顯分化。摩根士丹利將 Arm 2027 財年調整後每股收益(EPS)預測微調下調 1%至 2.23 美元,但隨著後續收入放量攤薄研發成本,2028 財年和 2029 財年調整後 EPS 預測分別上調 14%和 9%,達到 3.95 美元和 5.66 美元。
估值拆成兩半算,212 美元目標價隱含 11%空間
面對兩種商業模式截然不同的業務,摩根士丹利採用分部加總法(SOTP)為 Arm 重新定價。
受整個半導體 IP 板塊估值中樞下移影響,該行將 Arm 傳統 IP 業務的 2029 財年企業價值倍數(EV/EBIT)從 49 倍下調至 41 倍,仍處於歷史估值區間上沿。對於新興的自研芯片業務,該行給予 20 倍估值倍數,低於全球半導體同行平均水平。
兩塊業務合併後按 11%的加權平均資本成本(WACC)折現,得出 212 美元目標價,較 11 月 13 日 190.53 美元的收盤價有 11.3%的上漲空間。
報告同時給出了多空情景測算。在樂觀情景下,若 AI 與雲計算超預期放量且市場提前按 2031 財年業績估值(IP 業務 50 倍、芯片業務 20 倍),股價有望觸及 370 美元,隱含概率接近 0%。在悲觀情景下,若自研芯片陷入虧損、終端版稅率走弱或遭遇重大訴訟失利,股價可能跌至 65 美元,期權市場隱含的跌破概率約為 13.1%。
投資者接下來需要盯緊兩個核心驗證點,一是軟件授權與下一代 v10 架構早期合作能否延續 50%的同比高增速,二是自研芯片放量後整體營業利潤率能否按預期在 2028 財年反彈至 30%以上。
機構賬本
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo