Glassnode:比特幣暴跌引發歷史級割肉,6.2 萬至 6.6 萬美元成關鍵防線
作者:Glassnode
編譯:深潮 TechFlow
深潮導讀:比特幣在 11 月 15 日下挫觸及 6.2 萬美元,投資者的大規模割肉使得已實現虧損達到了歷史上僅在週期大底才出現的極端水平。與此同時,衍生品市場的槓桿多頭遭遇強力清洗,未平倉合約與訂單簿深度顯現出激烈的多空博弈。本文逐節嚴格客觀呈現鏈上拋售籌碼的真實持倉週期、6.2 萬至 6.6 萬美元核心支撐帶的防守強度、礦工資金分流至 AI 的動向以及山寨幣極值洗盤的技術規律。
核心執行摘要
比特幣近期的劇烈回調,使得投資者的已實現虧損規模推升至典型的投降式拋售水平,同時徹底沖刷了衍生品市場的投機槓桿。
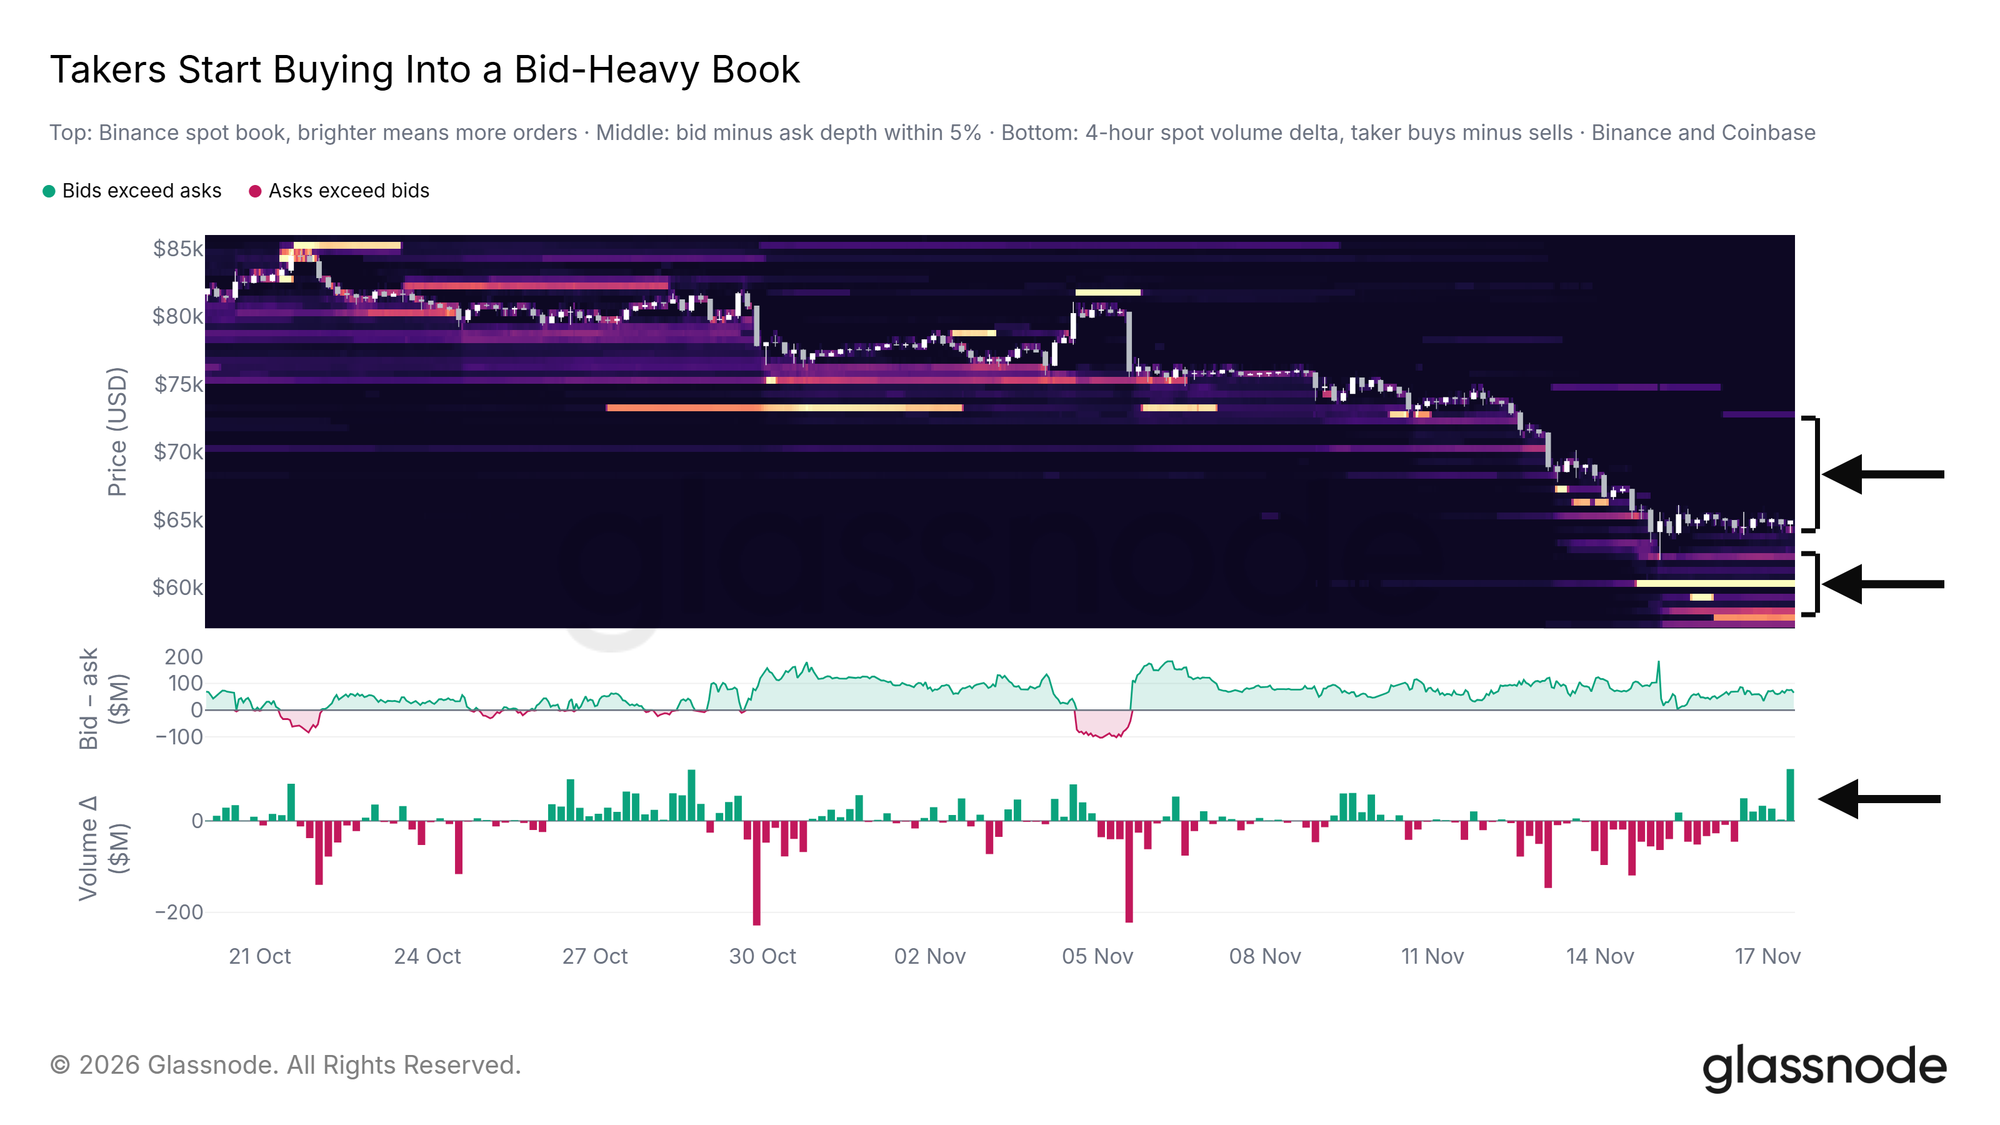
目前現貨價格正處於近期買家較為集中的 6.2 萬美元至 6.6 萬美元成本區間內,下方 6 萬美元及更低價位則迎來了自 8 月以來規模最大的掛單買盤阻擊。
儘管比特幣在現貨端的宏觀需求依然偏向清淡,但鏈上代幣化真實世界資產(RWA)的擴張勢頭並未受到行情的阻斷,依然保持穩健增長。
投降式拋售拉開序幕
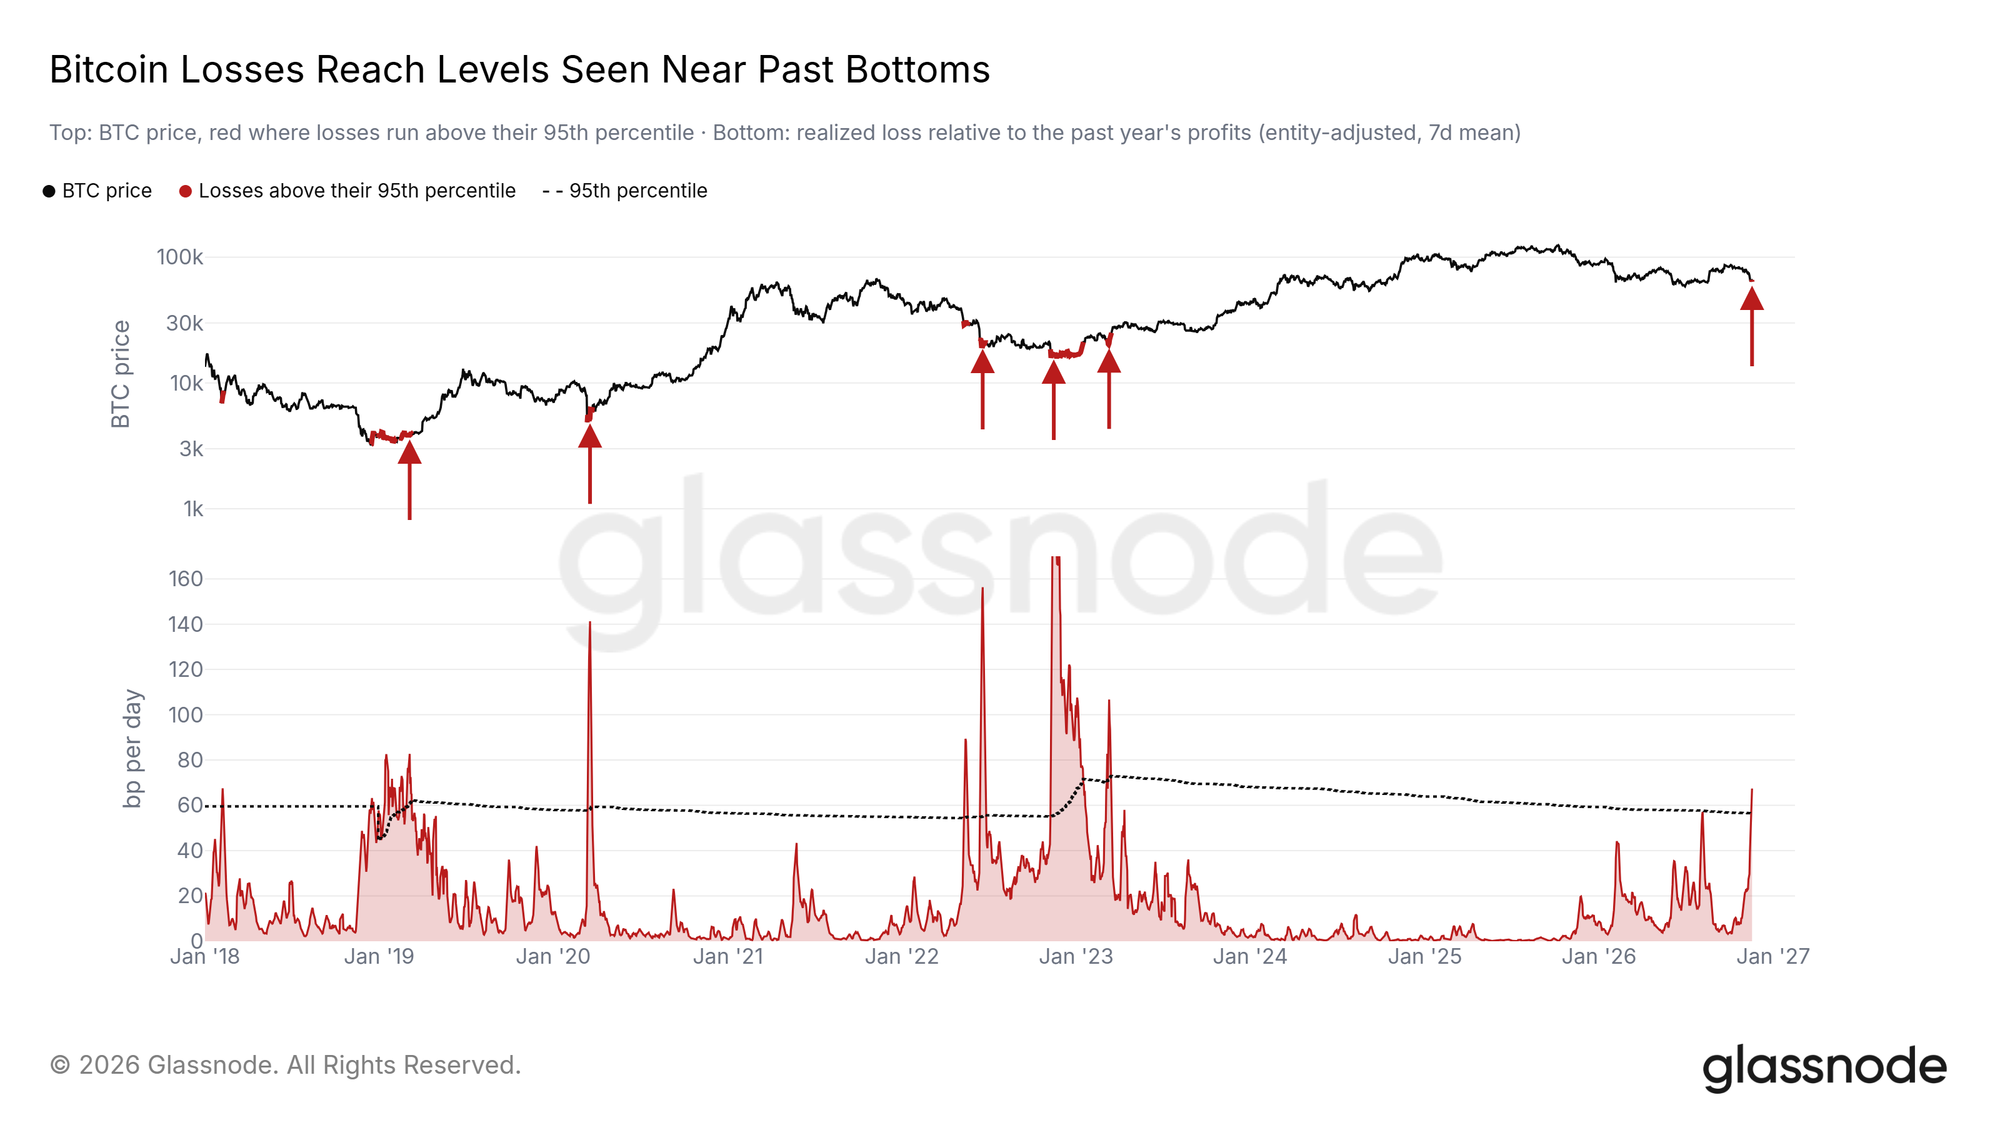
11 月 15 日的暴跌將比特幣價格直接推低至 6.2 萬美元,投資者在虧損狀態下拋售的規模極為罕見。
為了在不同市場週期之間橫向對比這種虧損的嚴重程度,我們採用了相對於已實現市值的標準化已實現虧損指標。
該指標目前已經觸及了過去僅在極端市場底部才見到的位置,例如 2018 年、2020 年、2022 年以及 2023 年初;這也是本輪週期中已實現虧損首次達到這一嚴重程度。
近期買家認賠離場
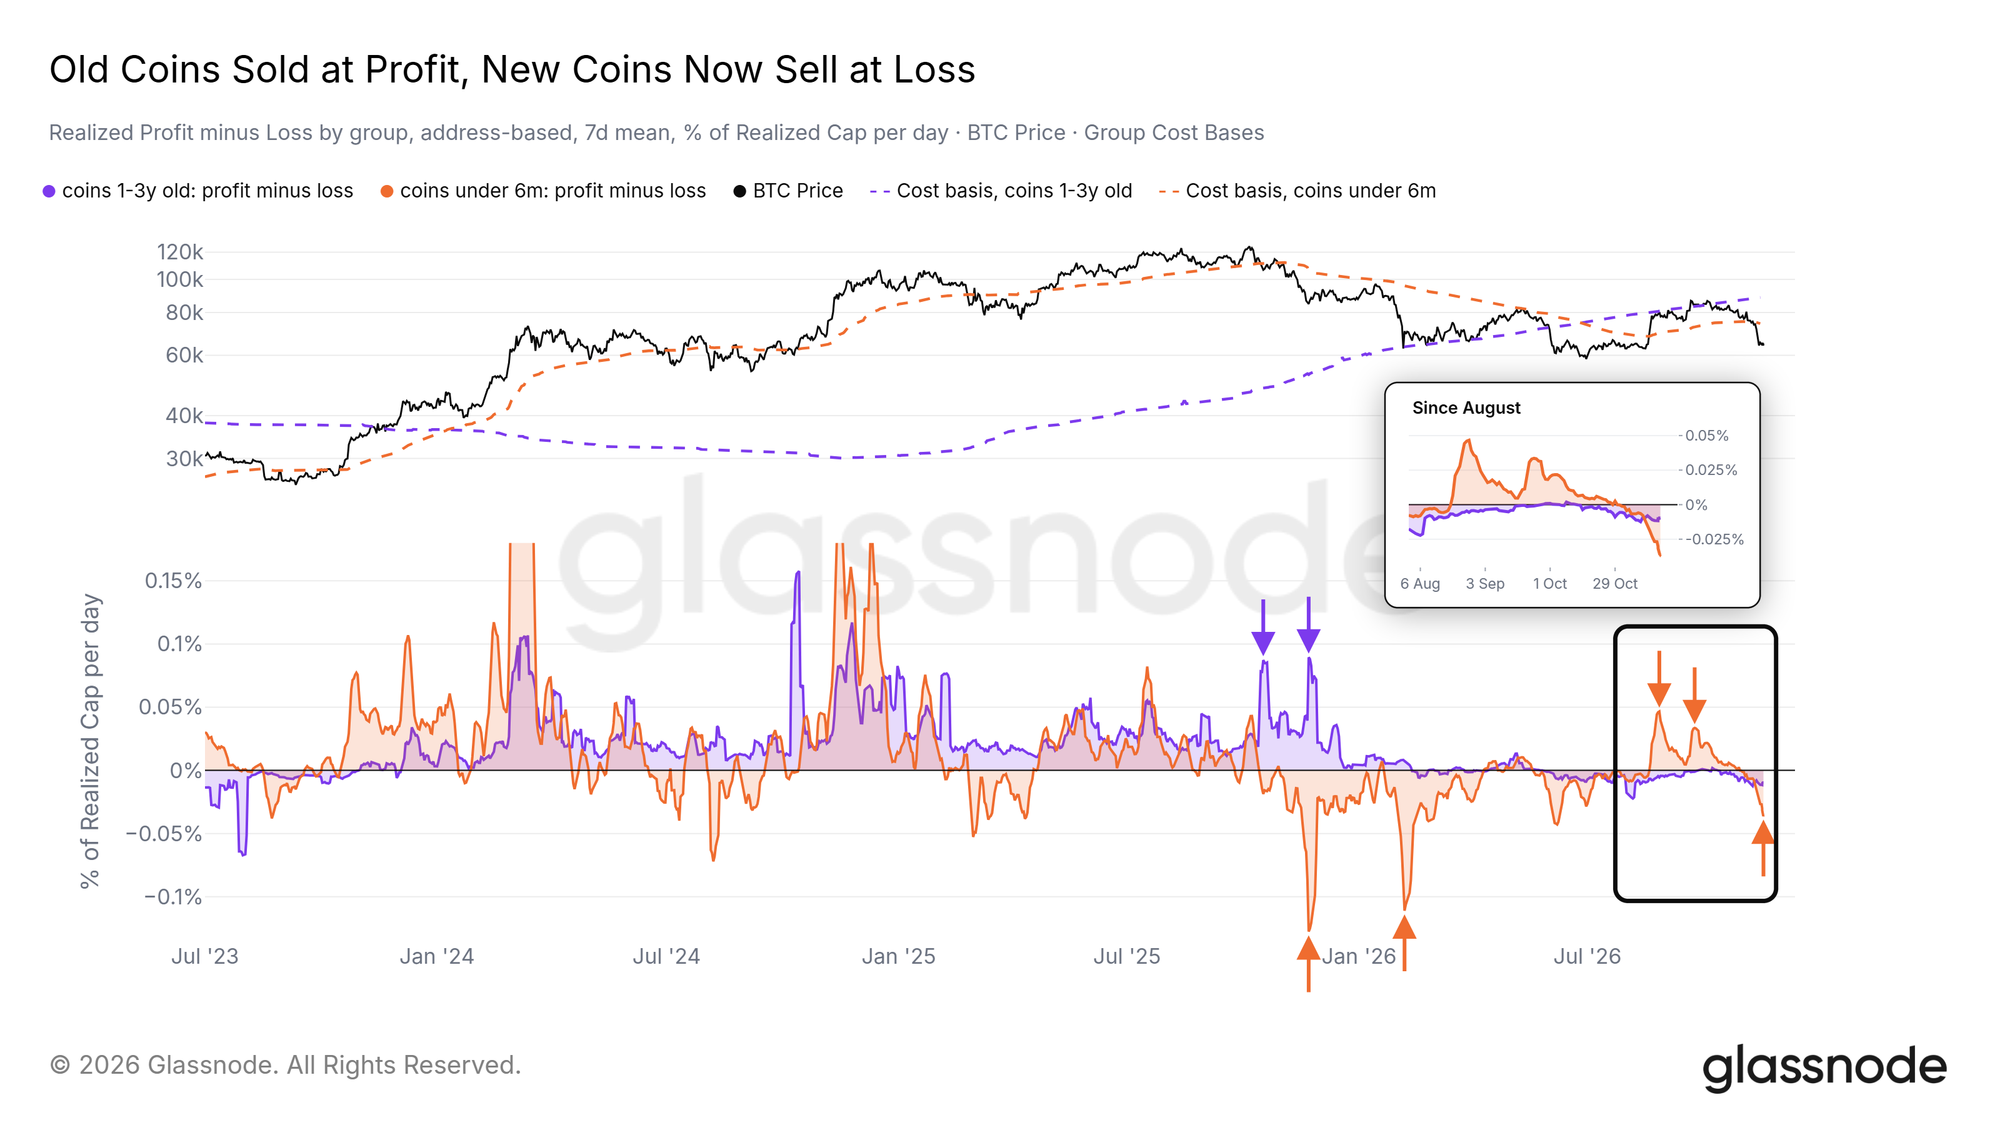
本輪拋壓的主要來源是近期買入的投資者。
持幣時間在 1 至 3 年之間的籌碼,早在 2025 年底就已經鎖定了上一輪大級別利潤,隨後便基本退出了積極交易,持倉持續保持閒置狀態。
因此,真正構成當前這波拋售主力的是過去 12 個月內入場的投資者,以及持幣時間不到 3 個月的短期持有者(Short-Term Holders)。
當前比特幣價格已經雙雙跌破了上述兩個群體的平均買入成本(即圖表中的虛線所示)。只要價格持續運行在成本線下方,更多近期買家就有可能被迫在虧損狀態下止損出局。
堅守 8 月籌碼密集區
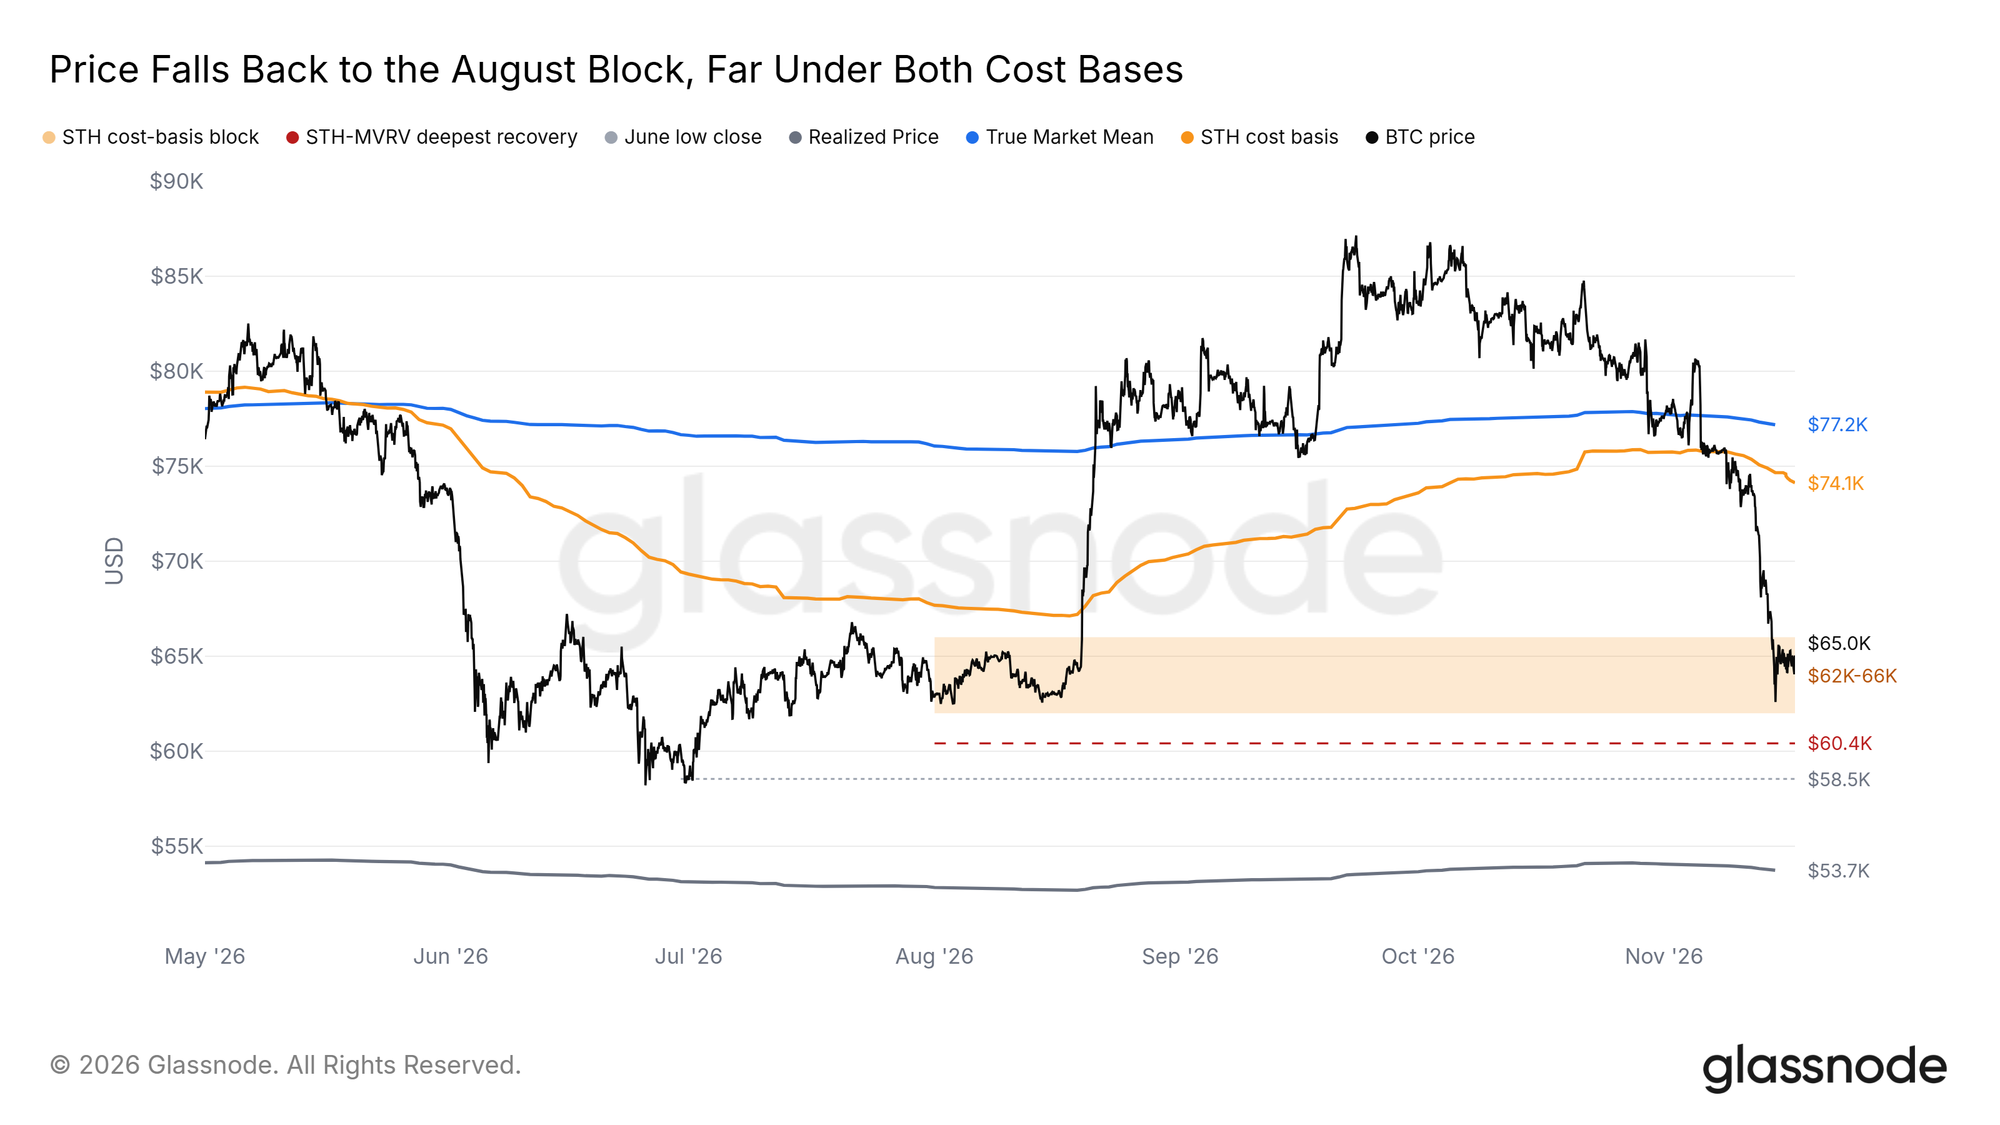
在上週的報告中,我們明確指出 6.2 萬美元至 6.6 萬美元區間是現貨價格下方唯一密集的鏈上支撐帶,而本輪暴跌恰好觸及了該區域的下沿。
這使得 6.2 萬至 6.6 萬美元成為了多頭必須全力守住的關鍵生命線,因為一旦跌破,下方的技術風險將極其巨大。
在 6.2 萬美元下方,短期持有者買入的籌碼極少,直到下方的 4.8 萬美元附近才存在由老倉位構成的次級支撐。
而在上方,短期持有者成本基準(Short-Term Holder Cost Basis)位於 7.41 萬美元,這代表著近期買家整體實現盈虧平衡的臨界位置。
槓桿多頭出清
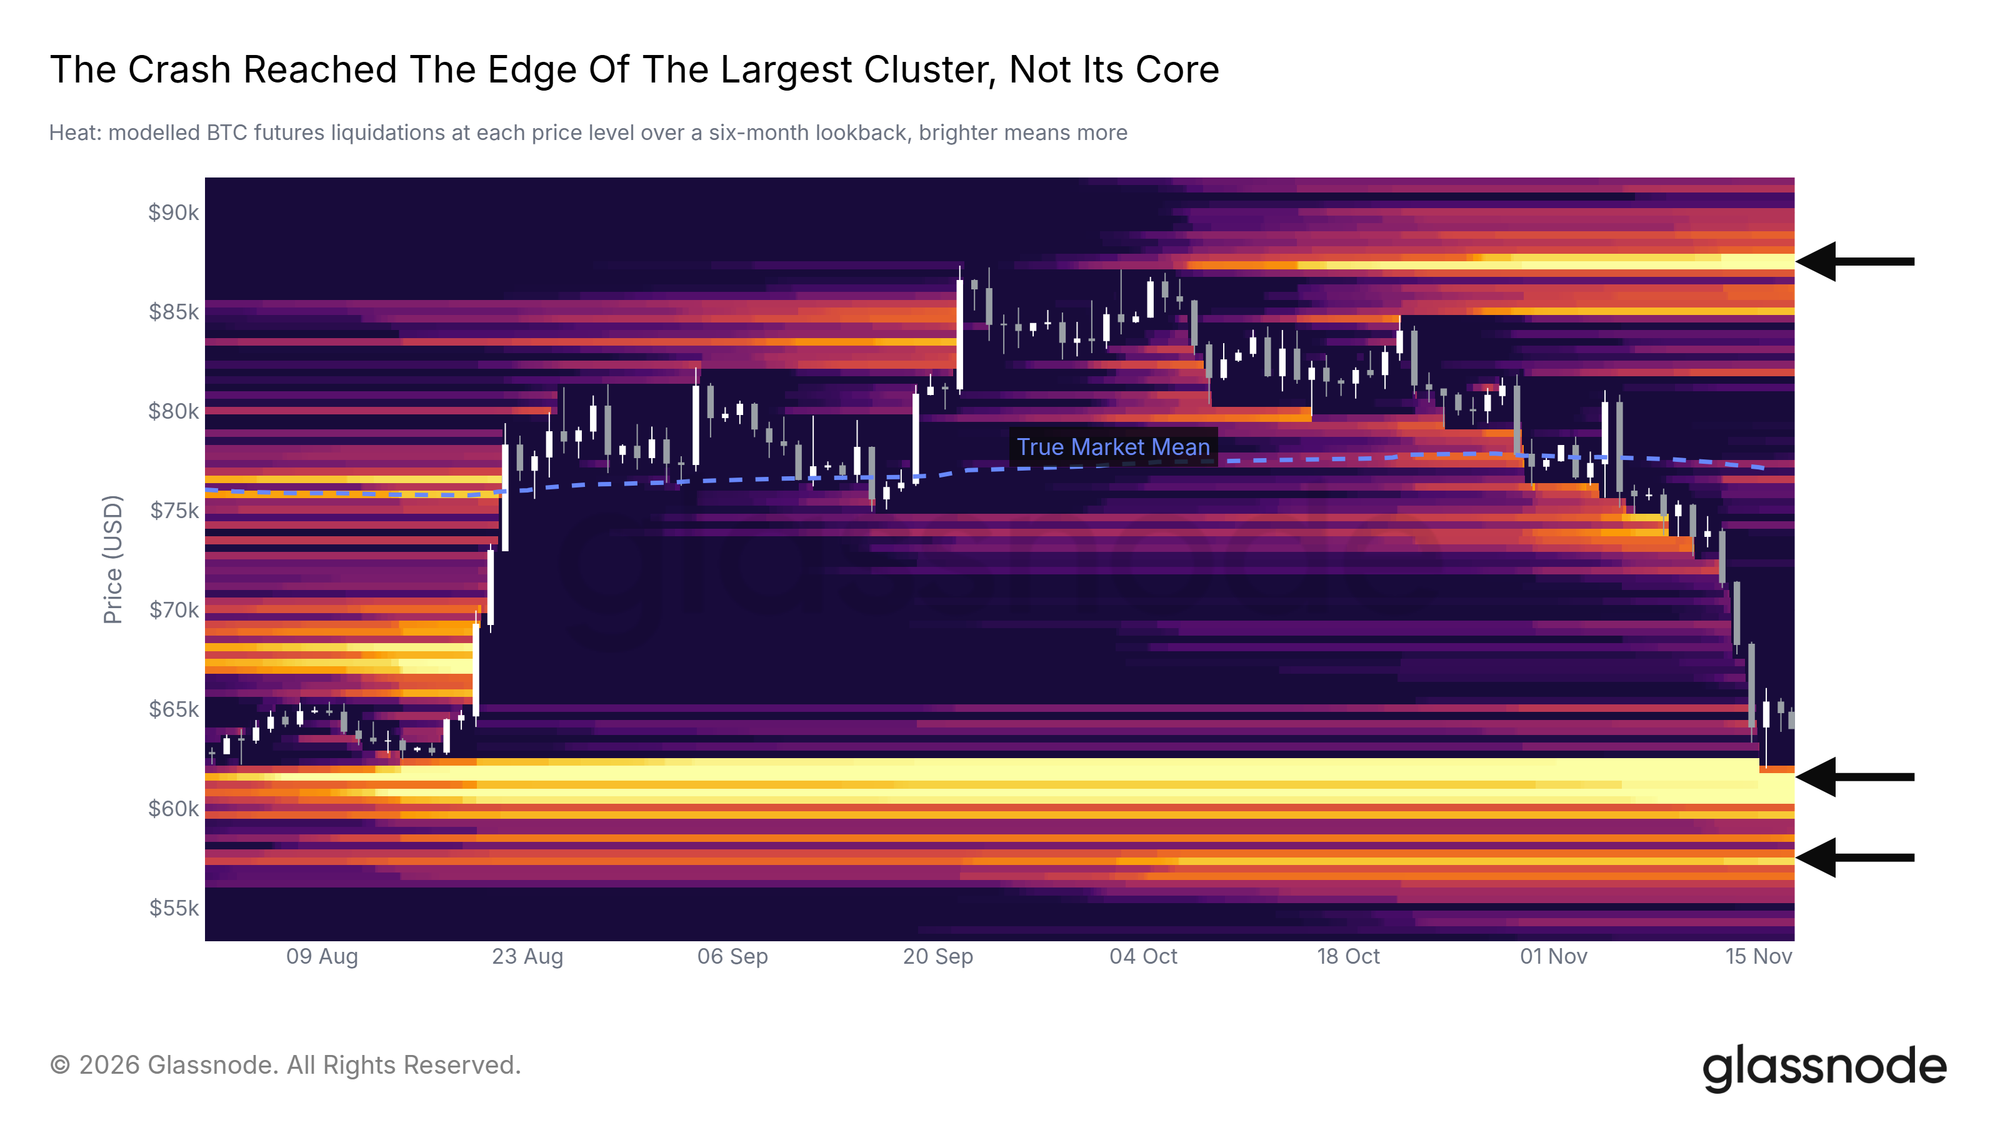
此次大跌迫使高槓杆多頭進行了大規模的強平與止損。
如果以相對於未平倉合約總量的比例來衡量,11 月 13 日和 14 日這兩天的多頭清算規模,達到了 2024 年 8 月以來最劇烈的一次。
從清算熱力圖來看,此前集中的多頭清算帶位於 5.95 萬美元至 6.22 萬美元之間。11 月 15 日的盤中最低點雖然探入了該區間的上沿,但最終維持在這一集群的上方。
下方買盤等待承接
在距離現貨價格 5% 的範圍內,Binance 與 Coinbase 上的限價掛單買盤(Bids)規模目前約為賣盤(Asks)的 2.3 倍。
自 8 月下旬以來,買盤規模通常與賣盤相當甚至更弱;如今買盤密度的大幅激增,反映出有規模化的限價買單正在主動承接拋壓。
在暴跌期間,市價拋售(Takers)猛烈砸向了這些買盤,正如圖中紅柱所示;但在過去一天中,他們已經轉為淨買入。
低位出現的溢價信號
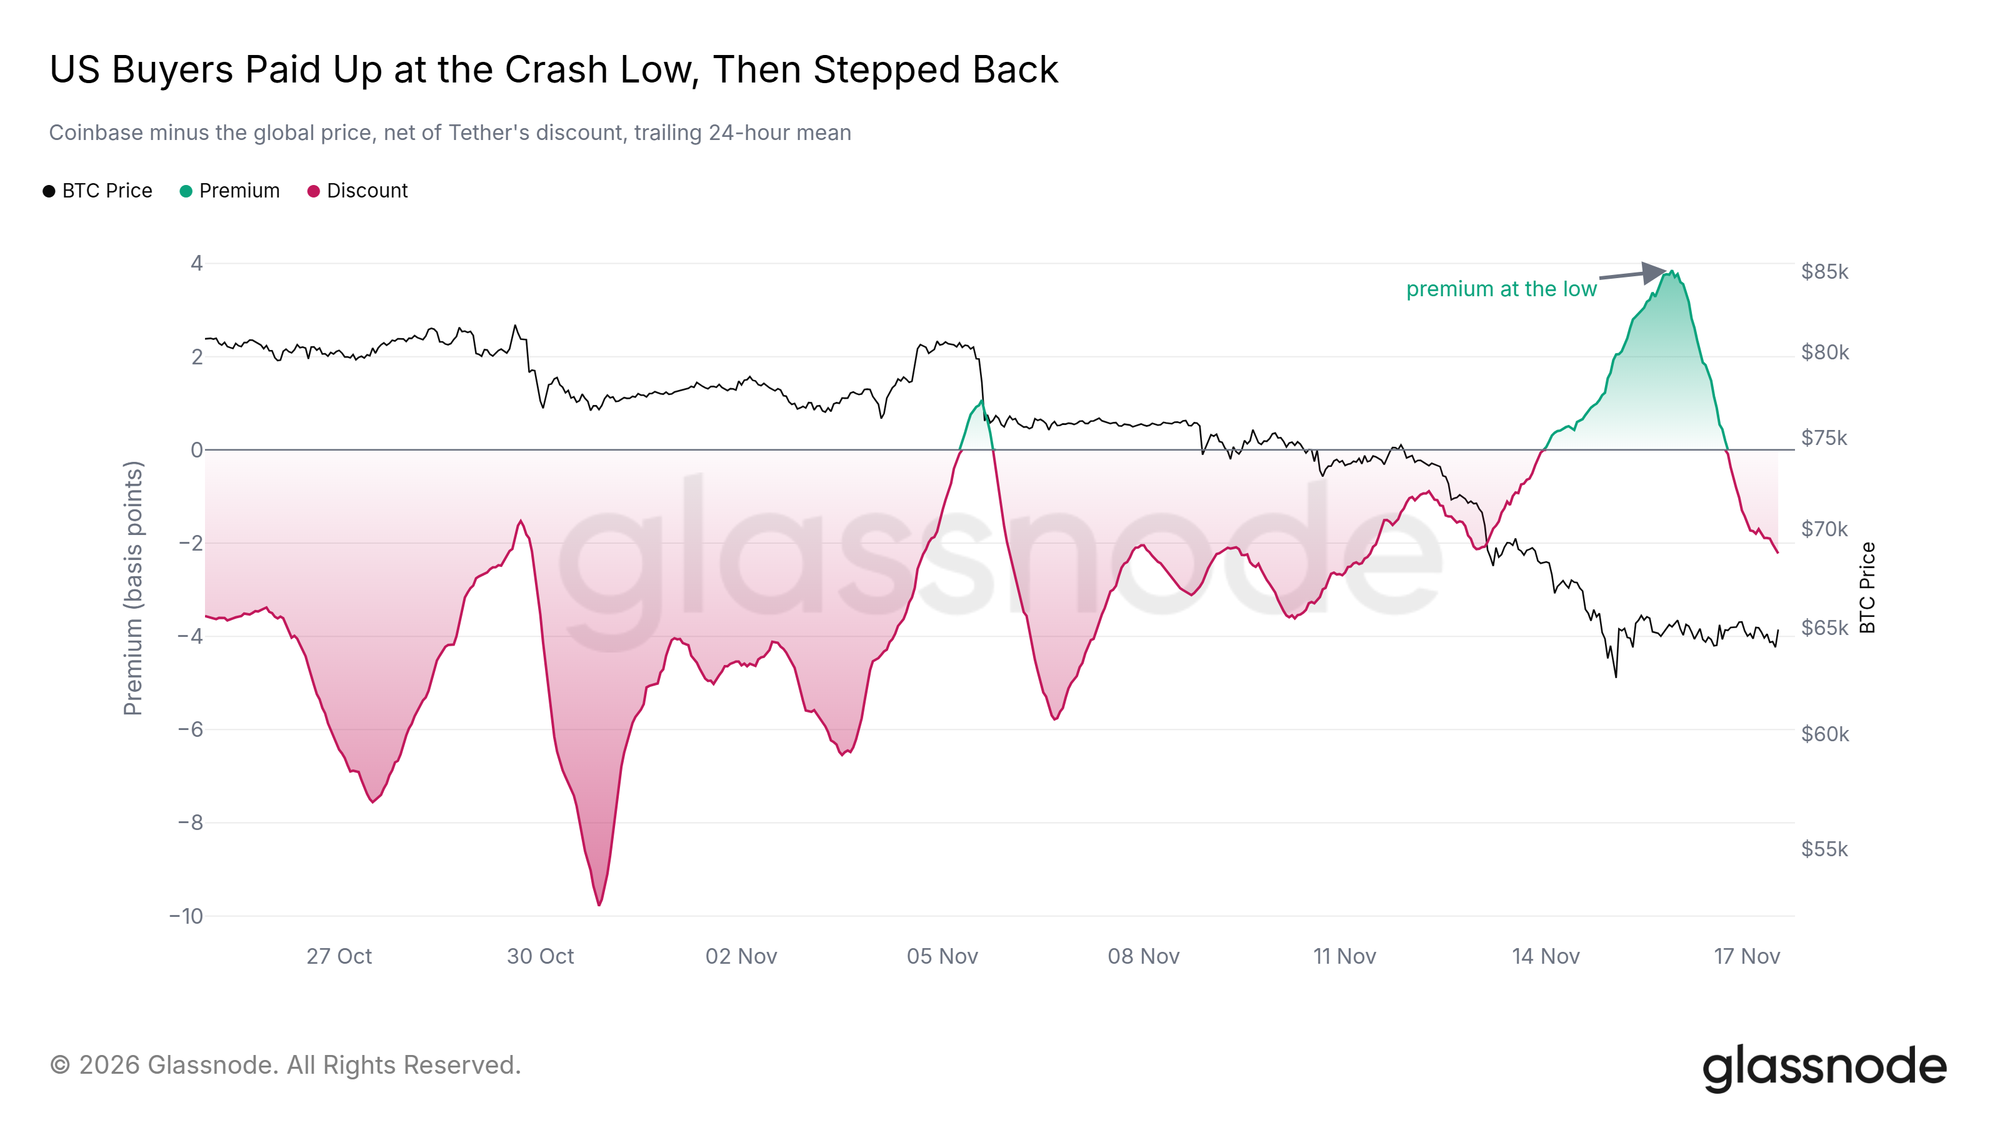
Coinbase 溢價指數(Coinbase Premium)對比了美國機構主要交易場所 Coinbase 與全球離岸市場的價格差異。
在大跌之前,該溢價曾連續一週處於折價狀態,顯示出美國買盤力度的匱乏;隨後在下跌最低點附近曾短暫跳升至正溢價區間。
目前該指標已回落至小幅折價狀態。如果 Coinbase 溢價能夠重新轉正並有效站穩,將是美國市場需求實質性回暖的重要先導信號。
現金離場轉向美債
除了在下跌低點出現的限價抄底之外,整體宏觀層面的現貨需求依然疲軟。
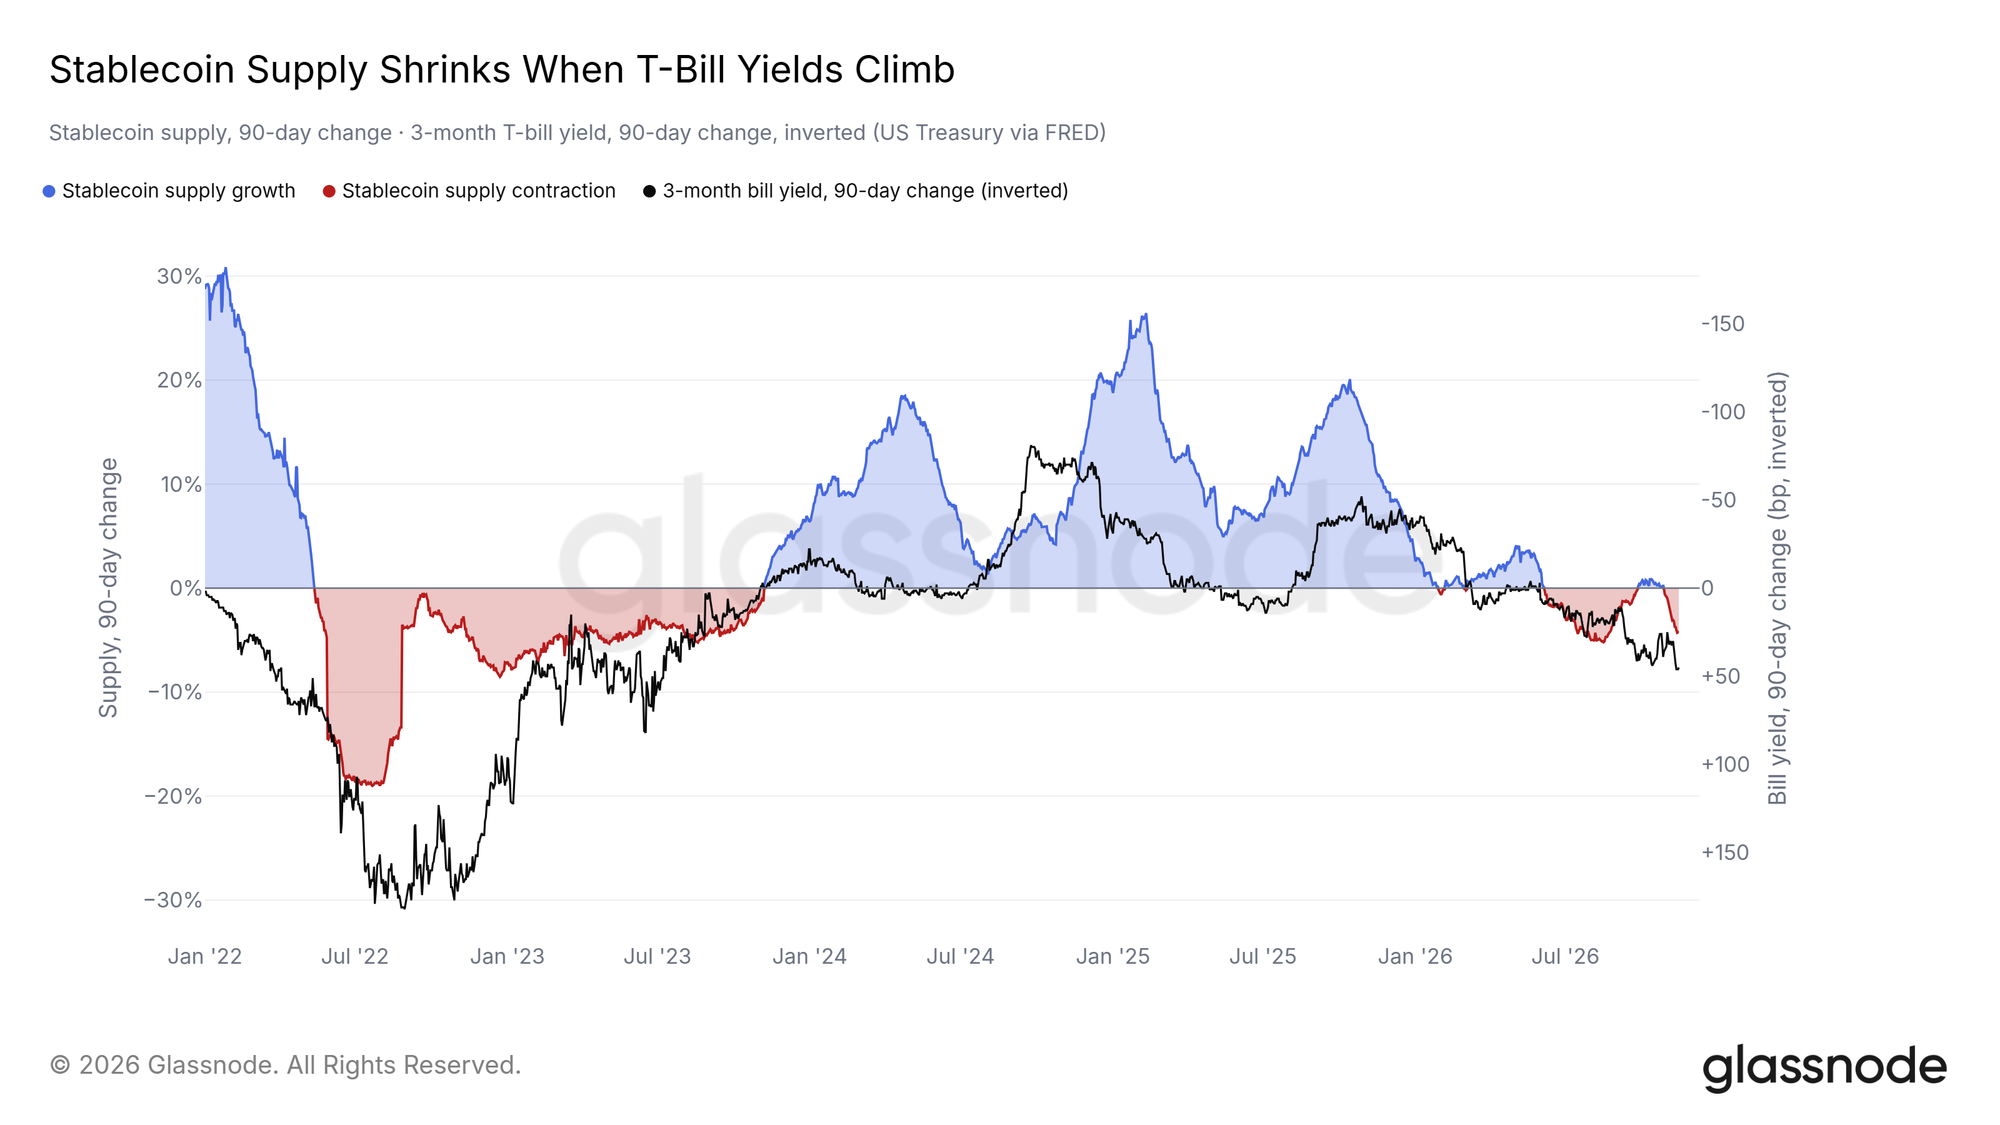
作為加密市場現金中樞的穩定幣,其總市值在過去 30 天內收縮了 4.2%,創下了自 2023 年底以來的最快流出速度。
歷史數據表明,自 2022 年以來,每當短期美國國債收益率走高時,穩定幣供應量往往傾向於萎縮。畢竟持有穩定幣無法產生原生收益,而三個月期美債能夠提供超過 4.3% 的無風險回報。
礦工拋售資助 AI 轉型
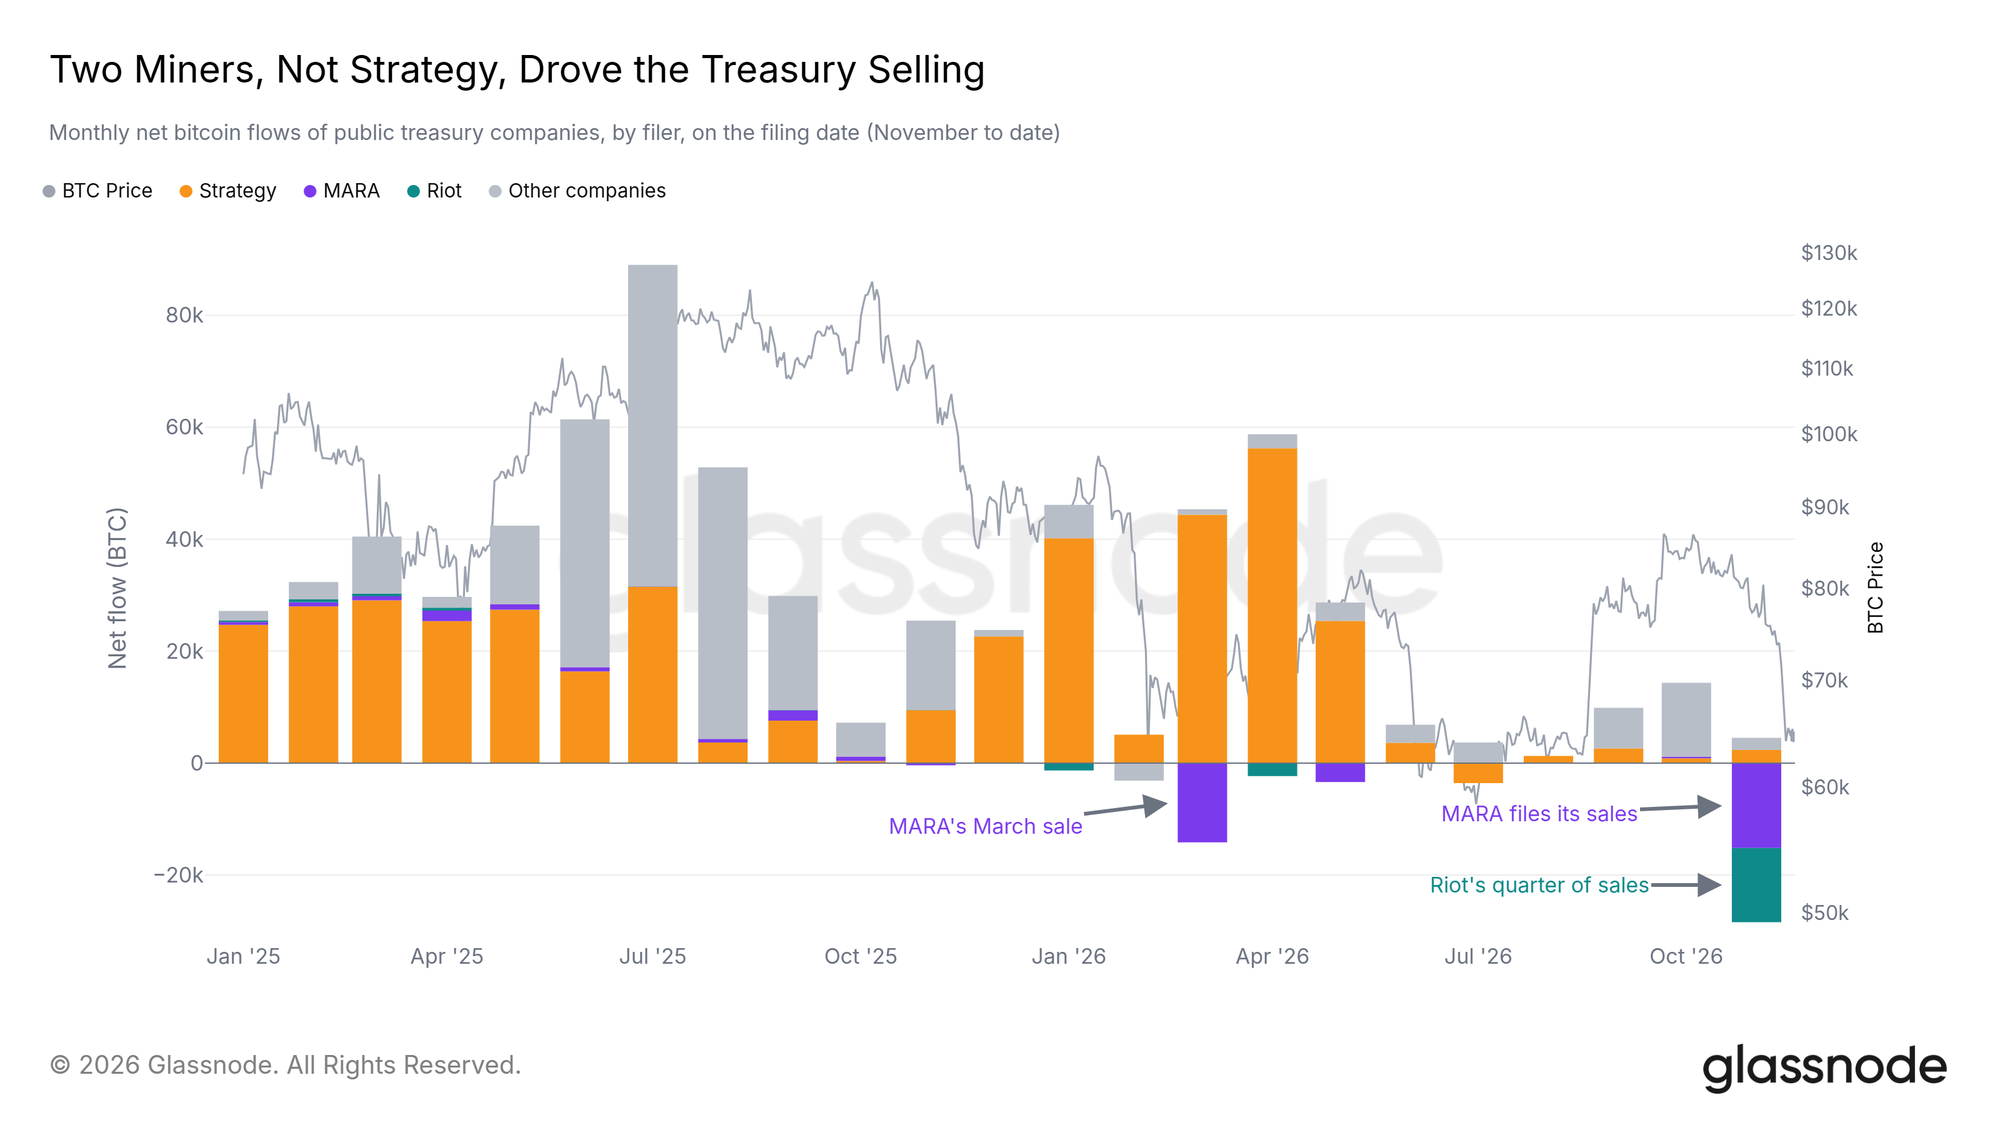
與此同時,比特幣礦工也在持續拋售。MARA 和 Riot 本月報告出售了約 2.8 萬枚比特幣,而 MicroStrategy 則在繼續加倉。
上市礦企出售比特幣主要是為了籌集資本開支,以推動自身算力向 AI 數據中心基礎設施轉型,由於 AI 租賃業務能帶來更高的市盈率倍數,這一戰略轉移正在消耗礦工的比特幣儲備。
美國現貨 ETF 同樣顯現出需求的降溫。在截至 11 月 13 日的 10 個交易日內,累計淨流出金額達到了 26 億美元。
未來風險事件定價
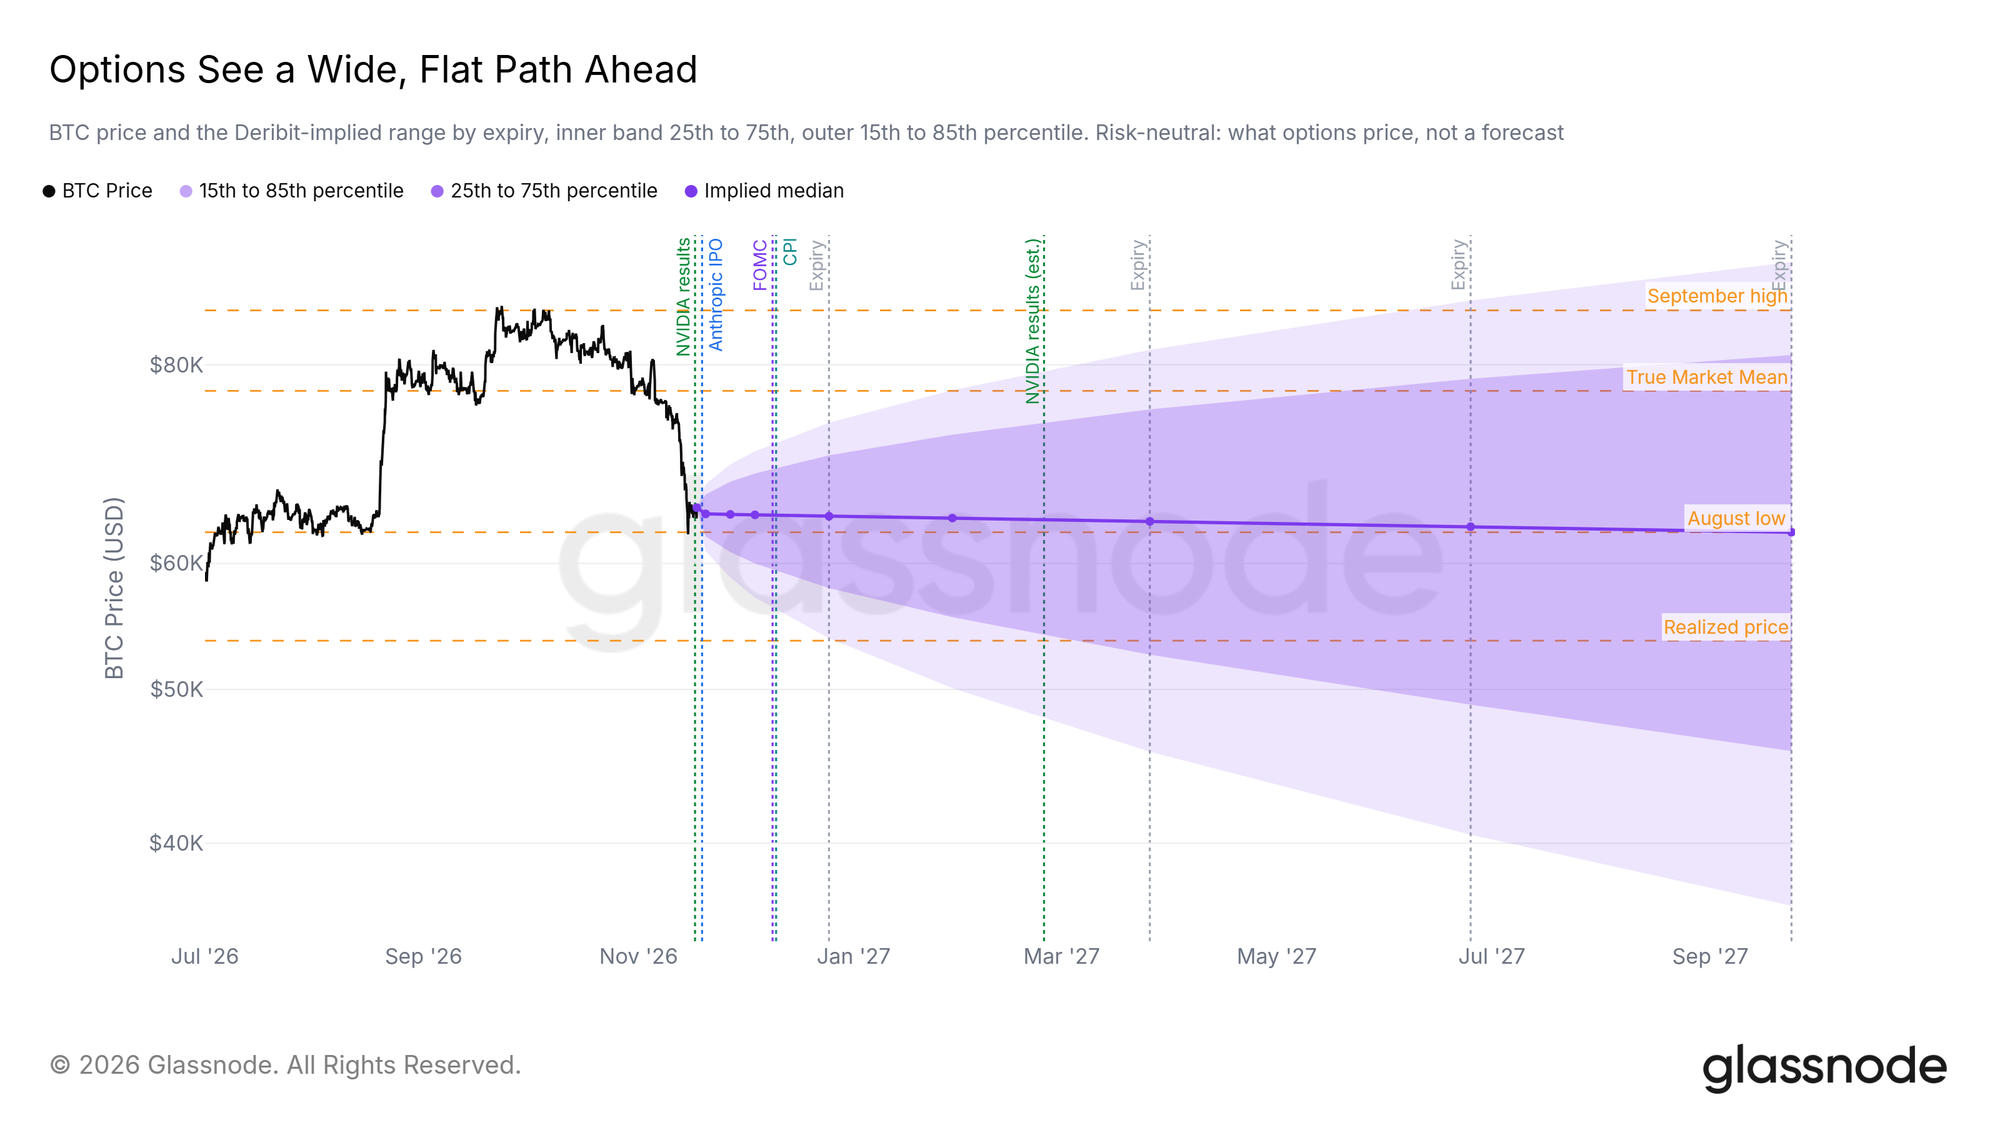
期權市場的隱含波動率曲面顯示,Deribit 上的期權隱含波動區間直至 2027 年都在持續拓寬,表明市場對遠期不確定性正在進行充分定價。
未來幾周將迎來多個可能擾動該區間的重大事件,英偉達(NVIDIA)即將在今日發佈財報,而在其首席執行官辭職後,半導體供應鏈的動向備受矚目。
熟悉的山寨幣極值洗盤
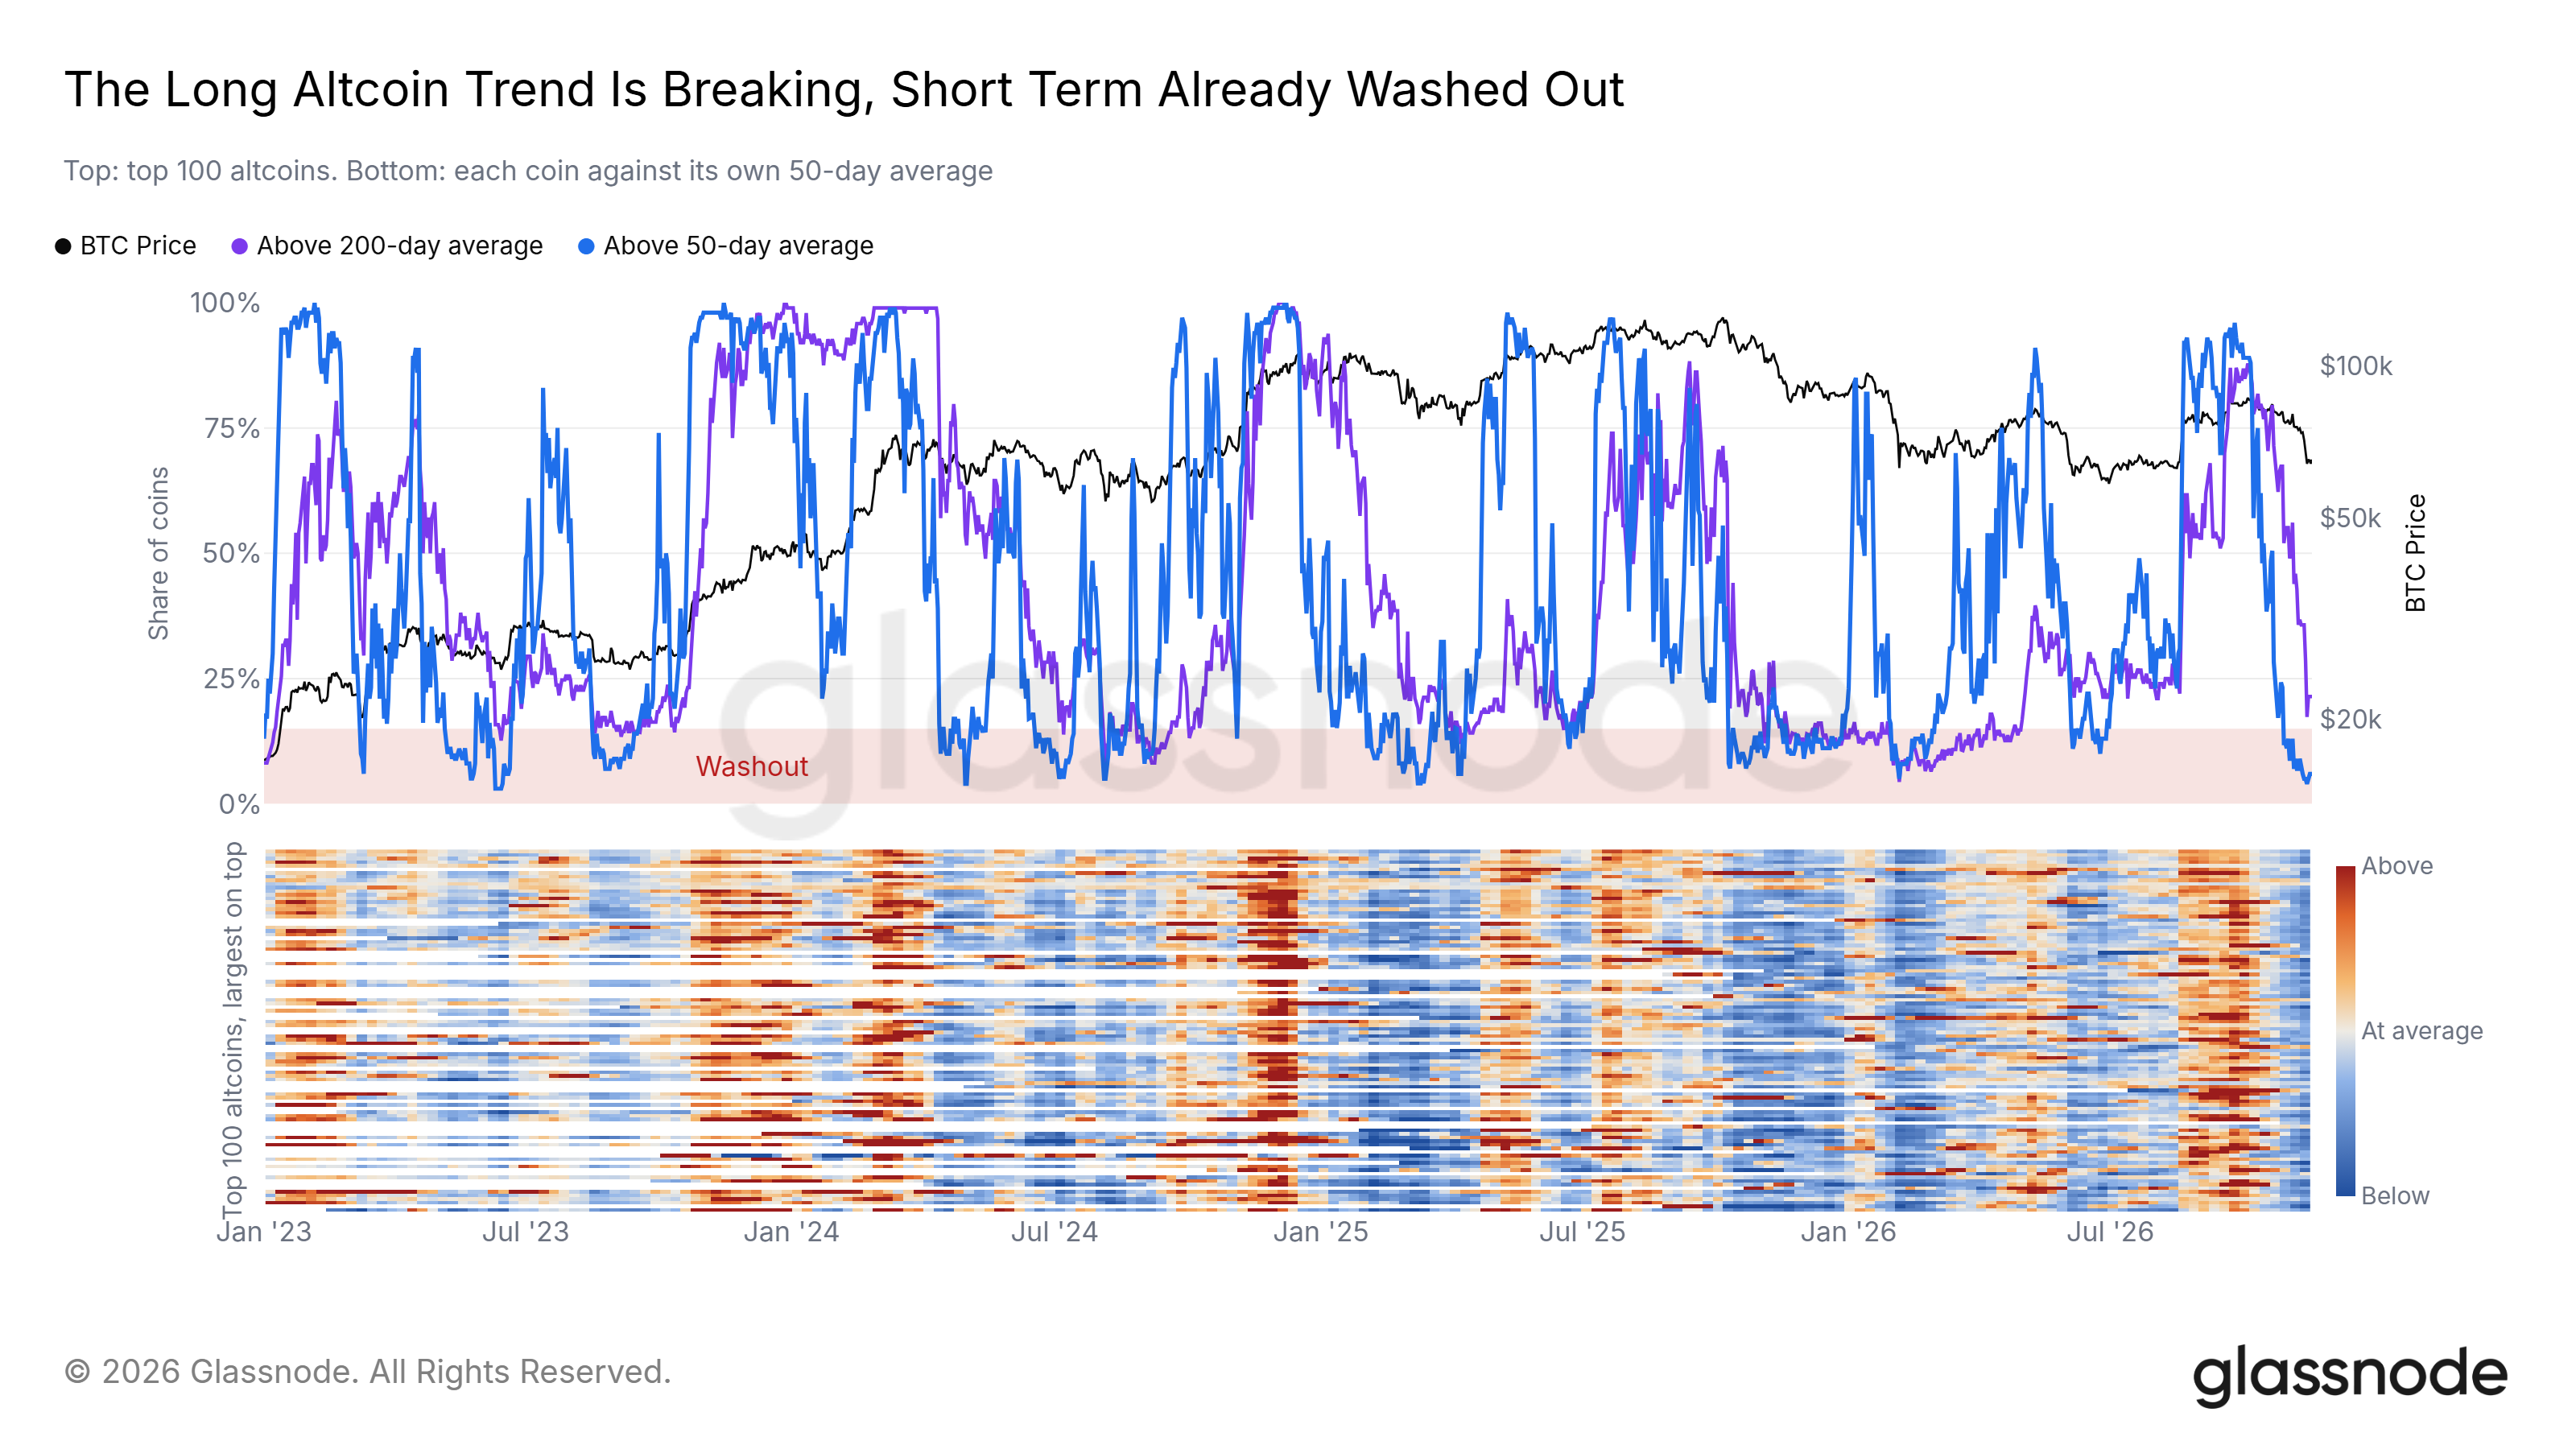
目前市值前 100 的山寨幣中,僅有 6% 的幣種價格運行在其 50 日均線上方,處於極其深度的超賣洗盤區間。
而價格位於 200 日均線上方的幣種比例僅為 11%,與今年 7 月最低點時的讀數完全一致。
自 2023 年以來的歷史數據顯示,歷次山寨幣最深度的極值洗盤,通常發生在比特幣階段性低點的四天之內;而在隨後的 60 天內,比特幣價格無一例外均錄得更高的漲幅。
代幣化生態持續建設
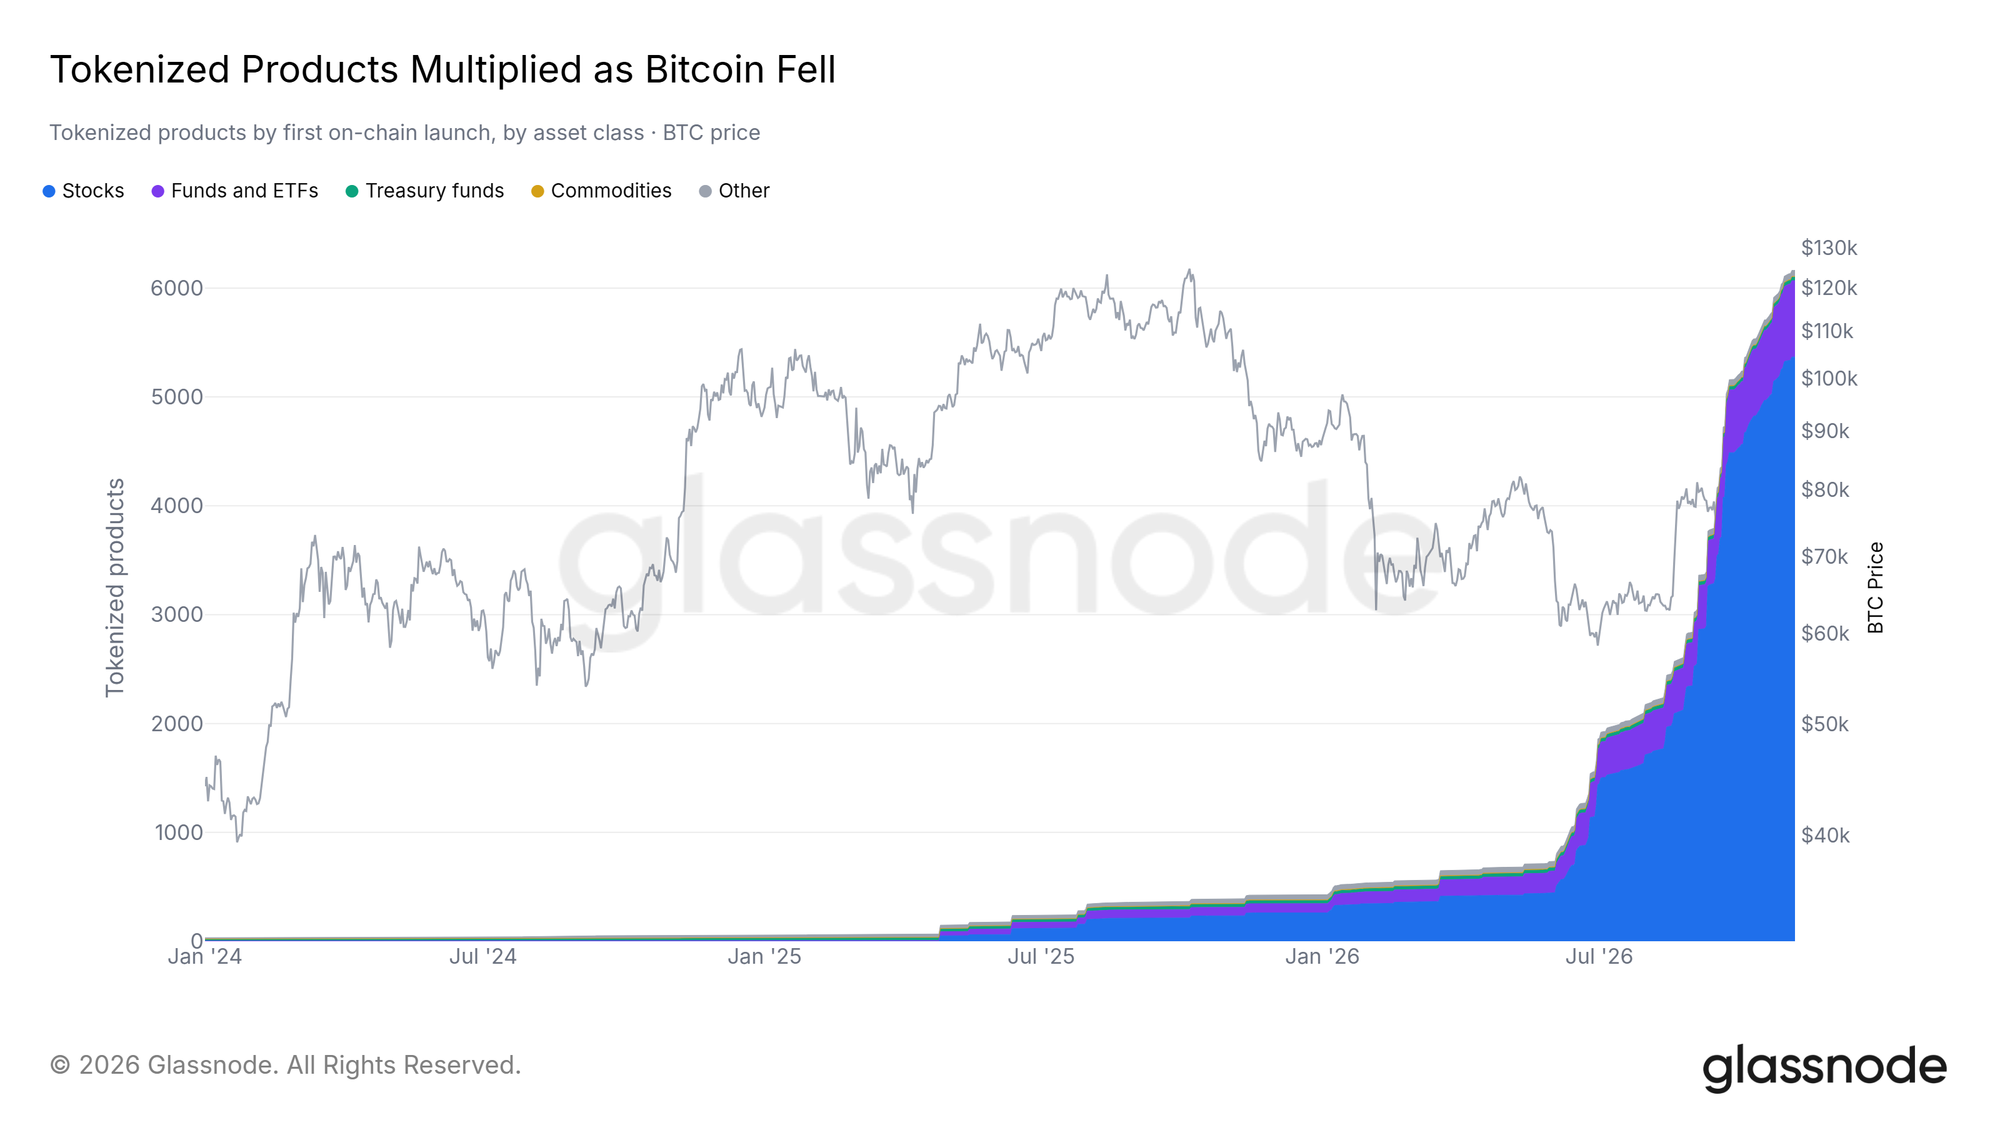
儘管比特幣在二級市場上難以吸引增量資金,但加密生態其他領域的建設仍在持續推進。
鏈上代幣化金融產品(如代幣化基金、債券、商品等)的活躍項目數量,在今年經歷了爆發式增長,反映出真實金融資產上鍊的長期趨勢未受行情擾動。
總結
比特幣剛剛經歷了一輪深度洗盤:已實現虧損達到了投降水平,投機槓桿被全面清除。
在價格低位,買盤密集承接了拋售,使得現貨價格守住了自 8 月以來建立起的最後一道密集籌碼區間。
6.2 萬美元至 6.6 萬美元區間是當前必須重點監控的防線。如果多頭能重新收復 7.41 萬美元的短期持有者成本基準,將意味著大部分近期買家重新脫離虧損泥潭,市場結構也將重歸穩態。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @glassnode