Kalshi 估值 400 億美元背後,週末體育博彩手續費為何反超選舉日?
作者:Alea Research
編譯:深潮 TechFlow
深潮導讀:在完成新一輪 10 億美元 G 輪融資後,預測市場平臺 Kalshi 的估值飆升至 400 億美元。然而,市場的普遍認知仍然停留在“政治大選驅動平臺繁榮”的傳統敘事中,嚴重低估了其底層業務結構的質變。
Alea Research 的深度數據研報顯示,大選日雖然創造了超 2 億美元的交易天量,但真正為 Kalshi 提供持續現金流與高額手續費的,卻是週末的 NFL 體育賽事與組合投注(Combos)。單日足球超級星期日創造的手續費,已徹底超越大選日 35%。
本文系統拆解了 Kalshi 的真實收入模型與手續費定價公式,並通過對比傳統衍生品巨頭 CME 的估值乘數,剖析了預測市場從偶發性政治事件走向高頻長尾娛樂金融的商業飛輪。
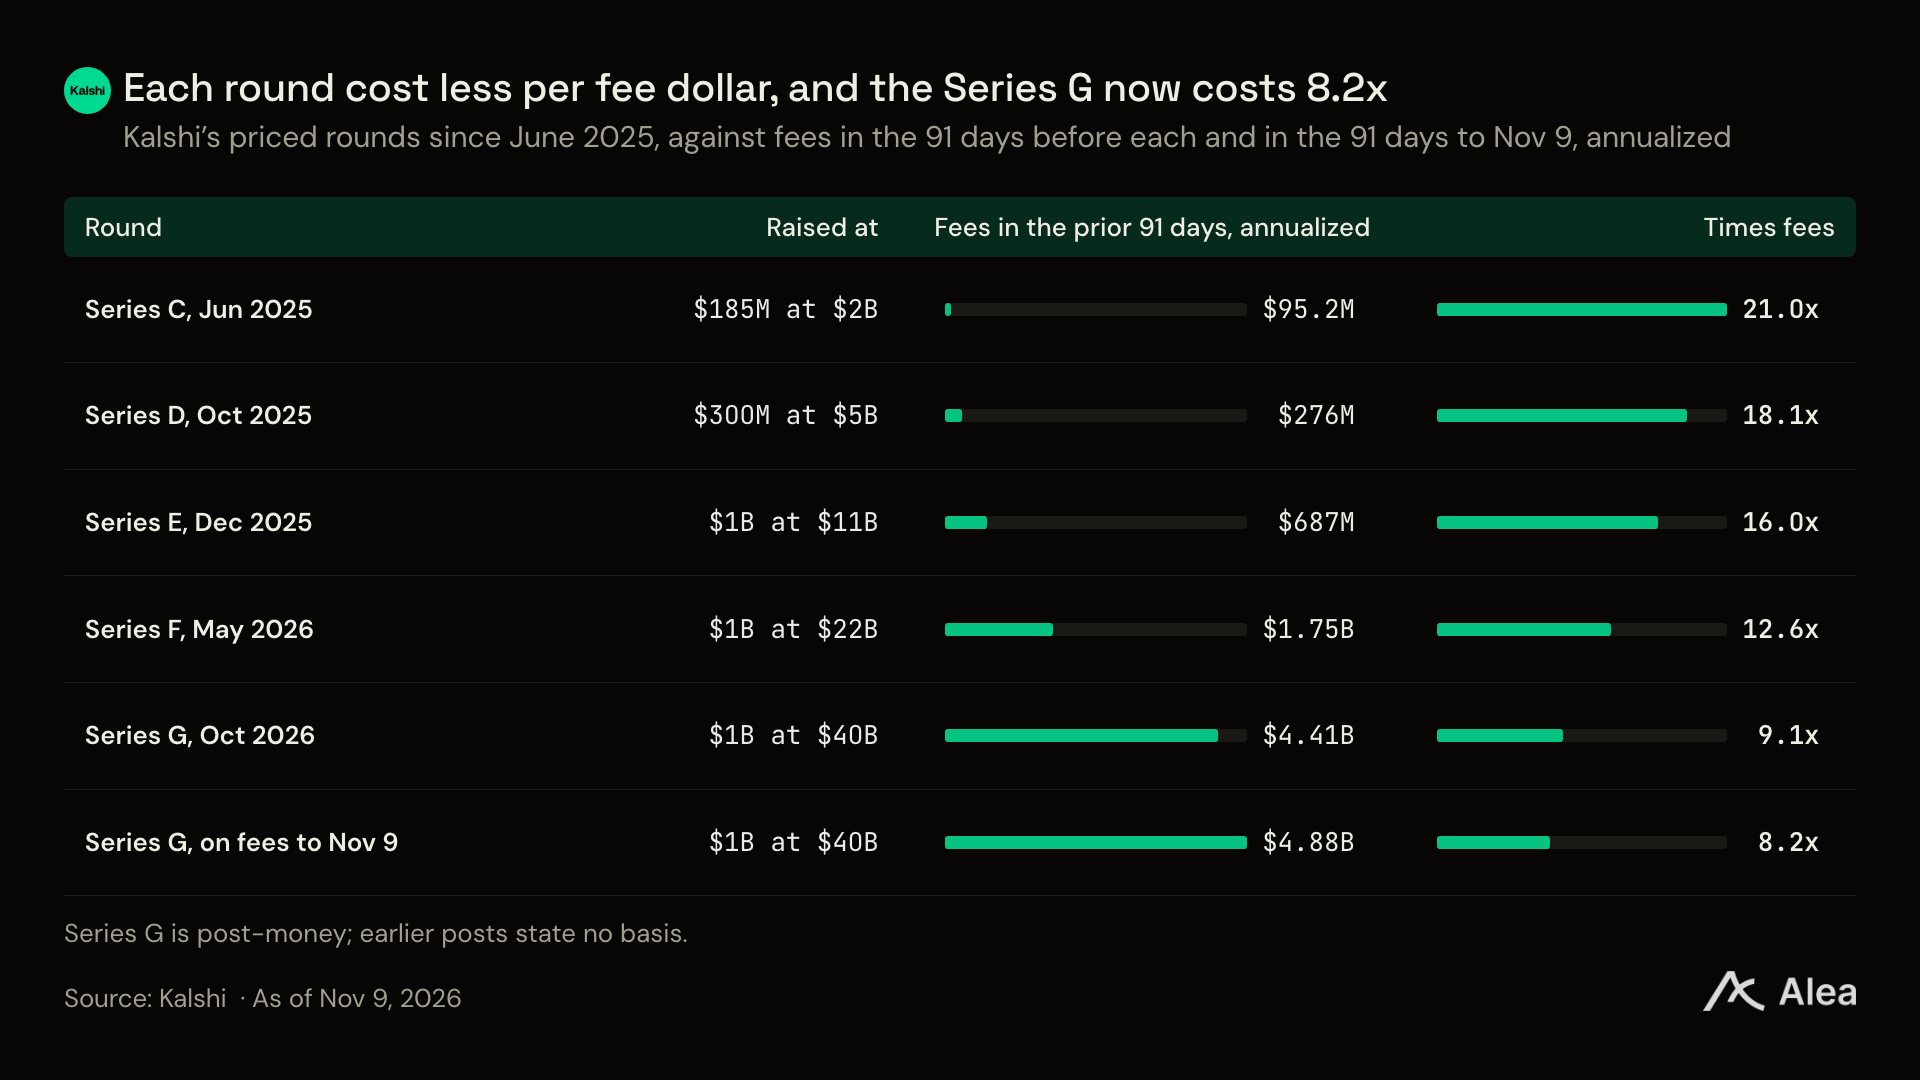
Kalshi 本輪 400 億美元的 G 輪融資估值,相當於其最近 91 天年化手續費收入的 8.2 倍。相比之下,其 2025 年 6 月的上一輪融資估值倍數高達 21.0 倍。
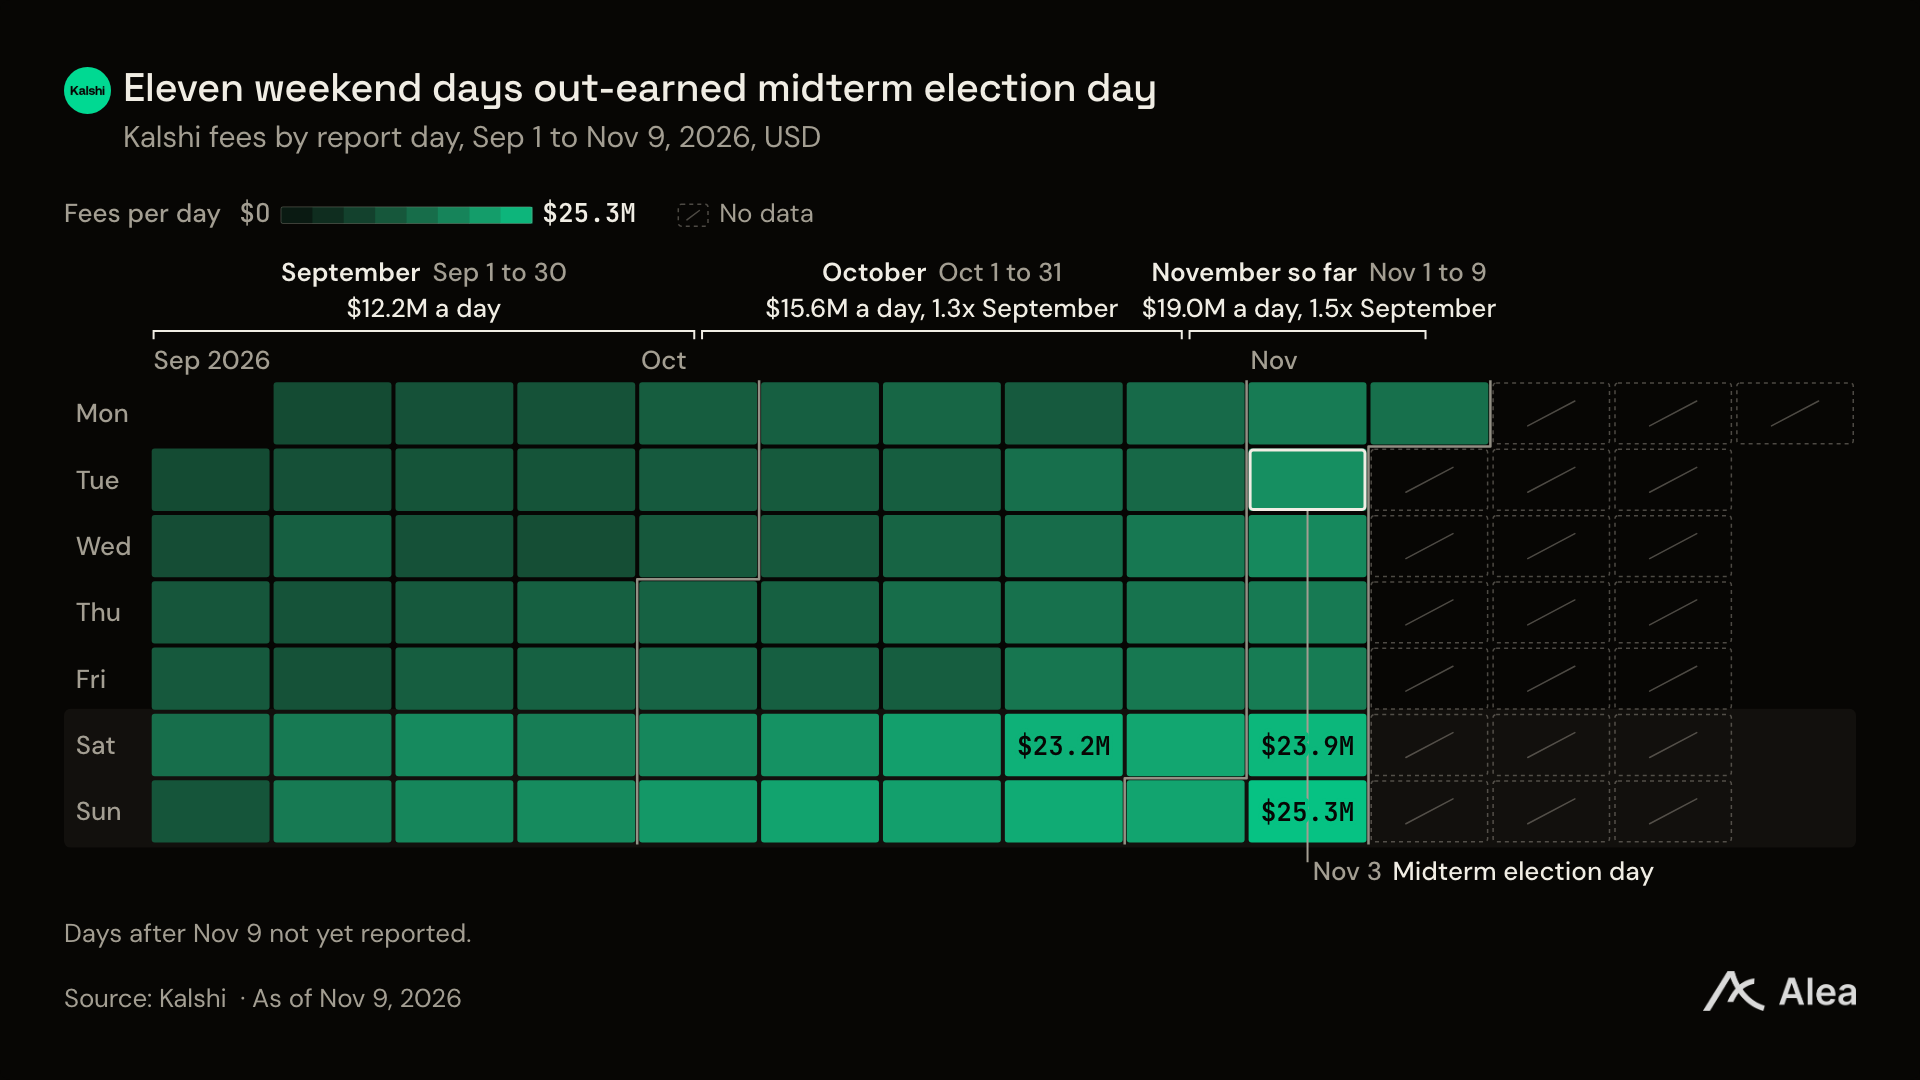
自 10 月份開始以來,Kalshi 在週末的 11 個週六和週日中,單日賺取的手續費均超過了中期選舉投票日當天。這表明,雖然政治事件帶來了巨大的名義交易量,但真正的持續高額手續費驅動力已經轉移到了長尾體育賽事與組合交易上。
核心要點梳理
若按全年的完整手續費收入計算,Kalshi 的 G 輪融資對應估值倍數為 14.5 倍,已經低於芝加哥商業交易所(CME)15.7 倍的市銷率估值;若僅按近期的手續費爆發態勢計算,其估值倍數甚至收窄至 9.1 倍。
第四季度在短短前 40 天內就產生了 6.53 億美元的手續費,這一數字直接佔到了 Kalshi 過去四個季度總收入的三分之二。
組合投注(Combos)在手續費增量中起到了決定性作用:從 10 月到 11 月,日均手續費由 1220 萬美元飆升至 1900 萬美元,其中 313 萬美元的增量完全由組合交易貢獻。
政治類合約在大選日當天雖然產生了 2.11 億美元的交易量,但僅貢獻了 331 萬美元的手續費;相反,大選後接踵而至的週日,Kalshi 單日手續費收入達到了驚人的 2530 萬美元,足足比大選日高出 35%。
選舉日的手續費創收為何反倒低於足球超級星期日
在 11 月 3 日的選舉中,Kalshi 盤口上的熱門候選人贏下了首批 487 場競選中 479 場的勝利。Kalshi 公佈的中期選舉總交易量達到 25 億美元,接近 2024 年大選規模的兩倍,但在手續費收益上卻並未出現爆炸式暴利。
這是由 Kalshi 的核心手續費公式決定的:每筆交易的手續費 = 7% × 合約張數 × 價格 × (1 - 價格)。按每交易一美元折算,費率本質上是 7% × (1 - 價格)。
大選日當天,絕大多數資金都在追逐高度確定的熱門候選人。在關鍵的參議院選戰中,Kalshi 的市場在 CNN 等主流媒體正式宣佈勝選前的平均 115 分鐘,就已經將贏家概率推高到了 99% 以上。當勝率達到 99% 時,(1 - 價格) 僅剩下 0.01,導致每交易一美元的手續費幾乎歸零。
相反,週末的體育博彩市場交易處於概率曲線的另一端。在表現最佳的一個週日,體育賽事和組合投注貢獻了全天 87% 的手續費收入。因為體育競猜的每項單項賽事賠率往往接近五五開,且多場賽事的組合投注賠率極其離散,平臺的手續費捕獲能力達到了理論極大值。
組合投注現已貢獻平臺三分之一的手續費
在所有產品線中,組合投注(Combos)為 Kalshi 帶來的日均手續費增量,超過了其他所有細分市場的總和。
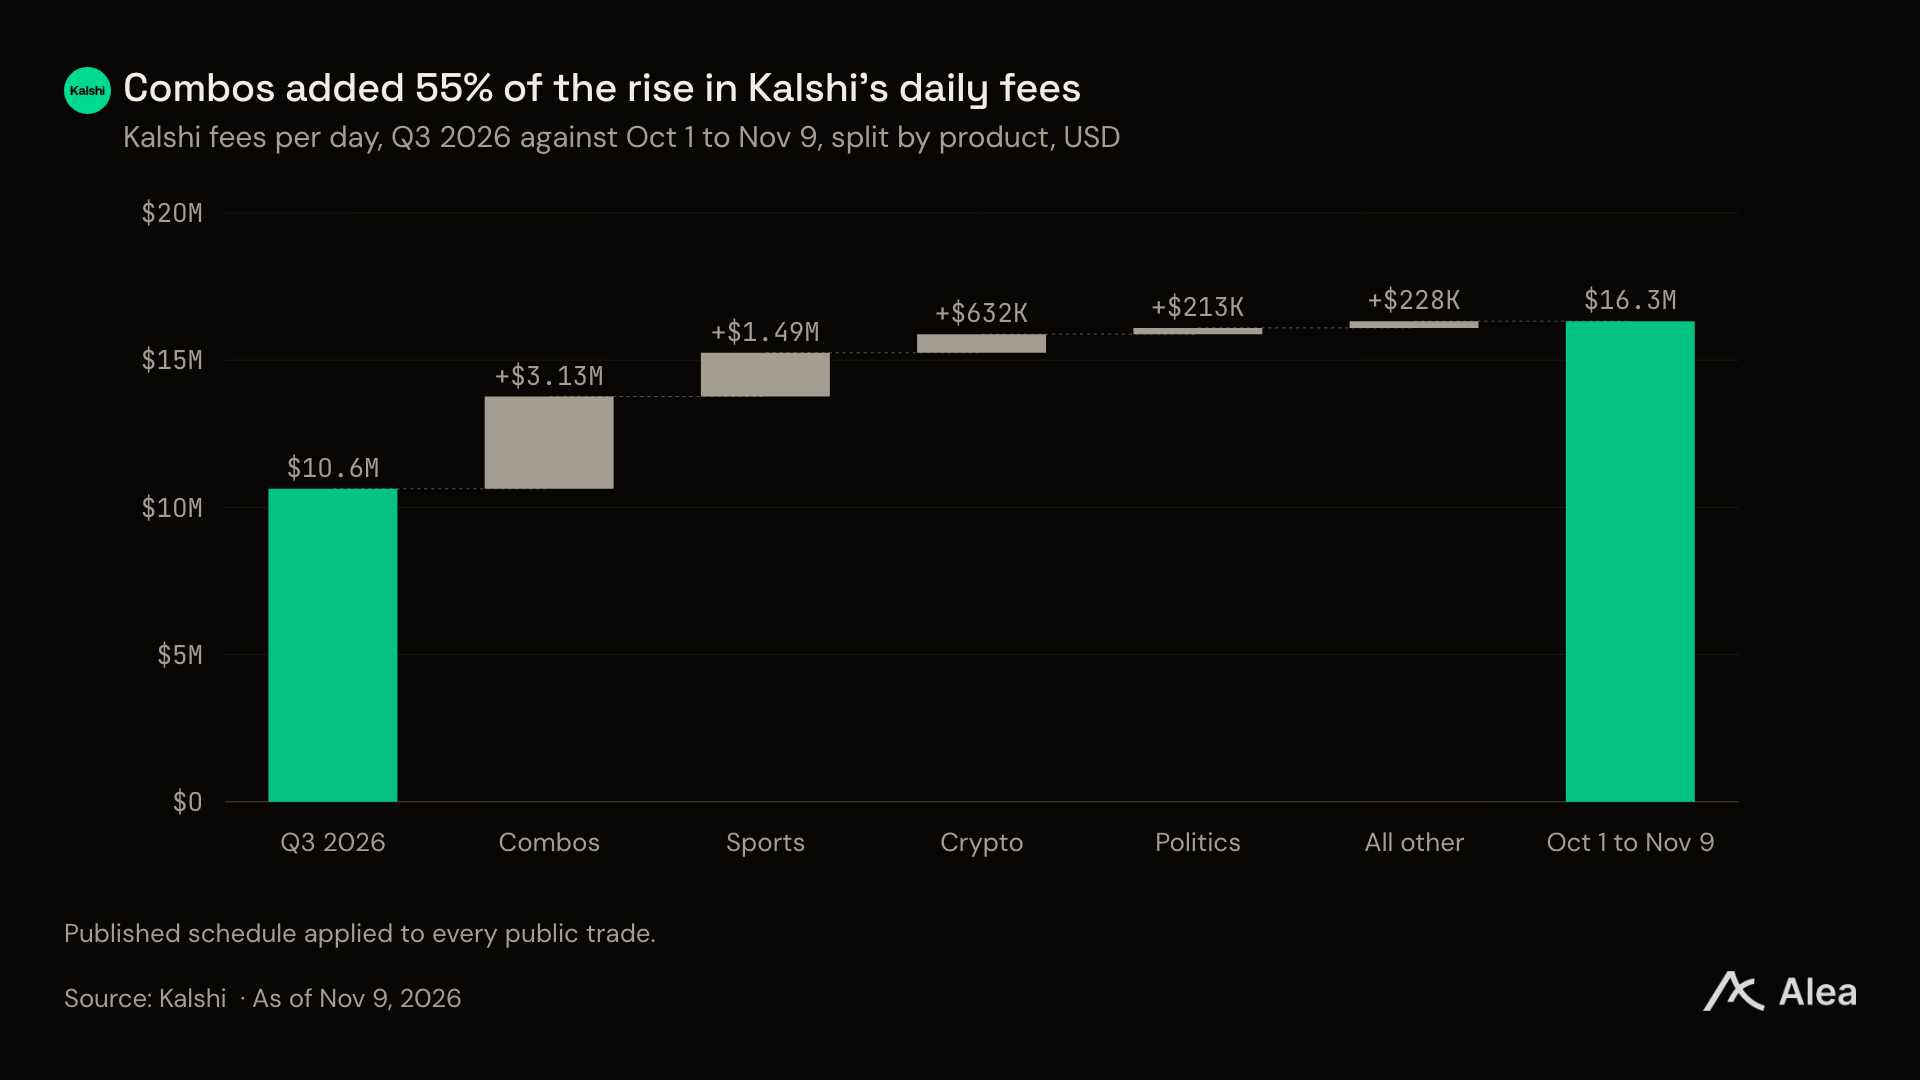
從 10 月 1 日至 11 月 9 日,組合投注以僅佔平臺 15.6% 的交易額,貢獻了高達 33.3% 的手續費收入。在這短短一個月內,組合投注的日均手續費翻了一倍以上,從 10 月初的每天 243 萬美元飆升至 11 月的 556 萬美元。
組合投注目前已成為 Kalshi 僅次於單一體育博彩的第二大收入支柱。體育賽事日均貢獻 149 萬美元增量,在表現最佳的週日,美式橄欖球(NFL)系列賽事單獨賺取了體育類手續費的 59%。加密貨幣預測市場雖然規模有所擴大,但日均手續費增量僅為 57 萬美元。
無論按過去一年還是近期業績,估值倍數均比 CME 更便宜
本輪 10 億美元的融資由頂級機構威靈頓管理公司(Wellington)和紅杉資本(Sequoia)領投。聯合創始人 Tarek Mansour 表示,這筆鉅額資本將主要用於拓展個股衍生品業務、底層算力集群採購、指數編制以及機構級通道建設。
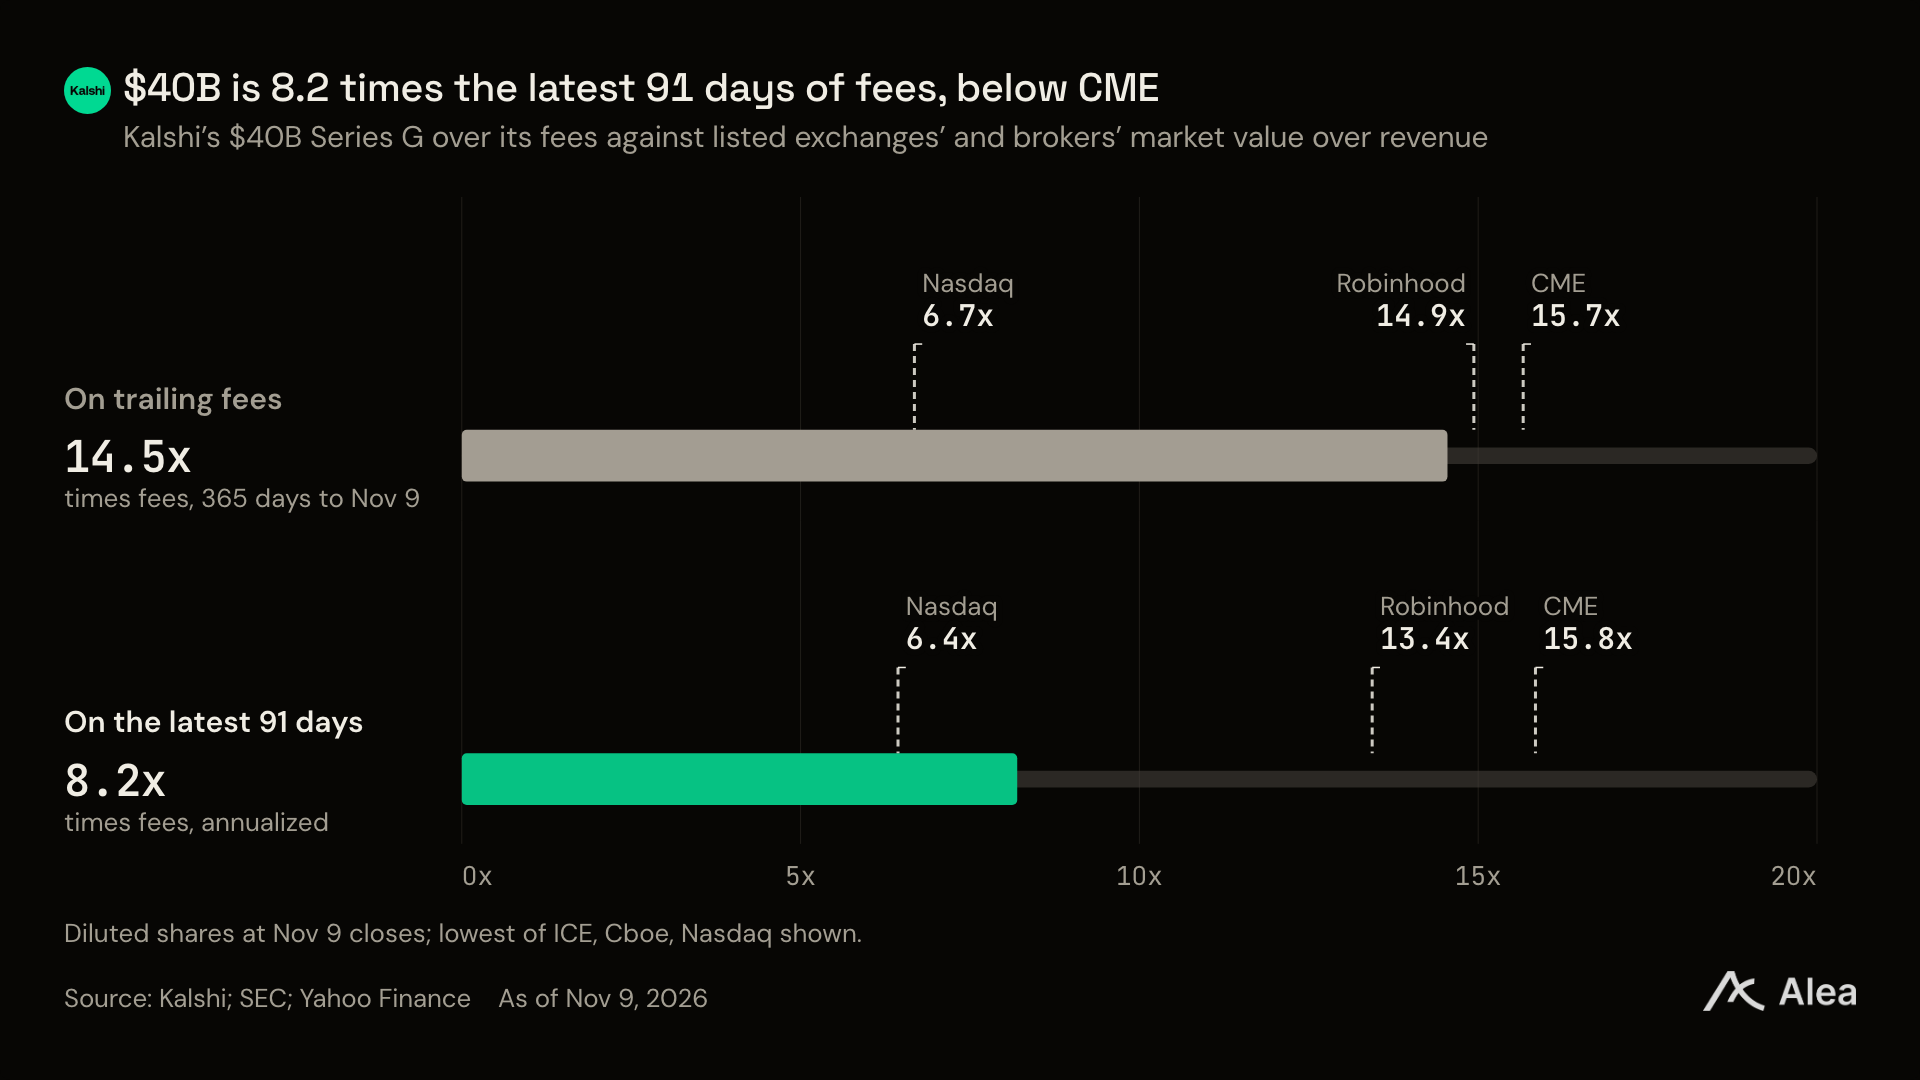
如果以過去一年的手續費收入衡量,Kalshi 的估值倍數僅為 14.5 倍。作為對比,全球最大的衍生品交易所芝加哥商業交易所(CME)過去四個季度的市銷率為 15.7 倍,而互聯網券商龍頭 Robinhood 的市銷率更是高達 31.7 倍。
值得注意的是,這些數據僅代表扣除返傭和流動性激勵前的毛手續費,且完全尚未計入剛上線不久的股票永續合約業務。體育博彩與組合投注在最近 91 天內貢獻了 77% 的手續費收入,直接將平臺的年化創收跑道推高到了 48.7 億美元。
若剔除體育與組合交易,估值倍數將飆升至 33 倍
儘管整體數據亮眼,但資產組合的單一性也構成了核心潛在風險。如果剝離體育賽事與組合投注,Kalshi 過去 91 天由其他業務(主要為加密貨幣)年化產生的總手續費僅為 12.1 億美元。
如果剔除體育與組合業務的強勁現金流,要支撐起 400 億美元的估值,其估值倍數將瞬間擴大至 33.0 倍,顯著高於 CME 等傳統金融基礎設施的估值中樞。
此外,Kalshi 具備因產品而異的獨立自主定價權。今年 8 月,平臺主動將 19 個棒球系列賽的手續費下調了一半;兩週後,又將單筆未平倉合約數量達到 10 萬張以上的費率直接提高至四倍,展現出極強的平臺定價彈性。
股票永續合約上線 5 天交易量達 11.3 億美元
單隻股票的永續期貨合約於 11 月 5 日正式上線。在短短五天時間內,已有 58 只個股永續合約產生交易,涵蓋了 SpaceX、英偉達(Nvidia)以及美光科技(Micron)等高熱度標的。
目前一項關鍵的司法訴訟將決定該產品能否長期存續。11 月 3 日,紐約一家聯邦法院駁回了暫停個股永續合約交易的禁令申請,為該創新產品爭取到了寶貴的落地窗口。
商業訴求顯而易見:Kalshi 正在將該產品直接對標傳統券商的“訂單流支付(PFOF)”返傭模式。在傳統體系中,Citadel Securities 等做市巨頭向散戶經紀商支付返傭以獲取零售訂單流;而在 Kalshi 體系下,用戶可以直接在受監管的集中撮合市場進行 24 小時低成本槓桿博弈。
美國商品期貨交易委員會(CFTC)在州級司法博弈中堅定站在了 Kalshi 一邊。10 月 27 日,CFTC 正式起訴猶他州,以阻止各州監管機構對持有聯邦合規牌照的交易所進行二次執法。與此同時,CFTC 對 Kalshi 預測市場保證金制度的審查將於 12 月 21 日截止。按照目前的擴張速度,第四季度將毫無懸念地成為預測市場發展史上最具分水嶺意義的一季。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @AleaResearch