《GTA VI》背後的賺錢生意:一款遊戲如何讓公司持續盈利十年?
作者:Crack The Market
編譯:深潮 TechFlow
深潮導讀:作為全球娛樂歷史上吸金能力最強的超級數字資產,Rockstar 母公司 Take-Two 旗下《GTA》系列的每一次代際更迭都在重構數字娛樂業的估值天花板。
前對沖基金投資經理 Ozeco 在深度研報中指出,華爾街目前依然將 Take-Two 按照傳統週期性遊戲發行商進行定價,這構成了巨大的認知預期差。《GTA VI》在本質上絕非一款遊戲,而是一個自帶沉浸式虛擬經濟的超級社交平臺。
隨著長達數年的高強度研發資本開支達到頂峰,公司即將迎來自由現金流(FCF)的爆發性拐點。在線週期長達十年的持續性年金現金流,將推動其估值體系徹底脫胎換骨。
商業本質蛻變:從單次零售爆發向十年年金演進
對於絕大多數傳統二級市場分析師而言,大型視頻遊戲通常被歸類為“重投入、高波動”的單品驅動型業務:歷經數年研發,上線後狂賣數週,隨後熱度迅速衰減。
然而,《GTA》系列自第五代起便徹底打破了這一傳統商業週期的宿命。《GTA V》全生命週期創造了超過 $80 億美元的驚人總營收,其長尾效應主要來源於在線模式帶來的持續性消費。
這一商業奇蹟將 Take-Two 從一家傳統遊戲廠商,蛻變為了具備高黏性與高復購率的平臺型巨頭。
在即將到來的第六代產品週期中,這一商業模式將進一步進化為兼具虛擬資產流通、創作者生態與社交沉浸感的完整數字微型經濟體。
圖:Take-Two 歷史淨預訂額、經常性消費收入佔比與毛利率走勢
AI 時代的反向邏輯:稀缺頂級 IP 的溢價正在飆升
隨著生成式 AI 技術的飛速演進,遊戲製作的邊際工程成本正在呈現出斷崖式下跌的趨勢,初級代碼與平庸美術資源的泛濫不可避免。
然而,正如我們在宏觀科技領域所目睹的那樣:當邊際供給無限充沛時,真正擁有極致文化沉澱與超級品牌號召力的頂級 IP,其稀缺性定價權反而會呈現出指數級上升。
Rockstar 耗時逾十年打磨的世界級開放世界交互體驗、近乎偏執的細節擬真度以及全球數億核心玩家的情感連接,是任何算法在短時間內都無法複製的深厚護城河。
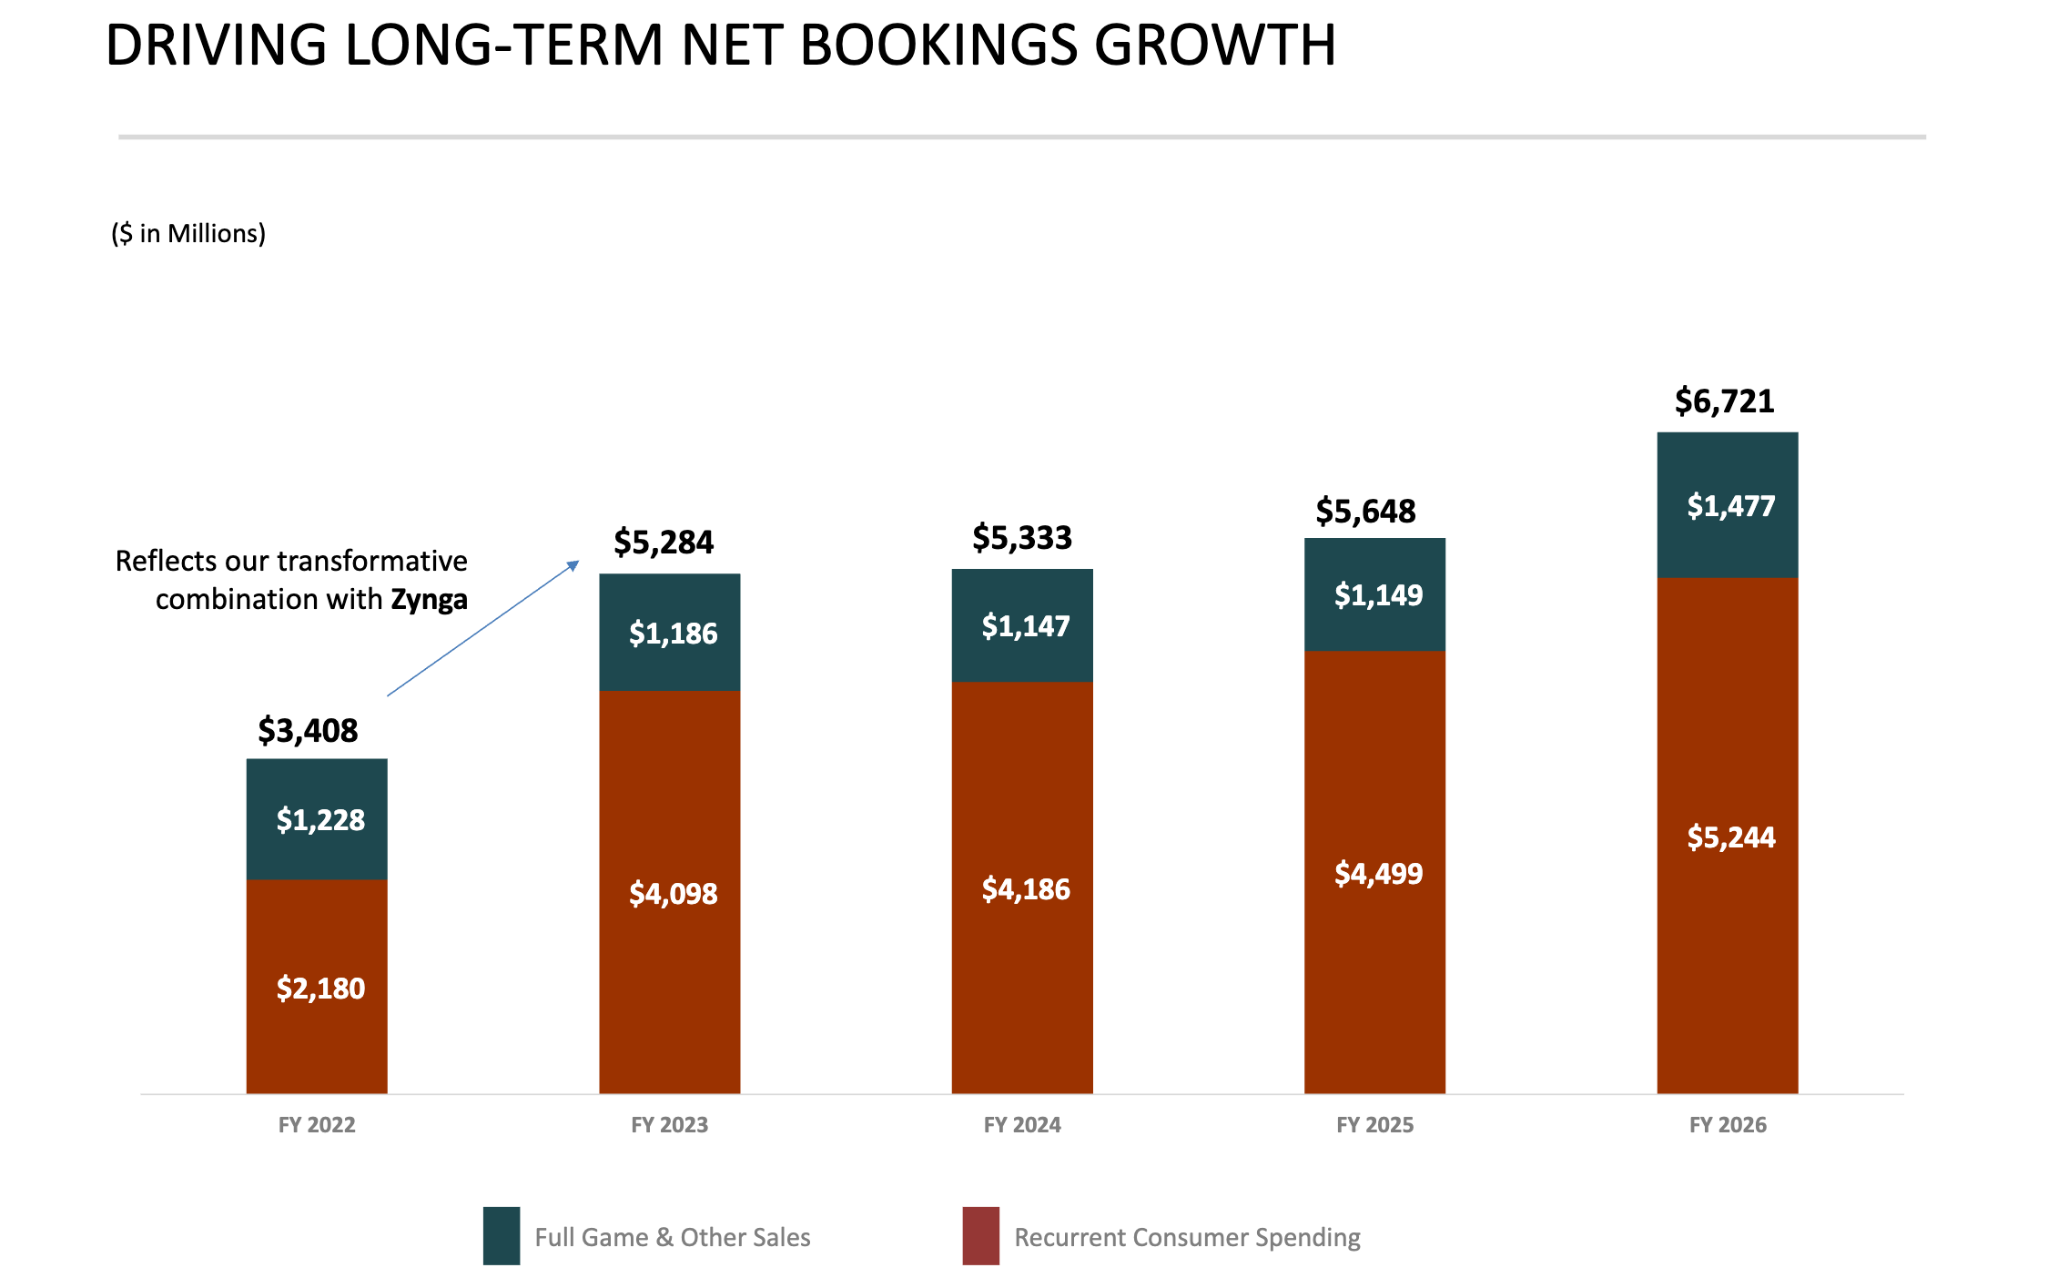
圖:《GTA》產品代際迭代週期與單用戶終身價值(LTV)對比
財務拐點降臨:研發投入見頂與自由現金流井噴
從財務報表週期的微觀視角審視,Take-Two 目前正處於極其罕見且確定性極高的資本開支與自由現金流剪刀差拐點。
在過去的四個財年裡,為了支撐龐大的多工作室協同研發與技術底座升級,公司的資本化研發支出連續維持在歷史最高峰值,在報表端對短期賬面利潤構成了嚴重壓制。
而伴隨產品正式進入宣發與商業化交付通道,前期沉沒成本徹底轉化為極高毛利的邊際現金流入,公司的自由現金流將迎來報復性反彈。
圖:研發資本開支峰值與後續財年自由現金流爆發式拐點預測
在線模式常態化:經常性消費重構估值中樞
另一個支撐估值重塑的核心支柱在於玩家在線經常性消費(Recurrent Consumer Spending, RCS)的高確定性。
在當前的收入結構中,虛擬貨幣購買、訂閱通行證以及數字裝飾性道具的復購收入已經佔據了整體業務的絕大比例,有效平滑了產品上線的代際週期波動。
圖:經常性在線消費(RCS)在總淨預訂額中的歷史複合增長軌跡
配合數字版下載滲透率的持續攀升以及渠道分成費率的潛在優化,Take-Two 的單位經濟模型正在全面逼近高毛利企業級軟件公司的現金流表現。
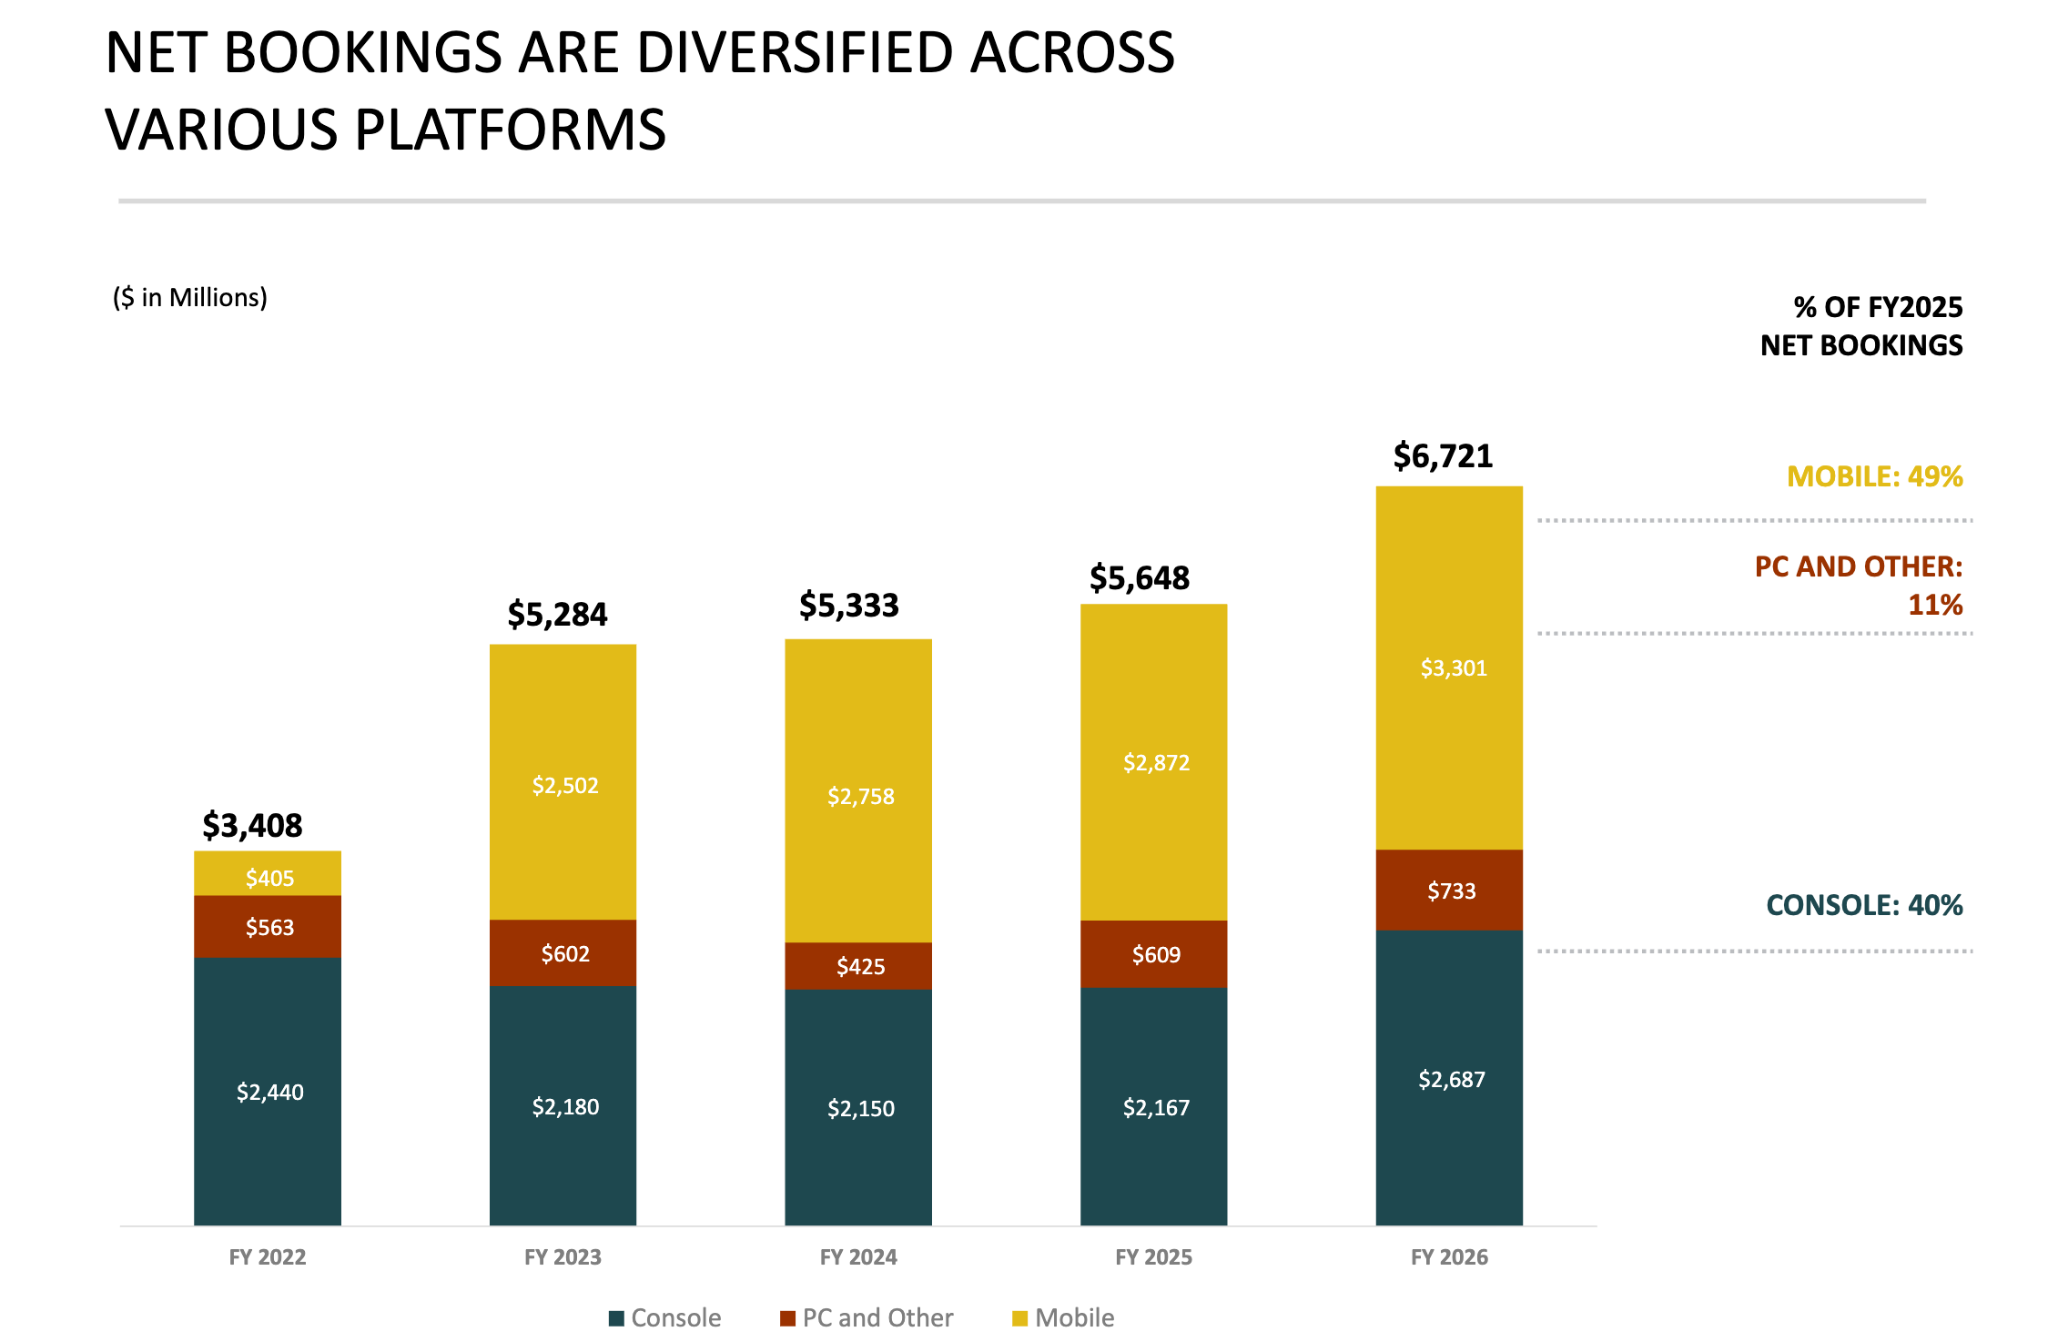
圖:基準估值情境推演與企業價值倍數(EV/FCF)跨行業對標
結論:娛樂史上的複利機器與長期超額收益
綜上所述,將 Take-Two 單純視作一家週期性遊戲股顯然低估了其商業模式的深層韌性。
《GTA VI》不僅承載著數以千萬計硬件換代的核心需求,更是一個能夠在未來十年持續產生充沛現金分紅的虛擬現實經濟體。
對於追求確定性阿爾法收益的長線投資者而言,在研發投入見頂、估值倍數尚未充分反映平臺化溢價的變盤前夜進行前瞻性佈局,無疑具有極高的風險回報比。