市值狂飆 1.8 萬億背後,Anthropic 欠了算力房東 9000 億
作者:庫裡,深潮 TechFlow
深潮導讀:
Anthropic($ANT)上市首日市值衝破 1.8 萬億美元,不僅創下了全球科技股最大 IPO 紀錄,更被視作 AI 產業的巔峰時刻。但翻開其超過四百頁的招股書,背後其實是整條科技產業鏈聯手攢出的閉環大局。
在獲得 1073 億美元總募資的同時,Anthropic 簽下了高達 9009 億美元的剛性算力採購承諾,其中超兩千億直接鎖死給大股東亞馬遜與谷歌。這意味著,雲大廠與芯片商用股權打入資金,轉手通過不可撤銷的雲賬單與渠道抽成將確定性利潤全額落袋,而芯片折舊、算力閒置與商業化不及預期的重擔,被全數推給了剛剛踏入二級市場的 Anthropic。
美股市場上演了載入史冊的一幕。
代號為 ANT 的 Anthropic 在納斯達克掛牌首日股價大漲,盤中市值一度跨過 1.8 萬億美元門檻,直接追平了博通與臺積電,成為僅次於幾家萬億級科技巨頭的超級龐然大物。五年前幾個從 OpenAI 出走的理想主義科學家,親手造出了全球資本市場上規模最大的首次公開募股。
如果只看公開報道里的募資數字,這幾乎是一場無可挑剔的勝利。
Anthropic 在公開市場發行中募資 813 億美元,同時還完成了高達 260 億美元的定向私募配售,單筆融資總額突破 1073 億美元。
但當所有人都在為這場 AI 造富神話舉杯時,很少有人停下來翻一翻那份長達數百頁的 S-1 招股說明書。在那張密股權和合同附表裡,藏著整場繁榮裡最殘酷的商業底色:給你抬轎子的股東、賣你鏟子的供應商、抽你佣金的渠道商,全都是同一批人。
抬轎的股東,也是收租的房東
在硅谷科技史上,幾乎找不出第二家公司的股東名冊,會與它的供應商與渠道商重疊到這種程度。
在那筆高達 260 億美元的定向配售名單裡,認購方堪稱全球算力工業的全家福:英偉達拿出 100 億美元,谷歌掏出 100 億美元,剩下的 60 億被微軟、博通、AMD、臺積電和美光瓜分乾淨。如果再算上 IPO 之前就已經持有的老股,亞馬遜與谷歌兩家,合計死死握著 Anthropic 28.4% 的股權。
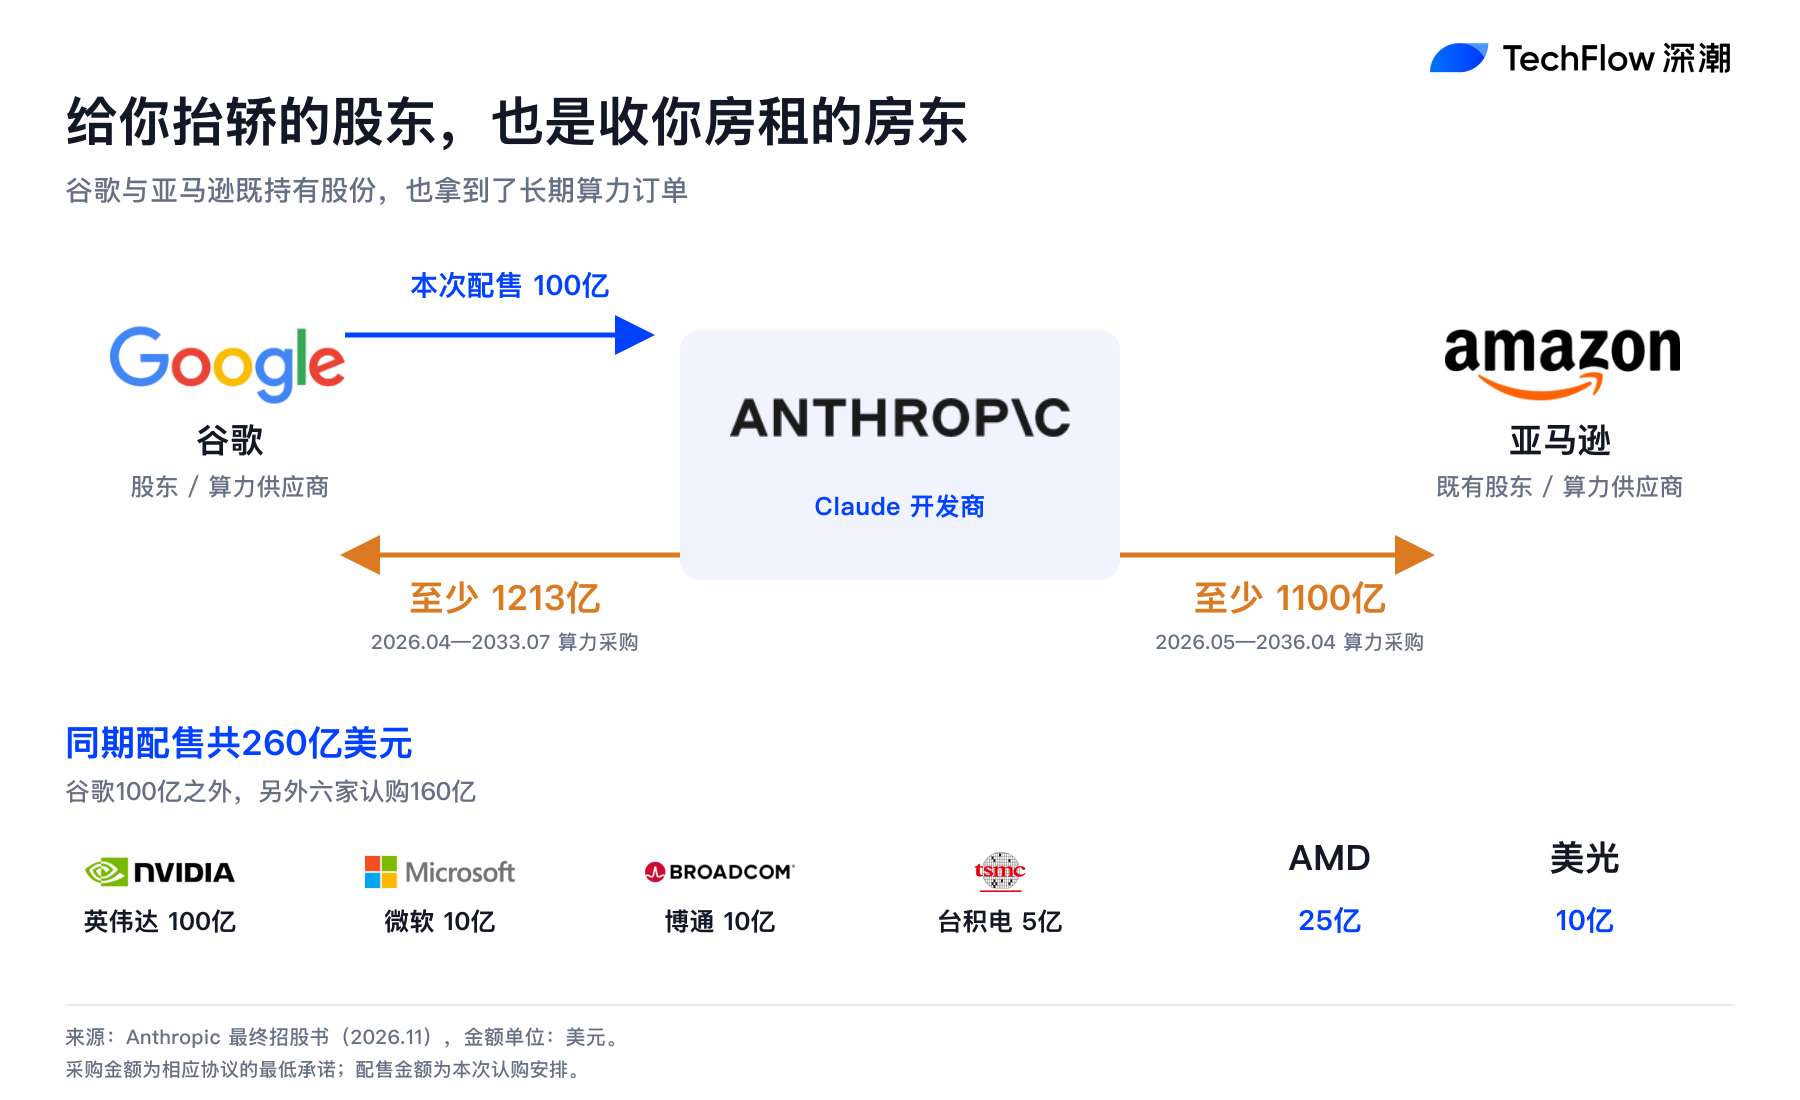
巨頭們真金白銀抬起估值的表象背後,流淌的根本不是單純的財務投資邏輯,而是一套設計精密的產業迴流機制。
這些芯片霸主與雲端巨鱷把資金包裝成股權,浩浩蕩蕩地打進 Anthropic 的賬戶。在資本市場看來,這是頂級產業資本的背書;但在巨頭自己的財務模型裡,這筆錢只是在外面轉了一圈,很快就會以更高的倍數、更確定的現金流重新流回自己的報表。
因為就在拿到這些融資的同時,Anthropic 親手簽下了一張超級借據。
上游照付不議,下游隨用隨走
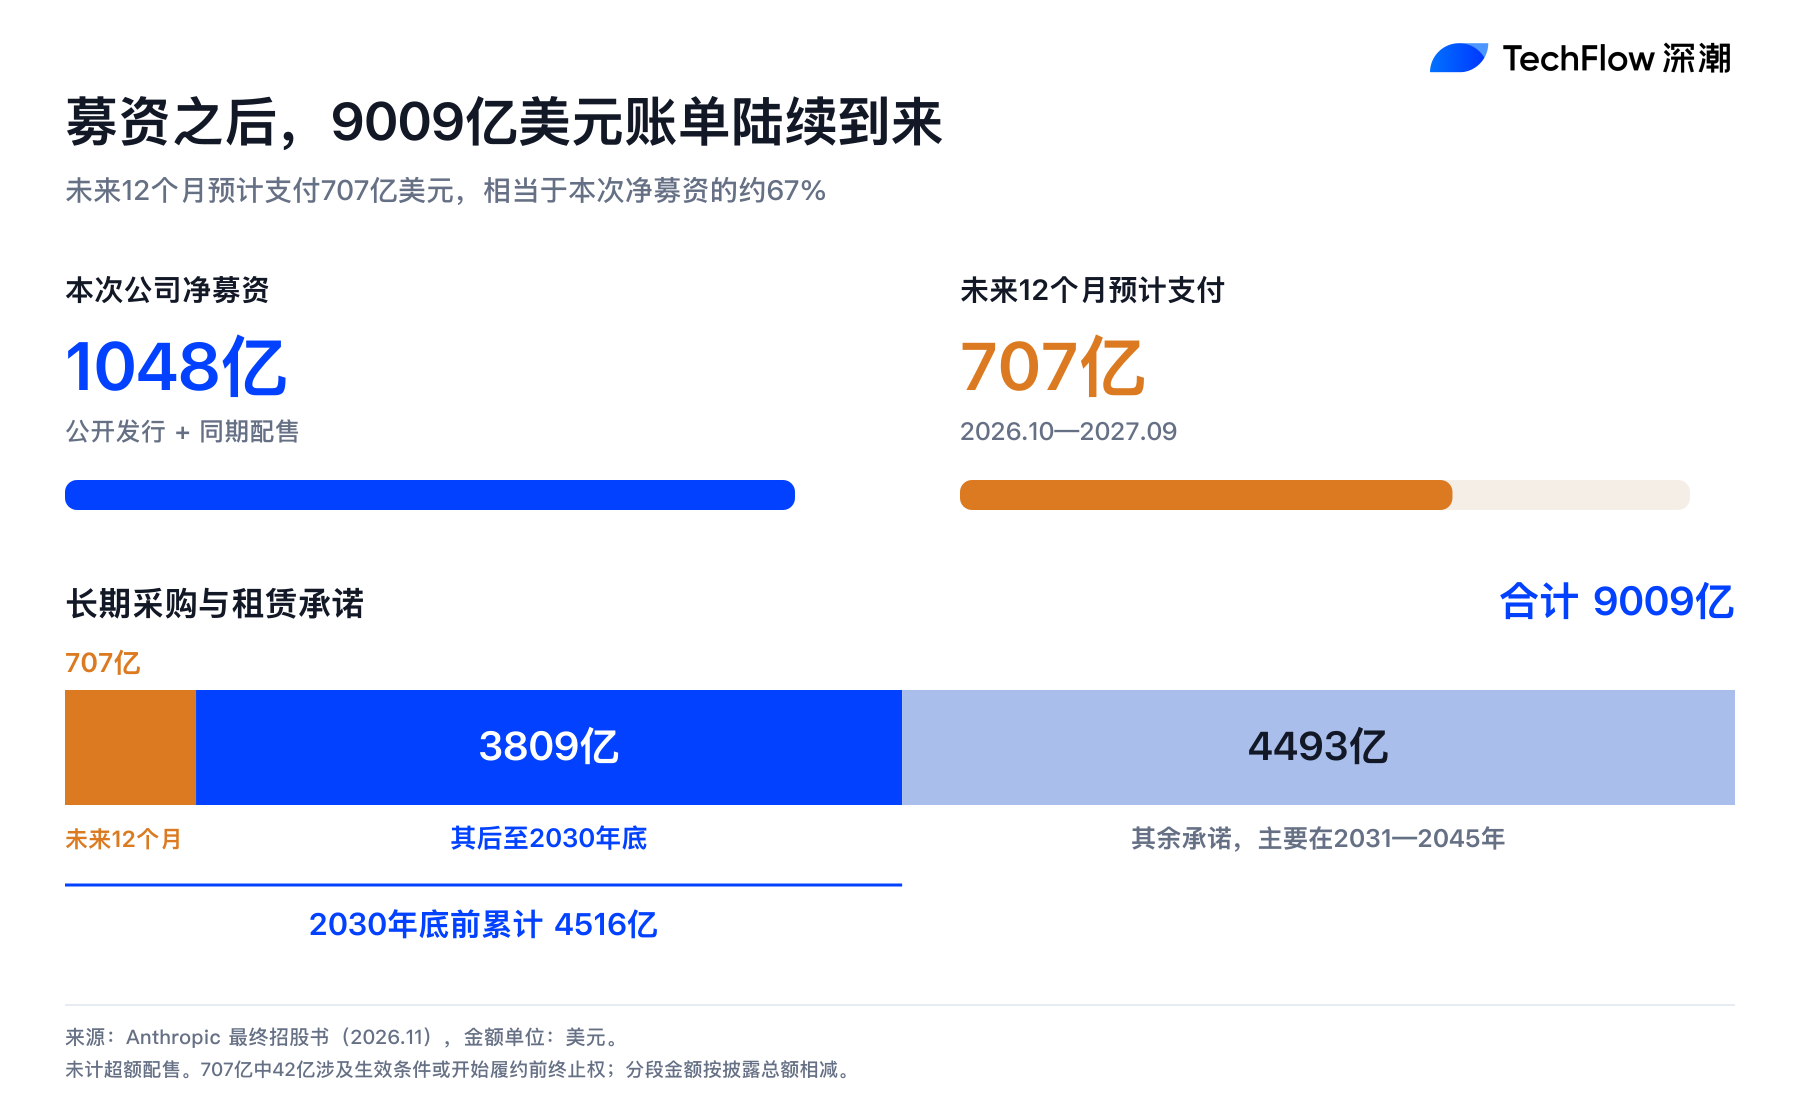
招股書披露的最驚人數字,是 9009 億美元的長期採購與租賃承諾。
這筆幾乎全部綁定在算力與數據中心基建上的龐大開支,橫跨未來近二十年。其中在 2030 年底前必須兌現的金額就高達 4516 億美元;而在截至 2027 年 9 月的未來 12 個月內,Anthropic 必須拿出來的剛性現金支出就達到了 707 億美元。
更要命的是合同條款的冷酷屬性。
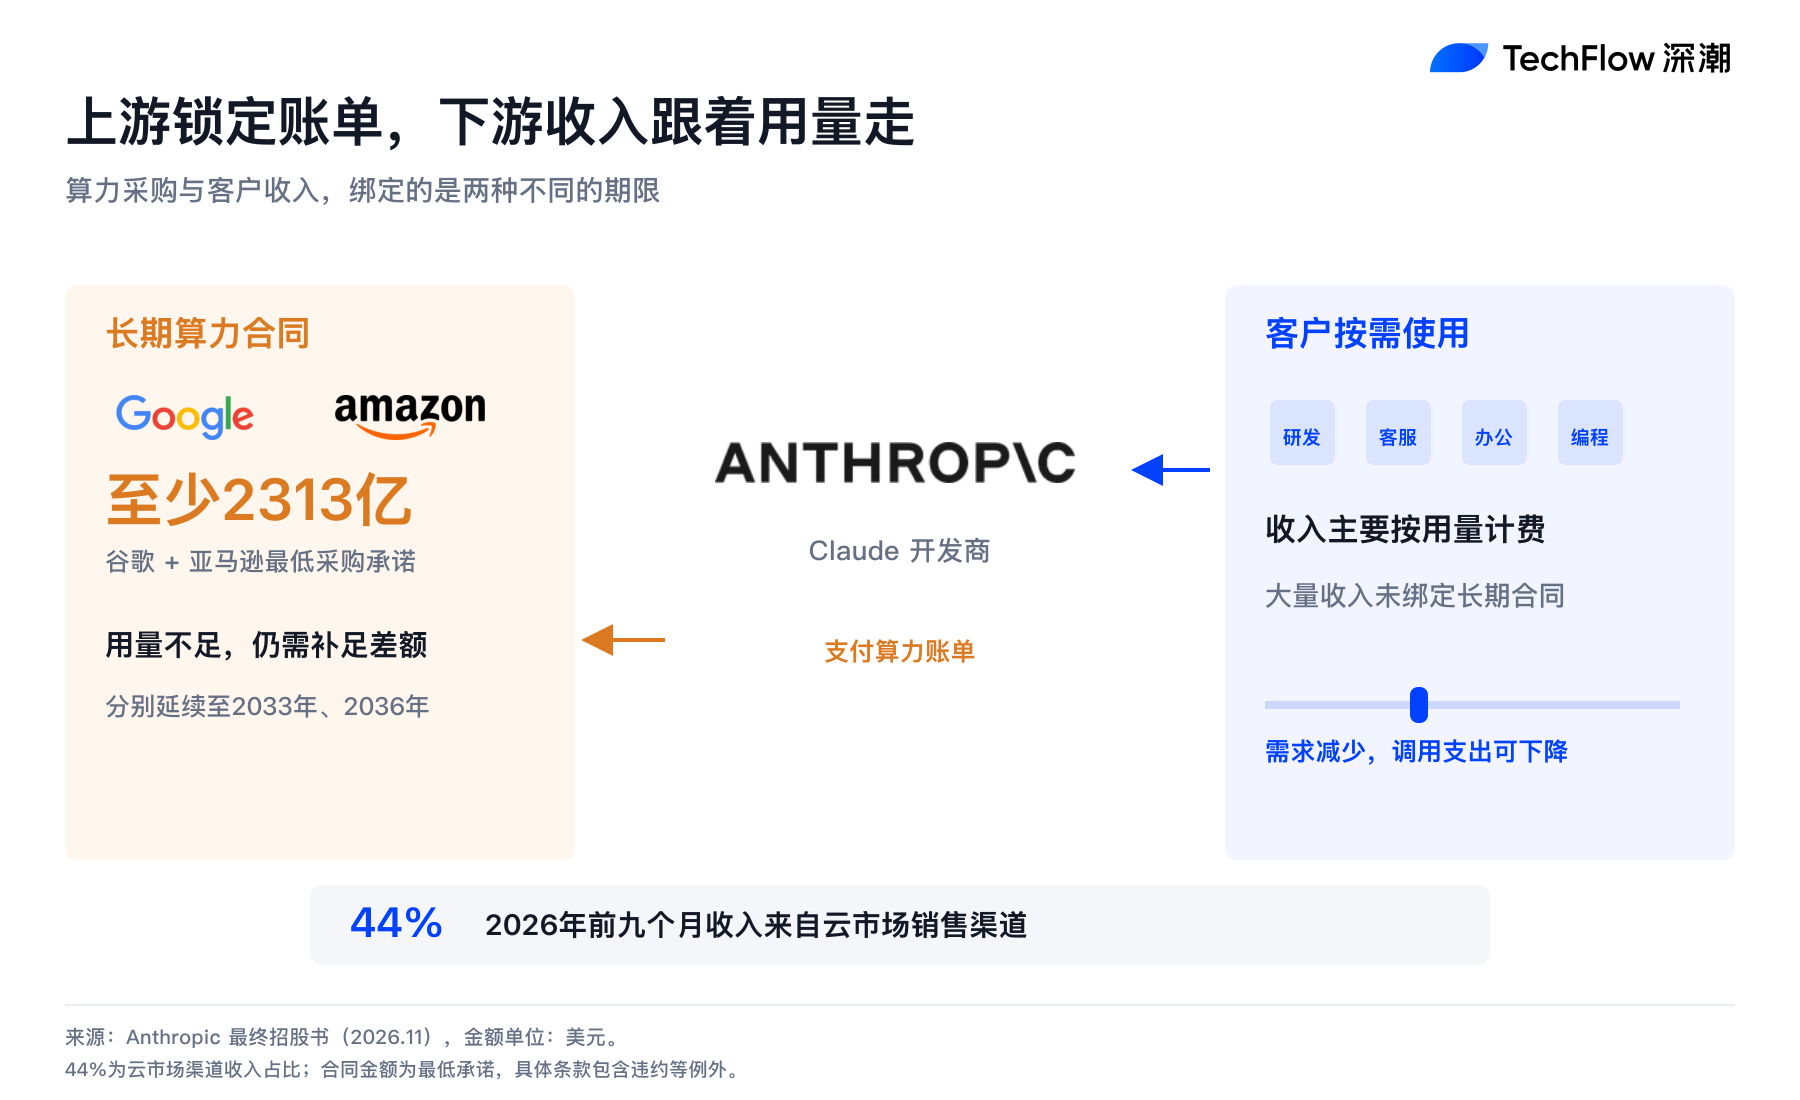
在這些天量採購中,僅給亞馬遜和谷歌兩家的保底合同就分別超過 1100 億和 1213 億美元。這些協議絕大部分屬於行業內標準的照付不議(Take-or-Pay)條款。
照付不議的意思非常簡單:無論未來大模型推理成本下降了多少倍,無論前沿研究是否撞上算力天花板,哪怕租來的幾萬臺 GPU 機櫃整月空轉,這筆天價租金也必須按季度足額交到大廠手上。
與上游剛性鎖死的“死契”形成最刺眼反差的,是 Anthropic 極其脆弱的下游商業防線。
財報數據顯示,Anthropic 約 48% 的軟件銷售額嚴重依賴 AWS 和 Google Cloud 的雲市場分銷通道。每一筆企業客戶通過雲端調用 Claude 的賬單,不僅要被兩大雲巨頭抽走一筆過路費,而且下游絕大部分企業客戶簽署的都是按需付費或可隨時調整的短期彈性協議。
上游是幾千億不可撤銷的剛性地租,下游是客戶一有風吹草動就能隨時砍掉的算力預算。Anthropic 被硬生生夾在這道不對稱的風險天平中央。
把整條產業鏈的利益鏈條拉直,整場算力狂歡的利益分配就徹底顯了形。
雲大廠用少量的股權資本為槓桿,撬動了 Anthropic 必須在未來數年兌現的數千億確定性雲服務訂單。這些訂單被穩穩記入大廠財報裡利潤率極高的剩餘履約價值(RPO),直接支撐了科技巨頭自身的股價擴張。
接著,雲大廠拿著這些確定的未來算力需求,向上遊大舉採購英偉達的加速卡、博通的定製網絡芯片、臺積電的先進製程以及美光的存儲芯片。那些參與配售的半導體巨頭們,也在同一時間鎖定了最頂級的芯片出貨份額。
在這個閉環裡,只有 Anthropic 在承擔終極代價。
硬件行業有一個不可逆的自然規律:芯片每天都在快速折舊,製程工藝每隔一年半到兩年就會更新一代。買下或長期租下硬件的客戶,必須用超高負荷的真實業務運轉,才能跑贏折舊的速度。
如今,巨頭們把最燙手的折舊毒丸留給了這位明星租客。機器閒置貶值的風險是 Anthropic 的,模型競爭失利的風險是 Anthropic 的,而在產業鏈上游坐收漁利的大廠們,早已把未來數年的軟件分成、機房租金和硬件利潤盡數落袋。
被規訓的巨獸與懸在頭頂的倒計時
在首日 17% 的漲幅與萬億美元的市值光環下,Anthropic 看上去像是一家已經贏得了未來的通用人工智能霸主。
但當聚光燈散去,這家沒有退路的獨角獸必須立刻面對一張以天為單位計算的倒計時清單。一年內剛性兌付 700 億美元,平均每天睜開眼就要向自己的股東兼房東支付近兩億美元的算力房租。
巨頭們成功完成了一場教科書級的風險轉嫁:用一場轟轟烈烈的上市,把原本壓在自己資產負債表上的鉅額資本開支與折舊風險,成功交割給了公開市場上的散戶和公募基金。
老錢們拿走了確定性的現金和訂單,而留給 Anthropic 的,是一場必須用數倍增長的真實利潤去填平 9000 億算力窟窿的豪賭。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 深潮TechFlow