每次《GTA》發售都撞上金融危機?這次《GTA 6》又和 Anthropic 上市湊到了一天
撰文:Lucas,深潮 TechFlow
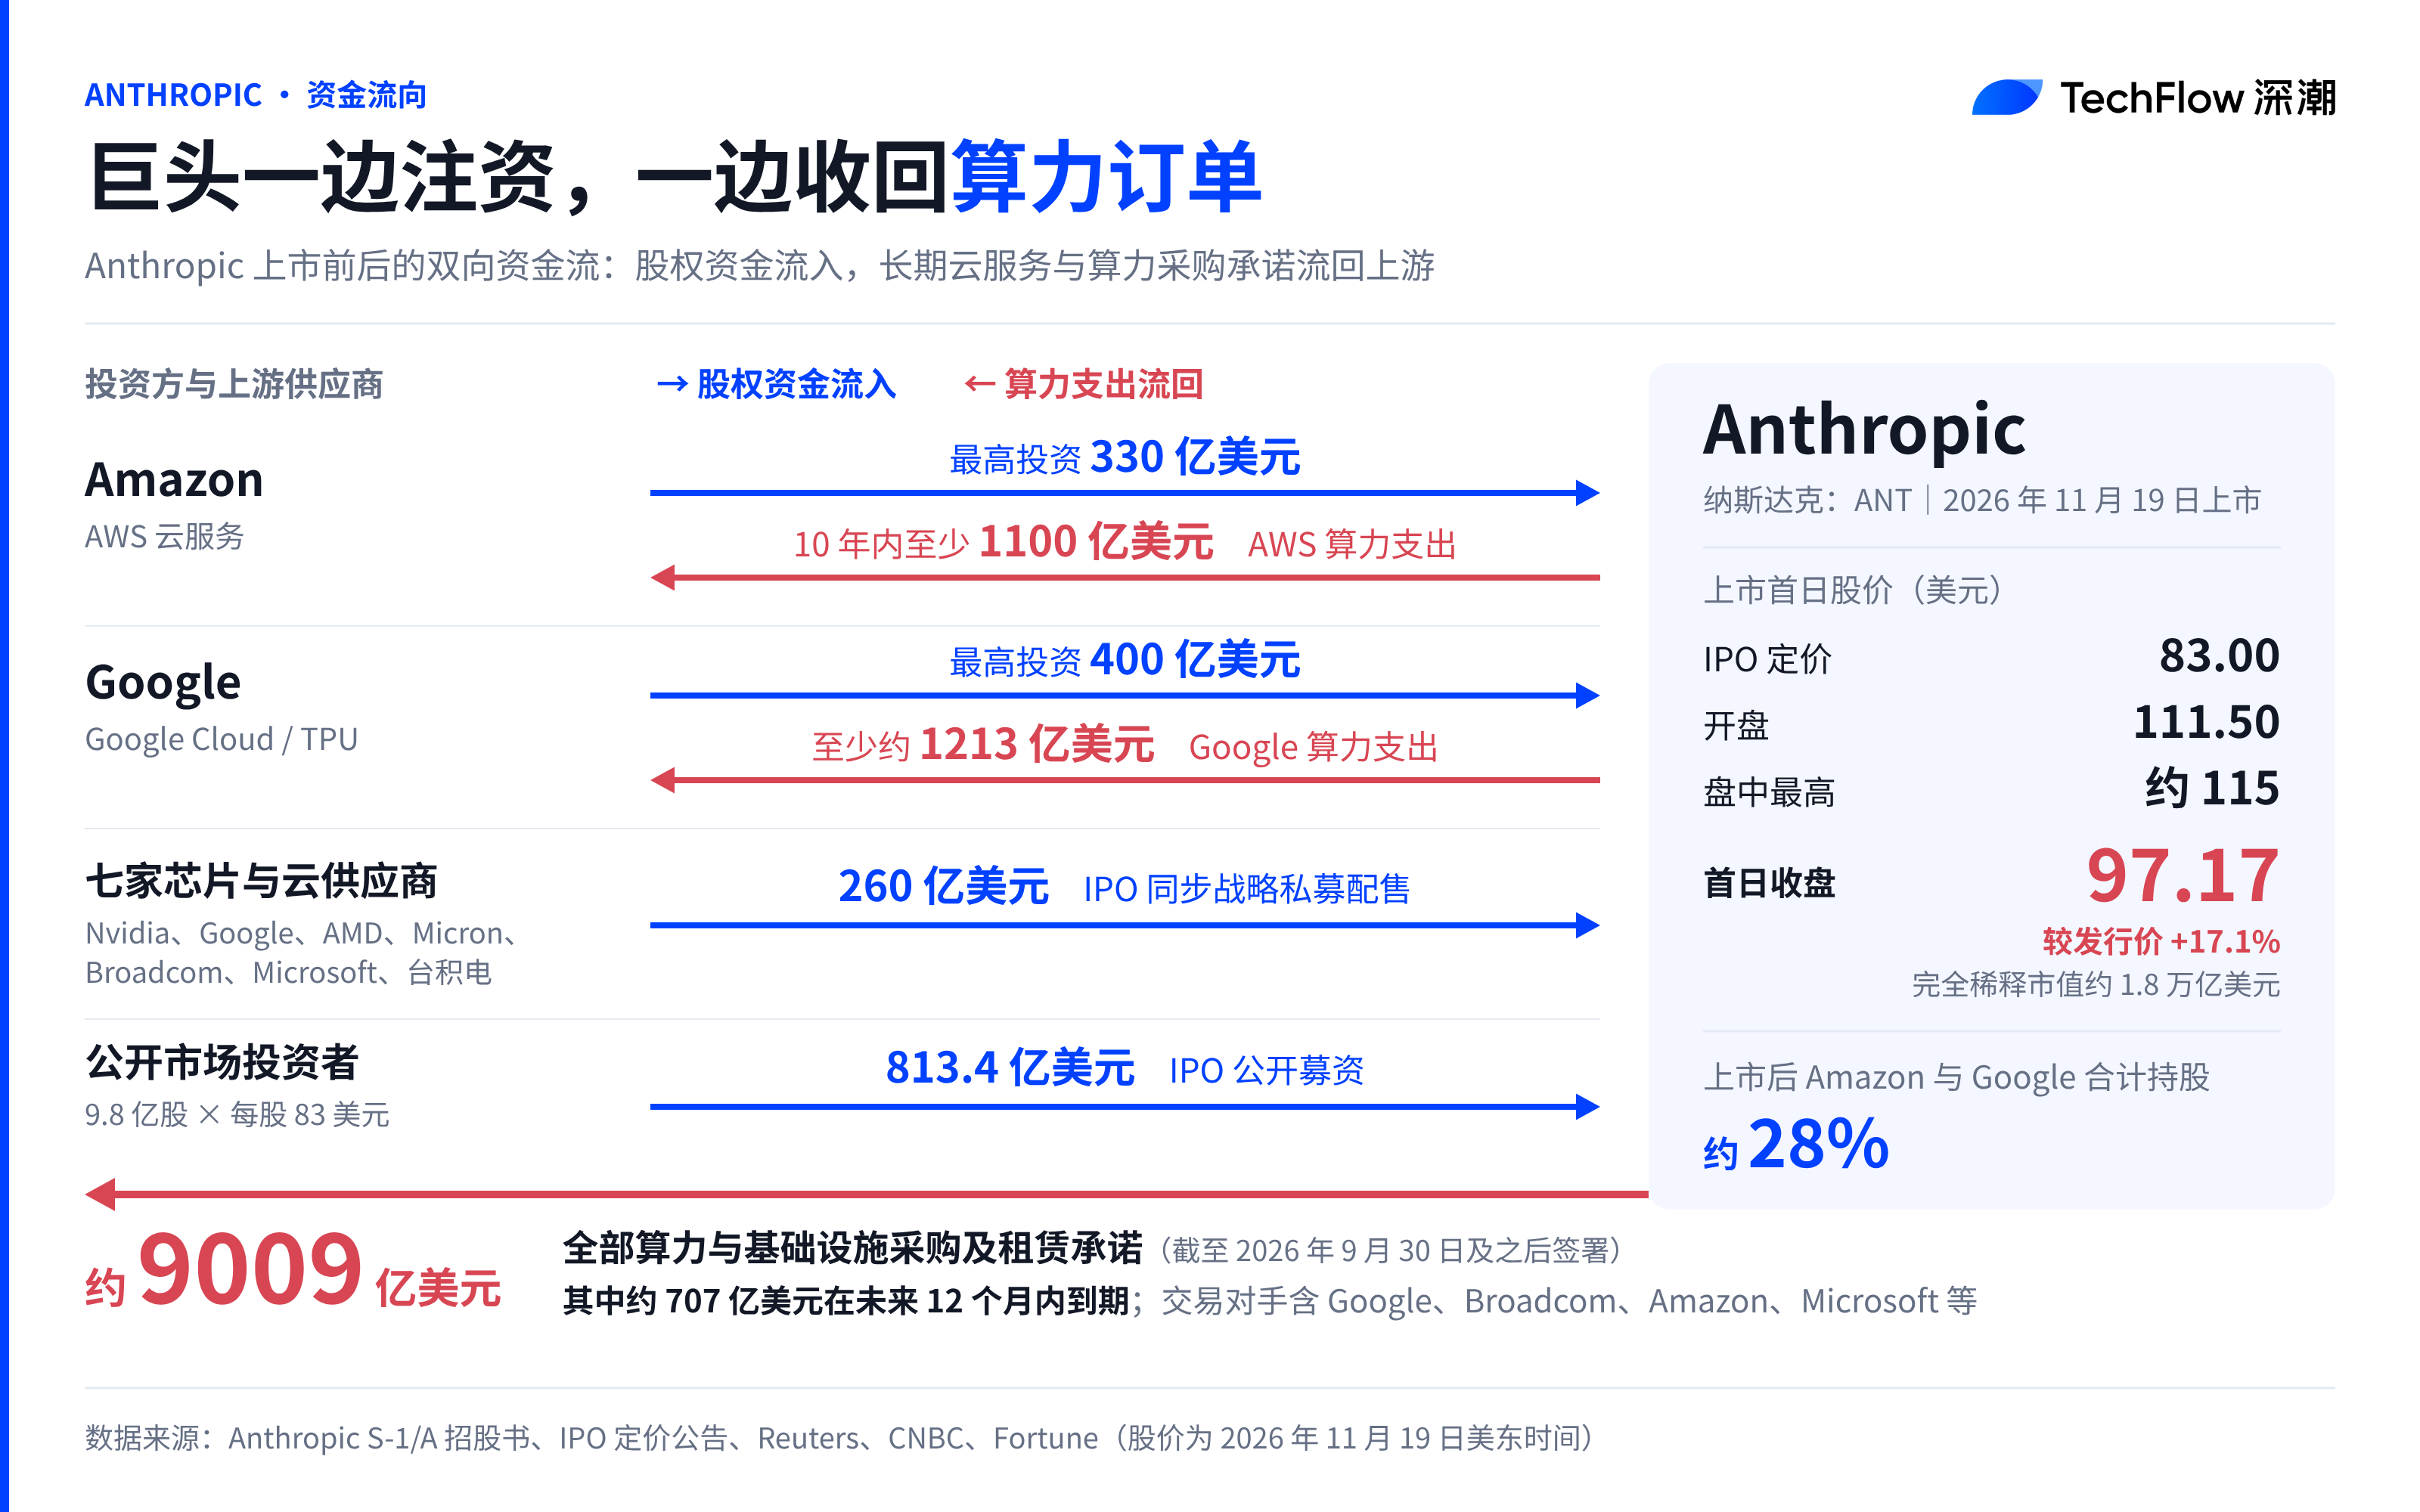
2026 年 11 月 19 日,《GTA 6》在主機平臺解鎖,同一天 Anthropic 以每股 83 美元在納斯達克掛牌(代碼 ANT),盤中最高摸到 115.10 美元,收盤報 97.17 美元。
社交平臺很快傳出「GTA 發售年與金融危機對照表」,把 1997 年亞洲金融風暴、1999 年科網狂熱、2001 年泡沫破裂和 2008 年次貸海嘯全算到了這款遊戲頭上。
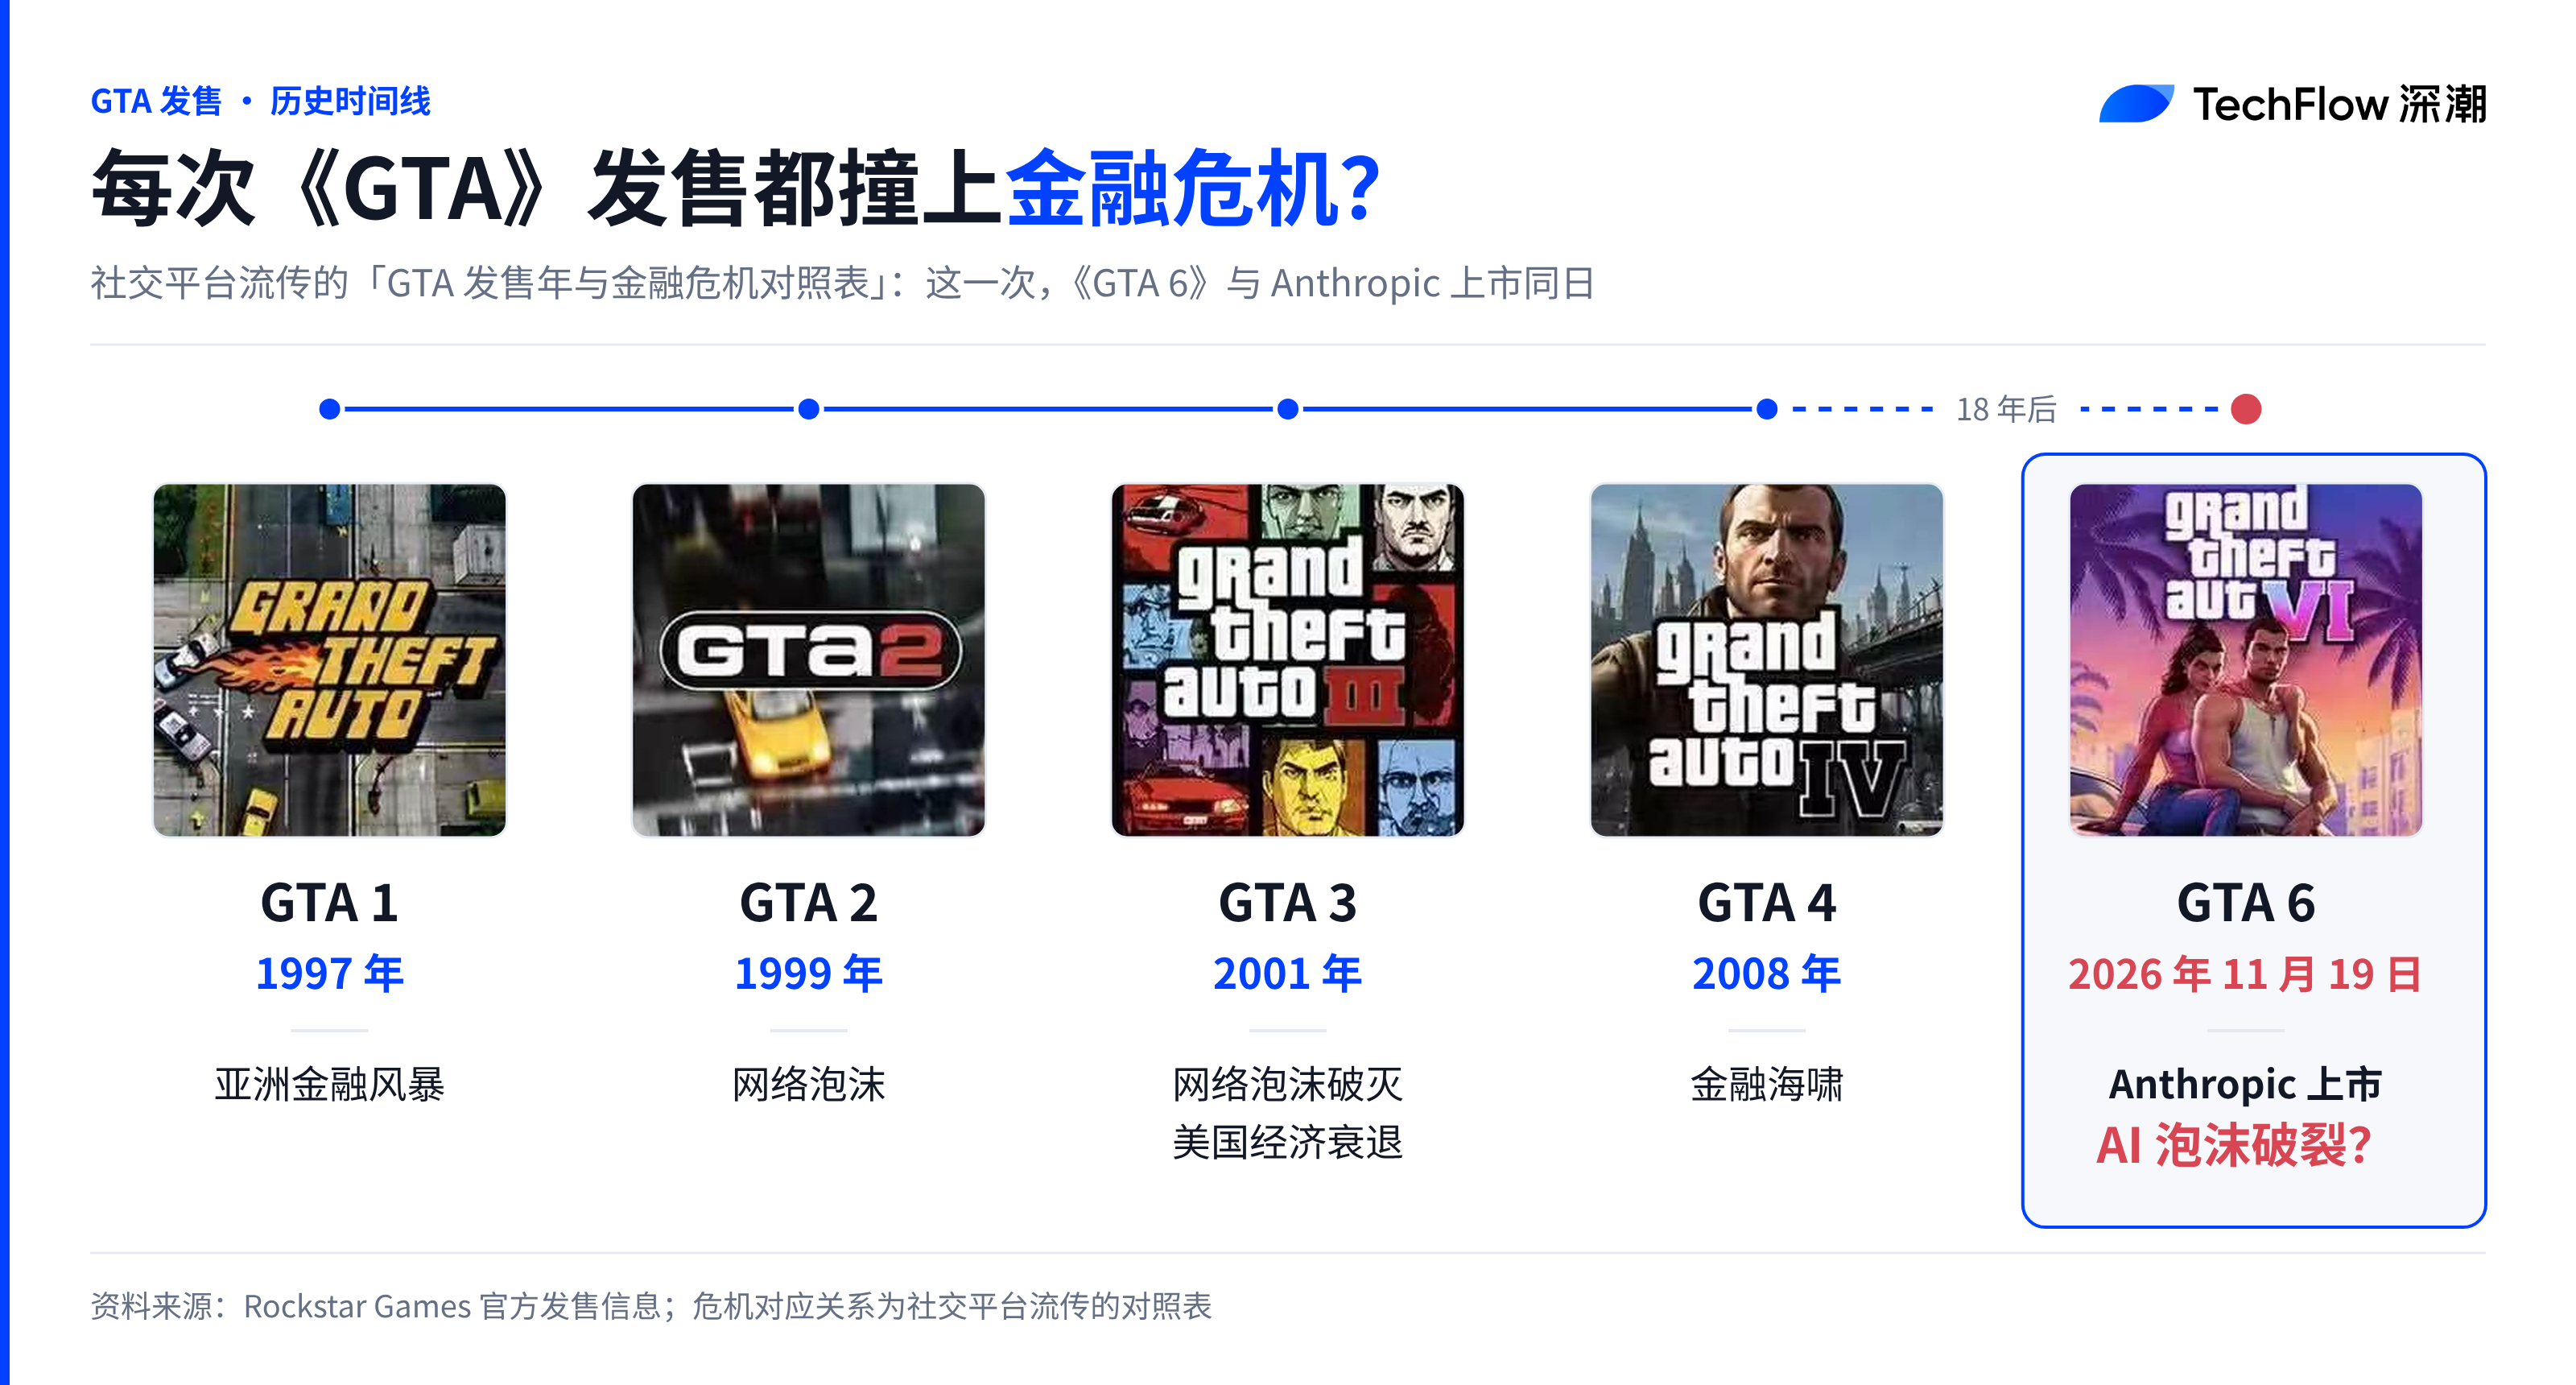
玩遊戲梗只是飯後談資,人類商業史上最大規模 IPO 背後那場 AI 泡沫對賬,才是華爾街真正緊盯的焦點。
巨頭一邊投錢,一邊收回芯片貨款
過去一年,華爾街懷疑 AI 是金融遊戲的最大理由,叫作「循環融資」。
常規交易裡,客戶掏錢買供應商的產品。到了 2026 年的 AI 算力鏈條,上游芯片商與雲巨頭先向大模型公司注資,大模型公司轉手把這筆錢籤成長期雲服務與芯片採購合同,重新流回上游報表。
Anthropic 更新版 S-1 招股書給出了具體數字。Amazon 向 Anthropic 投資最高 330 億美元,Anthropic 隨後承諾十年內向 Amazon 雲服務(AWS)支出至少 1100 億美元。Google 投資最高 400 億美元,Anthropic 承諾向 Google Cloud 支出至少 1210 億美元。
這筆循環賬在 11 月 19 日上市當天演到了最高潮。
本次 Anthropic 公開募資 813.4 億美元,同時引入 260 億美元戰略私募配售,出資方正是 Nvidia、Google、AMD、Micron、Broadcom 和 Microsoft 這六家核心芯片與雲供應商。
上市後 Amazon 與 Google 合計持有 Anthropic 近 30%股份,公司賬面揹負的總體算力採購承諾高達約 9009 億美元,其中約 698 億美元將在未來十二個月內到期支付。
前摩根士丹利交易員、Weiss Multi-Strategy Advisers 總裁 Jordi Visser 在 11 月 10 日的分析中直接點名 Nvidia 是循環融資的核心推手。他指出,供應商向客戶提供融資或租賃擔保、客戶再用這筆錢採購芯片的閉環,雖然不會獨自引爆崩盤,卻把整條產業鏈的財務槓桿緊緊捆在了一起。
誰在掏真金白銀買單?
如果整條鏈條只有巨頭互相倒騰資金,這場遊戲撐不到上市敲鐘。Anthropic 招股書披露的另一組微觀客戶數據,給出了截然相反的證據。
截至 2026 年 9 月 30 日,Anthropic 過去十二個月付費超 10 萬美元的機構客戶達到 11900 多家,較一年前的 950 多家增長超十一倍。年付費超 100 萬美元的客戶突破 1900 家,年付費超 1000 萬美元的頭部大客戶達到約 250 家。
此外,公司還有約 4000 萬名年付費低於 10 萬美元的中小企業及個人開發者。平均每名員工支撐起的年化營收高達 660 萬美元。
收入結構也沒有依賴少數幾個大金主撐門面。
在 2026 年前九個月 332.4 億美元總營收裡,沒有任何單一客戶佔總營收超過 10%。前五大客戶合計佔比降至約 25%,第三季度有約 79%的收入來自前五大以外的廣泛客戶。
利潤表同樣跑出了商業化速度。公司淨收入留存率高達約 900%,今年上半年推理毛利率從去年同期的 12.4%躍升至 85.4%,並在二季度錄得 9.74 億美元的史上首個單季營業利潤。
企業支出管理平臺 Ramp 在 2026 年 9 月發佈的《AI 採納指數》也印證了需求滲透。其平臺上超過 85000 家美國企業中,已有 55.9%產生了真實 AI 軟件付費採購,信息科技行業滲透率達 79.9%,金融與保險行業達到 73.7%。
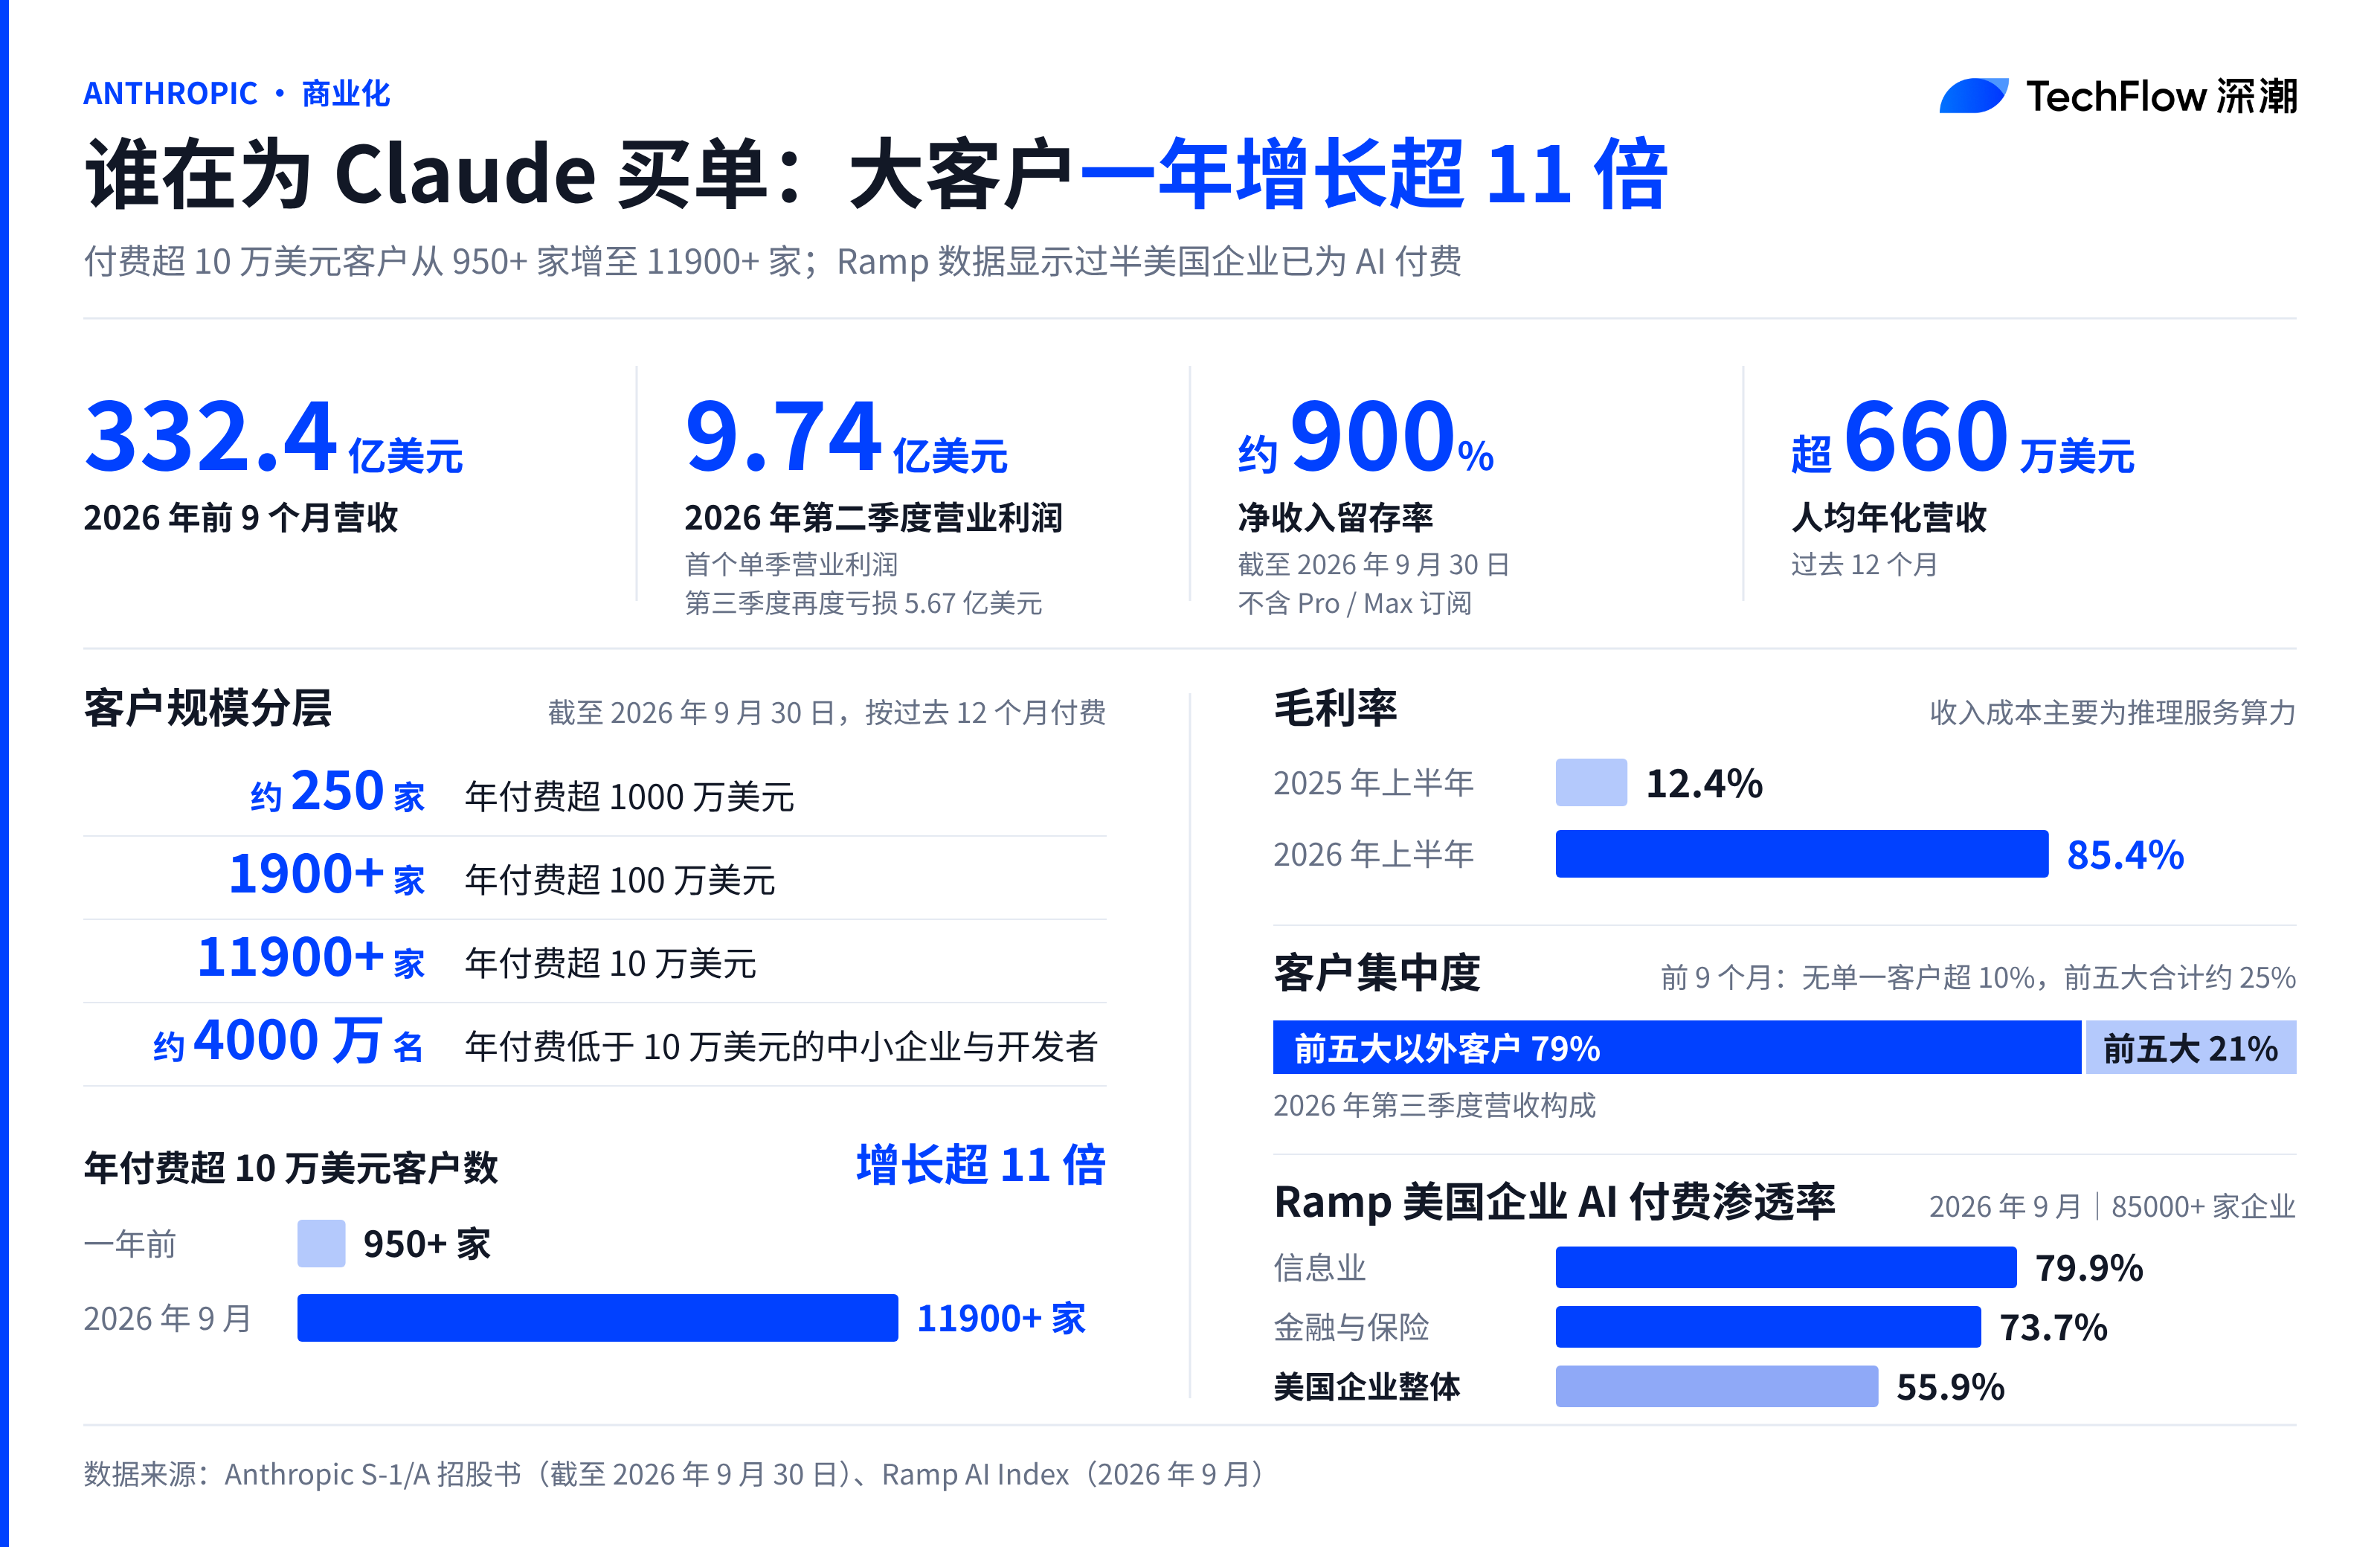
在雲巨頭互相輸血的表層之下,代碼生成與企業工作流確實跑出了真實可計費的商業需求。
真正脆弱的,是買單者的錢袋子
看清了巨頭循環與企業付費,整條資金鍊最薄弱的一環其實藏在中間層。
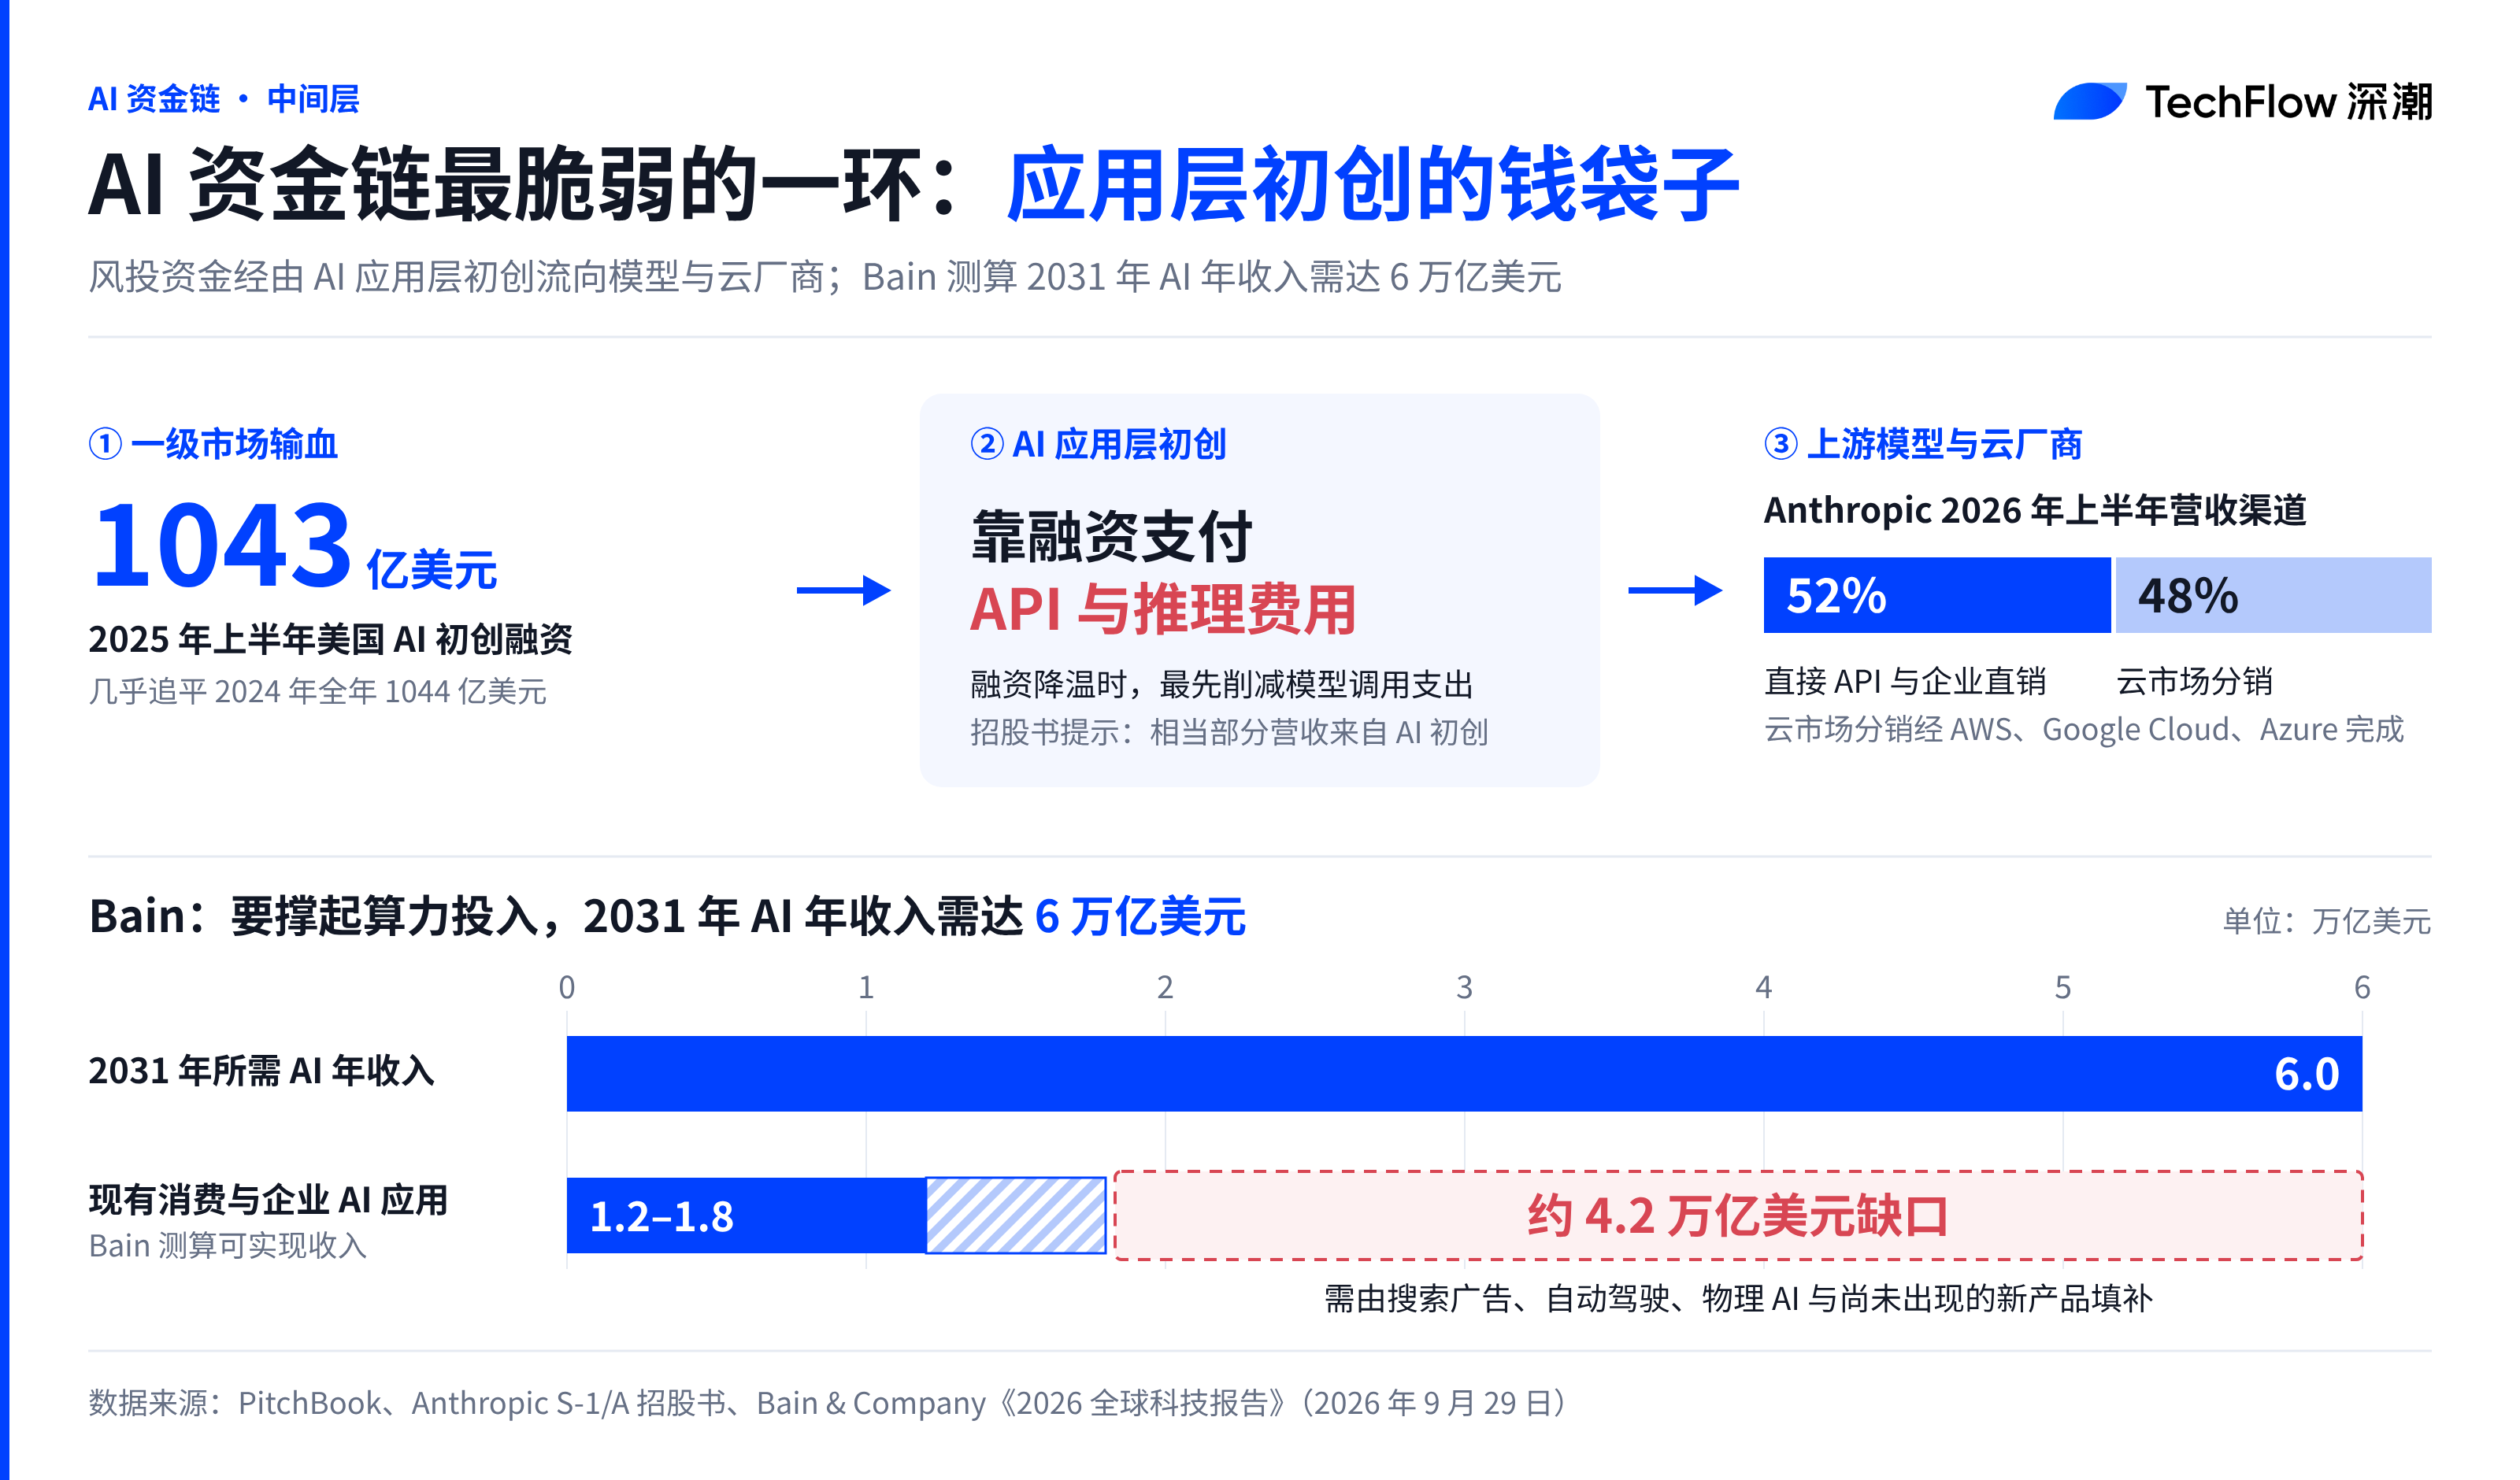
Anthropic 在招股書「風險因素」章節中明確警示,公司很大一部分營收來自各類 AI 初創公司與科技型企業。招股書未按「是否由風投支持」單獨拆分這一群體的精確佔比,但披露了渠道底數,2026 年上半年 52%的銷售額來自直接 API 調用與企業直銷,48%來自雲計算市場分銷。
這批 AI 應用層初創公司之所以有錢按月支付高昂的 Claude API 調用費,背後依賴的是風險投資基金與科技巨頭源源不斷的股權融資。
PitchBook 數據顯示,僅 2025 年上半年全美 AI 初創企業就拿走了 1043 億美元融資,幾乎追平前一年全年總額。而在 a16z 與紅杉資本對 AI 應用公司的調研測算中,一家成長期 AI 初創企業融資額的 30%至 50%會直接轉化為支付給模型廠商與雲服務商的 API 調用及推理成本。
一旦一級市場融資降溫,這批創業公司就會第一時間削減或推遲模型調用支出。
諮詢公司 Bain 在 2026 年發佈的算力測算報告指出了更宏大的收入缺口。要支撐當前全行業狂飆的數據中心建設成本,到 2031 年全球 AI 市場每年必須產生 6 萬億美元真實終端收入,而截至 2026 年現有應用創造的收入規模僅在 1.2 萬億至 1.8 萬億美元之間,中間還有超過 4 萬億美元的商業場景尚未被髮明出來。
泡沫本身未必是壞事
即使存在這 4 萬億美元的遠期收入缺口,把高估值直接等同於毀滅性崩盤,反而看漏了科技史的規律。
資本之所以願意提前五年把千億美元砸進算力基建,恰恰是因為算力替代人力、重塑軟件分發權的遠期終局已經足夠清晰。
在商業世界裡,一旦新技術被確認是未來十年的通用底座,市場就一定會發生集體搶跑,寧可承受產能過盛與估值透支,也絕不敢在牌桌上掉隊。
Amazon 創始人 Jeff Bezos 在意大利科技週上就把當前 AI 熱潮定義為「工業泡沫」,而非純粹的金融泡沫。
他認為金融泡沫破滅後往往一地雞毛,而工業泡沫雖然同樣會讓好點子和壞點子一起拿到過量資金,最終卻能像 1990 年代互聯網泡沫留下的光纖網絡、生物科技泡沫留下的救命新藥一樣,為全社會沉澱下實打實的算力基建。
橡樹資本聯合創始人 Howard Marks 在 2026 年 11 月 11 日發佈的備忘錄《外行看 AI》中,也給出了冷靜對照。他承認 AI 技術絕非幻覺,同時提醒投資者回想巴菲特對互聯網時代的觀察,一項顛覆性技術帶來的效率提升,最終往往讓消費者和全社會受益,未必能轉化為當前龍頭公司的長期超額利潤。
面對快速迭代的技術路線,Howard Marks 直言,按當前價格重注 AI 本質上「很大程度是一種信仰」。
11 月 19 日 Anthropic 首日衝高回落的走勢,恰恰印證了這種理性定價。首日 97.17 美元的收盤價對應約 1.75 萬億美元完全稀釋估值,接近第三季度年化收入的 25 倍,說明二級市場依然願意為真實營收增速買單,卻也拒絕再無上限地為遠期算力承諾支付溢價。
泡沫未必會像 2001 年那樣瞬間崩塌,但它正在從「閉眼撒錢」切換成「逐季對賬」。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 深潮TechFlow