Anthropic 上市,投資人到底賺了多少倍?
作者:庫裡,深潮 TechFlow
深潮導讀:
隨著 Anthropic 最終敲定 83 美元的 IPO 發行價,這家估值 1.4 萬億美元的 AI 獨角獸,為背後的資本局端出了一張高達 8611 億美元的浮盈賬單。早期天使手握 322 倍的回報封神,亞馬遜與谷歌憑藉低價可轉債合力捲走近 3700 億美元的賬面財富。但整場狂歡裡最令人唏噓的一幕,屬於身陷囹圄的 SBF:FTX 當年押注的 5 億美元股份,在上市首日價值 370 億美元;然而清算團隊早在 2024 年初就以 13.4 億美元賤賣出場。這意味著,硅谷迎來了一場史上最密集的造富神話,但也留下了金融史上最沉重的一筆賣飛慘劇。
資本市場上演了一場極其罕見的利益交割。
以 83 美元的發行價計算,Anthropic 的全面稀釋估值穩穩站在了 1.4 萬億美元之上。過去五年裡,各路資本陸續砸進這家公司的 1423 億美元本金,在掛牌的一瞬間,膨脹成了整整 8611 億美元的持倉總值。
五年時間,整體回報倍數超過 6 倍。
在這個充斥著資產估值泡沫和算力焦慮的週期裡,Anthropic 用一份厚重的招股書,為硅谷所有的投資人兌現了一張近萬億美元的支票。
但只要順著時間線往回看,你會發現這場史上最龐大的分賬盛宴,並沒有按照常理出牌。
天使的賭注與賭徒的籌碼:前兩輪沒有一家正經 VC
如今人人都想在 Anthropic 的股東名冊裡搶個座,但在它最需要錢的頭兩年,硅谷主流的風險投資機構幾乎集體缺席。
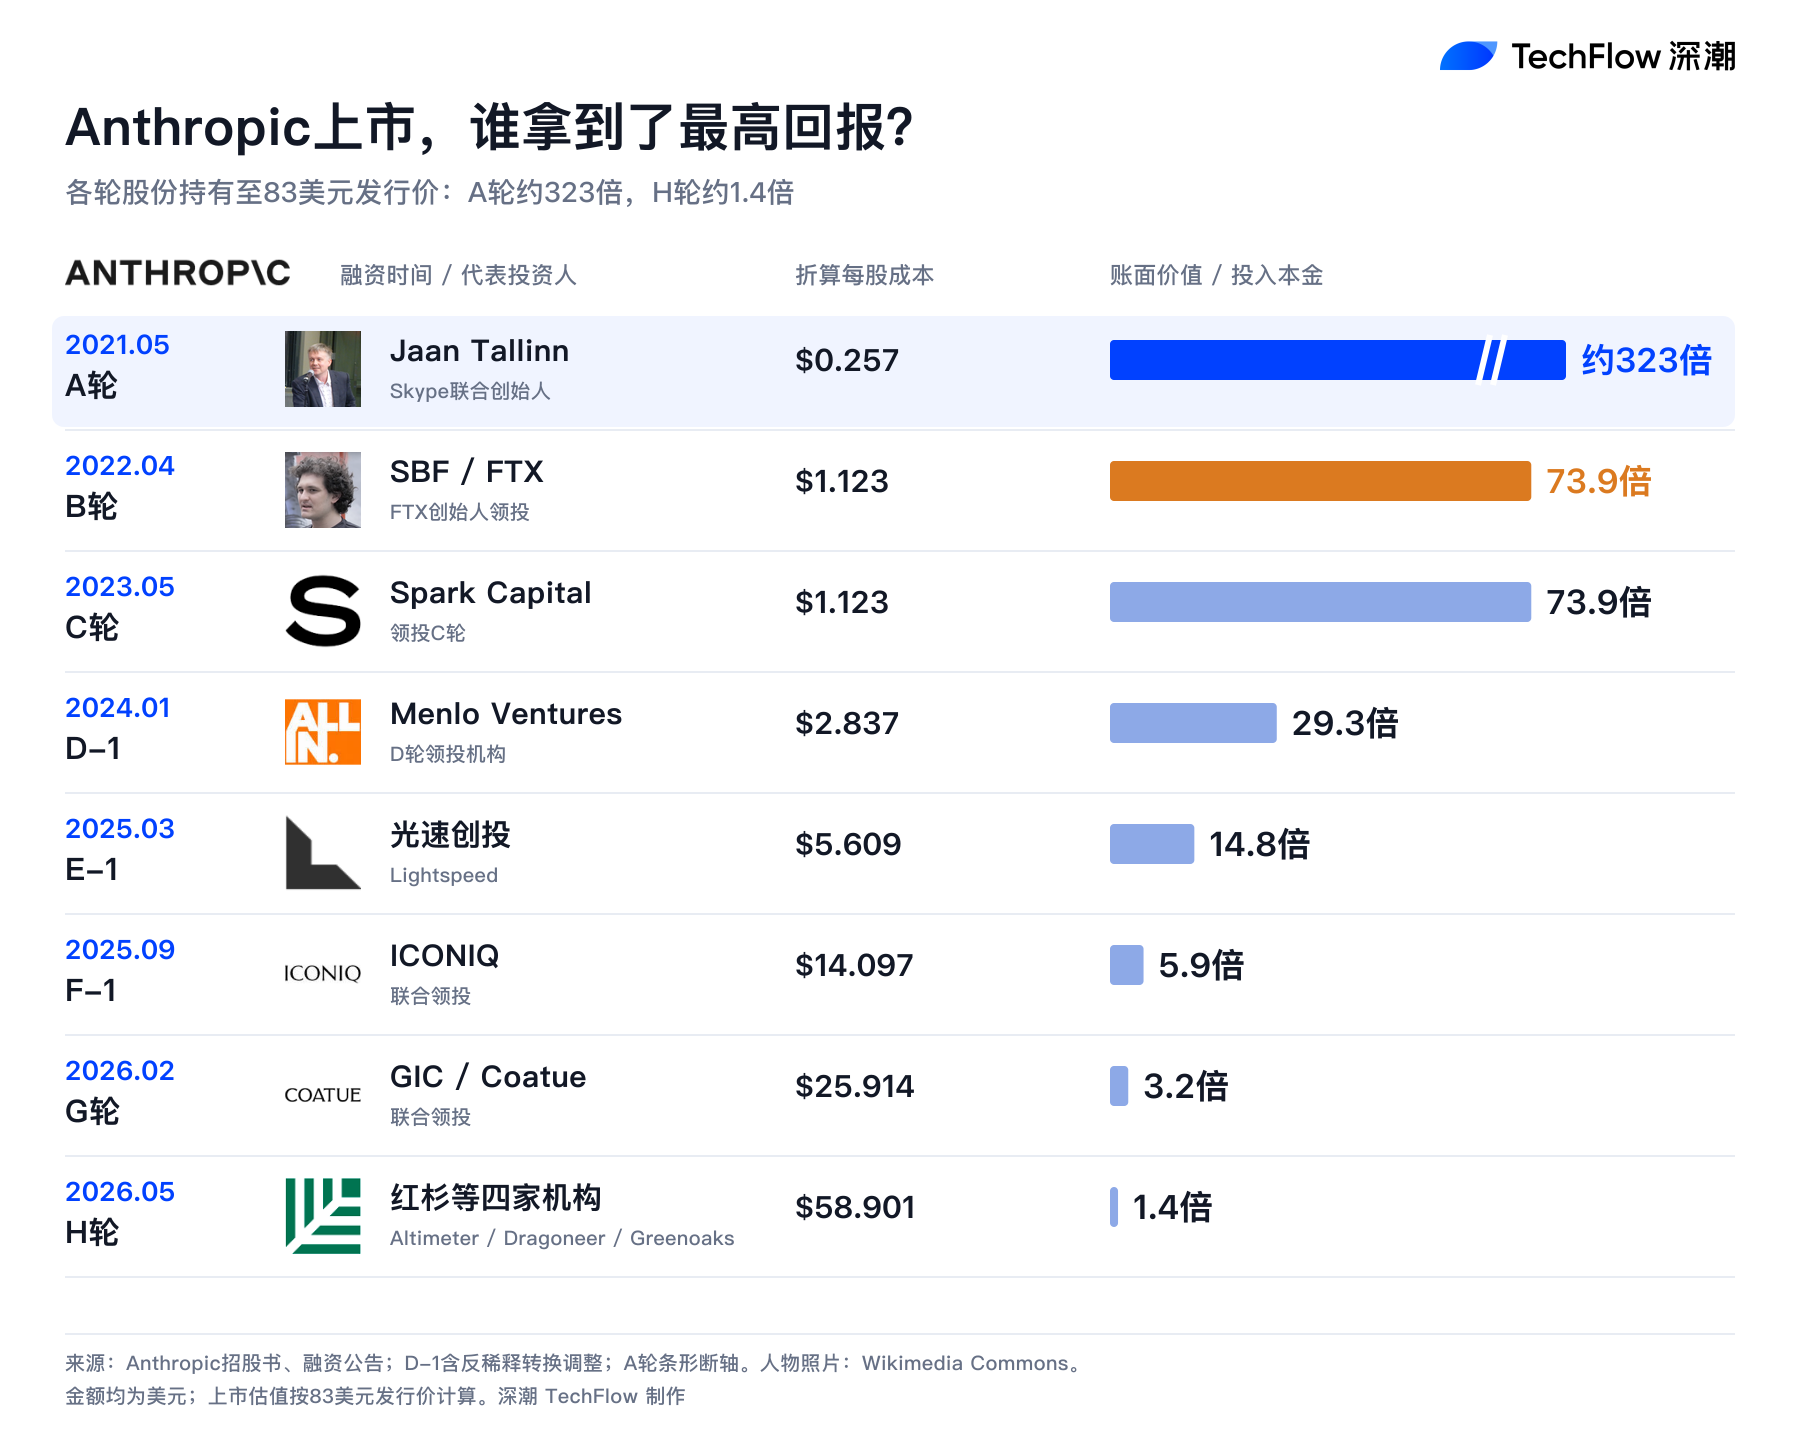
2021 年 5 月,Anthropic 完成 1.24 億美元的 A 輪融資。領投的不是紅杉,也不是 Andreessen Horowitz,而是 Skype 聯合創始人 Jaan Tallinn,跟著一起掏錢的是 Facebook 聯創 Dustin Moskovitz 和谷歌前 CEO Eric Schmidt。
那是一筆純粹由科技老錢和技術信徒支撐的天使輪。當時 Anthropic 的每股價格只有 0.257 美元。
以 83 美元的發行價來算,這批最早進場的人拿到了驚人的 322.5 倍回報。當初丟進池子裡的 1.2 億美元,如今賬面價值超過 403 億美元。
比 A 輪更魔幻的是 2022 年 4 月的 B 輪。
彼時大模型還沒迎來 ChatGPT 的引爆時刻,Anthropic 的安全研究被大多數主流風投視作燒錢且商業化遙遙無期的實驗室項目。在這場規模達 9.82 億美元的融資裡,站出來兜底領投的,是當時呼風喚雨的加密巨頭 SBF 和他的 FTX。
SBF 一個人就簽下了 5 億美元的支票。如果按照 83 美元的價格折算,B 輪投資者的回報倍數高達 73.9 倍,FTX 手裡的這筆持倉,在上市這天價值整整 370 億美元。
這本該是風險投資歷史上足以被寫進教科書的逆天神作。
然而命運給這家爆雷的交易所開了一個殘酷的玩笑。2024 年初,為了湊錢償還債權人,FTX 的破產清算團隊以 13.4 億美元的對價,把手裡的 Anthropic 股份拆解打包,倉促賣給了一批包括阿布扎比主權基金 MGX 和 SBF 老東家簡街資本在內的買家。
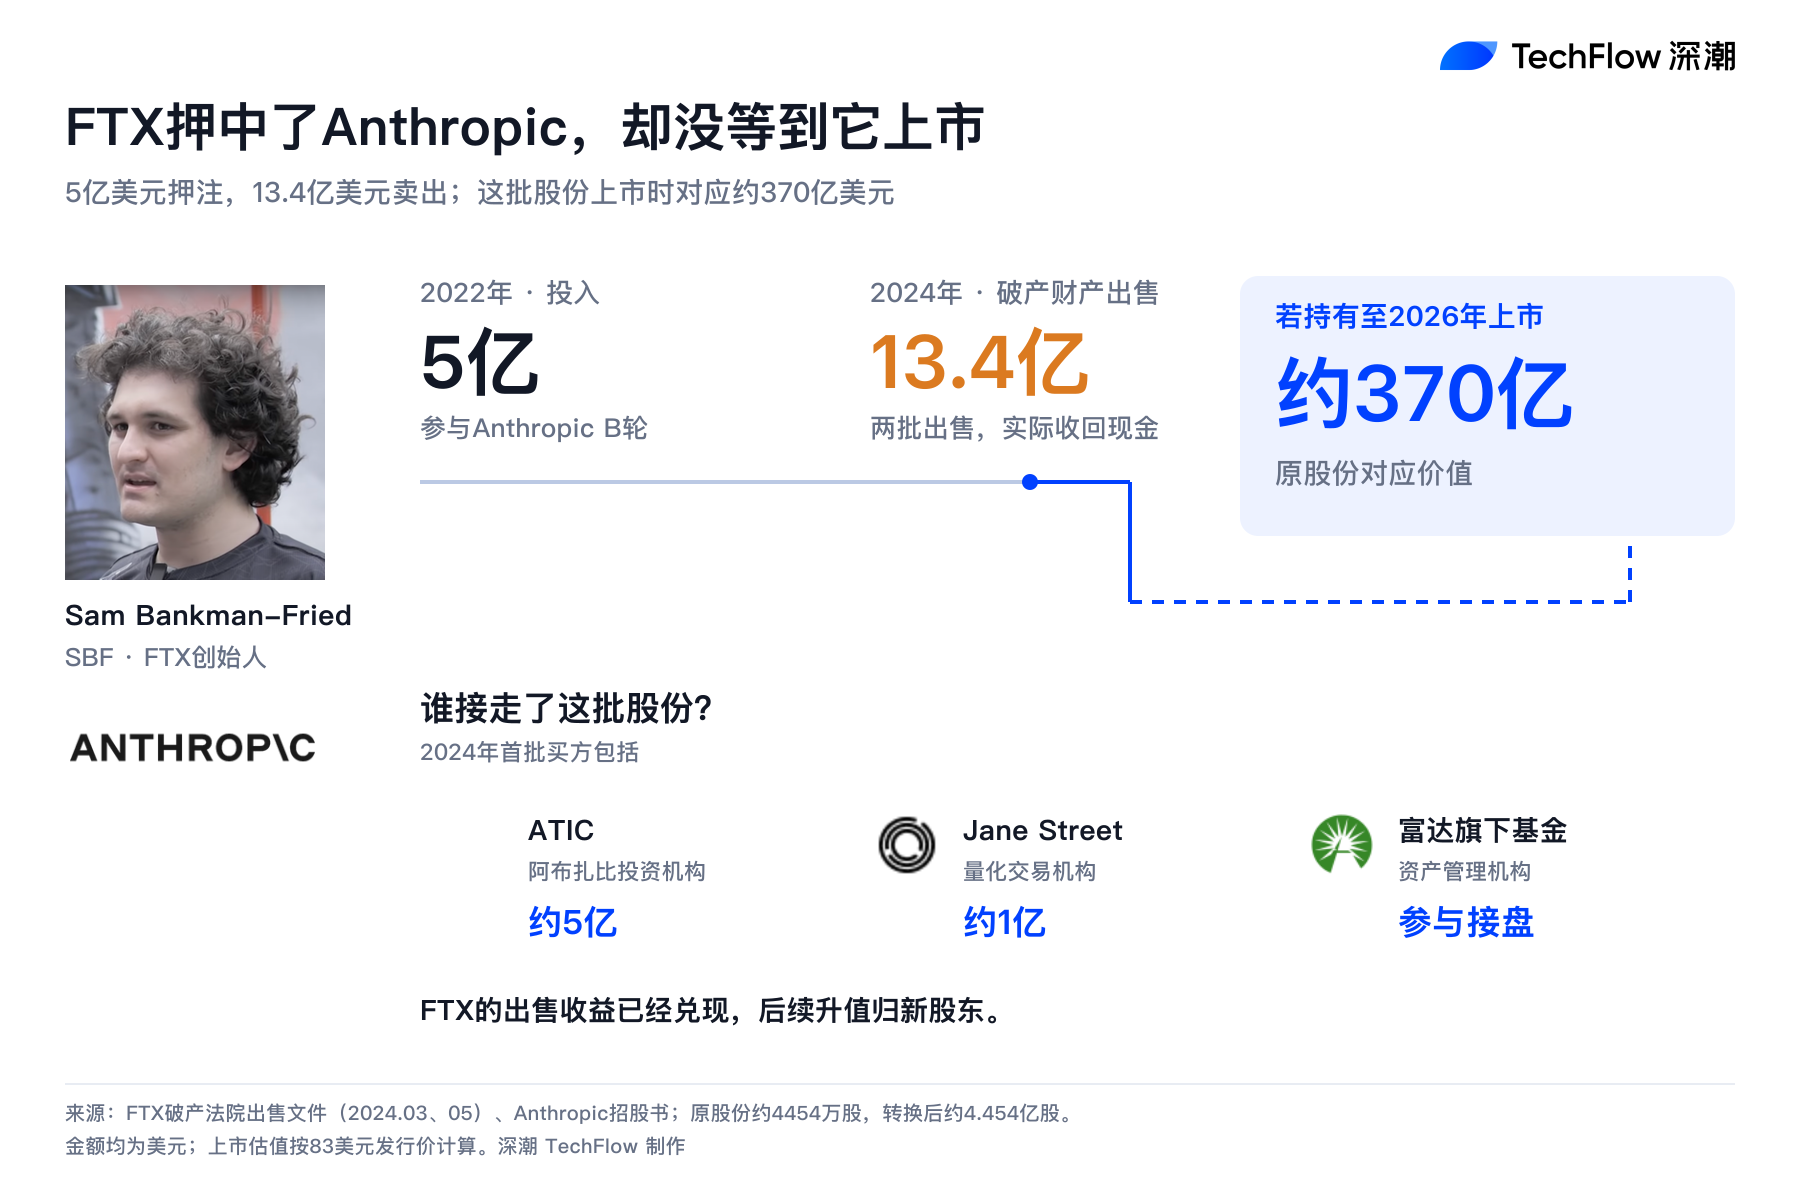
清算人當年把這筆交易當作化債的重大戰果對外通報。直到今天鐘聲敲響,賬單終於攤開:清算團隊賣飛了近 357 億美元。
如果這筆籌碼留在手裡,光憑 Anthropic 這一張單子,FTX 就能在全額賠付所有債權人本金與利息之後,還能剩下兩三百億美元的真金白銀。SBF 押中了這個時代回報率最高的科技資產,卻因為自己挪用客戶資金的敗局,親手倒在了離黎明最近的地方。
大廠的陽謀
當 SBF 抱憾出局、早期天使靜待分紅時,真正把這場財富盛宴推向極致的,是兩位帶著貨架與算力進場的科技霸主。
整個投資人名單裡,浮盈規模最大的單一體是亞馬遜。
亞馬遜總計投入了約 180 億美元,其中絕大部分以可轉換票據的形式進入,轉股成本被鎖定在每股 2 美元左右。對比 83 美元的發行價,這筆佈局帶來了超過 16 倍的賬面回報。亞馬遜手握 Anthropic 約 21% 的股權,在上市這天的賬面價值高達近 2900 億美元。
谷歌同樣不甘示弱。憑藉早期的可轉債以及後續的注資,谷歌持有的股份價值飆升至約 780 億美元。
兩家雲巨頭加在一起,從 Anthropic 身上切走了近 3700 億美元的市值蛋糕,佔到了整場 IPO 收益的將近一半。
更絕妙的是,大廠賺的從來不止股權這一筆錢。
在股權膨脹的同時,Anthropic 已經簽下了向亞馬遜 AWS 採購超過 1100 億美元、向谷歌雲採購超過 1110 億美元的算力長期協議。巨頭們不僅拿到了十幾倍的投資回報,還順手將未來的機房算力以不可撤銷的死契全額預售了出去。
在資本與生意的雙重算計面前,大廠做到了真正的贏兩次。
風投排隊抬轎,籌碼已不再便宜
至於那些後知後覺的頂級風投,只能在不斷推高的估值中,充當這場接力賽的抬轎人。
2023 年 5 月,Spark Capital 領投 C 輪,拿下約 74 倍回報;隨後在每一輪堅持跟投,累計砸進 7.77 億美元,如今終於換來了超過 100 億美元的豐厚成果。2024 年初,Menlo Ventures 領投 D 輪,拿到了約 28 倍;2025 年光速創投領投 E 輪,回報收窄至 15 倍。
越往後,籌碼的溢價就越驚人。
到了今年 2 月 GIC 與 Coatue 領投 G 輪時,投資倍數已經縮水到 3.2 倍;今年 5 月紅杉等一眾老牌巨頭接盤 H 輪時,入場成本高達每股 58.9 美元,到上市這天,賬面浮盈僅剩 1.4 倍。
風投們打破了自己原本堅守的估值紅線,在千億美元的估值高位上不斷排隊打款,本質上是用昂貴的門票,替早期的極客、賭徒和大廠完成了最後一場流動性背書。
除了資本,這場財富裂變也落到了打工人頭上。
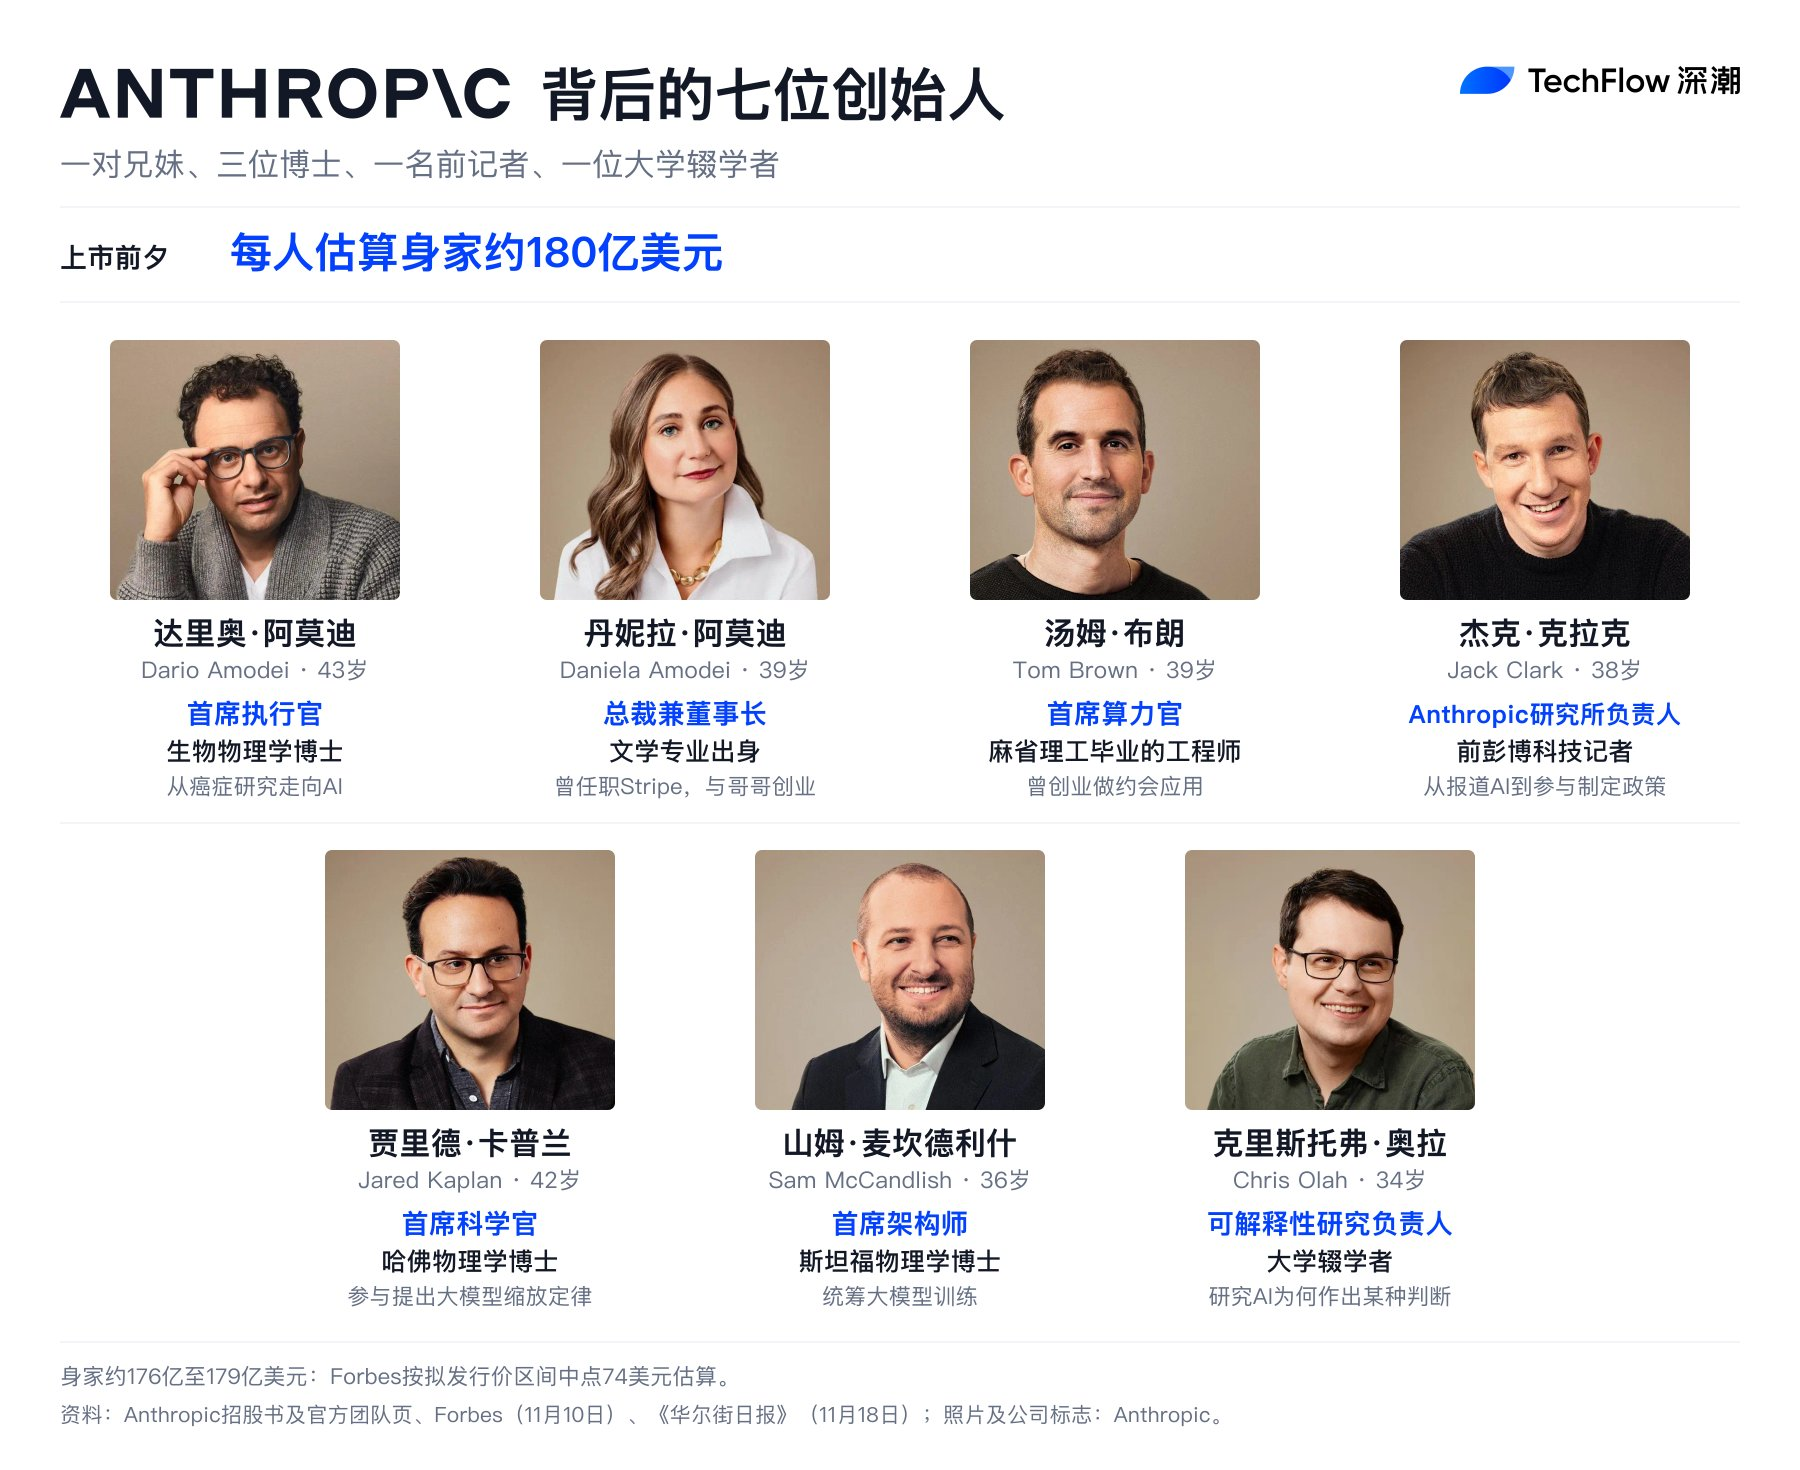
Anthropic 的七位聯合創始人每人手握約 2.4 億股,摺合身家約 200 億美元;全體員工和技術團隊分享了價值約 3350 億美元的股票與期權激勵,成就了自早期谷歌以來科技行業最壯觀的一次員工造富。
從兩毛五分錢的一紙協議,到八十三美元的萬億帝國,Anthropic 的這張分賬表寫滿了硅谷最真實的生存哲學。
它證明了當技術浪潮來臨時,超前的認知能換來幾百倍的暴利,也證明了巨頭憑藉基礎設施能輕易吞噬大部分成果。
但它給市場留下最深刻的註腳,或許依然是那個在巴哈馬落網的年輕人 SBF 。
在資本的牌桌上,拿到好牌並不意味著能贏到最後,能活著坐在椅子上把籌碼兌現的人,才配享有這頓盛宴。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 深潮TechFlow