德銀警告市場面臨“三重看跌風險”:利空或相互抵消,但反彈可能刺激美聯儲鷹派
作者:肖燕燕,金十數據
德銀分析了中東能源衝擊、AI 投資週期降溫和歐洲債務風險這三大市場威脅,指出它們未必相互強化,甚至可能彼此抵消。但每一次風險緩和帶來的市場反彈,都可能放鬆金融環境,重新喚醒美聯儲的鷹派立場。
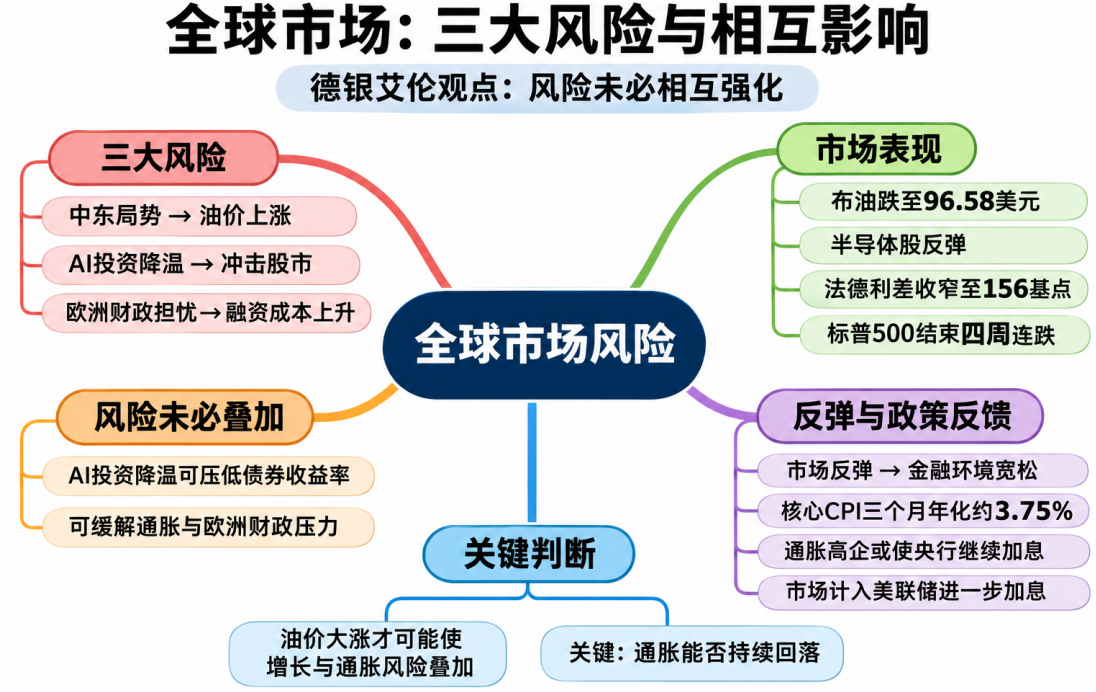
全球市場正面臨三大風險:中東局勢升級推高油價、AI 投資週期降溫衝擊股市,以及歐洲財政擔憂推高政府融資成本。
德意志銀行宏觀策略師亨利·艾倫(Henry Allen)在最新報告《看跌風險如何相互抵消》(How the Bearish Risks Can Offset Each Other)中指出,投資者容易認為這三大風險會相互強化,但實際情況並非如此。一種風險帶來的負面影響,可能被另一種風險的市場效應部分抵消。
AI 投資降溫,反而可能緩解債務和通脹壓力
艾倫認為,三大風險中,AI 投資放緩與另外兩項風險之間存在一種特殊關係。
如果 AI 投資大幅降溫,科技股將首先受到衝擊。半導體、數據中心及相關基礎設施的需求可能下降,企業盈利和未來生產率增長預期也會受到影響。
但另一方面,AI 投資減少也可能帶來兩個積極的市場效應。
首先,AI 投資放緩會削弱經濟增長預期,促使投資者轉向美國國債等避險資產,推動債券價格上漲、收益率下降。較低的債券收益率能夠減輕歐洲高負債國家的融資壓力,緩解市場對主權債務的擔憂。
其次,AI 基礎設施建設需要消耗大量能源,並帶動高端存儲芯片等產品需求。投資放緩可能減少這些領域的需求,進而緩解部分通脹壓力。
因此,AI 投資降溫雖然不利於股市,卻可能同時降低債券收益率、緩解通脹,並減輕部分財政壓力。三大風險並不一定會朝著同一個方向發展。
市場反彈帶來新問題:央行可能繼續加息
近期市場走勢已經出現了這種風險相互抵消的跡象。
10 月底以來,中東局勢緊張程度有所緩和,布倫特原油價格從每桶 113.43 美元跌至 96.58 美元,歐美短期通脹預期隨之回落。
與此同時,半導體股票從 11 月 5 日低點反彈,截至隨後那個週五,費城半導體指數累計上漲超過 12%。美國和歐洲信用利差也有所收窄,顯示市場對 AI 投資風險蔓延至融資市場的擔憂有所減輕。
歐洲債務壓力同樣出現緩和。法國 10 年期國債與德國國債之間的利差,從 10 月 22 日約 174 個基點收窄至 156 個基點。
這些變化推動標普 500 指數結束連續四周下跌,錄得四周以來首次周線上漲。
但問題在於,股市和信用市場反彈,意味著金融環境正在變得寬鬆。如果通脹仍然高企,央行就沒有必要因為此前的市場壓力而放鬆貨幣政策,甚至可能進一步加息。
美國截至 10 月的核心消費者價格指數三個月年化漲幅達到約 3.75%,創 2024 年 4 月以來最高水平。通脹壓力重新抬頭,市場開始計入美聯儲進一步加息的可能性,甚至考慮 12 月加息 50 個基點。
艾倫認為,投資者容易將股市下跌、經濟增長放緩與央行降息聯繫起來,卻忽略了另一種可能:股市反彈、信用利差收窄,同樣可能給央行更多加息空間。
這也是當前市場最矛盾的地方:市場越是恢復信心,貨幣政策反而可能越難轉向寬鬆。
油價上漲才可能讓三重風險真正疊加
與 AI 投資放緩不同,中東局勢升級、油價大幅上漲可能同時打擊經濟增長並推高通脹。
能源價格上漲會增加家庭消費、企業生產和運輸成本,削弱經濟活動,同時推高通脹預期和利率。政府融資成本也可能隨之上升,進一步加劇歐洲債務壓力。
這種情況與 AI 投資降溫截然不同。後者可能壓低經濟增長預期和債券收益率,能源衝擊卻可能讓經濟增長放緩與通脹上升同時發生,使央行更加難以決策。
艾倫還以 2022 年至 2023 年的加息週期為例指出,市場曾多次預期央行即將停止加息,但頑固的通脹和堅挺的經濟活動不斷打破這一判斷。2023 年硅谷銀行倒閉及地區銀行業動盪,也沒有阻止美聯儲和歐洲央行繼續收緊政策。
目前,市場預計截至 2027 年 9 月,美聯儲累計加息幅度將達到約 113 個基點,高於本輪緊縮週期開始前預計的 95 個基點。
這說明,市場正在逐步上調對未來利率的預期。
德意志銀行分析的核心是:中東能源衝擊、AI 投資降溫和歐洲債務風險並非簡單相加。AI 投資放緩可能緩解通脹和財政壓力,但如果油價重新大幅上漲,或者股市反彈導致金融環境過度寬鬆,市場仍可能面臨更嚴厲的貨幣政策。
最終決定市場走向的關鍵,仍是通脹能否持續回落。只有通脹壓力真正緩解,股市反彈與央行放鬆貨幣政策才有可能同時實現。