比特幣波動率降至 43%,低於近兩成標普成分股:加密資產的風險敘事正在改寫?
作者:Grayscale
編譯:深潮 TechFlow
深潮導讀:加密資管巨頭 Grayscale 發佈重磅研報指出,比特幣已不再是十年前的極客試驗品。隨著現貨 ETP 落地與做市深度提升,其一年期已實現波動率已驟降至約 43%,進入標普 500 大型美股常態區間,傳統機構將其視作單一高波動槓桿資產的舊框架正在瓦解。
文章從現代投資組合理論出發,論證了波動率與組合風險的本質區別。報告通過回測數據指出,比特幣與宏觀因子的低相關性能夠有效優化夏普比率,而垂直細分板塊的結構性解耦,正為專業投資人提供自下而上重構資產池的全新戰略基石。
今天的比特幣,早已不再是 15 年前甚至 10 年前的那個邊緣資產。面對比特幣乃至更廣闊的加密資產類別,投資風險的評估框架理應迎來一次徹底的重構。
過去十年間,比特幣的一年期已實現波動率(Realized Volatility)出現了實質性的結構性回落,如今已穩穩落在美股大型單隻股票的波動區間之內。
其複合收益呈現出強烈的非對稱特徵與動量聚集屬性:全年的絕大部分超額回報,往往高度集中在極少數關鍵交易日中。
儘管其回撤百分比依然客觀存在,但在針對底層波動率進行風險平價調整後,其表現相比傳統股票與債券的極端行情已不再特殊。
更為關鍵的是,傳統宏觀因子對比特幣回報的解釋度遠低於股票或私募資產,賦予了其作為現代投資組合多元化分散工具的獨特價值。
歷史回測數據表明,適度配置比特幣能顯著優化資產組合效率,而不會按比例推高整體波動率或最大回撤。
不僅如此,投資機會早已延伸至比特幣之外:比特幣僅能解釋細分賽道約一半的收益方差,板塊間相關性持續走低,收益龍頭正在不同資產間良性輪動。
許多資產配置者仍在使用過時的風險透鏡看待加密行業,將波動率(資產自身的獨立震盪)與投資組合風險(資產對整體投資組合的邊際影響)粗暴混為一談。從組合視角來看,比特幣的波動並非單純需要消滅的風險,更是稀缺的差異化超額收益來源。
比特幣已歷經 18 年演進成熟:已實現波動率鈍化至 43%
比特幣在誕生之初便打上了極高波動率的烙印。在早期市值僅有數十億美元的階段,其年化波動率動輒突破 100% 甚至逼近 200%。
然而隨著機構做市深度的提升、現貨 ETP 的全面落地與監管邊界的確立,比特幣的波動率曲線正在發生不可逆的結構性平抑。
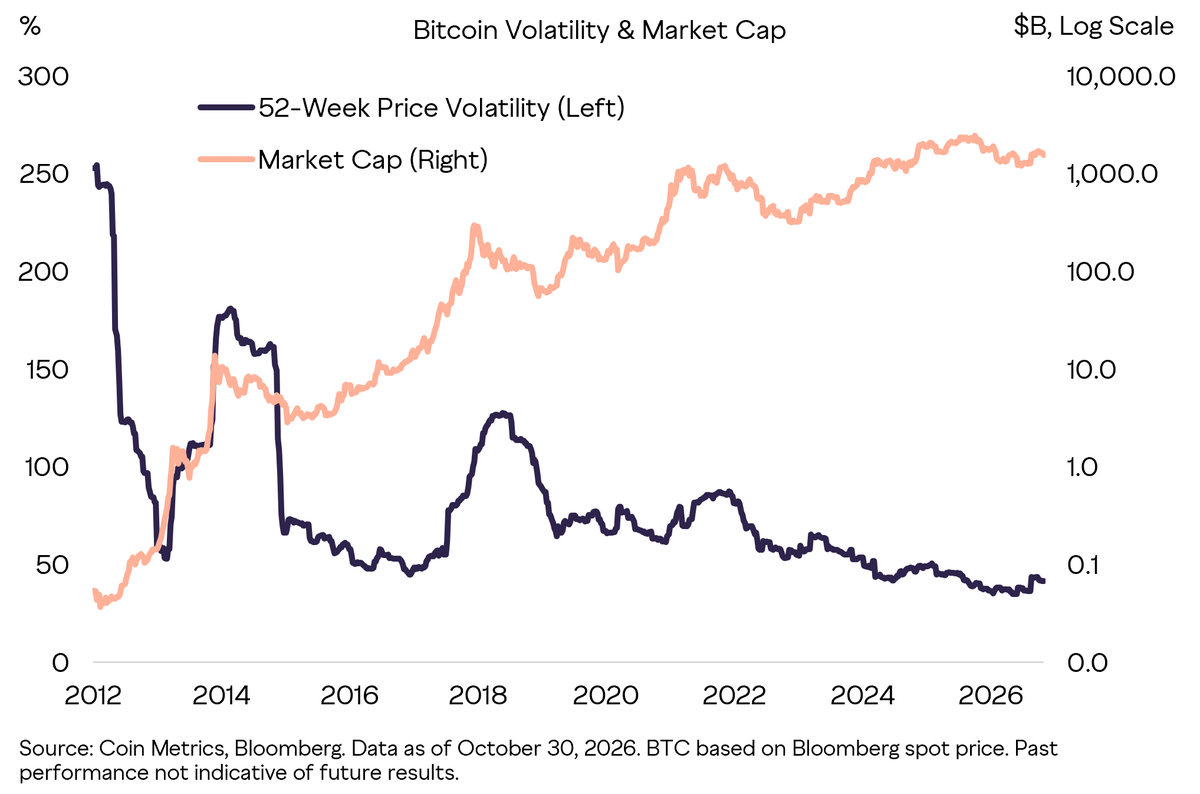
Grayscale Research 數據顯示,比特幣的一年期已實現波動率已從十年前約 64% 的均值、五年前的 81%,一路回落至當前的約 43%。
43% 的已實現波動率意味著什麼?它不僅完全屬於標普 500 指數成分股的常態分佈範圍,更直觀的是,比特幣當前的實際波動水平已經低於標普 500 中約 19% 的大型成份股。
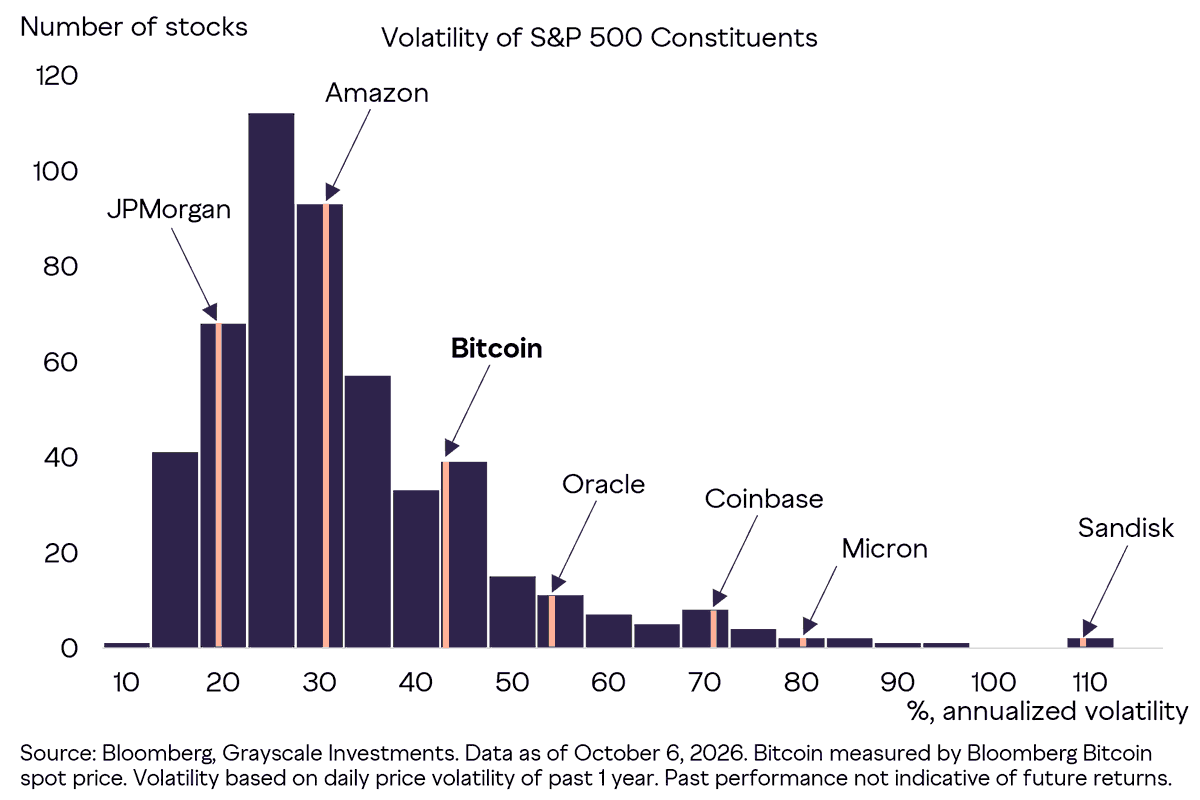
機構投資者的持續湧入、合規現貨通道的建立以及衍生品流動性深度,共同將比特幣推離了高波動的蠻荒嬰兒期,賦予了其對齊成熟金融資產的微觀基礎。
超越表層波動率:肥尾特徵、動量聚集與回撤表現
脫離收益分佈的微觀形態而單純談論年化波動率,往往會陷入嚴重的認知盲區。比特幣資產的核心收益特徵並不符合標準正態分佈,而是表現出典型的“肥尾”(Fat Tails)效應。
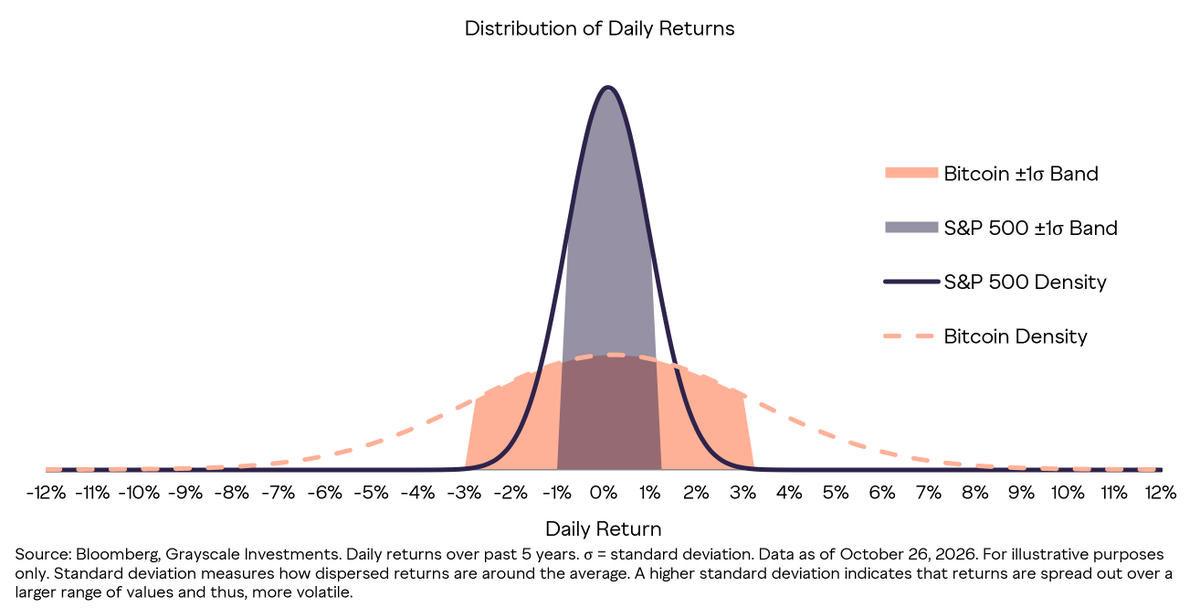
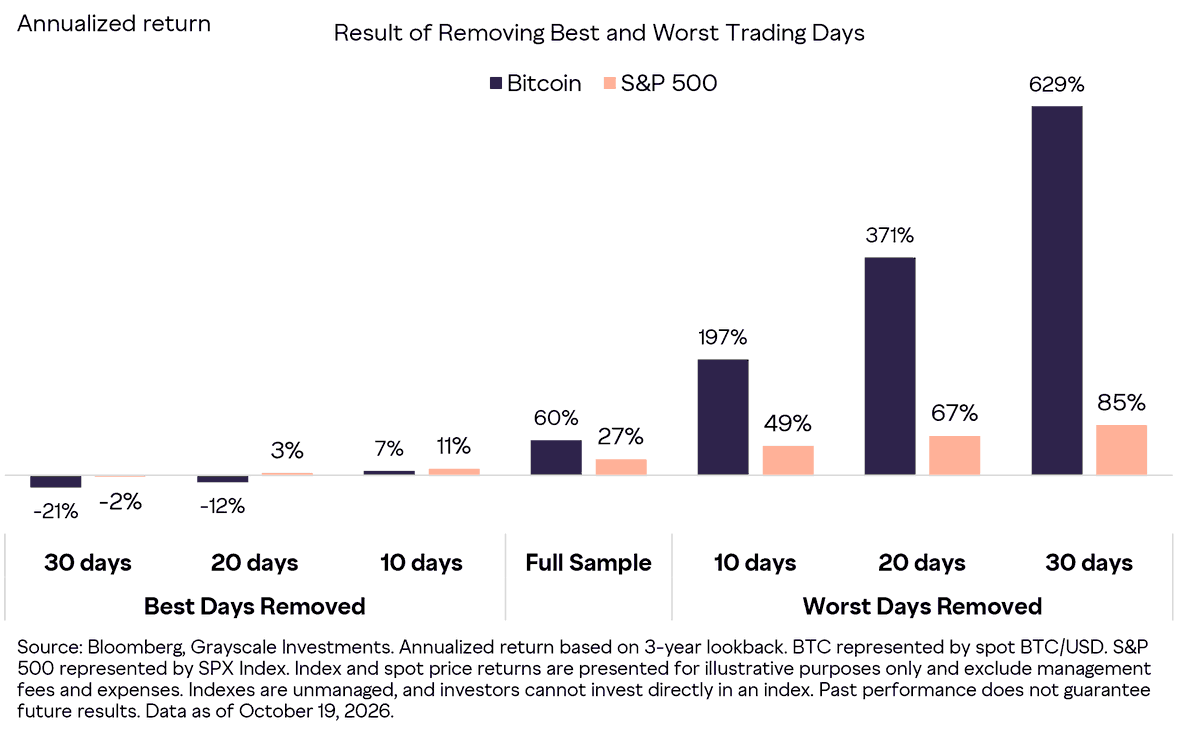
肥尾特徵之所以至關重要,是因為全年中極少數極端交易日的回報表現,直接決定了資產長期複合收益率的成敗。
如果在過去數年中錯過了表現最佳的 10 個交易日,投資人的長期累計回報將被吞噬掉絕大部分,這表明比特幣展現出極強的右偏非對稱爆發力。
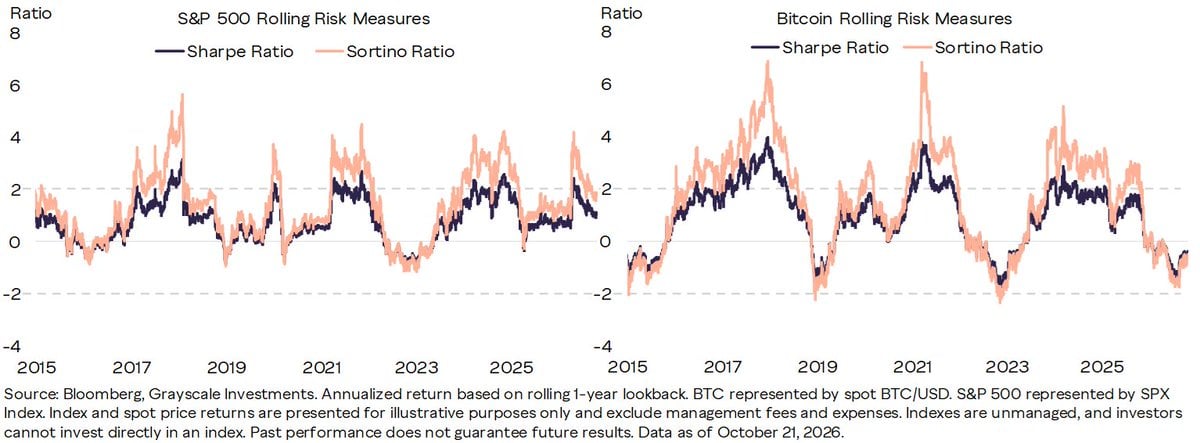
傳統的夏普比率(Sharpe Ratio)在計算中一視同仁地懲罰上行收益與下行虧損,無法真實捕捉這種單向凸性。如果採用僅懲罰下行波動的索提諾比率(Sortino Ratio)進行衡量,比特幣的風險調整後收益表現將更加驚人。
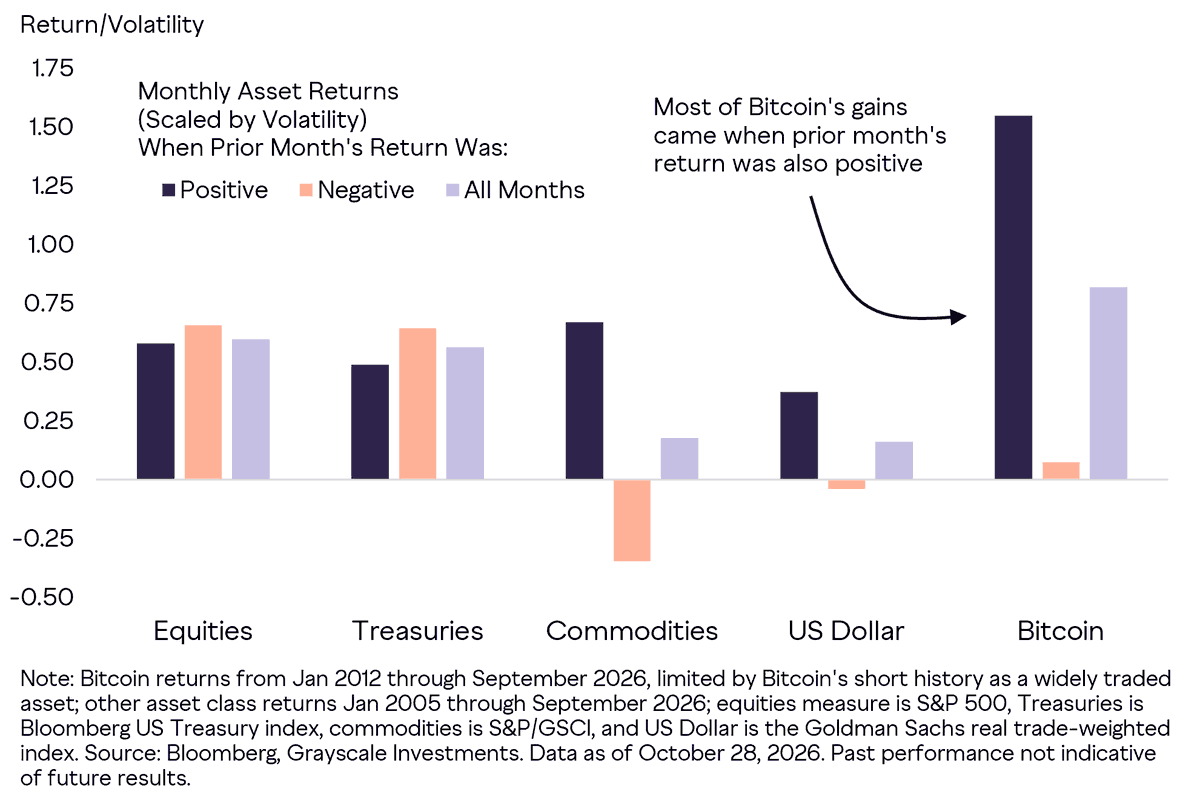
與此相伴的是強烈的動量聚集效應(Momentum)。比特幣的價格走勢往往呈現長週期的自我強化趨勢,順風期漲幅持續累積,而在均值迴歸時的回調也同樣劇烈迅猛。
在回撤幅度方面,比特幣歷史上經歷過多次超過 50% 的大幅調整。但若將其與傳統權益資產進行風險平價對齊,其單位波動率所承受的下行回撤其實已處於合理區間。
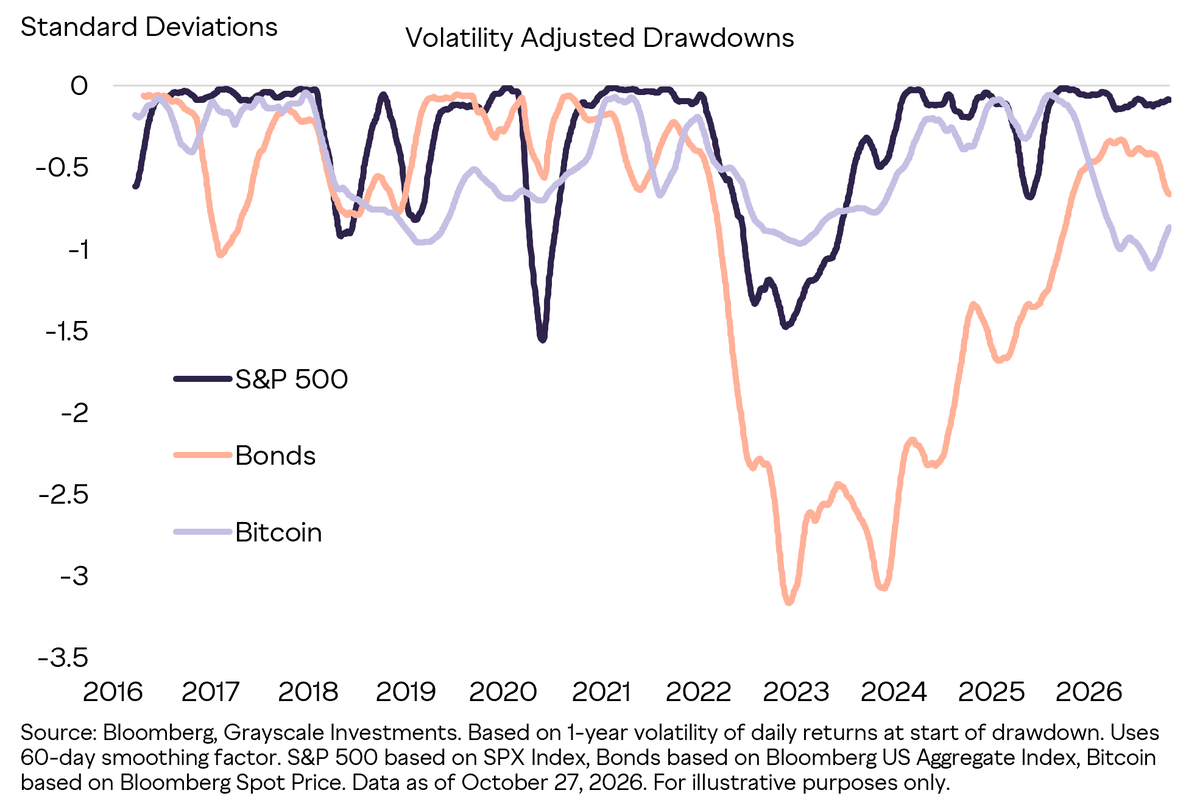
這意味著,成熟的配置機構不能依靠主觀短期擇時來駕馭比特幣,而必須依靠嚴密的倉位管理與定期再平衡紀律,以系統性享受其肥尾紅利。
比特幣在多元化投資組合中的分散配置價值
在現代投資組合理論(MPT)的座標系下,評判一項資產是否具備配置價值,關鍵不在於其單體方差,而在於它與既有資產池的相互作用模式。
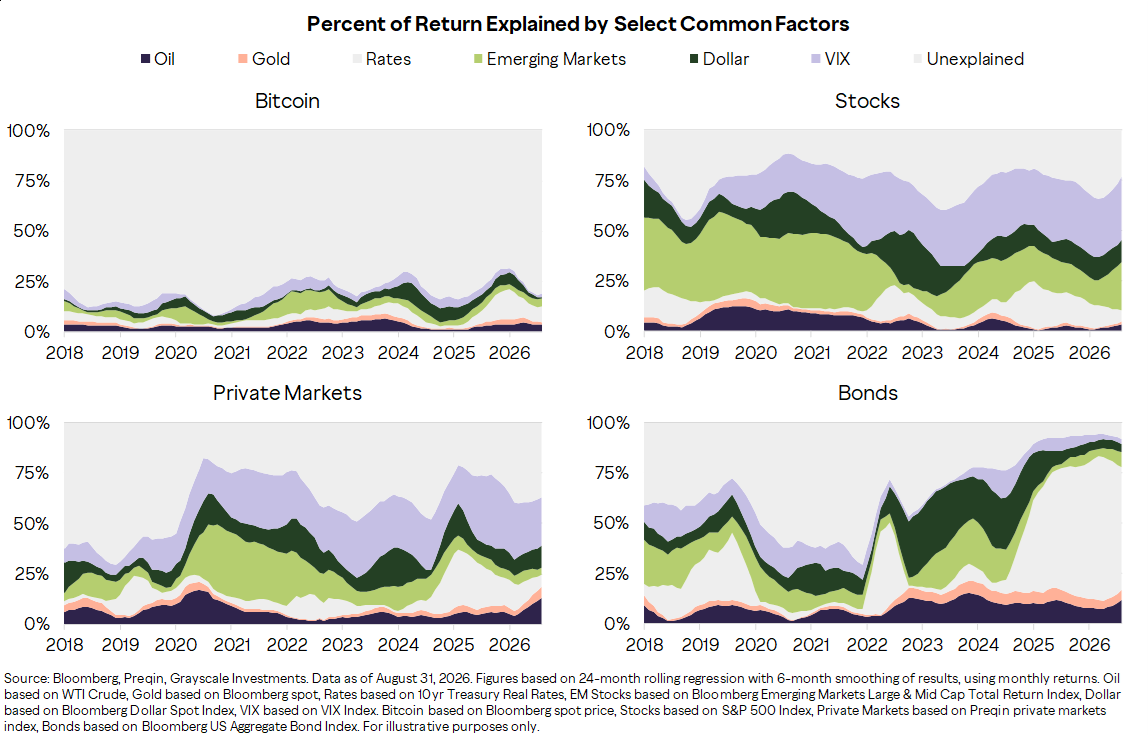
實證統計表明,傳統權益與固定收益資產對宏觀經濟因子(如利率路徑、通脹預期與信用利差)具備極高的敏感度,但這些因子對比特幣收益的解釋力十分有限。
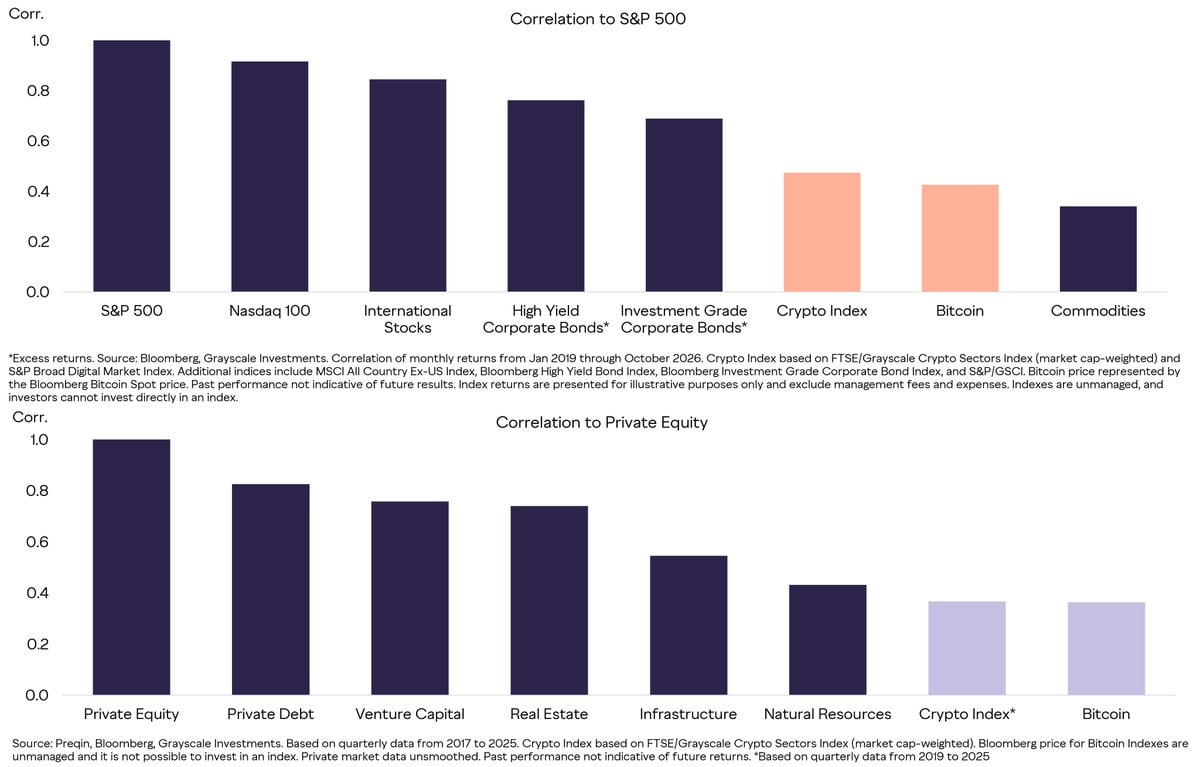
比特幣與標普 500、納斯達克及大宗商品之間長期維持著較低的微觀相關性,使其天然具備抵禦傳統宏觀衝擊的組合分散效應。
Grayscale 的跨週期回測模型顯示,在經典的 60/40 股債資產組合中引入小比例的比特幣配置,能夠在不顯著惡化最大回撤的前提下,大幅改善組合整體的風險調整後收益。
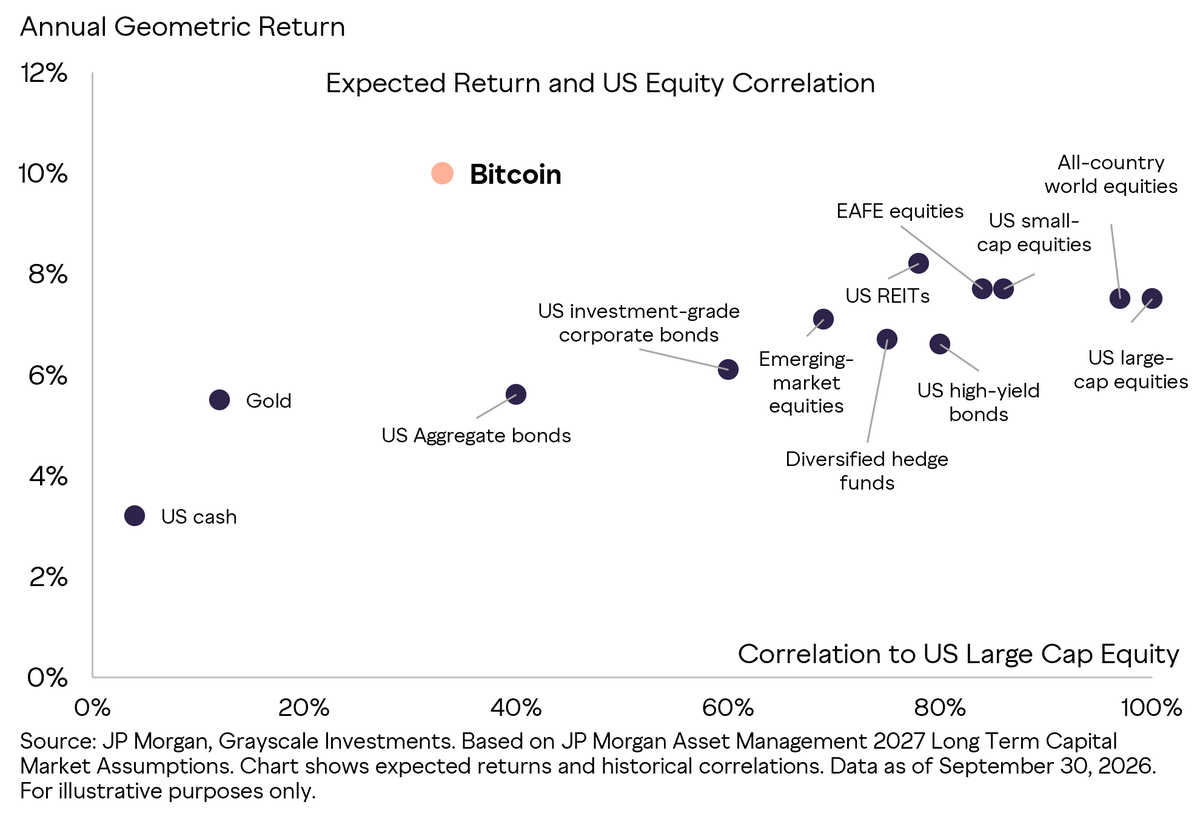
在不同的宏觀週期樣本中,1% 至 5% 的適度敞口均系統性推升了投資組合的夏普比率,證明了非主權數字價值儲備在現代化資產配置中的壓艙石價值。
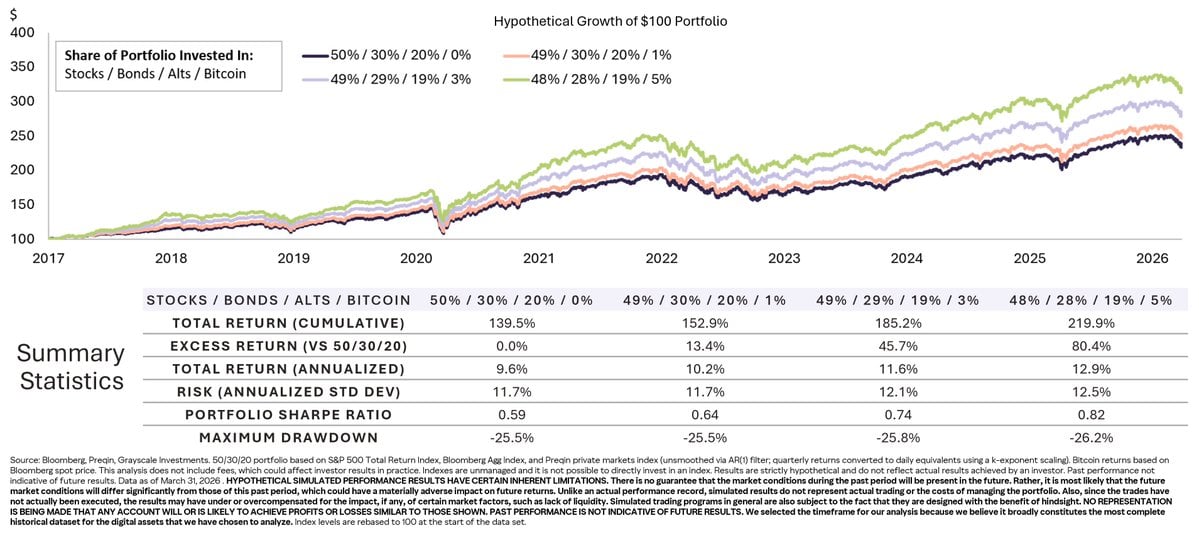
這種低相關性並不是靜態不變的,但它在宏觀動盪與貨幣政策轉向期間所展現出的獨立定價邏輯,構成了傳統多資產基金不可忽視的有效對沖工具。
超越比特幣的多元化配置:垂直板塊結構性解耦
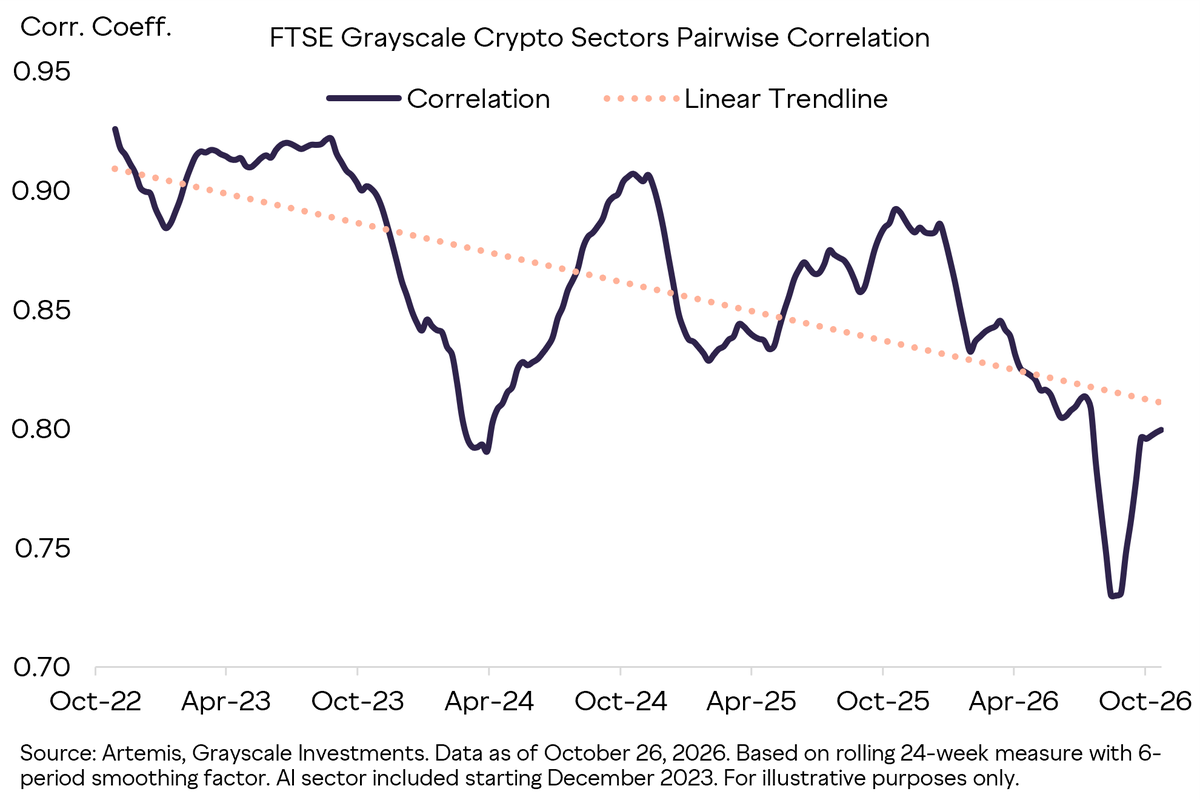
傳統金融領域的另一個常見偏見,是將比特幣與整個加密行業粗暴等同。但伴隨應用生態的繁榮,各細分賽道正展現出強烈的結構性解耦。
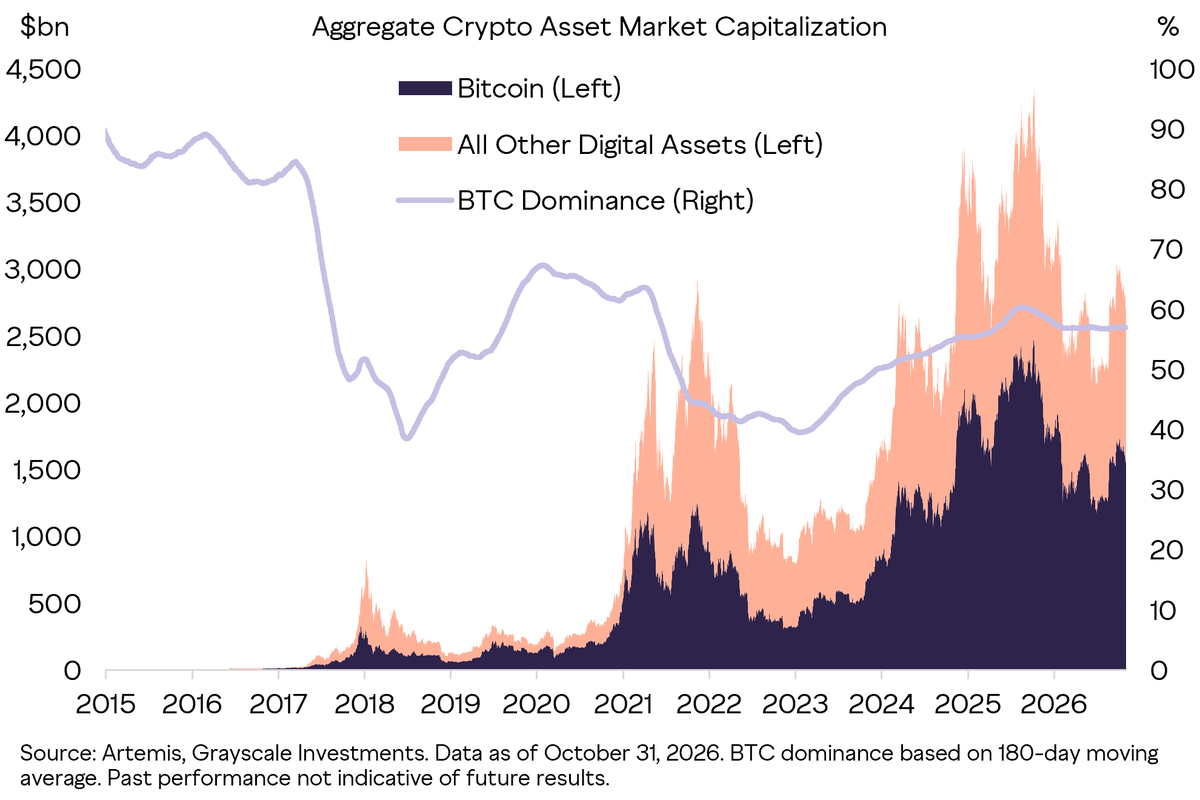
基於 FTSE Grayscale 行業分類指數的跟蹤分析,比特幣對整個加密市場整體收益波動的解釋度已從早期峰值回落至約 50% 附近,各垂直板塊呈現出獨立的微觀驅動力。
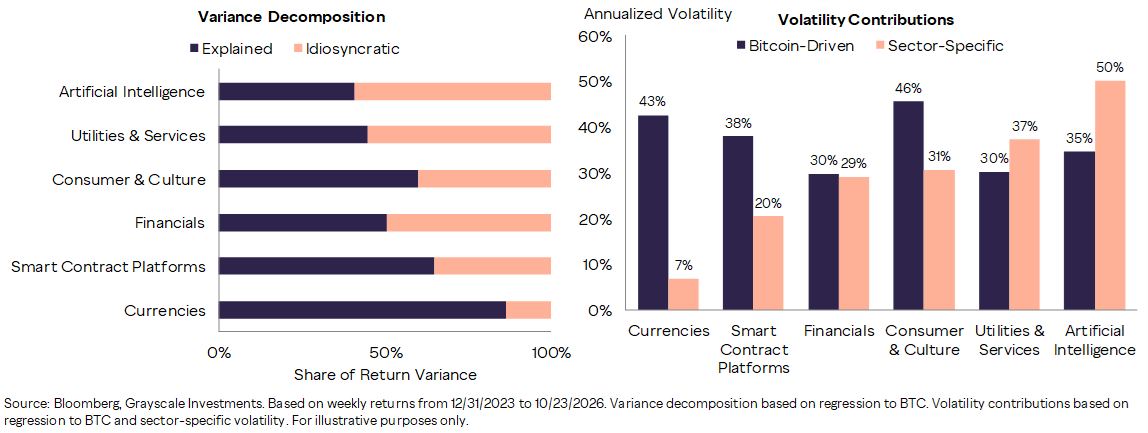
在智能合約平臺板塊(Smart Contract Platforms),其年化波動率約為 58%,其中多達 62% 的回報變動取決於網絡 Gas 燃燒、生態 TVL 與開發者活躍度等鏈上基本面。
而在消費文化(Consumer & Culture)與人工智能(AI & Data)板塊中,板塊波動率分別達 76% 與 85%,其超額收益完全由消費級產品滲透、鏈上算力需求等特定敘事主導。
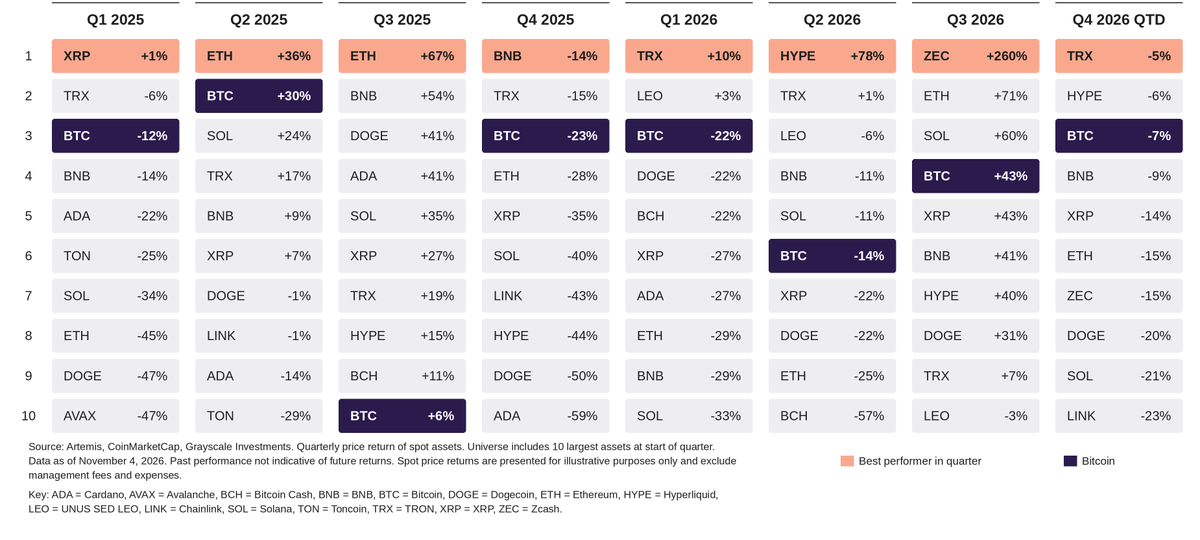
各賽道領頭羊資產在不同市場階段的交替輪動,為主動管理型投資機構提供了自下而上(Bottom-up)篩選 Alpha 的廣闊空間,單純持有比特幣貝塔的時代正在成為歷史。
重塑風險管理框架:機構配置者的實踐指引
面對比特幣波動率向藍籌股靠攏、內部板塊全面解耦的全新現實,機構投資人必須徹底拋棄將加密視作“高風險單一資產”的過時框架。
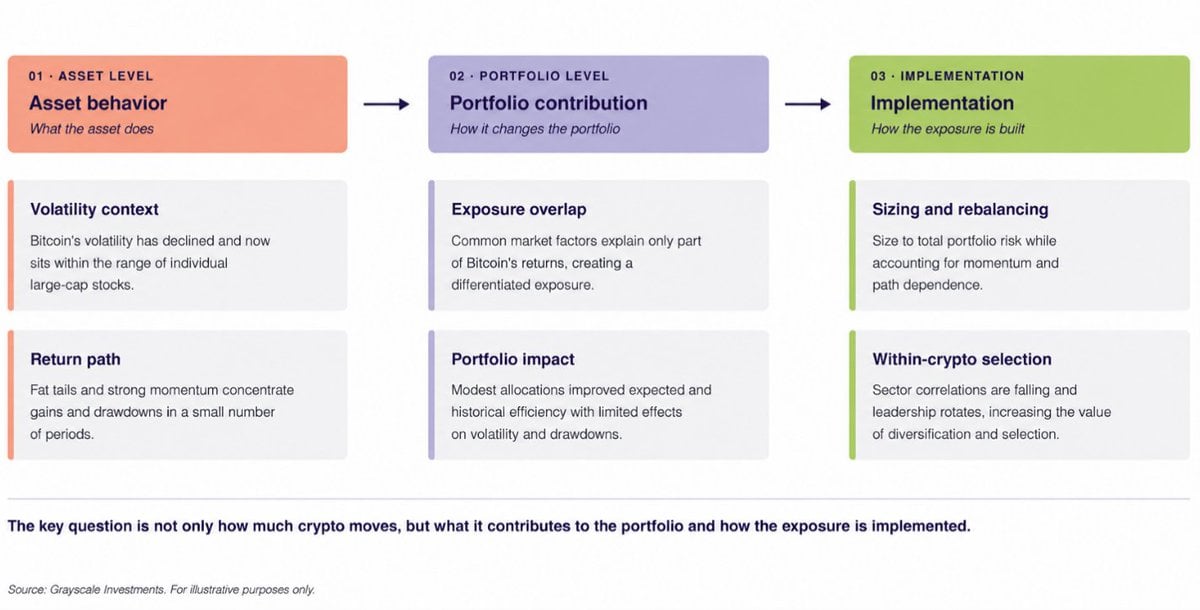
現代投資組合應當建立雙層配置邏輯:一方面將比特幣定位為宏觀抗通脹與組合分散工具,另一方面自下而上精選各垂直賽道的生產力基礎設施。
建立基於波動率預算管理、定期動態再平衡與細分賽道風險歸因的新範式,正是主流機構把握下一個加密十年的必經之路。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @Grayscale