伯恩斯坦研報解讀:剔除 AI 業務仍值 133 美元,甲骨文被市場過度低估
作者:潮向研究
甲骨文(ORCL)股價年內累計下跌 41.0%,市場正給其龐大的 AI 數據中心業務賦予負估值。
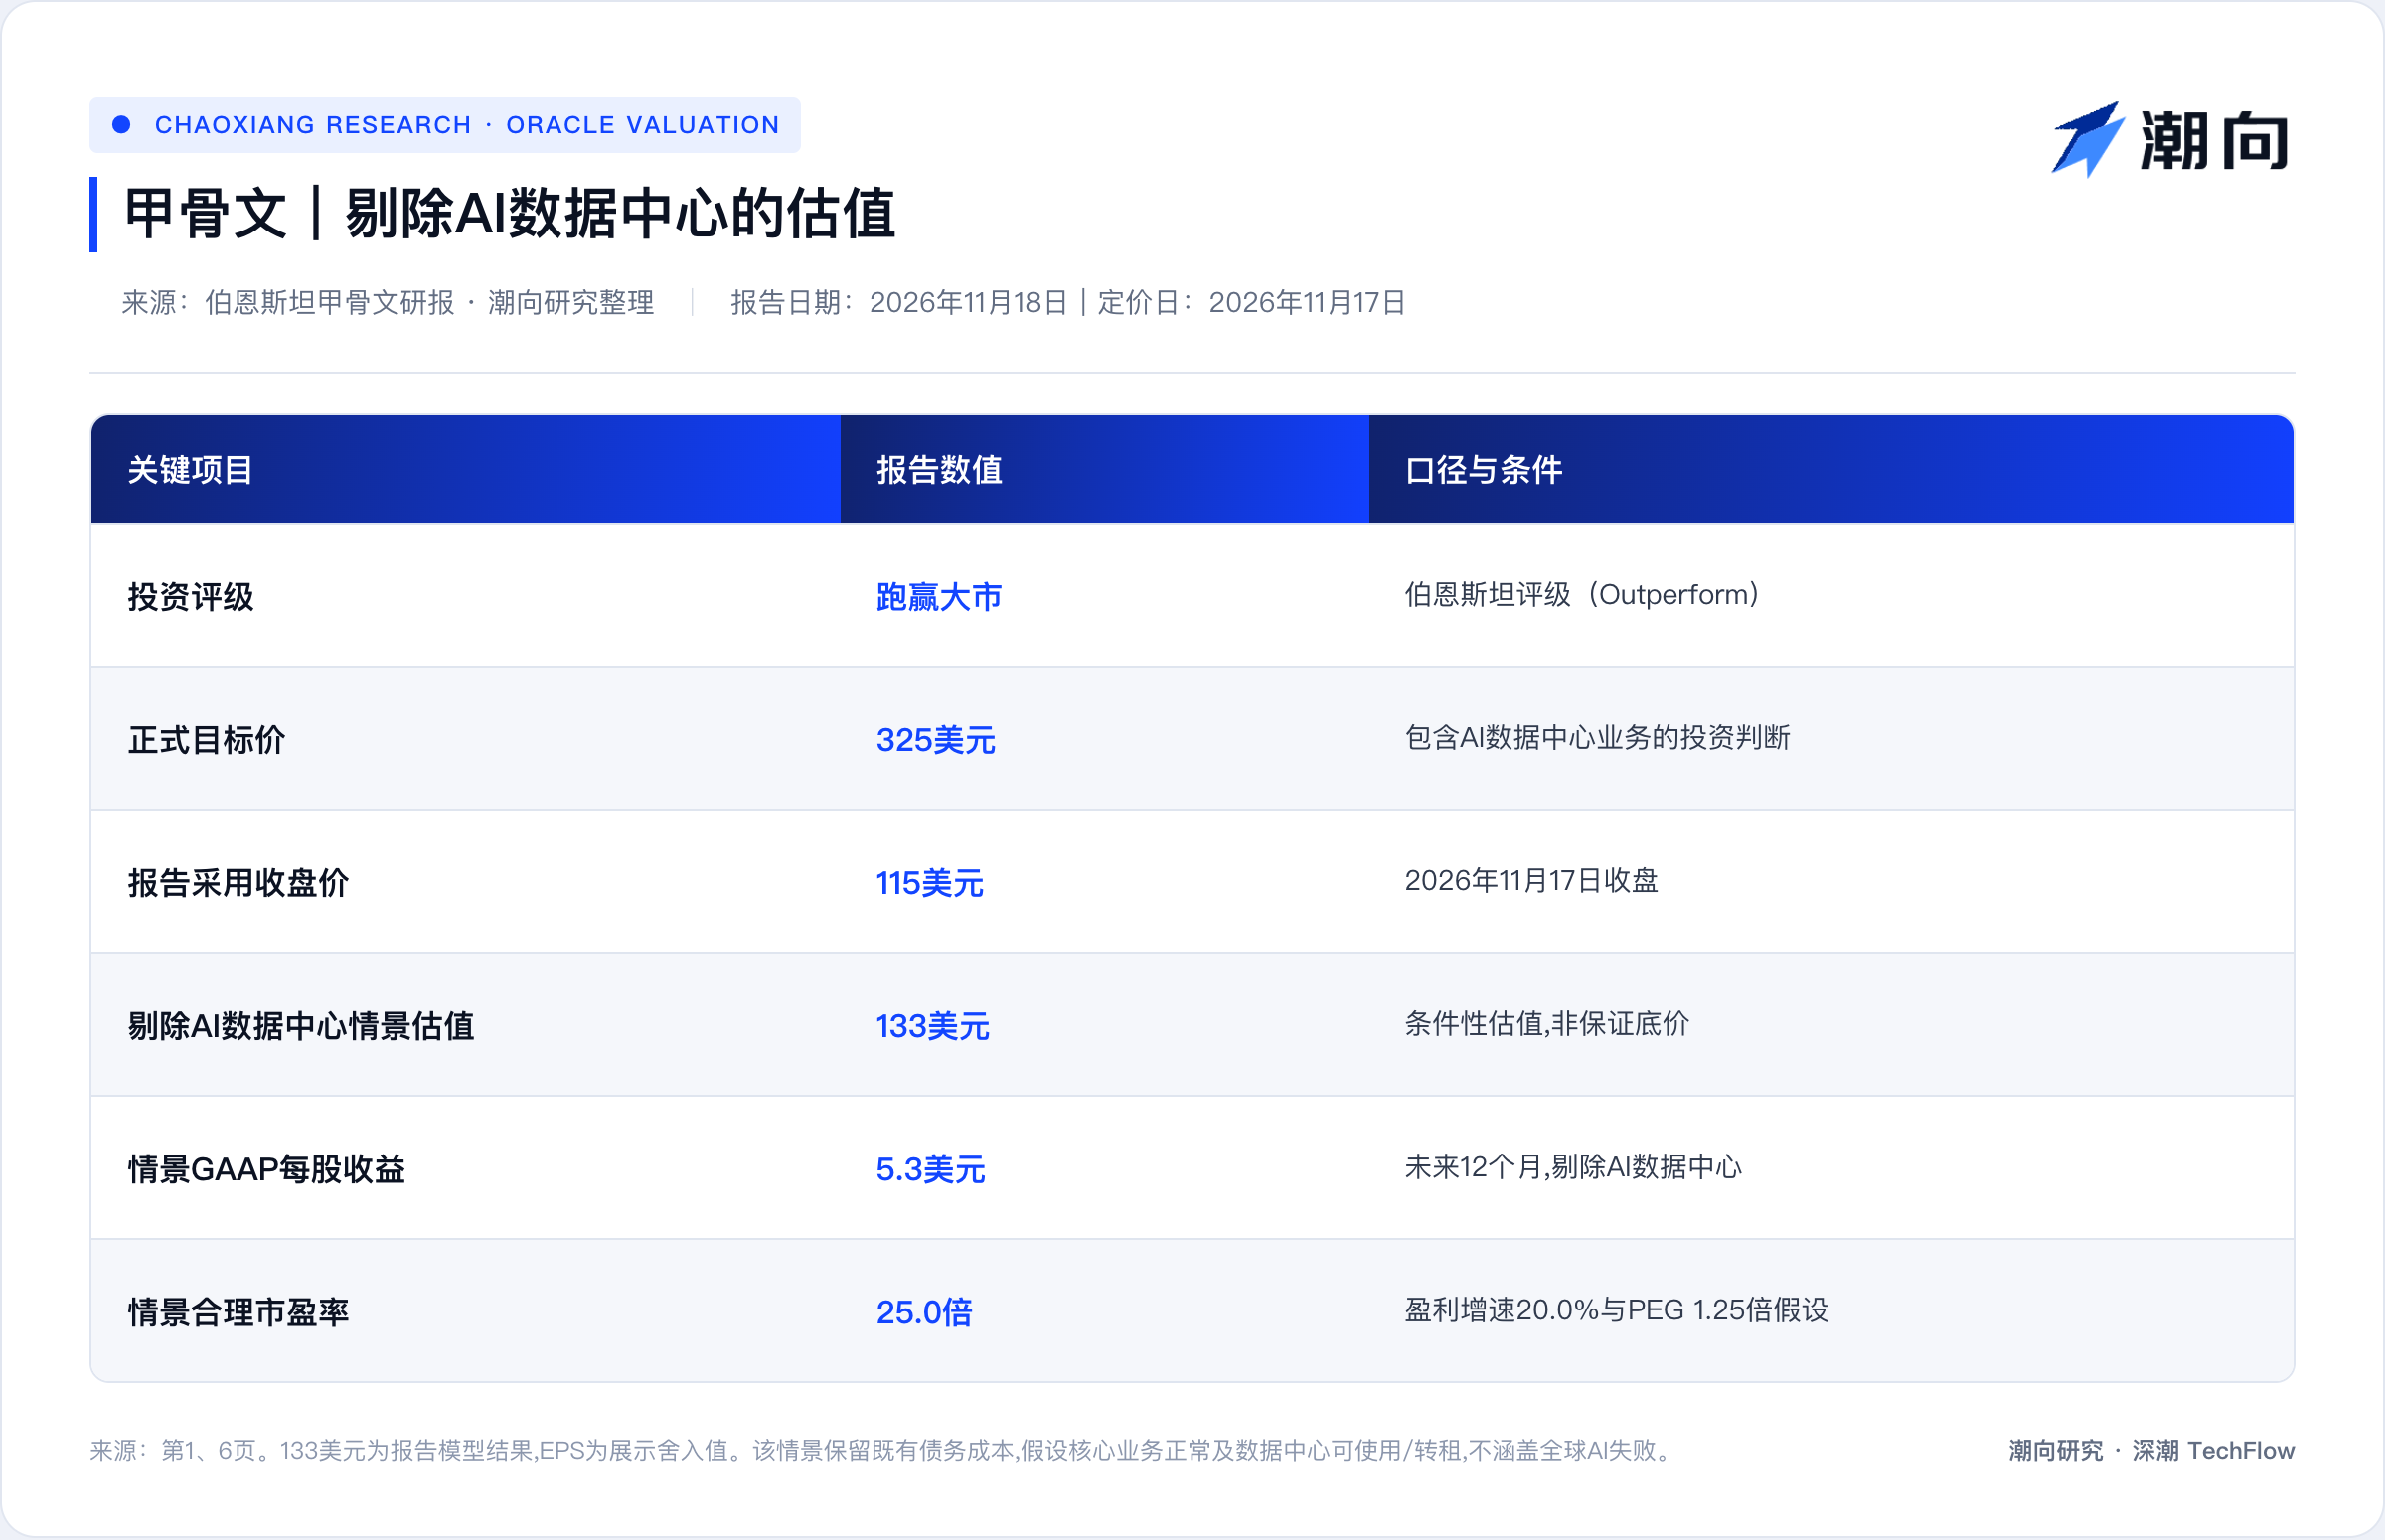
伯恩斯坦全球軟件團隊馬克·默德勒(Mark L. Moerdler)在 2026 年 11 月 18 日發佈的深度報告中指出,即便假設所有 AI 數據中心合同違約、已購硬件一文不值且公司繼續揹負全部相關債務,甲骨文僅靠傳統核心業務依然值 133 美元,較當前 115.00 美元的收盤價高出約 16%。
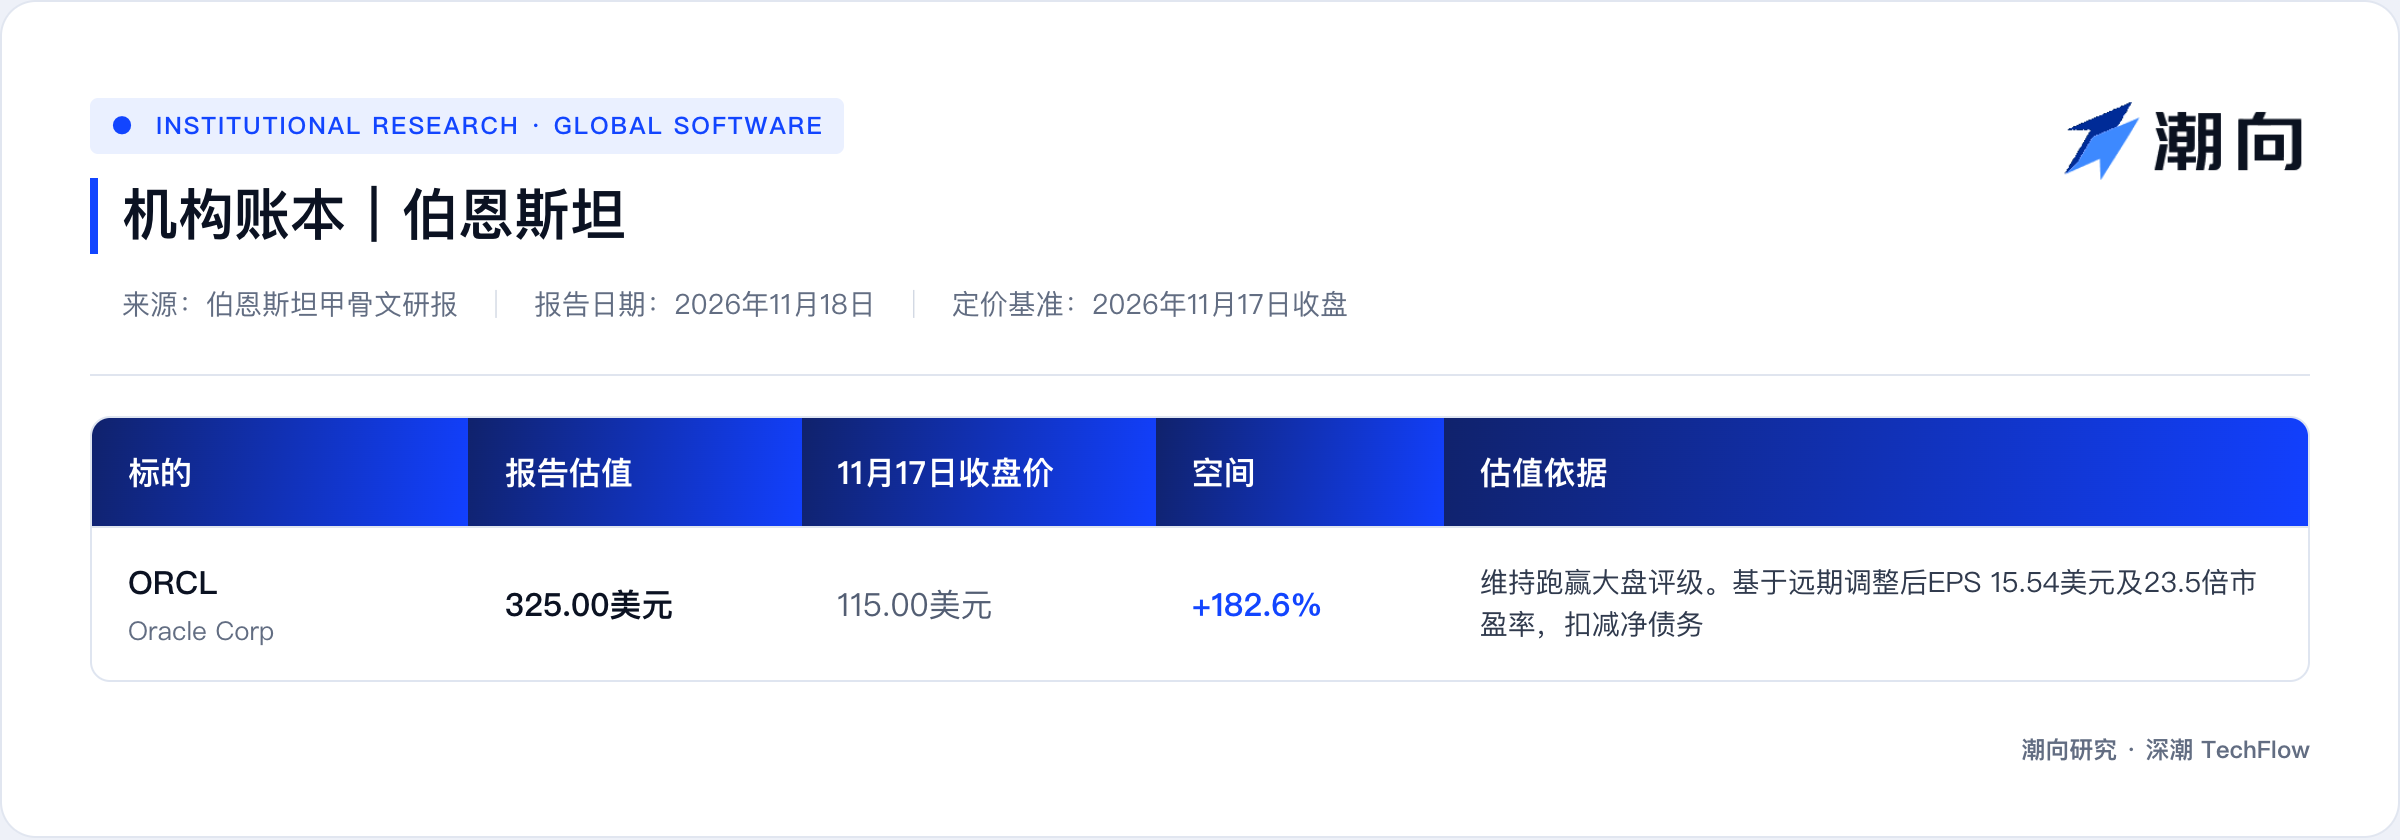
該行維持甲骨文“跑贏大盤”評級與 325.00 美元目標價,認為當前賠率極度傾向於上行。
極端壓力測試:剔除 AI 仍值 133 美元
市場對甲骨文 AI 資本開支與客戶履約能力的擔憂,已經將股價壓制在基本面底線之下。
為了回應投資者關於“最壞情況”的追問,伯恩斯坦搭建了一套近乎嚴苛的估值底線模型。該模型假設 OpenAI、Meta、英偉達、AMD 與字節跳動等所有 AI 數據中心客戶即刻全部違約且不支付任何違約金,甲骨文 2027 財年第一季度已確認的 AI 收入也直接清零。
同時,模型假設甲骨文無法變現手頭約 400 億美元的在建硬件庫存(包括服務器、網絡、供電及冷卻系統),並繼續全額承擔為建設 AI 數據中心而新增的債務利息與股權稀釋成本。
即便在如此極端的條件下,甲骨文剔除 AI 後的核心業務(數據庫、SaaS 企業應用及傳統 CPU 雲業務)依然保持穩健擴張。伯恩斯坦預計,其非 AI 業務營收將從 2026 財年的 610 億美元穩步增至 2030 財年的 980 億美元,未來 24 個月公認會計准則(GAAP)每股盈利年複合增速達 20.0%。
參照微軟、SAP、Salesforce 與 ServiceNow 等軟件同業當前處於歷史低位的估值水平,伯恩斯坦給予甲骨文未來 12 個月非 AI 每股盈利 5.3 美元以 25.0 倍市盈率,得出每股 133 美元的保守底線估值。這一數字較 2026 年 11 月 17 日收盤價 115.00 美元仍高出約 16%(較 2026 年 2 月測算的 137 美元略有下調,主要反映近期新增發債與硬件投入)。
2880 億租約與 400 億硬件風險可控
投資者做空甲骨文的核心論據,集中在天量數據中心租賃承諾與硬件採購風險上。
在鎖定 OpenAI 等客戶約 3170 億美元不可取消的剩餘履約義務(RPO)後,甲骨文簽署了總額約 2880 億美元的數據中心租賃協議。市場擔憂一旦大客戶砍單,這些不可取消的租約將徹底抽乾公司自由現金流。
伯恩斯坦指出,這種擔憂忽略了租賃的期限結構與行業供需現實。首先,這批數據中心將在未來 3 年至 2029 財年末分批交付,而非一次性集中落地;其次,單份租約長達 15 至 19 年,折算下來每年最高現金支出敞口僅為 150 億至 190 億美元(預計在 2030 財年觸及峰值)。
更重要的是,只要全球不爆發生成式 AI 徹底失效的“AI 寒冬”,電力完備的數據中心依然是稀缺資源。伯恩斯坦測算,AI 推理算力的全球總支出未來將至少達到訓練算力的 5 倍,疊加非 AI 雲基礎設施市場(IaaS/PaaS)目前滲透率不足 50%,甲骨文完全可以將富餘機房用於自身雲業務擴張或轉租給其他超大規模雲廠商。
硬件庫存風險同樣可控。甲骨文每創造 1 美元 AI 年收入需投入約 2.5 至 3 美元算力資產,且通常在機房上線前 3 至 6 個月才採購硬件,這意味著任何時刻暴露在風險下的硬件最多隻有 1 至 2 年的資本開支體量。由於採用行業通用 GPU 及標準網絡存儲組件,即便出現局部違約,相關設備也能快速重新調配至現有云業務或轉售變現。
現金流 2028 年轉正,目標價 325 美元
壓制股價的悲觀情緒一旦消退,甲骨文將迎來顯著的估值與業績雙擊。
在包含 AI 數據中心業務的基準情景下,伯恩斯坦預計甲骨文總營收將從 2026 財年的 673.58 億美元飆升至 2030 財年的 2340 億美元,年複合增速達 33%(2025 至 2030 財年口徑)。儘管 AI 業務拉低了整體毛利率(預計從 2026 財年的 66%降至 2030 財年的 47%),但規模效應將推動營業利潤在 2030 財年達到 800 億美元。
現金流拐點已經清晰可見。甲骨文在近期完成 200 億美元額外融資(100 億美元股權與 100 億美元債務)後,已無需再進行外部融資。伯恩斯坦預計公司自由現金流將於 2028 財年下半年(約 15 至 18 個月後)正式轉正,2029 財年達到約 300 億美元,2030 財年進一步躍升至 810 億美元。
基於未來一年後調整後每股盈利 15.54 美元給予 23.5 倍市盈率,並扣除每股 40.7 美元的淨債務,伯恩斯坦重申甲骨文 325.00 美元目標價與“跑贏大盤”評級。報告提醒,投資者的認知扭轉可能需要時間,但未來 18 個月內股價有望迎來強勁修復。主要下行風險包括客戶集中度過高、全球生成式 AI 陷入“AI 寒冬”、傳統數據庫面臨雲替代壓力,以及主權雲拓展不及預期。
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo