幣價還沒動,做市商已在瘋狂撤單:一個新指標如何提前預警市場劇烈波動?
作者:Glassnode Insights
編譯:深潮 TechFlow
深潮導讀:在傳統的加密衍生品與現貨分析中,交易者往往依賴靜態盤口深度與買賣價差來評估流動性。然而,做市商高頻撤單、重新報價等行為,導致靜態快照經常掩蓋真正的流動性危機與價格劇震。
鏈上量化分析巨頭 Glassnode 團隊正式推出全新高頻指標“訂單簿重寫頻率”(Book Churn)。通過對以太坊與比特幣永續合約 6 年微觀盤口數據的長週期回測,系統量化做市商報價刷新速度對下一小時已實現波動率的領先預測價值。
傳統訂單簿指標為何存在天然盲區
絕大多數訂單簿指標描述的都只是某一固定時刻的靜態快照:即買一和賣一附近當前掛著多少金額的委託單,或者當前的買賣價差有多大。
靜態深度只能告訴我們當前盤口靜止駐留著多少資金,卻無法衡量做市商為了維持這層表面深度,在幕後以多高的頻率進行撤單與重新掛單。
這正是 Glassnode 推出全新指標“訂單簿重寫頻率”(Book Churn)的核心動因:它量化了在特定時間窗口內,盤口各價格檔位的委託單被更新與重寫的總次數。
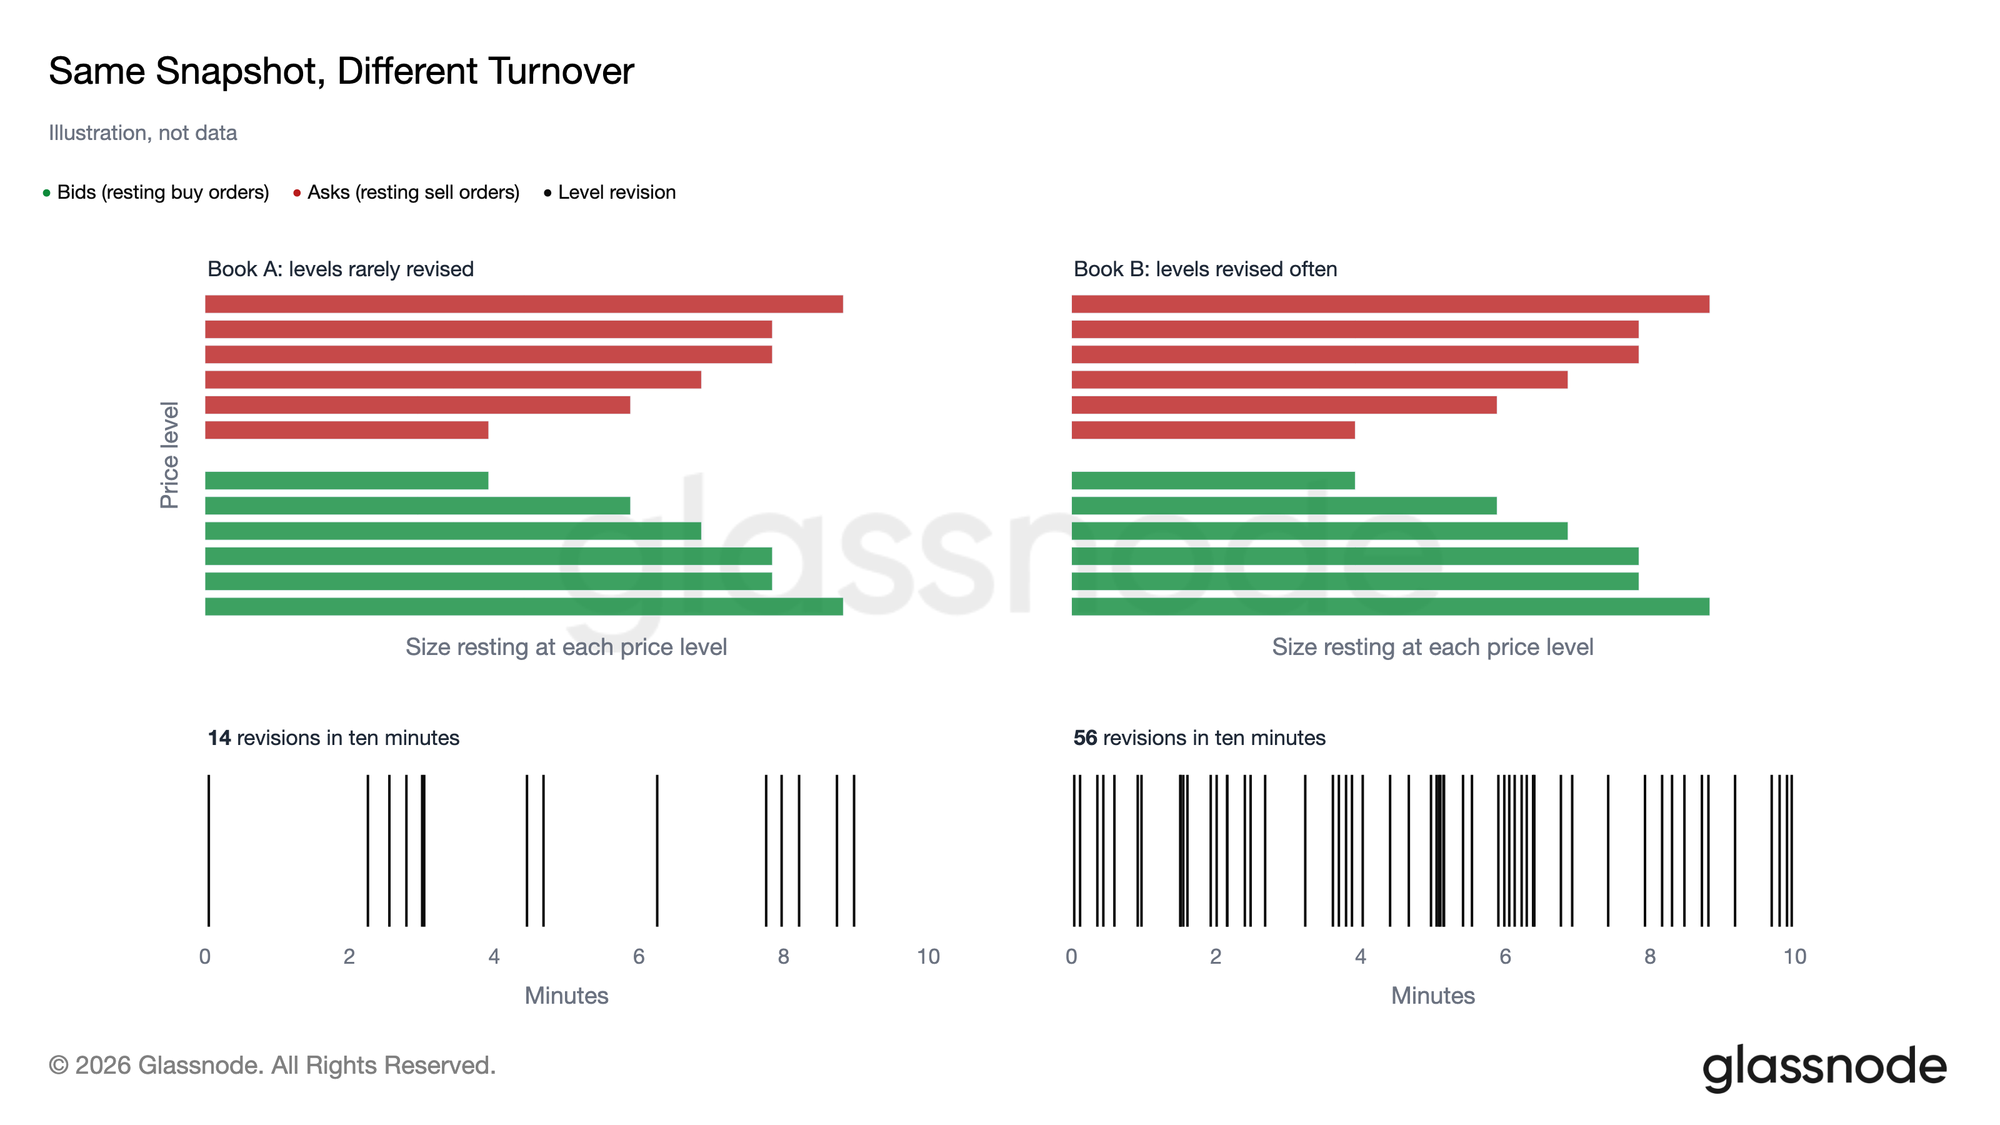
圖:兩個靜態深度與價差完全相同的訂單簿,在重寫頻率上可能存在數倍甚至十倍差異
如上圖示例所示,兩個在截面上具有完全相同買賣深度與價差的訂單簿,在微觀層面的活躍度可能大相徑庭。快照無法區分二者,但重寫計數卻能一眼穿透。
指標具體衡量什麼:透視做市商的真實心理
當做市商對當前市場運行感到安心時,他們往往傾向於讓報價單平靜駐留;而當他們嗅到潛在風險並感到緊張時,就會以驚人的頻率快速撤單、重新計算並在新位置重新掛單。
我們對這種微觀微秒級活動進行捕捉。在每個 10 分鐘的時間窗口內,我們精準統計所有深度更新所對應的行數變動。
原始統計數據極為龐大:在比特幣永續合約市場上,一個典型的 10 分鐘窗口往往包含約 60.7 萬次檔位變動,而在極端波動期間甚至能飆升至數百萬次。
為了讓該指標在不同市場週期具備可比性,我們將原始重寫次數進行對數轉換,並結合標的資產過去 60 天的歷史均值與標準差,計算出標準化的 Z-Score 分數。
靜態深度與價差究竟遺漏了哪些信號
在盤口微觀結構中,靜態深度的波動幅度遠小於重寫次數的劇變。在日常行情中,即使掛單總額變化微弱,後臺撤單與掛單的流動性摩擦可能早已激增。
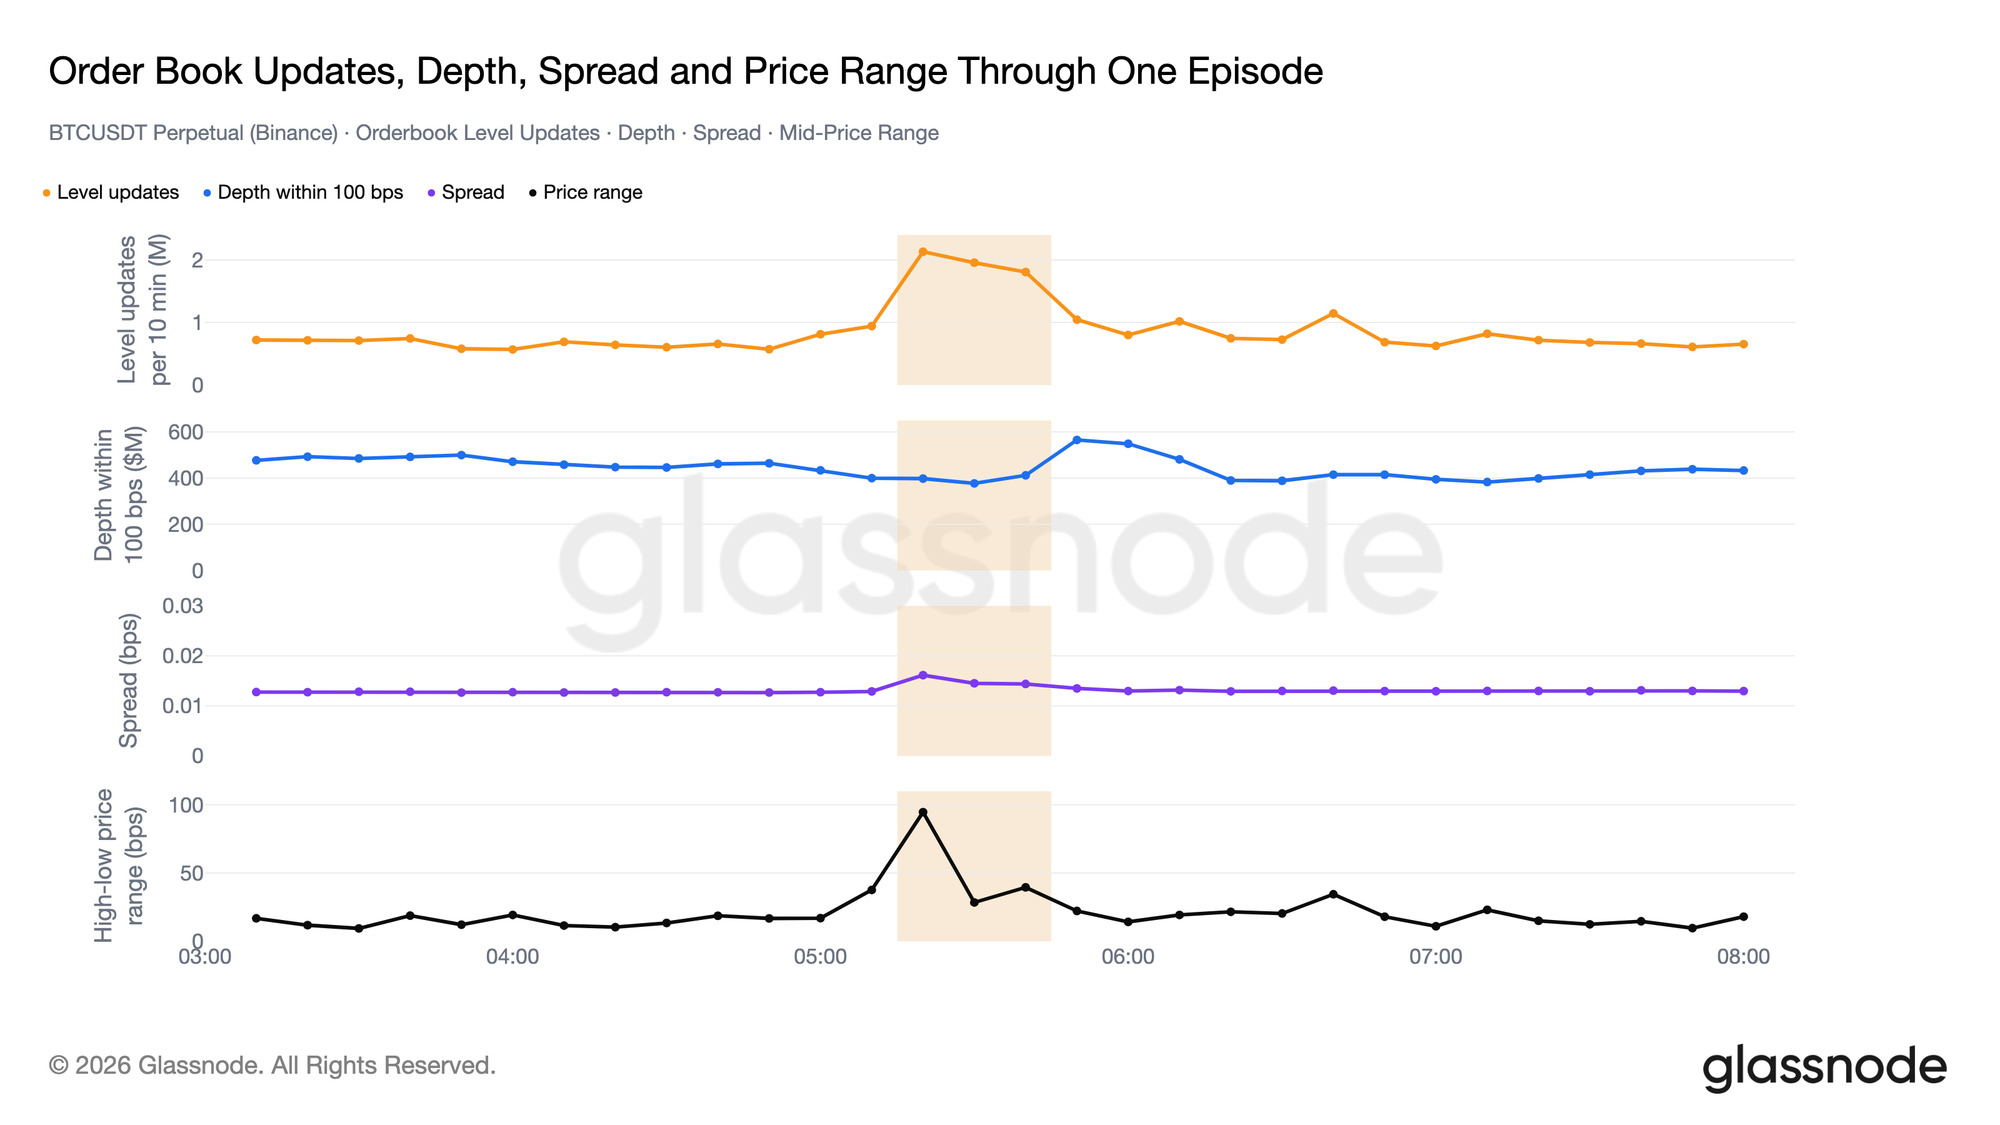
圖:真實行情中靜態深度與價差保持平靜,而訂單簿重寫頻率提前出現爆發式激增
上圖展示了 2026 年 4 月的一次真實覆盤案例:在價格尚未發生劇烈方向性突破前,靜態深度與加權價差均處於正常均值,但重寫次數已提前異常飆升。
這表明做市商內部的模型已經感知到潛在的爆倉清算鏈條或外部宏觀衝擊,正在極速抽離被動流動性,並在算法層面高頻試探防禦點位。
標準化評分(Z-Score)的構建機制
為了消除牛熊市總體交易量級變化帶來的系統性偏差,Book Churn 採用了動態滾動的標準化對數分佈體系。
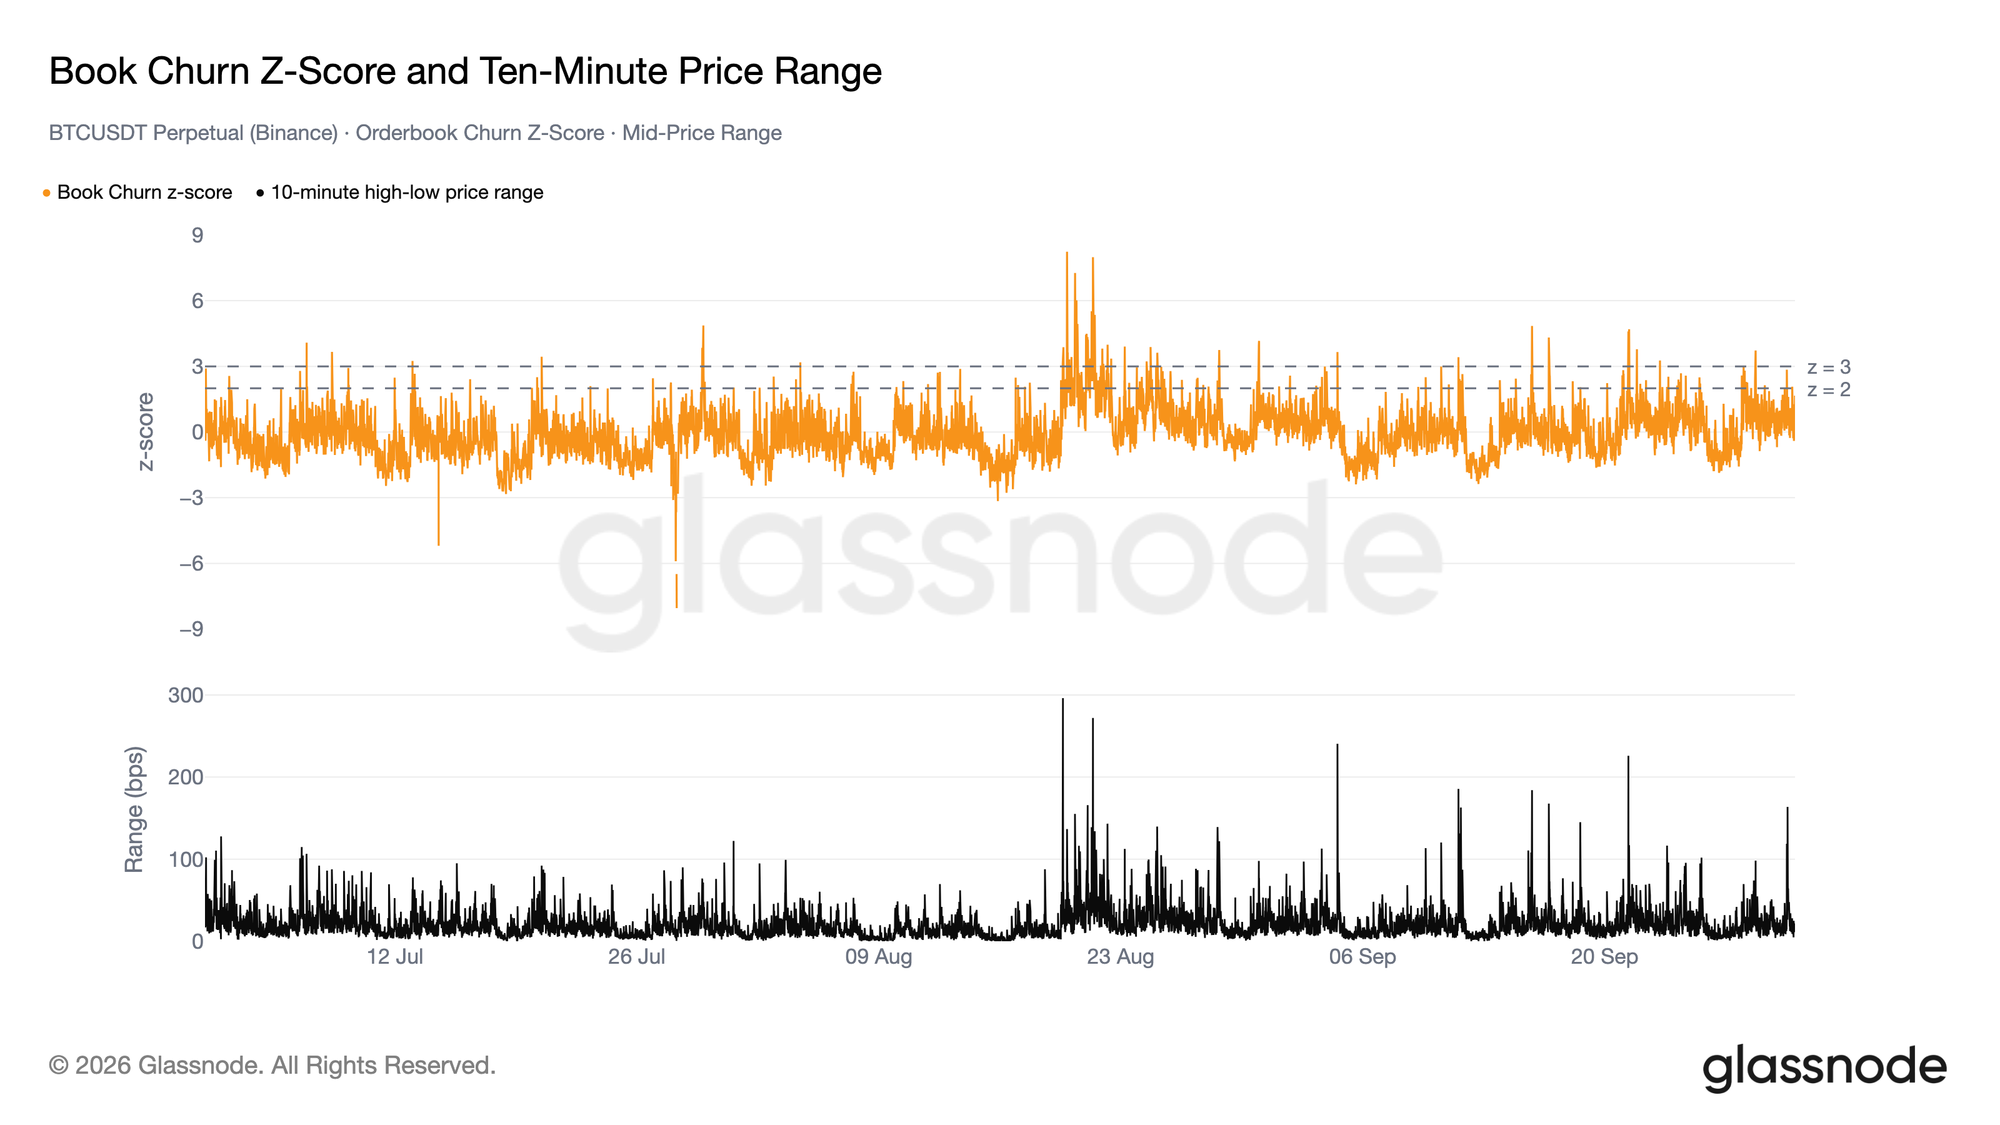
圖:近三個月比特幣合約重寫頻率得分走勢與各極端波動區間的對應關係
每個交易對的基準窗口錨定在過去 60 天的 10 分鐘切片上。這一設計確保了該指標既能捕捉局部的突發異動,又不會因跨月度的總體牛熊切換而失效。
當 Z-Score 超過 2 時,意味著當前重寫頻率已經超越了該資產近期 95% 以上的歷史常態;當突破 3 時,則代表進入了極端流動性重構狀態。
高異常值的出現頻率與事件識別
根據我們自 2020 年以來對主流交易所 BTCUSDT 與 ETHUSDT 永續合約全部歷史切片的回測,該評分並不呈現傳統的對稱正態分佈,右側長尾效應極為顯著。
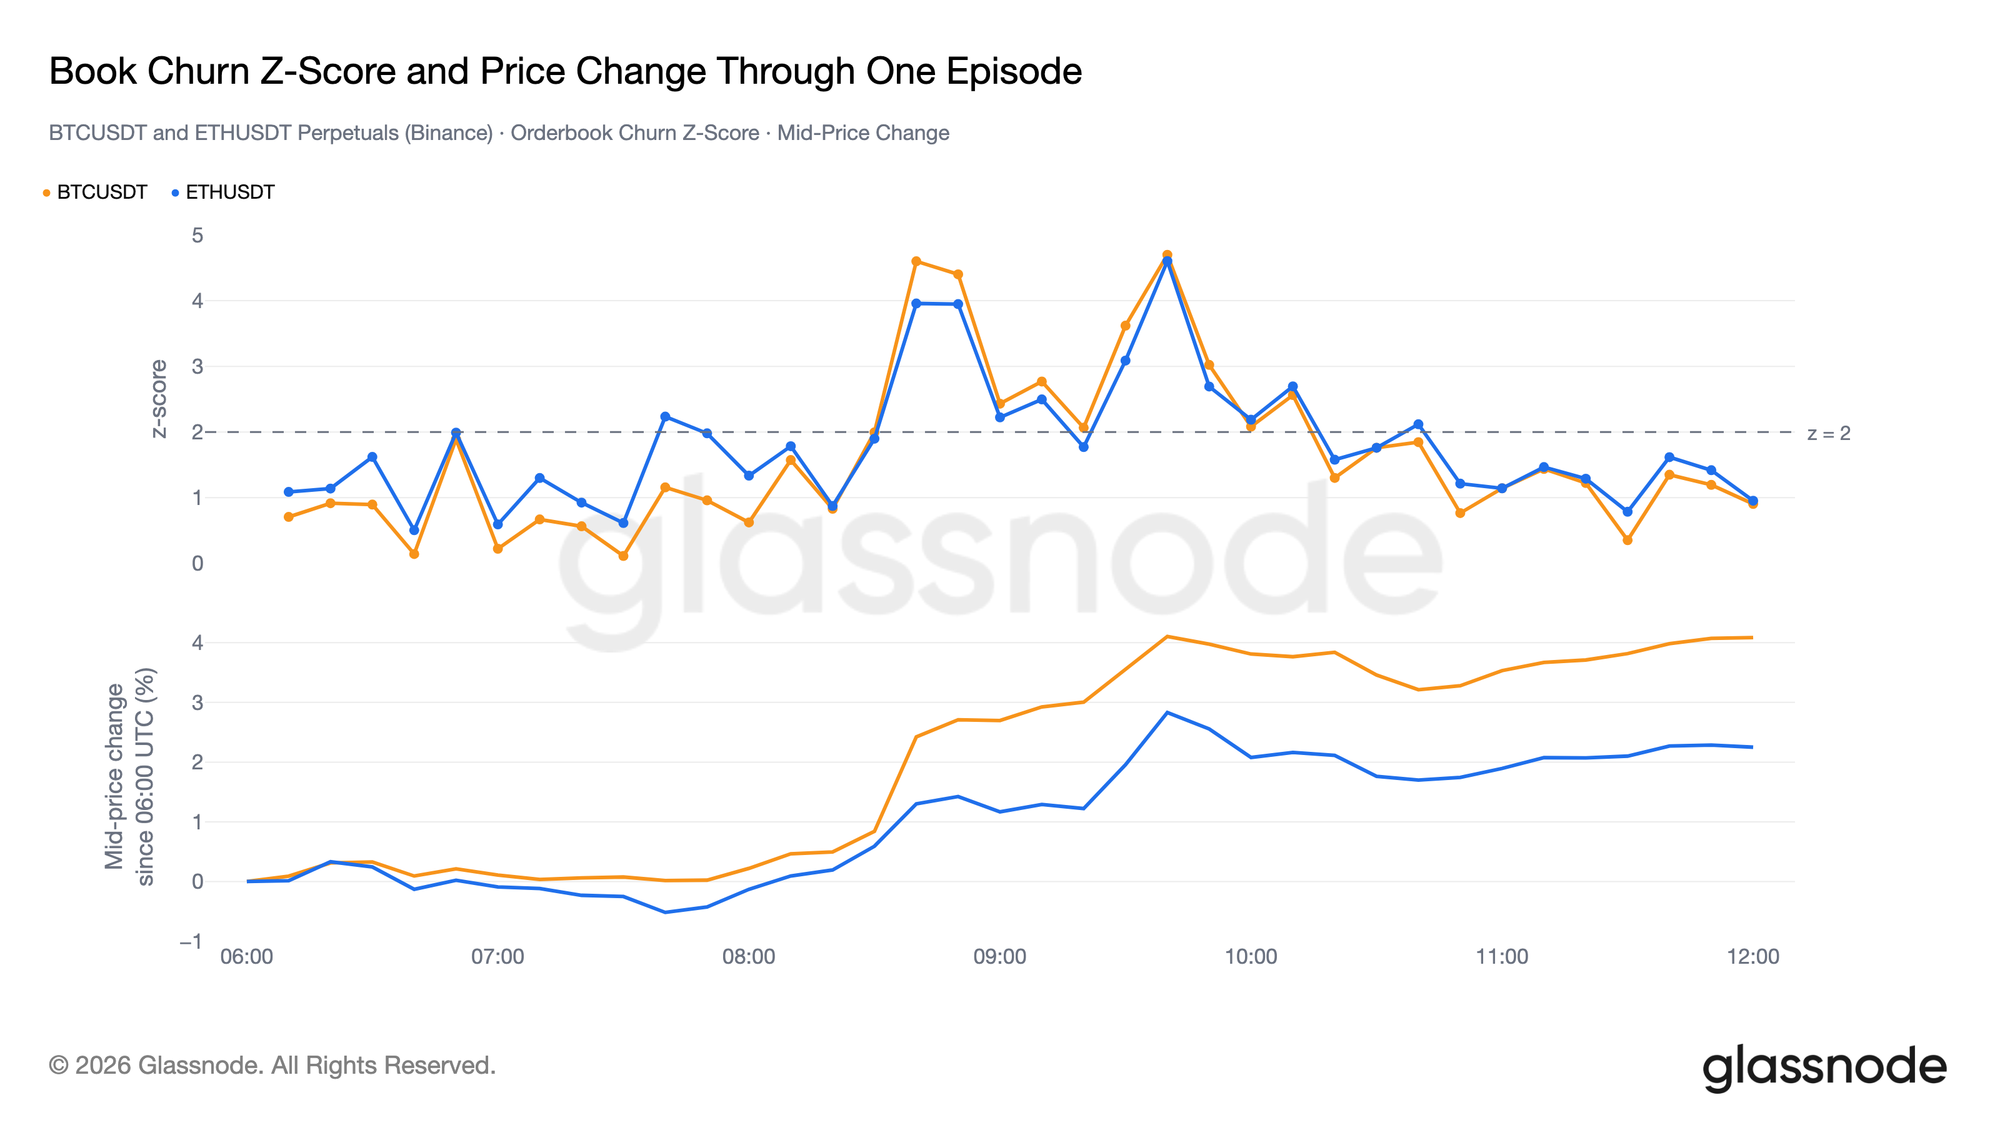
圖:一次典型高頻重寫事件在比特幣與以太坊合約之間的跨品種同步演進過程
對於量化風控與告警策略而言,應當以“獨立事件”(Episode)而非單一切片來作為觀察單元。一個典型的高重寫事件通常由連續 2 至 5 個高分切片組成。
跨品種對比顯示,比特幣與以太坊在關鍵宏觀衝擊期間的重寫峰值高度重合,反映出做市商在全市場跨資產套利體系中的聯合風險收縮機制。
波動率預警能力:對未來一小時行情的預測價值
最為核心的實戰問題是:當訂單簿重寫頻率突然異常飆升時,是否意味著接下來的 1 小時內將爆發更大的價格波動?
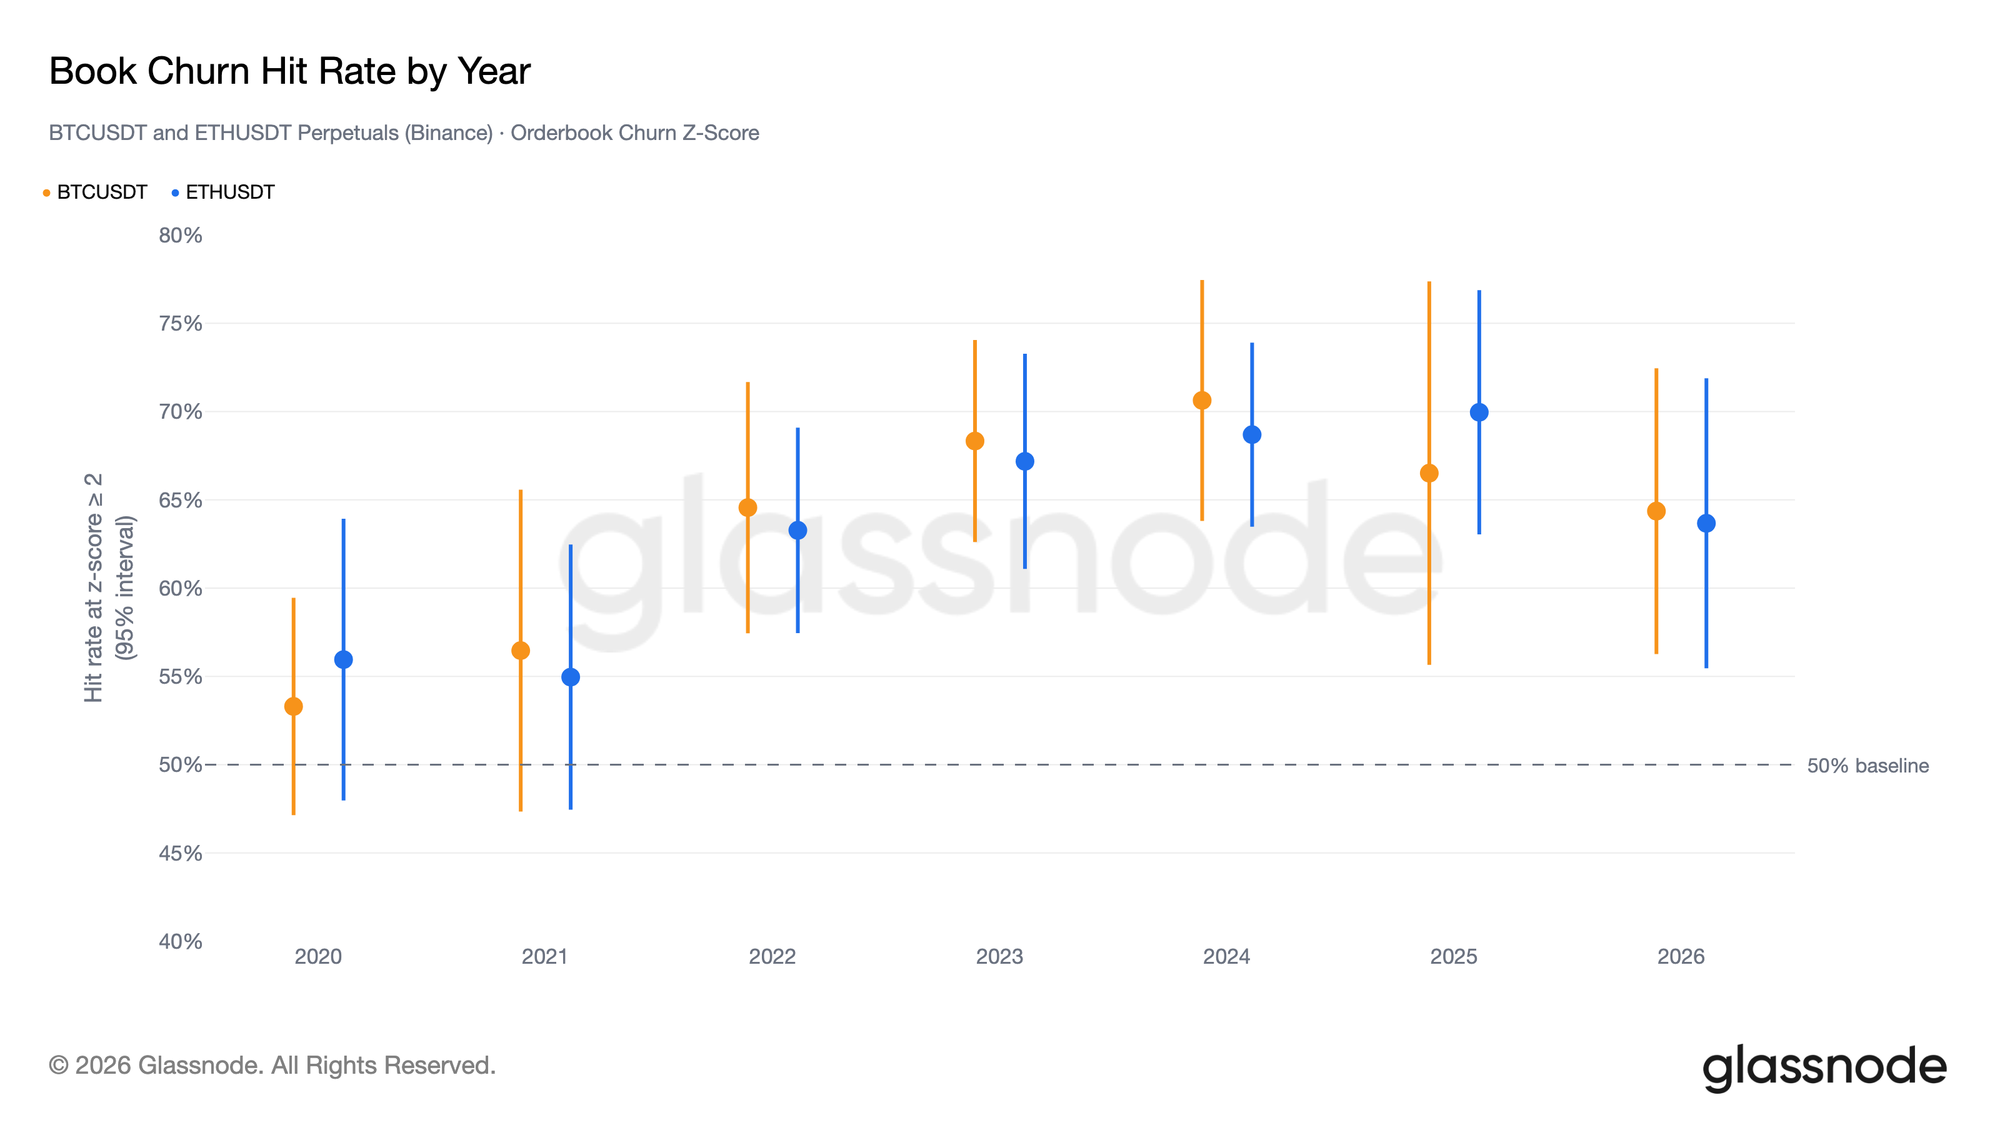
圖:2020 至 2026 年間該指標對未來一小時實際波動率預測勝率的長週期回測表現
我們通過 6 年跨度(覆蓋牛熊市)的長週期回測發現,當 Book Churn 得分大於等於 2 時,接下來 1 小時的實際波動率超過歷史基準的預測勝率持續穩定在 65% 至 72% 之間。
這一回測勝率在 95% 的置信區間下顯著超越了 50% 的隨機基準線,證實做市商高頻重寫行為不僅是一種後驗記錄,更是微觀結構中極其寶貴的前瞻性預警信號。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @glassnode