Aave 不再等用戶上門:V4 存款暴增 5.8 倍,白標模式能否撐起代幣回購?
作者:Alea Research
編譯:深潮 TechFlow
深潮導讀:Coinbase 聯手 Morpho 推進借貸,Aave 則選擇了一條白標突圍之路:通過 V4 白標實例將底層借貸深度嵌入 Kraken Ink、EtherFi Cash 卡等生態。第三季度其 V4 存款激增 5.8 倍,突破 $13.4 億。
本篇研報來自深度加密投研機構 Alea Research,系統拆解了 Aave 白標市場的利益分配機制、GHO 原生穩定幣的超額利潤貢獻,以及自 8 月以來 DAO 收入反超運營成本後的代幣回購測算,客觀評估了其在激烈借貸競爭中的估值優勢與潛在壞賬清償考驗。
生態突圍:隱藏在其他品牌背後的 Aave
Coinbase 的官方借貸應用選擇了基於 Morpho 構建,但 Aave 在獲取新用戶和拓展新增資金方面,探索出了一條完全不同的路徑。
Aave 並沒有侷限於在自家前端等待資金流入,而是主動將自己的智能合約直接交給合作伙伴運營,在其他項目的品牌旗下運行借貸市場。
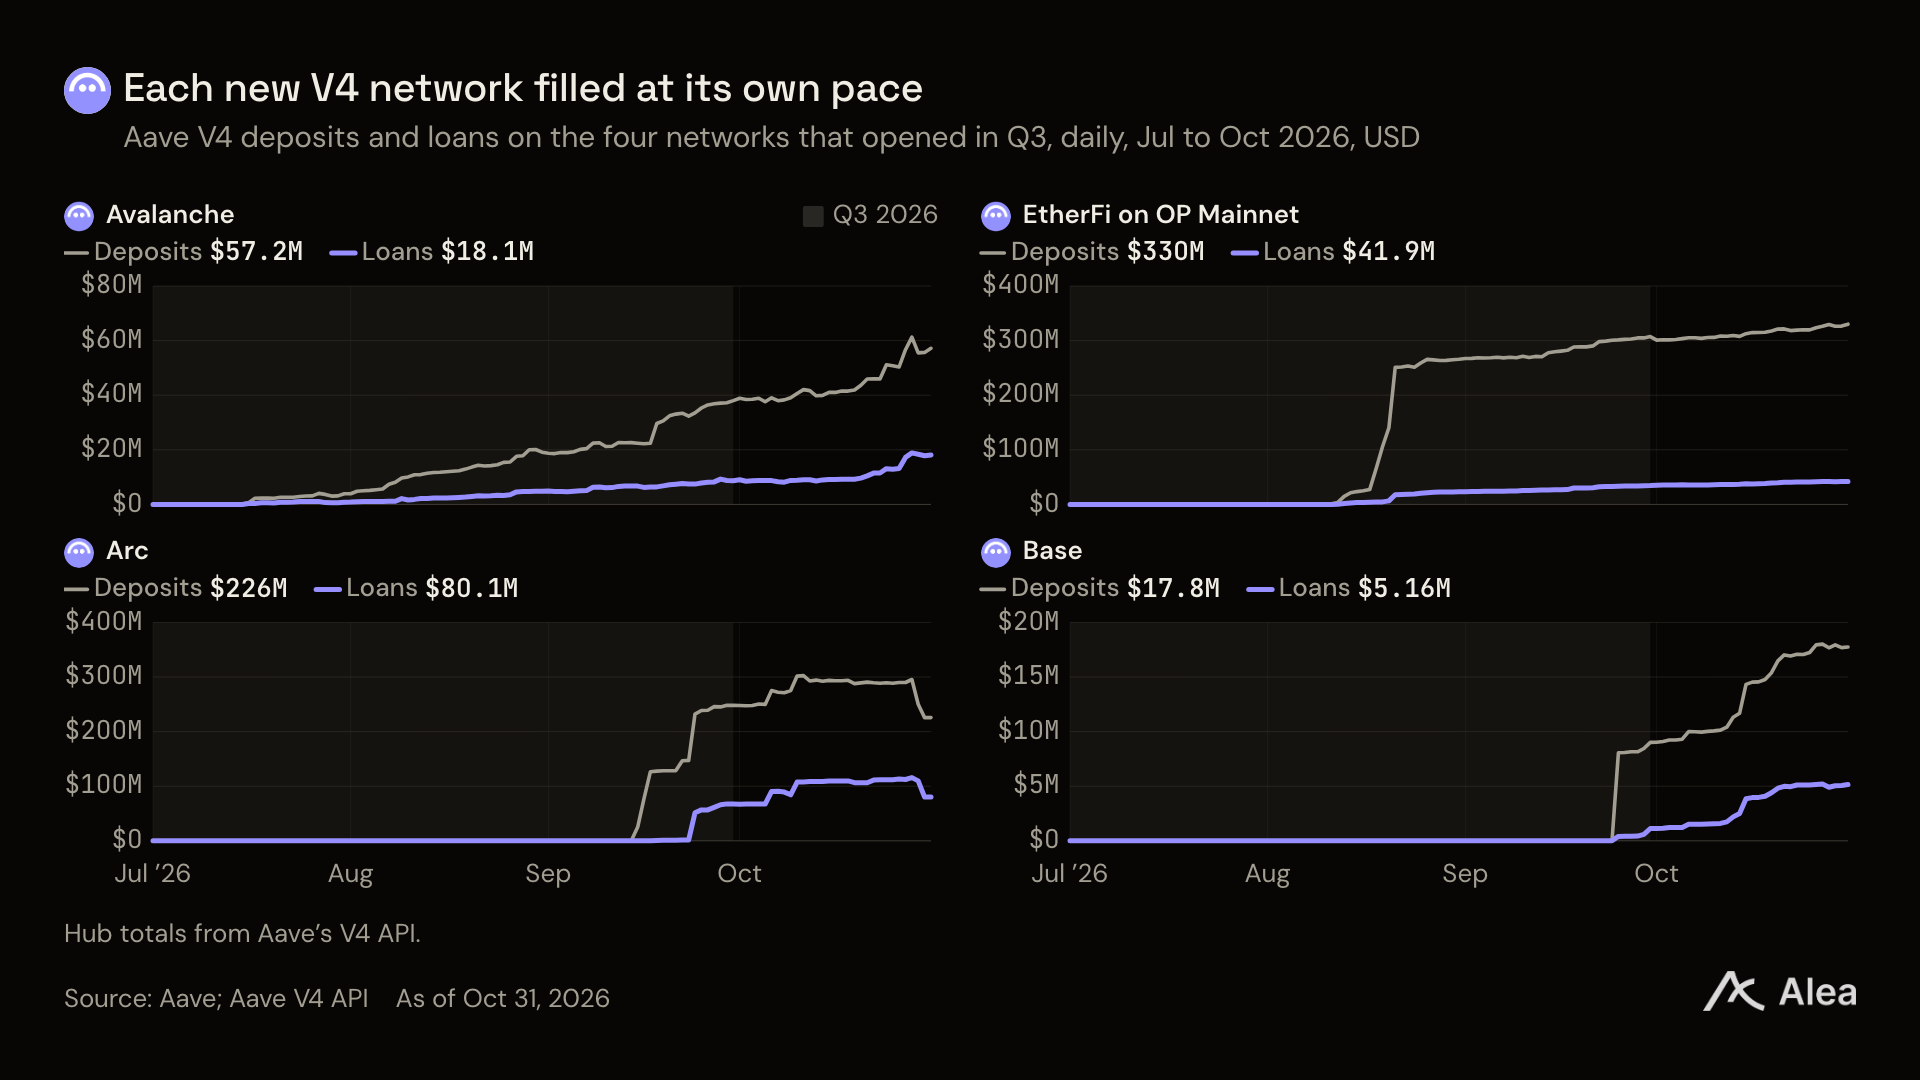
圖:第三季度上線的 4 個 V4 網絡每日存款與借款走勢
Aave V4 架構引入了針對新型抵押品的專用 Hub,以及由合作伙伴自主運營的專屬實例。該版本在第三季度初於以太坊主網上線,並迅速拓展至另外 3 條區塊鏈。
即便剔除 EtherFi 專屬實例的貢獻,V4 的基礎存款在第三季度也實現了 4.5 倍的增長。而在第三季度末 V4 的 $8.82 億以太坊總存款中,EtherFi 貢獻了約一半份額。
核心要點梳理
外部合作伙伴如今正在直接把自己的原生用戶引入 Aave 的底層合約。例如 EtherFi 會將其淨利息收入的 20% 作為協議分成支付給 Aave DAO。
在今年第三季度,Aave V4 的總存款增長了 5.8 倍,達到 $13.4 億;借款總額則從 $7600 萬飆升至 $4.03 億。Aave 在前四大借貸網絡中的市場份額穩步提升至 64.9%。
Aave Core 主市場的 USDC 資金池在毫無額外代幣補貼的情況下,單季度淨增 $3.26 億存款,並在美聯儲降息後短短兩週內再度吸收了 $1.45 億資金。
在盈利能力方面,Aave 原生穩定幣 GHO 為 DAO 帶來的每美元利差收益,大約是傳統 USDC 借貸市場的 5 倍左右。
自今年 8 月以來,Aave DAO 的實際月度收入已連續超過運營支出;第三季度扣除質押獎勵前的盈餘資金,足以覆蓋質押者總支出的 77%。
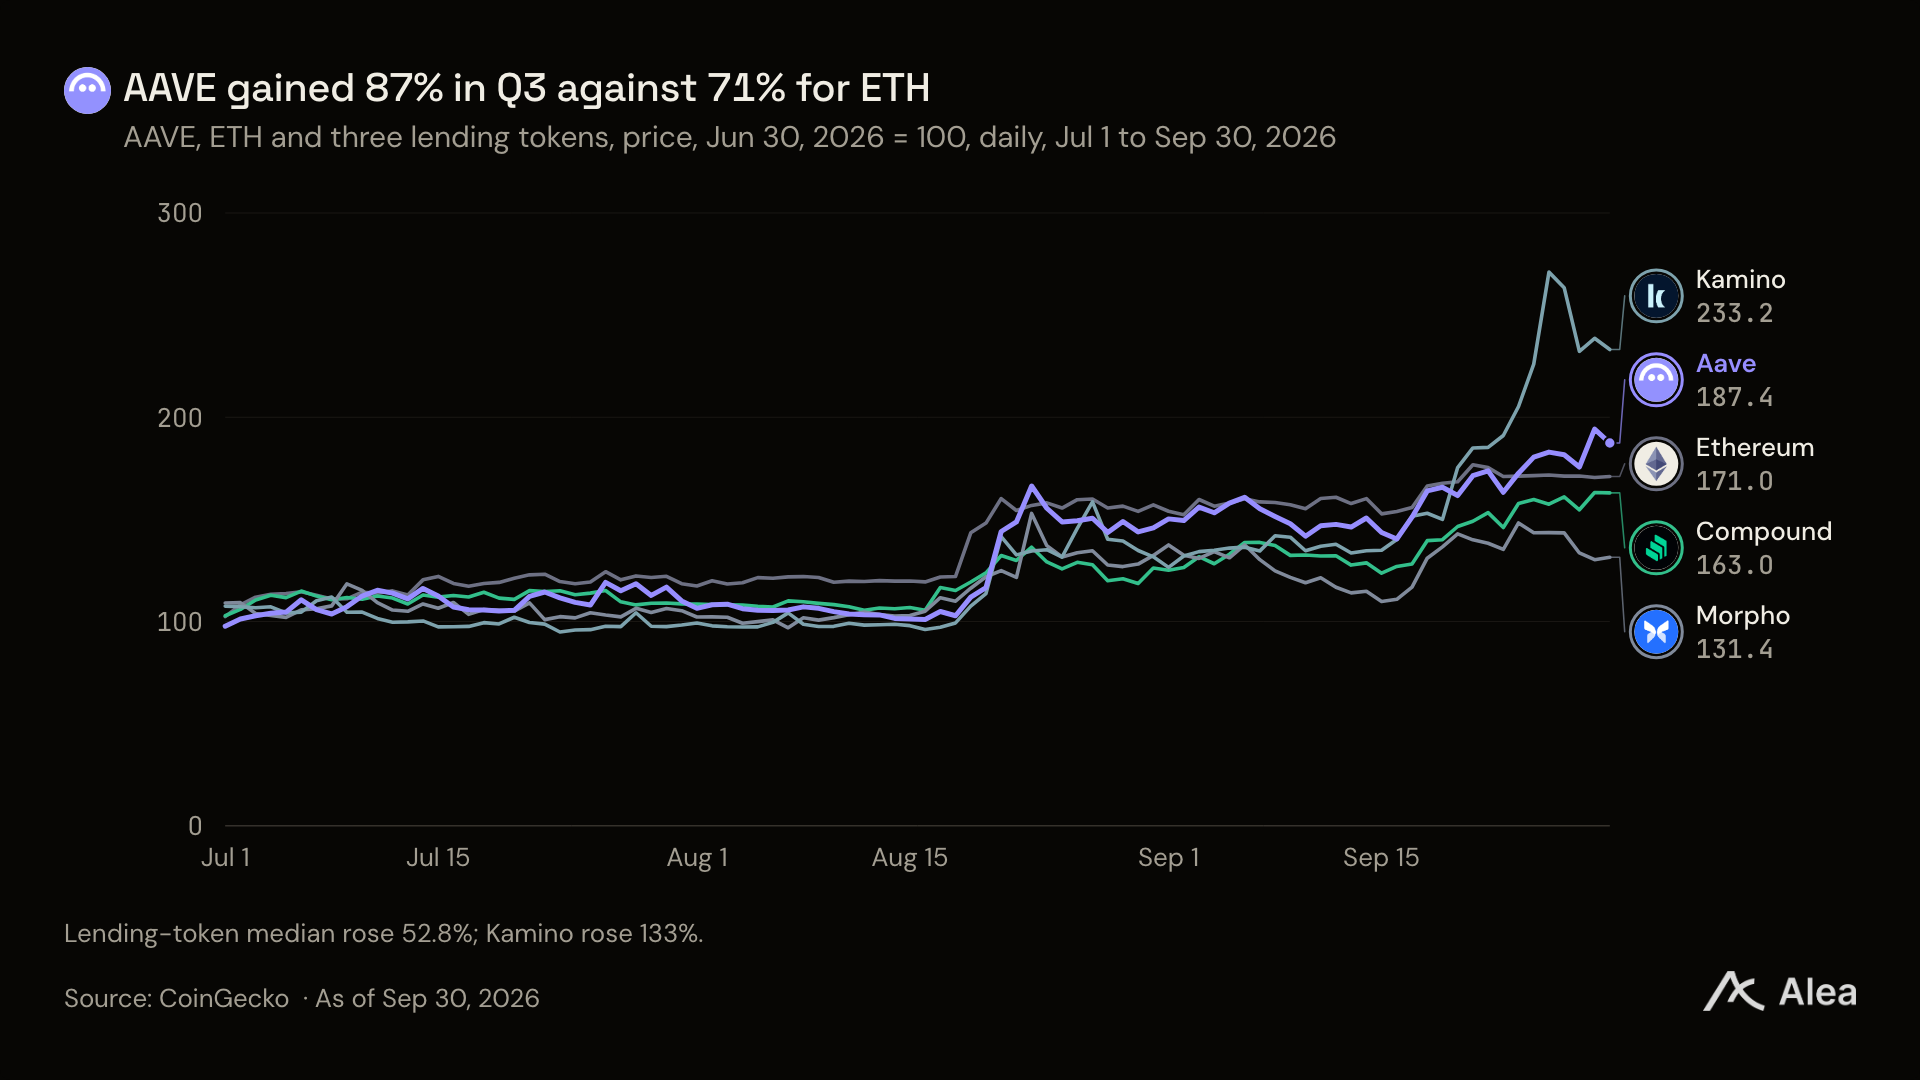
圖:AAVE、ETH 與其他主要借貸協議代幣的價格走勢對比
在二級市場表現上,AAVE 代幣在第三季度上漲了 87.4%,跑贏了同期以太坊 71.0% 的漲幅,也領先於其他 6 家借貸競品 52.8% 的中位數漲幅。
白標合作模式:合作伙伴如何運行 Aave 市場
Aave V4 的架構邏輯是將流動性統一聚合在 Hub 中,同時在 Spokes 分支中靈活配置風控規則:分支負責限定借款人能夠使用的抵押品類型及清算參數。
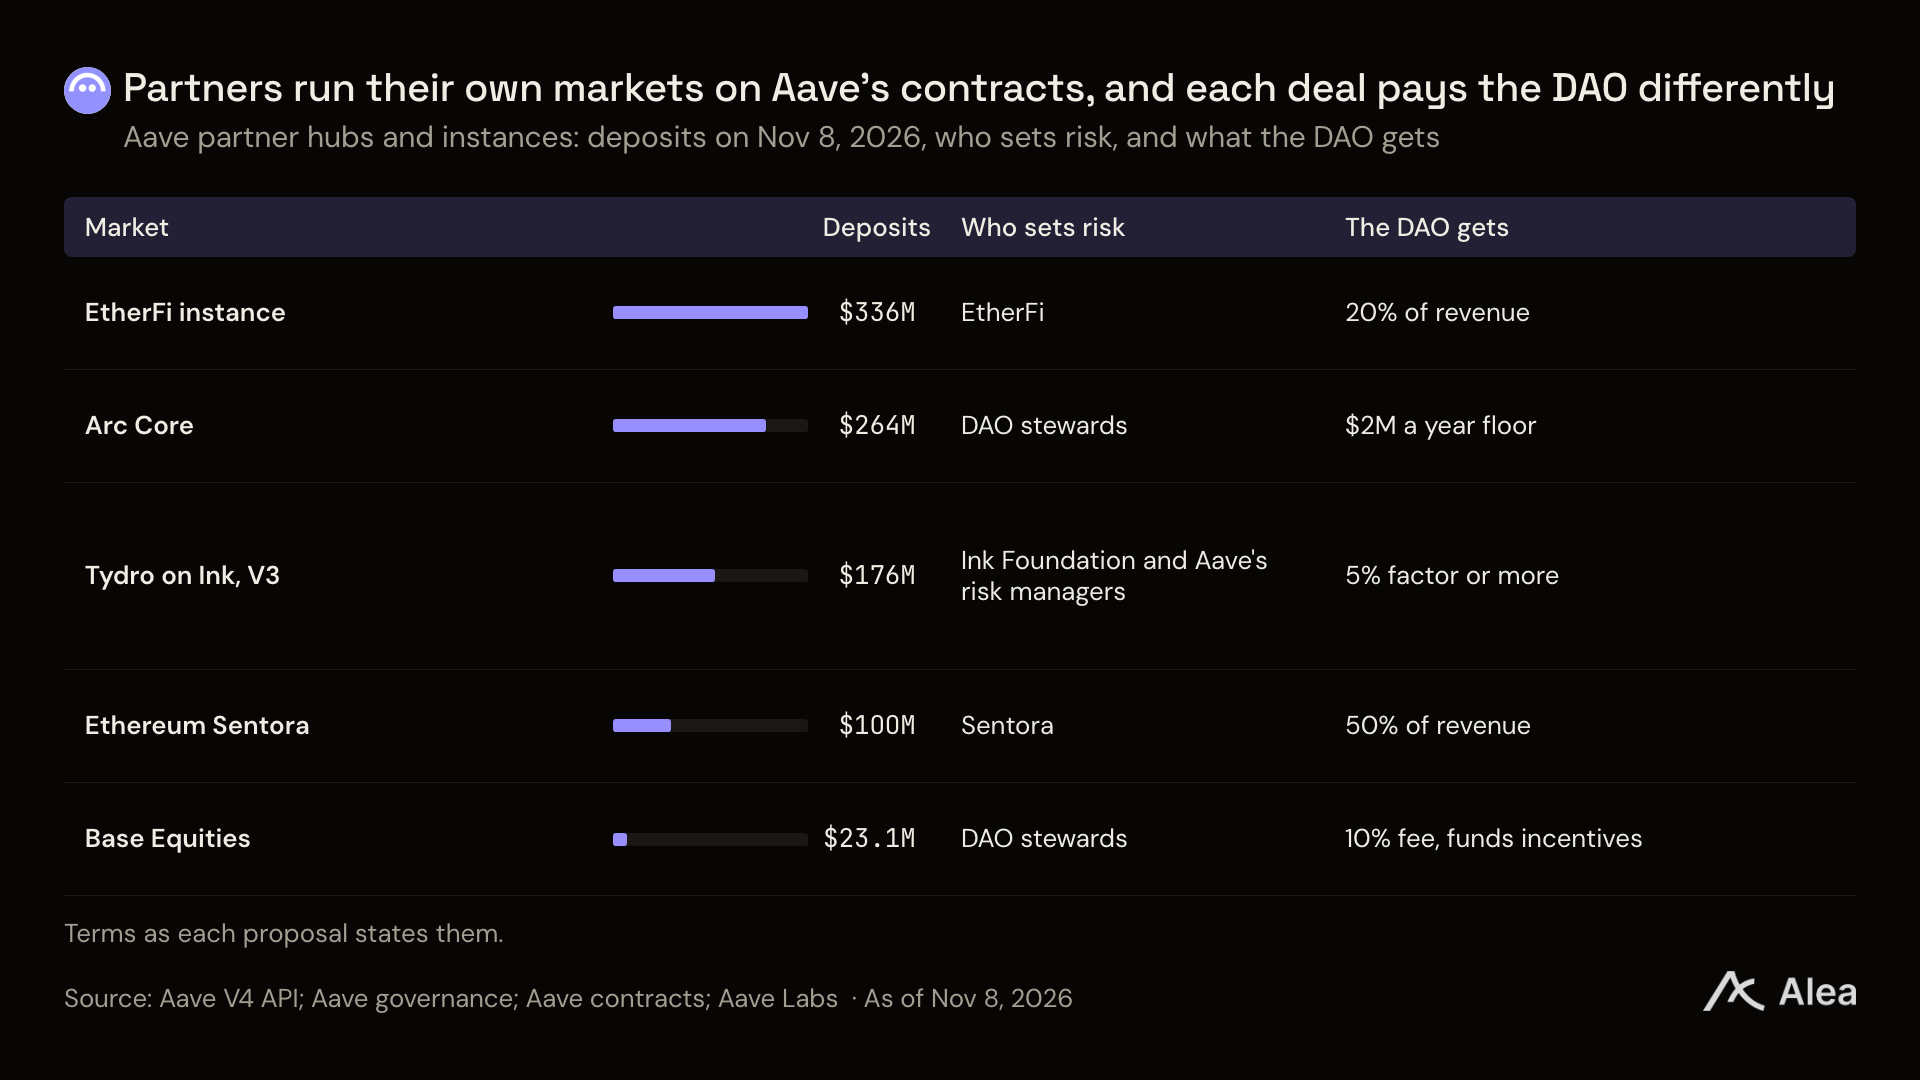
圖:截至 11 月 8 日 Aave 合作伙伴專屬與新 V4 市場數據盤點
以 EtherFi 為例,它為其 Cash 消費卡的“借貸消費模式”單獨運行了一個專屬的 Aave 實例,並根據治理協議將 20% 的淨利息返還給 Aave DAO。
拓展白標合作伙伴渠道對 Aave 而言至關重要,因為 Morpho 等新興協議正在各大鏈上激烈爭奪相同的存款資源。目前各主流借貸協議已部署超過 $5 億抵押品。
在 11 月 5 日,加密交易所 Kraken 的母公司 Payward 正式宣佈,其關聯基金及旗下 Layer 2 網絡 Ink 將與 Aave 展開深度生態聯動與流動性部署。
資金與激勵流向:無補貼的 Core 資金池逆勢吸金
目前全網有 7 家主流借貸平臺正在爭奪同一批加密資產抵押品和穩定幣借款人,各家平臺普遍依賴高額流動性激勵來維持資金池規模。
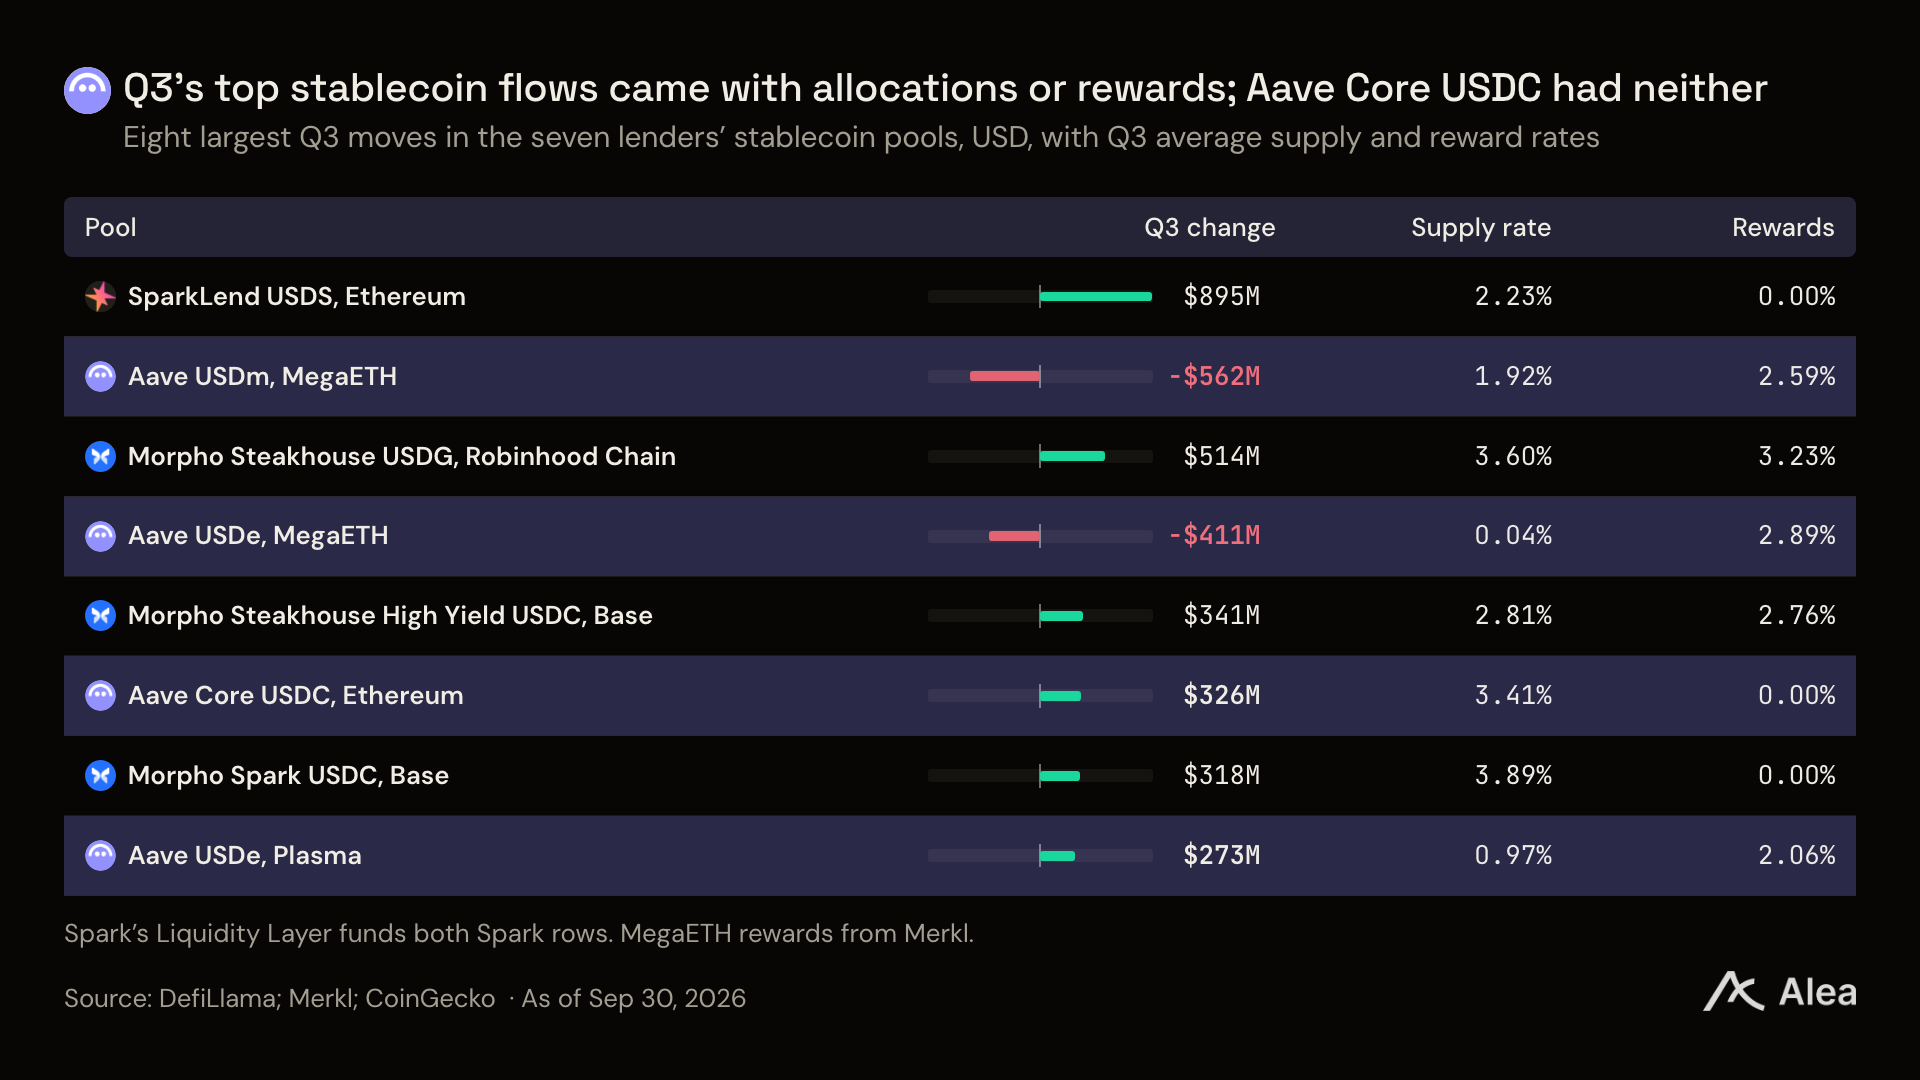
圖:第三季度七大借貸平臺穩定幣資金池變動與收益率對比
Sky(前身為 MakerDAO)通過發行 USDS 並運營 Spark 協議撬動了龐大資金,但其絕大部分流入資金均來自於自身鑄造與定向補貼驅動。
反觀 Aave Core 的 USDC 資金池,在完全沒有額外代幣補貼的情況下實現了自然淨流入,僅在 8 月 30 日至 9 月 30 日期間便激增了 $1.45 億規模。
費用分配:存款人與清算人拿走 86% 手續費
在第三季度產生的 $1.005 億總手續費中,借款人支付了其中的 $9960 萬。存款人和清算人最終分得了 $8640 萬,而 Aave DAO 國庫則留存了 $1410 萬。
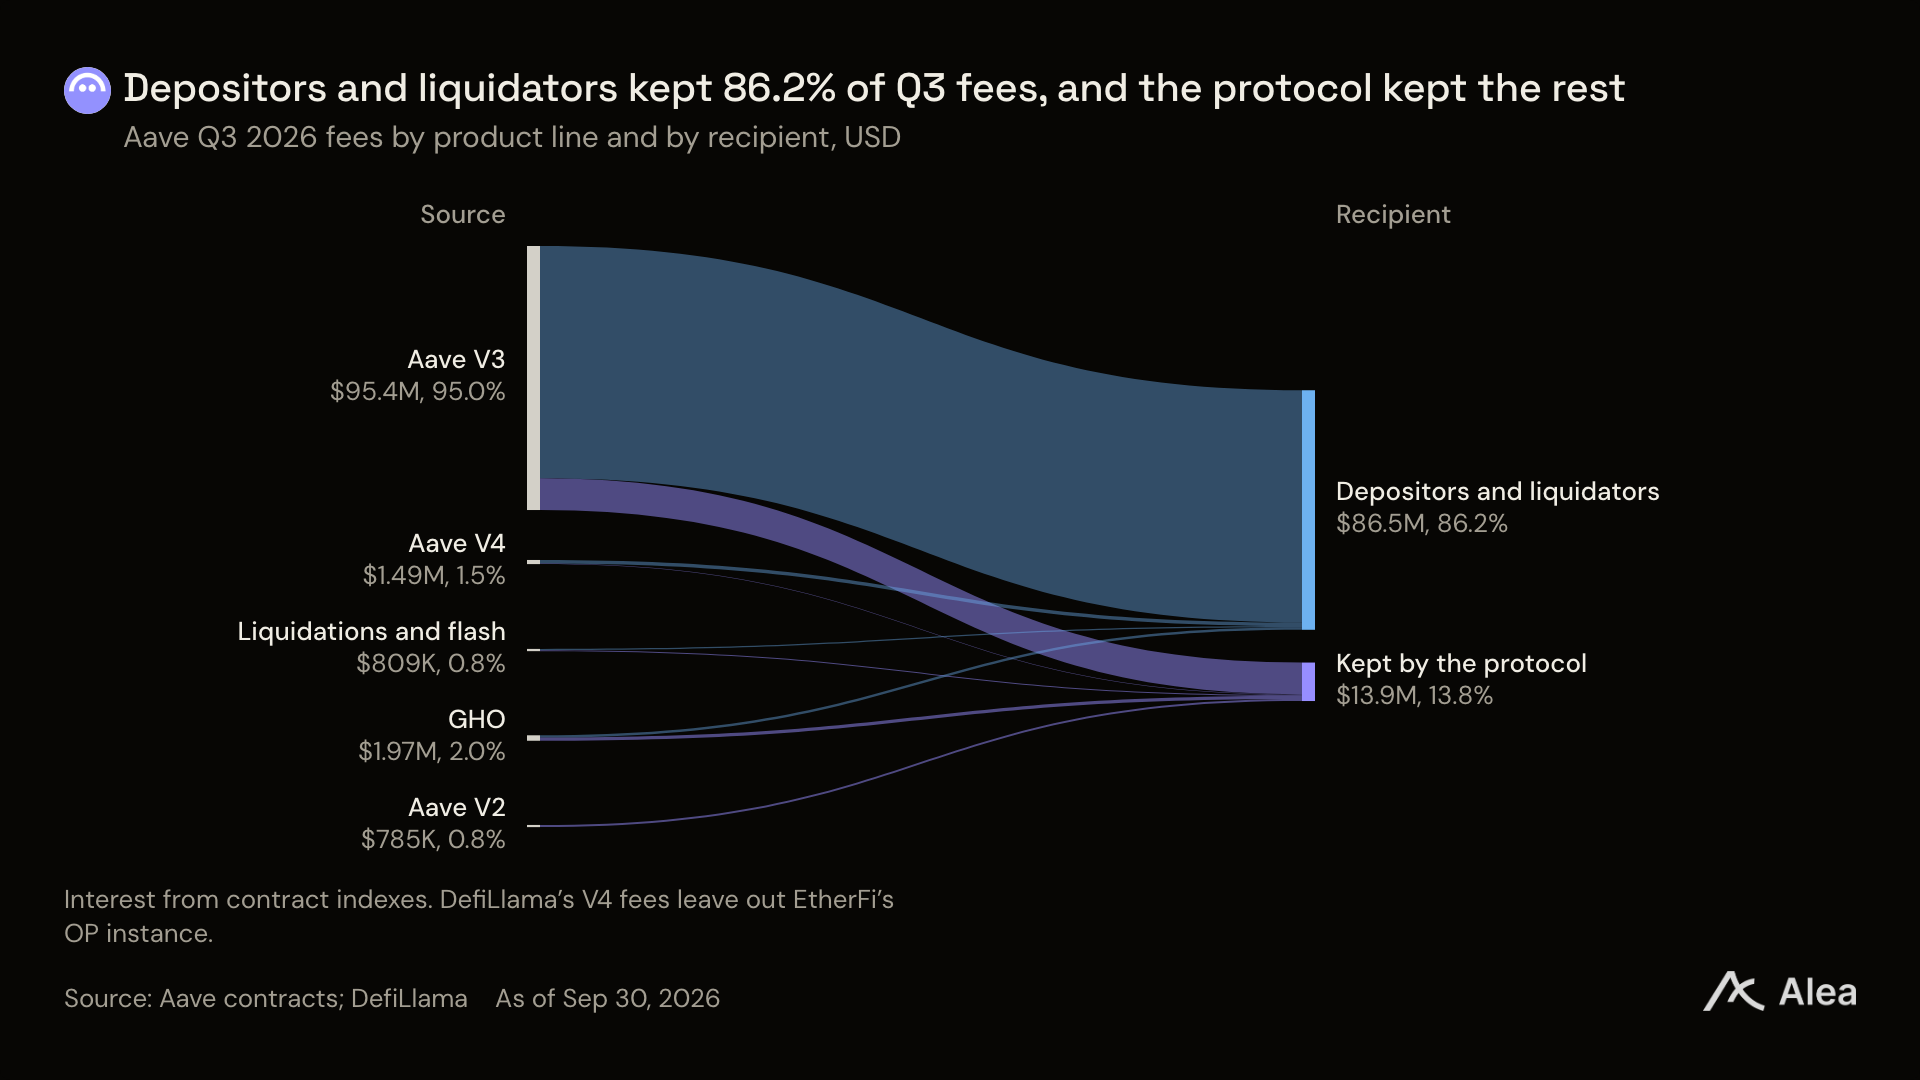
圖:Aave 第三季度按產品線與分配對象的費用構成拆解
儲備因子(Reserve Factor)決定了 DAO 能夠從借貸利息中提取的留存比例。Aave DAO 在各資產上的留存率各不相同,平均維持在 14% 左右。
但 GHO 展現出了極其獨特的經濟價值:由於 GHO 是由借款人直接鑄造生成,其產生的全部借款利息 100% 歸屬於 DAO 國庫,無須向第三方存款人分潤。
季度後動態:V4 規模突破與安全防禦
進入 10 月份後,Aave V4 的借款總額正式跨過了 $5 億關口。Avalanche 上的 V4 Hub 規模在 9 月 30 日之後激增了 5.7 倍,達到 $1.15 億。
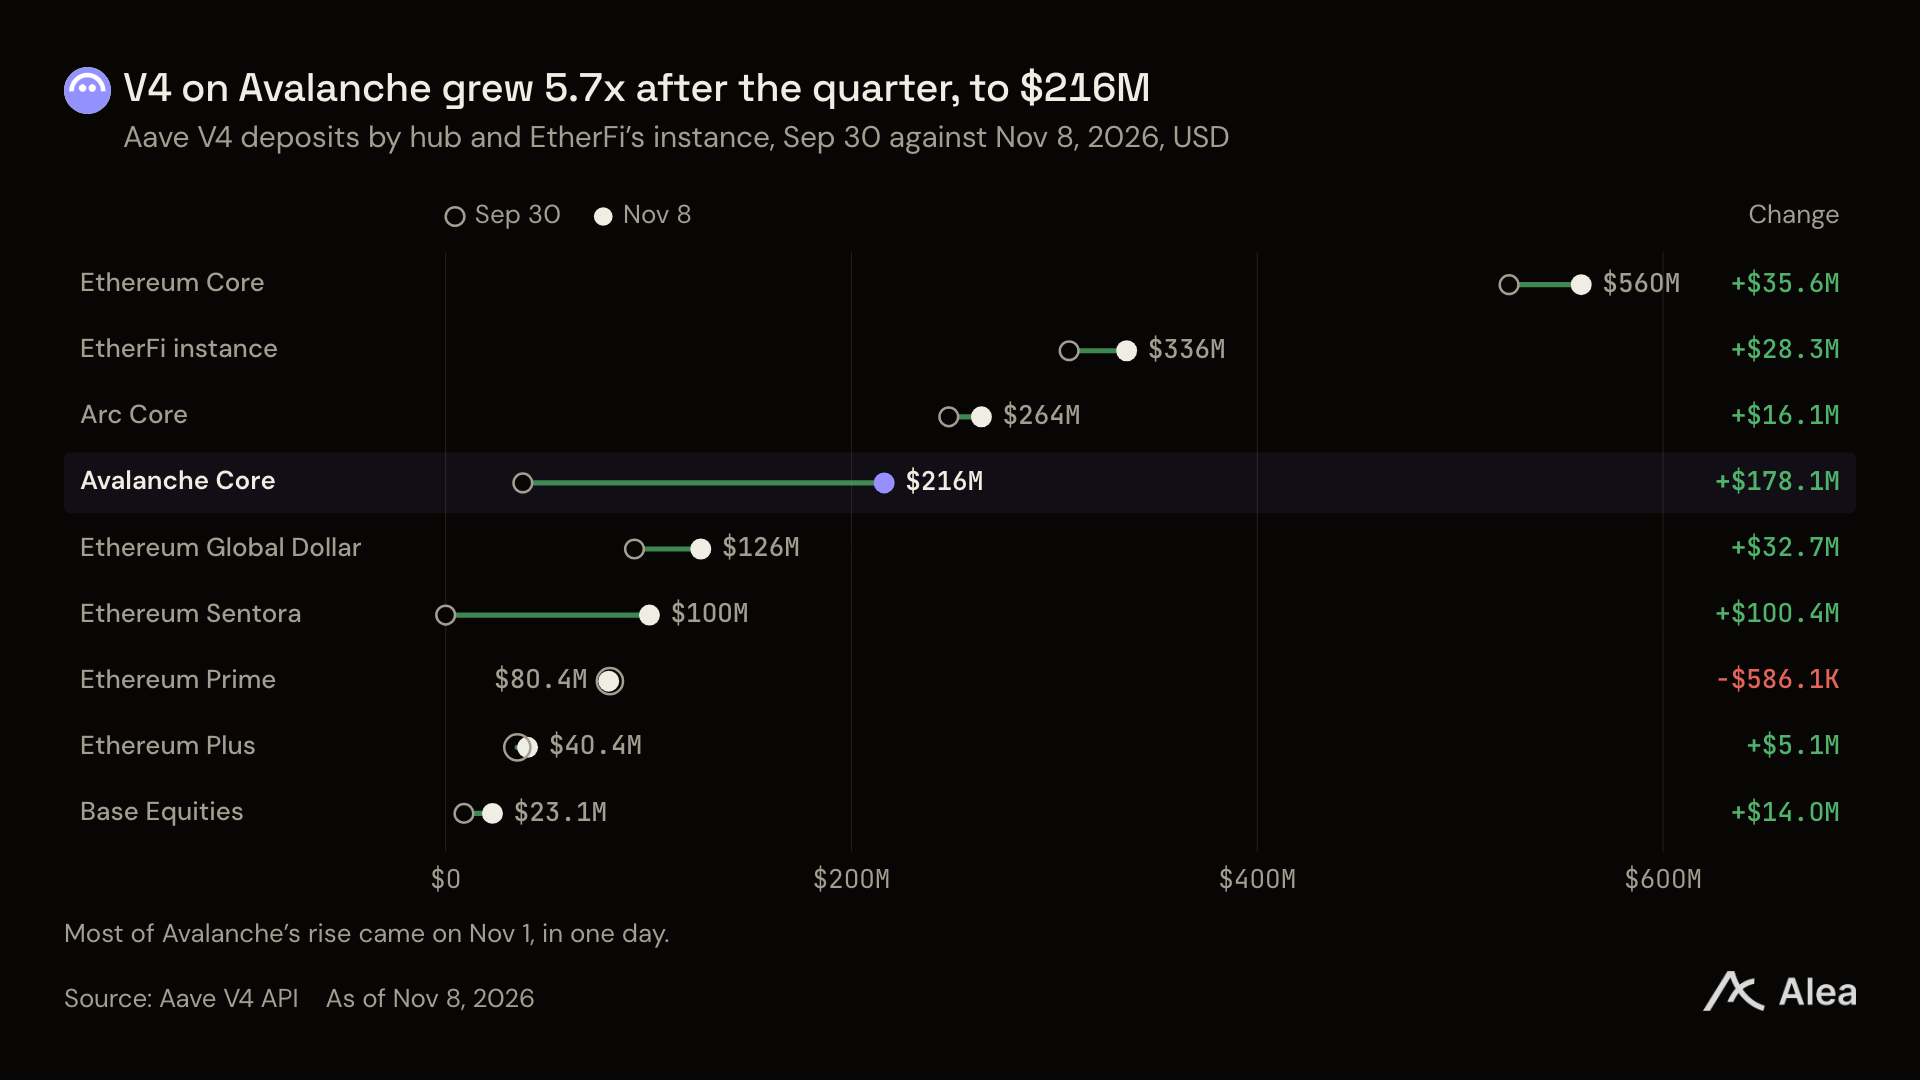
圖:截至 9 月 30 日與 11 月 8 日 V4 各 Hub 與 EtherFi 實例存款分佈
而在安全防禦方面,10 月 29 日一名攻擊者在竊取資金後試圖向 Aave 存入 6000 萬 USDT 進行混幣與抵押借貸,Aave 協議風控機制迅速發揮作用進行了有效隔離。
財務測算:重啟代幣回購需要哪些前提
自今年 8 月以來,Aave DAO 的每月實際收入均已超過其各項運營與安全支出。在第三季度,DAO 創造了 $1780 萬收入,超過了 $1540 萬的運營總成本。
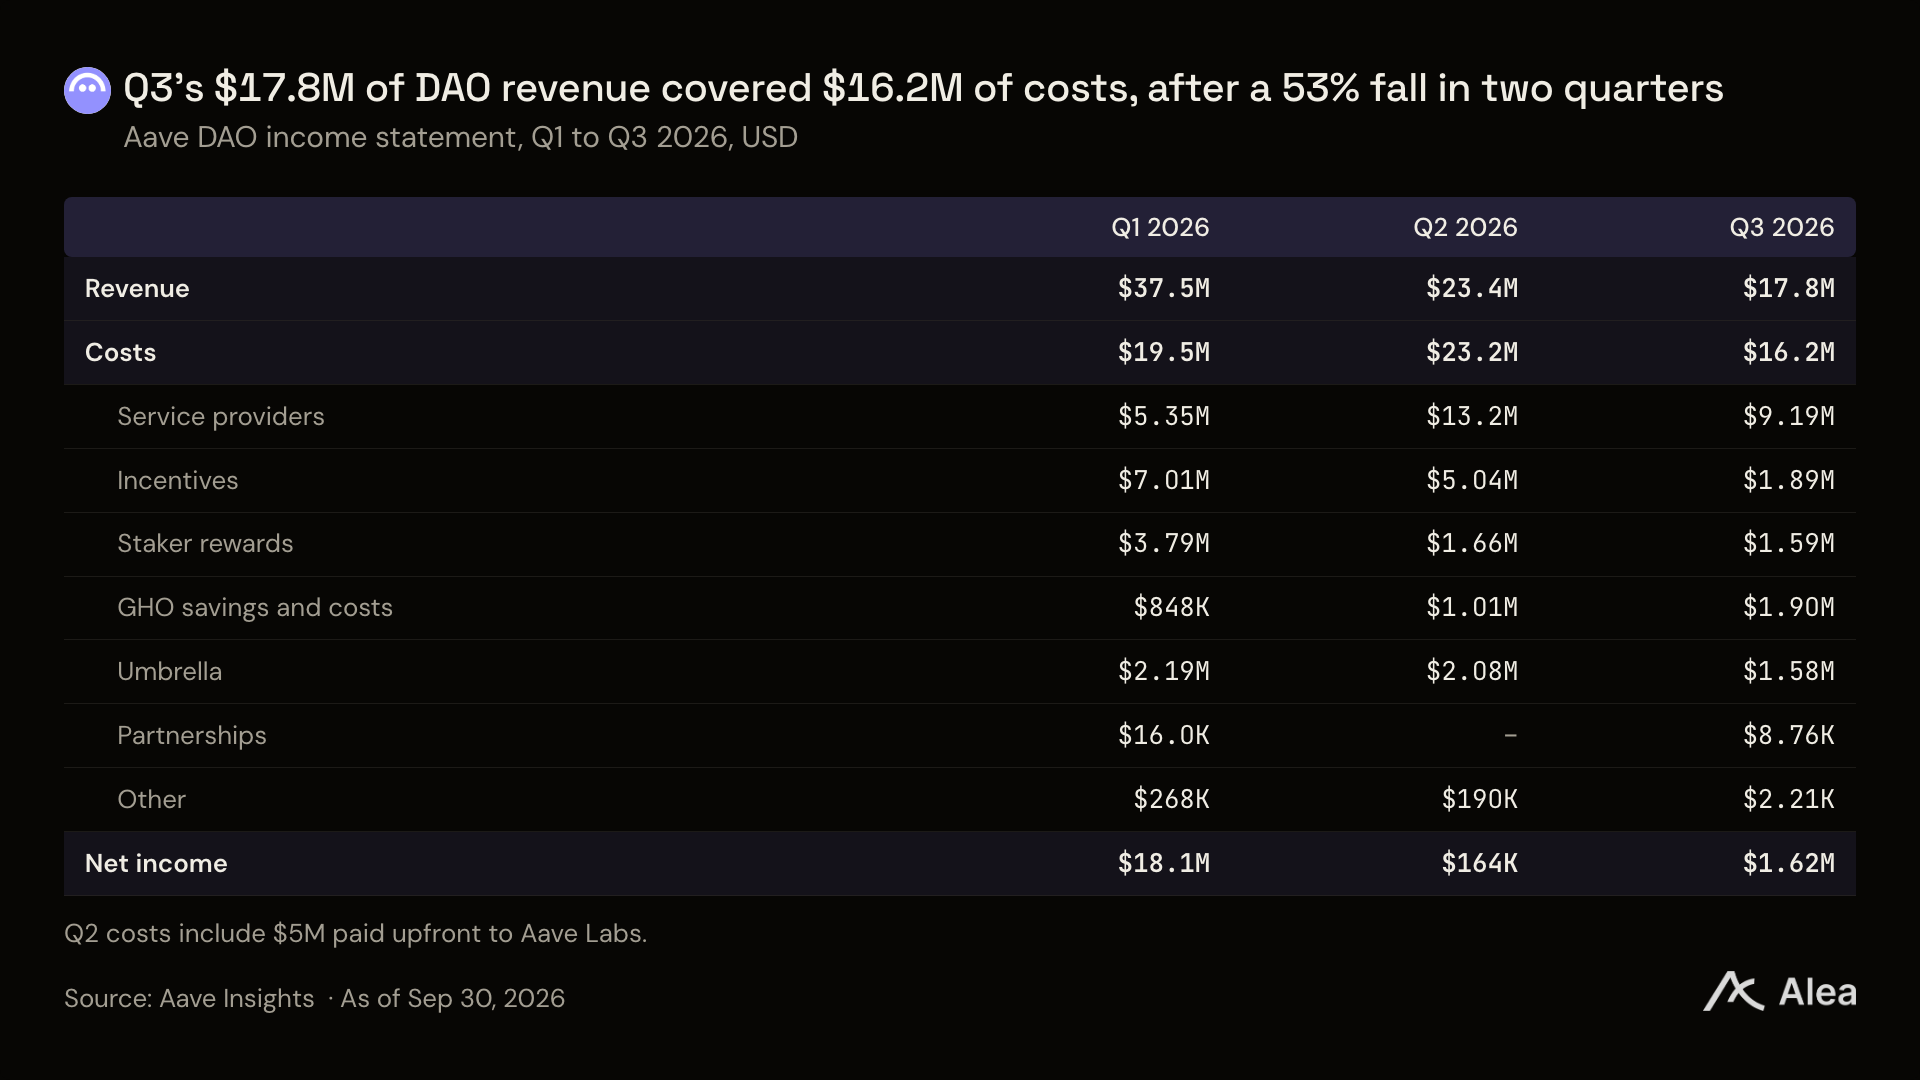
圖:2026 年第一至第三季度 Aave DAO 收入、成本與淨收益變化
需要指出的是,AAVE 代幣本身並不具備對手續費的自動索取權,重啟二級市場回購(Buybacks)是協議利潤向代幣持有者傳導的核心路徑。
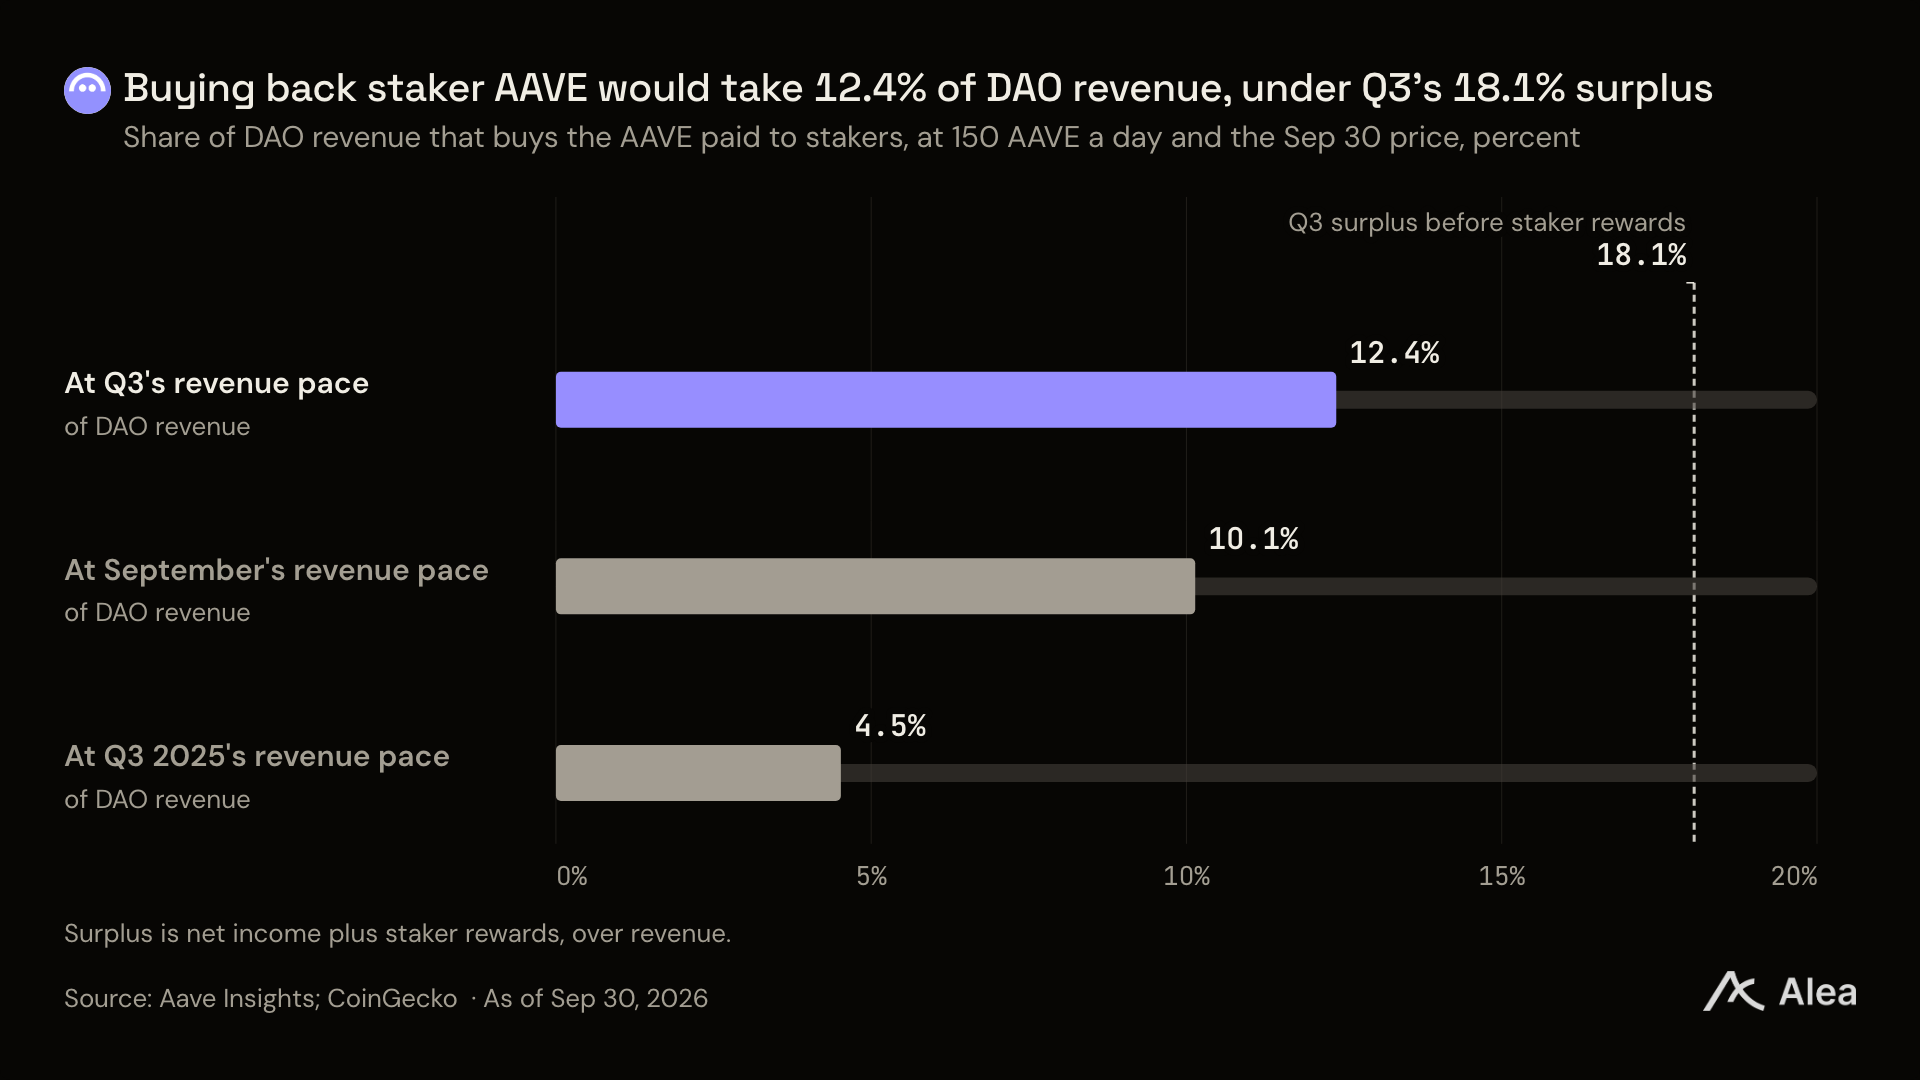
圖:按 9 月 30 日幣價測算回購質押獎勵所需的 DAO 收入佔比
目前安全模塊質押者每天獲得 150 枚 AAVE 獎勵,這些代幣全部來自於 DAO 自身的國庫儲備。按當前幣價計算,全額覆蓋這筆支出需要相當規模的現金流儲備。
此外,歷史遺留赤字必須優先清償。在今年 4 月 18 日,攻擊者曾利用跨鏈橋漏洞對協議造成了潛在敞口,相關債務正在逐步通過生態聯合基金予以解決。
目前 Aave DAO 仍需解決其中約 8000 枚 ETH 的債務結餘(按當前幣價約合 $1700 萬),相比其國庫所擁有的超過 $1 億綜合資產儲備,整體償付能力十分充裕。
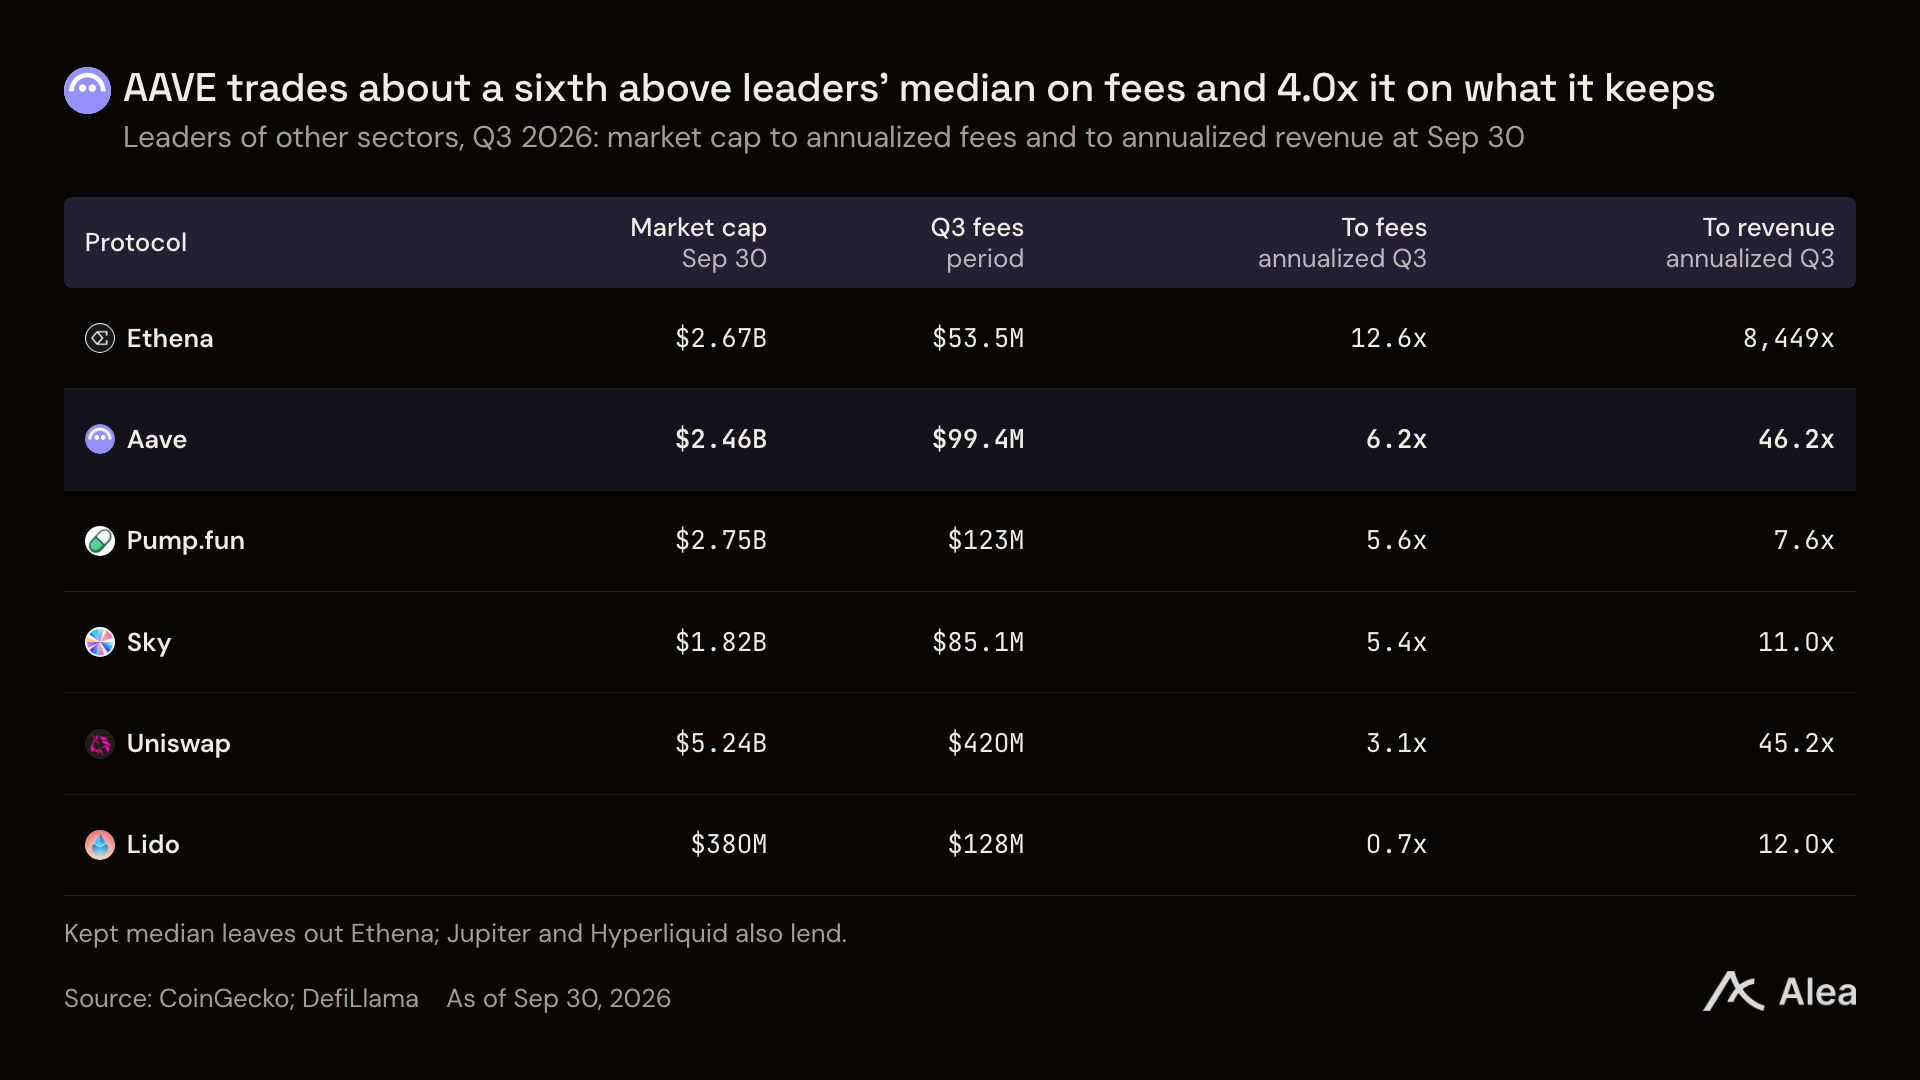
圖:截至 9 月 30 日 Aave 與其他主要賽道龍頭市值對年化費用倍數
從市值對應手續費的估值倍數來看,AAVE 當前交易水平僅略高於其他賽道龍頭中位數約六分之一,估值依然處於合理區間。
若未來 V4 白標實例能夠持續帶來增量借貸需求,Aave 的協議利潤與回購潛力將迎來極具確定性的估值重塑。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @AleaResearch