


高盛研報解讀:費城聯儲製造業暴跌 14.6 點,工廠出廠價卻衝上四年新高
11 月費城聯儲製造業指數單月急跌 14.6 點至 6.3,遠低於高盛與市場一致預期的 20 點上方,但出廠價格指數衝上 2022 年 6 月以來最高位。高盛首席經濟學家 Jan Hatzius 團隊在 11 月 19 日發佈的研報中指出,製造業景氣冷熱分化與通脹黏性並存,同時續請失業金人數跳增 7 萬人主要源於密歇根州系統切換擾動,美國勞動力市場並未出現真實走弱。
訂單轉負、出貨走強,製造業陷入冷熱撕裂
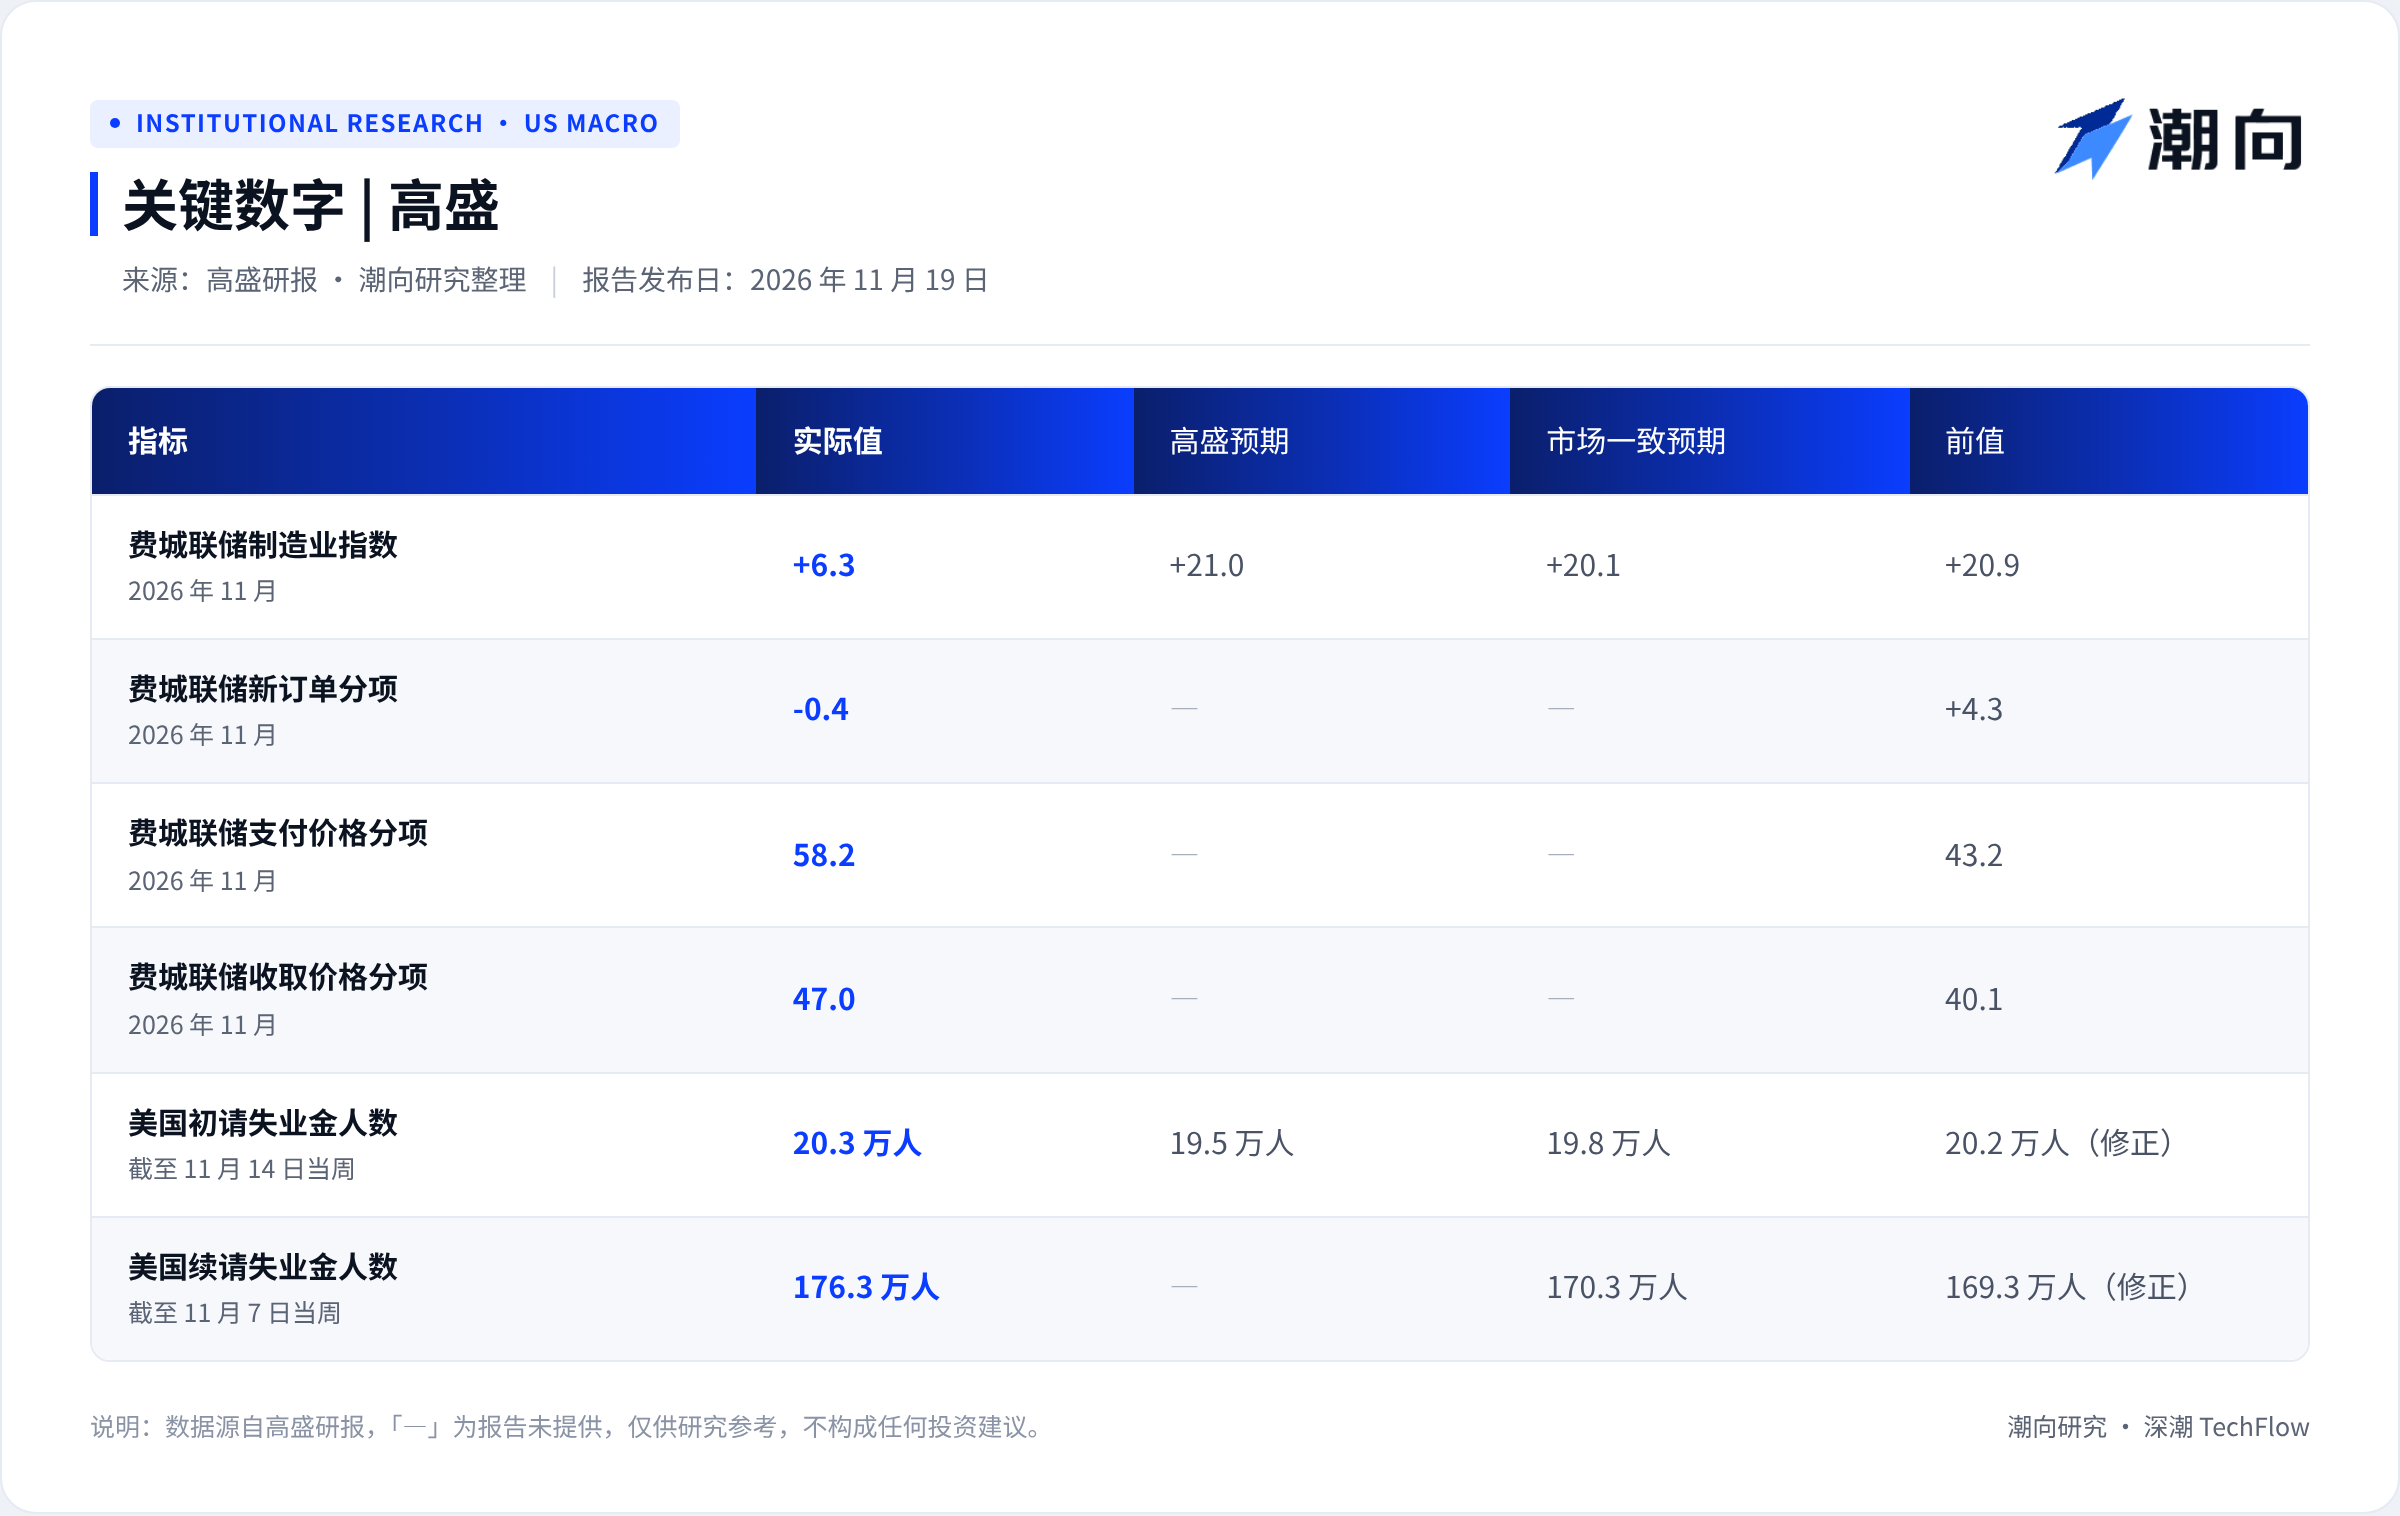
11 月費城聯儲製造業指數錄得 6.3,較 10 月的 20.9 回落 14.6 個點,連續第三個月下滑。這一讀數遠低於高盛預期的 21.0,也跑輸市場一致預期的 20.1。
拆開分項看,工廠經營呈現出新訂單走弱與出貨加快的矛盾局面。代表未來需求的新訂單分項下降 4.7 個點至-0.4,跌破零軸進入收縮區間。
反映當下生產節奏的指標仍在擴張。出貨分項逆勢躍升 10.4 個點至 25.7,就業分項也上升 2.5 個點至 11.6,顯示工廠仍在加緊交付積壓訂單並維持招工。
供應鏈瓶頸繼續緩解。交貨時間分項下降 5.0 個點至 3.5,說明供應商交付速度正在加快。
企業對中期的信心也沒有被單月景氣回落打垮。未來六個月商業景氣預期指數小幅上升 0.6 個點至 33.6,仍處於歷史相對穩健區間。
原料成本暴漲 15 點,出廠價格創四年多新高
比景氣指數回落更令債市與美聯儲交易員警覺的,是調查中抬頭的價格壓力。
11 月支付價格指數單月暴漲 15.0 個點至 58.2,表明製造業企業面臨的原材料與中間品採購成本正在快速攀升。
企業也將成本壓力直接傳導到了下游報價上。11 月收取價格指數跳升 6.9 個點至 47.0,創下 2022 年 6 月以來的最高水平。
高盛在跨地區商業調查彙總圖中進一步印證了這一趨勢。將紐約聯儲、費城聯儲、標普全球採購經理人指數(PMI)及供應管理協會(ISM)等調查的收取價格分項標準化後,製造業價格指數已升至高於歷史均值逾 1 個標準差的位置,服務業價格指數同樣維持在均值上方。
在需求端新訂單轉負的同時,上下游報價同步跳升,給市場對通脹順利回落的押注潑了一盆冷水。
續請失業金跳增 7 萬,罪魁禍首是密歇根州新系統
同一天公佈的每週失業金數據在表面上看同樣偏弱,但高盛拆解各州明細後給出了截然不同的診斷。
截至 11 月 14 日當週,美國初請失業金人數增加 1000 人至 20.3 萬人,略高於高盛預期的 19.5 萬人與市場一致預期的 19.8 萬人,前值修正為 20.2 萬人。平滑單週波動的四周移動均值上升 2000 人至 19.8 萬人,仍處於歷史低位區間。
分州來看,密蘇里州初請人數回落 5000 人,扭轉了前一週的異常衝高;新澤西州與加利福尼亞州也各自減少 2000 人。
真正引發市場關注的是續請失業金人數。截至 11 月 7 日當週,全美常規項目續請失業金人數單週激增 7 萬人至 176.3 萬人,明顯高於市場預期的 170.3 萬人,前值修正為 169.3 萬人。
高盛指出,這 7 萬人的增量中有超過六成來自單個州。密歇根州當週續請人數暴增 4.4 萬人,初請人數也增加 7000 人,雙雙創下疫情以來的最大單週增幅。
高盛經濟學家判斷,密歇根州的異動大概率與該州上線新的失業保險申領系統有關,屬於技術與統計層面的數據擾動,並不代表美國勞動力市場正在發生實質性惡化。
關鍵數字
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo














