Thị trường sẽ phục hồi sau Lễ Tạ ơn? Bank of America: Khả năng cao chỉ mang tính ngắn hạn, xu hướng lớn cần đáp ứng ba điều kiện sau
Tác giả: Bốc Thục Tình, WallStreetCN
Chuyên gia chiến lược hàng đầu tại Bank of America, Michael Hartnett, đưa ra nhận định trong tập mới nhất của 《The Flow Show》: Rất có khả năng thị trường chứng khoán Mỹ sẽ chứng kiến một đợt phục hồi kỹ thuật sau ngày Lễ Tạ ơn, nhưng đây chỉ là một hơi thở ngắn hạn. Để chuyển thành một xu hướng lớn, thị trường phải cùng lúc đạt được ba điều kiện, đó là lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm giảm xuống dưới 4,5%, giá dầu thô WTI giảm xuống dưới 70 USD/thùng, và đồng USD xác nhận đỉnh sau khi dữ liệu việc làm và lạm phát suy yếu.
Lý do trực tiếp kích hoạt kỳ vọng về đợt phục hồi này là độ rộng thị trường đã suy yếu đến mức cực đoan. Quy tắc độ rộng toàn cầu của Bank of America cho thấy, tính đến ngày 18 tháng 11, tổng cộng 68% các chỉ số cổ phiếu toàn cầu đã ở trạng thái "bán quá mức", tức là đồng thời phá vỡ đường trung bình động 50 ngày và 200 ngày. Theo quy tắc này, khi tổng cộng 88% thị trường rơi vào tình trạng bán quá mức, nó sẽ tạo thành một tín hiệu mua ngược chu kỳ quan trọng cho các tài sản rủi ro. Hartnett nhận định, ngưỡng này "rất có thể sẽ được kích hoạt trong vài ngày tới", mang lại sự giải tỏa áp lực ngắn hạn cho những cổ phiếu bị bán quá mức sau ngày Lễ Tạ ơn.
Thị trường thực sự đã bị bán tháo hết sức. Theo thống kê của Bank of America, kể từ đầu năm nay, giá dầu thô tăng 44,9%, chỉ số USD tăng 5,7%, trong khi thị trường chứng khoán Mỹ chỉ tăng 4,8%, cổ phiếu toàn cầu tăng 4,4%, tiền mặt tăng 3,3%, trái phiếu năng lực cao giảm 1,2%, trái phiếu cấp đầu tư giảm 3,0%, trái phiếu chính phủ giảm 3,9%, vàng giảm 15,1%, Bitcoin giảm 29,5%. Trong cùng kỳ, Nasdaq điều chỉnh giảm 15% từ mức đỉnh, cổ phiếu ngân hàng giảm 16%, dầu thô giảm 22% từ mức cao nhất. Trái phiếu chính phủ Mỹ kỳ hạn 30 năm đang hướng tới mức sinh lời âm liên tục năm thứ sáu, lập kỷ lục dài nhất kể từ thời Chiến tranh Việt Nam (1963-1969).
Tuy nhiên, Bank of America cảnh báo rằng việc bán tháo ở cấp độ giá không tương đương với việc giảm vị thế ở cấp độ danh mục. Tuần qua, các quỹ cổ phiếu toàn cầu vẫn ghi nhận dòng tiền vào 66,6 tỷ USD, quỹ tăng trưởng Mỹ ghi nhận dòng vào 9,1 tỷ USD, mức chảy vào cao nhất trong một tuần kể từ tháng 12 năm 2024; khảo sát quản lý quỹ tháng 11 cho thấy tỷ lệ tiền mặt chỉ còn 3,6%, thuộc nhóm "bán", nhà phân bổ tài sản nói chung đang mua vào cổ phiếu và bán khống trái phiếu. Theo Bank of America, điều này cho thấy cần phải chứng kiến nhiều hơn nữa việc thanh lý vị thế trước khi có đủ điều kiện để khuyến nghị mua toàn diện các tài sản rủi ro.
Quy tắc độ rộng tiến sát ngưỡng, nhưng chỉ là "giải tỏa áp lực ngắn hạn"
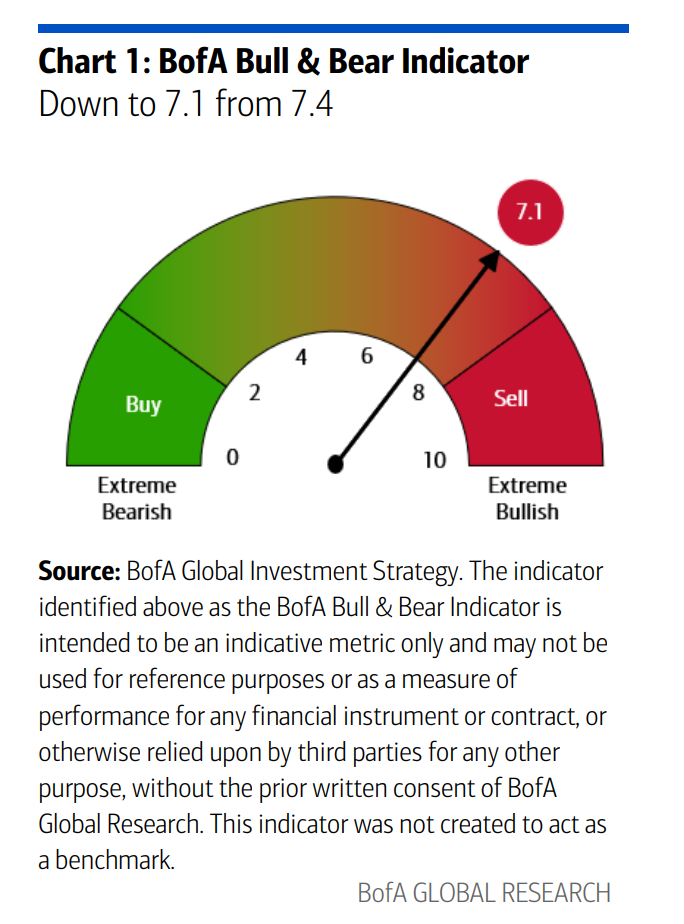
Chỉ số Bull/Bear của Bank of America giảm từ 7,4 xuống 7,1, tín hiệu ở mức trung tính.
Xét theo từng hạng mục, vị thế của hedge fund ở mức phân vị trung tính 56%, dòng tiền cổ phiếu lên tới phân vị tăng giá cực cao 99%, khảo sát quỹ đầu tư ở mức tăng giá cực cao 100%, trong khi độ rộng chỉ số cổ phiếu toàn cầu chỉ đạt 18%, ở mức giảm giá cực cao. Dòng tiền ra lớn từ thị trường trái phiếu mới nổi và trái phiếu năng lực cao, yếu tố kỹ thuật tín dụng suy thoái (lợi suất chênh lệch giữa trái phiếu năng lực cao và trái phiếu ngân hàng cấp thấp nới rộng), độ rộng thị trường cổ phiếu suy yếu và việc chuyển vị thế hợp đồng tương lai sang ngắn cùng nhau kéo giảm chỉ số này. Chỉ số Bull/Bear phiên bản cũ hiện ở mức 6,2.
Chỉ số giao dịch dòng vốn toàn cầu của Bank of America hiện ở mức đọc 1,1%, cũng mang tín hiệu trung tính. Quy tắc này đưa ra tín hiệu mua khi dòng tiền ra khỏi cổ phiếu toàn cầu và trái phiếu năng lực cao vượt quá 1% tài sản trong vòng bốn tuần, và tín hiệu bán khi dòng tiền vào vượt quá 1%.
Báo cáo chỉ rõ ràng: Việc kích hoạt quy tắc độ rộng mang lại là "sự giải tỏa áp lực ngắn hạn cho các cổ phiếu bị bán quá mức sau Lễ Tạ ơn", chứ không phải là đảo chiều xu hướng. Một xu hướng lớn thực sự đòi hỏi ba điều kiện vĩ mô được liệt kê phía dưới cần phải đồng loạt đạt được.
Ba điều kiện then chốt: Lợi suất, giá dầu và đồng USD
Điều kiện đầu tiên là lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm giảm xuống dưới 4,5%. Bank of America cho rằng mối đe dọa lớn nhất đối với các tài sản rủi ro hiện nay không phải là lợi suất giảm trong bối cảnh suy thoái, mà là lợi suất tăng, do mức nợ quá cao. Giá trái phiếu chính phủ Mỹ kỳ hạn 30 năm đã giảm 62% từ đỉnh xuống đáy, trong khi lợi suất hiện tại của kỳ hạn 30 năm chỉ còn cách mức cao gần đây 25 điểm cơ bản.
Điều kiện thứ hai là giá dầu thô WTI giảm xuống dưới 70 USD/thùng. Mức giá dầu cao là trọng tâm của lệnh giao dịch tốt nhất năm nay là "mua dầu, bán khống tiền mã hóa", đồng thời là biến số then chốt kìm hãm kỳ vọng tiêu dùng và lạm phát.
Điều kiện thứ ba là USD đạt đỉnh, và điều này phải dựa trên dữ liệu việc làm và lạm phát suy yếu. Bank of America gọi USD là "quả cầu phá hủy" (wrecking ball), cho rằng việc USD chạm đỉnh, Bitcoin, vàng và chỉ số composite Hàn Quốc (KOSPI) chạm đáy là những chỉ số tốt nhất để đo lường nỗi lo nâng lãi suất đã đạt đỉnh, vì bốn loại tài sản này là những "người thương vong đầu tiên" cảm nhận sớm nhất chu kỳ tăng lãi suất.
"Thị trường của hai câu hỏi": Lãi suất bao giờ ngừng tăng, và liệu nó có dừng trước suy thoái?
Hartnett tóm tắt thị trường bước vào năm 2027 là "thị trường của hai câu hỏi": Chu kỳ tăng lãi suất kết thúc vào khi nào, và liệu nó có kết thúc trước khi suy thoái xảy ra hay không.
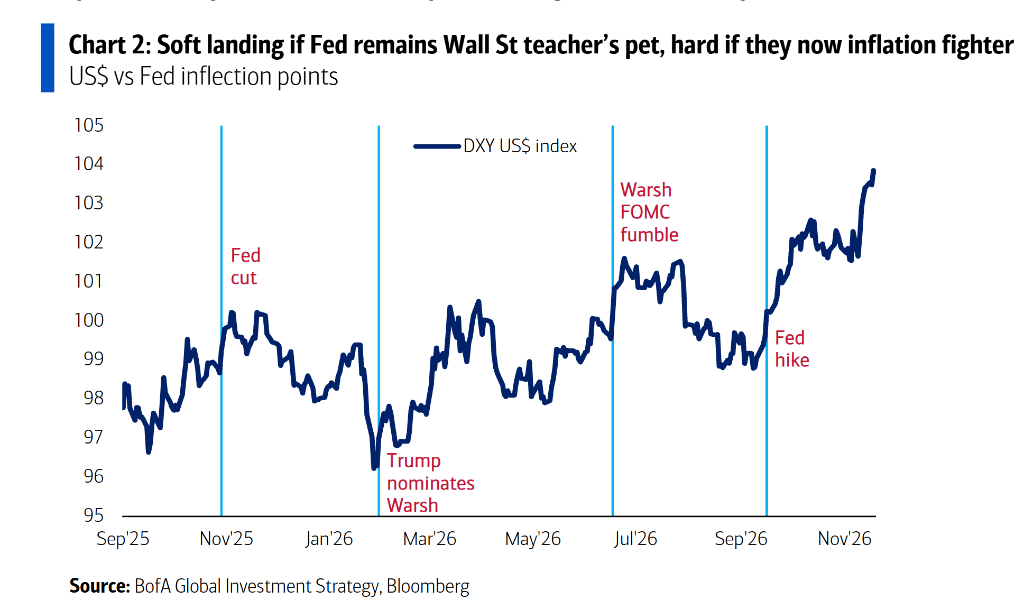
Bối cảnh ông đưa ra là: Từ tháng 6 năm 2026 đến tháng 5 năm 2027, toàn cầu sẽ có tổng cộng 71 lần nâng lãi suất, cộng với tâm lý tăng giá quá mức, khiến các tài sản rủi ro liên tục chịu sức ép. Nếu Fed vẫn là "bạn thân" của Phố Wall, coi thị trường chứng khoán là "quá lớn để sụp đổ", thì chính việc tín dụng và thị trường chứng khoán giảm giá có thể làm đoản mạch chu kỳ tăng lãi suất. Ngưỡng cụ thể là lợi suất chênh lệch IG CDX vượt quá 80 điểm cơ bản, hoặc chỉ số S&P 500 giảm xuống dưới 6.845 điểm, xóa tan đà tăng trưởng của cả năm.
Nhưng sau cuộc bầu cử giữa nhiệm kỳ, cử tri yêu cầu rõ ràng về "khả năng chi trả", nếu Fed chuyển vai trò thành "kẻ cứng rắn" chống lạm phát, nhà đầu tư sẽ phải đợi ít nhất đến các cuộc họp FOMC ngày 18 tháng 3 hoặc 28 tháng 4 mới bắt đầu định giá việc chu kỳ siết chặt tiền tệ kết thúc, rủi ro hạ cánh cứng theo đó tăng lên. Dãy thời gian do Bank of America sắp xếp như sau: Ngày 29 tháng 10 năm ngoái, quyết sách giảm lãi suât thông thoáng của Fed tương ứng với đỉnh Bitcoin; ngày 30 tháng 1 năm nay, việc Trump đề bạt Warsh tương ứng với đỉnh vàng; ngày 17 tháng 6, sai lầm thông thoáng trong phiên họp FOMC do Warsh chủ trì tương ứng với đỉnh chỉ số chứng khoán Philadelphia Semiconductor và KOSPI; ngày 16 tháng 9, quyết sách khoanh nhặt nâng lãi suất của Fed tương ứng với đỉnh giá đồng, đáy lợi suất IG và cú vọt của đồng USD.
Xác suất hạ cánh cứng bị đánh giá thấp: Hiệu ứng tài sản và chi tiêu vốn AI đều chậm lại
Sự không đồng ý của Bank of America với thỏa thuận thị trường tập trung ở điểm này: Xác suất hạ cánh cứng bị đánh giá thấp, trong khi kỳ vọng "phồn vinh" quá cao. Thỏa thuận thị trường hiện dự báo tăng trưởng GDP danh nghĩa năm 2027 là 5% đến 6%, EPS tăng hơn 15%, Bank of America cho rằng cả hai con số này đều quá cao.
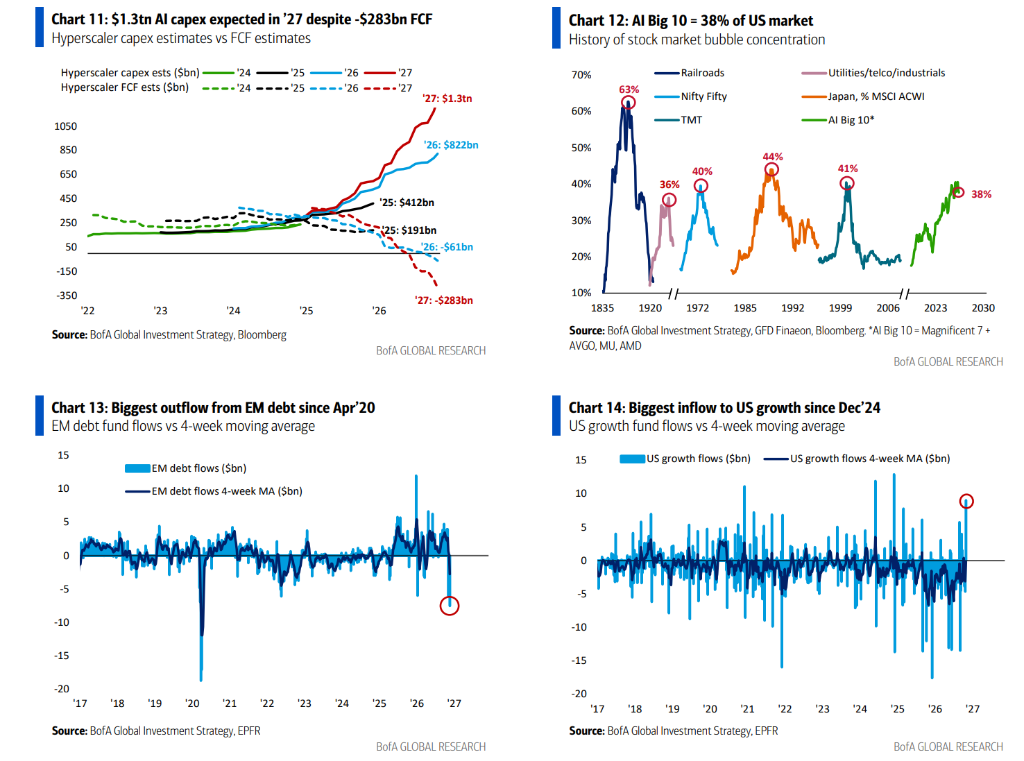
Hai động lực chính hỗ trợ GDP danh nghĩa Mỹ và EPS đang suy yếu. Thứ nhất là tài sản chứng khoán hộ gia đình, đến nay trong quý này đã co lại khoảng 5 nghìn tỷ USD, dù cả năm 2026 vẫn tăng thêm khoảng 8 nghìn tỷ USD; thứ hai là chi tiêu vốn cho AI, chi phí vốn của các nhà cung cấp đám mây quy mô siêu lớn năm 2027 dự kiến đạt 1,3 nghìn tỷ USD, trong khi dòng tiền tự do là âm 283 tỷ USD. Bank of America cho biết, cử tri, thị trường trái phiếu và nhà phân bổ tài sản đều đang hô hào "làm chậm xây dựng trung tâm dữ liệu AI".
Về các chỉ báo dẫn trước suy thoái, Bank of America đặc biệt chú trọng số đơn xin trợ cấp thất nghiệp lần đầu và lợi suất chênh lệch tín dụng: Ngay khi số đơn vượt mốc 250.000 người và lợi suất chênh lệch IG vượt quá 100 điểm cơ bản, điều đó có nghĩa là "chu kỳ phồn vinh" chuyển sang "chu kỳ bất hạnh", buộc nhà phân bổ tài sản cắt giảm cổ phiếu, tăng tỷ trọng trái phiếu, đồng USD và các tài sản có tương quan âm với AI, chẳng hạn như quỹ REITs và bất động sản, hay "mua căn hộ, bán khống chip", đảo ngược chủ đề dài hạn kể từ thập niên 2020.
Sự xoay hướng này có nghĩa là giao dịch ngược lại bốn chủ đề lớn của những năm gần đây: bao gồm ABB (Anything but Bonds - mua mọi thứ trừ trái phiếu, chất xúc tác là nợ và thâm hụt, lợi nhuận giá trái phiếu 30 năm Mỹ từ đỉnh xuống đáy là -62%), ABD (Anything but the Dollar - nắm giữ mọi thứ trừ USD, chất xúc tác là lo ngại mất giá, tỷ lệ tăng trưởng hàng năm của Bitcoin và vàng trước khi đạt đỉnh tháng 10 và tháng 1 lần lượt là 44% và 23%), và AI (đặt cược hoàn toàn vào trí tuệ nhân tạo, chất xúc tác là thay đổi đột phá, vốn hóa Nasdaq tăng thêm 26 nghìn tỷ USD kể từ tháng 3 năm 2023, mười cổ phiếu trọng yếu AI chiếm 38% S&P 500).
Dòng tiền vẫn tiếp tục chảy vào cổ phiếu, trái phiếu và vàng đang mất máu
Tuần qua, các quỹ cổ phiếu toàn cầu ghi nhận dòng vào 66,6 tỷ USD (ETF vào 73,5 tỷ USD, quỹ mở chảy ra 6,8 tỷ USD), tiền mặt vào 400 triệu USD, vàng vào 200 triệu USD, tiền mã hóa chảy ra 1,1 tỷ USD, trái phiếu chảy ra 7,4 tỷ USD, đây là lần đầu tiên kể từ tháng 4 năm 2025.
Xét riêng lẻ, trái phiếu thị trường mới nổi chảy ra 7,5 tỷ USD, mức lớn nhất kể từ tháng 4 năm 2020; trái phiếu cấp đầu tư chảy ra 700 triệu USD, lần đầu tiên trong hai tháng qua; TIPS chảy ra 22 triệu USD, lần đầu tiên kể từ tháng 1 năm 2026; cổ phiếu châu Âu vào 1,5 tỷ USD, mức lớn nhất kể từ tháng 2 năm 2026; cổ phiếu Nhật Bản chảy ra 4,2 tỷ USD, mức lớn nhất kể từ tháng 5 năm 2026; quỹ tăng trưởng Mỹ vào 9,1 tỷ USD, mức lớn nhất kể từ tháng 12 năm 2024; quỹ công nghệ vào 5,4 tỷ USD, tuần thứ tám liên tiếp ghi nhận dòng vào.
Tài sản quản lý cho khách hàng cá nhân của Bank of America đạt 4,6 nghìn tỷ USD, với tỷ trọng cổ phiếu 65,7%, trái phiếu 17,7%, tiền mặt 9,4%, đang tiếp tục tăng tỷ trọng cổ phiếu: khối lượng cổ phiếu ETF đã tăng 1,1% trong bốn tuần qua, và tăng 9,5% trong năm. Trong bốn tuần qua, khách hàng cá nhân mua ETF tín dụng ngân hàng, TIPS và trái phiếu năng lực cao, đồng thời bán ETF ngành tiện ích, hàng tiêu dùng chọn lọc và năng lượng.
Cả năm 2026, dòng vào quỹ cổ phiếu toàn cầu theo năm ghi nhận kỷ lục 15 nghìn tỷ USD, dòng vào quỹ trái phiếu toàn cầu 909 tỷ USD, quỹ cổ phiếu Mỹ 751 tỷ USD, quỹ cổ phiếu vốn hóa lớn Mỹ 669 tỷ USD, trái phiếu cấp đầu tư 443 tỷ USD, trái phiếu chính phủ Mỹ 243 tỷ USD, quỹ công nghệ 229 tỷ USD, cổ phiếu Hàn Quốc 79 tỷ USD; trong khi quỹ tiêu dùng ghi nhận dòng chảy ra kỷ lục 20 tỷ USD.
Trong khảo sát quản lý quỹ tháng 11, nhà đầu tư kỳ vọng năm 2027 là: kinh tế toàn cầu hạ cánh mềm, lạm phát giảm, tốc độ chi tiêu vốn cho AI chậm lại; về vị thế, họ tăng giá cổ phiếu, hàng hóa, thị trường mới nổi, chăm sóc sức khỏe và công nghiệp, giảm giá tiền mặt, trái phiếu, REITs, hàng tiêu dùng và năng lượng. Họ cho rằng nhóm tài sản biểu hiện tốt nhất là cổ phiếu quốc tế (36%) và cổ phiếu Mỹ (24%), thị trường chứng khoán tốt nhất là Nasdaq (21%) và MSCI Emerging Markets (21%), đồng tệ tốt nhất là Nhật Yên (42%). Đối với mục tiêu giá cuối năm 2027, khảo sát đưa ra giá trị trung vị là lợi suất trái phiếu Mỹ 10 năm ở mức 4,9%, EUR/USD ở mức 1,12, chỉ số S&P 500 ở mức 7.926 điểm, vàng ở mức 4.341 USD/ounce.
Thái độ của Bank of America đối với điều này là chờ đợi. Nếu kịch bản hạ cánh mềm diễn ra, tức là lạm phát thấp hơn, việc làm ổn định, năng suất tăng trưởng trở nên rõ ràng vào mùa xuân năm sau, và tốc độ tăng EPS duy trì trên 10%, thì mức định giá P/E 16 lần cho chỉ số S&P 500 equal-weighted, 15 lần cho cổ phiếu vốn hóa vừa, và 12 lần cho MSCI ACWI ngoại Mỹ không hề đáng sợ. Khi đó, chỉ cần chờ đợi câu chuyện chuyển từ "tăng lãi suất" sang "cắt lãi suất", rồi mua lại các tài sản chu kỳ bắt đầu bằng chữ "C": tiền mã hóa, chip, đồng, tiêu dùng, căn hộ. Cho đến trước thời điểm đó, bảo toàn vốn gốc và chờ đợi "nỗi sợ" trồi lên rõ ràng hơn.