Giải mã báo cáo Goldman Sachs: Tăng trưởng Alibaba Cloud đạt 53%, lợi nhuận tăng mạnh hơn gấp đôi, tiềm năng tăng giá còn gấp đôi
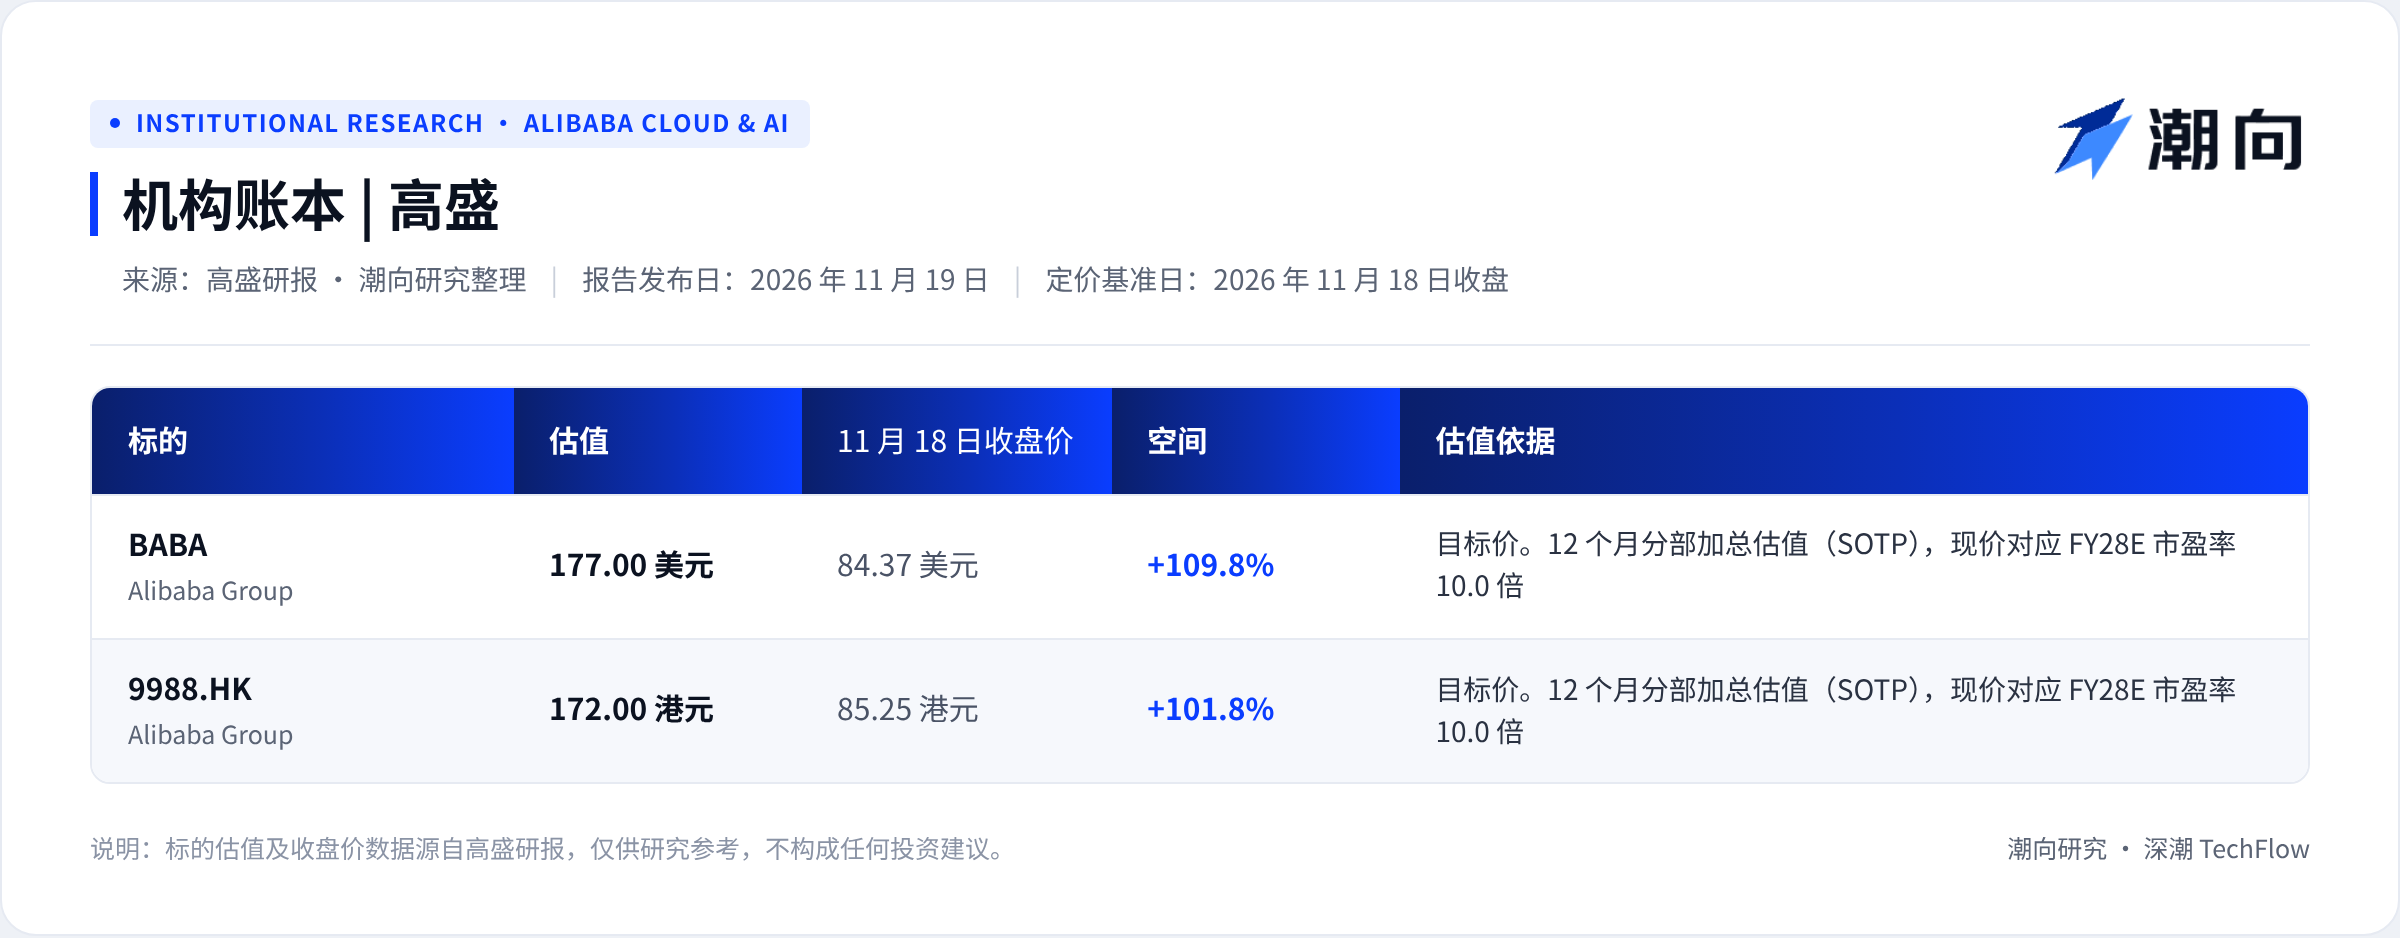
Doanh thu của khối Alibaba Cloud và dịch vụ điện toán sức mạnh trong quý đạt mức tăng trưởng 53% so với cùng kỳ năm trước, tỷ suất lợi nhuận từ hoạt động thương mại hóa nhảy vọt lên 14,5%, góp phần kéo EBITA điều chỉnh của Alibaba trong quý II tài khóa 2027 tăng mạnh 260% so với cùng kỳ. Nhóm phân tích Goldman Sachs do Ronald Keung dẫn đầu trong bản nhận định nhanh về kết quả kinh doanh phát hành ngày 19 tháng 11 đã duy trì mức「Mua vào」, đưa ra mục tiêu giá 177 USD cho mã cổ phiếu tại thị trường Mỹ và 172 HKD cho mã niêm yết tại Hong Kong. Ngân hàng này nhận định việc thương mại hóa AI đang chuyển hóa thành lợi nhuận thực tế, đồng thời thúc đẩy dòng tiền tự do (FCF) của tập đoàn thoát khỏi giai đoạn trầm lắng.
Alibaba Cloud tăng vọt 53% trong một quý, tỷ suất lợi nhuận nhảy lên 14,5%
Trong quý II tài khóa 2027 kết thúc vào cuối tháng 9 năm 2026, tổng doanh thu của Alibaba đạt 271,519 tỷ nhân dân tệ, tăng 10% so với cùng kỳ, tương đối phù hợp với mức dự báo của Goldman Sachs và kỳ vọng nhất quán trên thị trường. EBITA điều chỉnh của tập đoàn ghi nhận con số 32,636 tỷ NDT, tăng mạnh 260% cùng kỳ, cao hơn 6% so với dự báo của Goldman Sachs và vượt 16% so với kỳ vọng nhất quán của thị trường.
Động lực cốt lõi thúc đẩy kết quả kinh doanh vượt kỳ vọng đến từ khối Alibaba Cloud và dịch vụ điện toán sức mạnh. Doanh thu của phân khúc này trong quý đạt 60,973 tỷ NDT, với tốc độ tăng trưởng năm theo năm tăng tốc từ 45% ở quý trước lên 53%, vượt xa khoảng 3 điểm phần trăm so với kỳ vọng nhất quán của thị trường từ Visible Alpha.
Động lực tăng trưởng đến từ sự bùng nổ về nhu cầu trả phí từ nhóm khách hàng bên ngoài. Doanh thu từ khách hàng bên ngoài của Alibaba Cloud tăng 64% so với cùng kỳ, trong khi tốc độ tăng trưởng của dòng thu nhập lặp lại bên ngoài sau khi loại trừ các giải pháp thiết bị điện toán sức mạnh thậm chí còn đạt tới 67%. Doanh thu từ các sản phẩm liên quan đến AI đã duy trì mức tăng trưởng năm theo năm ở phạm vi ba chữ số trong suốt mười ba quý liên tiếp.
Hiệu ứng quy mô nhanh chóng được phản ánh ngay trên bảng kết quả hoạt động kinh doanh. Tỷ suất EBITA điều chỉnh của Alibaba Cloud trong quý II đạt 14,5%, vượt xa mức dự báo 12,5% của Goldman Sachs và cao rõ rệt so với 11,6% của quý trước. Lợi nhuận của phân khúc này tăng hơn gấp đôi so với cùng kỳ ở mức 121%, chạm ngưỡng 8,838 tỷ NDT, cao hơn 16% so với kỳ vọng của Goldman Sachs. Từ dữ liệu này, Goldman Sachs tính toán rằng tỷ suất lợi nhuận biên gia tăng của Alibaba Cloud trong quý đạt tới 23%.
Hạ tầng phần cứng cốt lõi cũng đang được triển khai đồng bộ. Trong quý, Pingtouge đã tung ra thế hệ chip AI 「Zhenwu V900」, đồng thời nâng cấp kiến trúc siêu nút và hạ tầng đám mây gốc hướng tới tác nhân AI (AI agent).
Mua sắm chớp nhoáng giảm lỗ hỗ trợ lợi nhuận TMĐT, nhưng lợi nhuận ròng lại chịu ảnh hưởng bởi thuế suất
Lĩnh vực bán lẻ tức thời (instant retail) từng gây áp lực lên lợi nhuận của tập đoàn trong những quý gần đây, đã bàn giao bảng kết quả hoạt động với mức giảm lỗ ấn tượng trong quý II.
Tập đoàn TMĐT sau khi gộp chung ghi nhận doanh thu quý đạt 197,237 tỷ NDT, tăng 2% so với cùng kỳ. Cụ thể, doanh thu dịch vụ quản lý khách hàng (CMR) đạt 75,033 tỷ NDT, nhìn bề ngoài giảm 5% cùng kỳ, nguyên nhân chính là do tác động từ việc khấu trừ doanh thu của chương trình ưu đãi dành cho nhà bán hàng mới. Sau khi điều chỉnh khoản khấu trừ kế toán này, chỉ số CMR theo cùng phương pháp đo lường thực tế tăng 1% so với cùng kỳ, phù hợp với mức dự báo của Goldman Sachs.
Khuôn khổ lợi nhuận đã có màn hồi phục ngoạn mục. Với việc cải thiện hiệu quả kinh tế trên mỗi đơn vị (UE), mảng bán lẻ tức thời vừa giữ vững thị phần vừa liên tục thu hẹp lỗ, ghi nhận doanh thu quý tăng 22% so với cùng kỳ, chạm mốc 58,8 tỷ NDT. Động thái này đã kéo EBITA điều chỉnh của tập đoàn TMĐT tăng vọt 243% cùng kỳ, đạt 38,851 tỷ NDT với biên lợi nhuận nhích lên 19,7%, vượt mức dự báo 18,8% của Goldman Sachs.
Phân khúc Phòng thí nghiệm AI và Ứng dụng cũng đang đẩy nhanh nhịp điệu thương mại hóa. Tốc độ tăng trưởng doanh thu của phân khúc này leo thang từ 16% trong quý trước lên 51%, chạm ngưỡng 4,435 tỷ NDT, vượt 24% so với dự báo của Goldman Sachs. Mức lỗ EBITA điều chỉnh của phân khúc dừng ở 10,503 tỷ NDT, thu hẹp rõ rệt so với con số lỗ 13,861 tỷ NTD của quý trước.
Điểm hạn chế duy nhất nằm ở khâu lợi nhuận ròng. Mặc dù lợi nhuận hoạt động vượt xa mong đợi, nhưng lợi nhuận ròng điều chỉnh của tập đoàn trong quý II chỉ đạt 20,031 tỷ NDT, thấp hơn mức 27,728 tỷ NTD dự báo của Goldman Sachs. Lợi nhuận trên mỗi cổ phiếu thụ động (ADS) điều chỉnh đạt 8,10 NTD, thấp hơn 24% so với kỳ vọng nhất quán trên thị trường. Goldman Sachs nhận định nguyên nhân chủ yếu đến từ việc thuế suất hiệu dụng của quý này đã tăng mạnh từ 23% tại cùng kỳ năm trước lên 37%.
Chi tiêu vốn dưới kỳ vọng, dòng tiền chảy ra được thu hẹp
Trong vòng một năm trở lại đây, nỗi lo lớn nhất của giới đầu tư Wall Street dành cho Alibaba chính là việc xây dựng cơ sở hạ tầng AI như một "lỗ đen" tiêu tốn vốn. Tuy nhiên, số liệu dòng tiền trong quý II đã hé lộ những tín hiệu khả quan hơn.
Chi tiêu vốn (CapEx) của Alibaba trong quý đạt 50,477 tỷ NDT, tăng 60% so với cùng kỳ. Tốc độ tăng trưởng đã chững lại so với mức 75% của quý trước và thấp hơn 20% so với con số 62,803 tỷ NTD dự báo của Goldman Sachs. Xét về mặt so sánh ngang hàng, quy mô này vẫn thấp hơn mức CapEx bằng tiền 65 tỷ NTD của Tencent trong cùng kỳ. Tính đến cuối tháng 9 năm 2026, tổng giá trị cam kết vốn đã ký kết nhưng chưa thanh toán của tập đoàn là 62 tỷ NTD.
Song song với việc liên tục rót vốn vào hạ tầng đám mây, nhờ hoạt động bán lẻ tức thời thụt giảm lỗ và khoản tiền đặt trước từ khách hàng đám mây tăng lên, dòng tiền tự do净流出 của tập đoàn trong quý II được nén xuống 34,5 tỷ NDT, cải thiện hơn 10 tỷ NDT so với mức净流出 44,7 tỷ NTD của quý trước. Ban lãnh đạo nhấn mạnh trong báo cáo kết quả kinh doanh rằng họ sẽ tuân thủ kỷ luật đầu tư AI đề cao hiệu quả tỷ suất sinh lời trên vốn đầu tư (ROIC), qua đó thúc đẩy dòng tiền tự do sớm đảo chiều thành dương.
6 trọng tâm tại họp báo kết quả kinh doanh và không gian định giá
Báo cáo của Goldman Sachs chỉ ra 6 trục bám sát cần theo dõi trong cuộc gọi phân tích kết quả kinh doanh sắp tới, trong đó cốt lõi nhất là năng lực cung ứng tài nguyên điện toán và tính ổn định dài hạn của các hợp đồng.
Thứ nhất, trong bối cảnh nguồn cung ứng thuê sức mạnh tính toán cao cấp từ bên ngoài đang gặp ràng buộc, kế hoạch chi tiêu vốn cho việc mở rộng các trung tâm dữ liệu cấp gigawatt trong vài năm tới, cùng tốc độ tăng năng lực sản xuất của chip ASIC do Pingtouge tự chế tạo và lợi thế giảm chi phí xử lý mỗi token.
Thứ hai là kỳ hạn ràng buộc của các hợp đồng tính toán. Tỷ trọng hợp đồng ràng buộc 1 năm và đa niên trong lĩnh vực GPU-as-a-Service (GPUaaS) và Model-as-a-Service (MaaS) hiện nay sẽ quyết định việc liệu Alibaba có thể nhanh chóng thu hồi vốn sau 3 năm hay không trong vòng chu kỳ khấu hao thiết bị từ 5 đến 6 năm, bất chấp việc nguồn cung ngành có phục hồi hay giá điện toán có giảm đi trong tương lai.
Thứ ba là mốc thời điểm tổn thất ở tầng ứng dụng AI đạt đỉnh, cũng như diễn biến của lượng người dùng trả phí cho QwenWork (dành cho doanh nghiệp) dựa vào kênh phân phối DingTalk và lợi thế chi phí điện toán từ Pingtouge, trong trận chiến cạnh tranh với Tencent WorkBuddy và Doubao Office của ByteDance.
Theo giá đóng cửa ngày 18 tháng 11, mã cổ phiếu Mỹ của Alibaba (BABA) neo ở mức 84,37 USD và mã HK (9988.HK) ở 85,25 HKD, tương đương mức P/E chỉ 10,0 lần căn cứ vào dự báo EPS của Goldman Sachs cho tài khóa 2028. Áp dụng phương pháp định giá cộng dồn từng bộ phận (SOTP), Goldman Sachs đưa ra mục tiêu giá 12 tháng là 177 USD cho mã Mỹ và 172 HKD cho mã HK, hàm chứa tiềm năng tăng giá vượt mức 100%.
Hồ sơ tổ chức
Bài viết này do Triều Hướng Nghiên Cứu tổng hợp và phân tích dựa trên báo cáo nghiên cứu từ các công ty chứng khoán bên thứ ba. Mọi xếp hạng, mục tiêu giá, dự phóng lợi nhuận và nhận định liên quan được dẫn chiếu trong nội dung đều xuất phát từ góc nhìn của chuyên gia phân tích thuộc công ty chứng khoán đó, chỉ phản ánh lập trường của tổ chức mà họ đại diện, hoàn toàn không thể hiện quan điểm của Triều Hướng Nghiên Cứu, đồng thời không hề cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường chứa đựng rủi ro, mọi quyết định cần độc lập. Nội dung bài viết không nên được xem làm cơ sở cho việc mua bán bất kỳ giấy tờ có giá nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo