Phân tích báo cáo nghiên cứu JPMorgan Chase: Điều chỉnh doanh thu năm tài chính 2028 lên 741,5 tỷ USD, nâng mục tiêu giá lên 230 USD nhưng vẫn còn ba ẩn số
Nvidia (NVDA) có doanh thu quý III năm tài chính 2027 đạt 115,8 tỷ USD, tổng doanh thu năm tài chính 2028 dự kiến vượt mốc 741,5 tỷ USD. Phân tích viên Harlan Sur của JPMorgan trong báo cáo ngày 18 tháng 11 duy trì xếp hạng 「Tăng trọng」, điều chỉnh mục tiêu giá tháng 12 năm 2027 từ 215 USD lên 230 USD. Kết quả kinh doanh vượt kỳ vọng trên mọi phương diện, nhưng ngân hàng này chỉ ra ba điểm chưa rõ ràng vẫn còn đó là sự chuyển giao lãnh đạo, cuộc điều tra của cơ quan quản lý và nguồn vốn dài hạn.
Kiến trúc mới doanh thu 20 tỷ ở quý đầu tiên
Kỳ III năm tài chính 2027 kết thúc vào cuối tháng 10 năm 2026, Nvidia ghi nhận tổng doanh thu 115,844 tỷ USD, tăng 20% so với quý trước và tăng 103% cùng kỳ. Con số này cao hơn 7,8 tỷ USD so với mức trung bình hướng dẫn 108 tỷ USD của công ty, đồng thời cao hơn khoảng 5% so với kỳ vọng chung của Phố Wall là 109,1 tỷ USD. EPS sau điều chỉnh trong quý đạt 2,68 USD, cũng vượt xa kỳ vọng chung là 2,08 USD.
Nghiệp vụ Datacenter tiếp tục đóng vai trò nòng cốt tăng trưởng, doanh thu quý đơn lẻ đạt 107,61 tỷ USD, tăng 21% so với quý trước và tăng 110% cùng kỳ, vượt xa kỳ vọng chung của thị trường là 101,9 tỷ USD.
Động lực cốt lõi thúc đẩy đợt vượt kỳ vọng này là thế hệ kiến trúc Vera Rubin mới. Vera Rubin đã đóng góp gần 20 tỷ USD doanh thu ngay trong quý đầu tiên sản xuất đại trà, lập kỷ lục phóng sản phẩm nhanh nhất trong lịch sử Nvidia. Thúc đẩy bởi yếu tố này, tốc độ tăng trưởng doanh thu của các nhà cung cấp đám mây quy mô siêu lớn (Hyperscale) được gia tốc trở lại từ 13% ở quý II lên 23%, với doanh thu quý đơn lẻ đạt 60,1 tỷ USD, tăng 71% cùng kỳ.
Nghiệp vụ AI Cloud & Enterprise (ACIE) ghi nhận doanh thu quý đơn lẻ đạt 47,5 tỷ USD, tăng 18% so với quý trước và gần gấp 3 lần cùng kỳ. Điều này chủ yếu nhờ việc các nhà cung cấp đám mây mới (Neoclouds) mua số lượng lớn chip Vera Rubin, cũng như các phòng thí nghiệm mô hình lớn tiên tiến bắt đầu tự xây dựng các trung tâm dữ liệu quy mô lớn.
Tốc độ tăng trưởng theo năm của nghiệp vụ Sovereign AI và Physical AI đều gần bằng 3 lần. Nghiệp vụ Networking phá vỡ mốc 21 tỷ USD doanh thu quý đơn lẻ, giải pháp mở rộng ngang CPO đã bước vào giai đoạn sản xuất đại trà. Được thúc đẩy bởi sức bán nóng của các máy trạm Blackwell, nghiệp vụ Edge Computing đạt 8,2 tỷ USD doanh thu quý đơn lẻ, tăng 14% so với quý trước và 42% cùng kỳ.
Hiệu quả sinh lời cũng rất ổn định. Nhờ cấu trúc sản phẩm tối ưu hơn, biên lợi nhuận gộp sau điều chỉnh của quý III đạt 74,9%, cao hơn kỳ vọng chung của thị trường là 74,1%. Dòng tiền hoạt động của Nvidia trong quý đạt đỉnh 48,3 tỷ USD, tăng gấp đôi so với mức 24,1 tỷ USD của quý II, với việc hoàn trả khoảng 28 tỷ USD tiền mặt cho cổ đông thông qua mua lại cổ phiếu trị giá 22 tỷ USD và chi trả cổ tức 6 tỷ USD trong quý, đến cuối quý, dư lượng tiền mặt và chứng khoán có giá trên sổ sách đạt 97,7 tỷ USD.
Hướng dẫn quý IV có thêm một tuần báo cáo
Mức trung bình hướng dẫn doanh thu quý IV năm tài chính 2027 do Nvidia đưa ra là 130 tỷ USD, tăng 12% so với quý trước, rõ ràng cao hơn kỳ vọng chung của thị trường là 124 tỷ USD.
JPMorgan trong báo cáo đã phân tích chi tiết lịch trình của hướng dẫn này. Chu kỳ báo cáo tài chính quý IV bao gồm một tuần kế toán bổ sung (Extra Week), điều này mang lại khoản đóng góp thêm cho doanh thu và chi phí vận hành của quý đơn lẻ.
Thay đổi quan trọng hơn nằm ở giả định về thị trường Trung Quốc. Hướng dẫn quý IV đã đặt doanh thu chip tính toán Datacenter tại Trung Quốc về 0, và loại trừ mọi giao dịch giao chip Hopper đã được cấp phép. Nếu loại bỏ tác động từ biến động khu vực Trung Quốc, tốc độ tăng trưởng ẩn chứa trong nghiệp vụ cốt lõi của Nvidia ở quý IV khoảng 15%.
Về biên lợi nhuận, công ty dự kiến biên lợi nhuận gộp sau điều chỉnh quý IV sẽ giảm xuống trong khoảng 71% đến 72% (mức trung bình 71,5%), giảm khoảng 340 điểm phần trăm so với quý trước, thấp hơn một chút so với kỳ vọng chung của thị trường là 71,9%.
Báo cáo giải thích, việc biên lợi nhuận chững lại phù hợp với quỹ đạo quá độ do ban lãnh đạo từng đặt ra, vì công ty vẫn đang thực hiện các đơn đặt hàng mua sắm đã ký trước đó theo giá cũ. Ban lãnh đạo tái khẳng định quý IV sẽ là đáy biên lợi nhuận, khi định giá sản phẩm mới dần đi vào hiệu lực, biên lợi nhuận năm tài chính 2028 sẽ phục hồi về khoảng 72% đến 73%. Chi phí vận hành sau điều chỉnh quý IV dự kiến tăng lên khoảng 10,7 tỷ USD, chủ yếu chịu ảnh hưởng từ Extra Week và chi phí chuyển đổi kiến trúc sản phẩm.
Doanh thu năm tài chính 2028 được điều chỉnh tăng lên 7.415 tỷ
Dù biên lợi nhuận quý IV chịu áp lực, Nvidia bất ngờ điều chỉnh tăng khung tăng trưởng dài hạn cho năm tài chính 2028 (tương ứng năm dương lịch 2027). Ban lãnh đạo dự báo tốc độ tăng trưởng doanh thu theo năm của năm tài chính 2028 sẽ đạt khoảng 75%, cao hơn kỳ vọng khoảng 70% trước đó.
Tăng tốc trên cơ sở kết quả đã được nâng cao đáng kể của năm tài chính 2027 có nghĩa là tổng doanh thu năm tài chính 2028 của Nvidia sẽ đạt khoảng 741,5 tỷ USD, cao hơn khoảng 6% so với kỳ vọng chung của Phố Wall.
Tầm nhìn dài hạn này đến từ sự xác nhận kép từ các nhà cung cấp đám mây và chuỗi cung ứng. Báo cáo chỉ ra, đơn hàng tồn kho ngành của các nhà cung cấp đám mây quy mô siêu lớn đã tăng từ 2 nghìn tỷ USD ba tháng trước lên 2,5 nghìn tỷ USD.
Nhằm khóa chặt năng lực thượng nguồn, cam kết liên quan đến cung ứng tổng thể (Supply Commitments) của Nvidia tính đến cuối quý III đã tăng vọt từ 279 tỷ USD lên 390 tỷ USD, phần mới tăng chủ yếu là các thỏa thuận mua chip bộ nhớ nhiều niên hạn. Ban lãnh đạo đồng thời dự báo doanh thu nghiệp vụ CPU và nghiệp vụ cấp doanh nghiệp của năm tài chính 2028 đều sẽ tăng trưởng gấp đôi trở lên.
Mặc dù Bộ Thương mại Hoa Kỳ đã phát hành quy định kiểm soát xuất khẩu mới vào tuần 18 tháng 11, nhưng ban lãnh đạo cho biết nhu cầu điện toán toàn cầu vượt xa nguồn cung, đơn hàng bên ngoài đủ để bù đắp những ảnh hưởng do lệnh kiểm soát mang lại.
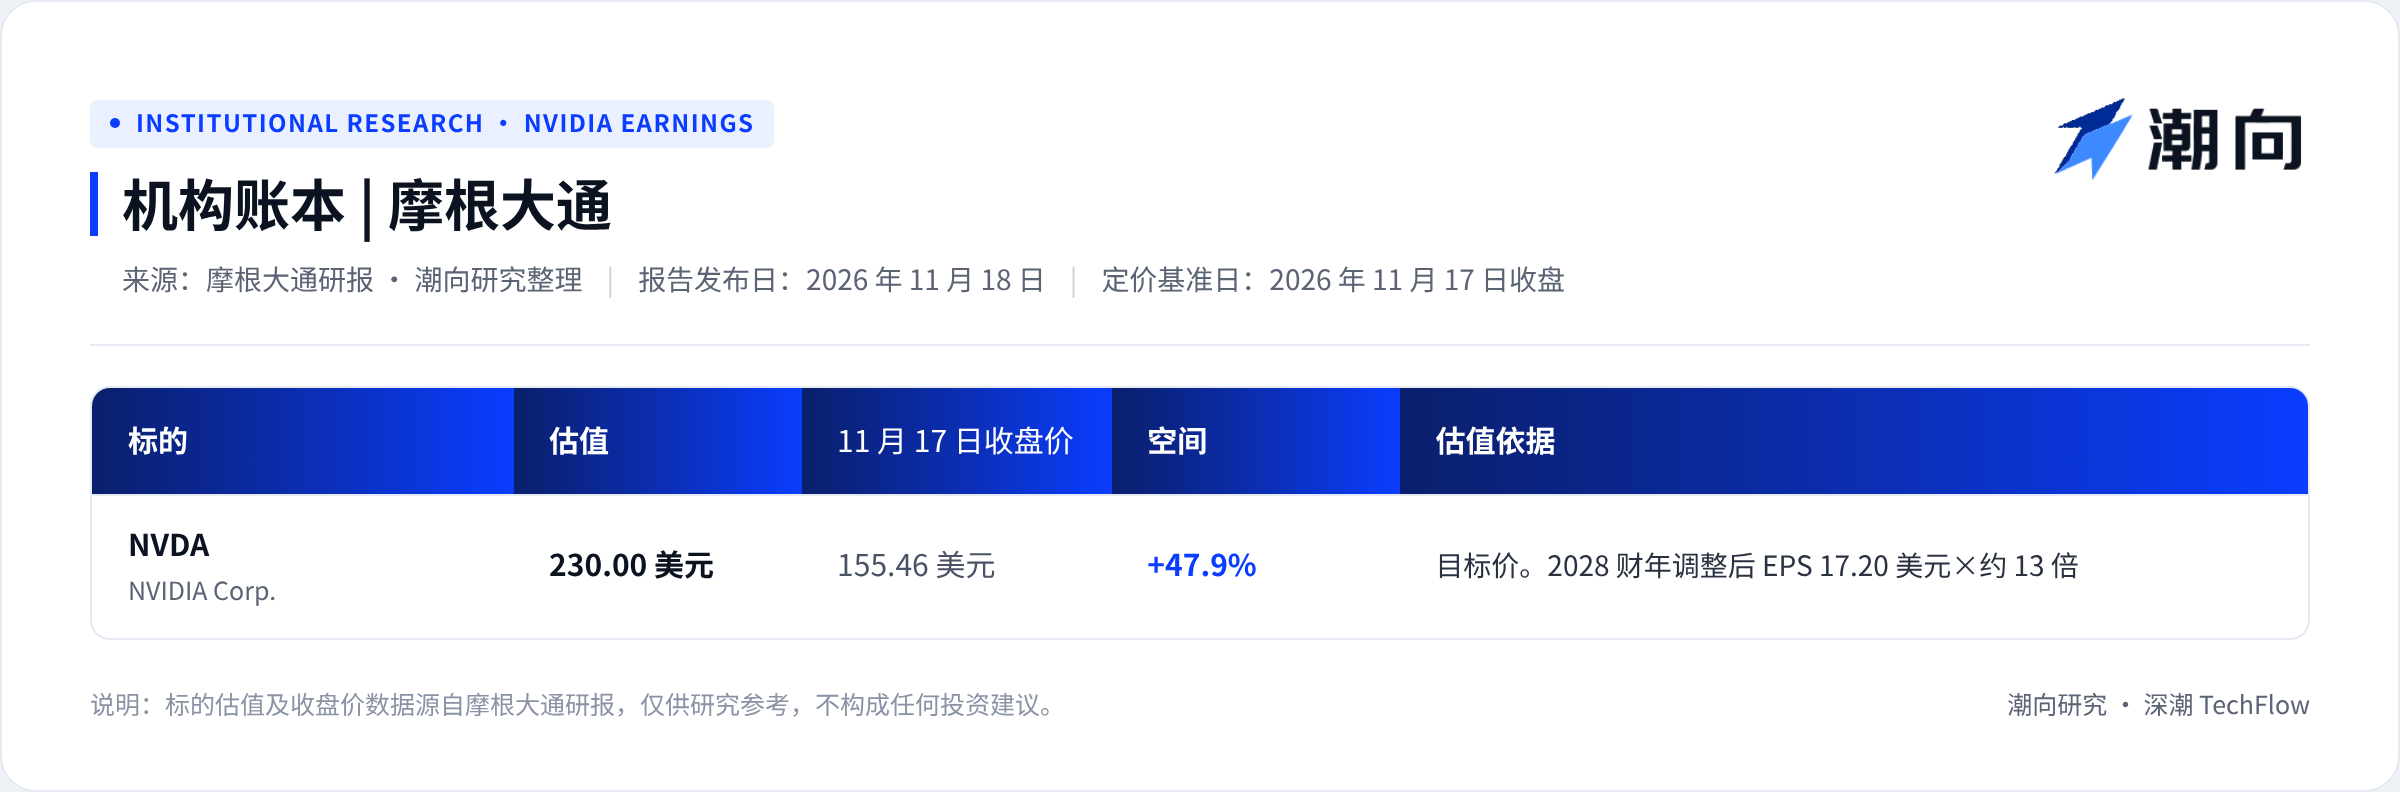
Dựa trên đó, JPMorgan điều chỉnh tăng dự báo EPS sau điều chỉnh cho Nvidia năm tài chính 2027 thêm 10% lên 9,66 USD, dự báo EPS sau điều chỉnh năm tài chính 2028 tăng mạnh 19% lên 17,20 USD, tương ứng với dự báo doanh thu đạt 741,511 tỷ USD.
Ba điểm treo vẫn chưa có lời giải
Nền tảng cơ bản tăng mạnh trên mọi mặt trận, nhưng JPMorgan trong báo cáo cảnh báo rõ ràng rằng cổ phiếu Nvidia vẫn sẽ đối mặt với biến động mạnh trong ngắn hạn vì ba vấn đề cốt lõi vẫn chưa tìm được lời giải.
Thứ nhất là rủi ro chuyển giao quản lý và thực thi. Hội đồng quản trị xác nhận trong cuộc gọi báo cáo tài chính rằng Jensen Huang sẽ không quay trở lại vị trí CEO, hiện đang tìm kiếm người thay thế vĩnh viễn. CEO tạm quyền Colette Kress nhấn mạnh lộ trình sản phẩm ba năm vẫn giữ nguyên, Vera Rubin Ultra sẽ ra mắt đúng hẹn năm 2027, kiến trúc thế hệ tiếp theo Feynman dự kiến ra mắt năm 2028. Nhưng việc duy trì nhịp độ ra mắt chip mỗi năm một đời, phối hợp chuỗi cung ứng khổng lồ và giữ chân nhân tài R&D hàng đầu trong giai đoạn chuyển giao lãnh đạo đều là thử thách nghiêm khắc đối với bất kỳ doanh nghiệp nào.
Thứ hai là bóng ma điều tra giám sát chưa tan. Mặc dù Nvidia đã ngừng gửi sản phẩm Hopper sang Trung Quốc và loại bỏ Trung Quốc khỏi hướng dẫn kết quả, nhưng báo cáo chỉ ra phạm vi điều tra của SEC và DoJ xoay quanh việc di chuyển dòng chip không chỉ dừng lại ở thị trường Trung Quốc, những điểm treo giám sát liên quan vẫn sẽ tiếp tục kìm hãm tâm lý thị trường.
Cuối cùng là nguồn vốn hạ tầng và nút thắt điện năng cho năm dương lịch 2028. Ban lãnh đạo khi đề cập hỗ trợ vốn sinh thái đã thận trọng hơn, đồng thời khẳng định rõ việc phân bổ năng lực chip hiện phụ thuộc vào mức độ sẵn sàng của khách hàng về đất đai, điện năng và không gian Datacenter.
Hiện tại cổ phiếu Nvidia niêm yết ở mức 155,46 USD, tính theo EPS sau điều chỉnh 17,20 USD của năm tài chính 2028 mà JPMorgan ước tính, hệ số P/E động chỉ đạt 9,0 lần. Ngân hàng này sử dụng P/E 13 lần (phù hợp với biên độ giao dịch 11-16 lần của công ty trong vài tháng gần đây) để đưa ra mục tiêu giá 230 USD, cho rằng dưới sự hỗ trợ của nhu cầu mạnh mẽ và tốc độ hoàn vốn cổ đông tăng nhanh, cổ phiếu vẫn có không gian phục hồi khá rộng lớn.
Sổ sách tổ chức
Bài viết này là tổng hợp và diễn giải của Xuoxiang Research đối với báo cáo nghiên cứu của các công ty chứng khoán bên thứ ba. Các xếp hạng, mục tiêu giá, dự báo lợi nhuận và phán đoán liên quan được trích dẫn trong bài đều là quan điểm của các phân tích viên công ty chứng khoán, chỉ phản ánh lập trường của tổ chức họ trực thuộc, không đại diện cho quan điểm của Xuoxiang Research, cũng không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được dùng làm cơ sở để mua bán bất kỳ chứng khoán nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo