Goldman Sachs dự báo kết quả kinh doanh Broadcom: Duy trì xếp hạng mua, hạ mục tiêu giá xuống 460 USD
Broadcom (AVGO) sắp công bố báo cáo tài chính mới nhất, Goldman Sachs đã điều chỉnh giá mục tiêu 12 tháng của cổ phiếu này xuống mức 460 USD từ 540 USD, nhưng vẫn duy trì xếp hạng "Mua". Trong báo cáo phát hành ngày 18 tháng 11 năm 2026, nhóm phân tích bán dẫn của Goldman Sachs do James Schneider dẫn dắt chỉ ra rằng mặc dù kết quả kinh doanh và các chỉ dẫn gần đây của công ty dự kiến sẽ vượt nhẹ kỳ vọng, yếu tố then chốt quyết định diễn biến giá cổ phiếu nằm ở tầm nhìn cho việc triển khai trung tâm dữ liệu vào năm 2028, cũng như thách thức về thị phần chip tùy chỉnh từ các đối thủ như MediaTek.
Kết quả kinh doanh khả quan vượt nhẹ kỳ vọng, điều chỉnh giảm bội số định giá kéo thấp giá mục tiêu
Kỳ vọng của thị trường đối với báo cáo tài chính lần này của Broadcom nói chung khá thấp.
Tuy nhiên, hưởng lợi từ đà tăng giá tốt hơn thị trường chung trong tuần qua, tâm lý thị trường đã có dấu hiệu ấm lên. Goldman Sachs dự báo kết quả hoạt động và các chỉ dẫn cho quý IV niên độ 2026 (FY4Q26) cũng như quý I niên độ 2027 (FY1Q27) của Broadcom đều sẽ vượt nhẹ kỳ vọng.
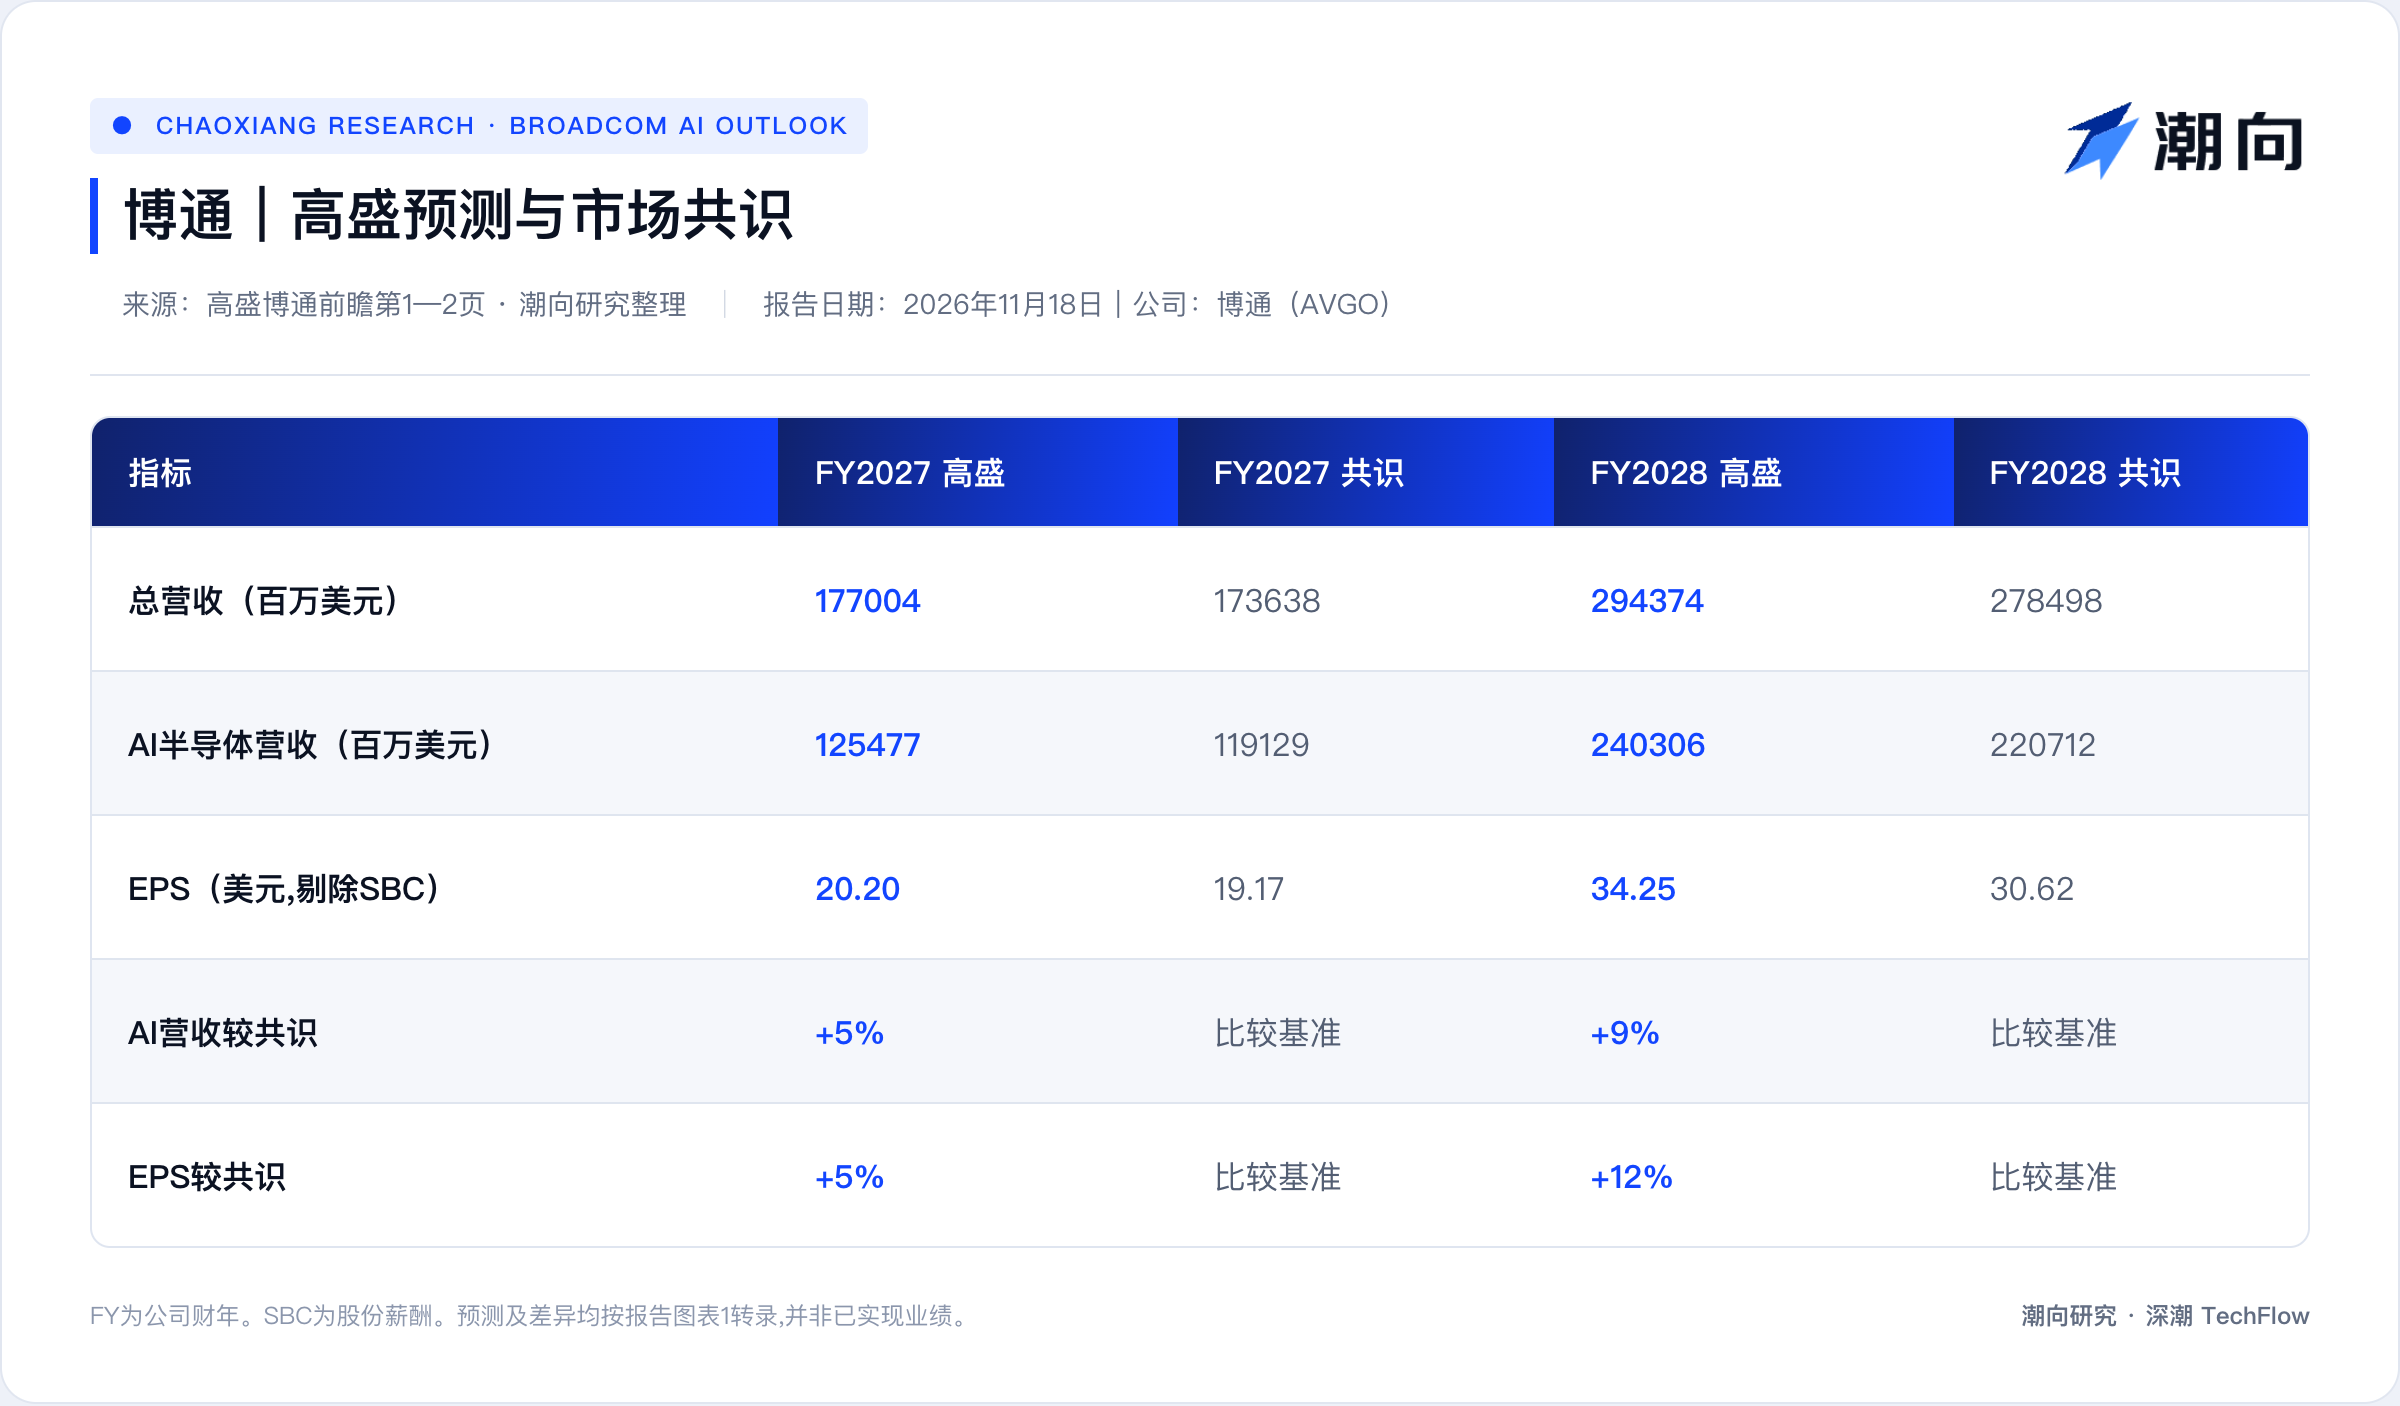
Cụ thể trong các dự báo tài chính, Goldman Sachs ước tính tổng doanh thu của Broadcom trong niên độ 2027 đạt 177,004 tỷ USD, cao hơn con số kỳ vọng nhất quán của thị trường là 173,639 tỷ USD; lợi nhuận trên mỗi cổ phiếu (EPS) dự kiến đạt 20,20 USD, cao hơn 5% so với kỳ vọng nhất quán. Sang niên độ 2028, tổng doanh thu dự kiến tăng vọt lên 294,374 tỷ USD và EPS đạt 34,25 USD, tương ứng vượt quá kỳ vọng nhất quán lần lượt 6% và 12%.
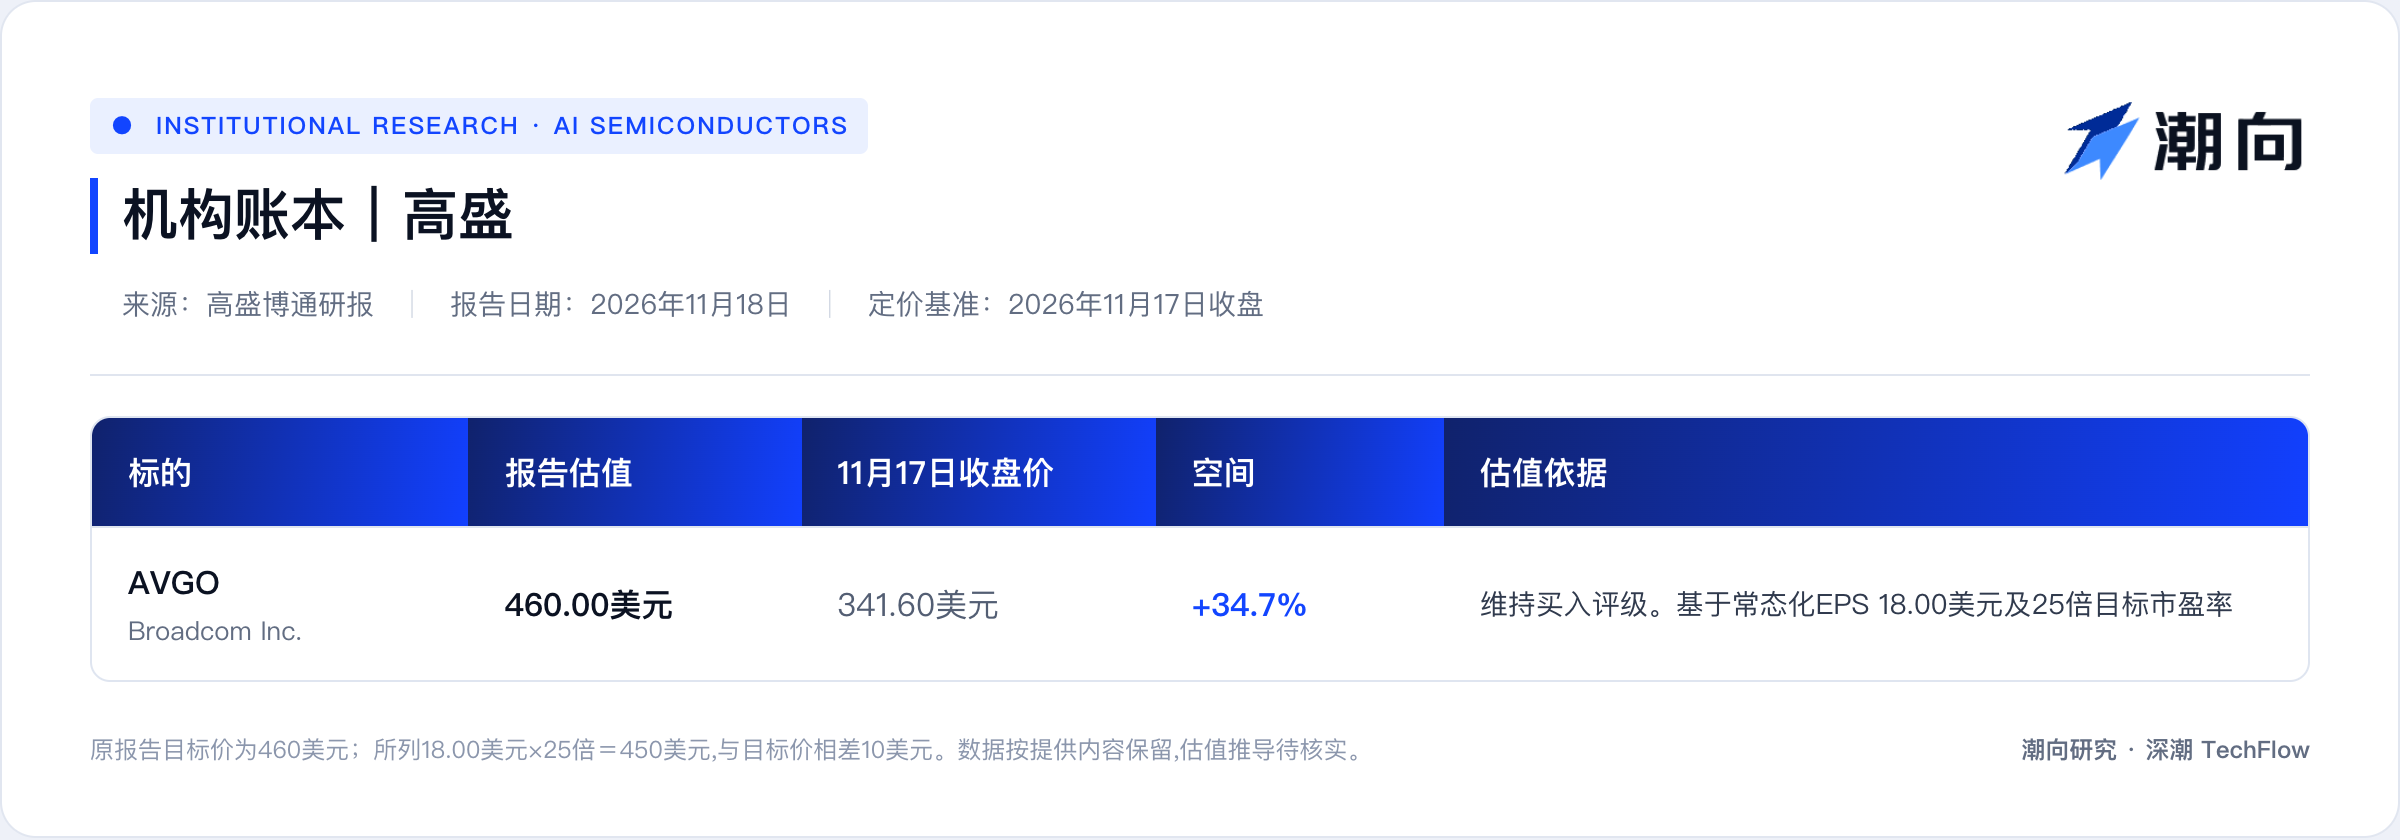
Dù kỳ vọng về lợi nhuận vẫn rất mạnh, giá mục tiêu lại bị hạ thấp. Goldman Sachs đã điều chỉnh giảm giá mục tiêu 12 tháng của Broadcom từ 540 USD xuống còn 460 USD, tương ứng với không gian tăng trưởng tiềm năng khoảng 34,7% (dựa trên mức đóng cửa ngày 17 tháng 11 năm 2026 là 341,60 USD).
Nguyên nhân của việc điều chỉnh giảm nằm ở xu hướng hạ thấp mức định giá trung bình trong ngành. Goldman Sachs giữ nguyên dự báo EPS thường hóa 18,00 USD cho Broadcom, nhưng đã điều chỉnh giảm bội số định giá mục tiêu từ mức 30 lần xuống còn 25 lần.
Nhóm đám mây mới thúc đẩy 70% chip tùy chỉnh, nguồn vốn và điện năng trở thành biến số
Việc cuộc gọi thảo luận kết quả kinh doanh có đưa ra được tầm nhìn dài hạn rõ ràng hơn hay không sẽ trực tiếp chi phối dao động giá cổ phiếu.
Hoạt động kinh doanh AI vẫn là động lực tăng trưởng cốt lõi của Broadcom. Goldman Sachs dự báo doanh thu bán dẫn AI của Broadcom trong niên độ 2027 sẽ đạt 125,477 tỷ USD, và tiếp tục tăng gấp đôi lên 240,306 tỷ USD trong niên độ 2028, tương ứng cao hơn 5% và 9% so với kỳ vọng nhất quán của thị trường. Ngược lại, hoạt động bán dẫn phi AI và phần mềm cơ sở hạ tầng mang tính chất tương đối ổn định, với Goldman Sachs đưa ra dự báo doanh thu hai mảng này trong niên độ 2027 thấp hơn lần lượt 5% và 3% so với kỳ vọng nhất quán.
Nền tảng支撑cho sự tăng trưởng mạnh mẽ này là kế hoạch triển khai khổng lồ về chip tăng tốc tùy chỉnh (XPU), tuy nhiên những nút thắt về vốn và cơ sở hạ tầng của phía người mua đang gây lo ngại cho thị trường.
Goldman Sachs tiết lộ rằng trong tổng khối lượng triển khai XPU tùy chỉnh khoảng 10 GW được lập kế hoạch cho niên độ 2027 của Broadcom, nhóm nhà cung cấp đám mây quy mô lớn mới nổi (Emerging Hyperscalers) chiếm khoảng 6,3 GW. Đến niên độ 2028, mục tiêu triển khai XPU tùy chỉnh của Broadcom dự kiến tăng gấp đôi lên 20 GW, trong đó tỷ trọng của các nhà cung cấp đám mây mới nổi tiếp tục leo lên khoảng 75%.
Sau cuộc bầu cử giữa kỳ ở Mỹ, các nhà đầu tư đang ngày càng tăng cường xem xét vấn đề thiếu hụt nguồn cung đất đai, điện năng và không gian đặt máy chủ (LPS) cho năm 2028. Đồng thời, các nhà cung cấp đám mây mới nổi phụ thuộc rất nhiều vào nguồn tài trợ bên ngoài, khiến tính ổn định của dòng vốn trực tiếp quyết định đơn hàng có thể giao đúng hạn hay không. Goldman Sachs nhận định nếu ban lãnh đạo có thể cung cấp những chi tiết cụ thể trong cuộc gọi thảo luận kết quả, xóa tan mối lo ngại của thị trường về khả năng giao hàng năm 2027 và việc hiện thực hóa mục tiêu 20 GW vào năm 2028, thì đó sẽ là chất xúc tác quan trọng thúc đẩy giá cổ phiếu.
MediaTek gia nhập thị trường làm tăng cạnh tranh, thị phần của Google thu hút sự chú ý
Ngoài các rào cản về cơ sở hạ tầng vật lý và hạn chế về tài trợ, cục diện cạnh tranh trong phân khúc chip tùy chỉnh cũng đang thay đổi.
Khi nhu cầu sức mạnh tính toán AI dần dịch chuyển sang hướng tùy chỉnh, các đối thủ như MediaTek đang nhanh chóng thâm nhập thị trường ASIC. Goldman Sachs chỉ ra rằng nhà đầu tư đang đặc biệt theo dõi mức độ gắn kết khách hàng của Broadcom trong chu kỳ sản phẩm XPU thế hệ mới, đặc biệt là độ ổn định của thị phần tại các khách hàng trọng điểm lớn như Google.
Nếu ban lãnh đạo có thể công bố thêm tiến độ hợp tác lâu dài cho các dự án chip tùy chỉnh thế hệ mới, điều này sẽ giúp làm dịu nỗi lo mất thị phần từ phía thị trường.
Nhìn về diễn biến thị trường sau khi báo cáo tài chính được công bố, Goldman Sachs nhận định nhà đầu tư vẫn sẽ tập trung vào hai mâu thuẫn cốt lõi để thao lược: một là khả năng tiếp nhận thực tế của các nhà cung cấp đám mây mới nổi vào năm 2027 dưới bối cảnh siết chặt tài trợ bên ngoài; hai là tiến độ tháo gỡ nút thắt về điện năng và mặt bằng trung tâm dữ liệu năm 2028. Báo cáo đồng thời cảnh báo bốn rủi ro giảm giá, bao gồm chi tiêu cho cơ sở hạ tầng AI chậm lại, mất thị phần hoạt động điện toán tùy chỉnh, tình trạng tồn kho chip phi AI tiêu thụ chậm hơn dự kiến, và áp lực cạnh tranh gia tăng đối với mảng phần mềm VMware.
Bài viết này là bản tổng hợp và giải thích các báo cáo nghiên cứu từ công ty chứng khoán bên thứ ba do TechFlow thực hiện. Các xếp hạng, giá mục tiêu, dự báo lợi nhuận và nhận định liên quan được trích dẫn trong bài đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức nơi họ công tác, không phản ánh quan điểm của TechFlow và cũng không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường tiềm ẩn rủi ro, quyết định cần độc lập. Bài viết này không nên được xem làm căn cứ để mua/bán bất kỳ giấy tờ có giá nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo