Mỗi lần 《GTA》 phát hành đều trùng đúng lúc khủng hoảng tài chính? Lần này 《GTA 6》 lại trùng ngày IPO của Anthropic.
Bài viết: Lucas, TechFlow
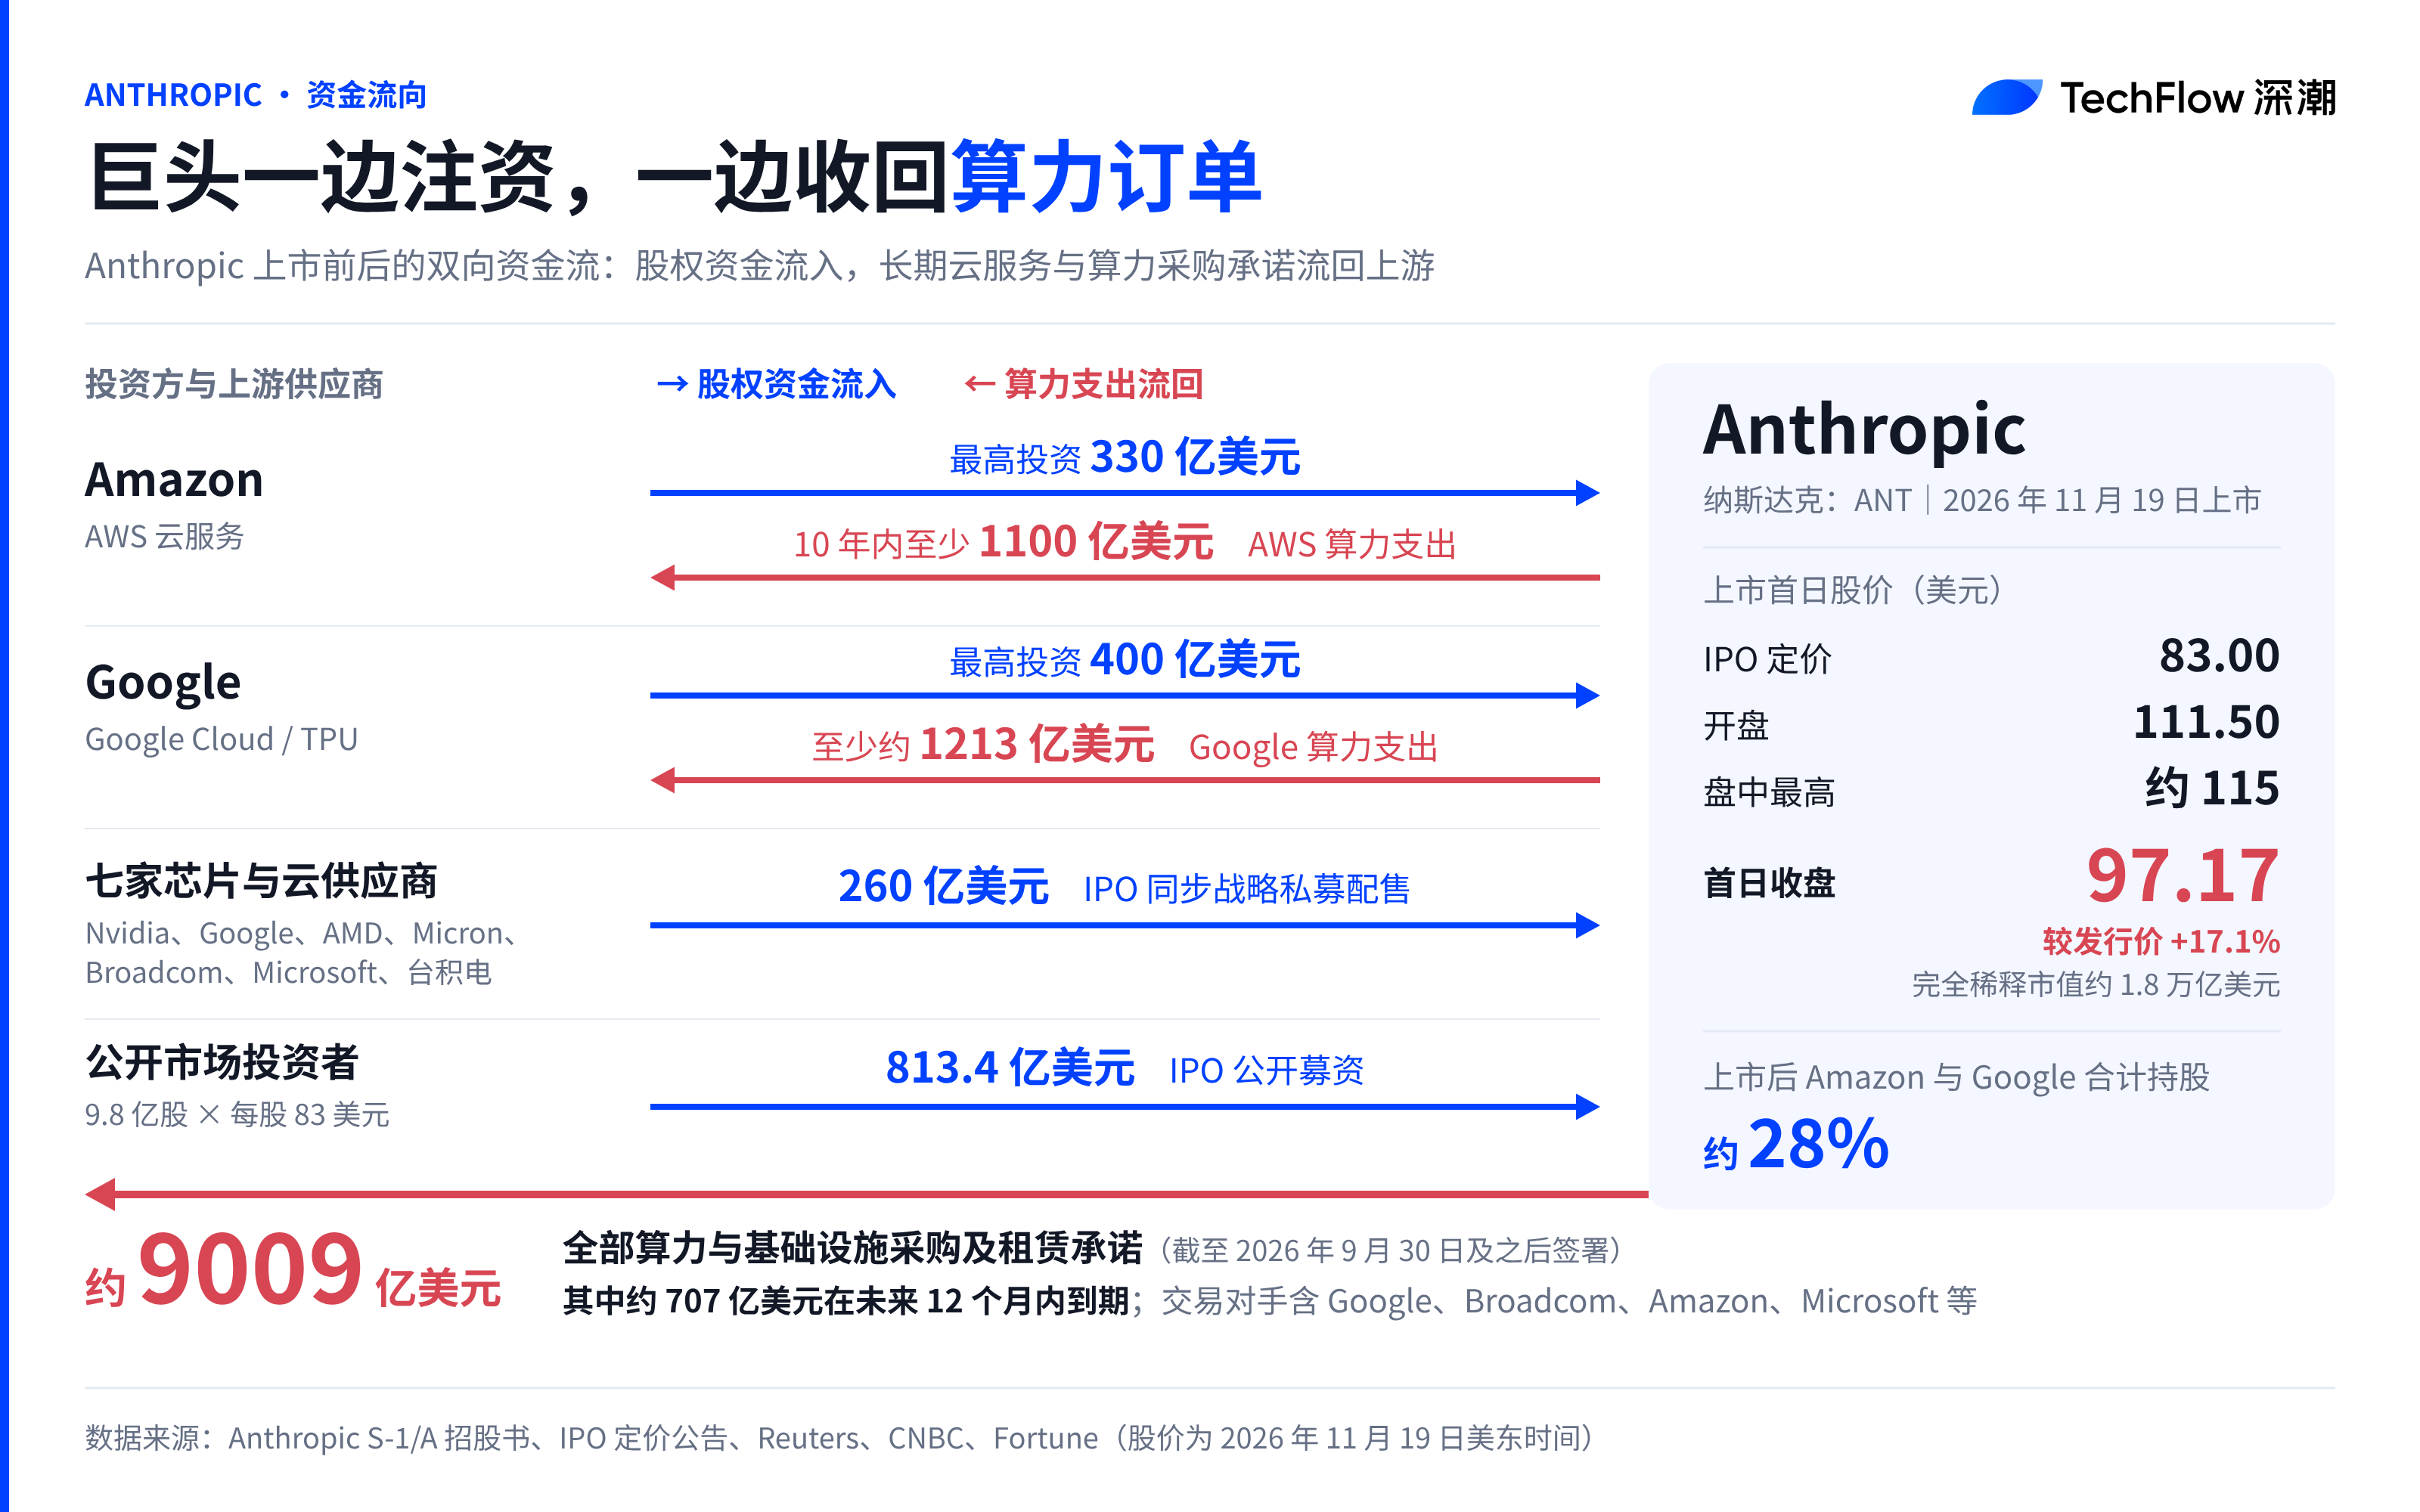
Ngày 19 tháng 11 năm 2026, "GTA 6" mở khóa trên các nền tảng máy chủ (console), cùng ngày Anthropic niêm yết tại Sở giao dịch chứng khoán Nasdaq với giá 83 USD/cổ phiếu (mã ANT), chạm mức cao nhất trong phiên là 115,10 USD và đóng cửa ở mức 97,17 USD.
Mạng xã hội nhanh chóng lan truyền bảng đối chiếu "Năm ra mắt GTA và các cuộc khủng hoảng tài chính", gán hết mọi chuyện về khủng hoảng tài chính châu Á năm 1997, cơn sốt Internet năm 1999, sự vỡ bong bóng năm 2001 và sóng thần nợ thế chấp phụ năm 2008 lên đầu tựa game này.
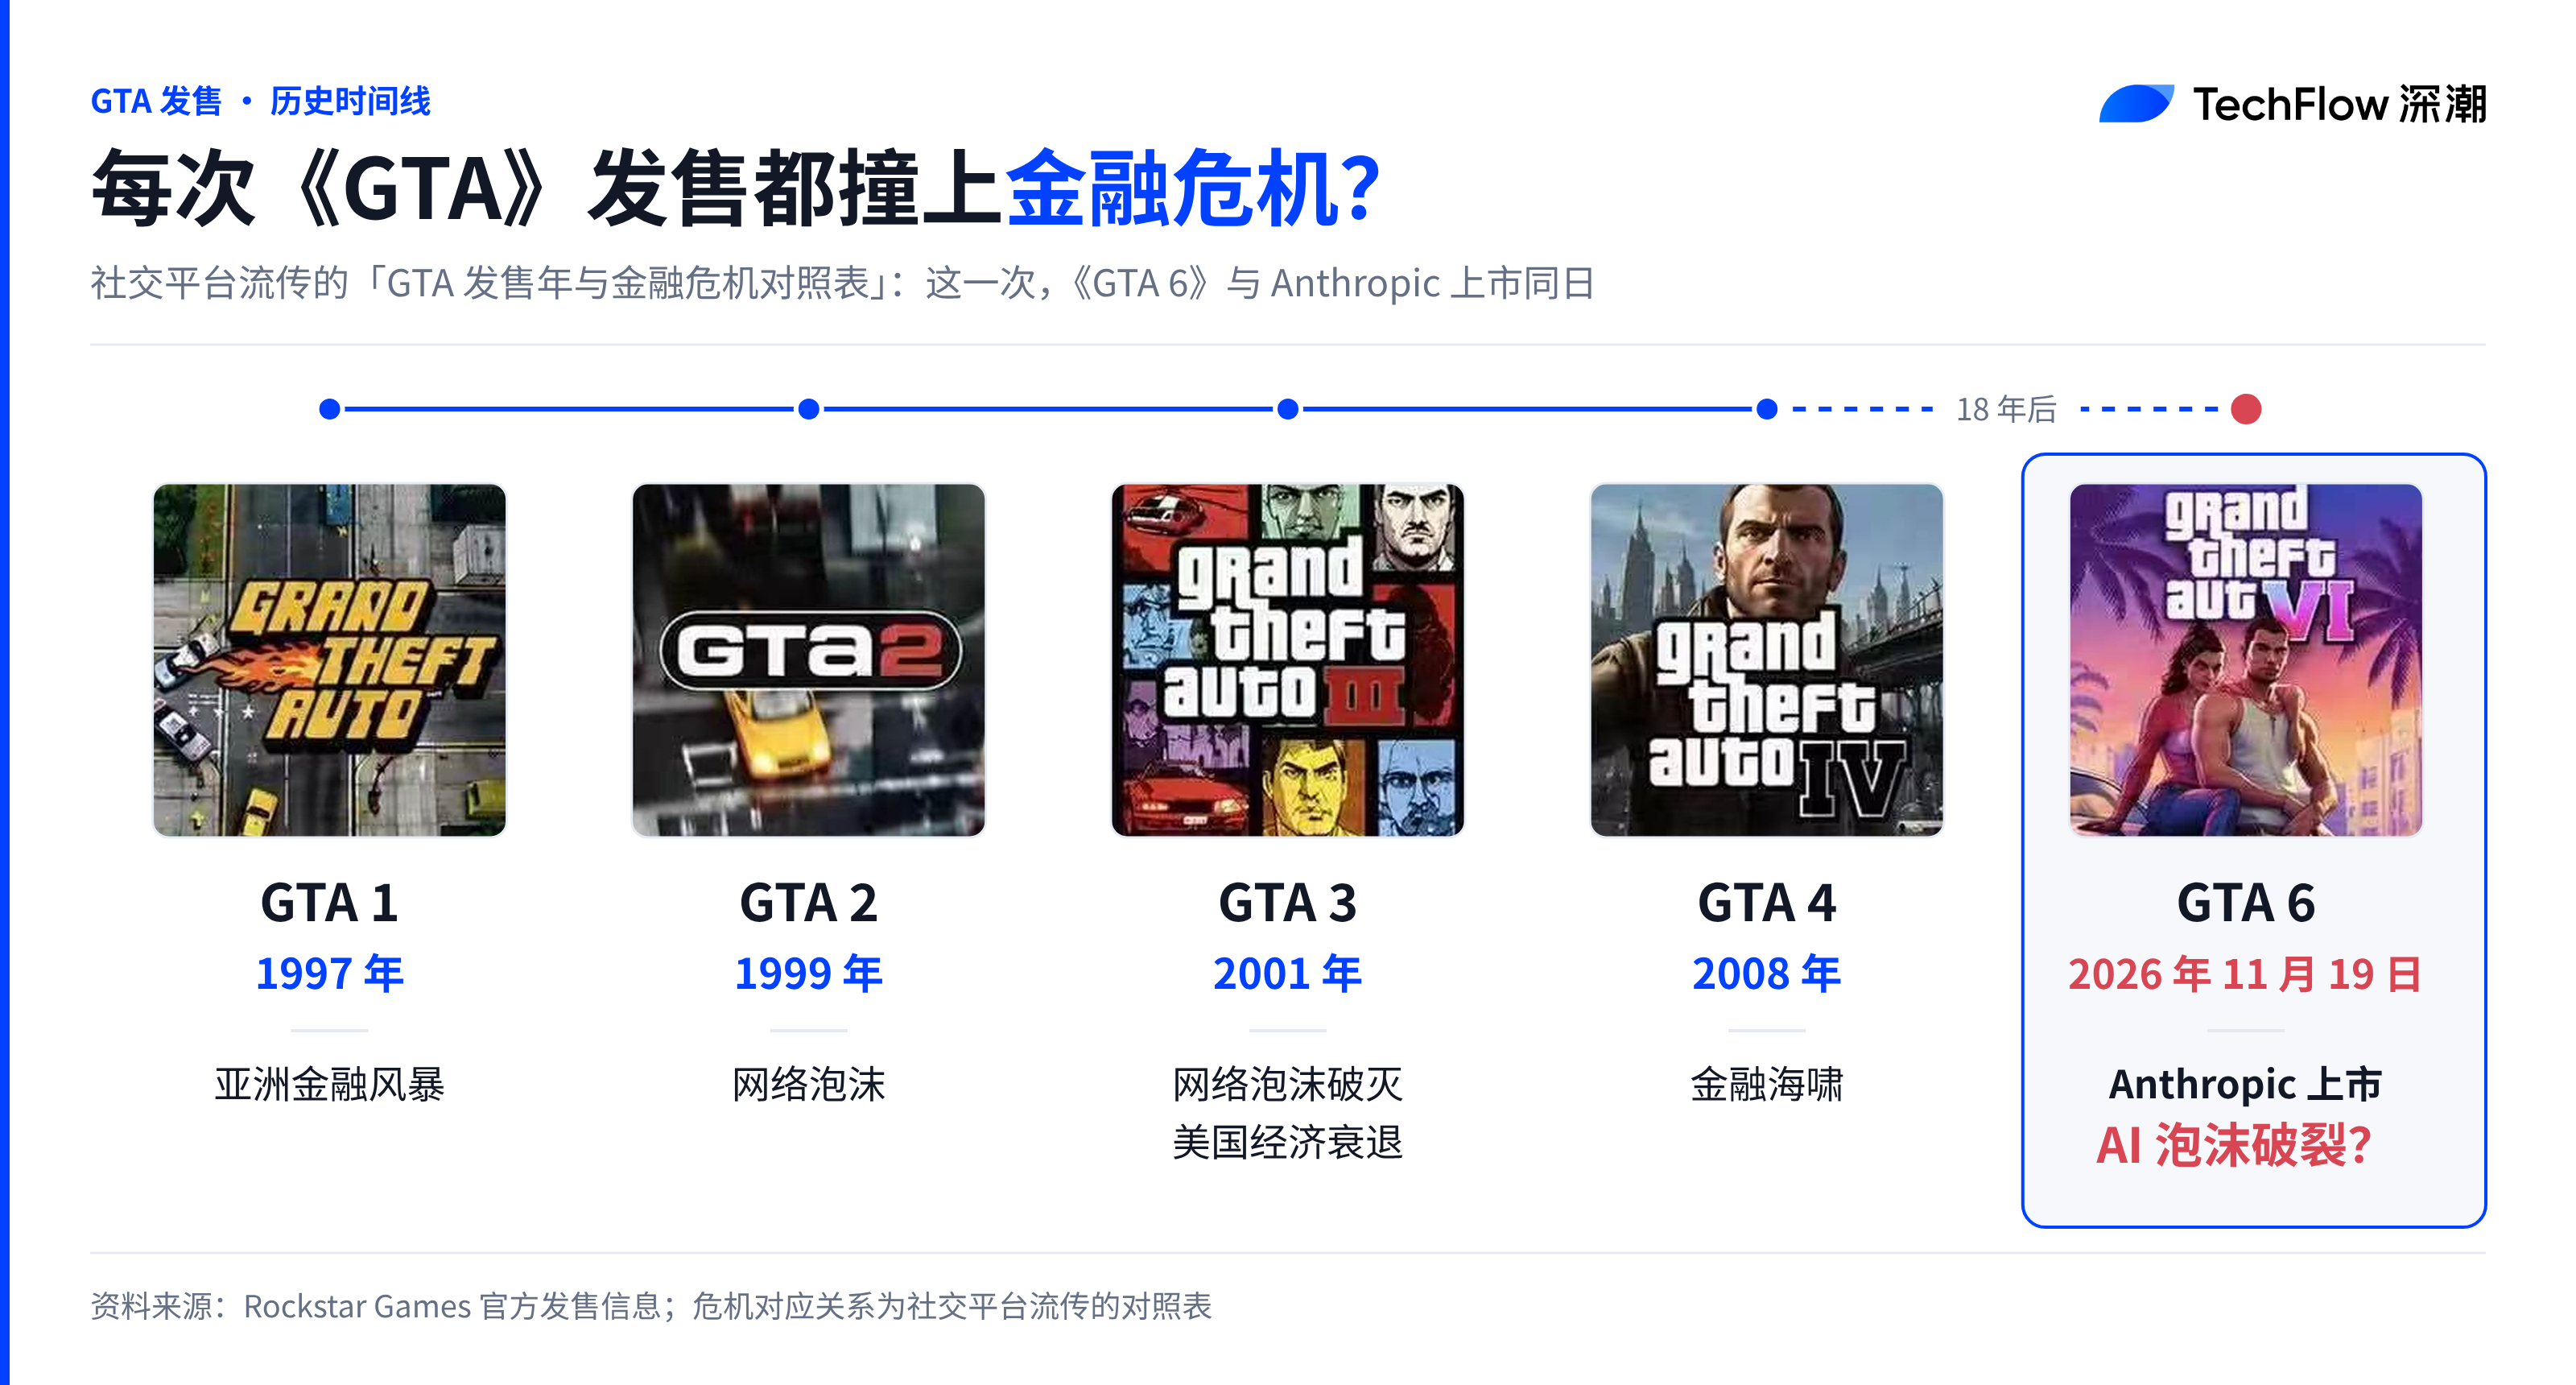
Những trò đùa quanh tựa game chỉ là chuyện phiếm nhàn nhã; điều mới thực sự là tâm điểm mà Phố Wall đang theo dõi sát sao đó là vụ đối soát bong bóng AI đằng sau đợt IPO quy mô lớn nhất trong lịch sử thương mại.
Công ty khổng lồ vừa rót vốn, vừa thu hồi tiền mua chip
Suốt một năm qua, lý do hàng đầu khiến Phố Wall nghi ngờ AI chỉ là một trò chơi tài chính được gọi là "tài trợ vòng lặp" (circular financing).
Trong hoạt động thương mại bình thường, khách hàng sẽ bỏ tiền mua sản phẩm của nhà cung cấp. Tuy nhiên, với chuỗi cung ứng điện toán AI năm 2026, các nhà sản xuất chip và gã khổng lồ điện toán đám mây ở thượng nguồn trước tiên sẽ rót vốn vào công ty phát triển mô hình lớn, sau đó công ty này lại dùng chính khoản tiền đó để ký hợp đồng thuê dịch vụ đám mây dài hạn và mua chip, làm dòng tiền chảy ngược trở lại báo cáo tài chính của phía thượng nguồn.
Hồ sơ đăng ký S-1 được cập nhật của Anthropic đã cung cấp những con số cụ thể. Amazon cam kết đầu tư tối đa 33 tỷ USD vào Anthropic, đổi lại Anthropic hứa hẹn sẽ chi trả ít nhất 110 tỷ USD cho dịch vụ điện toán đám mây AWS trong vòng mười năm. Google đầu tư tối đa 40 tỷ USD, và Anthropic cam kết chi ít nhất 121 tỷ USD cho Google Cloud.
Giao dịch vòng lặp tài chính này đã đạt đến đỉnh điểm ngay trong ngày niêm yết cổ phiếu 19 tháng 11.
Đợt huy động vốn công chúng của Anthropic đạt 81,34 tỷ USD, song hành cùng đó là việc phát hành riêng tư chiến lược trị giá 26 tỷ USD với các nhà đầu tư góp vốn chính là sáu gã khổng lồ cung cấp chip và dịch vụ đám mây cốt lõi: Nvidia, Google, AMD, Micron, Broadcom và Microsoft.
Sau khi niêm yết, Amazon và Google cùng nắm giữ gần 30% cổ phần của Anthropic. Trên sổ sách, tổng các cam kết mua điện toán của công ty lên tới khoảng 900,9 tỷ USD, với xấp xỉ 69,8 tỷ USD sẽ đến hạn thanh toán trong vòng 12 tháng tới.
Trong bài phân tích ngày 10 tháng 11, cựu nhân viên giao dịch Morgan Stanley và Tổng giám đốc Weiss Multi-Strategy Advisers, Jordi Visser, đã thẳng thắn chỉ ra Nvidia là động lực then chốt của cơ chế tài trợ vòng lặp. Ông nhận định rằng vòng tròn khép kín giữa việc nhà cung cấp cung cấp gói tài trợ hoặc bảo lãnh thuê mua cho khách hàng, rồi khách hàng dùng chính khoản tiền đó để đặt mua chip, tuy chưa chắc chắn dẫn đến sụp đổ ngay lập tức, nhưng đã siết chặt mối liên hệ về đòn bẩy tài chính của cả chuỗi cung ứng.
Ai là người đang bỏ tiền thật ra trả phí?
Nếu toàn bộ chuỗi cung ứng chỉ xoay quanh việc các gã khổng lồ tung hứng dòng tiền cho nhau, thì cuộc chơi này chẳng thể nào trụ vững cho đến giờ khắc敲响 chuông niêm yết. Một bộ dữ liệu khách hàng nhỏ lẻ khác được công bố trong hồ sơ đăng ký IPO của Anthropic lại cung cấp bằng chứng hoàn toàn trái ngược.
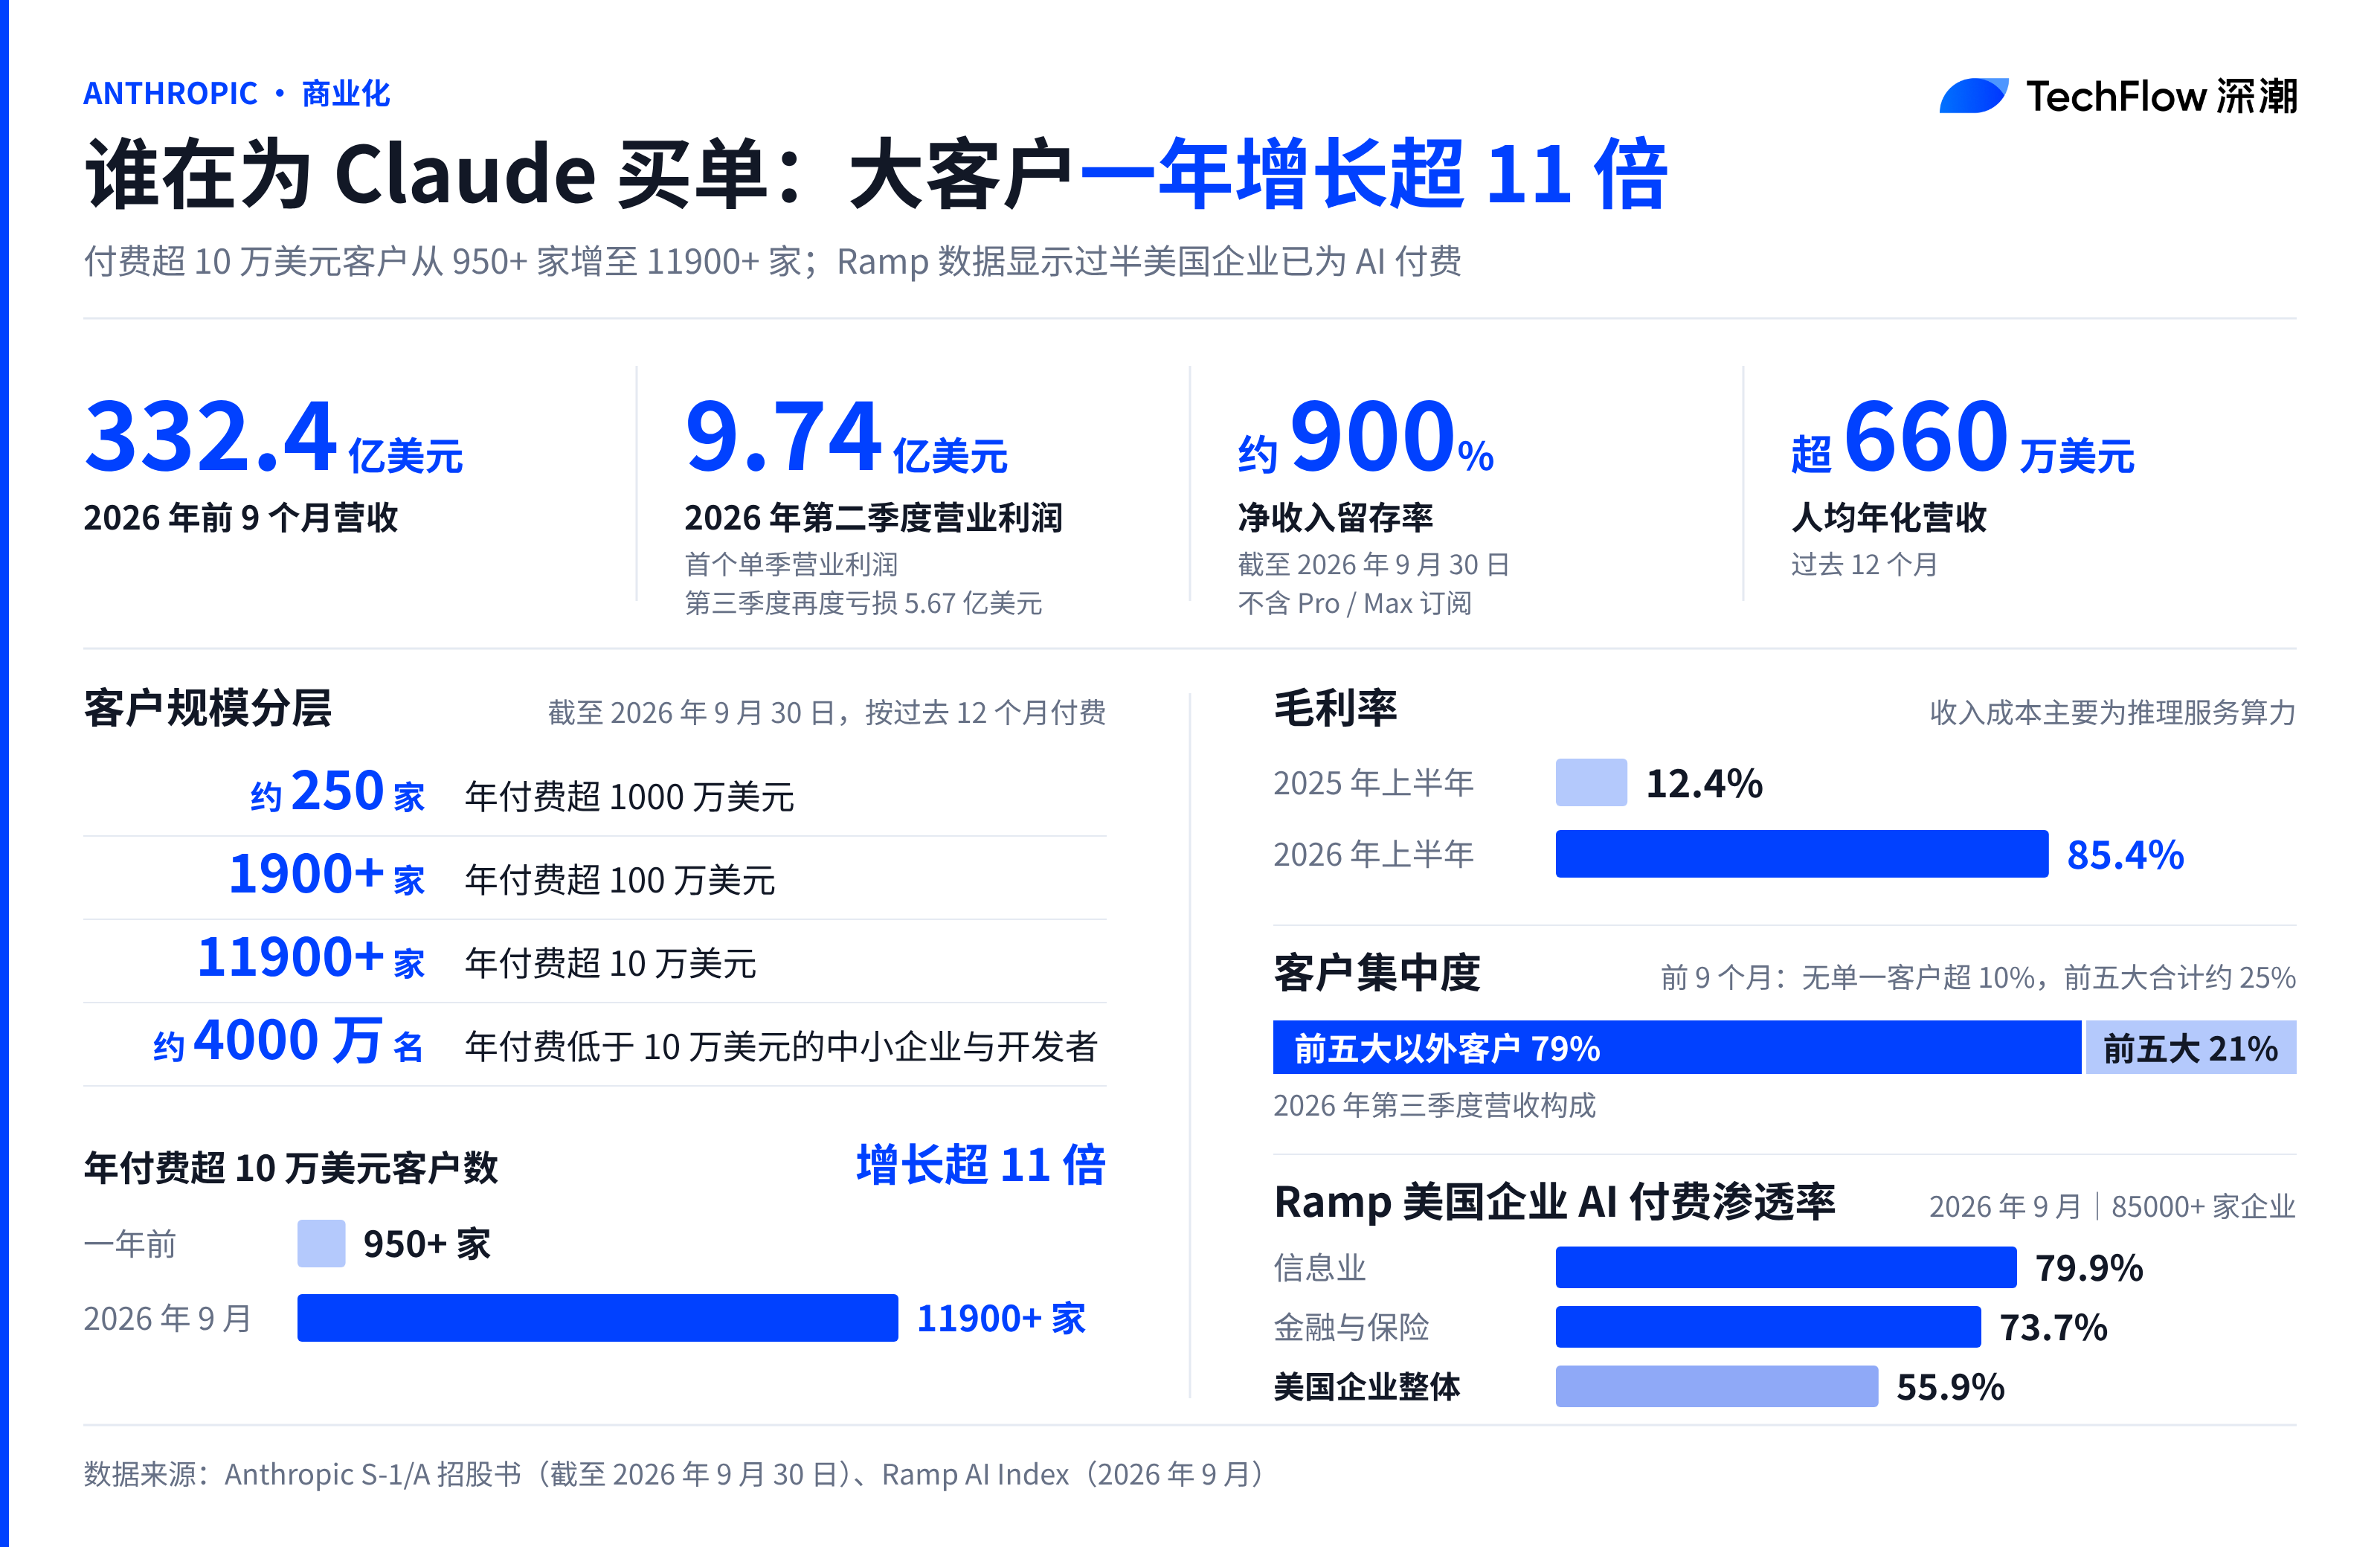
Tính đến ngày 30 tháng 9 năm 2026, số lượng khách hàng tổ chức chi trả hơn 100.000 USD cho Anthropic trong mười hai tháng qua đã vượt mốc 11.900, tăng hơn mười một lần so với mức 950 khách hàng cách đây một năm. Số khách hàng chi trả trên 1 triệu USD/năm vượt mốc 1.900, trong khi nhóm khách hàng doanh nghiệp hàng đầu chi trả trên 10 triệu USD/năm đạt khoảng 250.
Bên cạnh đó, công ty cũng phục vụ khoảng 40 triệu khách hàng bao gồm doanh nghiệp vừa và nhỏ cùng các nhà phát triển cá nhân với mức chi trả dưới 100.000 USD/năm. Thu nhập bình quân trên mỗi nhân viên mỗi năm đạt ngưỡng cao kỷ lục 6,6 triệu USD.
Cơ cấu doanh thu của công ty cũng không hề dựa dẫm vào việc phải trông cậy vào một vài ông lớn rót ngân khố.
Trong tổng doanh thu 33,24 tỷ USD ghi nhận trong chín tháng đầu năm 2026, không có bất kỳ khách hàng đơn lẻ nào chiếm quá 10% tổng doanh thu. Tỷ trọng của năm khách hàng lớn nhất đã giảm xuống còn xấp xỉ 25%, và trong Quý 3, khoảng 79% doanh thu đến từ khối lượng khách hàng rộng rãi nằm ngoài top 5.
Bảng kết quả kinh doanh cũng minh chứng cho tốc độ thương mại hóa mạnh mẽ. Tỷ lệ giữ chân doanh thu ròng của công ty chạm mức rất cao khoảng 900%, biên lợi nhuận gộp từ hoạt động suy luận (inference) trong nửa đầu năm nay đã tăng vọt từ 12,4% cùng kỳ năm ngoái lên 85,4%, đồng thời ghi nhận mức lợi nhuận từ hoạt động kinh doanh 974 triệu USD trong Quý 2, đánh dấu cột mốc cao nhất trong lịch sử công ty.
Chỉ số Tiếp nhận AI do nền tảng quản lý chi tiêu doanh nghiệp Ramp công bố vào tháng 9 năm 2026 cũng khẳng định nhu cầu đang thấm sâu. Đối với hơn 85.000 doanh nghiệp Mỹ trên nền tảng của họ, đã có 55,9% tiến hành mua sắm phần mềm AI có trả phí thực tế, với tỷ lệ thâm nhập đạt 79,9% ở lĩnh vực Công nghệ thông tin và 73,7% ở ngành Tài chính – Bảo hiểm.
Đằng sau bề nổi các gã khổng lồ điện toán đám mây rót vốn cứu trợ lẫn nhau, thì các giải pháp tự động sinh mã và tối ưu quy trình làm việc doanh nghiệp thực sự đã tạo ra những nhu cầu thương mại hữu hình có khả năng tính phí.
Điểm dễ tổn thương thực sự nằm ở túi tiền của phe trả phí
Khi đã nhìn thấu cơ chế rót vốn vòng lặp của các gã khổng lồ và hoạt động chi trả từ doanh nghiệp, thì mắt xích mỏng manh nhất trên toàn chuỗi dòng tiền thực chất lại nằm ẩn ở tầng trung gian.
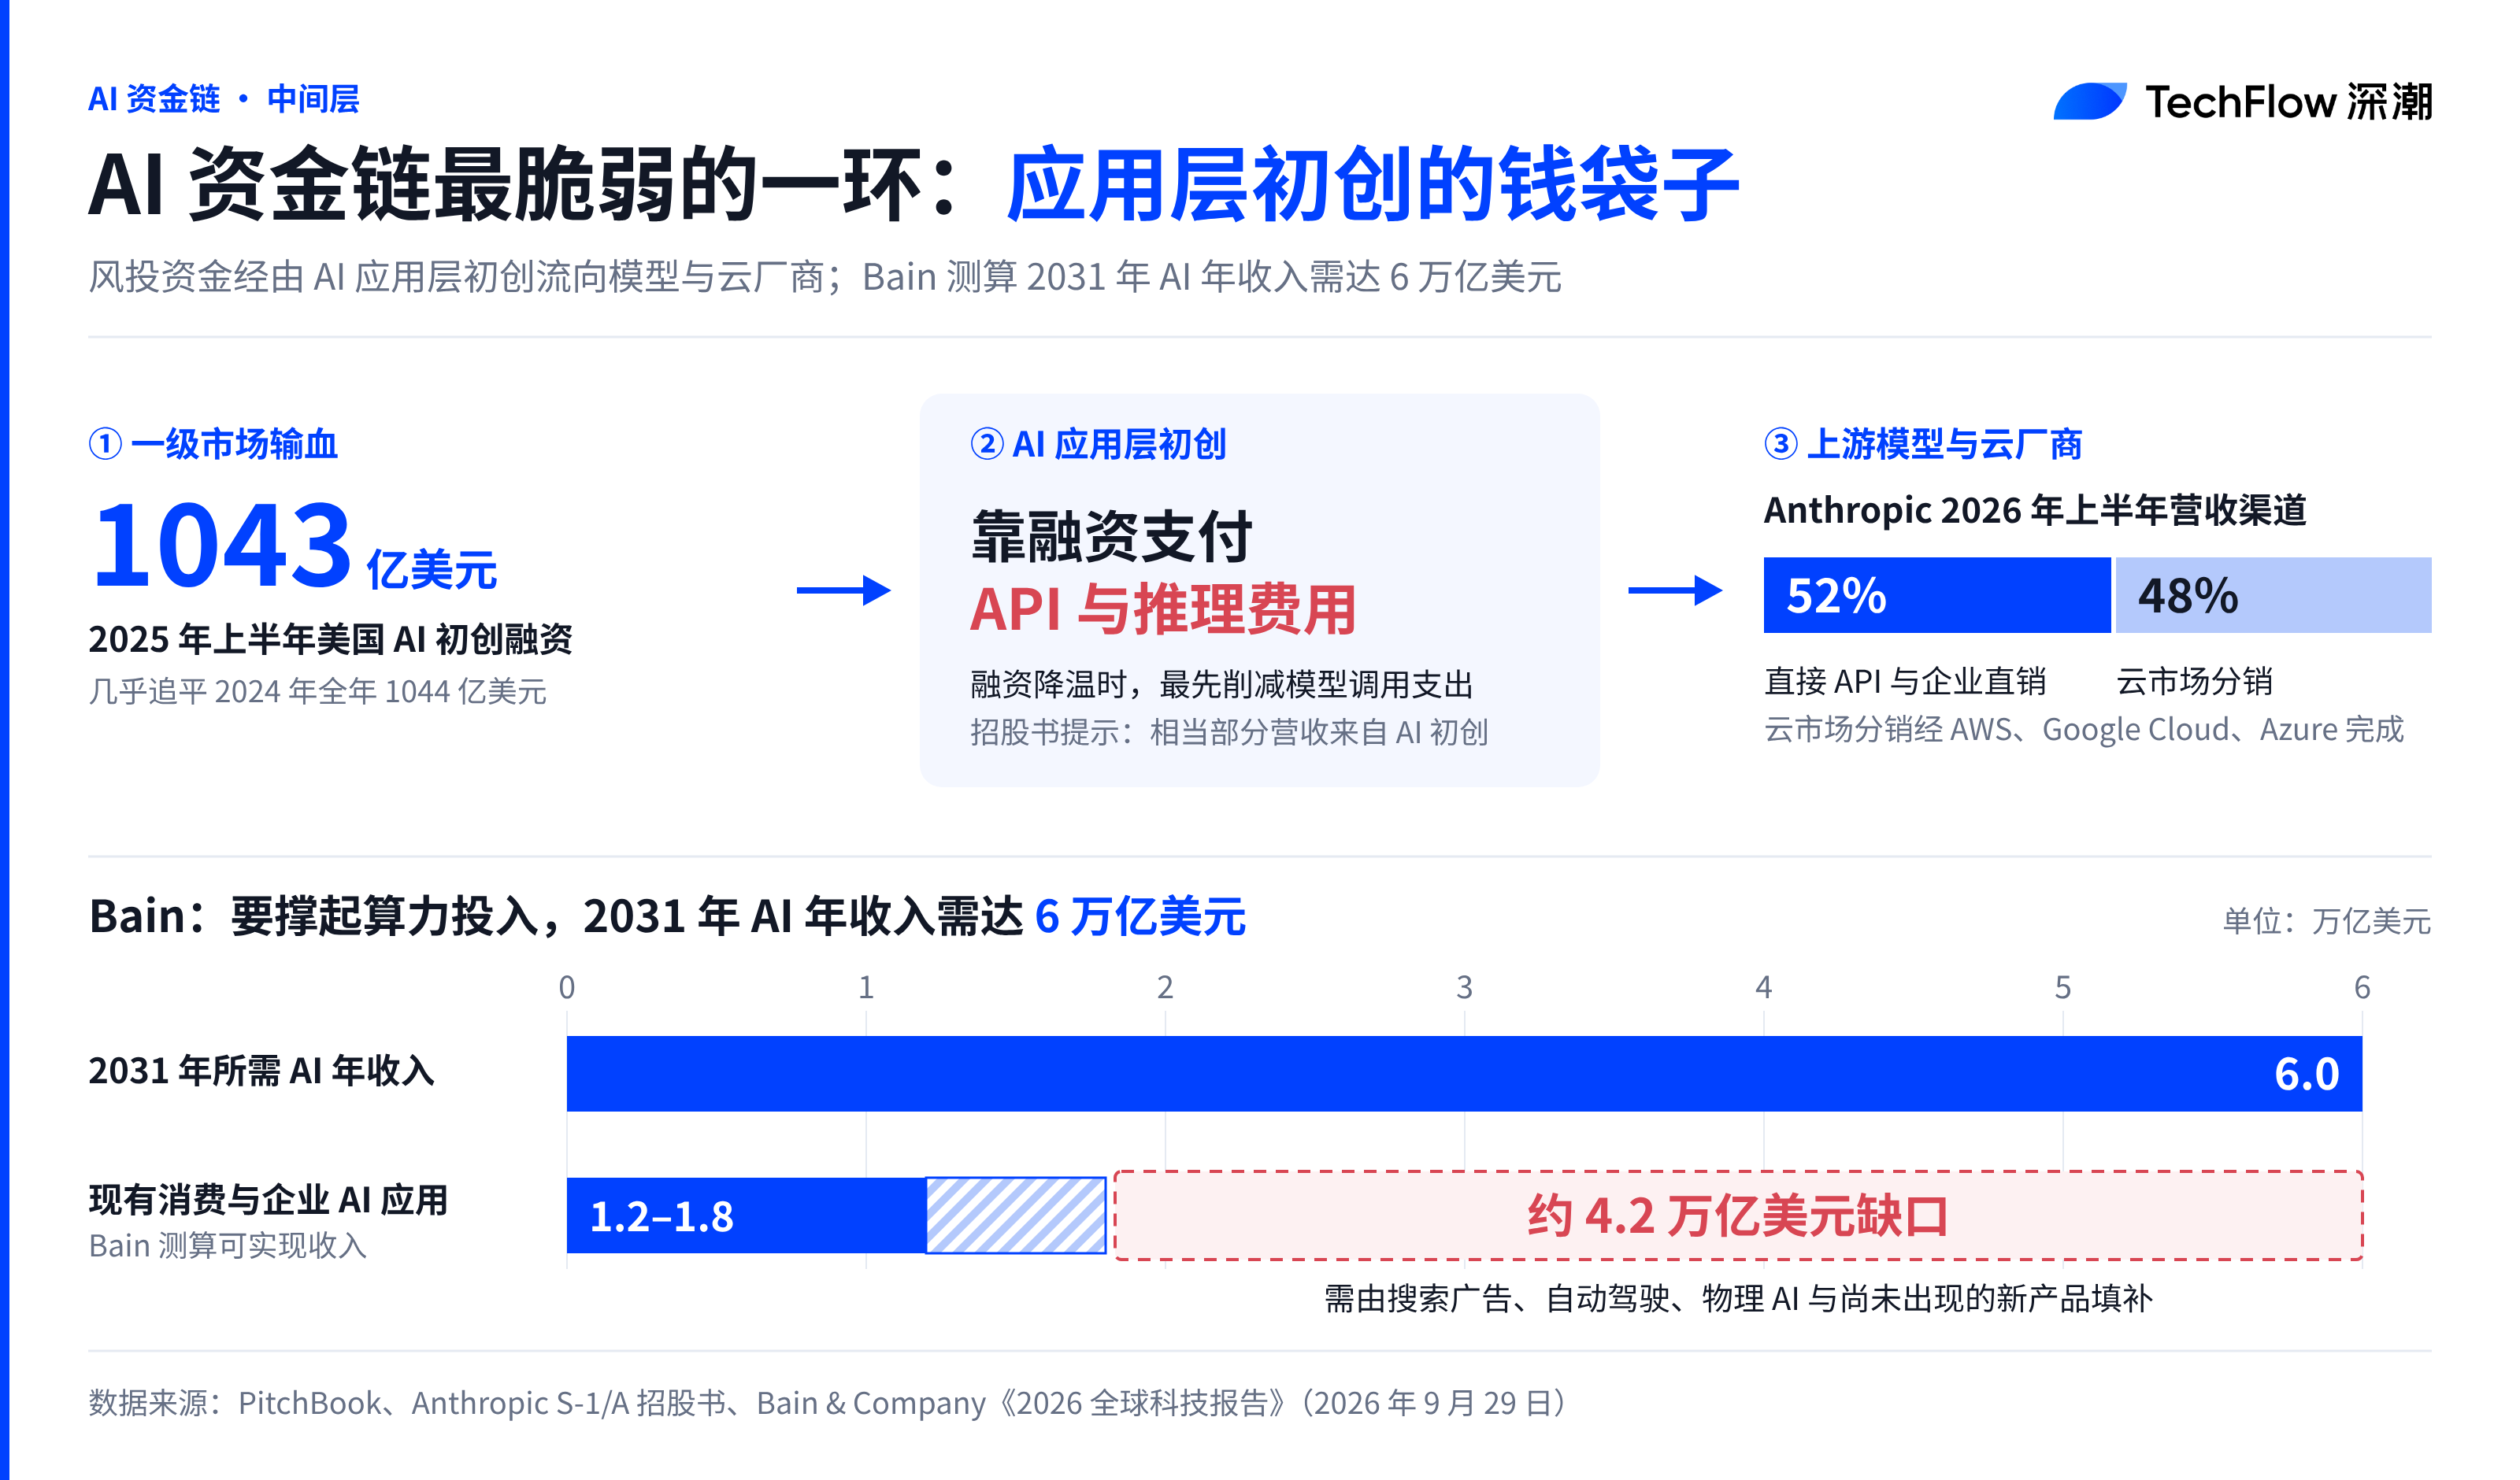
Trong mục "Các yếu tố rủi ro" của hồ sơ đăng ký, Anthropic đã cảnh báo rõ ràng rằng một phần đáng kể doanh thu của công ty đến từ nhiều loại hình startup AI và doanh nghiệp công nghệ. Dù hồ sơ chưa tách bạch riêng tỷ lệ chính xác của nhóm khách hàng này căn cứ vào việc "có nhận tài trợ từ quỹ vốn mạo hiểm hay không", nhưng công ty đã vén màn con số thực tế: trong nửa đầu năm 2026, 52% doanh số đến từ việc gọi API trực tiếp và kênh bán hàng doanh nghiệp trực tiếp, 48% còn lại đến từ phân phối qua các thị trường điện toán đám mây.
Lí do khiến những startup lớp ứng dụng AI này vẫn có đủ vốn để chi trả khoản phí gọi API Claude đắt đỏ hàng tháng chính là nhờ vào nguồn cung cấp vốn cổ phần liên tục và vô tận từ các quỹ vốn mạo hiểm (VC) cùng những gã khổng lồ công nghệ.
Dữ liệu từ PitchBook cho thấy, riêng trong nửa đầu năm 2025, các startup AI tại Mỹ đã gọi vốn thành công hơn 104,3 tỷ USD, gần như san bằng tổng số tiền của cả năm trước đó. Theo các khảo sát và ước tính từ a16z cùng Sequoia Capital, từ 30% đến 50% tổng vốn gọi được của một startup AI đang ở giai đoạn tăng trưởng sẽ trực tiếp chảy vào chi phí gọi API và suy luận dành cho các nhà cung cấp mô hình và dịch vụ đám mây.
Ngay khi làn sóng gọi vốn ở thị trường sơ cấp có dấu hiệu chững lại, nhóm startup này sẽ ngay lập tức cắt giảm hoặc trì hoãn các chi phí gọi mô hình AI.
Báo cáo đo lường năng lực điện toán do công ty tư vấn Bain công bố năm 2026 đã chỉ ra một kẽ hở doanh thu mang tính chiến lược lớn hơn. Để bù đắp chi phí xây dựng các trung tâm dữ liệu đang bùng nổ trên toàn ngành hiện nay, thị trường AI toàn cầu bắt buộc phải tạo ra 6.000 tỷ USD doanh thu thực tế từ đầu mối cuối cùng mỗi năm tính đến 2031, trong khi quy mô doanh thu do các ứng dụng hiện hữu tạo ra tính đến năm 2026 chỉ nằm trong khoảng 1.200 đến 1.800 tỷ USD. Chặng đường còn lại phía trước vẫn còn hơn 4.000 tỷ USD các kịch bản thương mại chưa kịp ra đời.
Bong bóng thị trường未必 là điều tồi tệ
Ngay cả khi tồn tại khe hở doanh thu dài hạn lên tới 4.000 tỷ USD, việc vội vàng quy định thẳng định giá cao với sự sụp đổ mang tính hủy diệt, thực chất lại là bỏ lỡ mất quy luật phát triển của lịch sử công nghệ.
Lí do các dòng tiền sẵn sàng rót hàng trăm tỷ USD vào cơ sở hạ tầng điện toán sớm đến năm năm, chính là bởi đích đến cuối cùng của việc thay thế lao động bằng sức mạnh điện toán, cũng như sự tái phân quyền phân phối phần mềm đã đủ hiện hữu và rõ ràng.
Trong thế giới thương mại, một khi công nghệ mới được xác nhận là nền tảng xuyên suốt cho thập kỷ tới, thị trường nhất định sẽ xảy ra tình trạng chạy đua tập thể. Các bên thà chấp nhận phóng khoáng năng lực sản xuất và bội chi định giá, chứ tuyệt đối không dám mạo hiểm rơi khỏi ván bài.
Nhà sáng lập Amazon, Jeff Bezos, tại Tuần lễ Công nghệ Italy đã định danh cơn sốt AI đương thời là "bong bóng công nghiệp" (industrial bubble), thay vì một bong bóng tài chính thuần túy.
Ông nhận định rằng sau khi bong bóng tài chính vỡ tan thường để lại tàn dư lộn xộn, còn bong bóng công nghiệp dù có giống nhau ở chỗ giúp cả ý tưởng xuất sắc lẫn kém cỏi đều nhận được nguồn vốn dồi dào, thì về lâu dài chúng lại có thể giống như mạng cáp quang từ bong bóng Internet thập niên 1990 hay các loại thuốc giải cứu sự sống từ bong bóng công nghệ sinh học, cuối cùng đều góp phần lắng đọng nên những cơ sở hạ tầng điện toán vững chắc cho toàn xã hội.
Trong thư ngỏ mang tên "Góc nhìn ngoại đạo về AI" phát hành ngày 11 tháng 11 năm 2026, đồng sáng lập Oaktree Capital Howard Marks cũng đưa ra một góc nhìn đối chiếu đầy điềm tĩnh. Ông thừa nhận rằng công nghệ AI tuyệt đối không phải là ảo ảnh, đồng thời khéo léo nhắc nhở các nhà đầu tư nhớ lại quan sát của Warren Buffett về kỷ nguyên Internet: một công nghệ đột phá mang lại bước nhảy vọt về hiệu suất, về cuối cùng thường sẽ có lợi cho người tiêu dùng và toàn xã hội, chứ không hẳn sẽ biến thành mức lợi nhuận vượt trội bền vững cho các doanh nghiệp đầu đàn hiện nay.
Trước những lộ trình công nghệ trải qua chu kỳ cập nhật nhanh chóng, Howard Marks thẳng thắn nhận định rằng việc đặt cược nặng vào AI tại mức định giá hiện tại về bản chất "chủ yếu là một dạng niềm tin".
Diễn biến đỉnh thấp thấp trên thị trường đầu tiên của Anthropic vào ngày 19 tháng 11, chính xác là lời chứng minh cho cơ chế định giá mang tính lý trí này. Mức giá đóng cửa 97,17 USD của ngày đầu tương đương định giá pha loãng hoàn toàn khoảng 1,75 nghìn tỷ USD, cao gấp gần 25 lần doanh thu tính hàng năm của Quý 3, cho thấy sàn giao dịch thứ cấp vẫn sẵn sàng chi trả cho tốc độ tăng trưởng doanh thu thực tế, nhưng cũng kiên quyết từ chối việc trả thêm phí quá mức không giới hạn cho các cam kết điện toán xa vời.
Bong bóng thị trường未必 sẽ sụp đổ ngay lập tức và toàn diện giống như năm 2001, nhưng nó đang dần chuyển dịch từ thói quen "nhắm mắt ném tiền" sang quy trình "đối soát kết quả theo từng quý".
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 深潮TechFlow