


Báo cáo nghiên cứu chiến lược thị trường chứng khoán Mỹ của Morgan Stanley: Q3 điều chỉnh danh mục thu hẹp, các quỹ phòng hộ tăng mạnh vị thế cổ phiếu năng lượng vốn hóa nhỏ
Tác giả: Nghiên cứu Chaoxiang
Khi báo cáo nắm giữ 13F quý III năm 2026 của thị trường chứng khoán Mỹ được công bố hoàn tất, xu hướng phân bổ vốn mới nhất của các tổ chức phố Wall đã lộ diện. Báo cáo do đội ngũ chiến lược thị trường chứng khoán Mỹ của Morgan Stanley là Michael J. Wilson và Nicholas Lentini phát hành ngày 19 tháng 11 năm 2026 chỉ ra rằng quy mô điều chỉnh danh mục đầu tư của các tổ chức trong quý III thu hẹp rõ rệt so với quý II, dòng tiền tăng trọng đối với nhóm công nghệ, chăm sóc sức khỏe và năng lượng theo đà tăng của ngành, đồng thời cắt giảm bố trí ở nhóm công nghiệp và hàng tiêu dùng không thiết yếu. Trong mảng cổ phiếu vốn hóa nhỏ, nhóm năng lượng từ đối tượng bị cắt giảm mạnh trọng lượng ở quý II bất ngờ dẫn đầu danh sách tăng trọng, trong khi các quỹ đầu cơ bán tháo mạnh cổ phiếu công nghệ vốn hóa nhỏ.
Giao dịch cổ phiếu vốn hóa lớn hạ nhiệt, dòng tiền gia tăng công nghệ, y tế và năng lượng theo đà
Biến động tổng thể của thị trường chứng khoán Mỹ trong quý III thu hẹp lại, chỉ số S&P 500 chỉ tăng nhẹ 2% trong kỳ, nhưng mức độ phân hóa giữa các nhóm ngành diễn ra vô cùng kịch tính.
Chịu tác động tiêu cực từ việc lãi suất trái phiếu chính phủ Mỹ tăng cao và động thái nâng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) vào tháng 9 năm 2026, nhóm tiện ích công cộng (-12.4%) và công nghiệp (-9.7%) thua xa mặt bằng chung, trong khi năng lượng (+17.2%), thông tin công nghệ (+7.2%) và chăm sóc sức khỏe (+6.5%) dẫn dắt thị trường đầy mạnh mẽ.
Những biến động trong danh mục nắm giữ của các tổ chức hầu như bám sát hoàn toàn với diễn biến thị trường này. Số liệu từ Morgan Stanley thống kê báo cáo 13F của 100 quỹ quản lý tài sản hàng đầu và 100 quỹ đầu cơ hàng đầu tính đến ngày 30 tháng 9 năm 2026 cho thấy nhà đầu tư cổ phiếu vốn hóa lớn chủ yếu tăng trọng thông tin công nghệ (+1.3%), chăm sóc sức khỏe (+0.5%) và năng lượng (+0.4%) trong quý III, đồng thời giảm tỷ trọng công nghiệp (-0.8%), hàng tiêu dùng không thiết yếu (-0.6%) và tiện ích công cộng (-0.3%).
Tốc độ tăng trọng đã chậm lại đáng kể. Tỷ trọng nhóm công nghệ mà các tổ chức gia tăng trong quý III là 1.3%, thấp hơn nhiều so với mức 5.8% ở quý II. Morgan Stanley nhận định bốn nhóm ngành được tăng trọng chính xác là những nhóm dẫn dắt thị trường và vượt mặt chỉ số chung, qua đó cho thấy việc tăng tỷ trọng nắm giữ phần lớn xuất phát từ sức ép thụ động do giá cổ phiếu tăng, chứ không phải từ động thái điều chỉnh danh mục chủ động quy mô lớn của các tổ chức.
Nhịp độ vận hành của các quỹ đầu cơ song hành rất cao với xu hướng tổng thể của thị trường lớn, tập trung tăng trọng chăm sóc sức khỏe (+0.9%) và thông tin công nghệ (+0.8%) trên nhóm cổ phiếu vốn hóa lớn, đồng thời cắt giảm công nghiệp (-0.8%) và hàng tiêu dùng không thiết yếu (-0.5%). Nhóm tài chính trở thành lĩnh vực duy nhất xuất hiện sự phân hóa giữa lực mua và lực bán, khi quỹ đầu cơ tăng vị thế đảo chiều 0.3%, trong khi toàn bộ các tổ chức nộp 13F nói chung giảm nắm giữ 0.2%.
Mặc dù có tăng trọng trong quý III, cổ phiếu công nghệ vẫn là nhóm dưới trọng lượng chuẩn khó khắc phục nhất trong mắt các tổ chức. Với trọng lượng chuẩn của nhóm thông tin công nghệ trong chỉ số S&P 500 tăng từ 38% lên 40%, toàn bộ các tổ chức duy trì tình trạng nắm giữ thấp hơn chuẩn 1.0%, trong khi quỹ đầu cơ còn mở rộng khoảng chênh lệch này từ 6.3% ở quý II lên 7.2%.
Chuyển biến phong cách cổ phiếu vốn hóa nhỏ kịch tính, năng lượng lật ngược thành lựa chọn hàng đầu của quỹ đầu cơ
Khác với sự điều chỉnh mềm dẻo của cổ phiếu vốn hóa lớn, cổ phiếu vốn hóa nhỏ đã trải qua một đợt chuyển đổi phong cách gay gắt trong quý III.
Chỉ số Russell 2000 giảm 7.5% trong quý III năm 2026, trả lại một phần biên độ tăng của quý trước. Dòng tiền nhóm cổ phiếu vốn hóa nhỏ nói chung dồn về chăm sóc sức khỏe (+1.1%) và năng lượng (+1.0%), đồng thời rút lui mạnh khỏi công nghiệp (-1.1%), thông tin công nghệ (-0.6%) và hàng tiêu dùng không thiết yếu (-0.6%).
Nhóm năng lượng đã thực hiện một bước ngoặt kịch tính nhất. Ở quý II, năng lượng từng là nhóm chịu thiệt hại nặng nề nhất do bị bán tháo trên mảng vốn hóa nhỏ (quỹ dài hạn cắt giảm 1.0%, quỹ đầu cơ cắt giảm 1.3%), nhưng sang quý III, các quỹ đầu cơ quay sang tăng trọng năng lượng vốn hóa nhỏ thêm 1.3%, đẩy nó trở thành hướng tăng trọng số một của nhóm quỹ này trên mảng vốn hóa nhỏ.
Ngược lại, cổ phiếu công nghệ vốn hóa nhỏ bị các quỹ đầu cơ bỏ lại phía sau không thương tiếc. Quỹ đầu cơ cắt giảm 0.8% vị thế thông tin công nghệ vốn hóa nhỏ, đảo ngược hoàn toàn thái độ tăng 1.8% ở quý trước; tốc độ tăng trọng chăm sóc sức khỏe vốn hóa nhỏ cũng lao dốc từ 4.3% xuống còn 0.1%.
Dù đã làm chậm đà tăng vị thế, tỷ trọng nắm giữ chăm sóc sức khỏe vốn hóa nhỏ của các quỹ đầu cơ vẫn ở mức đáng kinh ngạc. Tính đến ngày 30 tháng 9 năm 2026, các quỹ đầu cơ phân bổ 39% quy mô quản lý vốn hóa nhỏ sang lĩnh vực chăm sóc sức khỏe (chủ yếu tập trung vào cổ phiếu sinh học vốn hóa nhỏ), cao hơn rất nhiều so với trọng lượng chuẩn 21% của chỉ số Russell 2000, đạt mức siêu trọng 18 điểm phần trăm, nhờ nguồn vốn được chuyển dịch thông qua việc cắt giảm mạnh các cổ phiếu chu kỳ như tài chính (-7.9%), công nghiệp (-6.5%) và tiêu dùng (-3.3%).
Microsoft và Nvidia được quỹ đầu cơ tăng trọng, tỷ trọng vốn nước ngoài duy trì ổn định
Nhìn từ góc độ phân bổ vốn toàn cầu, cấu trúc phân bổ vốn của thị trường chứng khoán Mỹ vẫn mang tính nội địa hóa rất cao.
Các quỹ đăng ký tại Mỹ nắm giữ 81% khối lượng giao dịch tổ chức của chỉ số S&P 500, quỹ khu vực Châu Âu, Trung Đông và Phi (EMEA) chiếm 16%, quỹ khu vực Châu Á – Thái Bình Dương chiếm 3%, các tỷ lệ này đều tương đương với quý II. Nhóm năng lượng là nhóm có mức độ chi phối cao nhất bởi vốn Bắc Mỹ (chiếm 86%), trong khi bất động sản là nhóm có mức độ quốc tế hóa cao nhất (vốn nước ngoài chiếm 21%).
Tại cấp độ mã cụ thể, Morgan Stanley đã lọc kỹ những mã có biến động lớn nhất về tỷ trọng nắm giữ chủ động của 100 quỹ đầu cơ hàng đầu. Trong top 25 mã có trọng lượng lớn nhất thuộc S&P 500, Microsoft (+1.0%), Nvidia (+0.8%) và Meta (+0.5%) trở thành đối tượng được quỹ đầu cơ ưa chuộng nhất để tăng trọng trong quý III, trong khi cổ phiếu lớp A của Google (-0.3%) và Tesla (-0.2%) bị cắt giảm nhẹ.
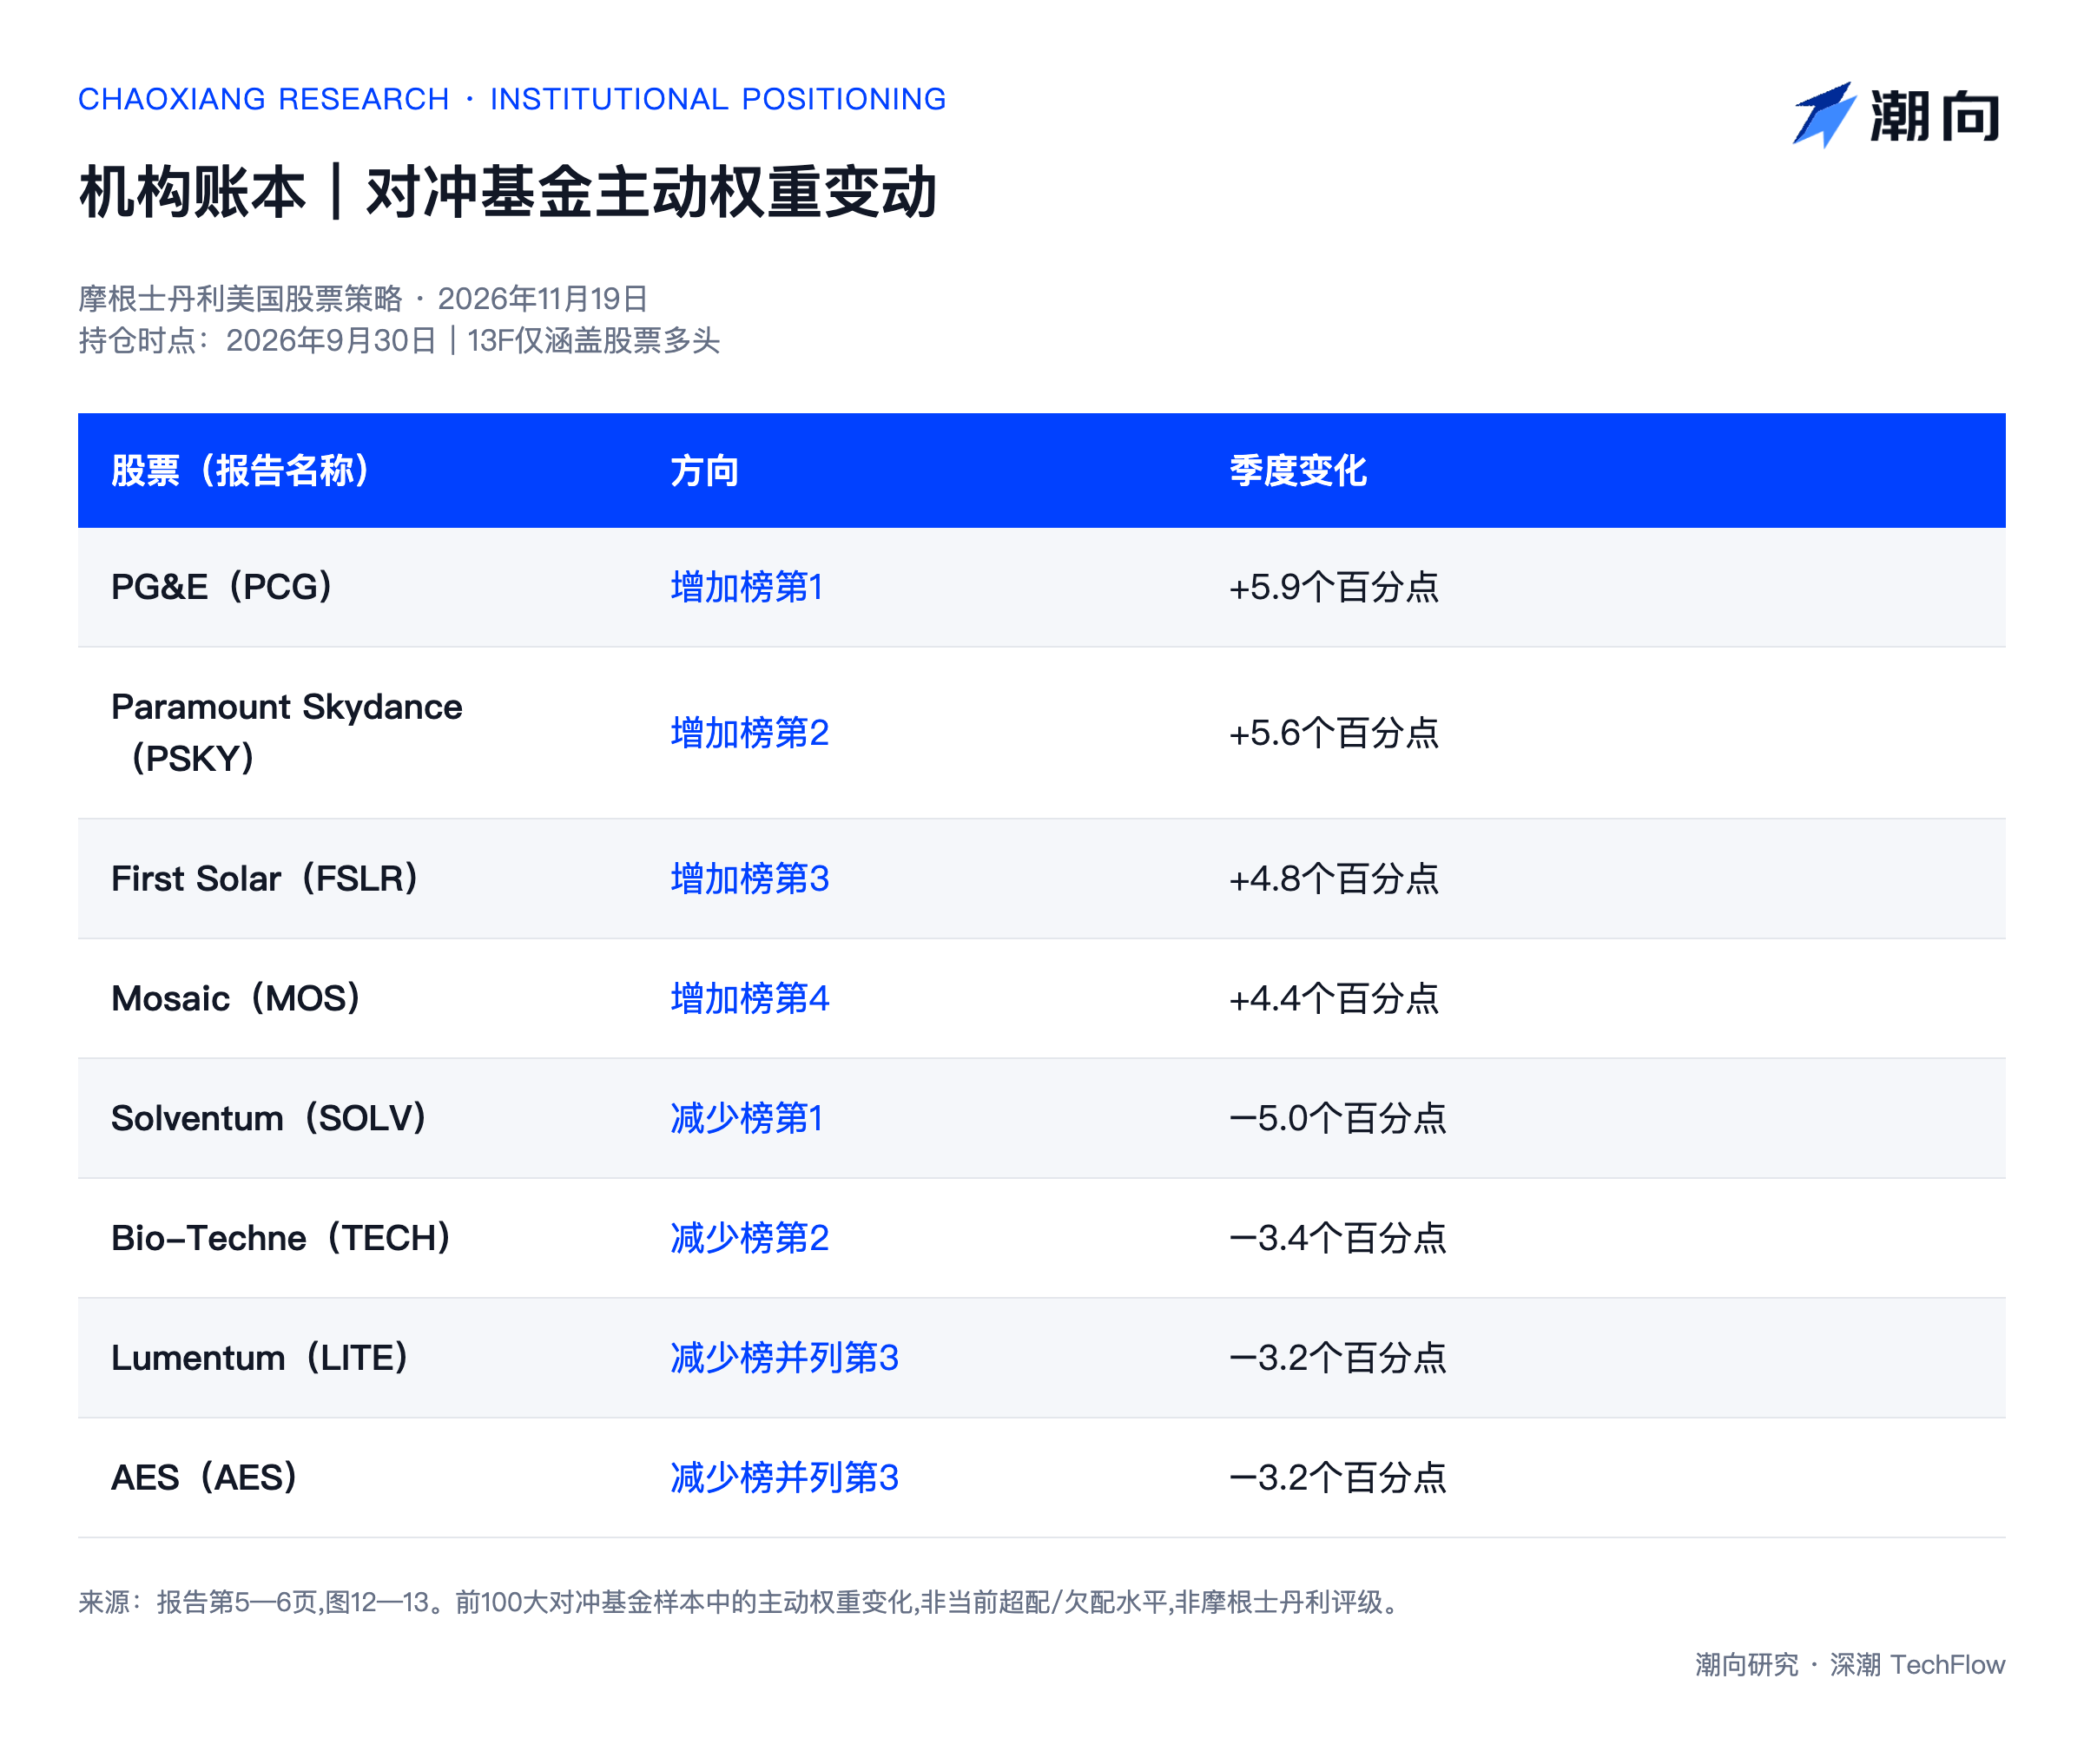
Nếu xét toàn bộ thành viên S&P 500, PG&E (+5.9%), Paramount Skydance (+5.6%), First Solar (+4.8%) và Mosaic (+4.4%) đứng đầu danh sách tăng tỷ trọng chủ động của quỹ đầu cơ; trong khi Solventum (-5.0%), Bio-Techne (-3.4%) và Lumentum (-3.2%) dẫn đầu bảng giảm nắm giữ.
Morgan Stanley cuối cùng lưu ý rằng báo cáo 13F chỉ phản ánh vị thế mua cổ phiếu tính đến ngày 30 tháng 9 năm 2026, không bao gồm hợp đồng phái sinh và vị thế bán khống, đồng thời xu hướng thị trường đã tiếp tục diễn biến phức tạp hơn theo biến động lãi suất kể từ quý IV, nhà đầu tư cần kết hợp với dao động giá mới nhất để đánh giá tổng thể khi tham khảo.
Bài viết này là quá trình tổng hợp và giải thích của Nghiên cứu Chaoxiang đối với báo cáo nghiên cứu của các công ty chứng khoán bên thứ ba. Các xếp hạng, giá mục tiêu, dự báo lợi nhuận và nhận định liên quan được trích dẫn trong bài đều là quan điểm của chuyên gia phân tích thuộc công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức thuộc quyền sở hữu họ, không thay mặt cho quan điểm của Nghiên cứu Chaoxiang và cũng không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường tiềm ẩn rủi ro, quyết định cần độc lập. Bài viết này không nên được xem là căn cứ để mua hoặc bán bất kỳ chứng khoán nào.Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo













