Phân tích báo cáo Morgan Stanley: Biến động nhóm chủ đề AI kéo giảm kim loại cơ bản, xu hướng cung cầu đồng và nhôm phân hóa
Tác giả: Triều Hướng Nghiên Cứu
Việc Cục Dự trữ Liên bang Mỹ (Fed) tái tục tăng lãi suất kết hợp với những biến động dữ dội trong lĩnh vực giao dịch AI đang thúc đẩy thị trường kim loại cơ bản bước vào một đợt sắp xếp lại vị thế đầu cơ trên quy mô toàn diện. Trong báo cáo phát hành ngày 18/11/2026, nhà chiến lược hàng hóa của Morgan Stanley Amy Gower nhận định rằng, cùng với việc Mỹ vừa thực hiện một đợt tăng lãi suất và thị trường đang định giá khả năng tiếp tục tăng vào tháng 12, đồng thời đồng USD mạnh lên và những nghi ngại về tiến độ xây dựng cơ sở hạ tầng tính toán AI, dòng vốn đa đầu trước đó đổ vào kim loại cơ bản và vàng đang nhanh chóng rút lui. Theo phân tích từ Morgan Stanley, thị trường đồng năm 2027 sẽ đối mặt với tình trạng thiếu hụt nghiêm trọng; nếu giá giảm mạnh bất thường, đây chính là thời điểm thích hợp để mua vào. Tuy nhiên, công ty vẫn duy trì thái độ thận trọng với nhôm do vị thế đa đầu trên nhóm kim loại này vẫn còn khá tập trung và thị trường tiềm ẩn nguy cơ cung vượt cầu.
Cú đúp tăng lãi suất và biến động AI, vị thế đa đầu kim loại rút lui toàn diện
Thời kỳ hoàng kim của tài sản kim loại thường xuất hiện trong giai đoạn có sự cộng hưởng giữa lãi suất thấp và các chủ đề đầu tư mạnh mẽ.
Chu kỳ giảm lãi suất từ 2024 đến 2025, cùng với cuộc đua xây dựng cơ sở hạ tầng tính toán AI bùng nổ và nhận thức ngày càng cao của các quốc gia về tầm quan trọng của khoáng sản chiến lược, từng đẩy vị thế đầu cơ kim loại toàn cầu quay trở lại đỉnh cao lịch sử như giai đoạn 2021-2022. Nhưng giờ đây, xu hướng vĩ mô đã đảo chiều hoàn toàn.
Khi Mỹ đã thực hiện một đợt tăng lãi suất và thị trường đang kỳ vọng tiếp tục tăng vào tháng 12/2026, chi phí nắm giữ các tài sản không sinh lời đột ngột gia tăng. Lãi suất cao trực tiếp kìm hãm nhu cầu cuối ngành trong lĩnh vực xây dựng và ô tô – những bộ phận nhạy cảm với chi phí tài trợ. Đồng USD mạnh hơn nữa khuếch đại áp lực giảm giá lên hàng hóa cơ bản.
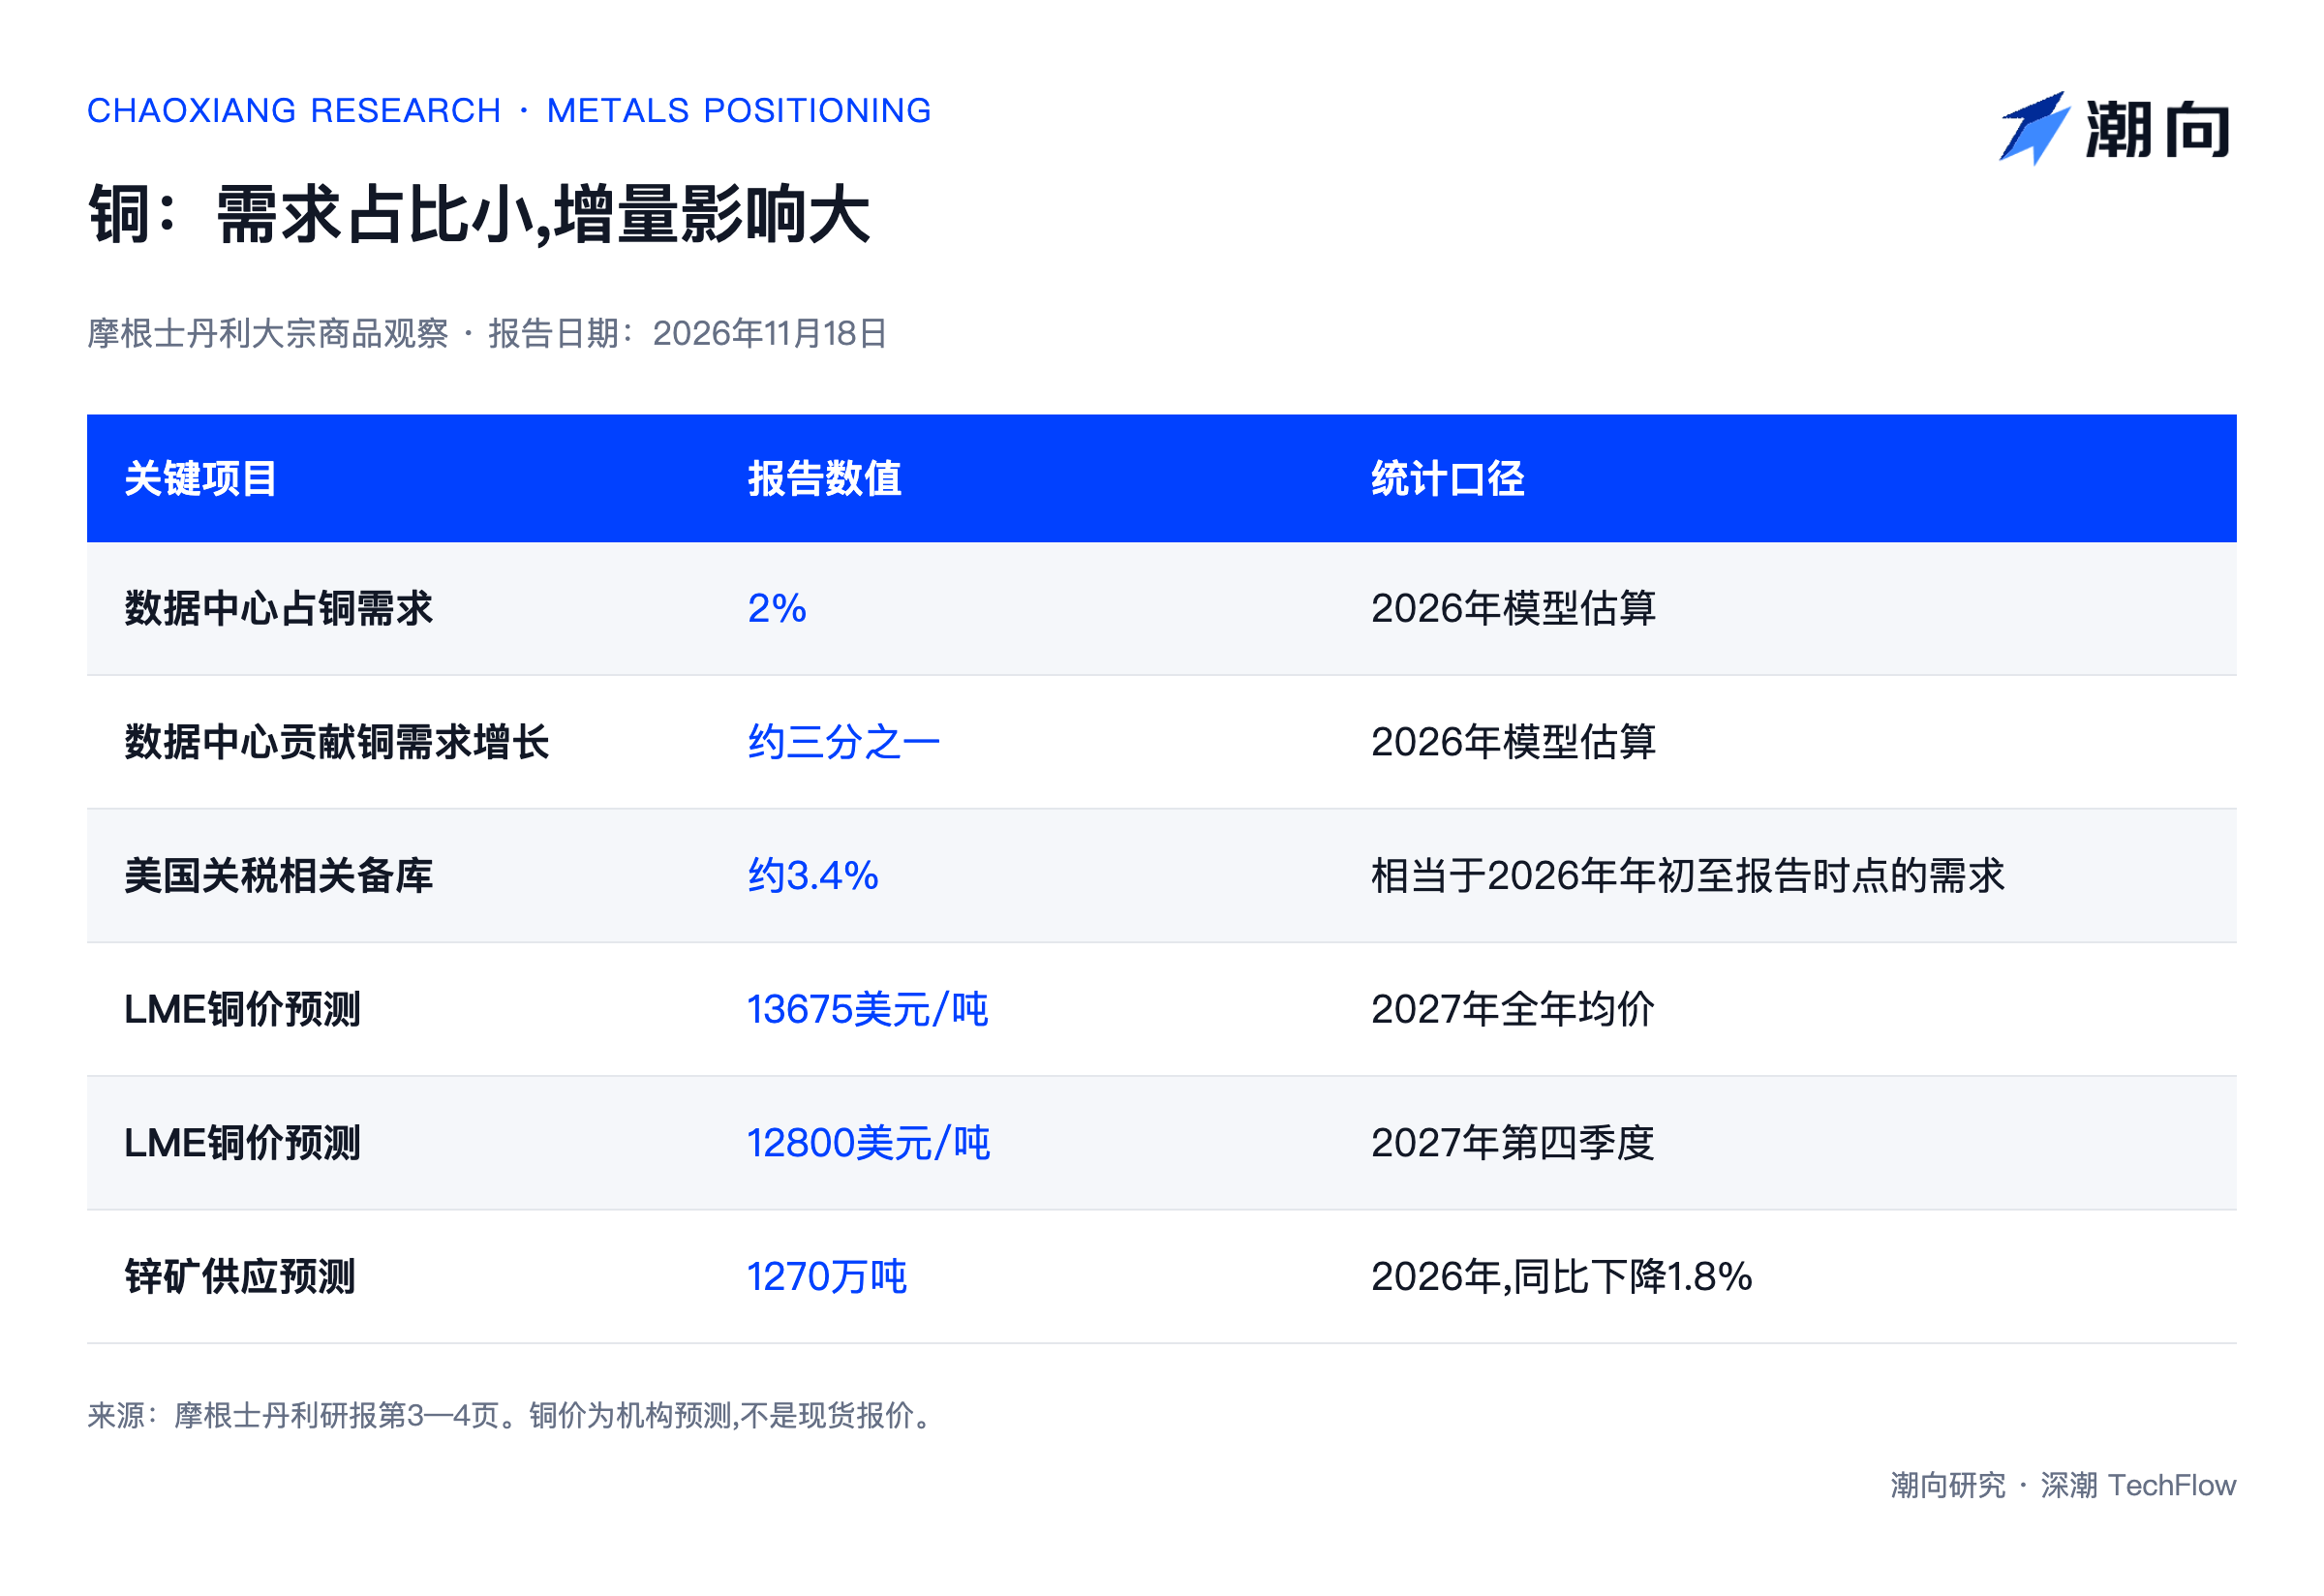
Logic hỗ trợ nhu cầu trước đây được bolstered bởi hạ tầng tính toán AI cũng bắt đầu lung lay. Là tài sản cốt lõi có tương quan dương cao với nhóm “Bảy chị em” (Magnificent Seven) trong bảng chứng khoán Mỹ, đồng gần đây chịu tác động mạnh từ đợt bán tháo khối công nghệ AI. Morgan Stanley ước tính, dù chỉ chiếm 2% tổng nhu cầu đồng toàn cầu vào năm 2026, nhưng trung tâm dữ liệu đóng góp tới 1/3 lượng tăng trưởng nhu cầu, mang quyền định giá biên rất cao. Do đó, nỗi lo về tiến độ xây dựng trung tâm dữ liệu của thị trường đã trực tiếp kích hoạt làn sóng tháo gỡ vị thế đa đầu hàng loạt.
Logic thiếu hụt đồng không thay đổi, vị thế đa đầu trên nhôm vẫn dày đặc mở đường cho đà giảm
Mức độ khốc liệt trong việc rút vốn thể hiện sự phân hóa rõ rệt giữa các nhóm kim loại khác nhau.
Mặc dù gió ngược vĩ mô tác động lên đồng mạnh hơn dự kiến, nhưng nền tảng cung cầu cơ bản vẫn vững chắc. Trước đó, dưới tác động của các chính sách thuế quan tiềm năng của Mỹ, các doanh nghiệp thương mại đã vội vã vận chuyển và tích trữ hàng gửi vào Mỹ, phần nhu cầu bổ sung kho này đóng góp 3,4% vào nhu cầu đồng toàn cầu từ đầu năm 2026 đến nay. Hiện tại, khi mốc thời gian thuế quan 1/1/2027 dần cận kề, số lượng tàu hàng gửi đến Mỹ đang chậm lại, thậm chí xuất hiện hiện tượng một lượng nhất định tồn kho đồng chảy ngược lại châu Á do mức chênh lệch giá (premium) trên thị trường spot Trung Quốc ở mức cao.
Dù vậy, nhận định của Morgan Stanley về tình trạng thiếu hụt nguồn cung đồng thị trường vào năm 2027 vẫn không thay đổi. Công ty dự báo giá đồng trung bình trên sàn LME năm 2027 sẽ đạt 13.675 USD/tấn (quý IV khoảng 12.800 USD/tấn). Trong mùa báo cáo tài chính quý III, nhiều doanh nghiệp khai thác mỏ đã hạ mức dẫn dắt sản lượng, trong đó Ủy ban Đồng Quốc gia Chile (Cochilco) cắt giảm khoảng 400.000 tấn dự báo cung ứng, nguồn cung đồng phế liệu cũng tỏ ra hạn chế. Morgan Stanley khẳng định rõ ràng rằng nếu giá đồng rơi quá sâu do giải tỏa tâm lý thị trường, nó sẽ tạo ra cơ hội mua vào đầy hấp dẫn.
Ngược lại, nhôm đang đối mặt với một bối cảnh hoàn toàn khác biệt. Dù thị trường spot khan hiếm gần đây từng đẩy mức chênh lệch giá lên cao, và giá nhôm từng bám trụ vững vàng trên ngưỡng 3.000 USD/tấn trước tháng 9, nhưng Morgan Stanley vẫn duy trì kịch bản cung vượt cầu vào năm 2027, chủ yếu nhờ vào việc đưa vào vận hành thêm công suất mới tại Indonesia và Angola, khôi phục sản xuất ở Trung Đông, cũng như khởi động lại các nhà máy luyện kim quy mô nhỏ tại Mỹ và châu Âu. Với vị thế đa đầu LME trên nhôm vẫn là mức tập trung cao nhất trong nhóm kim loại cơ bản, cộng với gánh nặng làm chậm tăng trưởng kinh tế từ lãi suất cao, giá nhôm vẫn đối mặt với rủi ro tiếp tục hạ triển vọng.
Cân bằng cung cầu kẽm lại rơi vào cuộc chiến căng thẳng giữa phe mua và bán. Morgan Stanley dự báo sản lượng quặng kẽm toàn cầu năm 2026 sẽ co lại 1,8% xuống 12,7 triệu tấn (thấp hơn mức năm 2015), và lượng tăng trưởng chủ yếu tập trung vào nửa cuối năm 2027. Cung ngắn hạn vẫn thắt chặt, nhưng tốc độ tăng nhu cầu toàn cầu không vượt quá 1%. Cả hai phe đa đầu và đơn đầu trên LME đều đang mạnh tay gia tăng vị thế, khiến biến động mạnh trở thành lẽ thường.
Niken, chì và quặng sắt thể hiện sức kháng cự tốt, vàng áp lực ngắn hạn nhưng xu hướng tăng dài hạn vẫn vẹn nguyên
Trong bối cảnh chung là đà giảm giá, những loại mà trước đó đã bị bán khống mạnh hoặc neo gần đường chi phí thực tế lại ghi nhận mức độ chống chọi tốt hơn.
Niken và quặng sắt đều nhận được sự bảo vệ vững chắc từ đường chi phí biên. Morgan Stanley tính toán, giá spot niken hiện đã thấp hơn 11% so với ngưỡng phân vị thứ 90 của đường cong chi phí tiền mặt C1 toàn cầu. Một số doanh nghiệp khai khoáng tại Indonesia do chi phí năng lượng và lưu huỳnh đắt đỏ nên đã phát đi tín hiệu giảm sản lượng. Thị trường đang theo dõi sát việc ban bố hạn ngạch khai khoáng 2027 (RKAB) sắp tới từ Indonesia. Cùng với vị thế niken trên LME đang ở mức trung lập, khả năng kháng sụt giảm thể hiện rõ nét.
Quặng sắt cũng chạm đáy từ cuối năm 2022, với vị thế bán ròng trên Sàn giao dịch Singapore (SGX) phá vỡ kỷ lục cao nhất kể từ khi có số liệu ghi chép vào năm 2023. Dù tốc độ tăng sản lượng thép Trung Quốc chậm lại và việc đưa vào vận hành nhanh chóng mỏ quặng Simandou ở Guinea gây áp lực lên nền tảng fundamentals, thì chi phí vận tải biển cao và giá dầu diesel đã buộc một số mỏ quặng chi phí cao tại Brazil phải cắt giảm nhẹ, từ đó giới hạn không gian giảm giá thêm. Chì, nhờ vị thế bán khống tiệm cận cực trị lịch sử và mức độ phơi nhiễm với AI cực thấp, đã thể hiện sự ổn định vững chắc trong đợt sắp xếp vị thế lần này.
Vàng đóng vai trò như một “kênh hút thanh khoản” thị trường. Bị kéo lùi bởi kỳ vọng tăng lãi suất nóng lên, mức sinh lời thực tế trái phiếu Mỹ kỳ hạn 10 năm phục hồi, cùng chỉ số đo lường đô la Mỹ (DXY) chạm mức cao nhất từ năm 2025, vị thế mua ròng vàng COMEX đã trượt xuống rìa dưới của dải dao động kể từ đầu năm 2024. Tuy nhiên, nhu cầu mua vật chất vẫn rất kiên cường. Ngân hàng Trung ương Trung Quốc đã tăng dự trữ thêm 26 tấn vàng trong tháng 10/2026, và tổng lượng mua vàng của các ngân hàng trung ương toàn cầu cả năm dự kiến sẽ vượt mức năm 2025. Hoạt động bán tháo ETF vàng cũng được kiềm chế ở mức tối đa.
Morgan Stanley tin rằng logic dài hạn của vàng, vốn được thúc đẩy bởi nỗi lo nợ công và tính bền vững tài khóa, vẫn được giữ nguyên. Nếu giá dầu tiếp tục giảm hoặc thị trường xác nhận chu kỳ tăng lãi suất của Fed đã chạm đỉnh, vàng sẽ sớm lấy lại đà tăng. Tuy nhiên, trước khi xuất hiện tín hiệu rõ ràng từ Cục Dự trữ Liên bang Mỹ về việc ngừng tăng lãi suất, những biến động mạnh trên toàn bộ mảng kim loại vẫn sẽ tiếp diễn.
Bài viết này là quá trình tổng hợp và giải mã báo cáo nghiên cứu từ các công ty chứng khoán bên thứ ba bởi đội ngũ Triều Hướng Nghiên Cứu. Các mức xếp hạng, mục tiêu giá, dự báo lợi nhuận và nhận định liên hệ được trích dẫn trong bài chỉ thể hiện quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, phản ánh duy nhất lập trường của tổ chức họ đại diện, không đại diện cho quan điểm của Triều Hướng Nghiên Cứu và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường tiềm ẩn rủi ro, quyết định cần độc lập. Bài viết không nên được xem xét làm cơ sở cho việc mua/bán bất kỳ chứng khoán nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo