Bitcoin không còn tăng theo AI: cổ phiếu chip vọt lên 85%, trong khi BTC lại giảm 39%, liệu câu chuyện "vàng kỹ thuật số" có đang bước sang trang mới?
Tác giả: DWF Labs
Biên dịch: TechFlow
Tóm tắt từ TechFlow:Lâu nay, Bitcoin luôn được tôn vinh với danh hiệu "vàng kỹ thuật số", nhưng quỹ đạo liên kết của nó trên bảng cân đối kế toán thực tế và tại các điểm giao dịch thực tế thường đi ngược lại hoàn toàn. Kể từ đợt bơm thanh khoản mạnh mẽ năm 2020, trong chu kỳ dài hạn, Bitcoin thực chất đã chuyển mình thành một tài sản đi kèm có beta cao của nhóm cổ phiếu công nghệ, thể hiện sự cộng hưởng đồng hướng chặt chẽ với chỉ số Nasdaq.
Tuy nhiên, cùng với việc cổ phiếu bán dẫn gần đây tranh lấy vị trí dẫn đầu về độ biến động, và câu chuyện AI phân luồng vốn chấp nhận rủi ro, Bitcoin đang cho thấy dấu hiệu phân hóa tài sản chưa từng có: một bên âm tương quan với cổ phiếu chip, một bên đạt mức tương quan 90 ngày cao nhất trong 10 năm qua với vàng truyền thống. Bài viết này, dựa trên dữ liệu định lượng hơn mười năm, sẽ phân tích sâu mã nguồn liên kết vĩ mô thật sự của Bitcoin.
Từ năm 2020 đến nay, mối liên kết giữa Bitcoin và thị trường chứng khoán Mỹ là chặt chẽ nhất.
Mức tương quan của nó với chỉ số Nasdaq đã tăng vọt từ mức gần bằng không lên 0,4; trong những phiên thị trường mà Nasdaq giảm điểm đơn ngày từ hoặc vượt quá 1%, Bitcoin đã giảm điểm theo trong khoảng ba phần tư thời gian, với mức giảm trung bình là 2,0%, trong khi vàng truyền thống同期 chỉ giảm nhẹ 0,2%.
Đồng thời, hệ số biến động hàng năm (annualized volatility) của Bitcoin đã giảm gần như một nửa kể từ năm 2017 (xuống còn 44% từ mức 90%). Trong năm 2026, hệ số biến động hàng năm của nhóm cổ phiếu bán dẫn thậm chí đã lần đầu tiên vượt qua Bitcoin trong lịch sử.
Trong bối cảnh diễn biến vĩ mô gần đây, Bitcoin đang thể hiện sự phân kỳ đáng kể so với các giao dịch liên quan đến AI. Nếu loại bỏ tác động dao động nội tại của thị trường Nasdaq chung, kể từ tháng 3 năm 2026, mức tương quan giữa Bitcoin và cổ phiếu chip là -0,30: khi cổ phiếu chip vượt trội hơn Nasdaq, Bitcoin thường có xu hướng tụt hậu rõ rệt. Tính đến nay, từ tháng 9 năm 2025, nhóm chip đã tăng tổng cộng 85%, trong khi đó Bitcoin lại giảm tổng cộng 39%.
Nhưng ở mặt khác, mức độ liên kết giữa Bitcoin và vàng đã lập đỉnh mới trong 10 năm vào tháng 9 (mức tương quan 90 ngày đạt 0,59).
Nhãn dán nổi tiếng nhất của Bitcoin chính là "vàng kỹ thuật số". Nhưng trong giao dịch thực tế, Bitcoin thực sự đồng bộ với vàng ở mức độ nào? Nếu không phải là vàng, thì tài sản nào thực sự cộng hưởng với nó?
Mối liên kết giữa Bitcoin và chứng khoán Mỹ là chặt chẽ nhất
Từ năm 2016 đến 2019, Bitcoin hầu như giao dịch độc lập với đa số các tài sản truyền thống trên toàn cầu.
Trong những năm đó, mức tương quan của nó với chứng khoán, vàng, trái phiếu chính phủ Mỹ và chỉ số Dollar luôn ở mức cực kỳ yếu, hệ số tương quan hàng năm chưa bao giờ vượt quá 0,22 và cũng chưa bao giờ thấp dưới -0,14, dao động ngẫu nhiên trong vùng dương âm微弱, hoàn toàn không tuân theo bất kỳ quy luật bền vững nào.
Mặc dù mang danh hiệu "vàng kỹ thuật số", nhưng trong phần lớn thập kỷ qua, mức tương quan giữa Bitcoin và vàng vẫn luôn yếu: trong 10 năm trọn vẹn, có tới 8 năm hệ số tương quan của hai bên chỉ nằm trong khoảng -0,05 đến 0,15, chỉ có năm 2019 (0,22) và 2020 (0,30) là ghi nhận sự nhảy vọt ngắn hạn. Tính đến nay trong năm 2026, hệ số tương quan giữa chúng là 0,32, phá kỷ lục cao nhất lịch sử.
Sự gia tăng mạnh mẽ của mức tương quan này chủ yếu xảy ra vào mùa hè năm 2026. Trước đó, mức tương quan trượt 90 ngày giữa hai bên luôn dao động quanh mức 0,2, cho đến tháng 6 bắt đầu tăng tốc nhanh chóng, chạm mức 0,59 vào tháng 9, phá kỷ lục cao nhất trong vòng 10 năm, vượt xa mức tương quan同期 của Bitcoin với chỉ số Nasdaq (0,34).
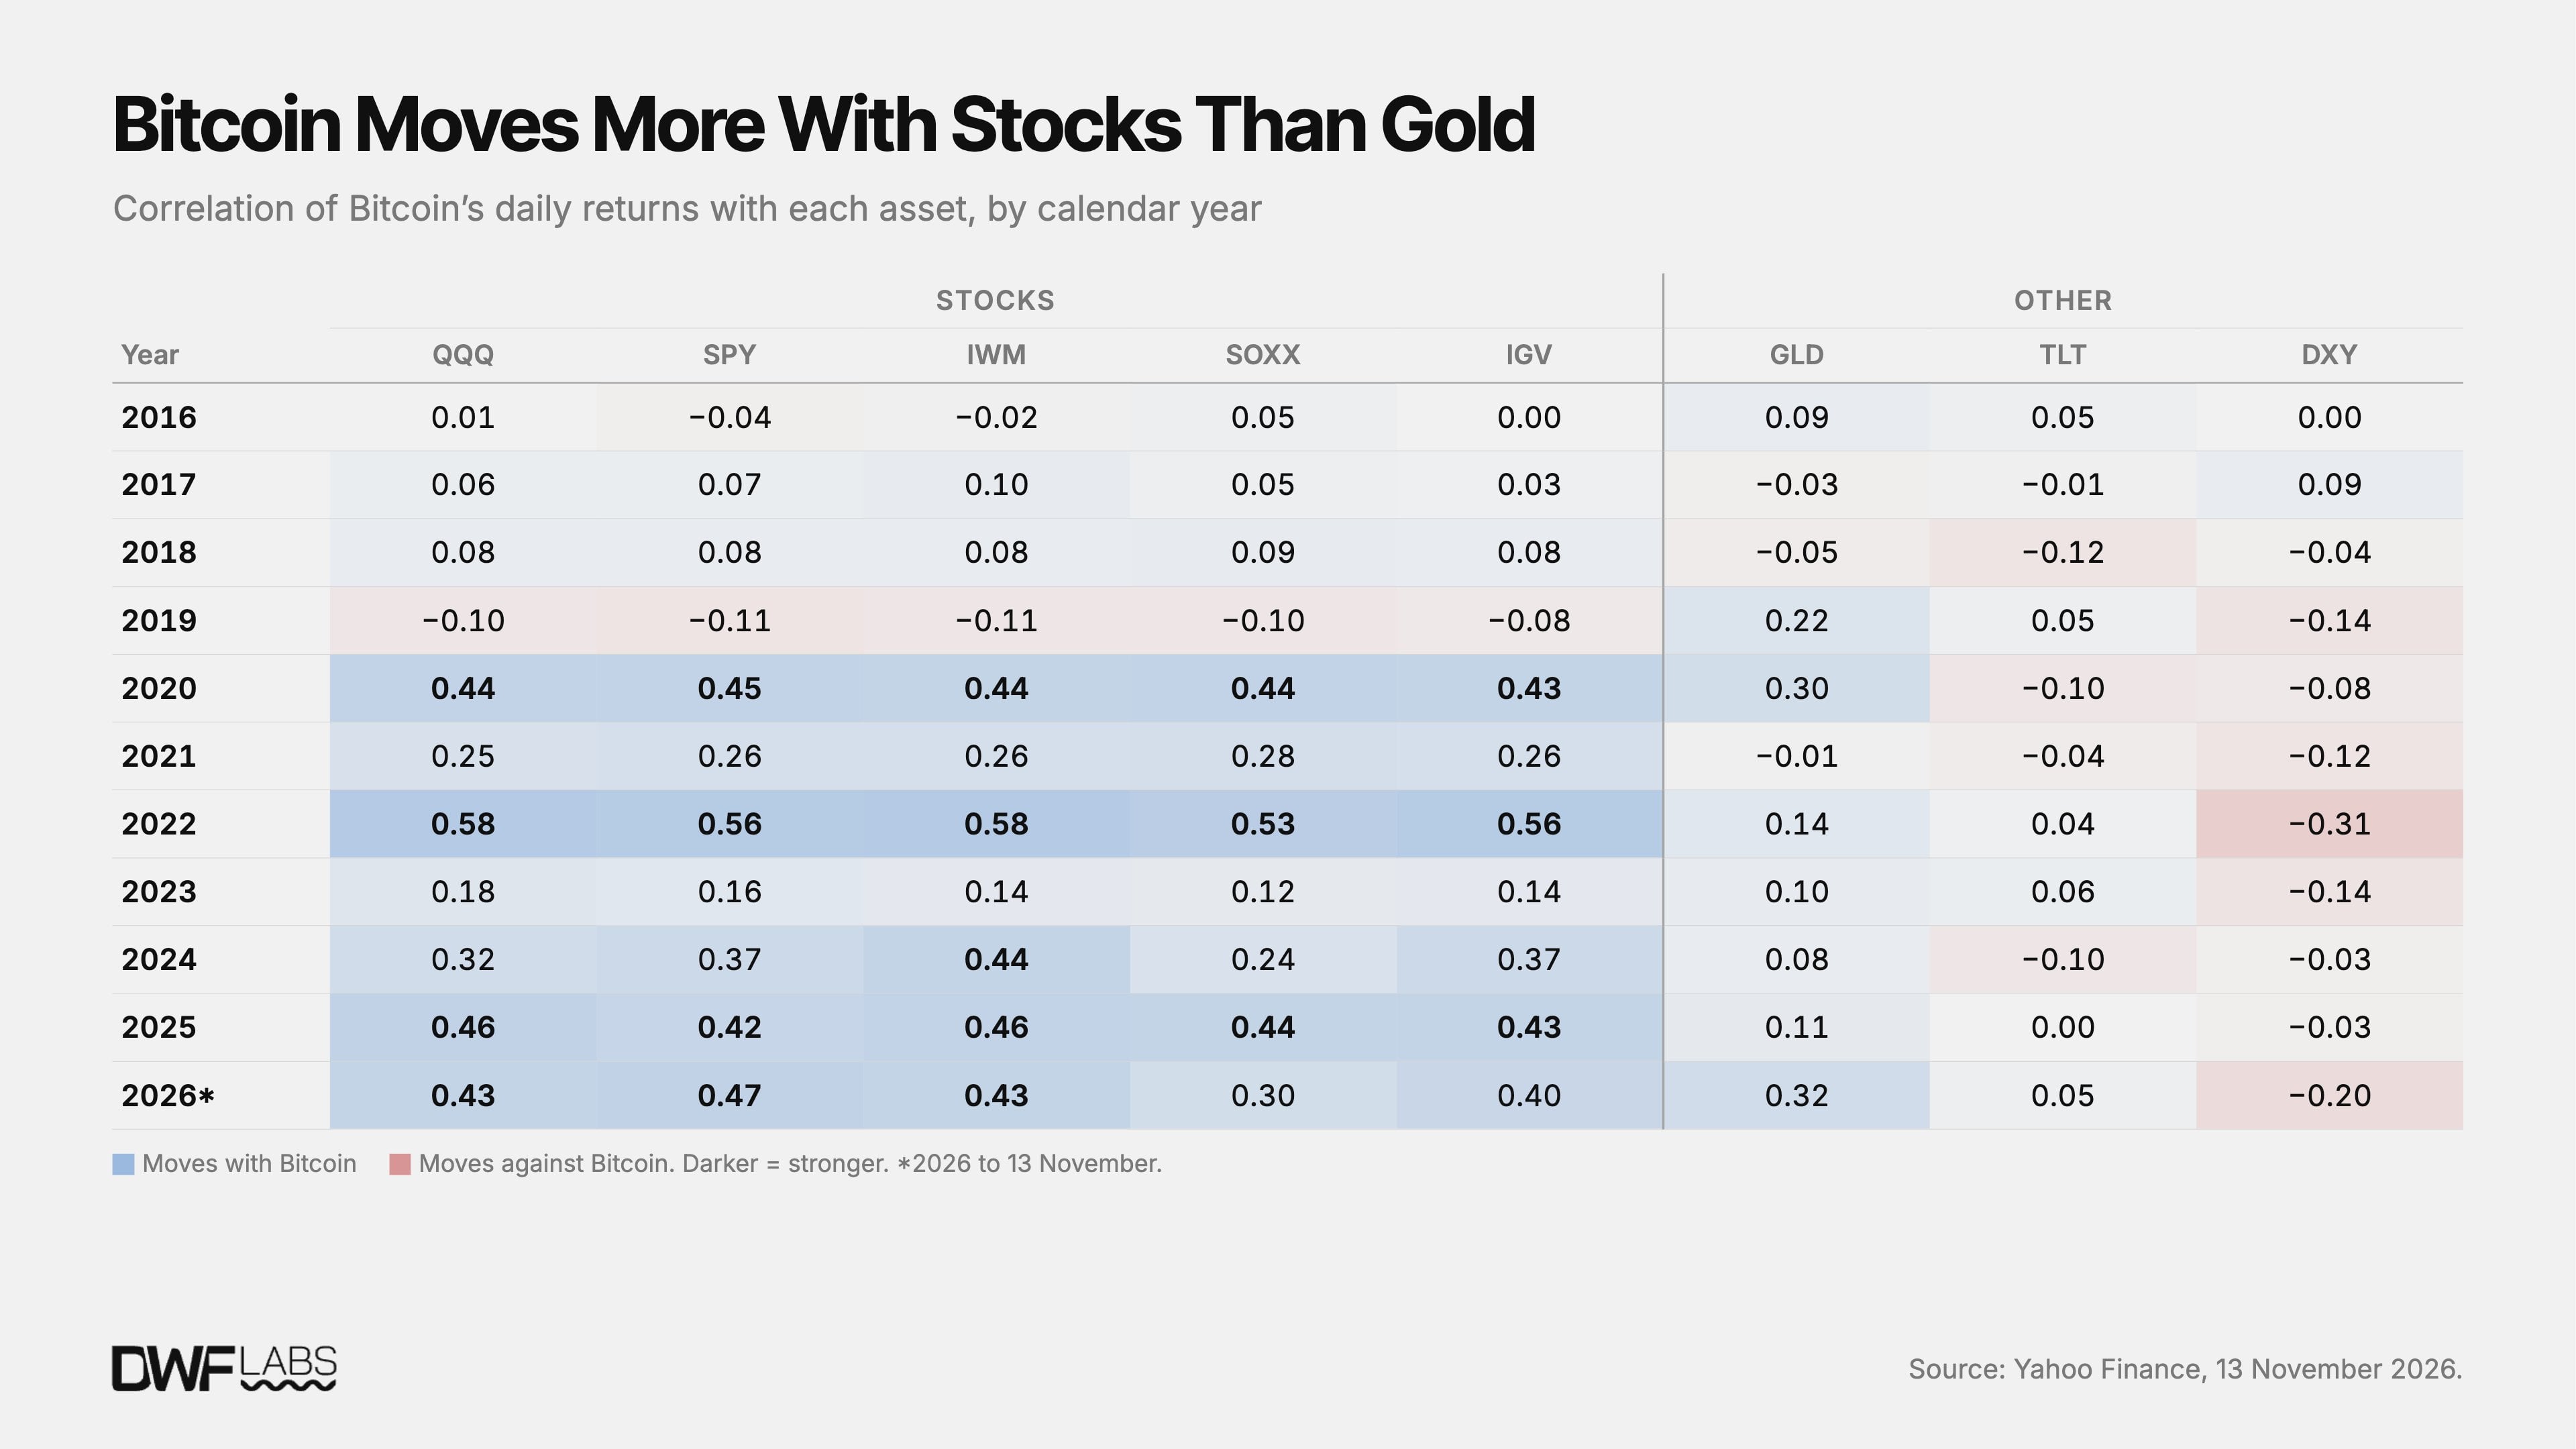
Hình: Tổng quan mức tương quan hàng năm giữa Bitcoin và các tài sản vĩ mô chủ lực từ 2016 đến 2026
Tuy nhiên, nhìn tổng thể, thị trường chứng khoán Mỹ vẫn là tài sản gắn kết sâu nhất với Bitcoin. Dù đối chiếu với chỉ số S&P 500 (SPY) hay Nasdaq 100 (QQQ), hệ số tương quan của Bitcoin với hai chỉ số này trước năm 2020 chỉ xấp xỉ bằng không, nhưng đã nhanh chóng tăng vọt lên 0,39 đến 0,40 trong giai đoạn từ năm 2020 đến khi quỹ ETF giao ngay được phê duyệt. Sau khi ETF lên sàn, mức tương quan này luôn duy trì ổn định ở 0,39. Trong đợt bán tháo do thắt chặt thanh khoản năm 2022, mức tương quan 90 ngày giữa hai bên từng phá vỡ ngưỡng 0,6, và mức tương quan 30 ngày thậm chí từng vượt quá 0,8. Lượng thanh khoản rẻ khổng lồ do các ngân hàng trung ương toàn cầu bơm ra từ năm 2020 đến 2021 đã chảy dồn ào ạt vào cả hai hồ chứa này.
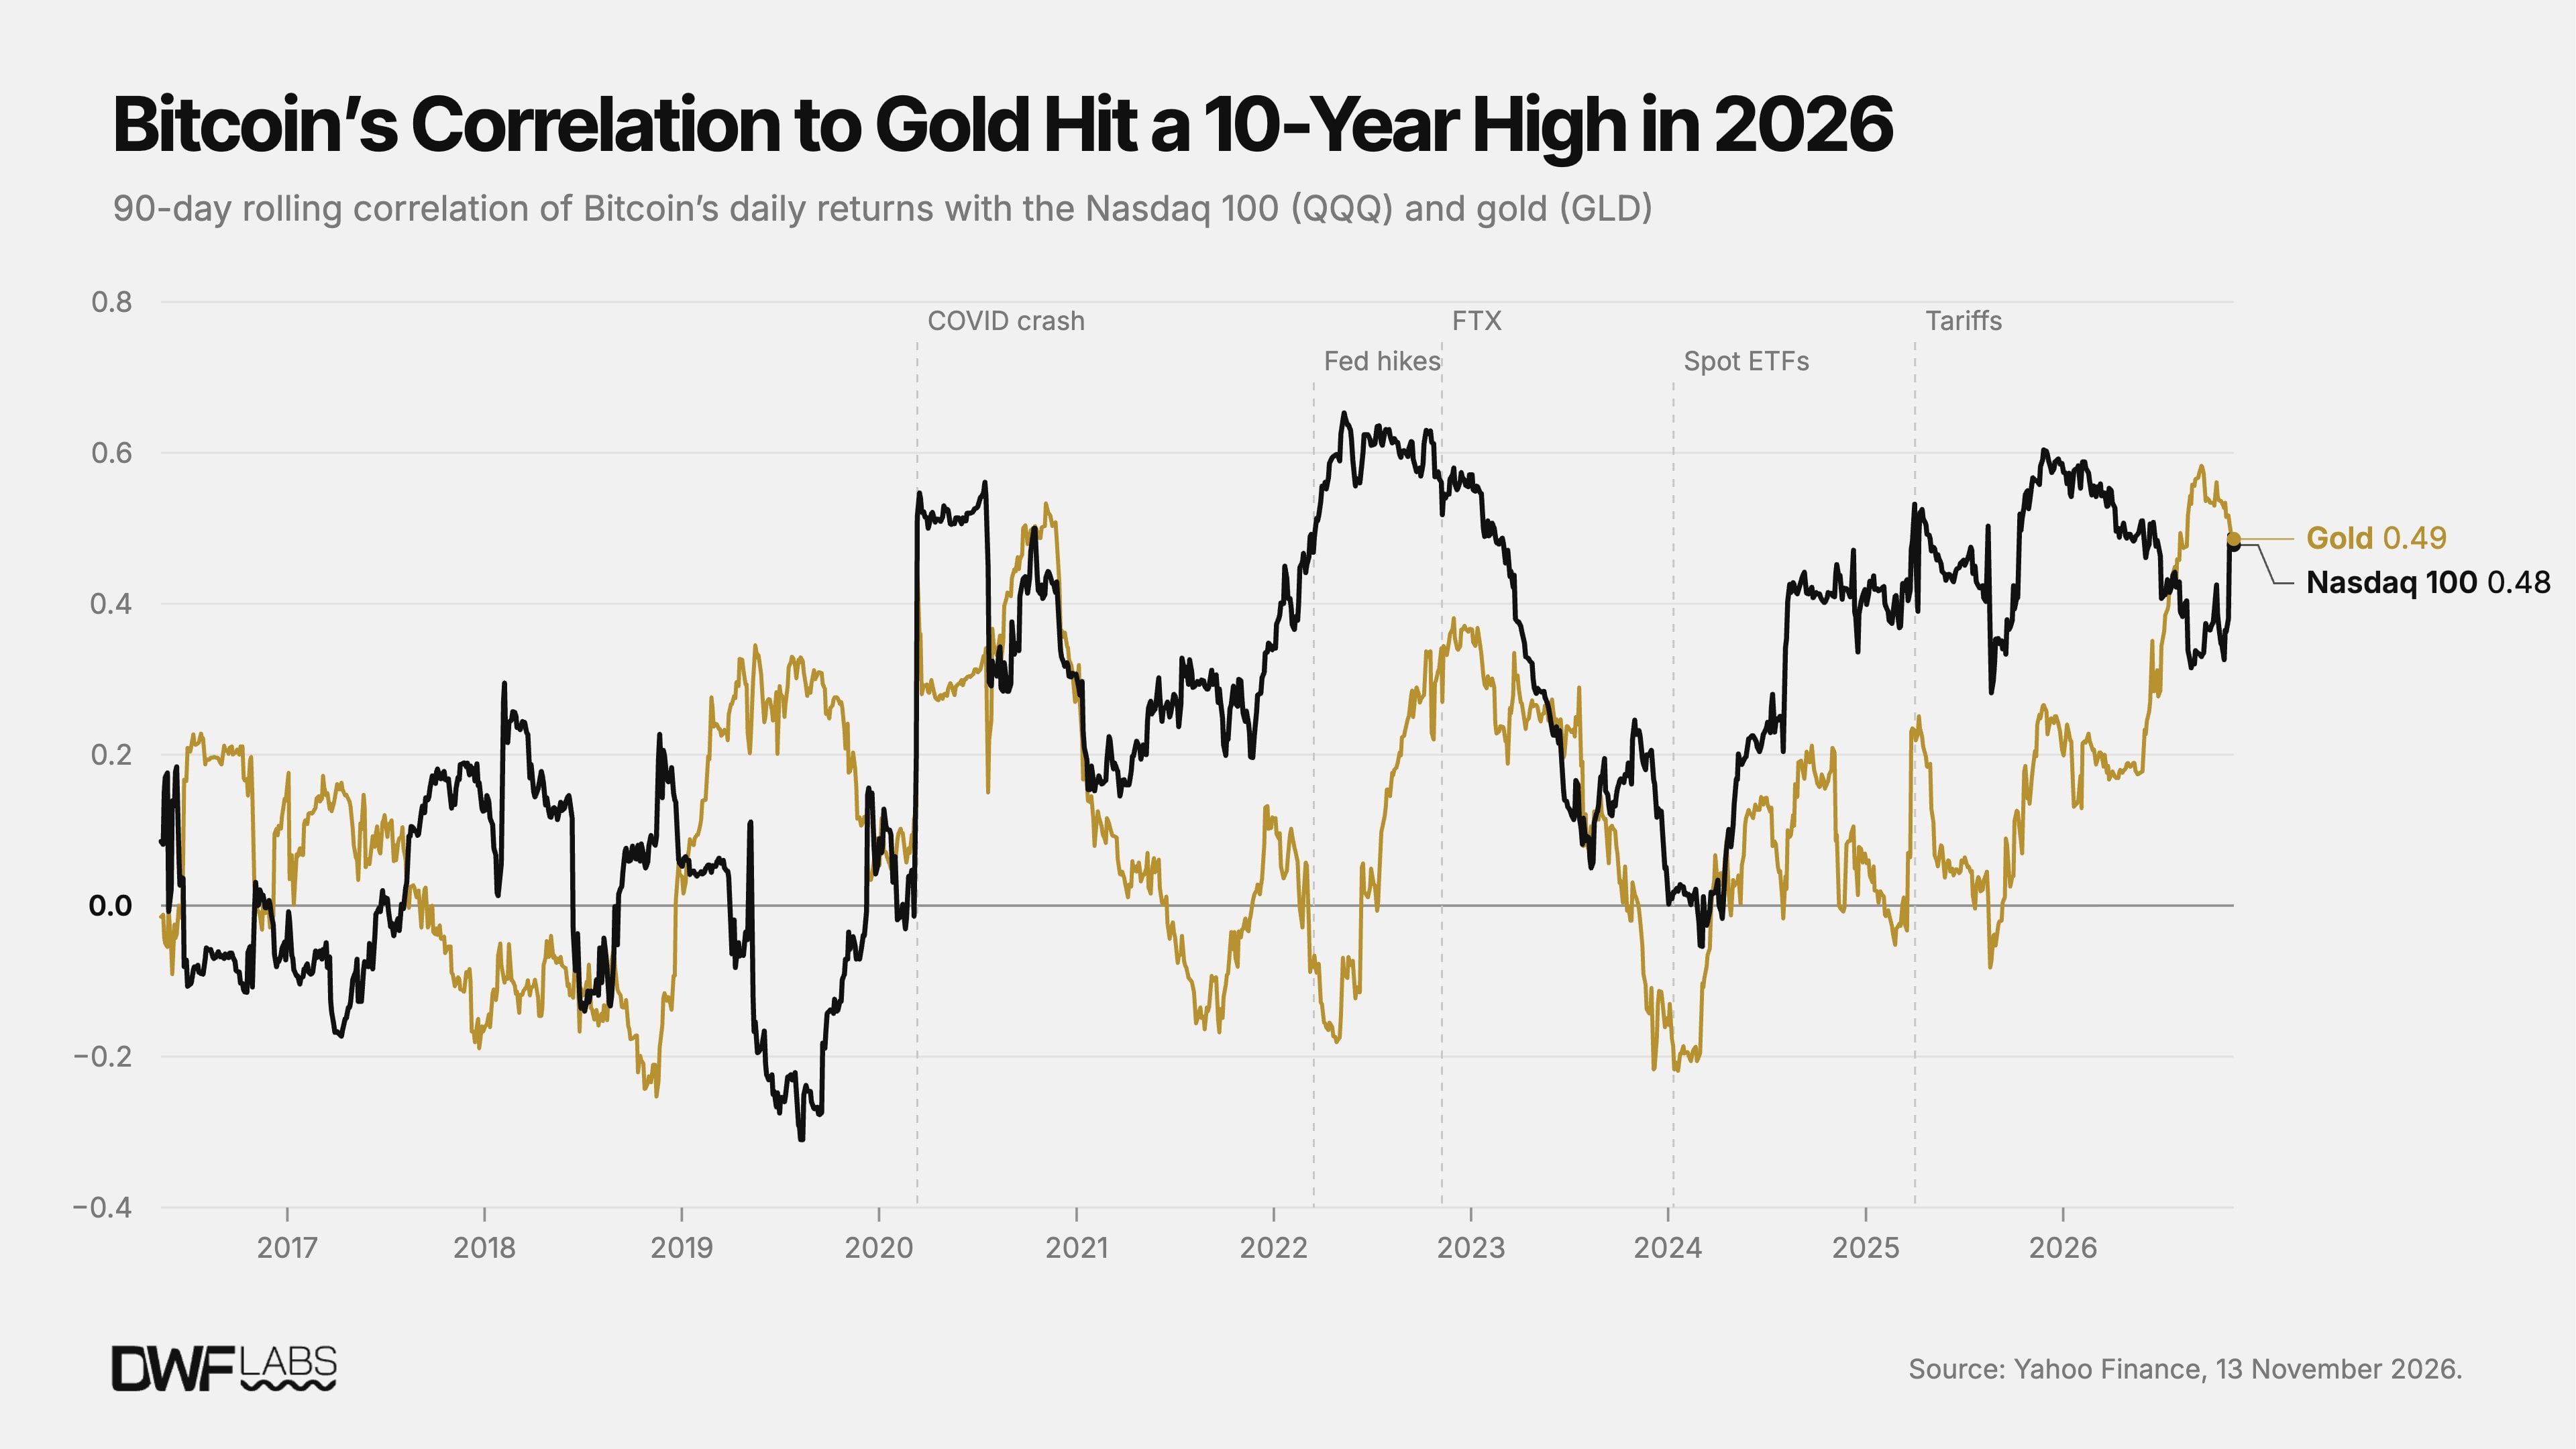
Hình: Diễn biến lịch sử mức tương quan trượt giữa Bitcoin với Nasdaq 100 và S&P 500
Hệ số tương quan 0,4 thuộc mức tương quan trung bình, chứ không phải cực cao. Độ biến động của thị trường chứng khoán chỉ giải thích được khoảng một phần sáu biến động nội ngày của Bitcoin. Điều đáng chú ý thực sự là xu hướng tiến hóa dài hạn của nó: chuyển từ mức không liên kết sang ổn định ở 0,4, và xuất hiện các xung động dữ dội trong mỗi đợt giảm đòn bẩy hệ thống và bán tháo, với mức tương quan 90 ngày từng vọt lên 0,65 vào tháng 5 năm 2022.
Các phân khúc khác của thị trường chứng khoán Mỹ cũng cho thấy quỹ đạo tiến hóa tương tự. Cổ phiếu vốn nhỏ (IWM), bán dẫn (SOXX) và phần mềm doanh nghiệp (IGV) đều ghi nhận bước nhảy vọt mạnh về mức tương quan với Bitcoin vào năm 2020, đạt đỉnh cao nhất 0,58 trong đợt bán tháo năm 2022, sau đó回落 ngắn hạn rồi bật lại trong năm 2023. Tuy nhiên, nhóm chip những năm gần đây đã bắt đầu tách khỏi tập đoàn này: trong năm 2024 và 2026, mức tương quan giữa cổ phiếu chip và Bitcoin thấp hơn đáng kể so với các phân khúc khác (lần lượt là 0,24 và 0,30).
Ngoài ra, Bitcoin thể hiện mối tương quan âm yếu với chỉ số Dollar (DXY), rõ nét nhất vào năm 2022 (-0,31) và năm nay (-0,20). Với trái phiếu chính phủ Mỹ kỳ hạn dài (TLT) thì hoàn toàn không có mô hình liên kết ổn định, mức tương quan hàng năm chỉ dao động hẹp trong khoảng -0,11 đến 0,06. Một phần nguyên nhân nằm ở sự dịch chuyển định vị tự thân của thị trường trái phiếu: trước năm 2020, trái phiếu Mỹ tương quan âm với chứng khoán Mỹ, nhưng kể từ năm 2021, trái phiếu và cổ phiếu cũng bắt đầu vận động cùng chiều.
Khi chứng khoán Mỹ giảm điểm, biên độ giảm của Bitcoin càng dữ dội hơn
Khi chỉ số Nasdaq giảm điểm đơn ngày từ hoặc vượt quá 1%, Bitcoin cũng giảm điểm theo trong khoảng ba phần tư thời gian: tỷ lệ này ở mức 74% từ năm 2020 đến khi ETF giao ngay được phê duyệt, tăng nhẹ lên 77% sau khi ETF lên sàn, với mức giảm trung bình đơn ngày đạt 2,0%.
Đây tuyệt đối không phải là biểu hiện phù hợp của một tài sản trú ẩn truyền thống hoặc công cụ lưu trữ giá trị trong lúc thị trường hoảng loạn. Để đối chiếu, trong những phiên Nasdaq giảm điểm mạnh từ 1% trở lên, xác suất vàng giảm điểm chỉ là 57%, và mức giảm trung bình vỏn vẹn 0,2%.
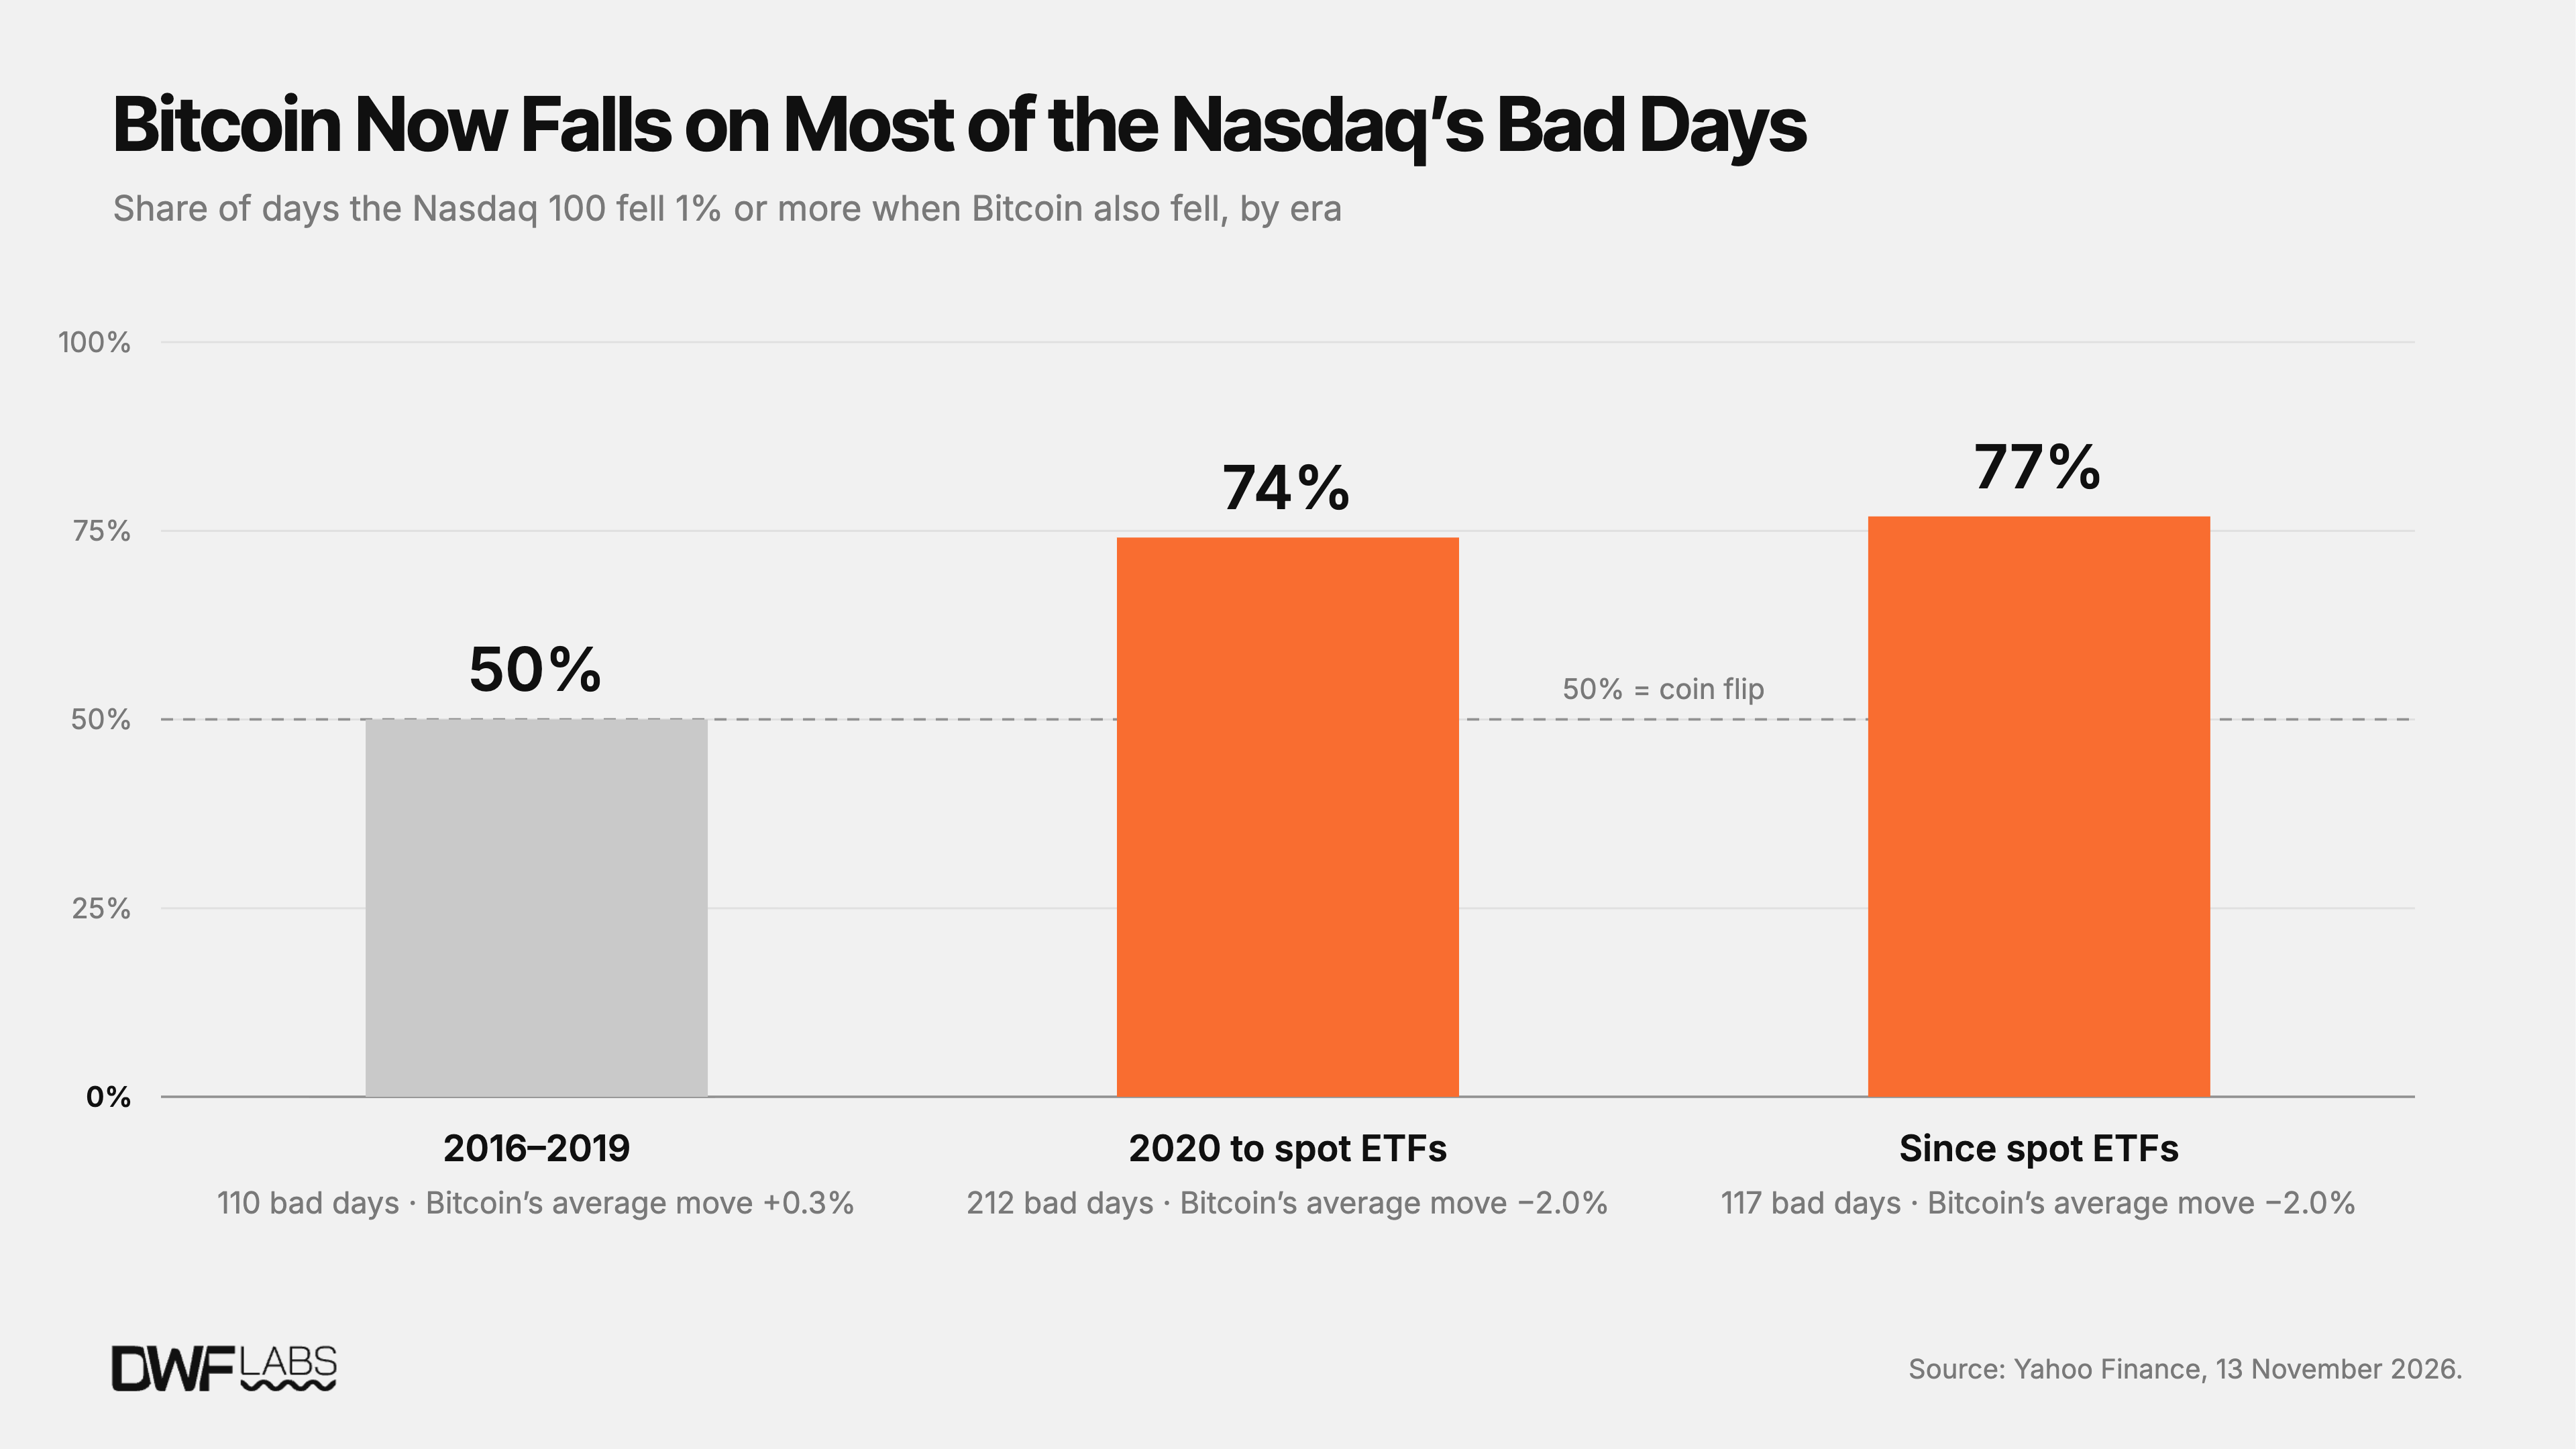
Hình: So sánh mức điều chỉnh của Bitcoin và vàng trong những phiên Nasdaq giảm mạnh
Cổ phiếu bán dẫn giành lại vương miện về độ biến động
Năm 2017, hệ số biến động hàng năm của Bitcoin từng đạt mức kinh ngạc 90%, gấp năm lần cổ phiếu bán dẫn同期 và gấp chín lần chỉ số Nasdaq. Còn tính đến nay trong năm 2026, hệ số biến động hàng năm của Bitcoin đã giảm xuống 44%, trong thập kỷ qua chỉ nhỉnh hơn một chút so với mức 40% của năm 2025. Dù vậy, mức biến động hiện tại của nó vẫn gấp đôi chỉ số Nasdaq (22%).
Sự đảo chiều đáng ngờ nhất đến từ nhóm bán dẫn (SOXX). Hệ số biến động hàng năm của nhóm chip năm 2026 đạt 52%, lần đầu tiên vượt qua Bitcoin trong mười năm lịch sử được ghi chép bằng dữ liệu định lượng. Trong mỗi năm từ 2016 đến 2025, Bitcoin luôn là tài sản thuộc mọi nhóm lớn có độ biến động dữ dội nhất (năm 2025 chỉ nhỉnh hờ với 40% so với mức 39% của nhóm chip).
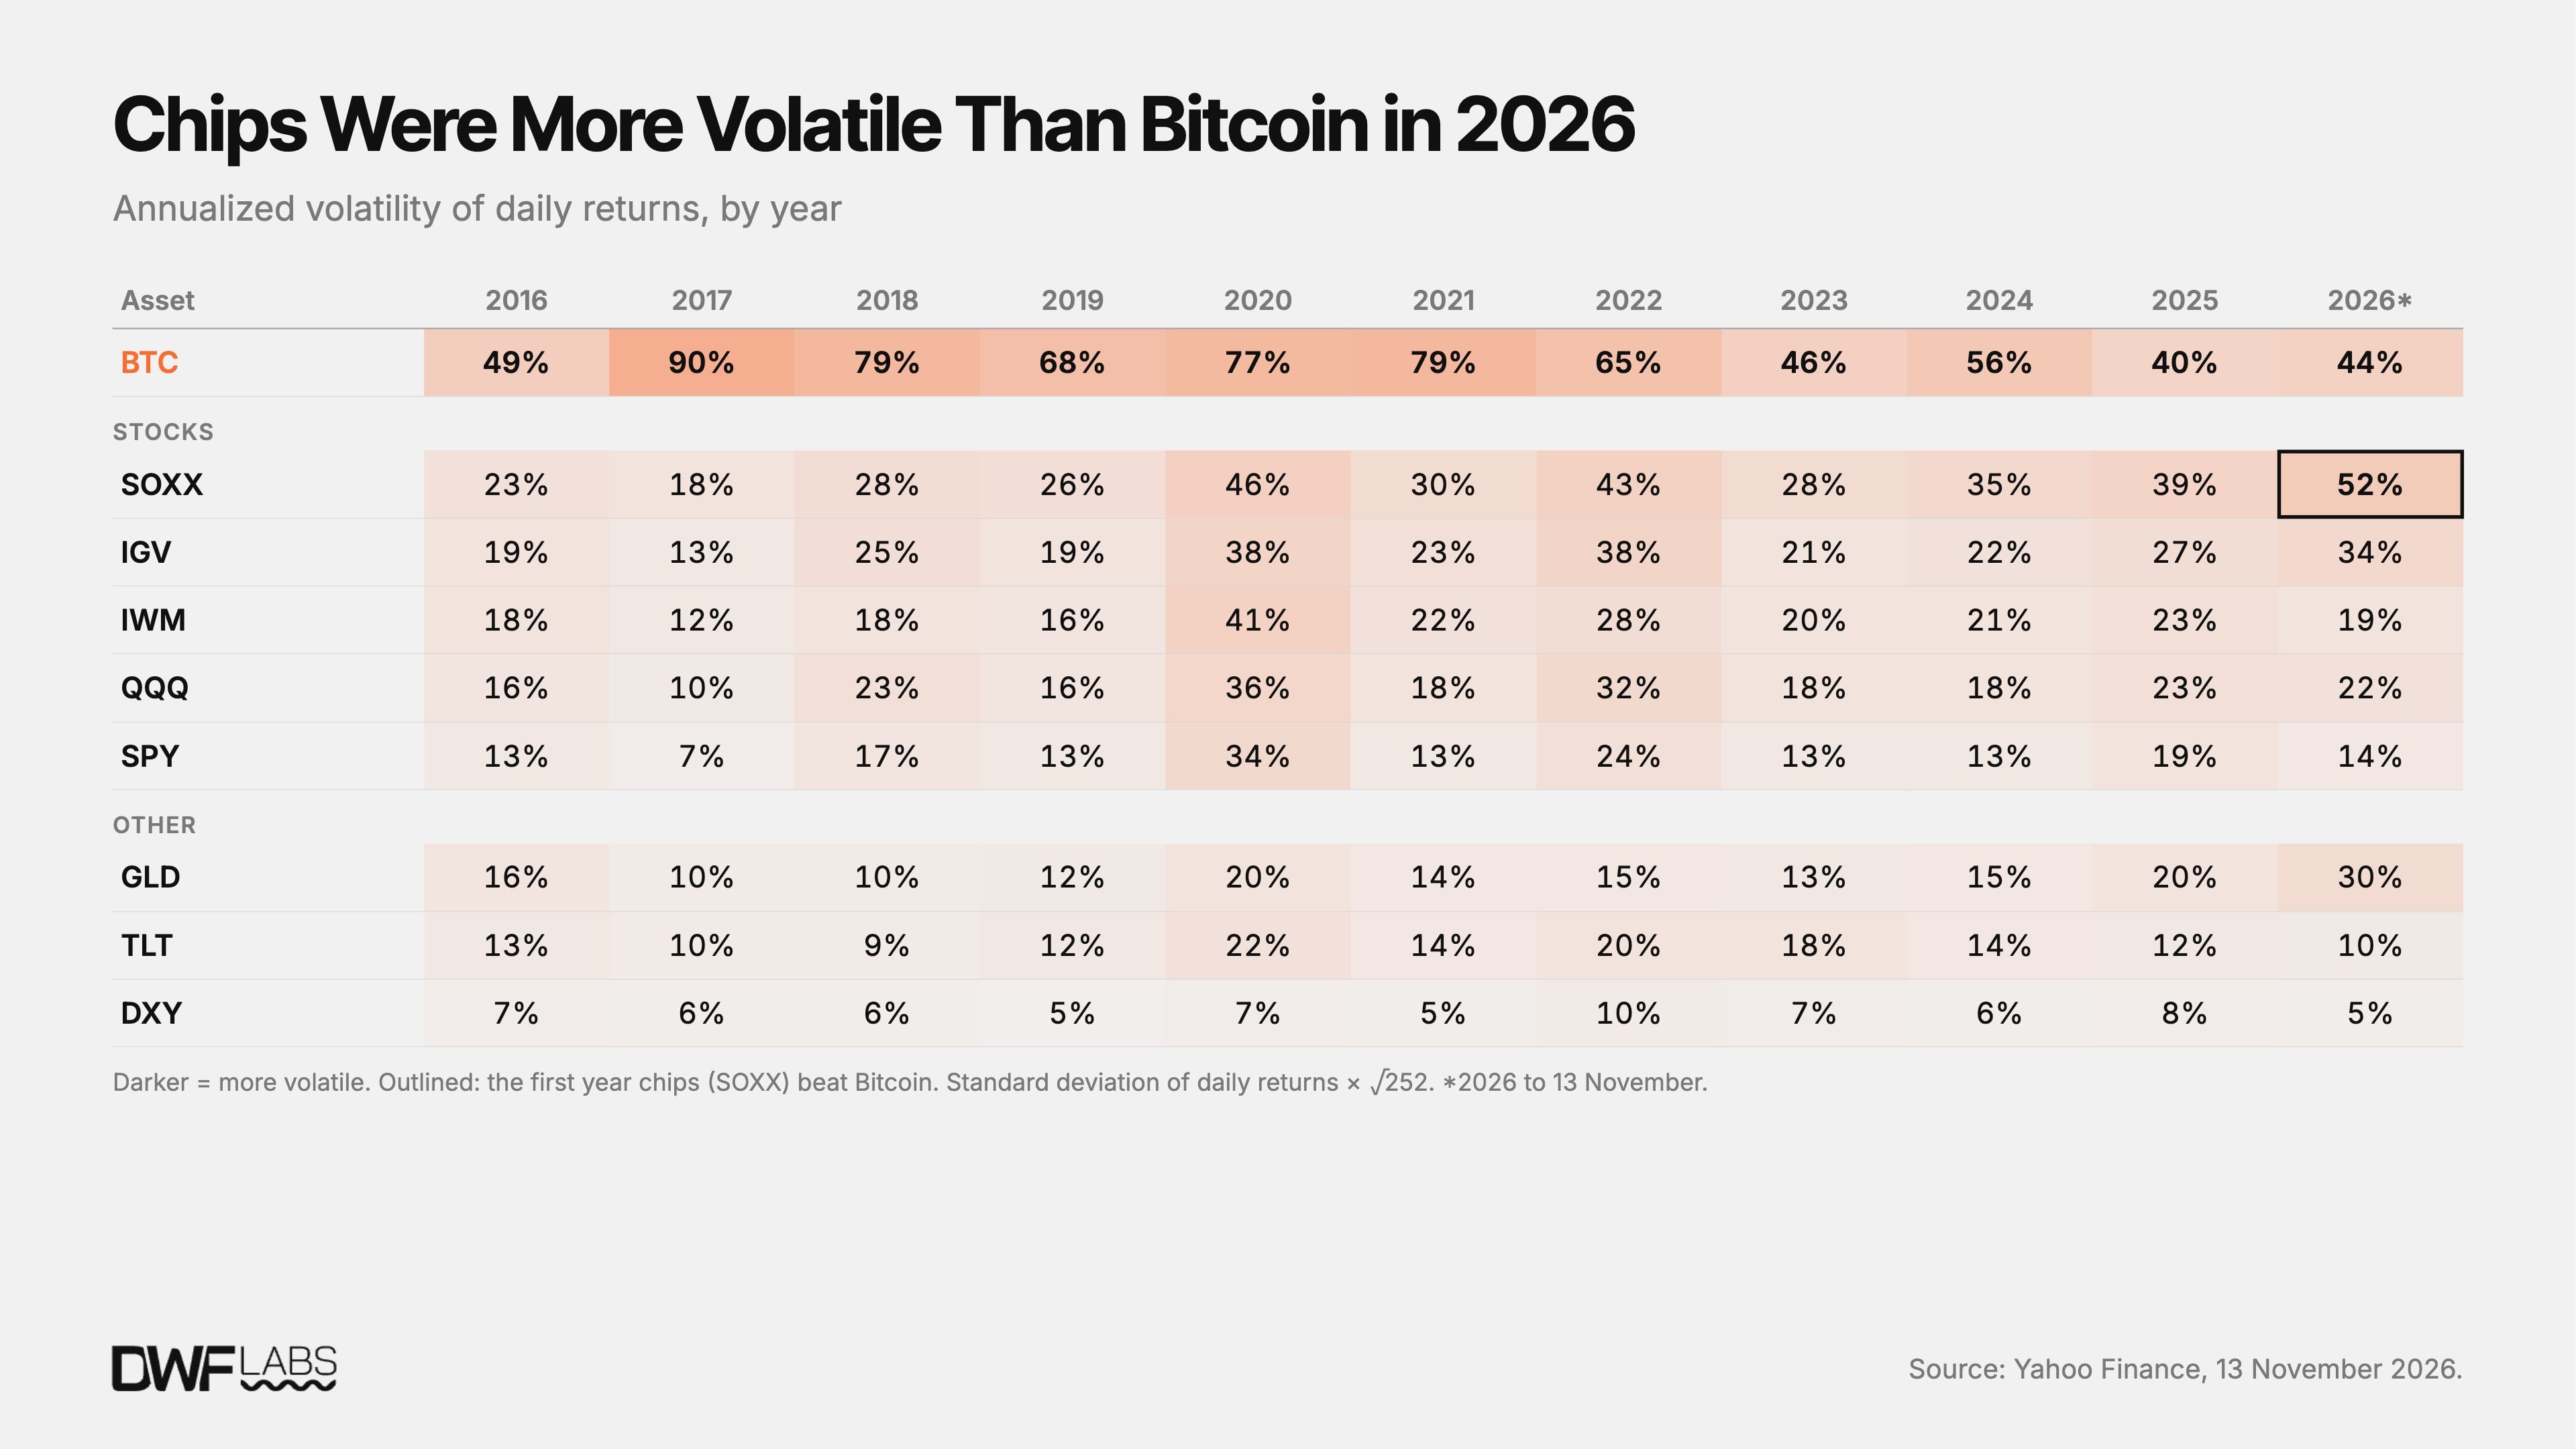
Hình: So sánh hệ số biến động hàng năm giữa Bitcoin với nhóm bán dẫn, cổ phiếu công nghệ và vàng
Kể từ năm 2017, độ biến động của Bitcoin đã giảm gần như một nửa (từ 90% xuống 44%), với xu hướng giảm một chiều trừ khi có bước phục hồi nhẹ vào năm 2026. Ngược lại, trong cùng giai đoạn, độ biến động của các phân khúc chứng khoán Mỹ và vàng đều tăng mạnh: hệ số biến động hàng năm của Nasdaq tăng từ 10% lên 22%, cổ phiếu phần mềm tăng từ 13% lên 34%, nhóm chip và vàng tăng thẳng hai lần, lần lượt chạm mức cao kỷ sử 52% và 30%. Chỉ có hệ số biến động của trái phiếu kỳ hạn dài Mỹ và chỉ số Dollar là duy trì tương đối ổn định.
Cơn cuồng giao dịch AI đang dần để Bitcoin lại phía sau
Nhóm cổ phiếu bán dẫn kể từ tháng 9 năm 2025 đã hoàn toàn thoát khỏi sức hút của thị trường chung Nasdaq. Tính đến cuối tháng đó, mức tương quan trượt 60 ngày giữa nhóm chip và Nasdaq đã giảm mạnh xuống còn 0,61, đánh dấu mức thấp nhất kể từ năm 2018.
Từ thời điểm đó, nhóm chip đại diện cho sức mạnh điện toán đã tăng vọt tổng cộng 85%, thị trường chung Nasdaq tăng 21%, trong khi nhóm phần mềm truyền thống giảm 6%, còn Bitcoin rơi mạnh 39%. Câu chuyện AI đã trở thành hố đen tuyệt đối hấp thụ thanh khoản ưa chuộng rủi ro (risk-on liquidity) từ góc độ vĩ mô, khiến thị trường tiền mã hóa bị bỏ lại đằng xa.
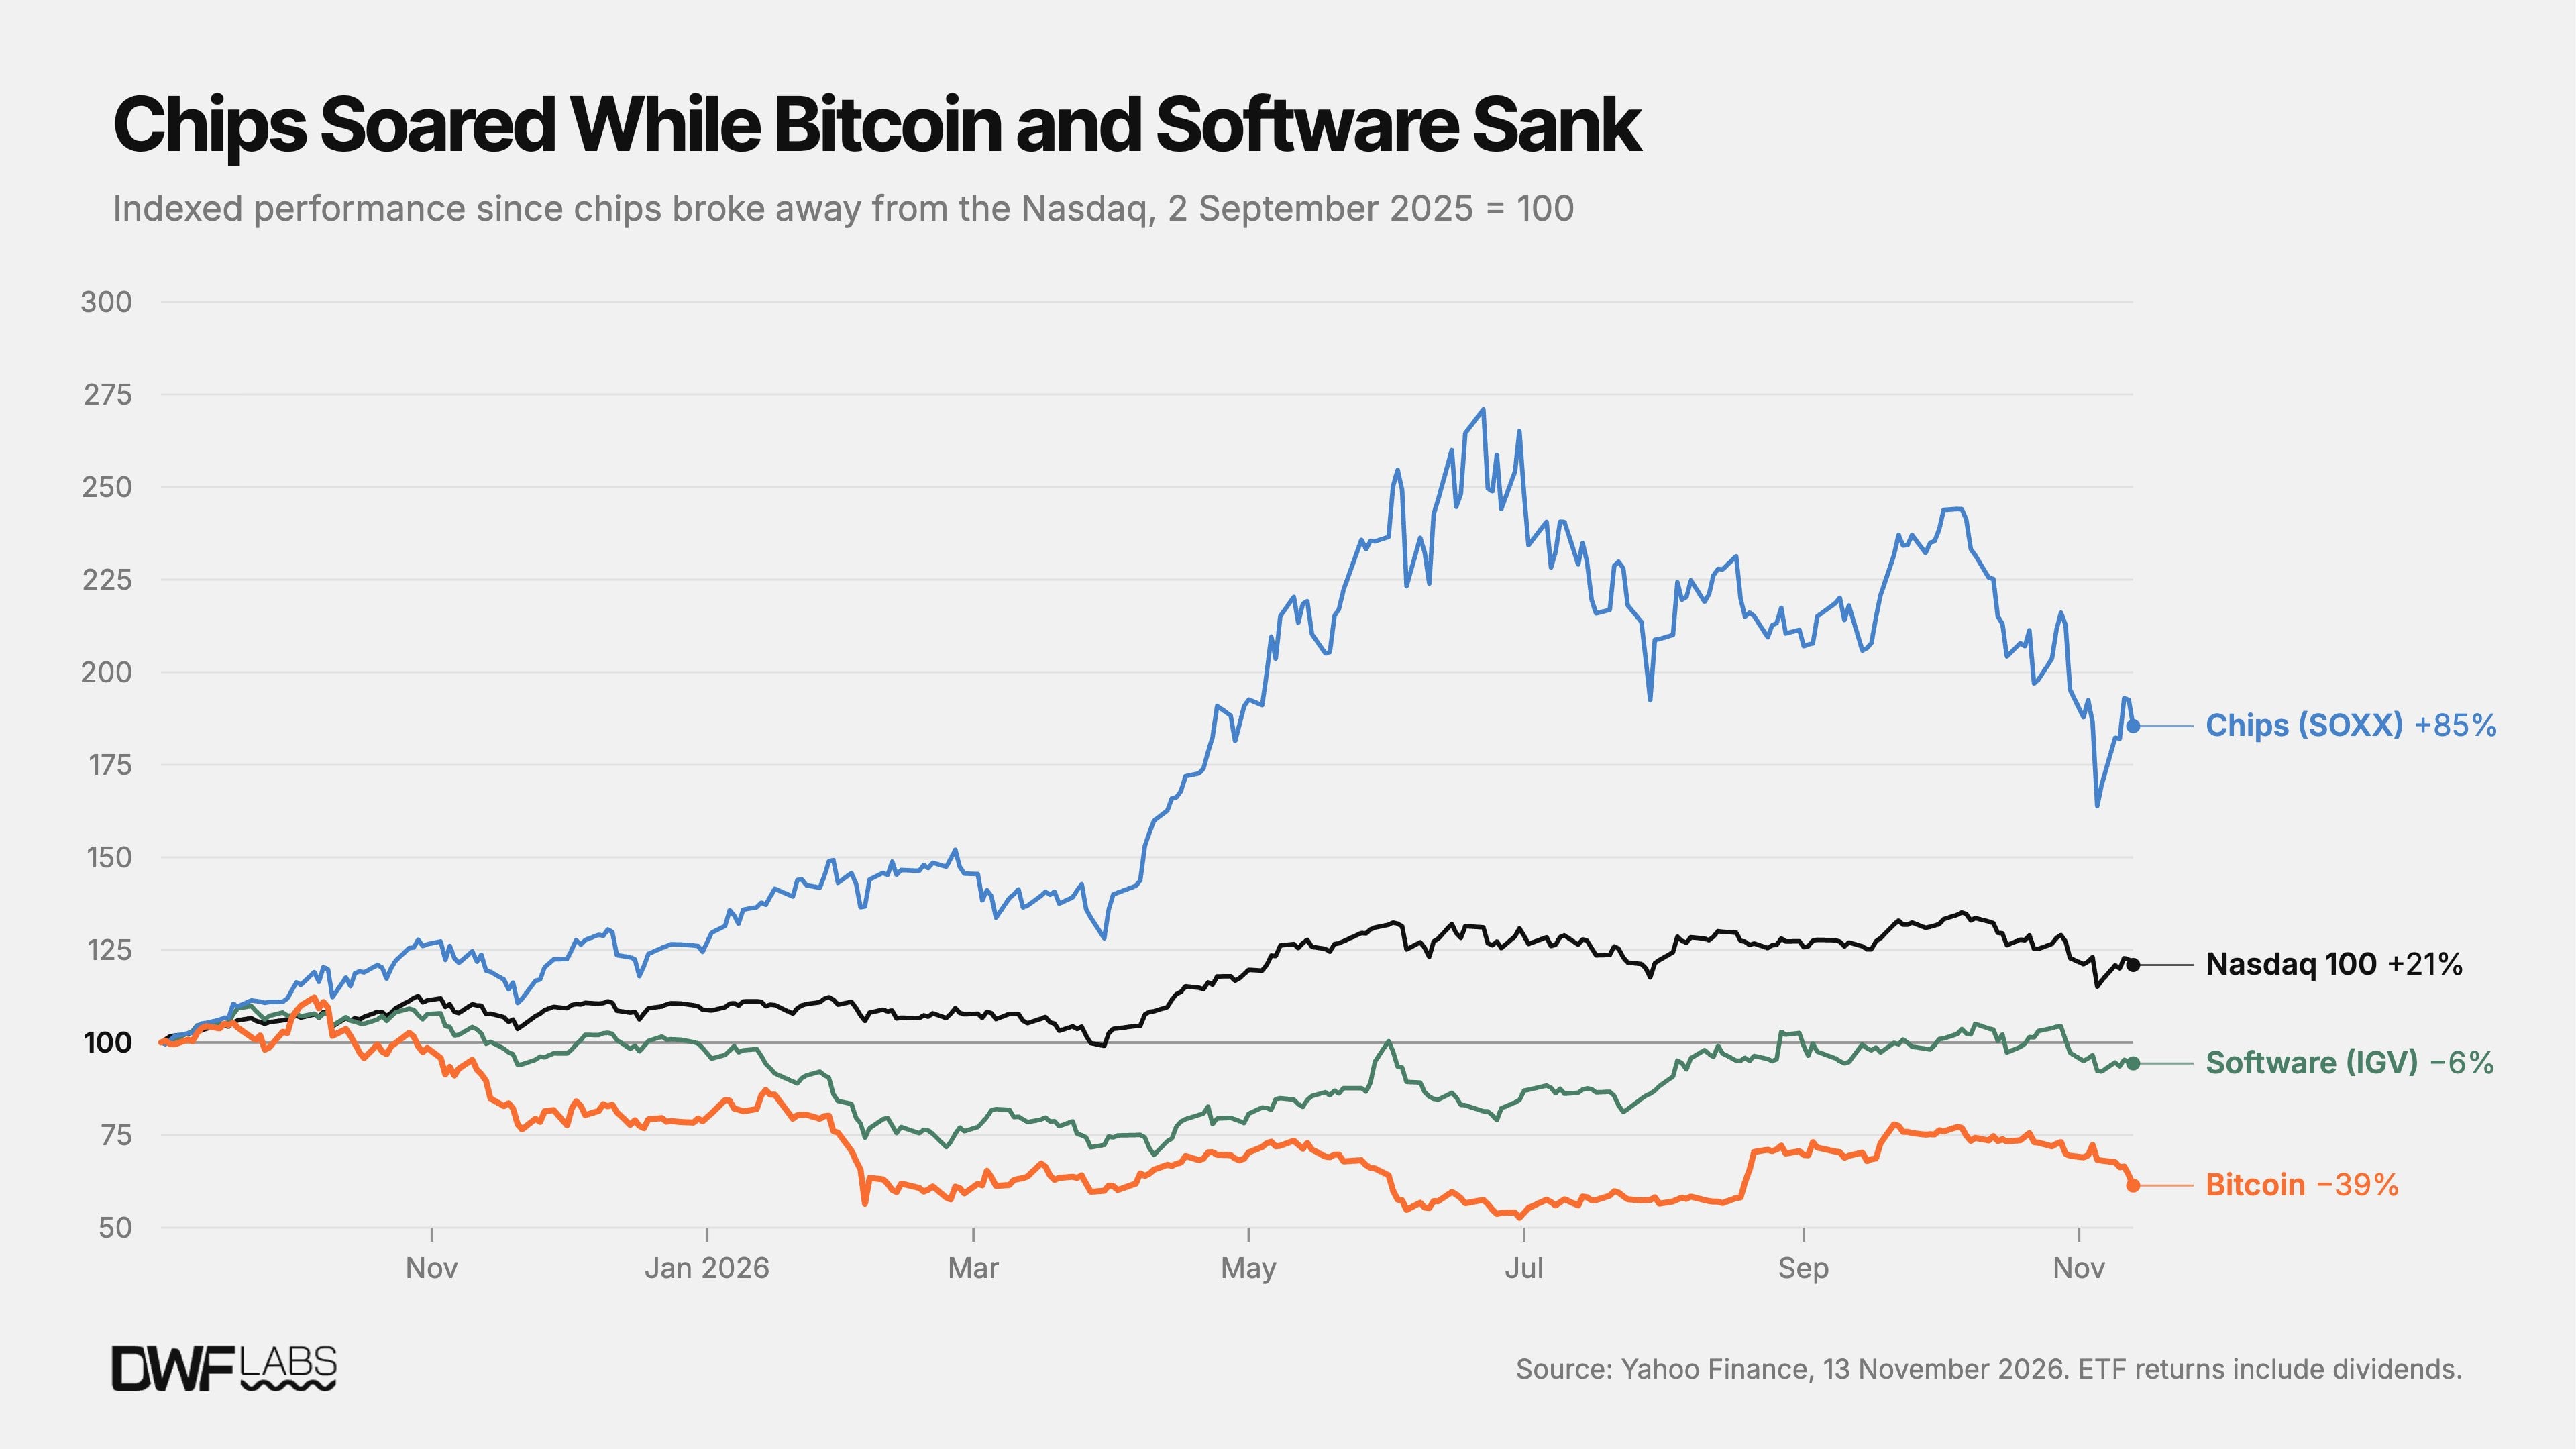
Hình: Sự phân kỳ rõ rệt giữa đà tăng vọt của nhóm chip từ tháng 9/2025 và nhịp giảm của Bitcoin
Đi cùng chiều với cổ phiếu phần mềm, ngược chiều với cổ phiếu chip
Tren dữ liệu bề mặt năm 2026, Bitcoin vẫn duy trì tương quan dương với nhóm chip (0,30) và phần mềm (0,40), nhưng biểu tượng này chủ yếu bắt nguồn từ sức kéo chung của chỉ số Nasdaq ở cấp độ vĩ mô lên cả ba.
Để triệt để loại bỏ nhiễu từ biến động tăng giảm của thị trường chung Nasdaq, chúng tôi đã tính toán biến động vượt trội (excess return) của từng tài sản so với Nasdaq: ví dụ, nếu một ngày Nasdaq tăng 2% và nhóm chip tăng 3%, thì lợi thế tương đối của nhóm chip là +1%. Dựa trên cơ sở này, chúng tôi tiếp tục kiểm tra xem lợi thế vượt trội tương đối của Bitcoin thực sự cộng hưởng với nhóm chip hay đồng điệu với nhóm phần mềm.
Trước khi ChatGPT ra mắt, xu hướng vượt trội của Bitcoin không có liên hệ rõ rệt với cả hai nhóm (tương quan với chip là 0,02, với phần mềm là 0,03). Sau khi ChatGPT bùng nổ, trong những phiên nhóm chip dẫn dắt thị trường, Bitcoin bắt đầu tụt hậu đáng kể (tương quan -0,11). Kể từ tháng 9 năm 2025, Bitcoin bắt đầu xích lại gần nhóm phần mềm (+0,35), mặc dù trong giai đoạn đó do tác động tiêu cực từ đợt sụt giảm phổ biến của cổ phiếu công nghệ cuối năm 2025, nhóm chip đã có một giai đoạn ngắn bám theo cùng chiều (+0,18). Nhưng kể từ tháng 3 năm 2026, sự phân hóa giữa hai bên đã hoàn tất được xác lập: xu hướng vượt trội của Bitcoin và nhóm phần mềm thể hiện tương quan dương +0,20, trong khi với nhóm chip là tương quan âm rõ rệt -0,30.
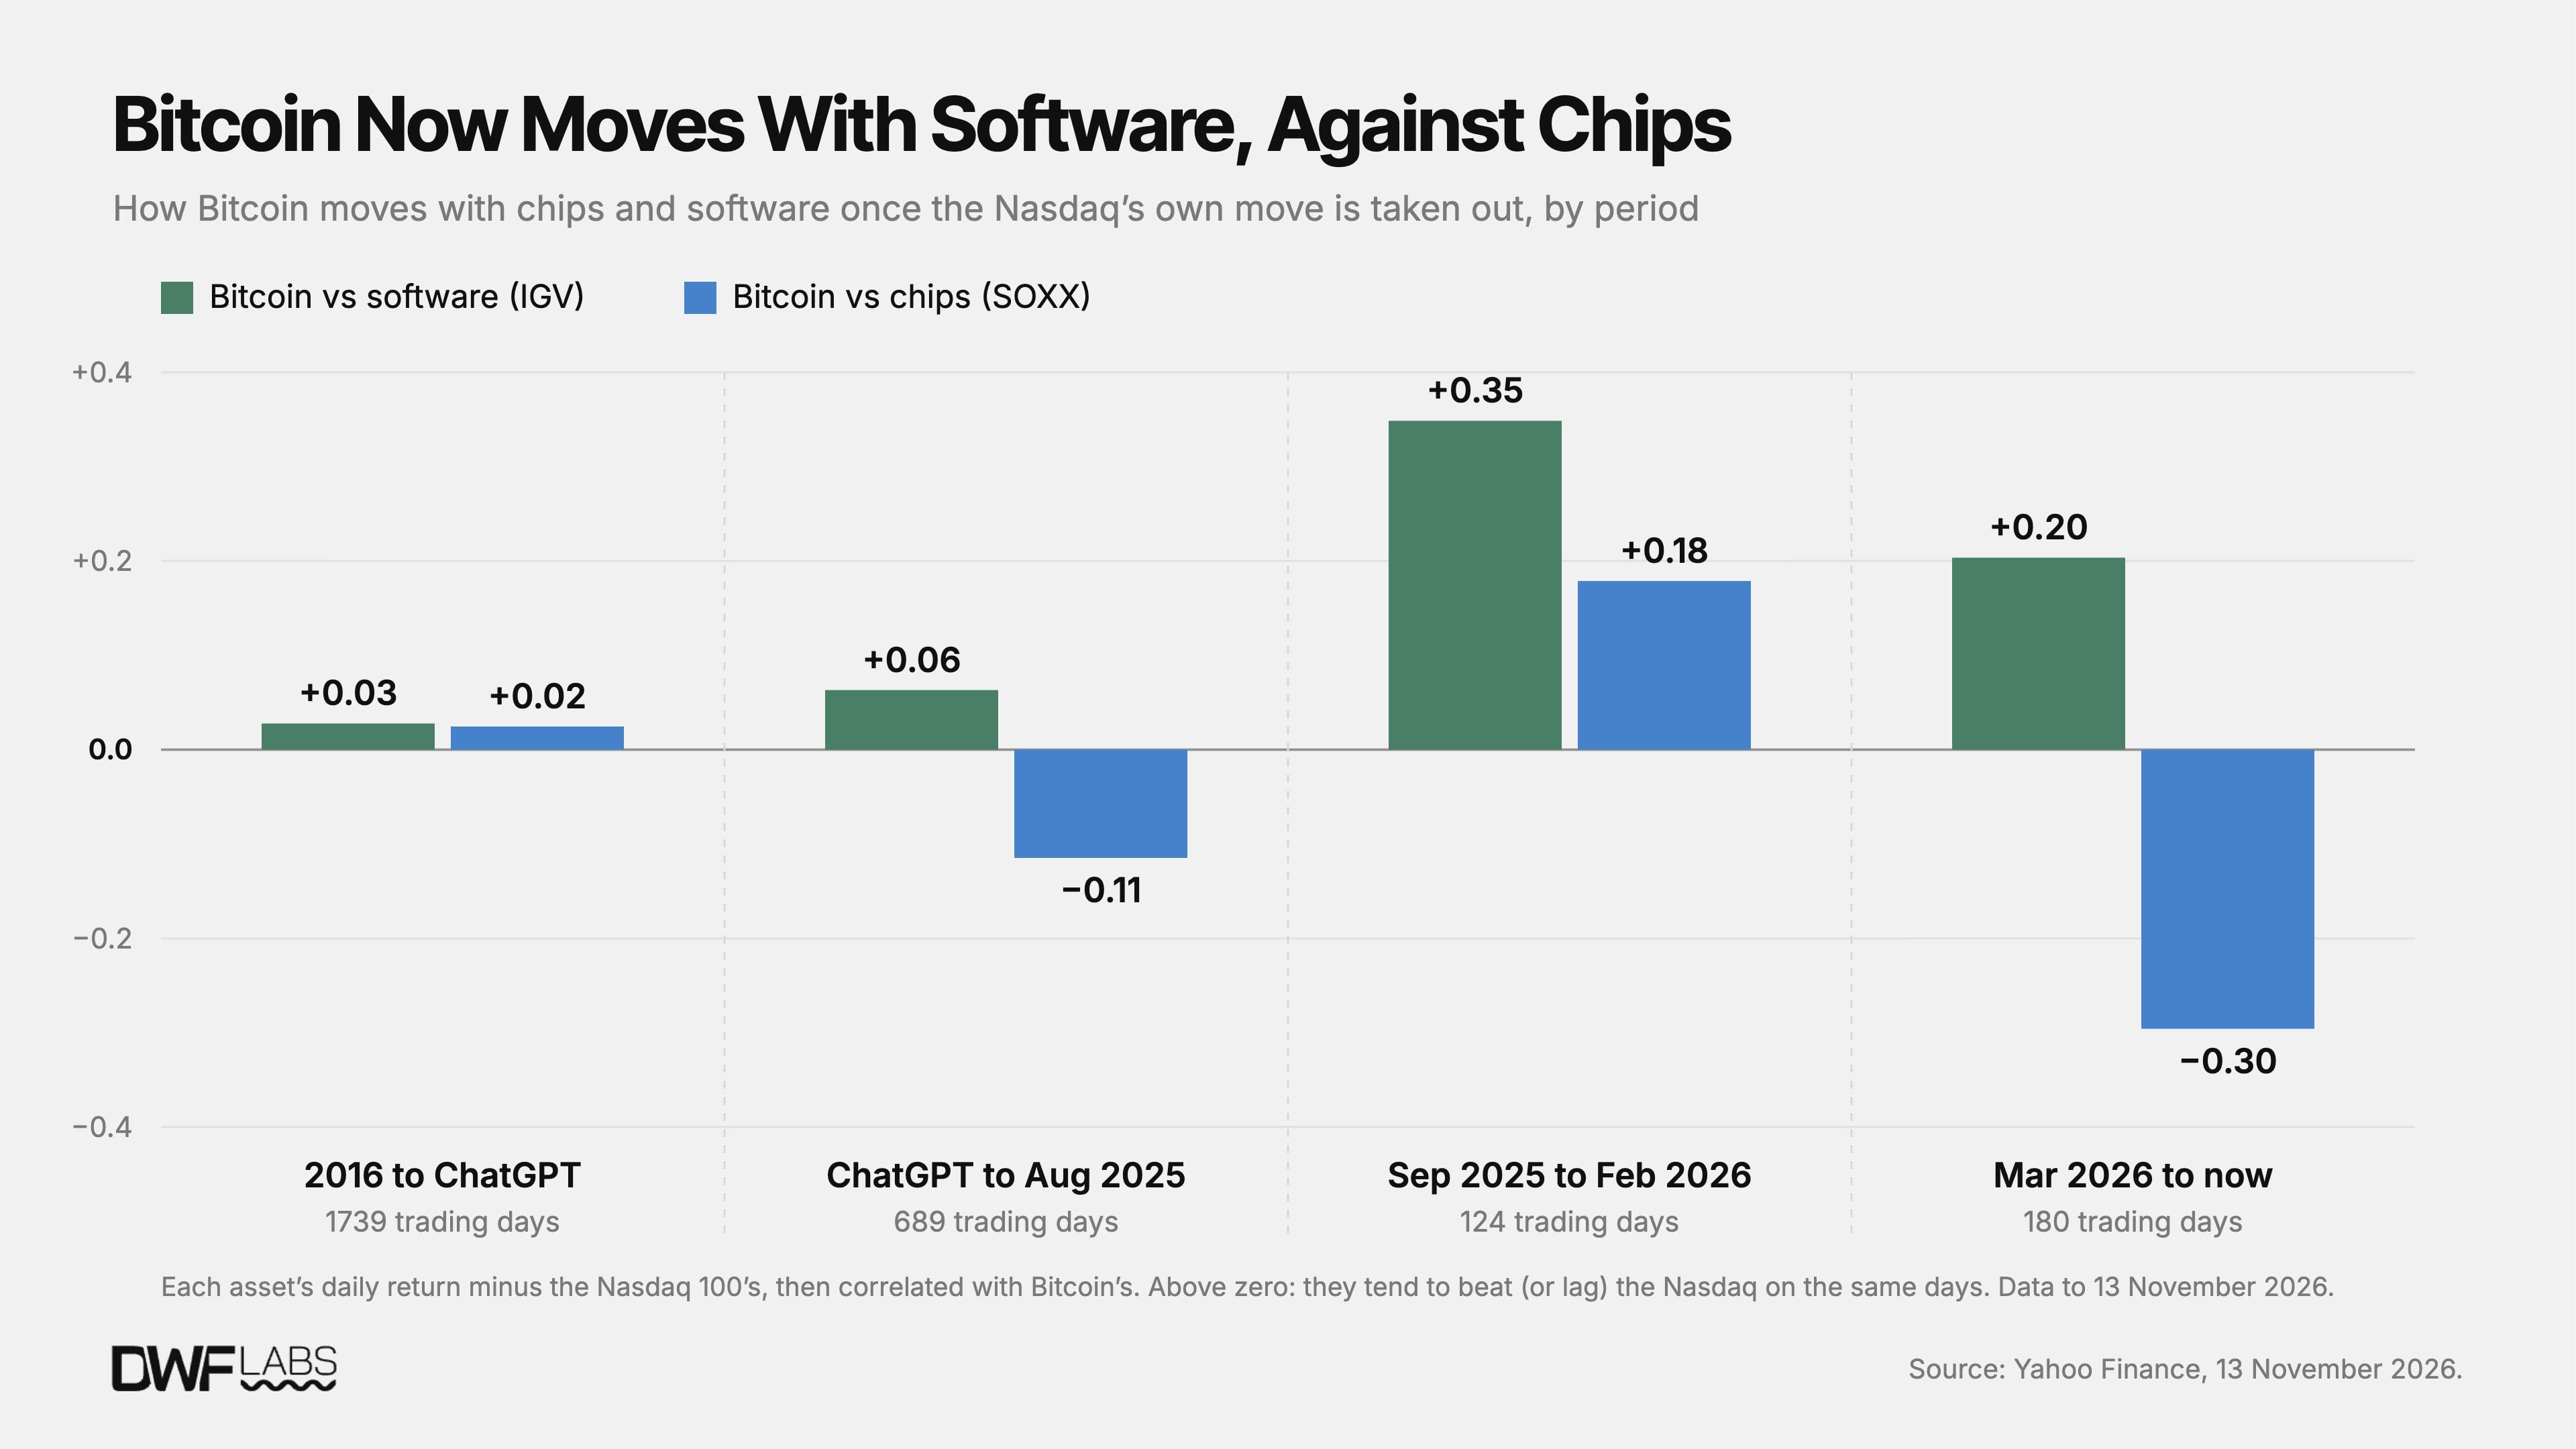
Hình: Tương quan lợi thế tương đối hàng ngày giữa Bitcoin với nhóm chip và phần mềm sau khi loại bỏ ảnh hưởng của thị trường chung
Lợi nhuận hàng tháng được đo lường bằng phương pháp tương tự cũng dẫn đến hoàn toàn cùng kết luận. Kể từ khi ChatGPT ra mắt, lợi nhuận hàng tháng của Bitcoin so với Nasdaq biến động ngược chiều với nhóm chip (tương quan âm đạt -0,33, trước đó chỉ là -0,07). Trong 22 tháng nhóm chip vượt trội hơn Nasdaq, Bitcoin trung bình tụt hậu Nasdaq 1,2%; còn trong 25 tháng nhóm chip tụt hậu thị trường chung, Bitcoin trung bình vượt trội Nasdaq 3,6%. Trước khi ChatGPT xuất hiện, đợt luân chuyển ngành này hầu như không ảnh hưởng gì đến Bitcoin (tháng vượt trội trung bình +3,3%, tháng tụt hậu trung bình +3,4%).
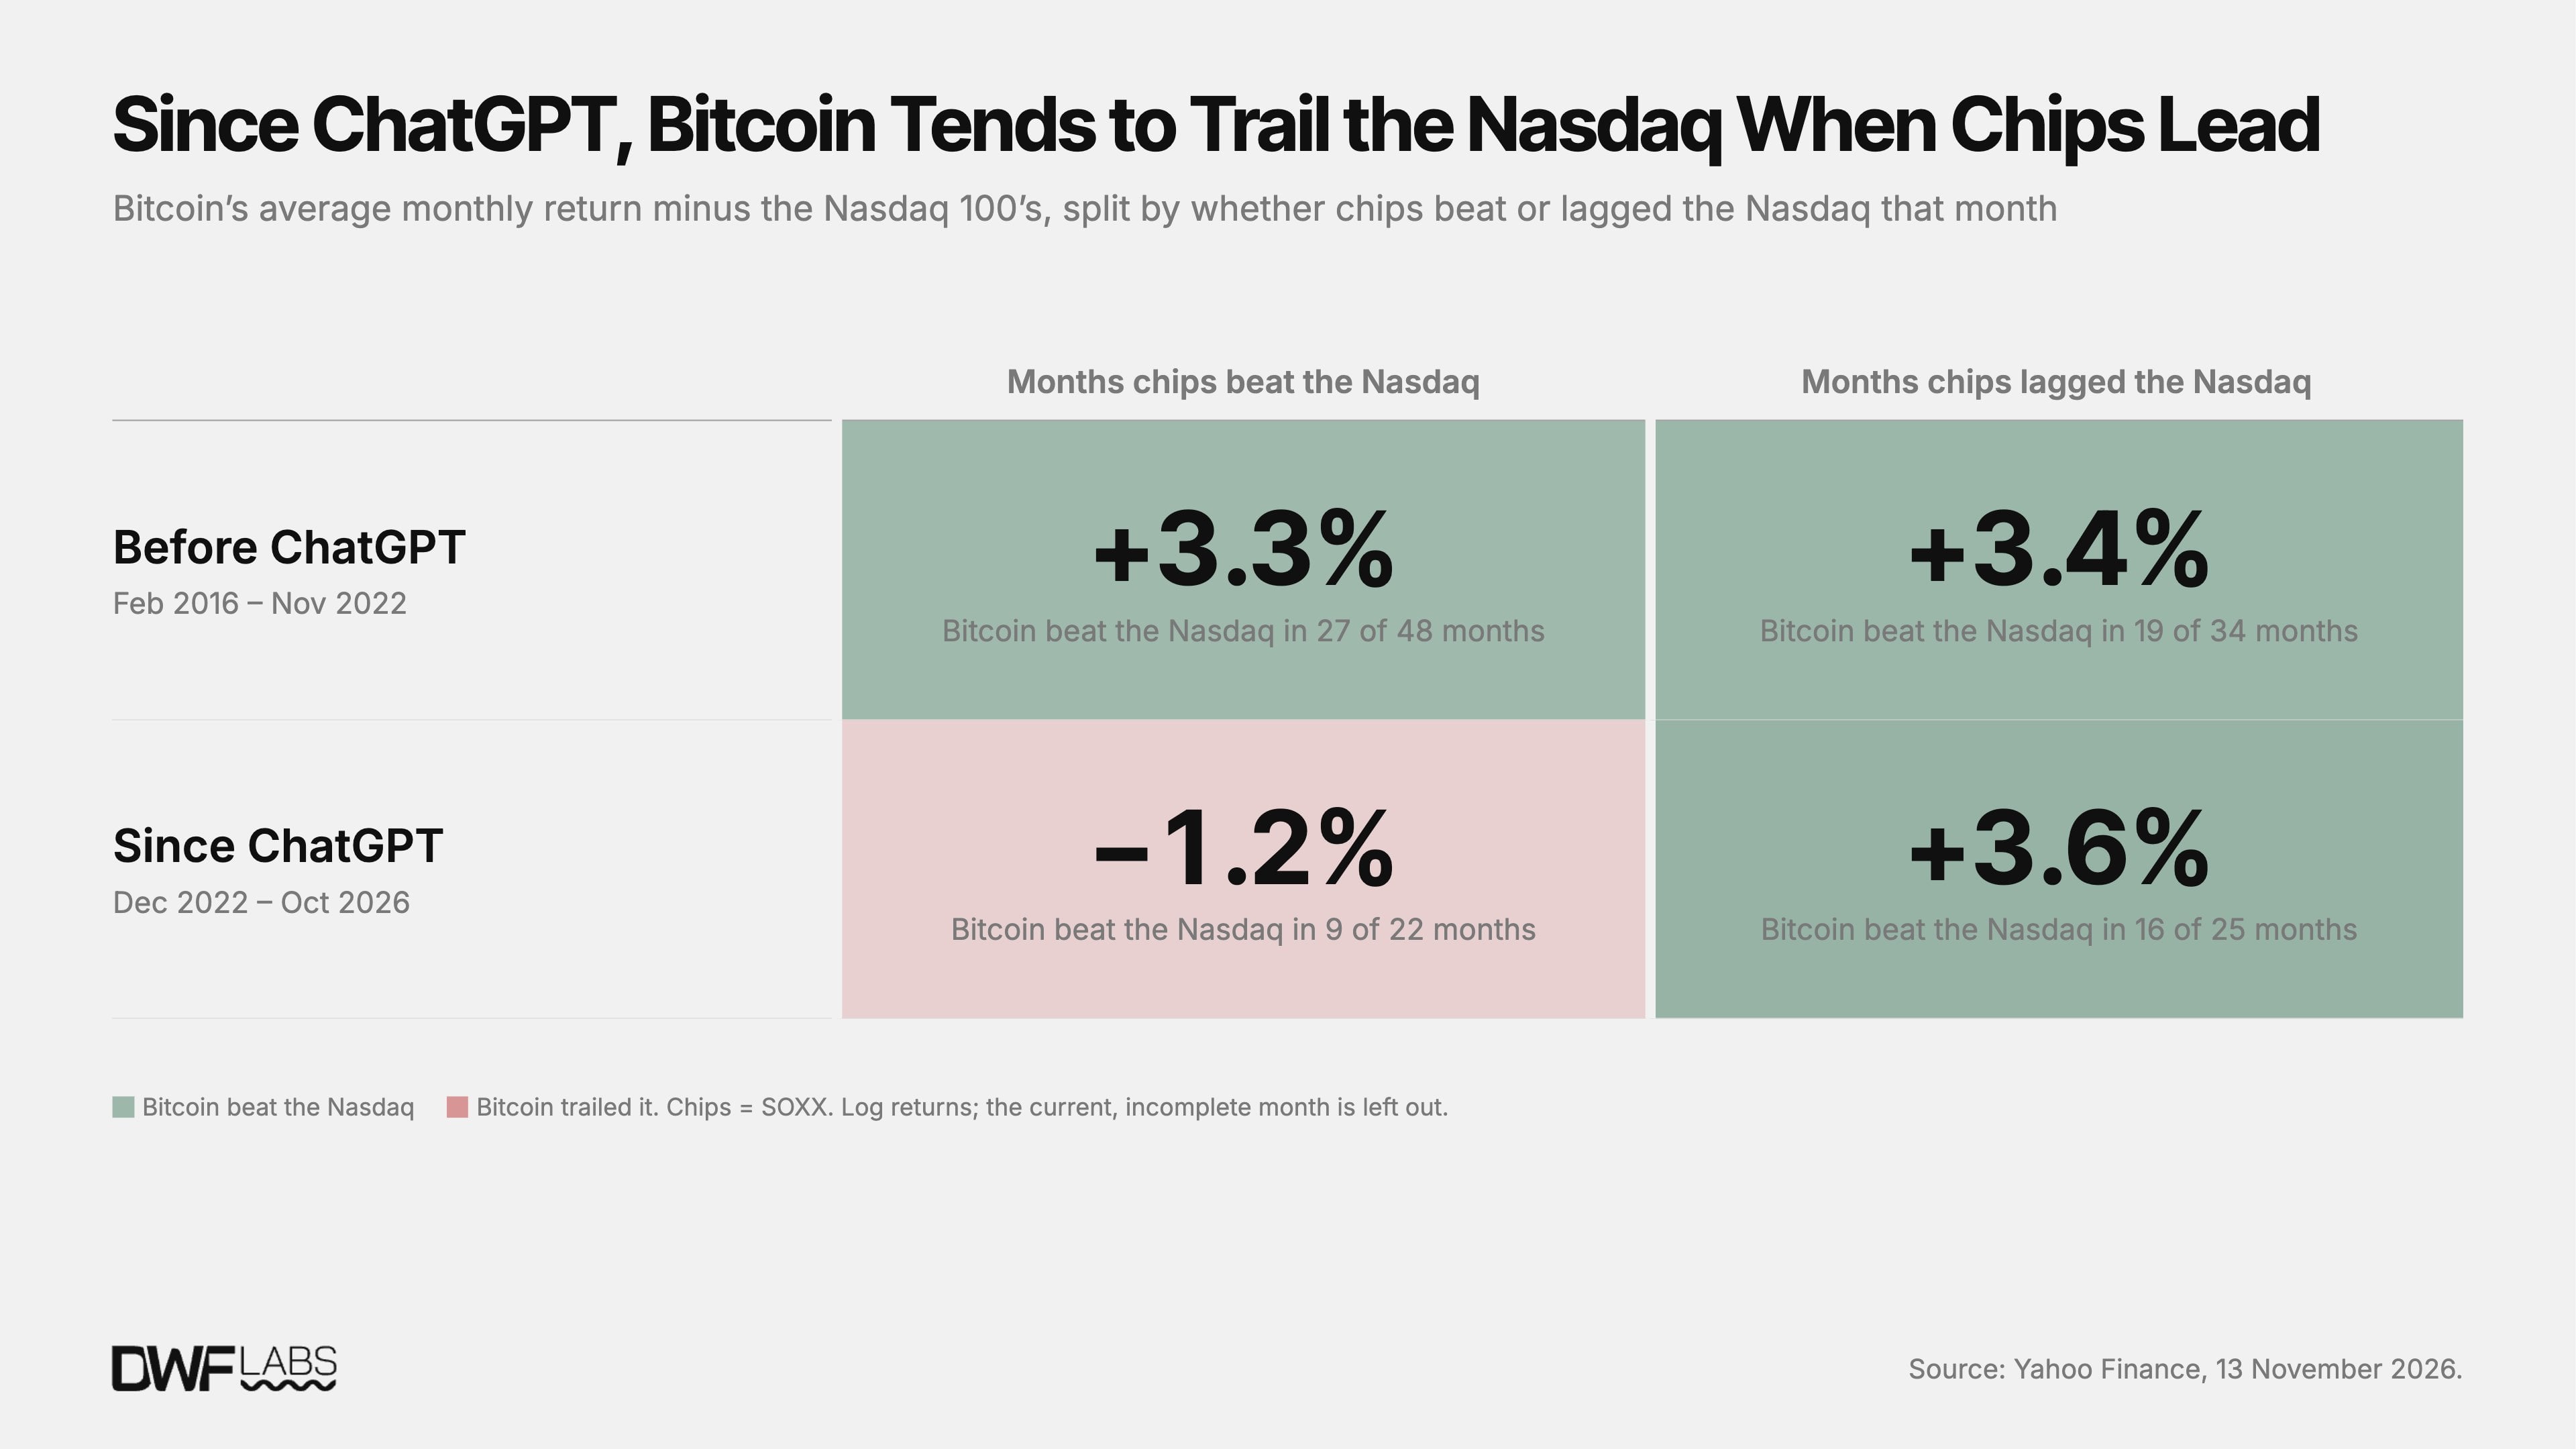
Hình: Cuộc chiến tương đối mạnh/yếu giữa Bitcoin và nhóm chip dưới góc nhìn hàng tháng
Tính chất rủi ro không thay đổi, nhưng đang tiến sát dần đến tài sản trú ẩn
Dữ liệu lịch sử chứng minh rõ ràng: về bản chất, Bitcoin vẫn là một tài sản ưa chuộng rủi ro (Risk-On Asset), chứ không phải hải cảng trú ẩn (Safe Haven). Kể từ năm 2020, nhịp điệu của nó luôn sát cánh nhất với thị trường chứng khoán, chứ không phải vàng.
Nhưng đồng thời, đặc tính nội tại của Bitcoin đang trải qua quá trình chuyển đổi: hệ số biến động tuyệt đối đã giảm một nửa so với năm 2017, và trong năm nay lần đầu tiên trao lại vị trí dẫn đầu về độ biến động cho nhóm chip. Dù biên độ biến động hiện tại vẫn tương đương hai lần Nasdaq, nhưng tính chất tài sản tổng thể đang明顯 hạ nhiệt và ổn định hóa.
Một năm qua đã bổ sung hai biến số mới thú vị cho định vị của Bitcoin: thứ nhất, nó bị gạt sang lề trong đợt giao dịch rủi ro cốt lõi do AI thúc đẩy hiện tại, kể từ tháng 3 năm 2026 nó chủ yếu cộng hưởng với nhóm phần mềm truyền thống trì trệ hơn là hưởng lợi từ sự thịnh vượng của sức mạnh phần cứng; thứ hai, mức độ liên kết của nó với vàng truyền thống đã lập kỷ lục cao nhất trong gần mười năm qua. Hệ số tương quan 90 ngày đạt đỉnh 0,59 vào tháng 9, và hiện vẫn duy trì quanh mức 0,49, ngang bằng với Nasdaq.
Nếu sự cộng hưởng dương với vàng này tiếp tục thâm nhập trong tương lai, và độ biến động của Bitcoin tiếp tục hội tụ ổn định, đó có lẽ là lúc rạng đông thực sự khi nó nắm giữ đầy đủ đặc tính tài sản trú ẩn mà thị trường kỳ vọng trong dài hạn.
Phụ lục: Phương pháp thống kê và định lượng
· Mẫu dữ liệu: Lấy từ giá đóng cửa đã điều chỉnh cổ tức hàng ngày trên Yahoo Finance, khung thời gian từ 4 tháng 1 năm 2016 đến 13 tháng 11 năm 2026 (chỉ thống kê các phiên giao dịch chính thức của thị trường chứng khoán Mỹ).
· Đối tượng tham chiếu: Mỗi phân khúc chỉ số đều được thay thế bằng ETF cốt lõi tương ứng, bao gồm Nasdaq 100 (QQQ), S&P 500 (SPY), Russell 2000 vốn nhỏ (IWM), bán dẫn (SOXX), ngành phần mềm (IGV), quỹ tín thác vàng (GLD), trái phiếu chính phủ Mỹ kỳ hạn dài trên 20 năm (TLT) và chỉ số Dollar (DXY).
· Lợi nhuận và độ biến động: Tỷ suất lợi nhuận được tính bằng log-return; hệ số biến động hàng năm bằng độ lệch chuẩn lợi nhuận ngày × √252; hệ số tương quan là hệ số tương quan Pearson giữa các lợi nhuận ngày. Giá đóng cửa ngày của Bitcoin lấy theo Giờ phối hợp quốc tế 00:00 (UTC), tương đương khoảng 3 đến 4 giờ sau khi thị trường chứng khoán Mỹ đóng cửa; số liệu tính lợi nhuận tuần偏低, nhưng quy luật tổng thể và kết luận hoàn toàn nhất quán.
· Chia múi thời gian: Lịch sử được chia làm ba kỷ nguyên, lần lượt là từ 2016 đến 2019, từ năm 2020 đến ngày 10 tháng 1 năm 2024, và từ khi quỹ ETF giao ngay được phê duyệt lên sàn ngày 11 tháng 1 năm 2024 đến nay. Biến động tương đối được định nghĩa là chênh lệch lợi nhuận log-ngày đơn lẻ của từng tài sản so với lợi nhuận log của QQQ.
· Điều chỉnh Beta: Sau khi điều chỉnh độ nhạy Beta (đo lường trọng số độ dốc của việc các tài sản di chuyển theo chiều tăng giảm của Nasdaq), kết quả tính toán năm 2026 về cơ bản vẫn nhất quán: Bitcoin với nhóm chip là -0,22, với nhóm phần mềm là +0,25. Thống kê hàng tháng đã loại trừ dữ liệu chưa khép kín của tháng hiện tại; việc tính lợi nhuận ETF đã tính đầy đủ tái đầu tư cổ tức/phân phối.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @DWFLabs