Sau mức định giá 40 tỷ USD của Kalshi, tại sao phí cược thể thao cuối tuần lại vượt mặt ngày bầu cử?
Tác giả: Alea Research
Biên dịch: TechFlow
Tổng quan TechFlow: Sau khi hoàn thành vòng đầu tư Series G mới trị giá 1 tỷ USD, nền tảng thị trường dự báo Kalshi đã tăng định giá vọt lên 40 tỷ USD. Tuy nhiên, nhận thức phổ biến của thị trường vẫn mắc kẹt trong diễn ngôn truyền thống rằng "cuộc bầu cử chính trị thúc đẩy sự phồn thịnh của nền tảng", đánh giá thấp nghiêm trọng những bước ngoặt về chất trong cơ cấu nghiệp vụ nền tảng của nó.
Báo cáo phân tích dữ liệu chuyên sâu từ Alea Research cho thấy, mặc dù ngày bầu cử tạo ra khối lượng giao dịch vượt quá 200 triệu USD trong một ngày, nhưng thực sự mang lại dòng tiền liên tục và phí giao dịch cao cho Kalshi chính là các sự kiện thể thao NFL vào cuối tuần và giao dịch kết hợp (Combos). Phí giao dịch được tạo ra trong một ngày Siêu Chủ Nhật Bóng Đá đã hoàn toàn vượt qua ngày bầu cử đến 35%.
Bài viết này hệ thống giải mã mô hình thu nhập thực tế và công thức định giá phí giao dịch của Kalshi, đồng thời phân tích vòng xoáy thương mại đưa thị trường dự báo từ các sự kiện chính trị ngẫu nhiên chuyển sang lĩnh vực tài chính giải trí tần suất cao dài đuôi thông qua việc so sánh hệ số định giá với gã khổng lồ phái sinh truyền thống CME.
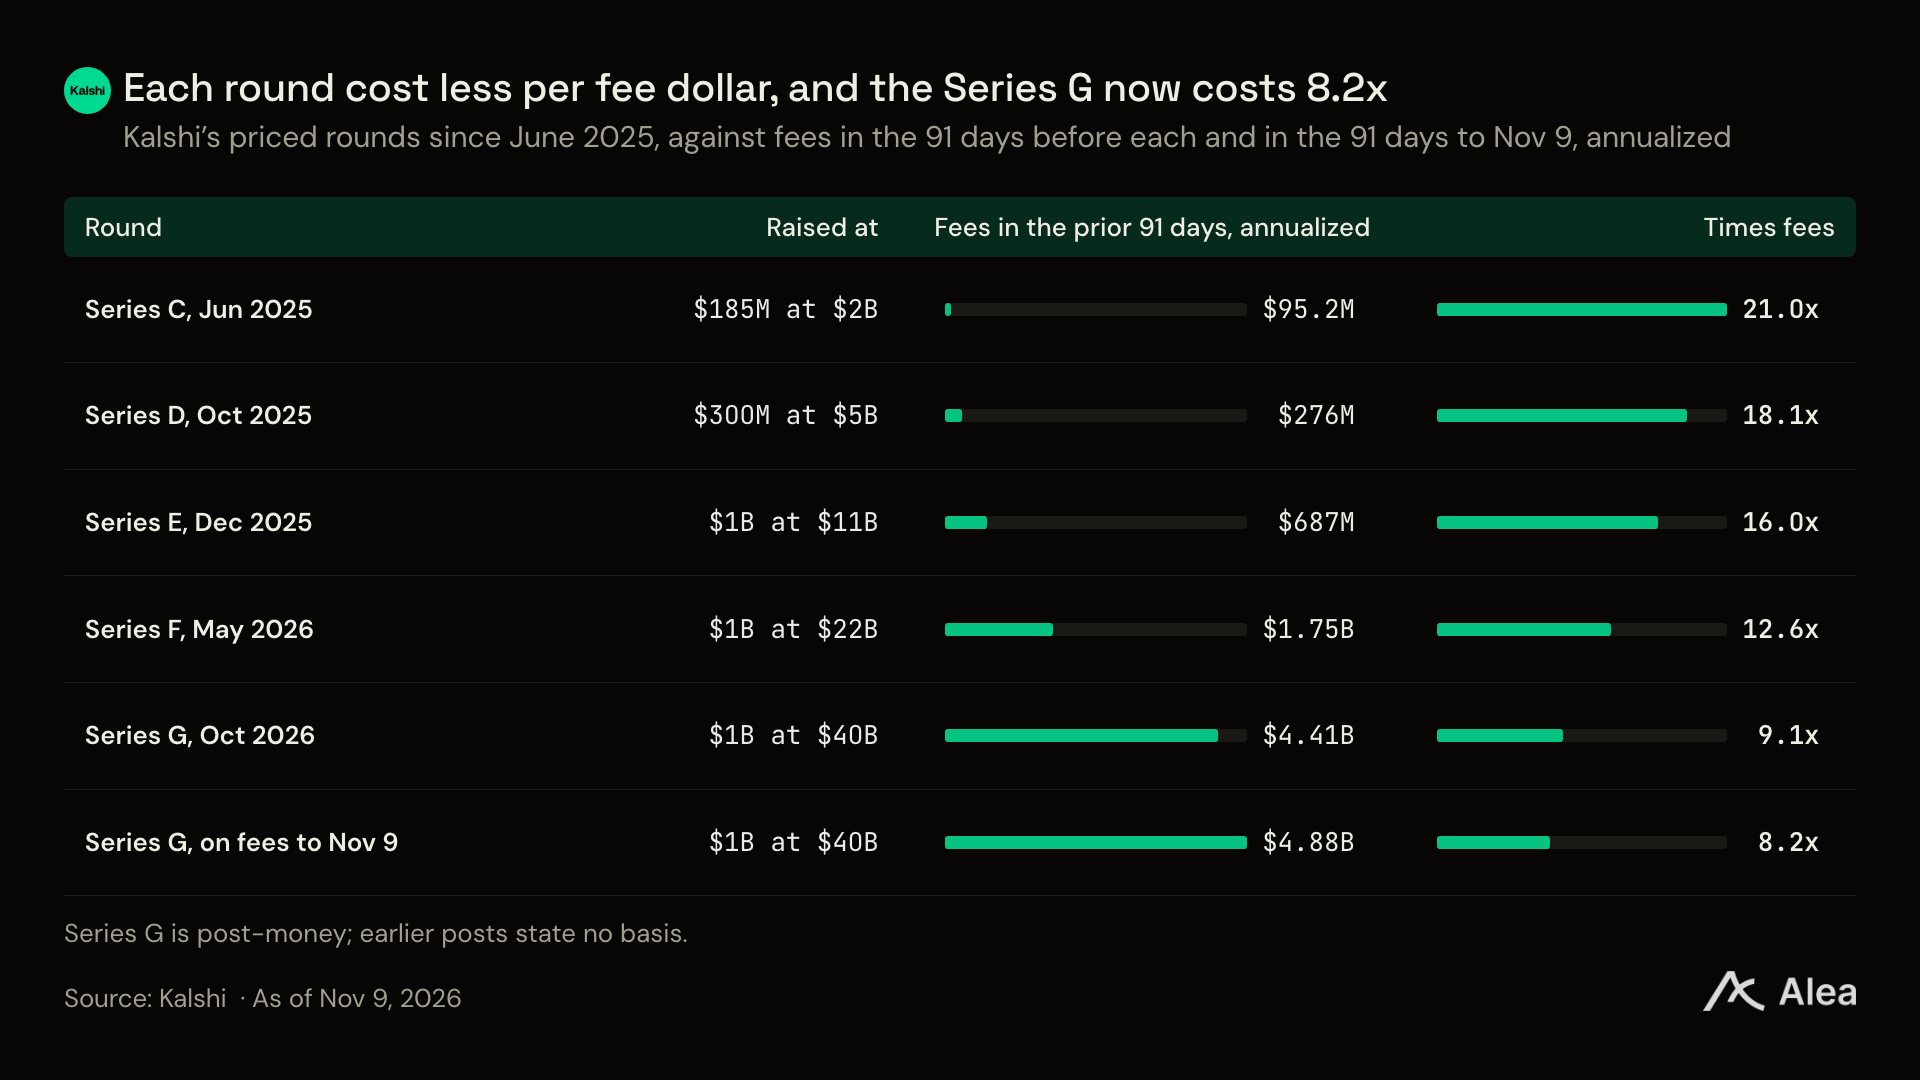
Định giá ở mức 40 tỷ USD trong vòng đầu tư Series G gần đây tương đương với 8,2 lần doanh thu phí hàng năm hóa từ 91 ngày gần nhất. So sánh ngược lại, bội số định giá ở vòng đầu tư trước đó vào tháng 6 năm 2025 lên tới 21,0 lần.
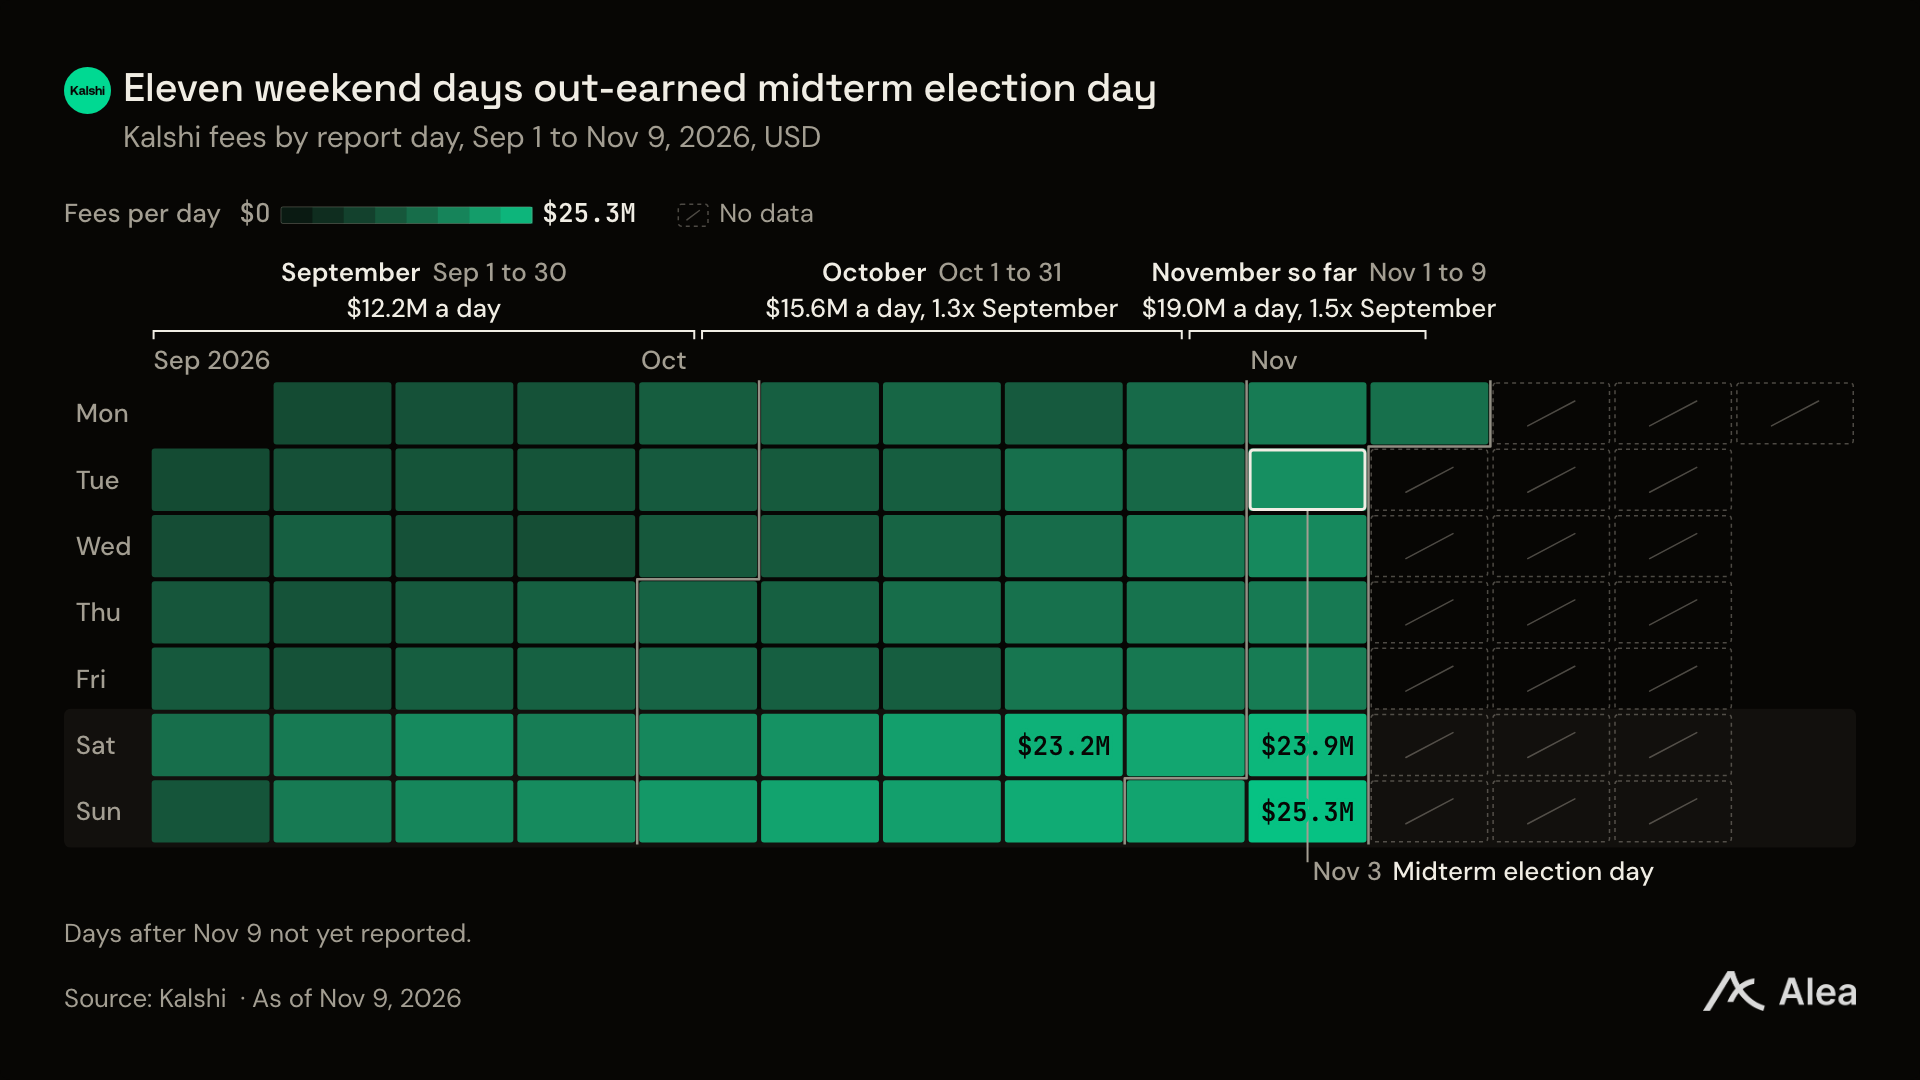
Tính từ tháng 10 trở đi, trong 11 thứ Bảy và Chủ nhật cuối tuần, mức phí giao dịch kiếm được trong một ngày của Kalshi đều vượt qua con số của ngày bầu cử giữa kỳ. Điều này cho thấy, mặc dù sự kiện chính trị mang lại khối lượng giao dịch danh nghĩa khổng lồ, nhưng động lực thực sự tạo ra dòng phí cao và bền bỉ đã chuyển dịch sang các sự kiện thể thao dài đuôi và giao dịch kết hợp.
Tóm tắt các điểm chính
Nếu tính theo tổng doanh thu phí trọn vẹn cả năm, bội số định giá ứng với vòng Series G của Kalshi là 14,5 lần, đã thấp hơn mức định giá dựa trên tỷ lệ giá trị thị trường trên doanh thu (P/S) 15,7 lần của Sàn giao dịch Hàng hóa Chicago (CME); nếu chỉ xét theo đà bùng nổ phí giao dịch gần đây, bội số định giá thậm chí co hẹp xuống còn 9,1 lần.
Quý IV chỉ trong chưa đầy 40 ngày đầu tiên đã tạo ra 653 triệu USD phí giao dịch, con số này trực tiếp chiếm hai phần ba tổng doanh thu của Kalshi trong bốn quý gần đây.
Giao dịch kết hợp (Combos) đóng vai trò then chốt trong việc gia tăng phí giao dịch: Từ tháng 10 đến tháng 11, phí trung bình hàng ngày tăng vọt từ 12,2 triệu USD lên 19 triệu USD, trong đó mức chênh lệch 3,13 triệu USD hoàn toàn đến từ giao dịch tổ hợp.
Mặc dù hợp đồng chính trị tạo ra khối lượng giao dịch 211 triệu USD vào ngày bầu cử, nhưng chỉ đóng góp 3,31 triệu USD phí; ngược lại, vào Chủ nhật ngay sau bầu cử, doanh thu phí hàng ngày của Kalshi đạt mức đáng kinh ngạc 25,3 triệu USD, cao hơn hẳn 35% so với ngày bầu cử.
Tại sao doanh thu phí vào ngày bầu cử lại thấp hơn Ngày Siêu Chủ Nhật Bóng Đá
Trong cuộc bầu cử ngày 3 tháng 11, các ứng viên nặng ký trên bảng cược của Kalshi đã giành chiến thắng ở 479 trong số 487 lượt so tài mở màn. Tổng khối lượng giao dịch bầu cử giữa kỳ mà Kalshi công bố đạt 2,5 tỷ USD, xấp xỉ gấp đôi quy mô cuộc bầu cử năm 2024, nhưng lợi nhuận từ phí giao dịch lại không bứt phá mạnh mẽ như vậy.
Điều này do công thức phí cốt lõi của Kalshi quyết định: Phí giao dịch mỗi lệnh = 7% × Số lượng hợp đồng × Giá × (1 - Giá). Quy đổi trên mỗi 1 USD giao dịch, biểu thức phí thực chất là 7% × (1 - Giá).
Vào ngày bầu cử, hầu hết nguồn vốn đều đua đuổi các ứng viên nặng ký có độ chắc chắn rất cao. Trong các cuộc đua thượng viện then chốt, thị trường của Kalshi đã đẩy xác suất chiến thắng của người thắng cuộc lên trên 99% trung bình 115 phút trước khi CNN và các phương tiện truyền thông chính thống khác chính thức tuyên bố thắng cử. Khi tỷ lệ chiến thắng đạt 99%, phần (1 - Giá) chỉ còn lại 0,01, khiến phí cho mỗi 1 USD giao dịch gần như bằng 0.
Ngược lại, thị trường cá cược thể thao cuối tuần hoạt động ở đầu kia của đường cong xác suất. Tại một ngày Chủ nhật có hiệu quả cao nhất, sự kiện thể thao và giao dịch kết hợp đóng góp tới 87% doanh thu phí cả ngày. Bởi lẽ tỷ lệ cược của từng trận đấu đơn lẻ thường xấp xỉ 50-50, trong khi tỷ lệ cược của các bộ lọc đa trận có mức phân tán cực cao, giúp khả năng thu hút phí giao dịch của nền tảng đạt giá trị cực đại lý thuyết.
Giao dịch kết hợp hiện nay đã đóng góp một phần ba tổng phí của nền tảng
Trong tất cả các dòng sản phẩm, mức tăng phí trung bình hàng ngày do giao dịch kết hợp (Combos) mang lại cho Kalshi vượt xa tổng cộng các phân khúc thị trường còn lại.
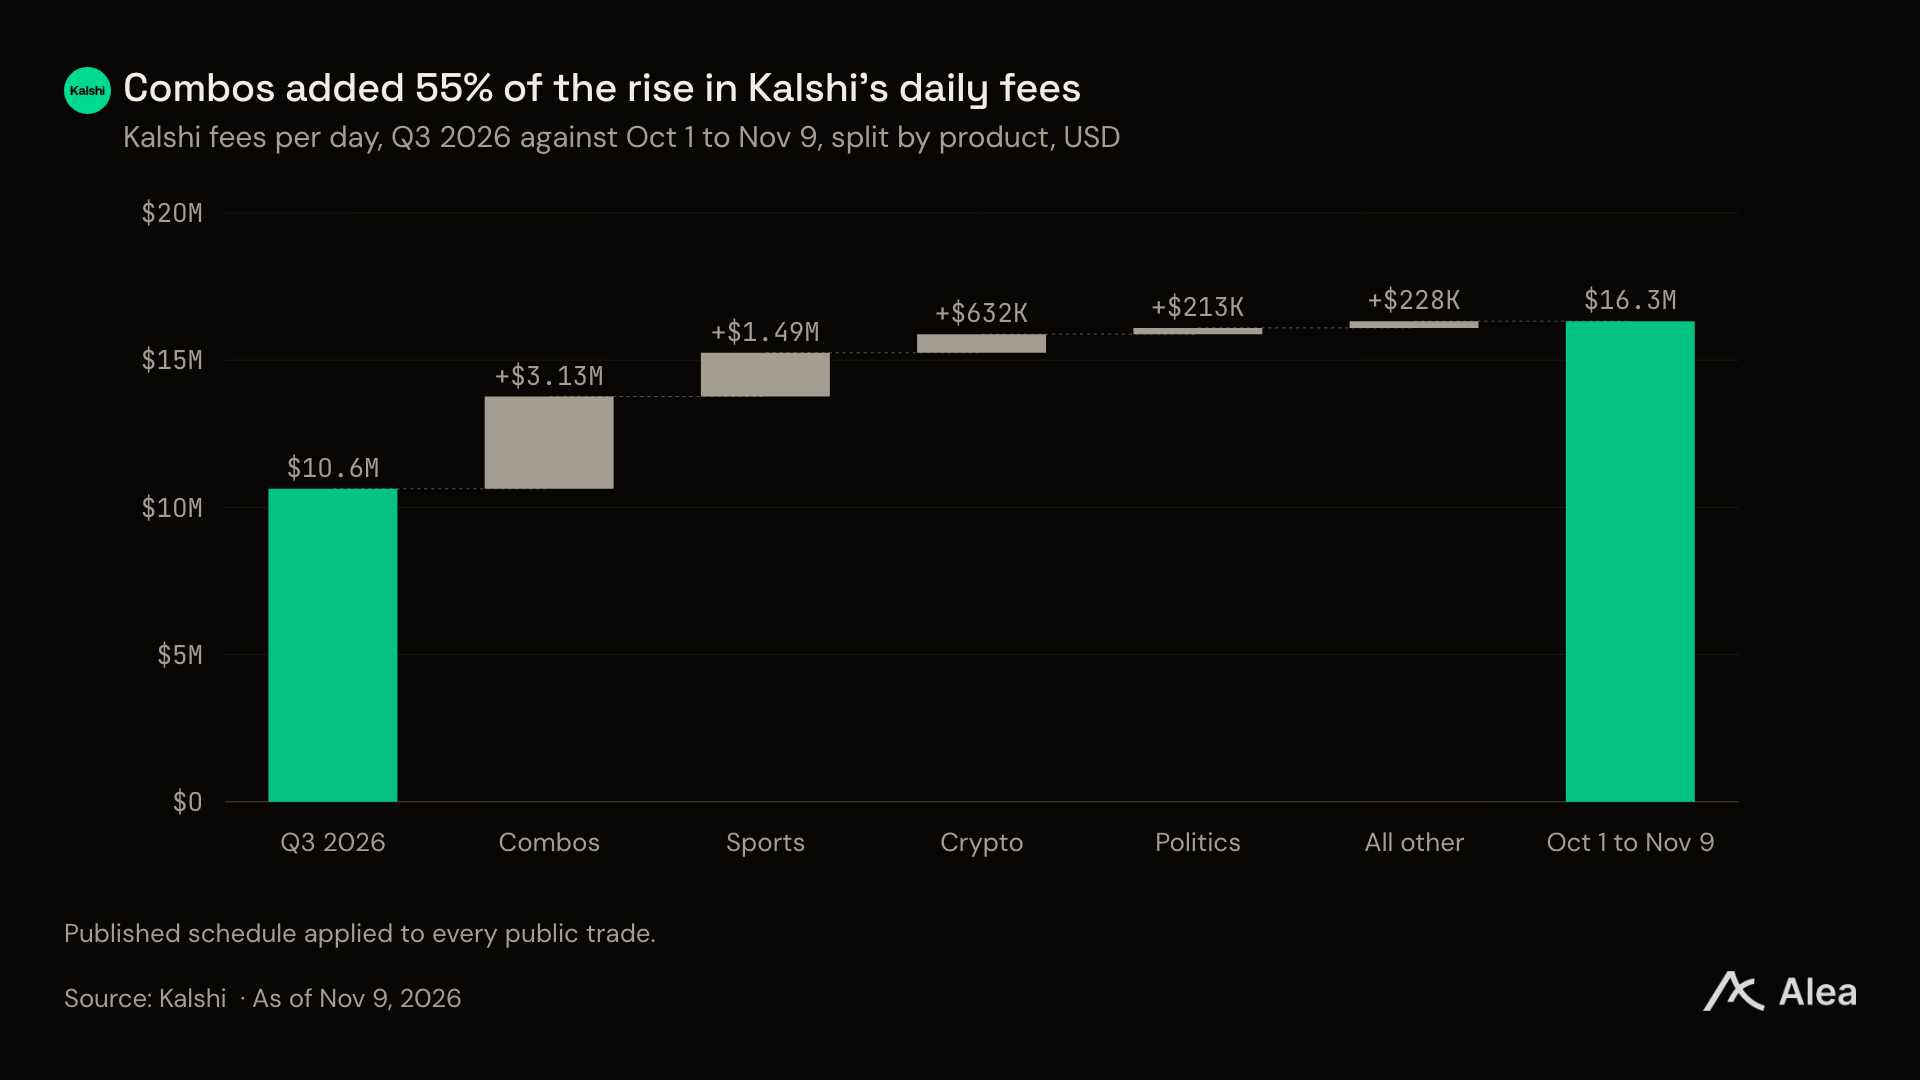
Từ ngày 1 tháng 10 đến ngày 9 tháng 11, giao dịch kết hợp chỉ chiếm 15,6% khối lượng giao dịch của nền tảng nhưng lại đóng góp tới 33,3% doanh thu phí. Trong khoảng thời gian ngắn ngủi một tháng này, phí trung bình hàng ngày của giao dịch kết hợp đã tăng hơn gấp đôi, vọt từ 2,43 triệu USD/ngày vào đầu tháng 10 lên 5,56 triệu USD/ngày vào tháng 11.
Giao dịch kết hợp hiện đã trở thành trụ cột thu nhập lớn thứ hai của Kalshi, chỉ sau cá cược thể thao đơn lẻ. Các sự kiện thể thao đóng góp trung bình 1,49 triệu USD tăng thêm mỗi ngày, và vào Chủ nhật tốt nhất, chuỗi sự kiện bóng đá Mỹ (NFL) riêng biệt đã kiếm được 59% tổng phí thể thao. Thị trường dự báo tiền điện tử dù có quy mô mở rộng nhưng mức tăng phí trung bình hàng ngày chỉ đạt 570.000 USD.
Dù tính theo một năm qua hoặc kết quả gần đây, bội số định giá đều rẻ hơn CME
Vòng tài trợ 1 tỷ USD lần này do tổ chức quản lý uy tín hàng đầu Wellington và Sequoia Capital dẫn dắt. Đồng sáng lập viên Tarek Mansour cho biết, khoản vốn khổng lồ này sẽ chủ yếu dùng để mở rộng nghiệp vụ phái sinh cổ phiếu đơn lẻ, mua sắm cụm máy tính sức mạnh nền tảng, biên soạn chỉ số và xây dựng kênh giao dịch cấp độ tổ chức.
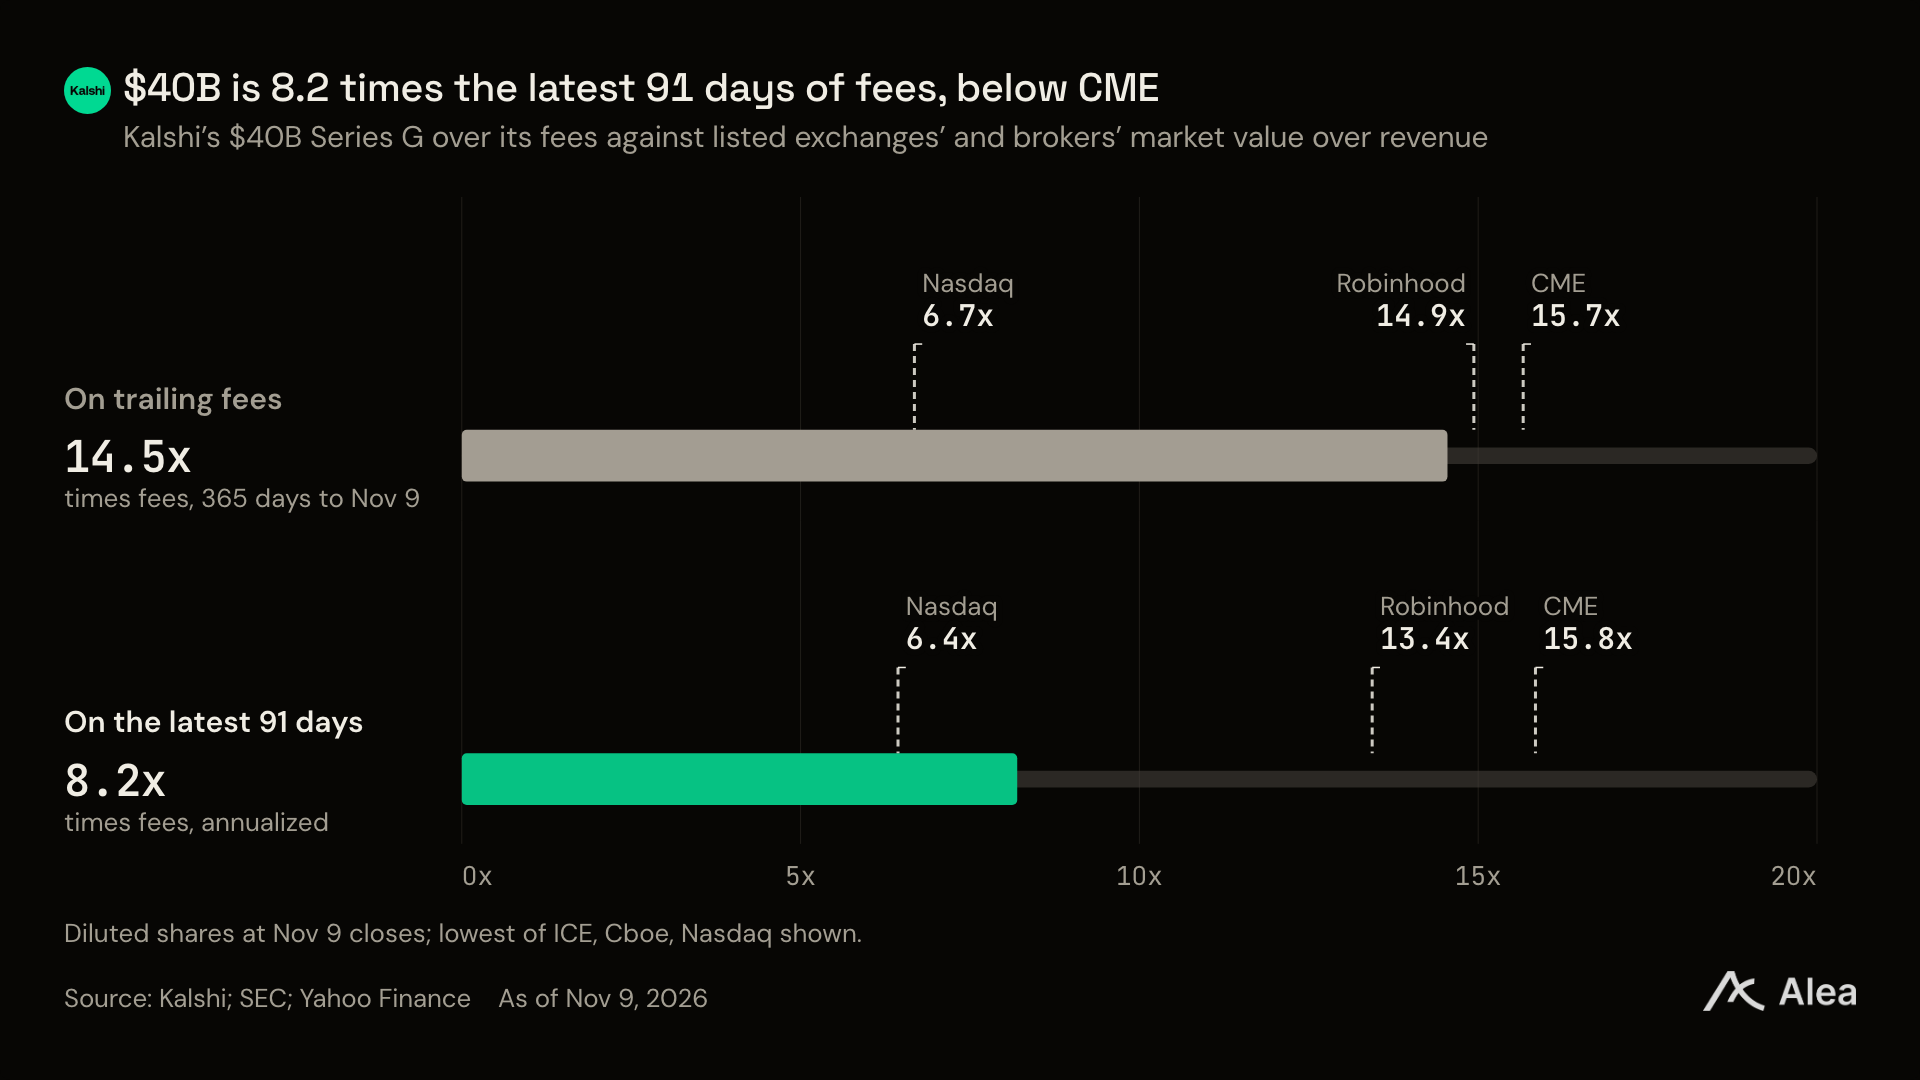
Nếu đo lường bằng doanh thu phí trong một năm qua, bội số định giá của Kalshi chỉ ở mức 14,5 lần. Để so sánh, sàn giao dịch phái sinh lớn nhất thế giới CME có tỷ lệ P/S là 15,7 lần trong bốn quý gần nhất, trong khi nhà môi giới internet đầu ngành Robinhood còn có tỷ lệ P/S áp đảo lên tới 31,7 lần.
Lưu ý rằng, những dữ liệu này chỉ đại diện cho tổng phí trước khi trừ hoa hoàn trả và các khoản khuyến khích thanh khoản, đồng thời chưa hề tính đến mảng hợp đồng vĩnh cửu cổ phiếu vừa ra mắt. Cá cược thể thao và giao dịch kết hợp đã đóng góp 77% doanh thu phí trong 91 ngày qua, trực tiếp kéo đường băng doanh thu hàng năm hóa của nền tảng vọt lên 4,87 tỷ USD.
Nếu loại bỏ thể thao và giao dịch tổ hợp, bội số định giá sẽ tăng vọt lên 33 lần
Mặc dù tổng thể dữ liệu rất ấn tượng, nhưng sự đơn điệu trong danh mục tài sản cũng là rủi ro tiềm ẩn cốt lõi. Nếu tách rời sự kiện thể thao và giao dịch kết hợp, tổng phí hàng năm hóa do các nghiệp vụ khác (chủ yếu là tiền điện tử) của Kalshi tạo ra trong 91 ngày qua chỉ vỏn vẹn 1,21 tỷ USD.
Nếu gạt bỏ dòng tiền mạnh mẽ từ nghiệp vụ thể thao và tổ hợp, để duy trì định giá 40 tỷ USD, bội số định giá của nó sẽ ngay lập tức mở rộng lên 33,0 lần, cao hơn đáng kể so với mức định giá trung tâm của các cơ sở hạ tầng tài chính truyền thống như CME.
Bên cạnh đó, Kalshi nắm giữ quyền định giá độc lập linh hoạt tùy theo từng sản phẩm. Vào tháng 8 năm nay, nền tảng chủ động cắt giảm một nửa mức phí cho 19 chuỗi sự kiện bóng chày; hai tuần sau, họ trực tiếp nhân bốn lần mức phí cho các hợp đồng mở lẻ vượt quá 100.000 hợp đồng, thể hiện độ co giãn định giá nền tảng cực kỳ mạnh mẽ.
Hợp đồng vĩnh cửu cổ phiếu khởi chạy 5 ngày đạt khối lượng giao dịch 1,13 tỷ USD
Hợp đồng futures vĩnh cửu cho từng cổ phiếu chính thức ra mắt vào ngày 5 tháng 11. Chỉ trong vỏn vẹn năm ngày, đã có 58 hợp đồng vĩnh cửu cho cổ phiếu đơn lẻ ghi nhận giao dịch, bao phủ các mã nóng hổi như SpaceX, Nvidia và Micron Technology.
Hiện tại, một vụ kiện pháp lý then chốt sẽ quyết định việc sản phẩm này có thể duy trì lâu dài hay không. Vào ngày 3 tháng 11, một tòa án liên bang tại New York đã bác đơn xin cấm vận dừng giao dịch hợp đồng vĩnh cửu cổ phiếu đơn lẻ, dành lấy khung thời gian quý giá để sản phẩm đổi mới này chạm đất.
Mục tiêu thương mại là rất rõ ràng: Kalshi đang so sánh trực tiếp sản phẩm này với mô hình hoa hoàn trả “Thanh toán cho luồng lệnh (PFOF)” của các công ty môi giới truyền thống. Trong hệ thống cũ, các gã làm thị trường khổng lồ như Citadel Securities trả hoa hoàn trả cho các công ty môi giới bán lẻ nhằm giành luồng đơn розничнныи; còn trong hệ sinh thái Kalshi, người dùng có thể trực tiếp tham gia các kèo đòn bẩy chi phí thấp 24/7 trên sàn ghép lệnh tập trung được giám sát chặt chẽ.
Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC) trong cuộc chiến tư pháp cấp bang đã kiên quyết đứng về phía Kalshi. Vào ngày 27 tháng 10, CFTC chính thức起诉犹他州 -> suing Utah, để ngăn chặn các cơ quan quản lý tiểu bang thực thi cưỡng chế lần nữa đối với các sàn giao dịch nắm giữ giấy phép liên bang hợp pháp. Đồng thời, buổi xem xét của CFTC về cơ chế ký quỹ thị trường dự báo Kalshi sẽ đáo hạn vào ngày 21 tháng 12. Với tốc độ mở rộng hiện tại, Quý IV sẽ không nghi ngờ gì nữa trở thành một mùa có tính bước ngoặt nhất trong lịch sử phát triển của thị trường dự báo.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @AleaResearch