Tại sao ngành tiền mã hóa đang hoạt động hiệu quả, nhưng những người làm nghề lại cảm thấy tuyệt vọng đến vậy?
Tác giả: Felipe Montealegre, người sáng lập Theia Research, Felipe Montealegre (IFS)
Biên dịch: TechFlow
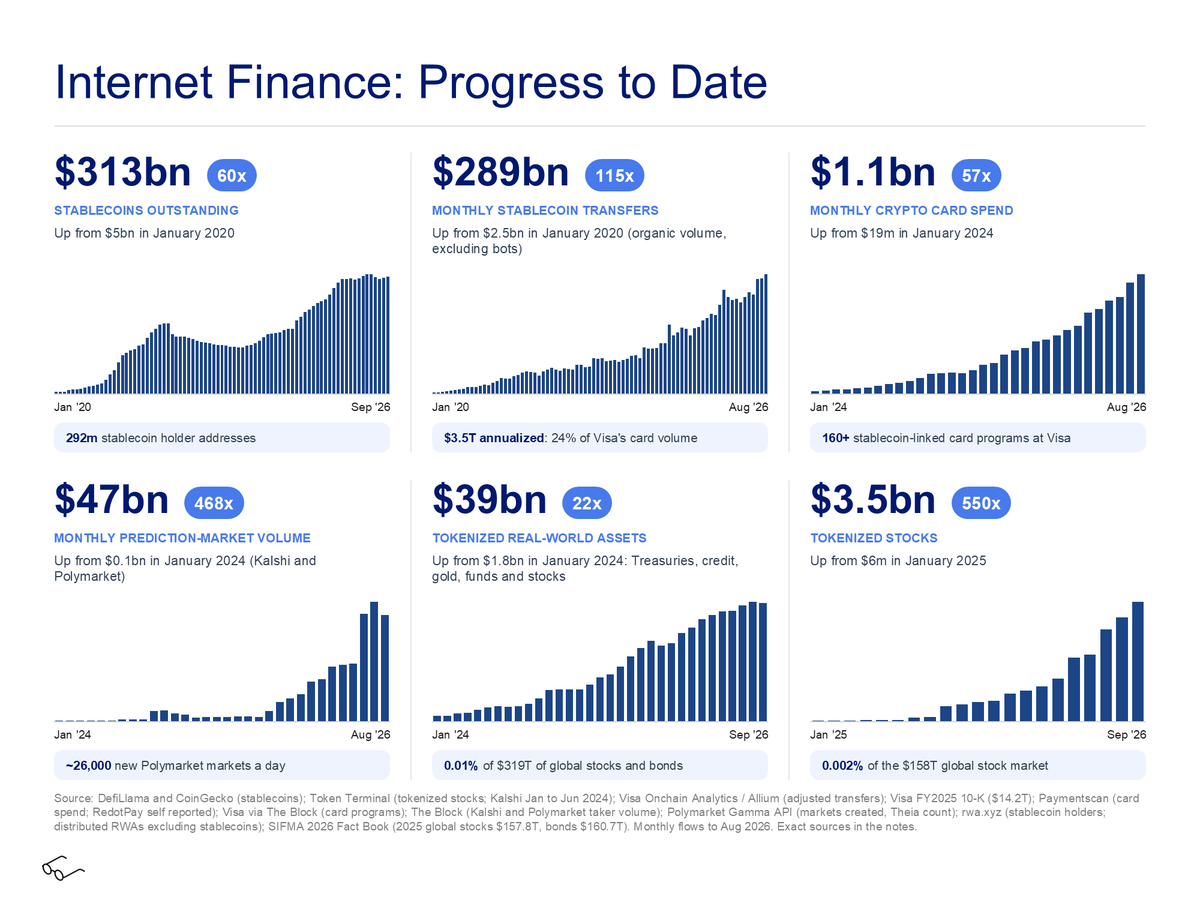
Tổng quan từ TechFlow: Stablecoin và các quỹ token hóa đã được các gã khổng lồ tài chính truyền thống coi là tiêu chuẩn vàng, trong khi các hợp đồng perpetual phi tập trung đang cùng mẹ sở của Sở Giao dịch Chứng khoán New York tiến thẳng vào thị trường vốn đại chúng. Lộ trình công nghệ mã hóa đã được chứng minh là khả thi, vậy nhưng phần lớn người làm nghề và nhà đầu tư lại đang chìm đắm trong tuyệt vọng và kiệt quệ chưa từng có.
Người sáng lập Theia Research, Felipe Montealegre, đã tiếp cận vấn đề độc đáo bằng cách phân tích toàn bộ ngành mã hóa qua lăng kính mô hình tài chính ba bảng báo cáo: Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Bảng cân đối kế toán. Ông nhận định dứt khoát rằng cảm giác lạnh băng mà người trong cuộc đang trải nghiệm không xuất phát từ việc các giao thức thiếu doanh thu, mà thực chất bắt nguồn từ sự suy thoái kéo dài trên Bảng cân đối kế toán.
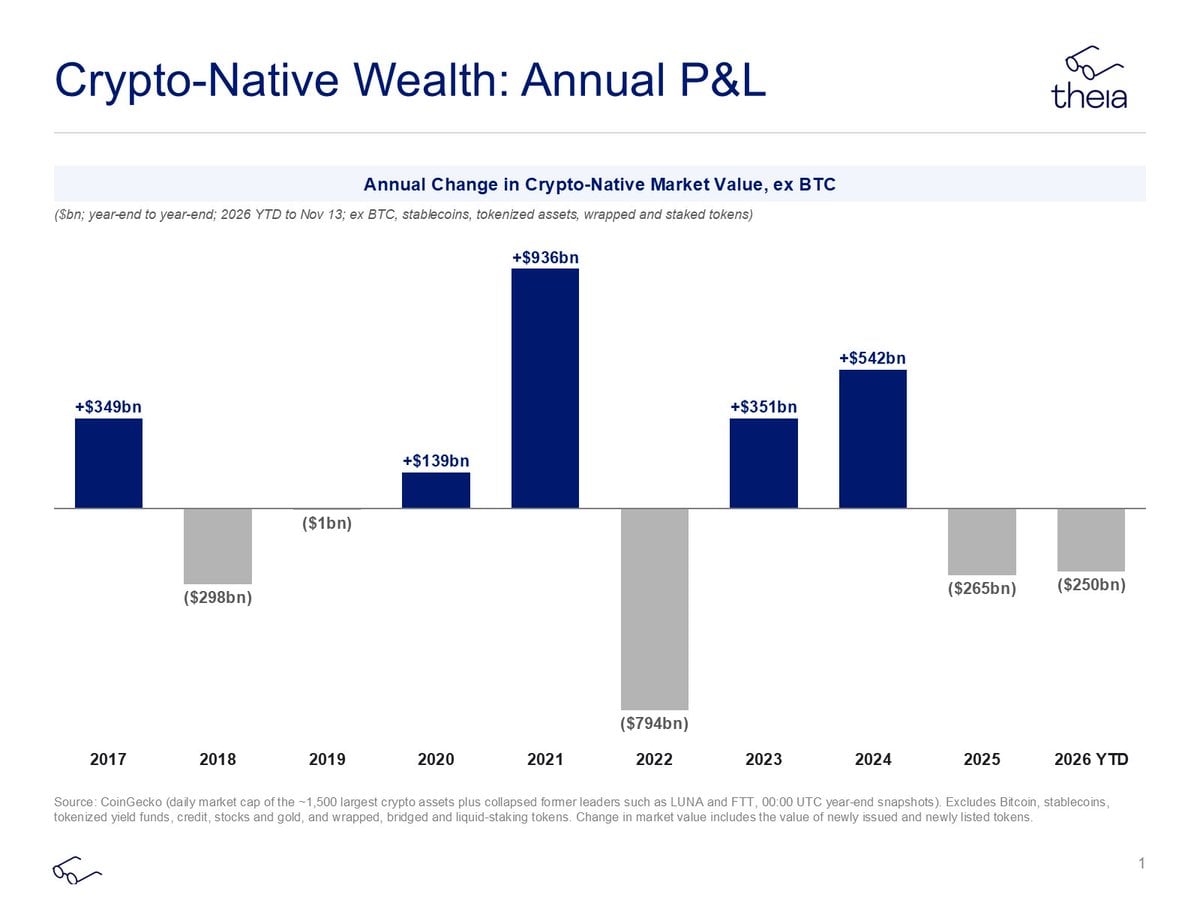
Trong bối cảnh dòng tiền bên ngoài hàng năm của toàn ngành chỉ khoảng 26,6 tỷ USD, thì chỉ riêng hai tài sản Ethereum và Solana cũng đã khiến lượng tài sản ghi sổ trên Bảng cân đối kế toán bốc hơi khoảng 350 tỷ USD trong vòng một năm qua. Để bù đắp khoản thiếu hụt vốn khổng lồ này, ngành không chỉ cần thêm nhiều đồng token dẫn dắt có khả năng tự tạo dòng tiền thật vững chắc, mà còn cần sự điều chỉnh và định giá lại cho các tài sản lưu trữ giá trị cơ bản.
Công nghệ đang vận hành, tại sao tâm lý lại đóng băng?
Công nghệ mã hóa đang được áp dụng và vận hành một cách thực tế, vậy mà toàn thị trường dường như thờ ơ trước điều đó. Chỉ vài năm trước, stablecoin và các quỹ token hóa mới chỉ là những ý tưởng khó vươn tới; thị trường dự đoán, các nền tảng cho vay và thuật toán làm thị trường tự động (AMM) vẫn còn nằm trên bản thảo của các nghiên cứu học thuật.
Thế nhưng ngày nay, Bộ trưởng Tài chính Mỹ Scott Bessent đã chính thức tuyên bố stablecoin sẽ sớm đạt quy mô 2 nghìn tỷ USD trong ngắn hạn; Giám đốc điều hành BlackRock Larry Fink khẳng định mọi loại tài sản cuối cùng đều sẽ được token hóa; Hyperliquid thậm chí đã ký kết hợp tác cùng mẹ sở của NYSE là ICE để đưa hợp đồng perpetual lên chuỗi vào thị trường vốn Hoa Kỳ.
Nếu bạn từng tin tưởng rằng công nghệ mã hóa sẽ tái cấu trúc hoàn toàn hệ thống tài chính toàn cầu, thì sự thực đã chứng minh bạn hoàn toàn đúng. Vậy nếu vậy, tại sao bạn, khi đang đứng giữa ngành này, giờ đây lại cảm thấy chua chát và tuyệt vọng đến nhường nào?
Ở giai đoạn đầu sự nghiệp, tôi đã nhận được một lời khuyên: đừng bao giờ làm việc cho những tổ chức mà quỹ mới nhất gần như chắc chắn sẽ không sinh ra carried interest (hoa hồng hiệu suất). Điều này không phải vì họ không thể trả mức lương cố định cạnh tranh, mà vì văn hóa đội ngũ của công ty đó chắc chắn sẽ sa vào trì trệ.
Vận mệnh con người thường rất đơn giản ở gốc rễ: chỉ khi vừa nỗ lực phấn đấu vừa kiếm được thật nhiều tiền, con người mới thực sự cảm thấy hạnh phúc và phấn khích. Quy luật này không chỉ áp dụng cho một công ty cụ thể, mà còn đúng cho cả một ngành kinh tế vĩ mô.
Trước khi đi sâu vào từng chi tiết cụ thể, tôi muốn biến cảm xúc trừu tượng này thành một mô hình tài chính ngành cụ thể, được xây dựng từ ba bảng báo cáo chuẩn mực: Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Bảng cân đối kế toán. Tiếp theo, chúng ta hãy cùng xem xét phiên bản đơn giản hóa của bộ ba báo cáo tài chính ngành mã hóa.
Báo cáo kết quả hoạt động kinh doanh: Doanh thu nền tảng ổn định, nhưng chênh lệch phân phối quá lớn
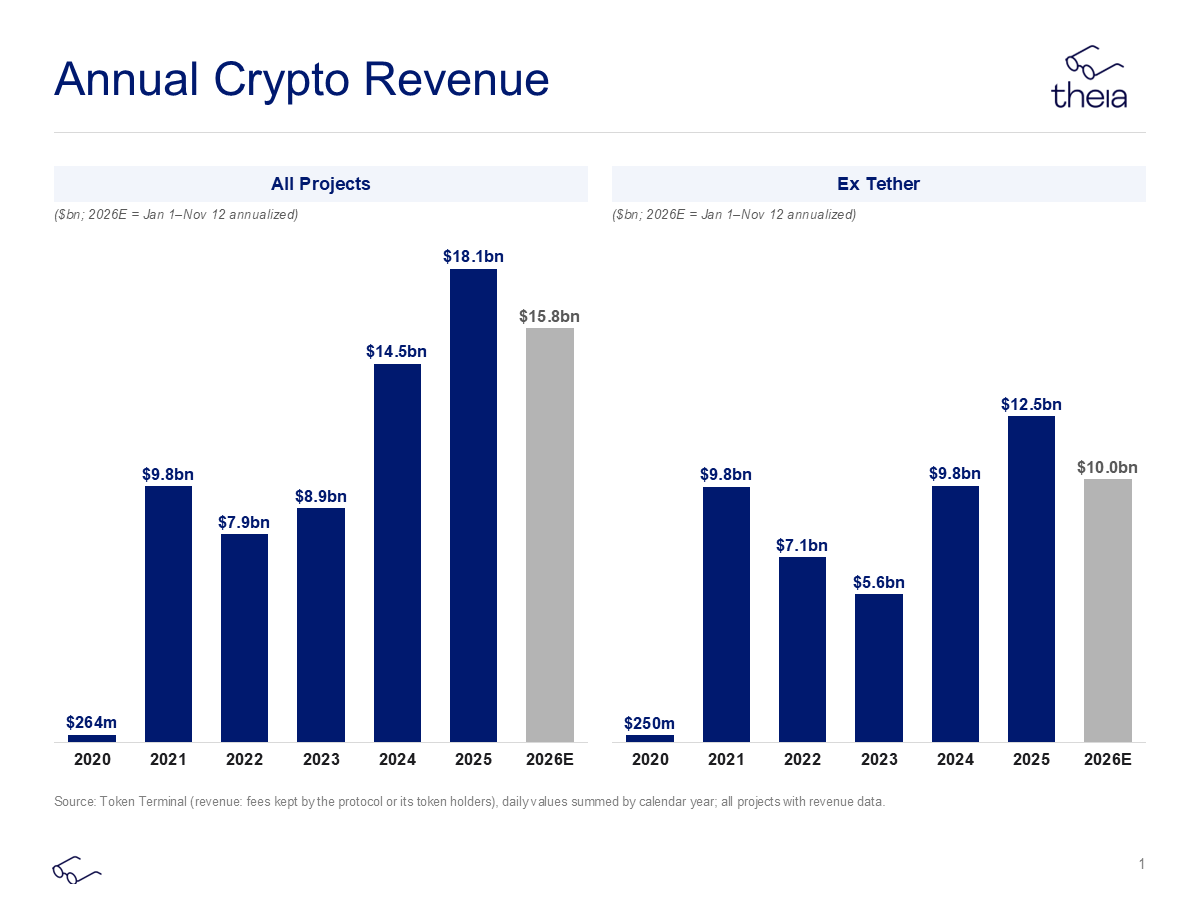
Trong báo cáo kết quả hoạt động kinh doanh, trước tiên chúng ta tạm thời đặt trọng tâm vào tổng doanh thu của toàn ngành. Phần lớn chi phí vận hành liên kết trực tiếp với những khoản thu nhập này cuối cùng đều chảy về phía lực lượng lao động và những người tham gia trong ngành, bao gồm kỹ sư phần mềm, nhóm mở rộng kinh doanh, người xác thực nút mạng và các công ty kiểm toán an ninh.
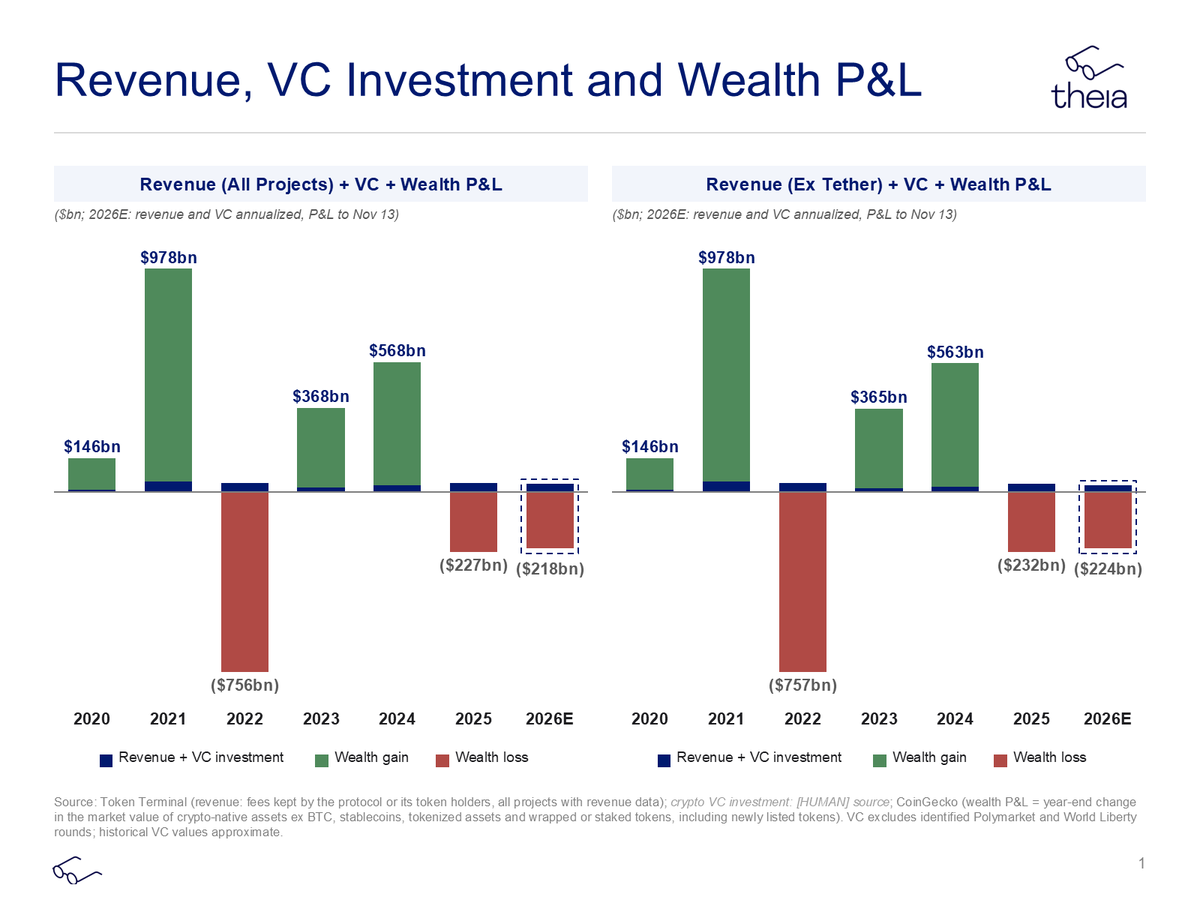
Xét dưới góc độ doanh thu, thành tích của ngành mã hóa thực ra không hề tồi tệ: kể từ năm 2021, tổng doanh thu hàng năm của toàn ngành đã tăng khoảng 8 tỷ USD; ngay cả khi loại trừ mức lợi nhuận khổng lồ của Tether, doanh thu ngành so với năm đó chỉ giảm nhẹ khoảng 3 tỷ USD.
Một điểm cần lưu ý là các biến động trên Bảng cân đối kế toán do biến động mạnh giá tài sản gây ra, mặc dù thường được tính vào mục lợi nhuận ròng trong báo cáo kết quả kinh doanh doanh nghiệp truyền thống, nhưng trong bài viết này, chúng ta sẽ giữ biến quyết định này ở riêng khối cuối cùng, tức Bảng cân đối kế toán tổng thể của ngành để phân tích chuyên sâu.
Báo cáo lưu chuyển tiền tệ: Sự co thắt lương do dòng vốn VC rút lui
Một báo cáo lưu chuyển tiền tệ tiêu chuẩn thường bao gồm ba mảng chính: dòng tiền từ hoạt động kinh doanh, dòng tiền từ hoạt động đầu tư và dòng tiền từ hoạt động tài chính.
Trong mô hình đơn giản hóa của chúng ta, dựa trên phần thảo luận trước, dòng tiền hoạt động có thể được thay thế hợp lý bằng tổng doanh thu ngành. Dòng tiền từ hoạt động đầu tư đóng vai trò then chốt trong các ngành tài sản nặng, nhưng ảnh hưởng rất ít đến ngành mã hóa vì các giao thức on-chain gần như không có chi phí vốn thực tế (Capex) khổng lồ.
Dòng tiền từ hoạt động tài chính mới chính là biến số cốt lõi quyết định "tốc độ" cảm nhận của ngành. Lịch sử cho thấy phần lớn thù lao, văn phòng sang trọng và chi phí di chuyển thường nhật của người làm nghề trong lĩnh vực mã hóa thực chất đều dựa vào nguồn vốn đầu tư mạo hiểm (VC dollars) đổ về liên tục để duy trì.
Bằng cách cộng tổng doanh thu thực tế từ các giao thức toàn ngành với dòng vốn đầu tư mạo hiểm bên ngoài chảy vào thuần, chúng ta sẽ có được tổng dòng tiền thực tế mỗi năm đổ vào vũ trụ mã hóa, dùng để chi trả lương, mặt bằng, phí kiểm toán, cố vấn chiến lược, dịch vụ headhunter và xác thực nút mạng. Lượng tiền đọng lại sau khi trừ đi mọi chi phí chính là lợi nhuận dành cho nhà đầu tư.
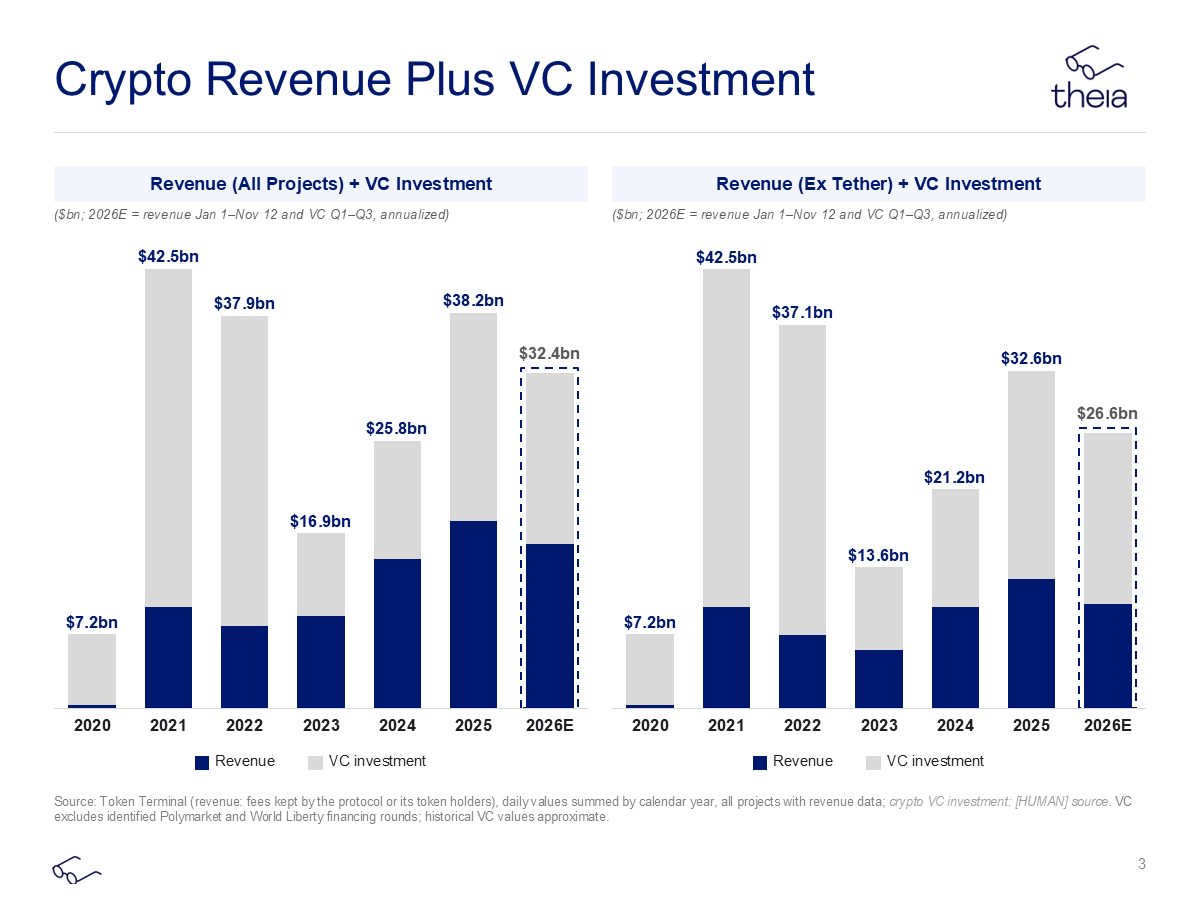
Dữ liệu rõ ràng chỉ ra: so với đỉnh điểm cuồng nhiệt của năm 2021 và 2022, dòng tiền bên ngoài chảy vào thuần mỗi năm vào ngành mã hóa hiện nay đã giảm mạnh khoảng 15 tỷ USD (tại mục này, Tether cũng được loại trừ tương tự, vì dòng tiền của nó luôn được giữ chặt nội bộ).
Sự giảm thuần 15 tỷ USD tiền mặt thực tế này đủ sức cắt giảm đáng kể các vị trí lương cao và ngân sách vận hành. Thế nhưng điều này vẫn chưa giải thích trọn vẹn vì sao ngành mã hóa hôm nay đang trải qua nỗi tuyệt vọng thê lương đến mức gần như là đầu hàng trước cuộc sụp đổ.
Bảng cân đối kế toán: Căn bệnh cốt lõi và sự bốc hơi 350 tỷ USD tài sản
Đây mới chính là gốc rễ thực sự gây ra cơn đau khổ chung cho toàn ngành. Hãy nhìn kỹ sự chênh lệch toán học đáng kinh ngạc này: tổng dòng tiền bên ngoài chảy vào toàn bộ ngành mã hóa trong suốt năm nay chỉ vỏn vẹn 26,6 tỷ USD; trong khi đó, cùng kỳ, chỉ riêng hai tài sản Ethereum (ETH) và Solana (SOL) đã khiến lượng tài sản ghi sổ trên Bảng cân đối kế toán toàn ngành bốc hơi khoảng 350 tỷ USD kể từ tháng 10 năm ngoái.
Ngành mã hóa là một loài cực kỳ hiếm gặp và khác biệt, nơi vốn hóa thị trường ghi sổ trên Bảng cân đối kế toán luôn tồn tại ở mức chênh lệch kiểu thiên văn so với dòng tiền vận hành thực tế hằng ngày của chính nó.
Không có bất kỳ quy mô nào từ việc mở rộng token hóa cổ phiếu Mỹ truyền thống hay sự tăng trưởng nhỏ giọt từ phí giao dịch stablecoin đủ để lấp đầy vết rách cứng nhắc lên tới 350 tỷ USD trên Bảng cân đối kế toán.
Nếu chỉ dựa vào tăng trưởng doanh thu giao thức để san bằng cú sụp đổ giá trị tài sản của Ethereum và Solana, chúng ta cần nhân quy mô doanh thu toàn ngành lên gấp 35 lần, tương đương việc đột ngột tạo ra 350 "trâu sữa" tạo dòng tiền cấp độ Hyperliquid trên chuỗi.
Khi đặt tất cả các con số này song song trong cùng một hệ tọa độ, bạn sẽ chợt hiểu ra: tình trạng sức khỏe của Bảng cân đối kế toán toàn ngành mới chính là động lực bậc một thực sự duy nhất chi phối vận mệnh, niềm vui và nỗi buồn của tất cả mọi người.
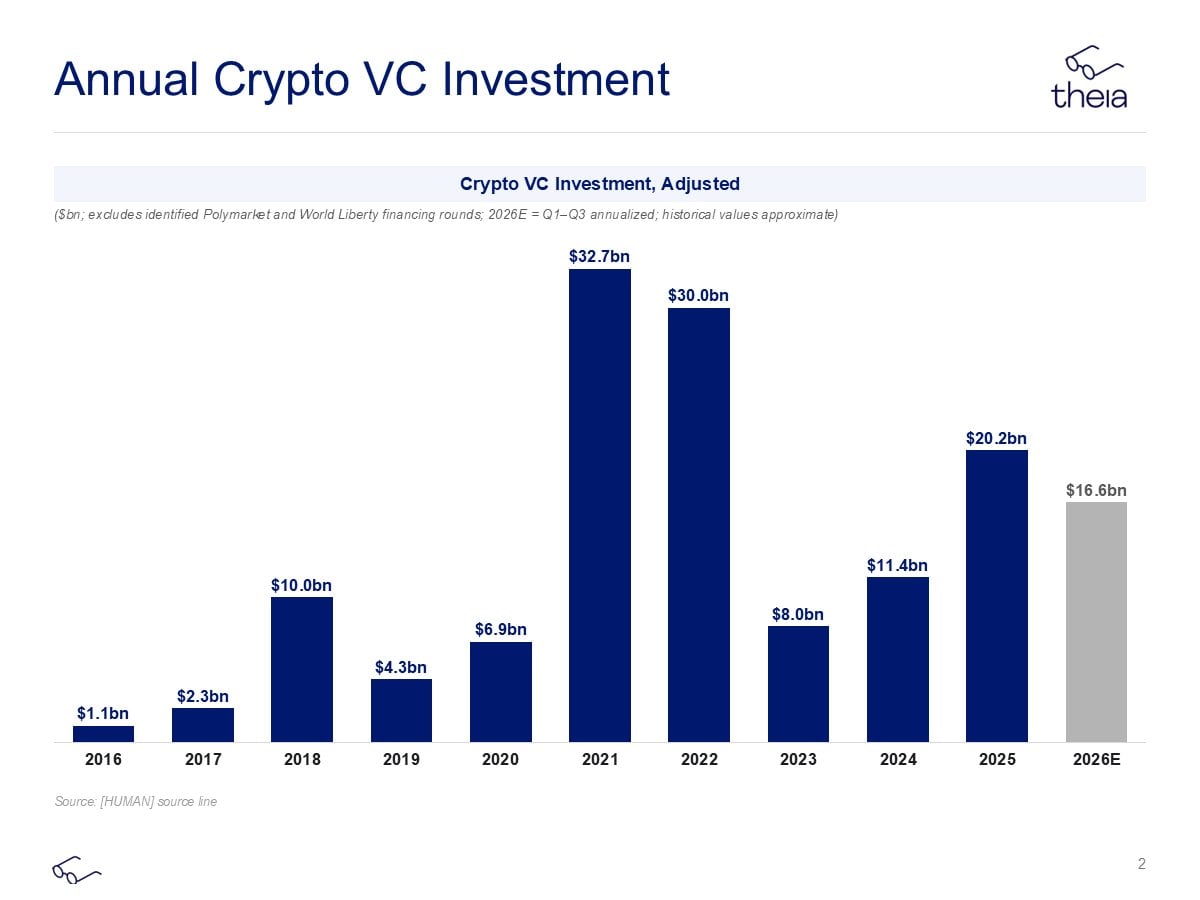
Tôi tin chắc rằng cách hiệu quả nhất để thấu hiểu tình trạng bề nổi thực sự của một ngành là kéo dài trục thời gian để quan sát sự biến đổi động của ba báo cáo tài chính này, đặc biệt là làm rõ vòng tuần hoàn dòng vốn (ai đang rút vốn khỏi hệ thống, ai đang tái đầu tư bổ sung, và đồng tiền cuối cùng đã trôi về đâu). Khung phân tích này hoàn toàn hiệu quả không kém đối với các gã khổng lồ công nghệ Silicon Valley, vốn đầu tư tư nhân Mỹ hay làn sóng trí tuệ nhân tạo.
Dù việc tổng hợp báo cáo tài chính ngành mã hóa trong bài viết này được tiếp cận từ góc độ cực kỳ đơn giản, tôi vẫn kiên tín rằng nó đủ sức giải thích màu nền thực sự của thị trường ngày nay: lý do mọi người tràn ngập trong bi thương và đau đớn chính là do giá token tụt dốc, khiến vốn sổ kế toán chịu mức co rút cực đoan.
Góc nhìn 2027 - 2028: Hai lối thoát vượt qua tuyệt vọng
Dù tốc độ cảm nhận hiện tại rất khắc nghiệt, chúng ta vẫn có những lý do vững chắc để duy trì lòng lạc quan. Trước tiên, giai đoạn bong bóng vỡ mạnh nhất có lẽ đã thuộc về quá khứ: các giao thức on-chain chất lượng hiện đang được định giá với mức valuation cực kỳ hợp lý và lý tính, còn những token câu chuyện thời đại cũ như Cardano (ADA) thì đã thanh lý sâu từ mức đỉnh 80 tỷ USD xuống còn vỏn vẹn 5 tỷ USD.
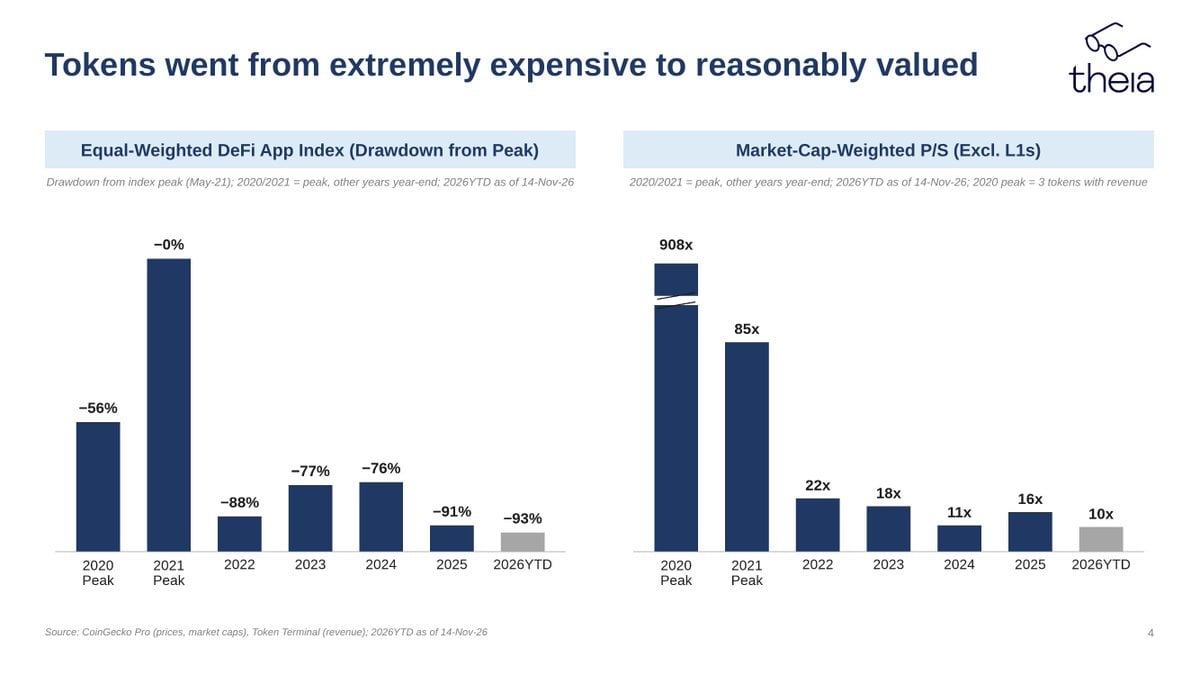
Lối thoát thứ nhất để bước ra chu kỳ tuyệt vọng dài đằng đẵng hiện nay là nuôi dưỡng mạnh mẽ các token sinh lời (Revenue-generating Tokens) thực sự có khả năng tự tạo dòng tiền và chi trả cổ tức.
Dù rằng việc chỉ dựa vào doanh thu vận hành để san bằng thiệt hại 350 tỷ USD vốn hóa đòi hỏi 350 nền tảng như Hyperliquid, thì dưới tác dụng đòn bẩy của hệ số định giá tài sản, chúng ta thực tế chỉ cần một vài loại tài sản token giống như HYPE có khả năng tự sinh dòng tiền thực sự, là đủ để tái cấu trúc phía tài sản của Bảng cân đối kế toán, kéo lại tổng tài sản ròng của toàn ngành về mức tốt nhất của năm 2024.
Con đường thứ hai trực tiếp hơn là kỳ vọng các tài sản gốc nòng cốt có tiềm năng lưu trữ giá trị (như BTC, ETH, SOL và ZEC) sẽ giúp khôi phục lượng vốn hóa thị trường đang thiếu hụt 350 tỷ USD.
Đối với Bitcoin, điều này chỉ tương đương biên độ tăng trưởng khoảng 30% (tất nhiên, nếu gạt bỏ các nhà đầu tư lẻ ETF bên ngoài không tham gia tái đầu tư vào ngành cùng các holder thực thụ, toàn ngành có thể cần mức tăng giá bitcoin vượt ngưỡng 60% để cung cấp thanh khoản dư thừa).
Hoặc dựa vào việc Ethereum và Solana lần nữa tấn công lại đỉnh cao lịch sử (ATH). Luận điểm này có lẽ chẳng có gì mới mẻ, nhưng trước logic toán học lạnh lùng, chỉ có dòng vốn thực sự quay trở lại mới có thể hóa giải khủng hoảng chiều sâu trên Bảng cân đối kế toán.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @TheiaResearch