Bank of America Hartnett: Đô la Mỹ đang “phá hủy mọi thứ”, duy trì vị thế phòng thủ trước khi USD giảm giá
Tác giả: Bốc Ích Long, Diệp Chân, WallStreetCN
Dollar Mỹ liên tục tăng cao đang siết chặt thanh khoản toàn cầu và hóa thân thành "quả cầu hủy diệt" của thị trường tài chính, đè nén các tài sản rủi ro và hàng hóa toàn cầu, khiến việc tham gia thị trường tài sản rủi ro hiện tại vẫn còn khó khăn.
Đây là quan điểm của Giám đốc Chiến lược Đầu tư Ngân hàng Mỹ Michael Hartnett trong báo cáo mới nhất "Flow Show" của ông. Ông cho rằng thị trường hiện tại đang đối mặt với ba mâu thuẫn: chu kỳ thắt chặt của Fed vẫn chưa kết thúc, chính phủ hỗ trợ thị trường tạo ra hàng rào cản cho phe bán, và hiệu ứng của cải từ nhóm khách hàng có giá trị tài sản cao tiếp tục làm trụ cột cho nền kinh tế. Điều này có nghĩa là hiện tại, các tài sản rủi ro không đáng để theo đuổi đà tăng, cũng như rất khó để thực hiện lệnh bán khống một cách an toàn.
Hartnett một lần nữa đẩy lùi đường "kết thúc" lạc quan cho thị trường vào cuối năm. Ban đầu ông kỳ vọng thị trường có thể khởi động đà tăng cuối năm sau cuộc bầu cử giữa kỳ và trước Lễ Tạ ơn, nhưng dữ liệu việc làm vượt xa dự báo, lạm phát tăng nóng liên tục ba tháng, cùng với tín hiệu từ giới chức Fed về việc tăng lãi suất 50 điểm cơ bản đã phá vỡ hoàn toàn nhịp điệu này. Chỉ khi chờ đợi đồng thời chỉ số dầu thô, lợi suất trái phiếu chính phủ Mỹ và dollar Mỹ cùng giảm xuống thì mới có tín hiệu tăng vị thế, và khoảng thời gian chờ đợi đó có lẽ phải kéo dài đến mùa xuân năm sau.
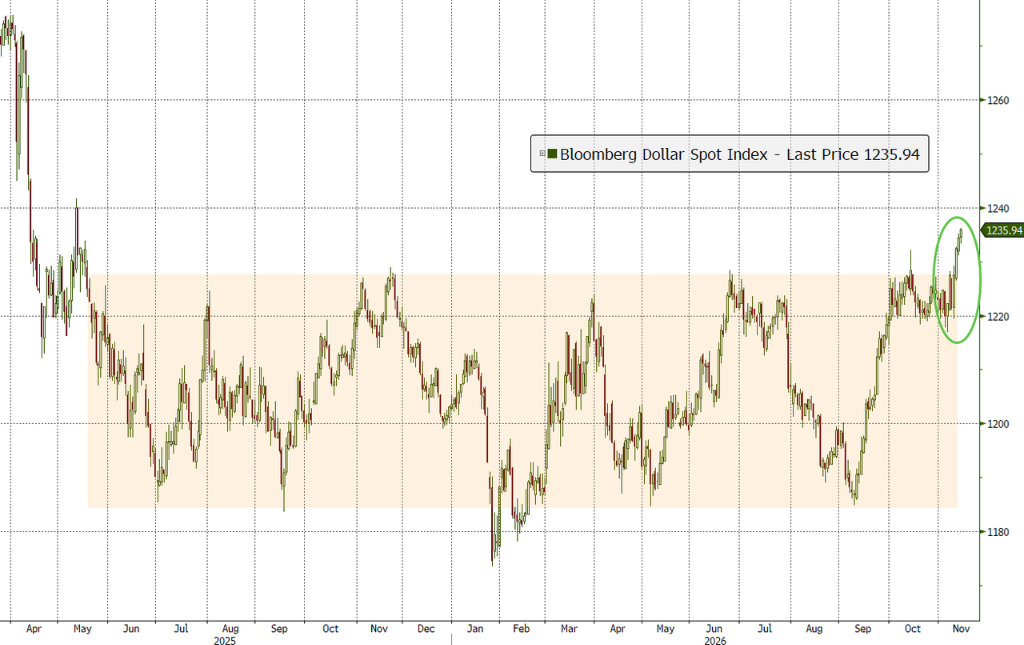
Cuối ngày thứ Sáu vừa rồi, chỉ số dollar Mỹ đóng cửa ở mức 103.42, lập mức cao nhất trong năm. Hartnett định tính đây là "quả cầu hủy diệt" đối với thanh khoản toàn cầu; việc dollar liên tục tăng mạnh kết hợp với vàng rớt khỏi mốc 4.000 USD, trong khung phân tích của ông, cho thấy thanh khoản toàn cầu đang co lại.
Trong bối cảnh đó, ông dời hạn chót của chu kỳ tăng lãi suất toàn cầu sang tháng 4 năm sau tại cuộc họp chính sách tiền tệ của Fed, và duy trì quan điểm bán các tài sản rủi ro đến sau khi dollar Mỹ chạm đỉnh vào mùa xuân năm sau.
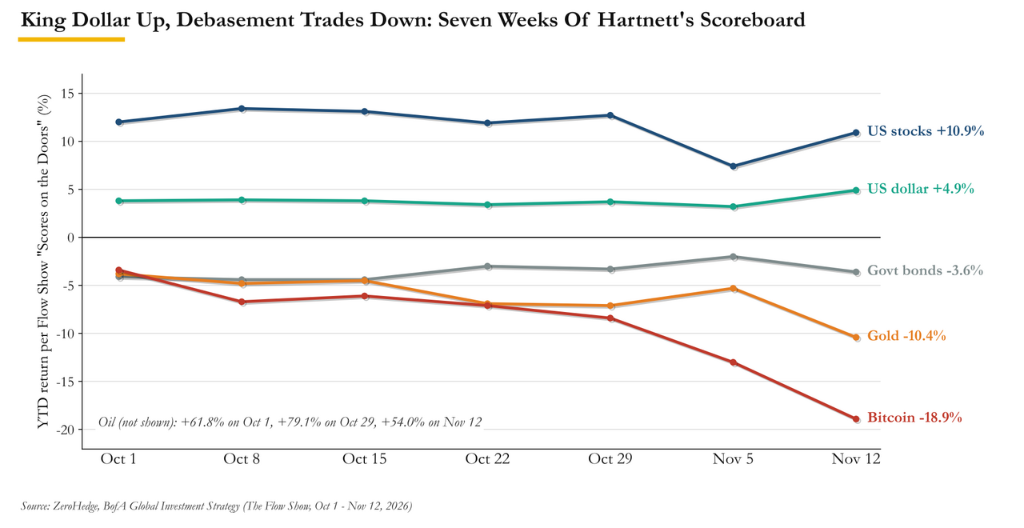
Xét về tác động thị trường, đợt tăng giá mạnh của dollar này đã gây ảnh hưởng rõ rệt đến nhiều loại tài sản: mức giảm vốn hóa vàng trong năm mở rộng lên 10.4%, bitcoin giảm 18.9%, trái phiếu chính phủ giảm 3.6% trong năm, và trái phiếu thị trường mới nổi chứng kiến dòng vốn tháo chạy 1,5 tỷ USD trong một tuần.
Dollar Mỹ trở thành "quả cầu hủy diệt", thanh khoản toàn cầu thu hẹp toàn diện
Sức mạnh của dollar là biến số thị trường cốt lõi nhất trong tuần này.
Sau bốn phiên tăng liên tục, chỉ số dollar Mỹ đóng cửa ở mức cao nhất năm là 103,42 vào thứ Sáu. Đồng yên chạm ngưỡng 160 khiến giới chức Tokyo đưa ra can thiệp bằng lời nói. Vàng giảm 4,7% trong tuần xuống khoảng 3.874 USD, lần đầu tiên đóng cửa dưới mốc 4.000 USD kể từ nhiều tháng trước, trong khi bitcoin trượt xuống dưới mức 70.000 USD.
Logic của Hartnett khá đơn giản và trực tiếp: dollar tăng vọt cộng thêm việc vàng phá vỡ mức 4.000 USD tương đương với tín hiệu rút lui của thanh khoản toàn cầu.
Từ sớm ngày 3 tháng 10, khi khuyên khách hàng bắt đầu tăng tỷ trọng trái phiếu, ông đã lấy đây làm chuẩn mực phán đoán, nhấn mạnh duy trì lập trường phòng ngừa rủi ro trước khi dollar chạm đỉnh. Sau sáu tuần, thay vì giảm, dollar lại tăng mạnh, hiện ông đẩy kỳ vọng đỉnh dollar sang tháng 2 hoặc 3 năm sau.
Kết luận này trùng khớp cao độ với dự báo từ nhóm forex của Goldman Sachs. Theo Bloomberg, các chiến lược gia Goldman là Kamakshya Trivedi và Michael Cahill trong kịch bản triển vọng năm 2027 dự báo EUR/USD sẽ giảm xuống 1,08 trong vòng ba tháng tới, sau đó hồi phục lên 1,15 vào cuối năm 2027. Dollar được cân nặng thương mại hiện đang bị định giá cao hơn trung bình khoảng 13%.
Cả hai tổ chức đều nhận định diễn biến mang tính hủy diệt của dollar sẽ xảy ra trước khi tình hình dần thuyên giảm.
Ba điều kiện tham gia thị trường均未达标,điểm转折点延后 đến mùa xuân năm sau
Hartnett đặt ra ba điều kiện tiên quyết để chuyển sang tâm lý chấp nhận rủi ro: giá dầu (WTI) rơi xuống dưới 70 USD, lợi suất trái phiếu chính phủ Mỹ 10 năm giảm xuống dưới 4,5%, và dollar bắt đầu xu hướng đi xuống. Khi đóng cửa ngày thứ Sáu, cả ba điều条件均未達標。
關於石油方面,WTI需要進一步下跌約21%才能觸及70美元的門檻,而該門檻本身已從一週前的80美元下調。布蘭特原油在本週一度跌破90美元,但隨後因地緣政治言論推動反彈,WTI週末報收於約89美元附近。
美國國債收益方面,10年期美債收益率上周五收於5.15%,單周上行約28個基點,距離多年高點僅一步之遙,三年期、10年期和30年期國債拍賣均出現收益率尾差。要在美聯儲正討論12月是否加息25還是50個基點的背景下實現65個基點的收益率下行,難度極大。
美元方面,當前走勢與入場條件截然相反,年內新高,峰值預期推至明年2至3月。
與此同時,通脹形勢繼續施壓。美聯儲理事沃勒放風12月加息50個基點,高盛已將明年3月加息納入基準預測,10月NFIB調查顯示計劃提價的小企業比例躍升至2022年7月以來最高,歷史數據顯示這與至少3%至4%的通脹率高度相關。
Hartnett還特別指出,美聯儲2%通脹目標上次被滿足是在2021年2月,距今已67個月。
股市為何堅挺:財富效應與政策托底
儘管宏觀環境充滿挑戰,標普500指數依然維持漲勢。
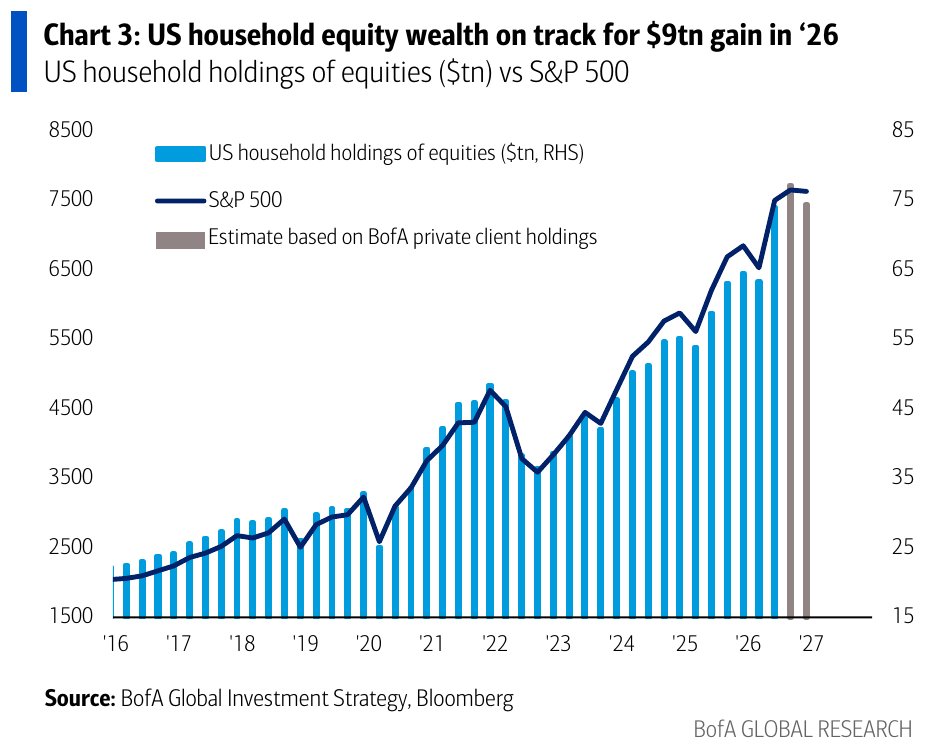
Hartnett通過兩個維度解釋了市場拒絕下跌的原因。首先是“為何不存錢”。據美銀數據映射,自2025年1月以來,美國家庭戶的股票財富增加了19萬億美元,總額達到74萬億美元。由於消費佔美國GDP的70%,掌握大量股票資產的富裕階層的高消費傾向,使得經濟難以陷入深度衰退。
其次是“為何不拋空”。
近期亞洲市場的動盪促使多國政府採取了實質性的干預措施。據報道,相關監管機構出台了限制做空、暫停保證金規則以及設立150億美元平準基金等舉措,中國市場的股票基金更是創下了連續五周流入880億美元的紀錄。決策層將股市視為“大而不倒”的態度,支撐了散戶對科技股的買盤。
“繁榮”預期是最後一道防線
Hartnett指出,今年5月市場共識曾集體押注“不着陸、不加息、AI資本開支不削減、民主黨不橫掃”,四項幾乎全部落空。當前市場剩餘的最後一項多頭信念,是對“繁榮”的預期,即2027年名義GDP增長5%至6%,標普500盈利增速超過15%至18%。
他認為這一預期存在下調風險。高盛首席股票策略師Peter Oppenheimer在2027年展望中預測標普500明年盈利增速為11%,遠低於市場共識的18%。以當前約19.5倍的市盈率估算,這一差距對應的指數水平約為7100點,恰好落在Hartnett設定的7000點熊市觸發區間附近。
高盛自身仍維持8700點目標價,但這需要盈利的兌現與估值的進一步擴張,而當前5.15%的10年期美債收益率對此形成明顯制約。
Hartnett將於11月17日發布的美銀11月全球基金經理調查視為關鍵觀察窗口:
- 若“繁榮”預期大幅下滑且現金比例升至4.2%以上,則情緒將不再構成買入的障礙;
- 若“繁榮”預期維持高位而現金比例降至3.7%以下,則市場尚未形成足夠的恐慌情緒,仍不具備入場條件。
Hartnett為標普500劃定了明確的雙向情景框架。當前標普500收於7562點,恰好位於兩個觸發點的中間地帶。
若指數突破8000點,驅動力在於持續的逢低買入資金流、等權重標普500回歸歷史高位所傳遞的“股優於債”信號,以及垃圾債、標普500指數、券商股與台積電均守住200日均線這一技術支撐。
他還將11月18日深圳APEC峰會視為潛在催化劑,認為中美俄三國領導人的會面可能確認油價見頂。
若指數跌破7000點,核心風險來自美元急漲引發的流動性短缺,以及央行在經濟放緩之際繼續加息的政策失誤。最脆弱的資產包括高收益債券、美國與新興市場股票、能源與醫療保健板塊,以及超大市值消費股。
若他的風險規避判斷被證偽,未來八周最可能大幅上行的資產則包括黃金、投資級科技債、受益於強美元與低油價的日本和歐洲股市、中國科技股、中小市值股票、半導體、可選消費及住宅建築商板塊。
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News