

Lượng lớn GPU vẫn đang rơi vào tình trạng nhàn rỗi, trong khi các công ty AI lại không thể thuê được sức mạnh tính toán: Tại sao tài nguyên tính toán không thể được giao dịch tự do như dầu mỏ?
Tác giả: Jonah Burian, Nhà đầu tư Blockchain Capital
Biên dịch: TechFlow
Tổng quan TechFlow: Trong cơn sốt AI hiện nay, sức mạnh tính toán thường được xem là "dầu mỏ của kỷ nguyên số", và ngành luôn hướng tới việc xây dựng một thị trường giao dịch hàng ngay và hợp đồng tương lai toàn cầu tương tự dầu thô hoặc điện. Tuy nhiên, thực tế lại vô cùng nghịch lý: các phòng thí nghiệm đầu tầu đang để trống lượng lớn tài nguyên tính toán mà không thể chuyển nhượng, trong khi các startup vừa và nhỏ khát chip nhưng không có lối vào, còn thị trường khớp lệnh thanh khoản thì mãi chưa thể đi vào hoạt động.
Rào cản sâu xa không chỉ nằm ở tính dị biệt của chip và kết nối vật lý, mà còn ở “cấu trúc tín dụng” ít người biết đến. Các cụm GPU quy mô lớn hiện đại phụ thuộc vào tài trợ nợ trị giá hàng chục tỷ USD; bên cung cấp vốn về bản chất bảo lãnh cho bảng cân đối kế toán và uy tín tín dụng của người thuê, chứ không phải giá trị phế thải của phần cứng. Các hợp đồng dài hạn ràng buộc kiểu “phải trả tiền dù không dùng” đã khóa chặt nguồn lực tính toán vào một mạng lưới bảo lãnh tín dụng phức tạp.
Tác giả bài viết thuộc quỹ đầu tư mạo hiểm nổi tiếng Blockchain Capital. Bài viết phân tích từ góc độ chuyên sâu về giao dịch năng lượng và tài chính cấu trúc, lột tả từng lớp phản ứng dây chuyền do vi phạm hợp đồng và bế tắc thanh khoản trong việc cho thuê lại sức mạnh tính toán cấp hai. Chỉ khi bên cung cấp vốn thực sự tin tưởng vào chính tài sản thay vì một khách hàng cụ thể, thị trường spot sức mạnh tính toán chuyên sâu mới có cơ hội phá thế.
Bế tắc cốt lõi: Ảo tưởng khan hiếm tính toán và năng lực nhàn rỗi
Hãy giả sử bạn là một phòng thí nghiệm AI hàng đầu, dự định huy động 100.000 GPU để huấn luyện mô hình ngôn ngữ lớn thế hệ tiếp theo. Nếu thử mua trên thị trường hôm nay, bạn sẽ thấy gần như không có dung lượng sẵn có. Nhìn các nhà cung cấp đám mây lớn trên toàn cầu, quota sức mạnh tính toán cho những năm sắp tới hầu hết đã được đặt trước.
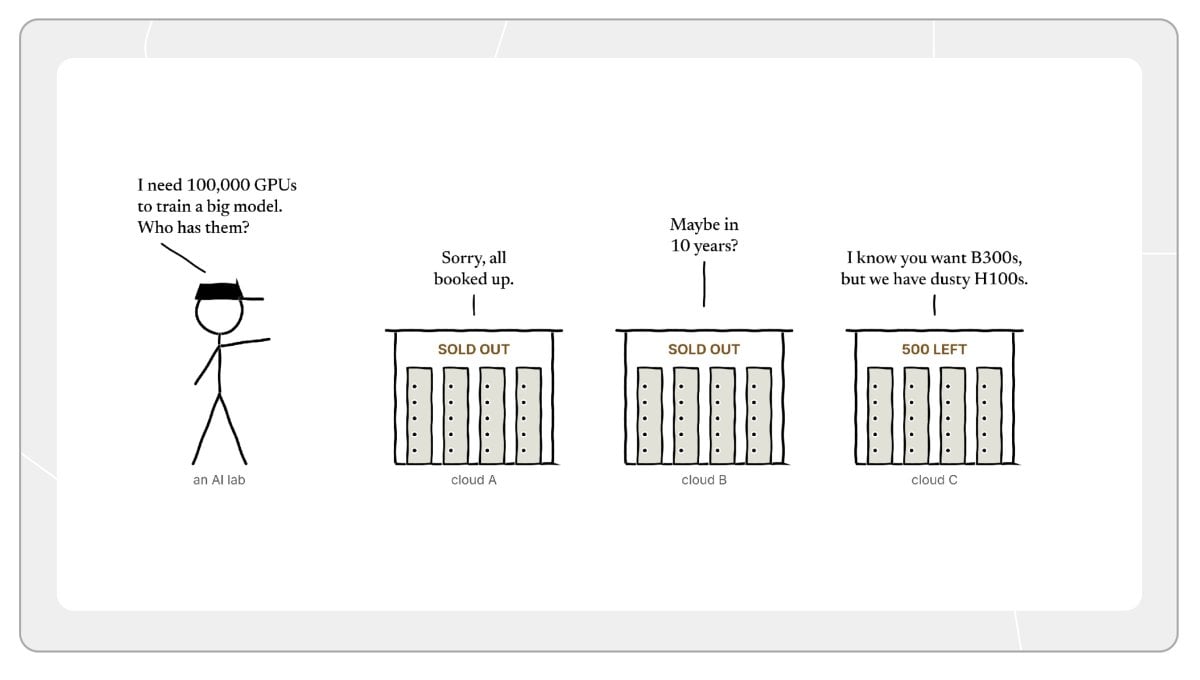
Lời giải thích phổ biến nhất trong ngành là “nhu cầu vượt xa cung”. Ai cũng竞相 mua những con chip tiên tiến, trong khi công suất sản xuất wafer mới và cơ sở hạ tầng trung tâm dữ liệu cần vài năm nữa mới đi vào vận hành.
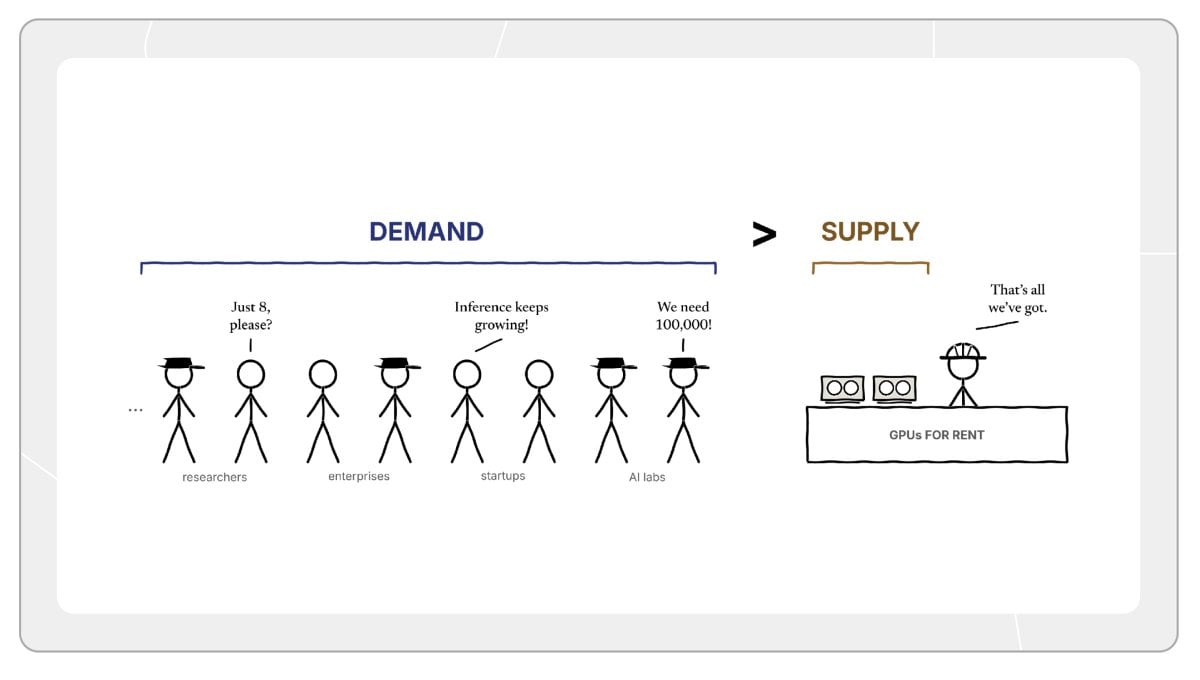
Tuy nhiên, “cung-không đủ-cầu” không kể hết câu chuyện. Có một nghịch lý làm đảo lộn nhận thức thông thường: trên thị trường sức mạnh tính toán hiện nay, thực tế tồn tại rất nhiều năng lực nhàn rỗi.
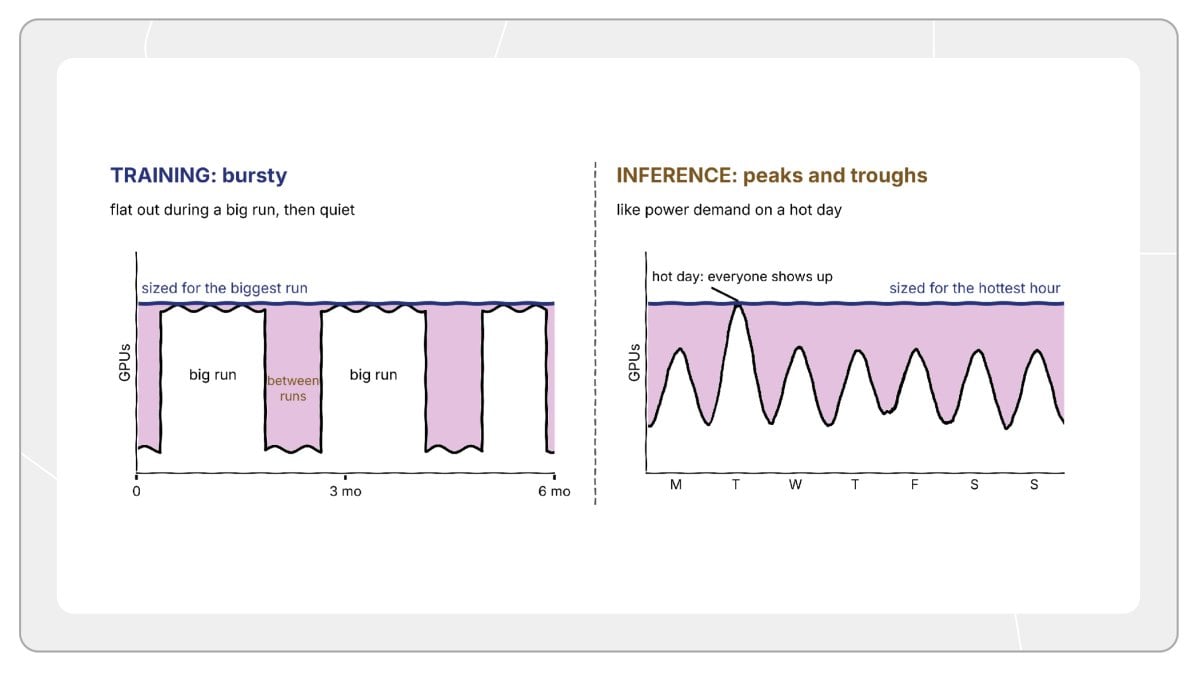
Nếu đi sâu khảo sát những người mua hiện tại có bảng cân đối kế toán vững vàng và khối lượng tính toán khổng lồ, bạn sẽ thấy họ không phải lúc nào cũng vận hành hết công suất. Quá trình huấn luyện mô hình mang đặc điểm bùng nổ theo nhịp xung rõ rệt: khi triển khai kiểm tra cụm huấn luyện quy mô lớn, toàn bộ phần cứng bị vắt kiệt ngay lập tức; nhưng giữa hai lần lặp huấn luyện có thể cách nhau vài tuần乃至數月, hàng nghìn con chip đắt tiền thường rơi vào trạng thái sử dụng cực thấp.
Khối lượng sức mạnh tính toán nhàn rỗi lớn đến vậy trong các giai đoạn thấp tự nhiên khơi dậy một tầm nhìn đầy hấp dẫn: thành lập một sàn giao dịch hàng hóa chuyên khớp lệnh giờ máy GPU. Thị trường tự do vốn giỏi phân bổ nguồn lực hiệu quả và phát hiện giá trị thật, nên sức mạnh tính toán cũng không ngoại lệ. Nhưng điều đáng mơ hồ là, tại sao loại sàn giao dịch này chưa bao giờ thực sự ra đời?
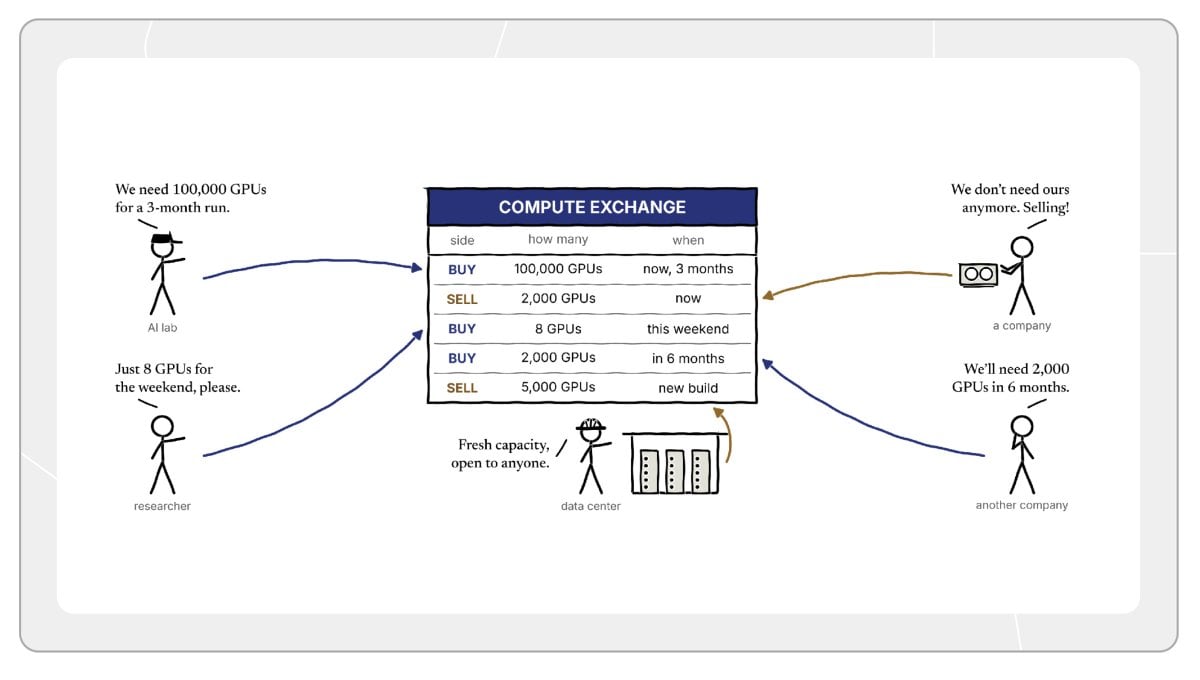
Người ta thường đổ lỗi cho khía cạnh kỹ thuật thiếu chuẩn hóa: sức mạnh tính toán không phải là một tài sản đơn lẻ. Trên thị trường tồn tại Nvidia H100, B200 và B300, cùng các thế hệ giao thức mạng khác nhau (như InfiniBand và Ethernet RoCE), cộng thêm sự khác biệt về tản nhiệt bằng chất lỏng và độ trễ địa lý của phòng máy, khiến rất khó để gói ghém chúng thành các hợp đồng tiêu chuẩn.
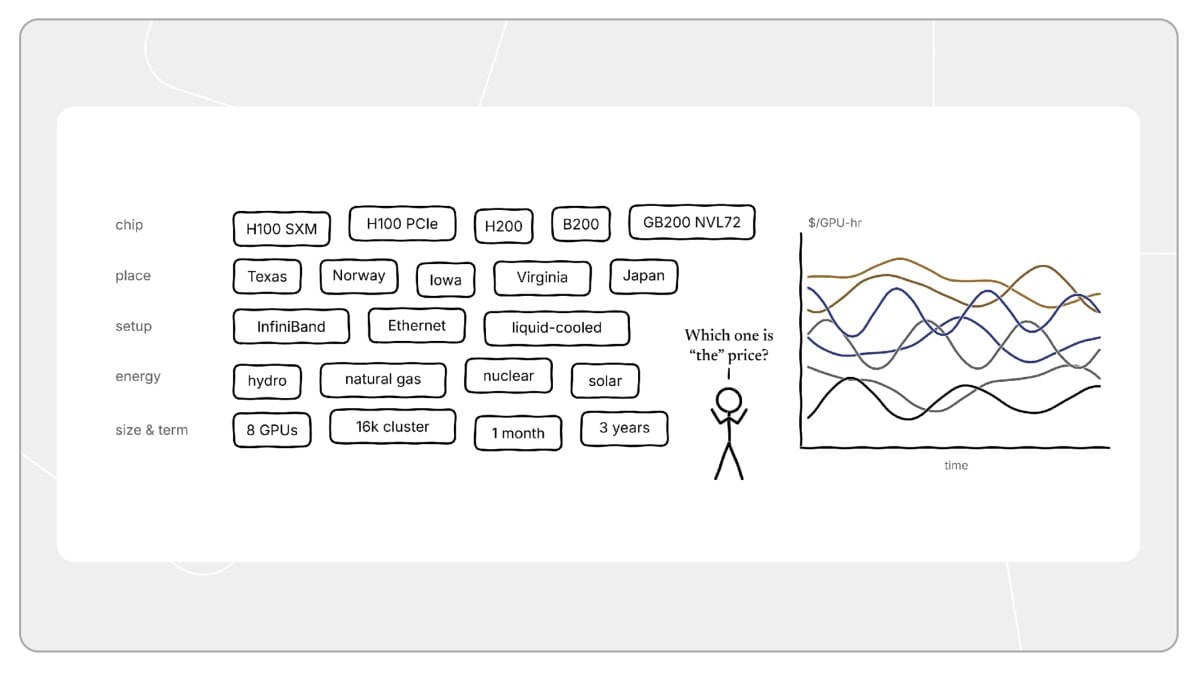
Nhưng đây tuyệt đối không phải là nút thắt cốt lõi. Nhìn vào thị trường hàng hóa, dầu thô cũng bao gồm hàng trăm loại với phẩm chất và xuất xứ khác nhau. Thị trường cuối cùng dựa vào dầu WTI và dầu Brent để thiết lập mức định giá tham chiếu, các mặt hàng khác chỉ cần ghép cặp dựa trên chiết khấu hay phụ gia theo đó. Bản thân sức mạnh tính toán cũng có nền tảng để quy đổi tiêu chuẩn hóa.
Rào cản sâu xa thực sự bị bỏ qua lâu nay, thực chất nằm ở cấu trúc tài chính đằng sau GPU. Hầu hết các cụm sức mạnh tính toán siêu quy mô không mua trọn gói bằng vốn tự có mà dựa vào vay nợ khổng lồ. Và sự ràng buộc của các điều khoản vay quyết định trực tiếp ai đủ tư cách bán sức mạnh tính toán, ai đủ tư cách tiếp nhận.
Vận hành tài chính cốt lõi của GPU: Hợp đồng Take-or-pay
Trong môi trường thương mại hiện tại, việc xây dựng GPU quy mô lớn thường dựa vào hợp đồng "Take-or-pay": đây là thỏa thuận dài hạn độc quyền kéo dài ba đến sáu năm, khách hàng bắt buộc phải thanh toán đầy đủ tiền thuê theo kỳ hạn bất kể thực tế có sử dụng sức mạnh tính toán hay không. Điều này có nghĩa là ngay cả khi phòng máy chưa动土 thậm chí chip chưa đóng gói, toàn bộ công suất đã bị khóa chặt hoàn toàn.
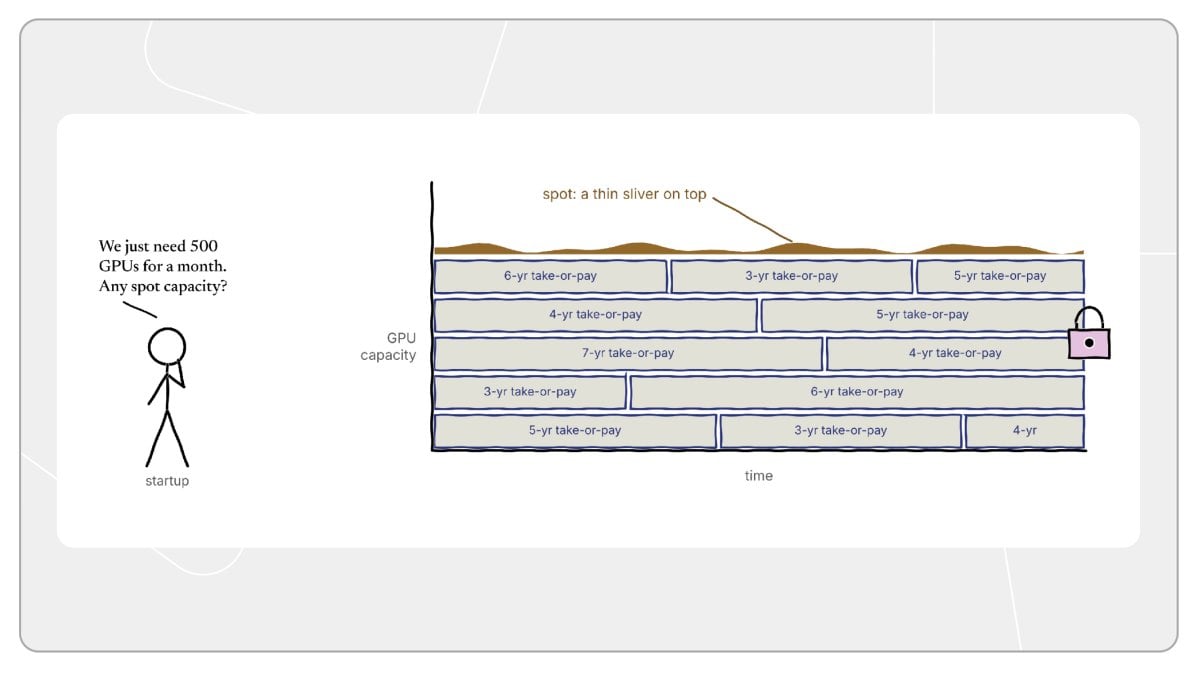
Logic vòng kín cốt lõi của hợp đồng Take-or-pay
Hãy tái hiện diễn dịch logic nền tảng của mô hình kinh doanh này. Giả sử một phòng thí nghiệm AI cần gấp 100.000 GPU, nhưng tất cả các đám mây công cộng mainstream đều không có hàng. Một nhà cung cấp đám mây tính toán chuyên nghiệp mới nổi (Neocloud) hoặc nhà vận hành phòng máy sẵn sàng dựng cụm riêng tùy chỉnh cho họ, nhưng họ không có dòng tiền lưu động dư thừa hàng trăm triệu USD, đành phải xin vay dự án lớn từ tổ chức tín dụng.
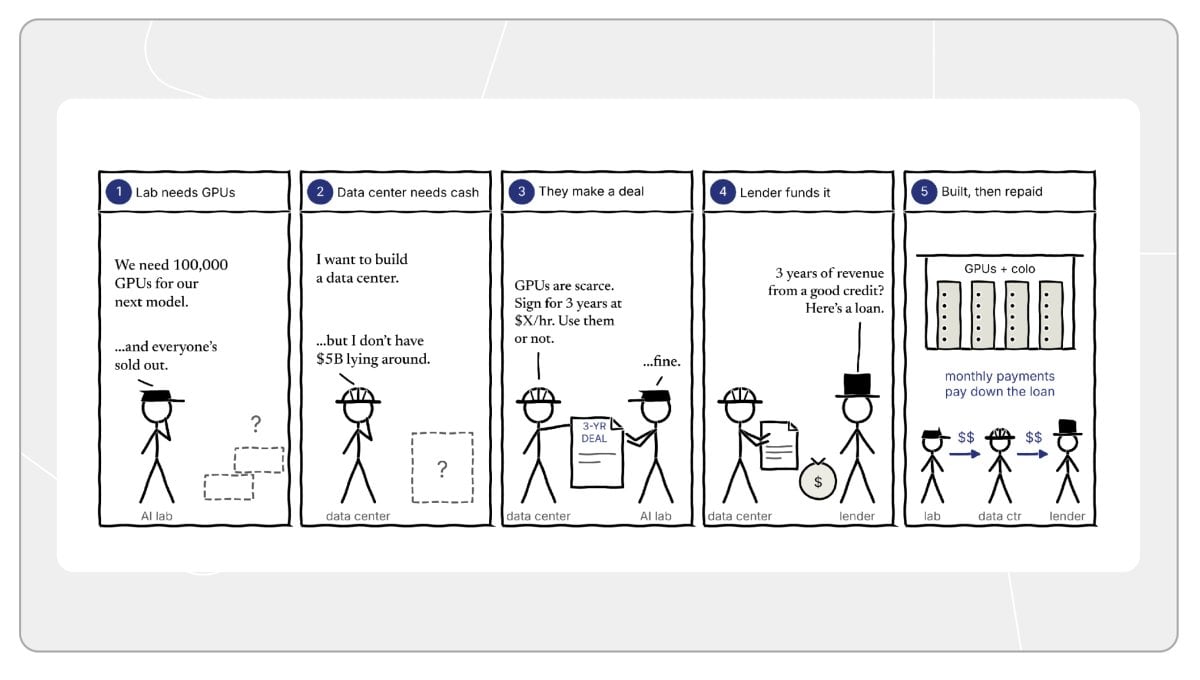
Lúc này hãy đặt mình vào vị trí tổ chức cho vay: bên cung cấp vốn bị yêu cầu rót hàng tỷ USD vào một ngành mới nổi và biến động mạnh, trong khi tài sản thế chấp là lô phần hardware hao hụt nhanh chóng và khó định giá chính xác. Sau ba năm những con chip này còn giá trị bao nhiêu? Nếu phòng thí nghiệm AI khởi nghiệp này đột ngột sa sút thậm chí phá sản, bên cung cấp vốn sẽ tự bảo vệ mình thế nào?
Hợp đồng "Take-or-pay" giải quyết hoàn toàn nỗi lo của bên cung cấp vốn. Họ không cần mất công dự đoán giá trị phế thải thứ cấp của phần cứng, vì hợp đồng đã khóa chặt dòng tiền ổn định có thể dự báo và người trả tiền cụ thể. Nền tảng cho việc ngân hàng cho vay thực chất là bảo lãnh cho dòng tiền không thể hủy ngang từ khách hàng cuối, chứ không phải giá trị thanh lý còn lại của chính con chip.
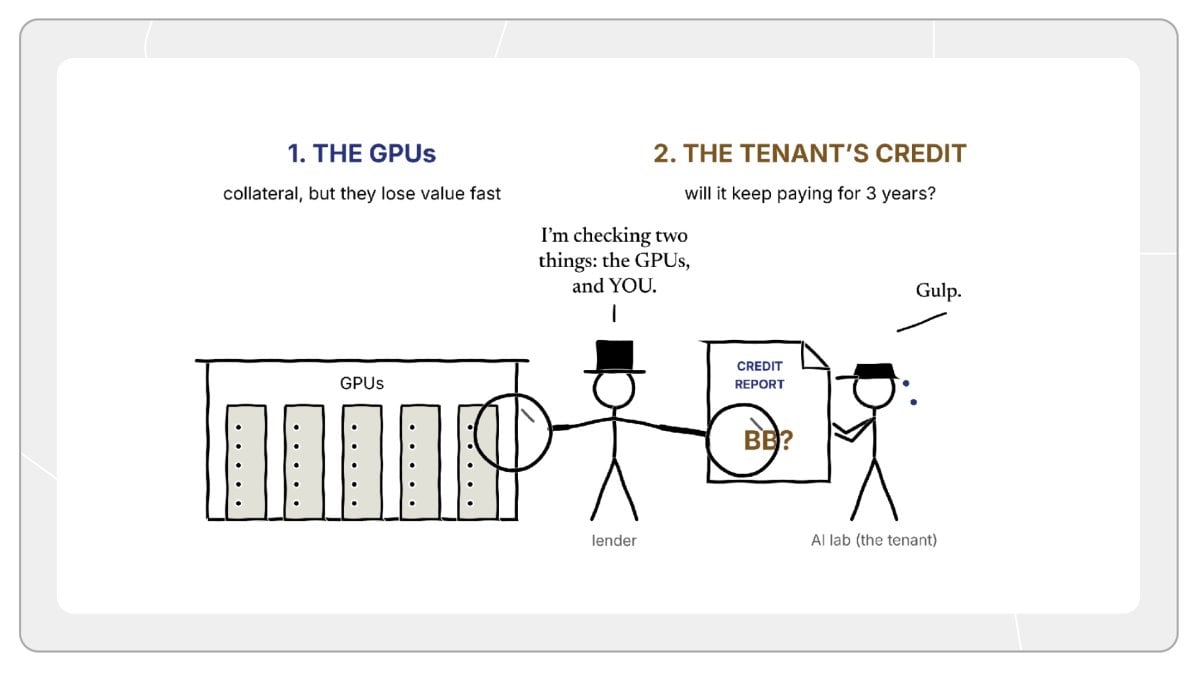
Điểm mấu chốt ở đây là: chất lượng tín dụng của khách hàng thuê quyết định trực tiếp chi phí vay tài chính của trung tâm dữ liệu sức mạnh tính toán.
Cân đo lợi ích từ góc độ khách hàng
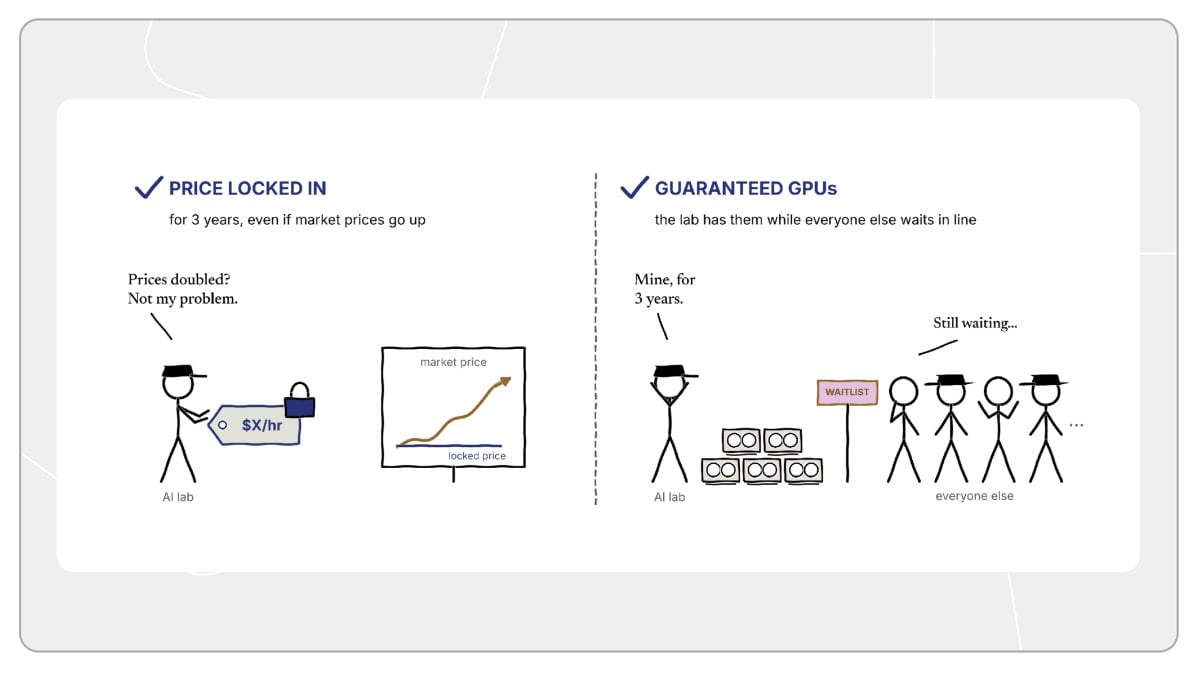
Xét từ phía khách hàng thuê cuối cùng, việc khóa giá dài hạn giúp bù đắp rủi ro tăng vọt chi phí. Nếu chỉ số giá thuê sức mạnh tính toán ngoài thị trường tăng mạnh, đơn giá của khách hàng vẫn giữ vững, điều này mang giá trị chiến lược cao trong môi trường nguồn cung khan hiếm.
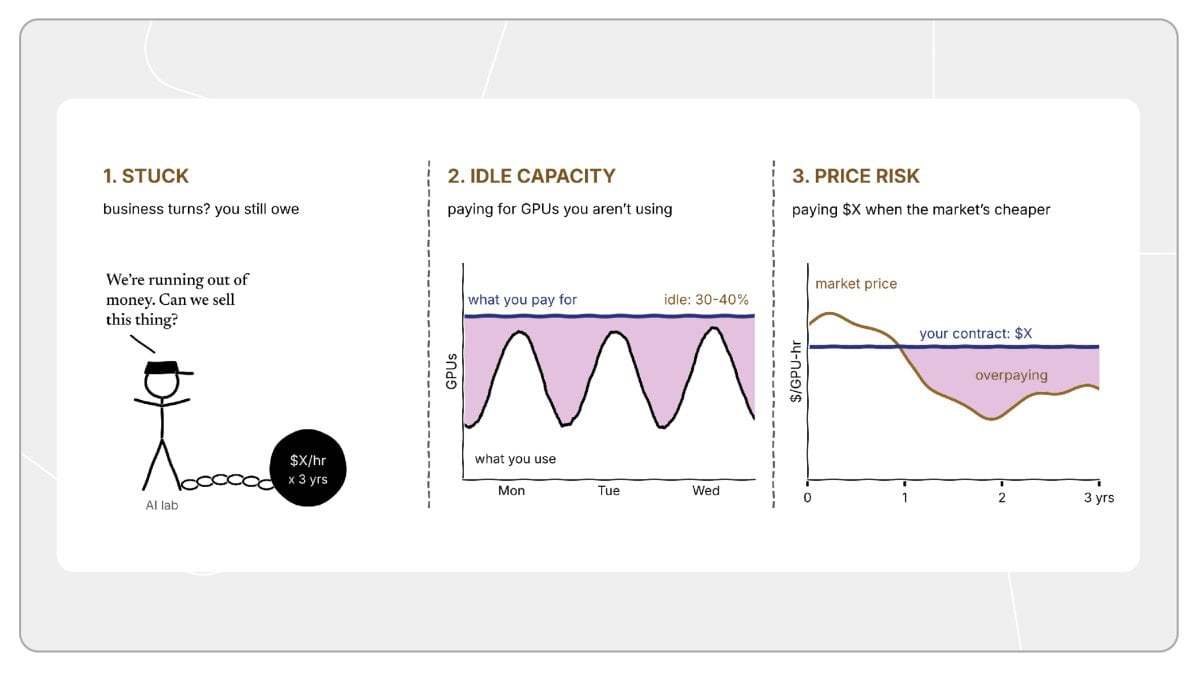
Nhưng mặt trái của vấn đề là, khách hàng cũng gánh chịu rủi ro tiềm ẩn khổng lồ. Thứ nhất, nếu doanh nghiệp sa sút, gián đoạn huy động vốn hoặc chuyển dịch nghiệp vụ, họ vẫn phải thực hiện nghĩa vụ thanh toán khổng lồ cho mỗi kỳ; thứ hai, khách hàng phải trả tiền đầy đủ cho lượng sức mạnh tính toán nhàn rỗi. Quy mô mua sắm thường được cấu hình theo nhu cầu đỉnh của sức mạnh tính toán, nhưng trong khoảng lặng giữa hai lần lặp huấn luyện lớn, máy ngừng chạy đồng nghĩa với việc liên tục đốt tiền.
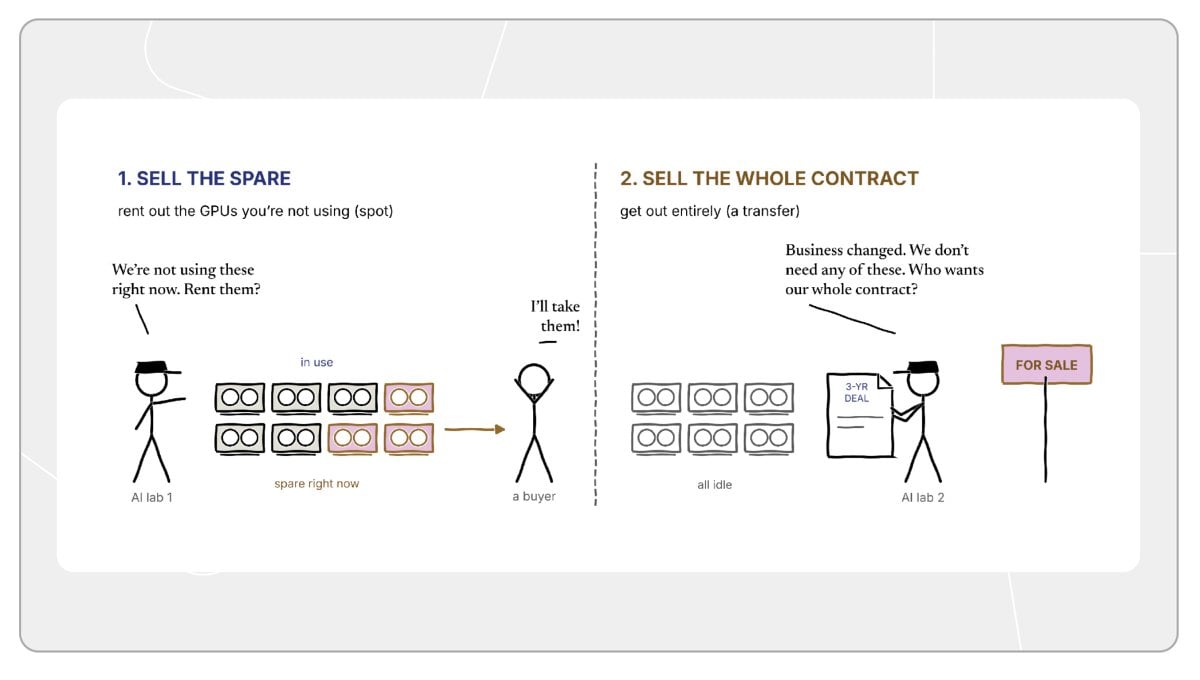
The trực giác, điều này dường như chính là cái nôi sinh ra thị trường thanh khoản cấp hai: một bộ phận khách hàng có sẵn quota nhàn rỗi trong một cửa sổ thời gian nhất định và muốn chuyển nhượng để thu hồi vốn, trong khi các doanh nghiệp khác đang迫切需要 sức mạnh tính toán tức cắm即用 ngắn hạn.
Tại sao sàn giao dịch spot sức mạnh tính toán cực kỳ khó ra đời
Hãy tưởng tượng một phòng thí nghiệm lớn sau khi hoàn thành nhiệm vụ阶段性不再 cần GPU, muốn chuyển nhượng thời hạn hợp đồng còn lại cho bên khác. Lúc này, bên cung cấp vốn cho vay chắc chắn sẽ can thiệp mạnh mẽ, vì tiền đề cốt lõi khi phóng khoản khổng lồ ban đầu chính là cá cược vào năng lực tín dụng hàng đầu của chính phòng thí nghiệm gốc đó.
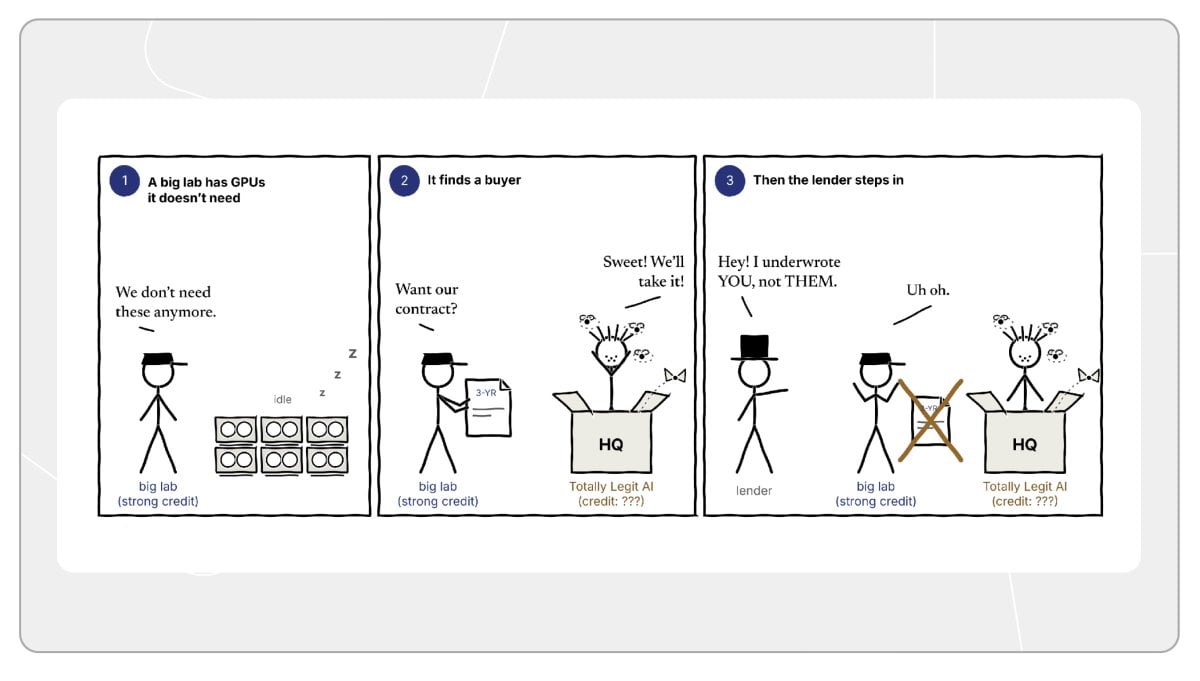
Nếu bên thuê là một gã khổng lồ công nghệ vững chắc về tài chính và xếp hạng tín dụng tốt, trung tâm dữ liệu sẽ nhận được lãi suất vay cực kỳ rẻ; nhưng nếu bên tiếp nhận là startup giai đoạn sớm rủi ro cao, mức chênh lệch bù đắp rủi ro (risk premium) khi vay cùng cụm chip đó trên thị trường sẽ tăng vọt gấp bội. Uy tín tín dụng của người thuê quyết định chi phí vốn thực tế, một khi cho thuê lại cho tổ chức xếp hạng thấp, mức độ phơi nhiễm rủi ro của bên cung cấp vốn sẽ hoàn toàn mất kiểm soát.
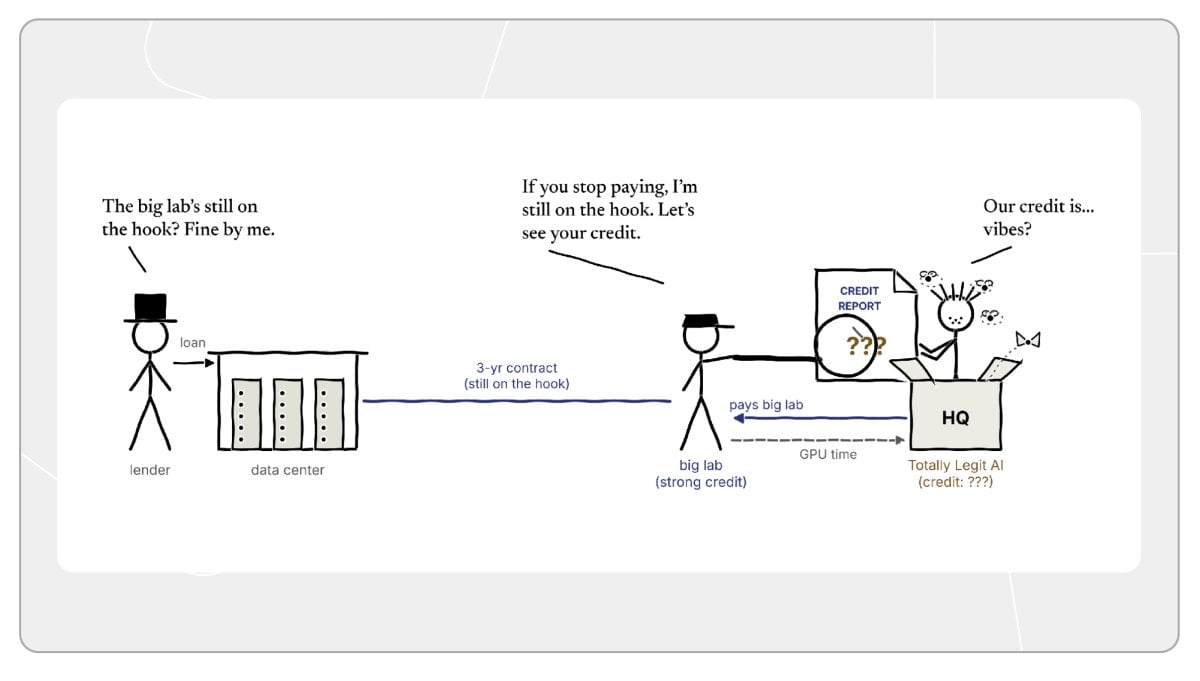
Quan trọng hơn, nếu bên thuê cấp hai ngừng cung ứng hoặc vỡ nợ, phòng thí nghiệm AI gốc ban đầu ủy quyền cho thuê vẫn phải chịu trách nhiệm bồi thường liên đới không thể chối cãi với trung tâm dữ liệu. Mối dây truy đòi nặng nề này khiến việc chuyển nhượng sức mạnh tính toán hoàn toàn không thể áp dụng cơ chế khớp lệnh tài chính truyền thống.
Nếu bạn bán cổ phiếu Apple trên sàn chứng khoán, ngay khoảnh khắc khớp lệnh, mối quan hệ quyền và nghĩa vụ giữa người bán và người mua đã được giải quyết triệt để, bạn thậm chí không cần biết người mua là ai; nhưng trong giao dịch sức mạnh tính toán, sau khi bán lại, bạn vẫn mắc kẹt trong bảo lãnh liên đới nợ nần, về bản chất bị buộc phải đóng vai trò nhà bảo lãnh tín dụng cho bên mua.
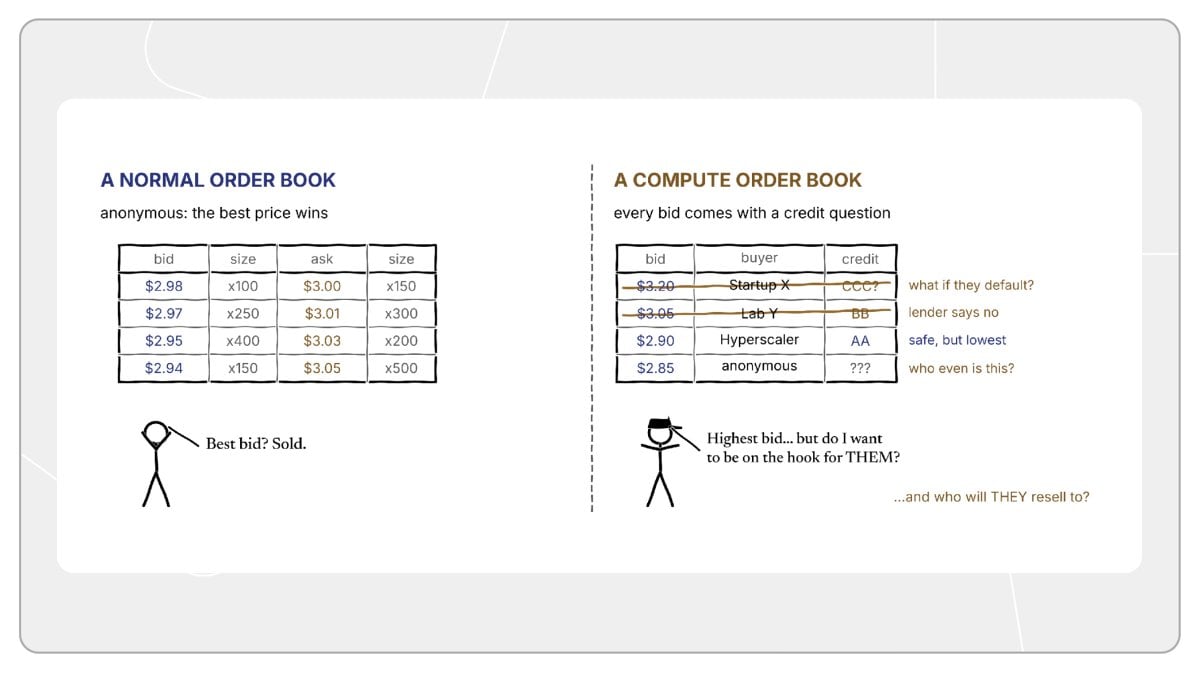
Tiếp theo còn xảy ra một loạt vấn đề phái sinh phức tạp: Bên mua cấp hai có thể tiếp tục bán lại cho bên mua cấp ba không? Phòng thí nghiệm gốc ở đáy nợ có quyền biết danh tính thật và tính tuân thủ nghiệp vụ của người dùng cuối không? Mạng lưới chéo tín dụng chằng chịt khiến sức mạnh tính toán spot khó có thể đạt được việc chuyển tay tự do quy mô lớn như hàng hóa tiêu chuẩn hóa.
Lối thoát: Chuyển từ tin tưởng khách hàng sang tin tưởng tài sản
Thoát khỏi bề mặt hiện tượng sẽ dễ dàng nhận ra, gốc rễ của mọi rào cản khớp lệnh đều chỉ về cùng một bệnh lý: trong logic kiểm soát rủi ro của bên cung cấp vốn, phần cứng GPU và khách hàng sử dụng nó cuối cùng là một chủ thể gắn bó sâu sắc. Còn thị trường hàng hóa trưởng thành thì hoàn toàn không giống vậy. Một thùng dầu thô chẳng bận tâm rốt cuộc ai đã mua nó, vì trên thị trường luôn tồn tại hàng ngàn người mua thực tế sẵn sàng tiếp nhận với mức giá công bằng.
Để thị trường spot sức mạnh tính toán thực sự đi vào hoạt động, tổ chức cho vay phải chuyển sang “tin tưởng vào chính tài sản”, thay vì “tin tưởng vào khách hàng cụ thể”. Nói cách khác, tổ chức tín dụng phải kiên tin rằng: ngay cả khi một khách hàng lớn vi phạm hợp đồng rút thuê, họ vẫn có thể nhanh chóng tìm được bên thuê khác tiếp nhận liền mạch trên thị trường công khai. Chỉ khi thực sự tin tưởng vào tính thanh khoản chuyển nhượng của tài sản, cấu trúc tài chính mới có thể tách rời hoàn toàn giữa vốn vay chip và người sử dụng thực tế.
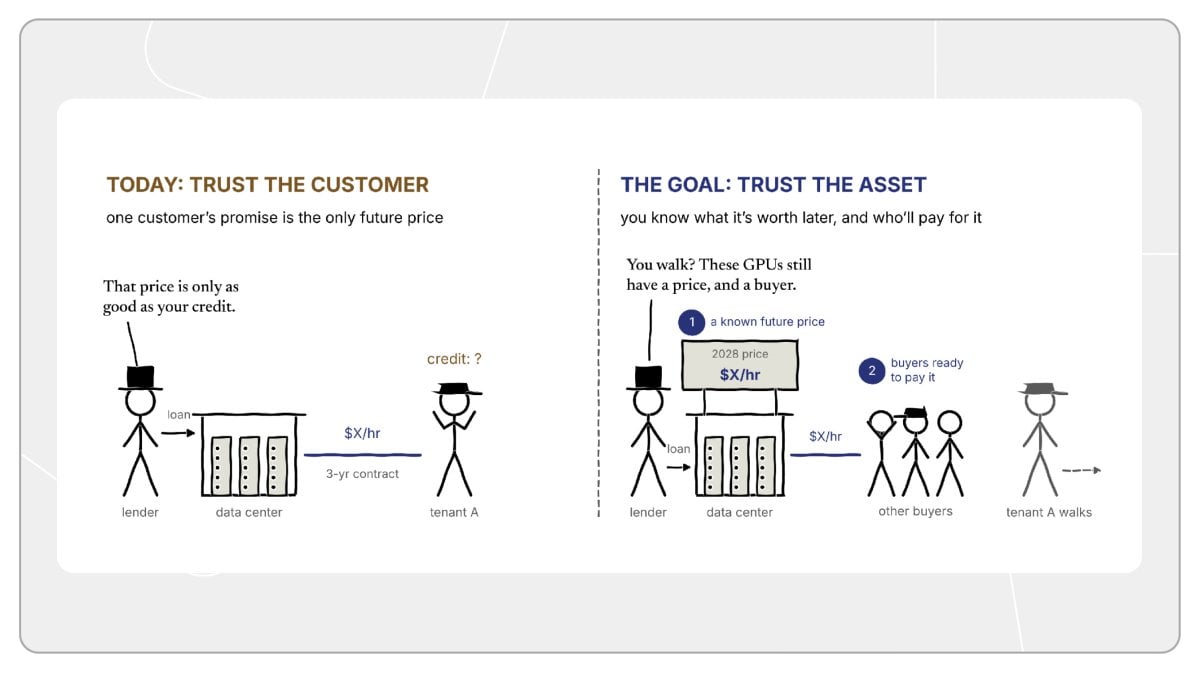
Tuy nhiên, việc tách rời này trong thực tiễn đối diện với bẫy "con gà hay trứng có trước". Bên cung cấp vốn cần một thị trường spot vừa có chiều sâu vừa linh hoạt đệm an toàn, đảm bảo khi người thuê vỡ nợ có thể bình position thuận lợi; nhưng một thị trường spot có thanh khoản sâu lại phải phụ thuộc vào bên cung cấp vốn trước tiên buông bỏ sự ám ảnh với hợp đồng dài hạn cứng nhắc "Take-or-pay", sẵn sàng cho vay trước vào cụm chip khi chưa có khách hàng cấp độ đầu tư làm hậu thuẫn.
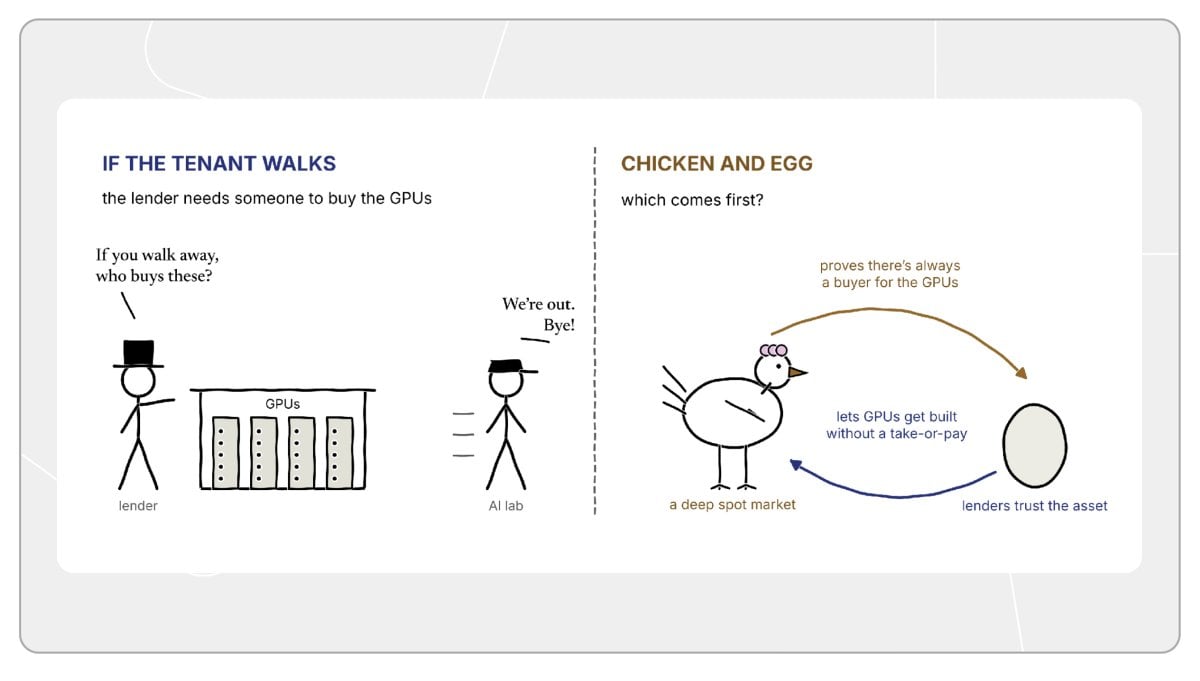
Ngoài ra, dù đã vượt qua trở ngại vòng lặp thanh khoản giai đoạn đầu, thị trường spot sâu vẫn không thể miễn nhiễm hoàn toàn với rủi ro hệ thống. Trong ngành mô hình lớn, biến động ngành thường có tương quan cao. Nếu một khách hàng đầu tầu gặp phải đợt vỡ nợ diện rộng, khả năng cao là toàn bộ lĩnh vực này đang chạm ngưỡng瓶颈 tăng trưởng sâu hơn, lúc này tiền thuê spot cũng khó tránh khỏi cú đánh giảm đột ngột.
Dù khó khăn chồng chất, biến chuyển vẫn ấp ủ những cơ hội đáng ngạc nhiên. Sức mạnh tính toán GPU đã trở thành một trong những yếu tố năng suất cốt lõi quan trọng nhất của thế giới ngày nay, với nhu cầu đầu vào cực kỳ phồn thịnh.
Tương phản với nó là, sự mất cân đối tài nguyên tính toán toàn cầu đáng sợ: một bên là các tổ chức nắm hợp đồng dài hạn đang quay không tốn tiền, bên kia là các đội ngũ đổi mới khát khao học hỏi đang khổ đau vì không có card để dùng. Phân phối kém cỏi này tuyệt đối không thể kéo dài vĩnh viễn, người nào phá vỡ được cơ chế khớp lệnh tài chính nền tảng này trước sẽ nhất định giải phóng giá trị kinh tế khó lường.
Phụ lục và phân tích bối cảnh chuyên sâu
Thứ nhất, các phòng thí nghiệm đầu tầu là trường hợp đặc biệt tổng hợp. Các gã khổng lồ mô hình lớn sở hữu khối lượng tính toán khổng lồ thường kiêm luôn huấn luyện mô hình và dịch vụ suy luận online quy mô lớn, có thể cân bằng động các tác vụ khác nhau nội bộ. Cùng với việc các tác nhân thông minh tự chủ có thể xử lý hàng loạt tác vụ nền 24/7, hiệu quả tận dụng sức mạnh tính toán nhàn rỗi ban đêm đang được tối ưu hơn nữa.
Thứ hai, ràng buộc tín dụng không phải là nguồn gốc duy nhất dẫn đến thiếu thị trường spot. Dị biệt thế hệ phần cứng, topologi mạng và chi phí di chuyển vật lý cũng là những trở ngại khách quan không thể xem nhẹ. Trọng tâm của bài viết là vén màn bức tranh chết kẹp tín dụng tài chính vốn bị thị trường bỏ quên từ lâu.
Thứ ba, chồng lớp tài sản đa cấp và tín dụng. Các cụm super size đang thực thi xây dựng thường chứa đựng trò chơi vốn phức tạp hơn:
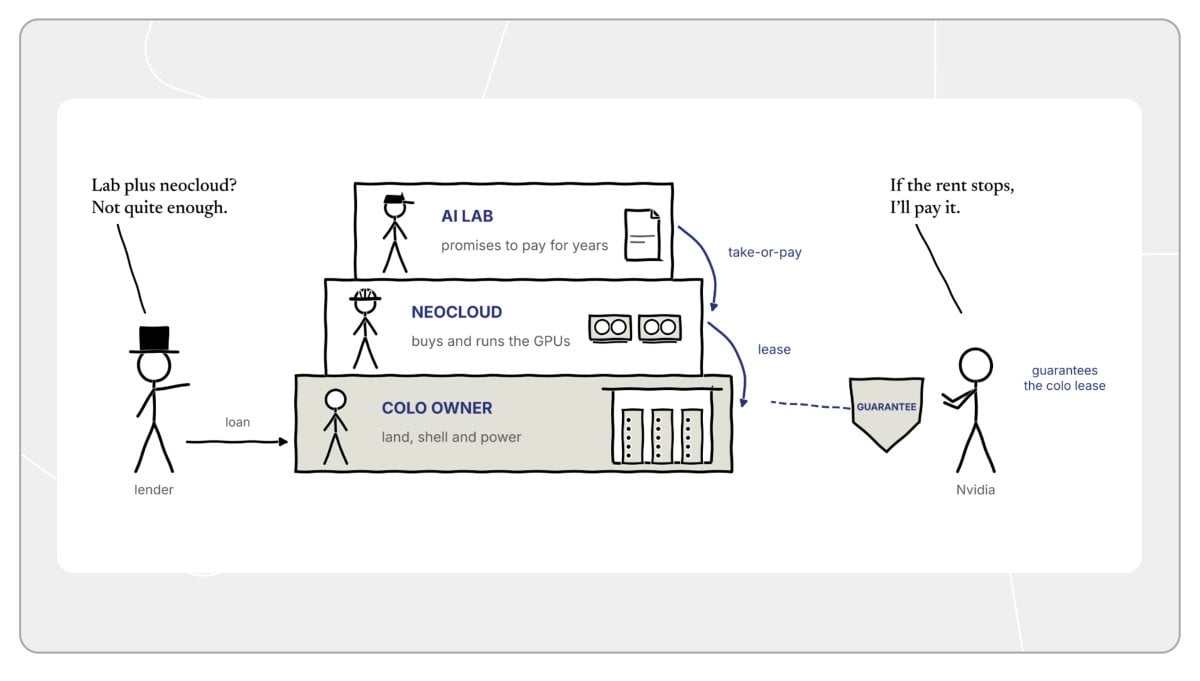
Chủ sở hữu trung tâm dữ liệu (tài sản lớp dưới): Thường là nhà đầu tư bất động sản tài sản nặng, nắm giữ đất đai, công trình xây dựng phòng máy, hệ thống điện phân phối và làm mát, nhờ hợp đồng thuê dài hạn để vay ngân hàng thi công.
Nhà cung cấp đám mây tính toán mới nổi (vận hành lớp giữa): Chịu trách nhiệm mua và triển khai cụm máy chủ, nộp tiền thuê không gian và điện cho chủ phòng máy, đồng thời dựa vào nghĩa vụ khóa dài hạn với phòng thí nghiệm AI phía dưới để vay thế chấp chip.
Phòng thí nghiệm AI (bên tiếp nhận lớp trên): Ký kết hợp đồng dài hạn Take-or-pay với nghĩa vụ thực hiện cứng nhắc trong vài năm, định kỳ trả phí dịch vụ cho nhà cung cấp đám mây tính toán.
Nhóm cho vay của chủ phòng máy cá cược rằng nhà cung cấp đám mây mới nổi sẽ nộp đúng hạn tiền thuê; và nhà cung cấp đám mây mới nổi thường dự trữ vốn tự có mỏng manh, hợp đồng dịch vụ họ ký với phòng thí nghiệm thường chỉ ba đến năm năm, trong khi hợp đồng thuê cơ sở của chính phòng máy lại thường kéo dài trên mười năm. Cột trụ chịu lực của toàn bộ tòa nhà tài chính này vẫn hoàn toàn đặt nền móng vào năng lực thực hiện tín dụng của phòng thí nghiệm.
Thứ tư, hạn chế của cơ chế chuyển nhượng hợp đồng. Một số thỏa thuận cao cấp cho phép chuyển quyền thuê sức mạnh tính toán cho bên thuê mới thứ ba, nhưng khi thực thi thường hạn chế nghiêm ngặt việc bên mới phải có chất lượng tín dụng tài sản tương đương. Chừng nào bên cung cấp vốn chưa miễn nghĩa vụ bồi thường liên đới cho bên ký kết ban đầu, bên cho thuê lại vẫn mắc kẹt trong rủi ro truy đòi dài hạn.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @jonah_b














