Bẫy từ doanh thu và diễn ngôn: Tại sao tài sản tối giản lại có thể vượt qua chu kỳ tiền điện tử tốt hơn?
Tác giả: Castle Labs
Biên dịch: TechFlow
Tóm tắt từ TechFlow:Vốn trong thị trường tiền điện tử đang nhanh chóng tập trung vào các dự án đầu đàn. Ngoại trừ các bên phát hành stablecoin, mười giao thức xếp hàng đầu đã thâu tóm 47% tổng doanh thu giao thức của toàn ngành trong vòng một năm qua, đồng thời các token của chúng đóng góp tới 73% lợi nhuận vượt mức cho cộng đồng nhà nắm giữ.
Trong báo cáo nghiên cứu chuyên sâu, Castle Labs chỉ ra rằng nhà đầu tư liên tục bị giằng xé giữa áp lực “doanh thu thực tế” và “thiên kiến về câu chuyện thị trường”. Các giao thức cho vay và hợp đồng perpetual phụ thuộc rất lớn vào ưu đãi token và thanh khoản ngắn hạn, trong khi những dự án thực sự kiên cường trước thử thách của từng chu kỳ thường là những đầu ngành có đặc tính giữ dòng tiền ổn định cao.
Bài viết hệ thống hóa quá trình chuyển dịch trong việc bắt giữ giá trị của các giao thức như Uniswap, Hyperliquid và Pendle, đồng thời đề xuất luận điểm “Tài sản tối giản (Minimalist Assets)”, phân tích tại sao những tài sản loại bỏ gánh nặng quản trị cồng kềnh mới chính là nền tảng cốt lõi cho chiến lược phân bổ danh mục xuyên chu kỳ.
Sự tập cực độ: Độc quyền đỉnh cao với 47% doanh thu và 73% lợi nhuận trên toàn mạng
Dòng vốn và lợi nhuận trong ngành tiền điện tử đang bộc lộ hiệu ứng Ma Thái đáng kinh ngạc.
Nếu gạt sang bên các nhà phát hành stablecoin dựa trên pháp tập trung như Tether và Circle, thì chỉ riêng 10 giao thức phi tập trung đứng đầu bảng đã giành giật mất 47% tổng doanh thu giao thức của toàn ngành trong năm qua.
Đối với những người nắm giữ token trên thị trường thứ cấp, mức độ tập trung lợi nhuận còn chênh lệch hơn nữa: các token từ 10 giao thức cốt lõi hàng đầu trực tiếp đóng góp tới 73% tổng lợi nhuận cho toàn bộ cộng đồng nhà nắm giữ token trong ngành.
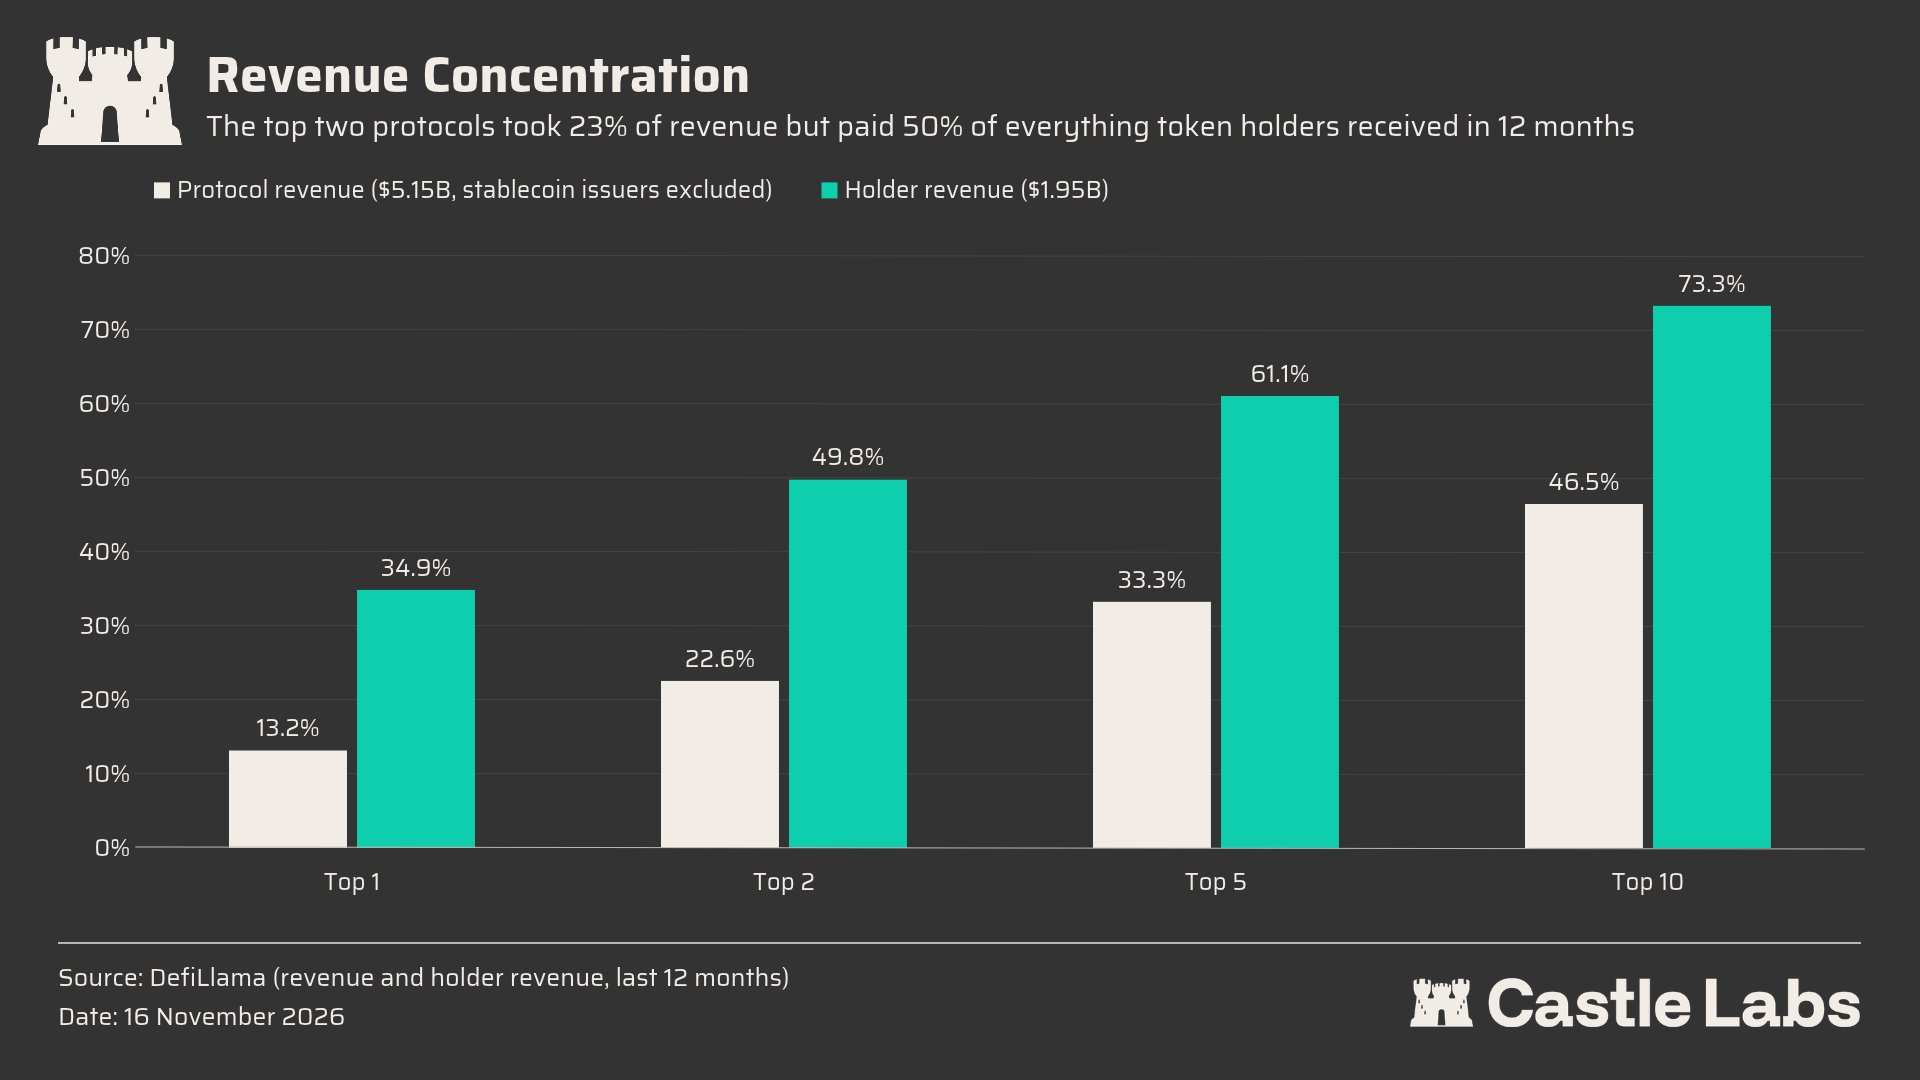
Biểu đồ: Bức tranh tổng quan về mức độ tập trung doanh thu của các giao thức phi tập trung chủ流
Dữ liệu này hé lộ một quy luật cơ bản bị nhiều người bỏ qua: những giao thức có khả năng tạo ra dòng tiền liên tục, nhờ dự trữ dòng tiền thực tế, đang dần được thị trường định giá như những tài sản chất lượng cao, vừa phòng thủ tốt vừa tấn công hiệu quả.
Ở mỗi ngách thị trường nhỏ, các gã khổng lồ áp đảo gần như đã hốt sạch phần lớn dòng tiền. Cho vay và phái sinh perpetual về bản chất vận hành dựa trên động lực thúc đẩy mạnh mẽ thông qua ưu đãi token và thanh khoản; ai sở hữu độ sâu thanh khoản, người đó sẽ tạo ra hiệu ứng hút vốn.
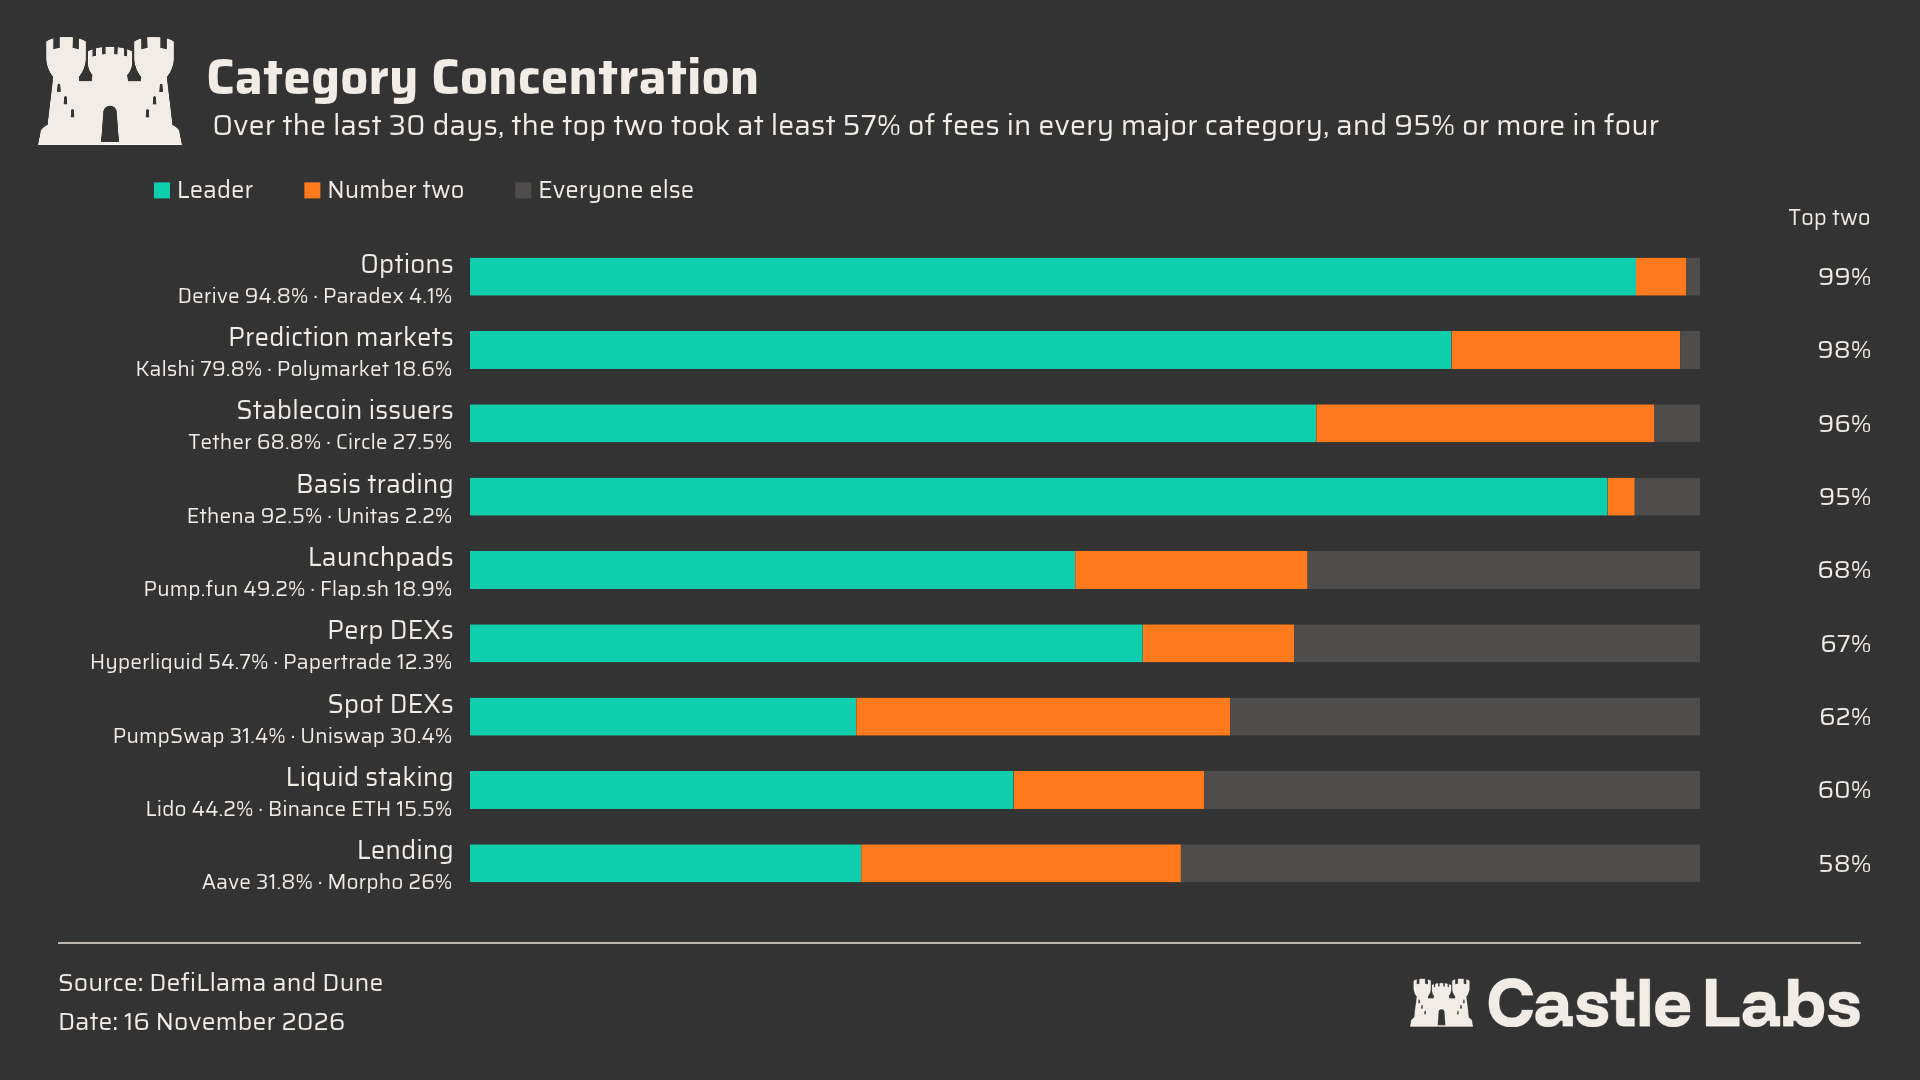
Biểu đồ: Tiến triển trọng số của 10 giao thức hàng đầu trong tổng dòng tiền và lợi nhuận của nhà nắm giữ
Phân tích trường hợp đầu đàn: Từ nút bật tắt phí giao dịch đến dòng tiền của nhà làm thị trường
Một phần lời đáp ẩn mình rõ ràng trong cơ chế phân phối cụ thể về doanh thu tài chính và kinh tế học token.
Lấy Hyperliquid làm ví dụ, doanh thu giao thức hàng tháng của dự án đã tăng vọt từ 38 triệu USD trong tháng 7 lên mốc 69 triệu USD vào tháng gần nhất. Luồng vốn đổ vào mạnh mẽ cùng với hoạt động bảo kê tự động từ quỹ hỗ trợ đã cách mạng hóa mô hình định giá cho các sản phẩm phái sinh.
Trong lĩnh vực DEX spot, Uniswap thông qua đề xuất UNIfication để bật/tắt phí giao dịch, cuối cùng đã thử biến hàng trăm triệu USD chi phí ma sát giao dịch hàng năm thành lợi ích thực chất cho những người nắm giữ token.
Ngược lại, sau sự cố thanh lý KelpDAO, Aave buộc phải tạm dừng chương trình mua lại token; còn phí giao dịch hàng tháng của Pendle đã giảm mạnh từ 4 triệu USD xuống ngưỡng 500 nghìn USD ngay sau khi cơn sốt airdrop nguội lạnh.
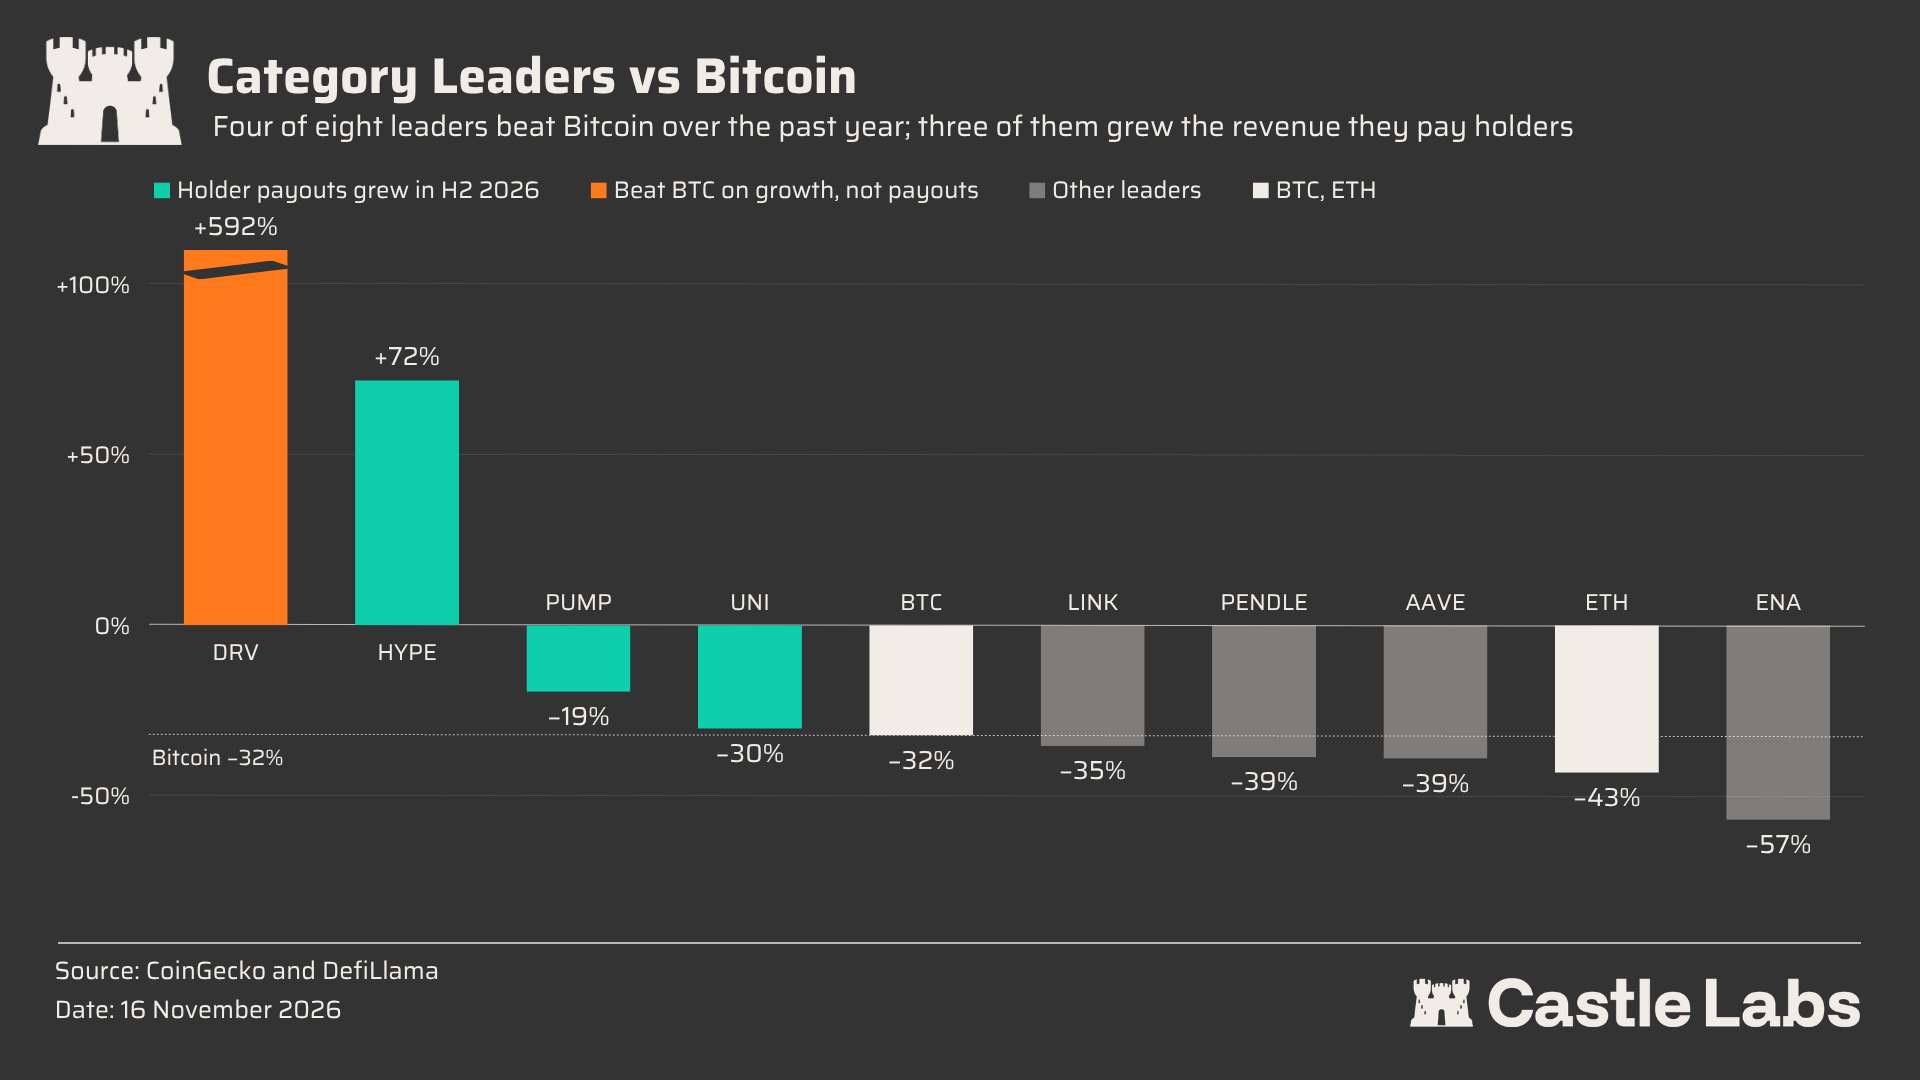
Biểu đồ: Hệ số định giá và sự thay đổi tỷ suất lợi nhuận từ dòng tiền 12 tháng qua của các giao thức DeFi hàng đầu
Điều thú vị là, mặc dù Hyperliquid và Uniswap liên tục bứt phá về quy mô hoạt động, hệ số định giá P/S của cả hai đều bị nén xuống mức hấp dẫn hơn trong 12 tháng qua, tiết lộ một cửa sổ hiếm hoi khi sức tăng trưởng cơ bản vượt xa đà tăng giá token.
Biên giới mới cho sản phẩm phái sinh: Giao thoa giữa Option trên Blockchain và Lợi nhuận cấu trúc
Khi cục diện cạnh tranh perpetual contract đã tương đối ổn định, dòng vốn và mũi nhọn sáng tạo đang nhanh chóng mở rộng sang lãnh địa option trên blockchain (On-chain Options).
Giống như cách Hyperliquid xây dựng một unified orderbook vững chãi trong mảng perpetual, Derive đang trở thành nền tảng hạ tầng hệ thống cho lĩnh vực option trên blockchain.
Bước đột phá cốt lõi nằm ở Vaults cấu trúc và mạng lưới phân phối mô-đun tích hợp bên ngoài, trực tiếp kết nối nhu cầu hedge option OTC khổng lồ của tài chính truyền thống với các smart contract phi tập trung.
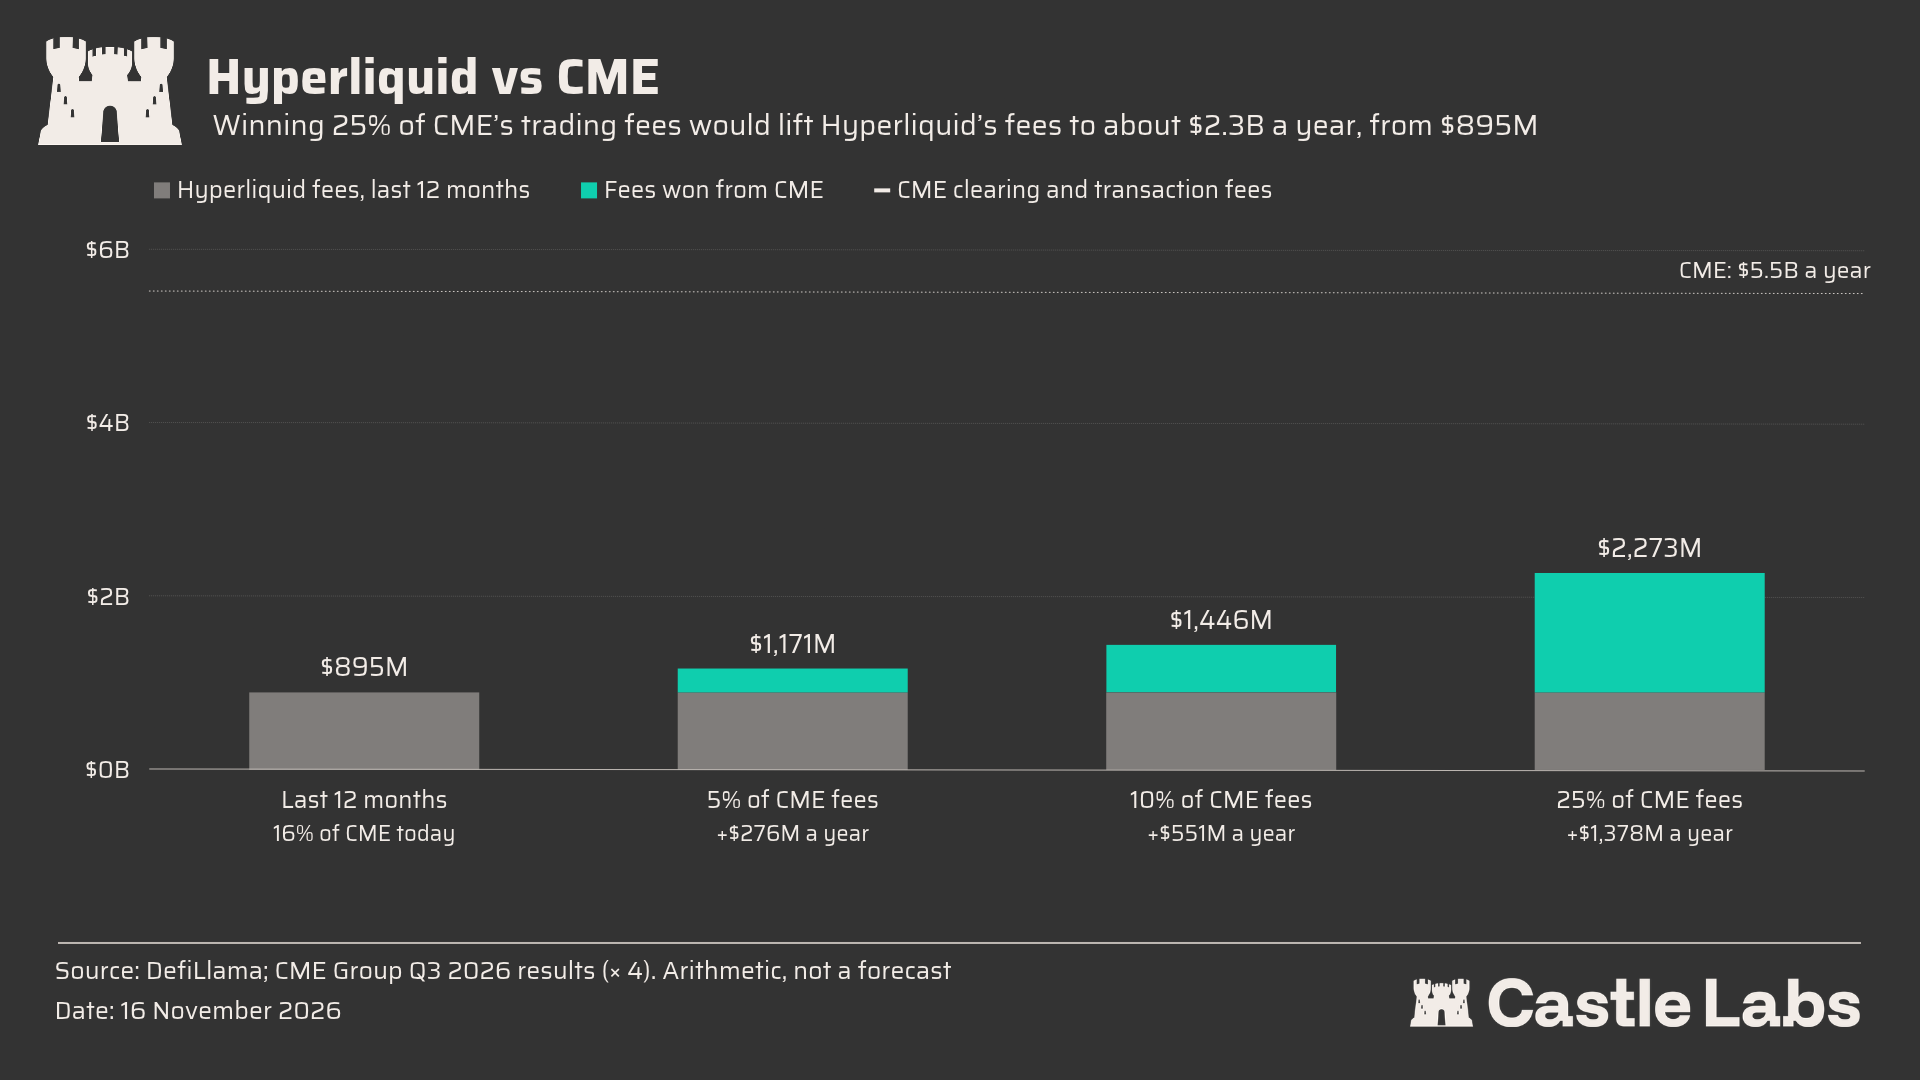
Biểu đồ: Logic hội tụ dòng vốn từ kiến trúc Vault option và mạng lưới phân phối đa giao thức
Cũng tương tự, Pendle đang đứng tại điểm giao thoa siêu cấp giữa token hóa tài sản, lợi suất thế giới thực (RWA) và lớp DeFi nền tảng. Bằng cách tách dòng tiền tương lai thành token gốc và token lãi suất, dự án này đã khóa chặt quyền định giá lợi suất cho thế hệ tiếp theo.
Tài sản tối giản: Vì sao sự thuần khiết chiến thắng quản trị dư thừa?
Sau khi đi xuyên qua khối lượng dữ liệu tài chính phức tạp, chúng ta cần trả lời một mệnh đề tối thượng: Việc đứng đầu bảng token trong một ngách thị trường cụ thể có phải là chỉ số dự báo quyết định cho lợi nhuận dài hạn trong tương lai hay không?
Câu trả lời nằm ở hai trụ cột: thứ nhất là mức độ gắn kết giữa nền tảng cơ bản thực sự của sản phẩm và khả năng bắt giữ giá trị token; thứ hai là câu chuyện cốt lõi mà sản phẩm kiến tạo và kiểm soát hoàn toàn.
Từ “tiền tệ AI” đến “tiền tệ riêng tư”, rồi đến “Minh chứng công dụng (PoUW)”, thị trường tràn ngập các thiết kế rườm rà cố gắng ép buộc đưa các chức năng quản trị phức tạp vào token.
Tuy nhiên, lịch sử liên tục chứng minh rằng những tài sản loại bỏ gánh nặng quản trị chính trị rườm rà, có chức năng đơn thuần và ranh giới tối giản (như Zcash đóng vai trò Bitcoin riêng tư thuần khiết, hoặc các token tối giản đóng vai trò kênh phân phối dòng tiền thuần túy) thường mang lại khả năng kháng chu kỳ bền bỉ nhất.
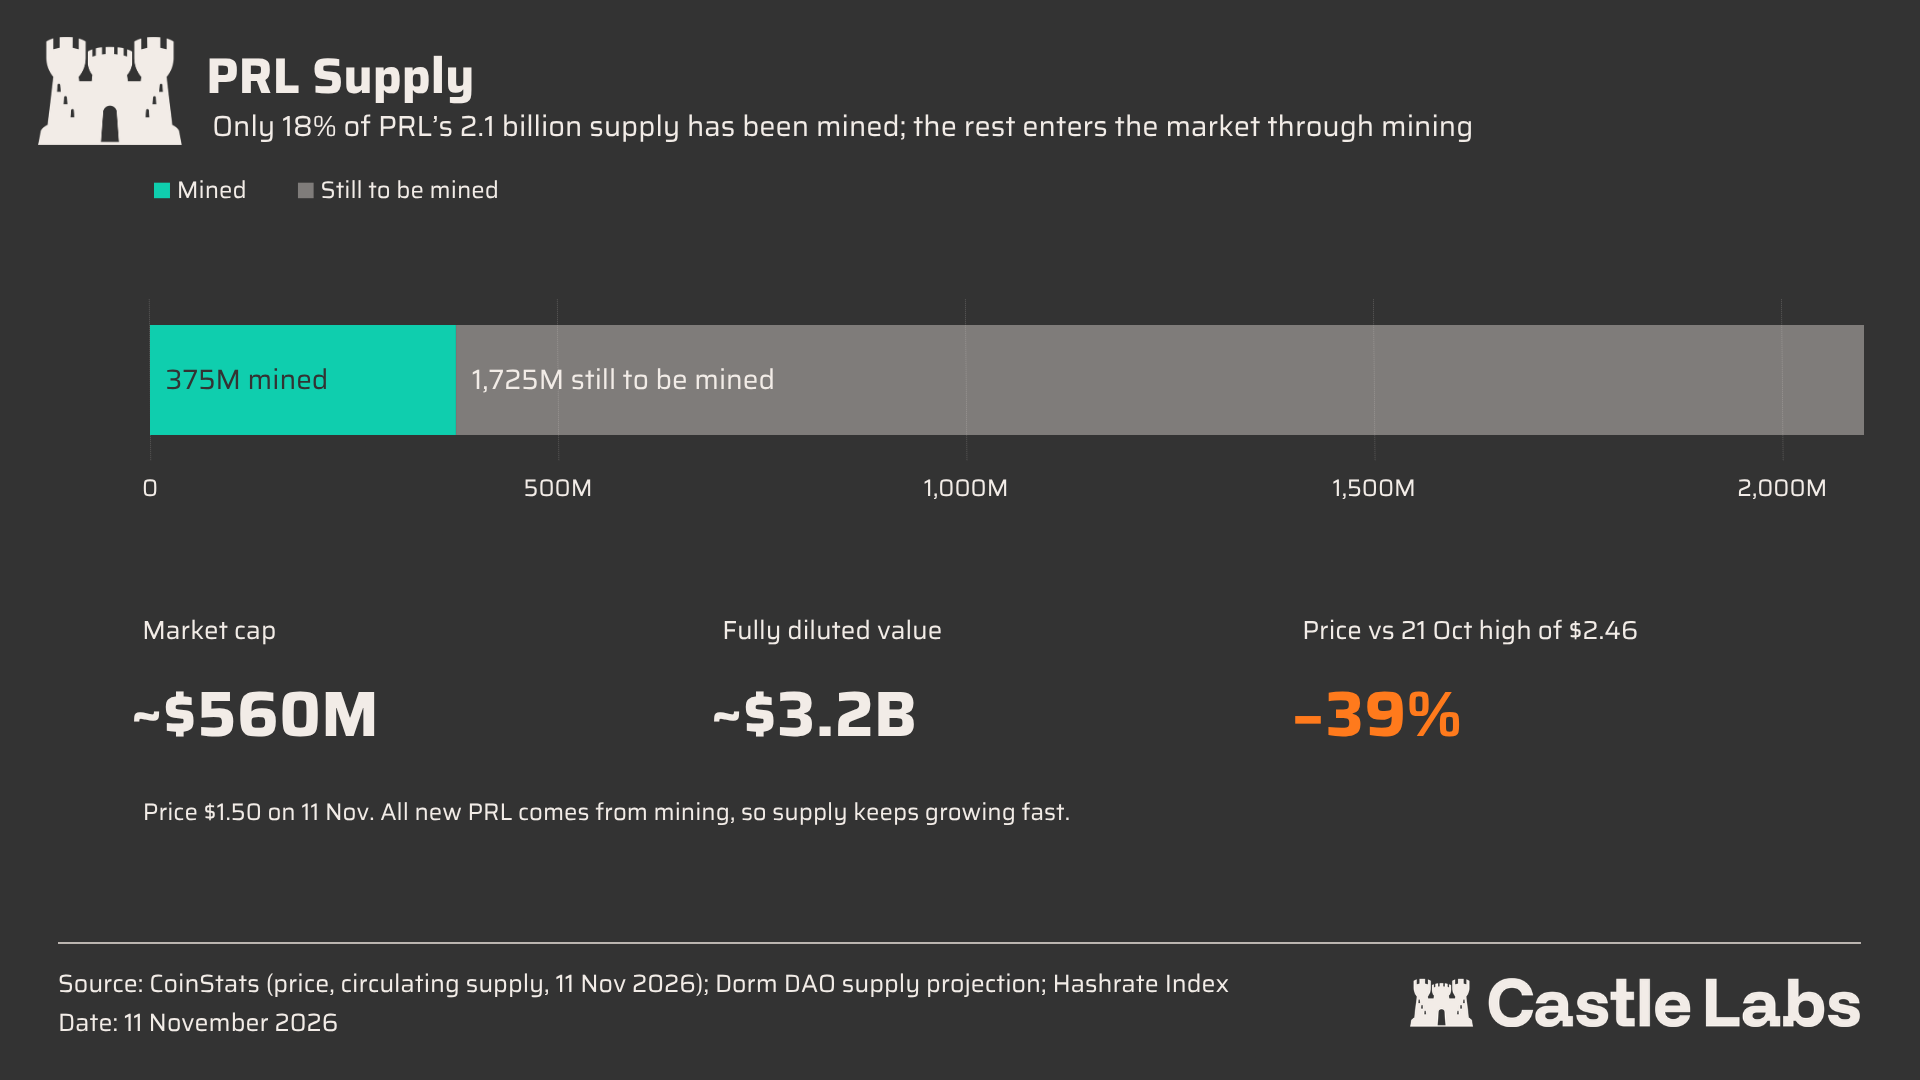
Biểu đồ: So sánh lợi nhuận xuyên chu kỳ giữa mô hình token tối giản và token đa trọng tâm quản trị
Suy ngẫm đầu tư: Lọc bỏ nhiễu câu chuyện, đón nhận dòng tiền và sự thuần khiết
Trong giai đoạn đấu tiếp theo sắp tới, những token ảo chỉ dựa vào câu chuyện vĩ mô sẽ đối mặt với thử nghiệm cạn kiệt thanh khoản ngày càng khắc nghiệt.
Sự độc quyền tuyệt đối về dòng tiền của 10 giao thức hàng đầu đánh dấu việc ngành tiền điện tử đang bước vào thập niên trưởng thành do giá trị thương mại thực tế dẫn dắt.
Nhà đầu tư nên cảnh giác với những dự án tầm thường có bộ máy quản lý rườm rà và cơ chế hoa hồng chưa rõ ràng. Hoặc chọn gã đầu đàn dẫn đầu ngách có moat không thể thay thế cùng quyền định giá dòng tiền, hoặc đón nhận các tài sản tối giản với kiến trúc thuần khiết và không gánh nặng quản trị. Chỉ có như vậy, nhà đầu tư mới có thể đứng vững bất bại trước những đợt thanh lọc khắc nghiệt của chu kỳ.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @castle_labs