

Bản đồ toàn cảnh các kỳ lân AI toàn cầu: 30 công ty định giá 100 tỷ USD, doanh nghiệp Trung Quốc lọt vào top 10
Tác giả: Tencent Technology, Hiểu Tĩnh
Ngày 15 tháng 11, đối tác của tổ chức đầu tư mạo hiểm lâu đời Silicon Valley Menlo Ventures, Deedy Das (@deedydas), đã công bố trên mạng xã hội bảng xếp hạng định giá và doanh thu toàn cầu của các công ty AI.
Menlo Ventures được thành lập năm 1976, là một trong những quỹ đầu tư mạo hiểm có lịch sử lâu đời nhất tại Silicon Valley, từng đầu tư vào các công ty công nghệ nổi tiếng như Uber, Chime. Những năm gần đây, tổ chức này đặt trọng tâm đầu tư vào AI và cuối năm 2024 đã phát hành báo cáo lan truyền rộng rãi "State of Generative AI in the Enterprise". Menlo Ventures cũng là nhà đầu tư sớm của Anthropic, tham gia vòng gọi vốn Series C của công ty năm 2023, và cùng Anthropic thành lập Quỹ Đầu tư AI Anthology Fund trị giá 100 triệu USD vào năm 2024.
Bảng xếp hạng này tổng hợp các công ty AI chưa niêm yết có định giá vượt 10 tỷ USD và doanh thu hàng năm công khai đạt trên 100 triệu USD tính đến ngày 14 tháng 11. Đã có 30 công ty đáp ứng cả hai điều kiện này.
Hiệu ứng phân tầng giữa cặp "song hùng" hàng đầu tiếp tục nới rộng. OpenAI tiếp tục dẫn đầu với định giá khoảng 12.500 tỷ USD, đứng sau đó là Anthropic với khoảng 965 tỷ USD. Hai công ty này đã tạo ra một khoảng cách định giá lên tới hàng nghìn tỷ USD so với các đối thủ còn lại.
Tuy nhiên, nếu sắp xếp theo doanh thu hàng năm, vị trí của hai công ty đã đảo ngược: Anthropic đã vượt qua OpenAI. Dù đã tạo ra lợi thế lớn về định giá so với các đối thủ khác, cuộc cạnh tranh doanh thu của họ đang có những diễn biến mới.
Trong số các công ty Trung Quốc, DeepSeek và Moonshot lọt vào top 10 toàn cầu. DeepSeek đứng thứ 5 với định giá 89 tỷ USD, còn Moonshot đứng thứ 7 với định giá 50 tỷ USD. Theo dữ liệu từ bảng xếp hạng, cả hai đều đã đạt doanh thu hàng năm khoảng 1 tỷ USD.
Tuy nhiên, xét trên toàn bộ bảng xếp hạng, Mỹ vẫn chiếm ưu thế tuyệt đối. Trong số 30 công ty, có 23 đến từ Mỹ, với hoạt động kinh doanh bao gồm nhiều lĩnh vực như mô hình cơ sở, lập trình AI, dịch vụ điện toán đám mây... Chỉ có 2 đại diện Trung Quốc được liệt kê, 5 công ty còn lại lần lượt đến từ Canada, Pháp, Đức và Anh.
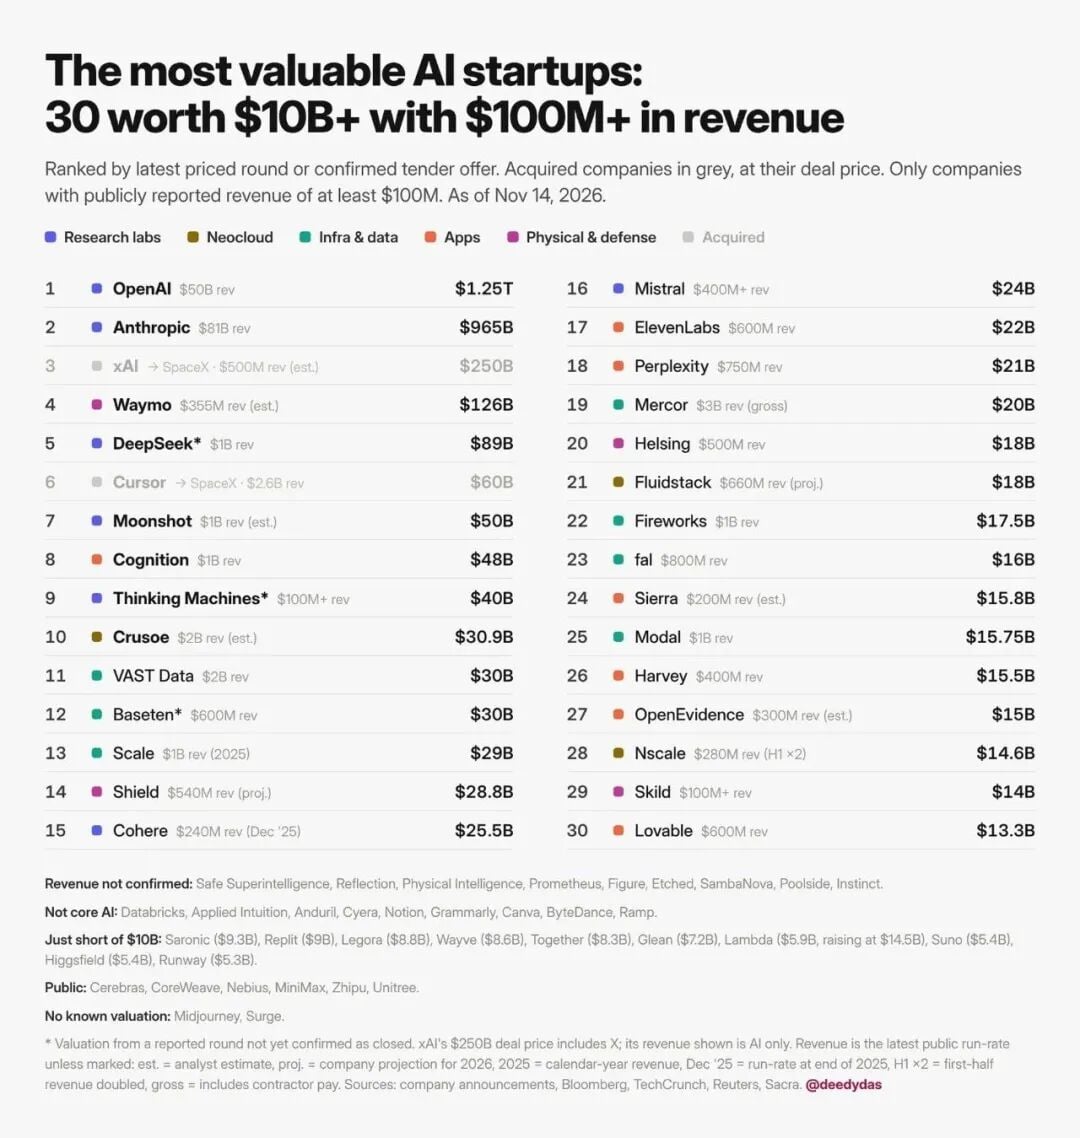
Hình: Bảng xếp hạng các công ty AI chưa niêm yết có định giá vượt 10 tỷ USD toàn cầu
Dẫn đầu với khoảng cách lớn bởi "song hùng"
Nếu kéo đồng hồ thời gian trở về một năm trước, OpenAI vẫn còn đang "lãnh trước rất xa".
Cuối năm 2025, doanh thu hàng năm của OpenAI đã đạt khoảng 20 tỷ USD, trong khi Anthropic chỉ ở mức 9 tỷ USD. Khi đó, khoảng cách doanh thu giữa hai công ty hơn gấp đôi.
Nhưng bước sang năm 2026, tốc độ tăng trưởng của Anthropic bắt đầu vượt trội so với OpenAI. Tính đến cuối tháng 9 năm nay, doanh thu hàng năm của OpenAI xấp xỉ 50 tỷ USD; đến cuối tháng 10, doanh thu hàng năm của Anthropic đã đạt 65 tỷ USD, chính thức cán đích vượt mặt OpenAI.
Xét về doanh thu thực tế, sự thay đổi này cũng vô cùng rõ rệt. Quý III năm nay, Anthropic ghi nhận doanh thu khoảng 17 tỷ USD, còn OpenAI là khoảng 10 tỷ USD. Dù vẫn tồn tại sự khác biệt trong phương pháp tính doanh thu nền tảng đám mây của cả hai bên, chẳng hạn việc Anthropic có tính hay không một phần doanh thu ủy thác trên Amazon Bedrock và Google Cloud, nhưng quá trình thâm nhập nhanh chóng vào thị trường cấp doanh nghiệp của công ty này đã phản ánh trực tiếp vào đường cong tăng trưởng doanh thu.
Vị thế dẫn đầu của cả hai vẫn rất vững chắc. Cuộc chiến dẫn đầu thị trường mô hình cơ sở toàn cầu đã bước vào giai đoạn định giá bằng nghìn tỷ USD.
Điều đáng chú ý hơn nữa là Anthropic đang tận dụng đà tăng trưởng này để chuẩn bị cho đợt IPO. Ngày 10 tháng 11, Anthropic công bố khung giá IPO từ 70 đến 78 USD/cổ phiếu, dự kiến niêm yết trên sàn NASDAQ vào ngày 19 tháng 11 với mã giao dịch "ANT". Nếu tính theo mức giá phát hành cao nhất, định giá pha loãng hoàn toàn của công ty sẽ đạt 96,5 tỷ USD, đưa nó trở thành một trong những đợt IPO công nghệ lớn nhất thế giới trong năm nay.
Lựa chọn của OpenAI thì khác. Trước đó, OpenAI đã tuyên bố sẽ không lên sàn trong năm 2026 và dời kế hoạch IPO sang năm 2027. Ngày 6 tháng 11, OpenAI hoàn thành đợt giao dịch ban giá trị khoảng 11 tỷ USD thuộc vòng huy động vốn mới nhất, đẩy định giá hậu đầu tư lên 12,5 nghìn tỷ USD. Vòng gọi vốn do SoftBank dẫn dắt, với sự tham gia góp vốn từ Microsoft, Coatue và Thrive Capital. Số tiền này không chỉ thiết lập kỷ lục huy động vốn đơn lẻ lớn nhất cho một startup toàn cầu, mà còn tạm thời giảm bớt áp lực tài chính cho OpenAI trong chi tiêu điện toán.
Một năm trước, OpenAI vẫn còn nắm giữ lợi thế rõ rệt trên thị trường mô hình, quy mô người dùng và doanh thu thương mại. Giờ đây, Anthropic đã tiên phong cán đích vượt mặt trong tăng trưởng doanh thu và cũng đang chuẩn bị cho lệnh IPO.
Các công ty Trung Quốc bứt phá
Các công ty AI Trung Quốc cũng đã thành công khi xuất hiện trong bảng xếp hạng các công ty AI định giá cao toàn cầu này.
DeepSeek đứng thứ 5 với định giá 89 tỷ USD, doanh thu khoảng 1 tỷ USD; Moonshot đứng thứ 7 với định giá 50 tỷ USD, doanh thu cũng khoảng 1 tỷ USD. Cả hai đều lọt vào top 10, và là hai đại diện duy nhất của Trung Quốc có mặt trong bảng xếp hạng này.
Mặc dù cả DeepSeek và Moonshot đều có doanh thu hàng năm xấp xỉ 1 tỷ USD, nhưng tỷ lệ P/E động tương ứng với định giá của chúng lại là 89 lần và 50 lần. Điều này cho thấy việc định giá thị trường chứng khoán dành cho hai công ty này không chỉ dựa vào doanh thu hiện tại, mà còn cân nhắc tổng hợp lộ trình công nghệ, con đường thương m hóa và tiềm năng sinh lời trong tương lai.
Helsing, công ty AI quốc phòng Đức, đứng thứ 20 với định giá 18 tỷ USD và doanh thu hàng năm khoảng 5 tỷ USD; Nscale, nhà cung cấp hạ tầng điện toán Anh, đứng thứ 28 với định giá 14,6 tỷ USD và doanh thu hàng năm khoảng 2,8 tỷ USD.
Bắt đầu kỷ nguyên siêu thâu tóm
Hai công ty được tô màu xám trong bảng xếp hạng đặc biệt thu hút sự chú ý: xAI và Cursor.
Cả hai công ty này tương ứng với giá trị giao dịch là 25 tỷ USD và 6 tỷ USD, đều được gắn nhãn là sáp nhập vào hệ sinh thái SpaceX. Trong đó, giá trị giao dịch 25 tỷ USD của xAI đã tính cả giá trị của mạng xã hội X, nhưng doanh thu 500 triệu USD được liệt kê trong bảng xếp hạng không bao gồm doanh thu quảng cáo từ X. Đối với xAI, việc sáp nhập vào SpaceX đồng nghĩa với việc có thể tận dụng mạng lưới internet vệ tinh và cơ sở hạ tầng năng lượng đồ sộ của SpaceX để xây dựng cụm trung tâm dữ liệu quy mô lớn hơn.
Công ty bị thâu tóm thứ hai là Cursor, một doanh nghiệp công cụ lập trình AI tăng trưởng khá nhanh trong những năm gần đây. Giá trị giao dịch của công ty đạt 6 tỷ USD, doanh thu khoảng 2,6 tỷ USD. Theo dữ liệu bảng xếp hạng, quy mô doanh thu của Cursor đã vượt qua nhiều nhà cung cấp dịch vụ điện toán và doanh nghiệp ứng dụng chuyên ngành. Nhờ tỷ lệ thâm nhập cực cao của lập trình AI trong cộng đồng developer, Cursor nhanh chóng chuyển hóa người dùng thành khách hàng trả phí có tần suất cao.
Hai giao dịch này liên quan đến mô hình cơ sở và sản phẩm ứng dụng AI, cho thấy các doanh nghiệp đầu đàn đang mở rộng biên giới kinh doanh thông qua tích hợp vốn. Mối liên hệ giữa nghiên cứu phát triển mô hình, sản phẩm ứng dụng và kênh thương m hóa ngày càng chặt chẽ hơn, và cuộc cạnh tranh trong ngành AI cũng bắt đầu chuyển dịch từ lợi thế công nghệ đơn lẻ sang quy mô hệ sinh thái.
Hạ tầng điện toán và dữ liệu bùng nổ
Dù các công ty mô hình cơ sở chiếm giữ những vị trí tiên phong trên bảng định giá, một nhóm doanh nghiệp khác đáng chú ý là các công ty hạ tầng cung cấp dịch vụ điện toán, dữ liệu và suy luận cho toàn ngành AI. Cùng với nhu cầu tăng trưởng về huấn luyện mô hình và triển khai ứng dụng, những công ty này đã tiên phong thiết lập vòng lặp kinh doanh khép kín.
Các doanh nghiệp trực tiếp cung cấp hỗ trợ điện toán
Crusoe chủ yếu tập trung vào xây dựng trung tâm dữ liệu AI và dịch vụ điện toán đám mây, đạt định giá 30,9 tỷ USD với doanh thu khoảng 2 tỷ USD. Fluidstack cung cấp sức mạnh tính toán cho các công ty AI thông qua tài nguyên GPU và dịch vụ đám mây, định giá 18 tỷ USD, doanh thu cũng khoảng 2 tỷ USD. CoreWeave đứng thứ 14 với định giá 23 tỷ USD, doanh thu hàng năm đạt 3,2 tỷ USD.
Mô hình kinh doanh của nhóm doanh nghiệp này có nét tương đồng với các nhà cung cấp điện toán đám mây truyền thống, nhưng chúng xây dựng hạ tầng xung quanh nhu cầu huấn luyện và suy luận AI, đòi hỏi phải liên tục rót vốn lớn để mua GPU, xây dựng trung tâm dữ liệu và đấu thầu các hợp đồng khách hàng dài hạn.
Nhà cung cấp dịch vụ hạ tầng dữ liệu
VAST Data đạt định giá 30 tỷ USD, doanh thu khoảng 2 tỷ USD, chủ yếu cung cấp dịch vụ lưu trữ và quản lý dữ liệu quy mô lớn cho doanh nghiệp. Scale AI định giá 29 tỷ USD, doanh thu năm 2025 khoảng 1 tỷ USD, chuyên về gán nhãn dữ liệu AI, đánh giá mô hình và tạo sinh dữ liệu tổng hợp chất lượng cao.
Khi mô hình AI không ngừng phát triển theo hướng suy luận phức tạp, đa phương thức và tác nhân, chất lượng dữ liệu huấn luyện, hiệu quả xử lý dữ liệu và tầm quan trọng của việc đánh giá mô hình cũng gia tăng. VAST Data và Scale AI lần lượt thâm nhập từ góc độ lưu trữ và xử lý dữ liệu, trở thành nhà cung cấp dịch vụ không thể thiếu trong huấn luyện mô hình lớn và triển khai doanh nghiệp.
Nền tảng dịch vụ suy luận mô hình tăng trưởng nhanh chóng
Baseten đạt định giá 30 tỷ USD, doanh thu khoảng 600 triệu USD; Fireworks AI định giá 17,5 tỷ USD, doanh thu khoảng 1 tỷ USD; Modal định giá 15,75 tỷ USD, doanh thu khoảng 1 tỷ USD; Together AI định giá 15 tỷ USD, doanh thu khoảng 840 triệu USD; fal định giá 14 tỷ USD, doanh thu khoảng 1 tỷ USD.
Những công ty này chủ yếu giúp developer và doanh nghiệp triển khai, vận hành mô hình AI, giảm chi phí suy luận và nâng cao hiệu quả vận hành. Trong đó, fal đặc biệt tập trung vào dịch vụ suy luận cho các mô hình AI tạo sinh như hình ảnh và video.
So với các công ty mô hình lớn, những doanh nghiệp hạ tầng này có thể đồng thời phục vụ nhiều nhà cung cấp mô hình và ứng dụng, cũng như hỗ trợ các lộ trình kỹ thuật khác nhau. Khi ngày càng nhiều ứng dụng AI bước vào giai đoạn vận hành thực tế, lượng truy vấn mô hình, mức tiêu thụ điện toán và nhu cầu xử lý dữ liệu liên tục phóng thích, nhờ đó doanh thu của các công ty hạ tầng có thể tăng vọt nhanh chóng.
Tuy nhiên, điều này không có nghĩa là hạ tầng chắc chắn là một mô hình kinh doanh ổn định hơn. Nhà cung cấp điện toán phải đối mặt với chi phí vốn khổng lồ, trong khi nền tảng dịch vụ suy luận cần đối phó với mức giá truy vấn mô hình ngày càng giảm và sự cạnh tranh từ các ông lớn điện toán đám mây. Liệu tăng trưởng nhu cầu cuối cùng có chuyển hóa được thành biên nhuận lành mạnh hay không vẫn là bài toán mà nhóm doanh nghiệp này phải giải quyết.
Sự phân hóa ở lớp ứng dụng ngày càng gay gắt
So với mô hình cơ sở và hạ tầng điện toán, lớp ứng dụng AI thể hiện một cục diện cạnh tranh khác: dù định giá chung của các công ty thường thấp hơn các doanh nghiệp mô hình đầu ngành, nhưng mức tăng trưởng doanh thu và hệ số định giá của một số công ty ứng dụng đã vô cùng đáng ngạc nhiên.
Các kịch bản tần suất cao tiên phong đạt quy mô
Trong đó, những ứng dụng tần suất cao như lập trình AI, xử lý giọng nói và tìm kiếm là những nhóm tiên phong đạt quy mô.
Cognition với trợ lý lập trình AI Devin đạt định giá 48 tỷ USD, doanh thu hàng năm khoảng 1 tỷ USD; ElevenLabs nhờ business tạo giọng nói và tác nhân giọng nói giành mức định giá 22 tỷ USD, doanh thu khoảng 330 triệu USD; công cụ tìm kiếm AI Perplexity định giá 18 tỷ USD, doanh thu khoảng 200 triệu USD.
Lovable, được thành lập năm 2024, hướng tới mục tiêu giúp người bình thường không có kinh nghiệm lập trình cũng có thể phát triển phần mềm qua ngôn ngữ tự nhiên. Định giá của công ty đã chạm mốc 13,3 tỷ USD, doanh thu hàng năm khoảng 600 triệu USD.
Xây dựng rào cản sâu rộng trong lĩnh vực chuyên ngành dọc
Sự thay đổi đáng chú ý hơn đang xảy ra ở các ngành dọc như pháp lý, y tế và dịch vụ doanh nghiệp.
Công ty AI pháp lý Harvey định giá 15,5 tỷ USD, doanh thu hàng năm vượt 400 triệu USD. Công ty này đã thâm nhập 80% các văn phòng luật sư lớn Top 100 tại Mỹ, hỗ trợ luật sư hoàn tất các công việc chuyên môn như thẩm tra hợp đồng, nghiên cứu pháp lý và điều tra khả thi.
Công ty tác nhân chăm sóc khách hàng doanh nghiệp Sierra đạt định giá 15,8 tỷ USD. Mô hình kinh doanh của nó cũng rất điển hình: khách hàng thanh toán dựa trên vấn đề AI thực sự giải quyết, chẳng hạn xử lý thành công một tư vấn hậu mãi, thay vì chỉ phải trả phí cho tài khoản phần mềm.
Nền tảng AI y tế OpenEvidence cung cấp miễn phí dịch vụ nghiên cứu lâm sàng và tra cứu thông tin y học cho bác sĩ đã được chứng nhận, đồng thời kiếm doanh thu từ quảng cáo nhắm vào ngành dược. Theo ước tính của Sacra, doanh thu hàng năm của nó đã đạt 130 triệu USD, với định giá khoảng 10,5 tỷ USD.
Điểm chung của các doanh nghiệp này là bắt đầu xâm nhập vào những khâu công việc vốn dĩ do luật sư, bác sĩ, nhân viên chăm sóc khách hàng và các chuyên gia khác đảm nhiệm. Khác với việc chỉ đơn thuần cung cấp một công cụ chat AI, chúng cần thấu hiểu quy tắc ngành, tích hợp vào hệ thống hiện có của doanh nghiệp, thậm chí tái cấu trúc quy trình vận hành. Điều này không chỉ mang lại cho họ mức độ mong muốn thanh toán rõ ràng, mà còn giúp dễ dàng xây dựng rào cản cạnh tranh trong các kịch bản chuyên ngành.
Điều này cũng khiến logic định giá ở lớp ứng dụng trở nên thú vị hơn. Theo phép tính đơn giản từ bảng xếp hạng, định giá của một số công ty ứng dụng AI chuyên ngành đạt gấp hàng chục lần doanh thu hàng năm, thậm chí cao hơn nhiều doanh nghiệp hạ tầng điện toán. Nhà đầu tư giờ đây không chỉ coi trọng quy mô bán hàng của phần mềm, mà còn là không gian dài hạn để thay thế dịch vụ lao động truyền thống trong các ngành cụ thể.
Xu hướng này cũng xuất hiện trong các nghiên cứu khác. Ngày 11 tháng 11, báo cáo "2026 AI 100" do tổ chức đầu tư Leonis Capital công bố cho thấy số lượng công ty AI ngành dọc lọt vào bảng xếp hạng đã tăng từ 28 lên 43 so với năm ngoái, trọng tâm của dịch vụ AI doanh nghiệp đang nhanh chóng chuyển dịch từ công cụ phổ thông sang thâm nhập các ngành dọc.
Thị trường ứng dụng AI đang gia tốc phân hóa. Khi khả năng của mô hình cơ sở không ngừng được cải thiện, lợi thế chức năng của ứng dụng AI phổ thông ngày càng dễ bị sao chép, và những sản phẩm chỉ dựa vào bao bì khả năng mô hình sẽ khó duy trì định giá cao trong dài hạn.
Ngược lại, thị trường vốn bắt đầu ưa chuộng những doanh nghiệp bám trụ sâu trong ngành dọc, sở hữu dữ liệu độc đáo và rào cản chuyên môn. Chúng thường cần tích lũy lâu dài kinh nghiệm ngành, niềm tin khách hàng và quy trình vận hành, và một khi đi vào trọng tâm nghiệp vụ, chi phí chuyển đổi của khách hàng cũng sẽ cao hơn.
Trong bóng đè của cơn ác mộng "mô hình nuốt chửng vạn vật", cơ hội của các startup AI nằm ngay ở lớp ứng dụng này.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News







